
Marktübersicht:
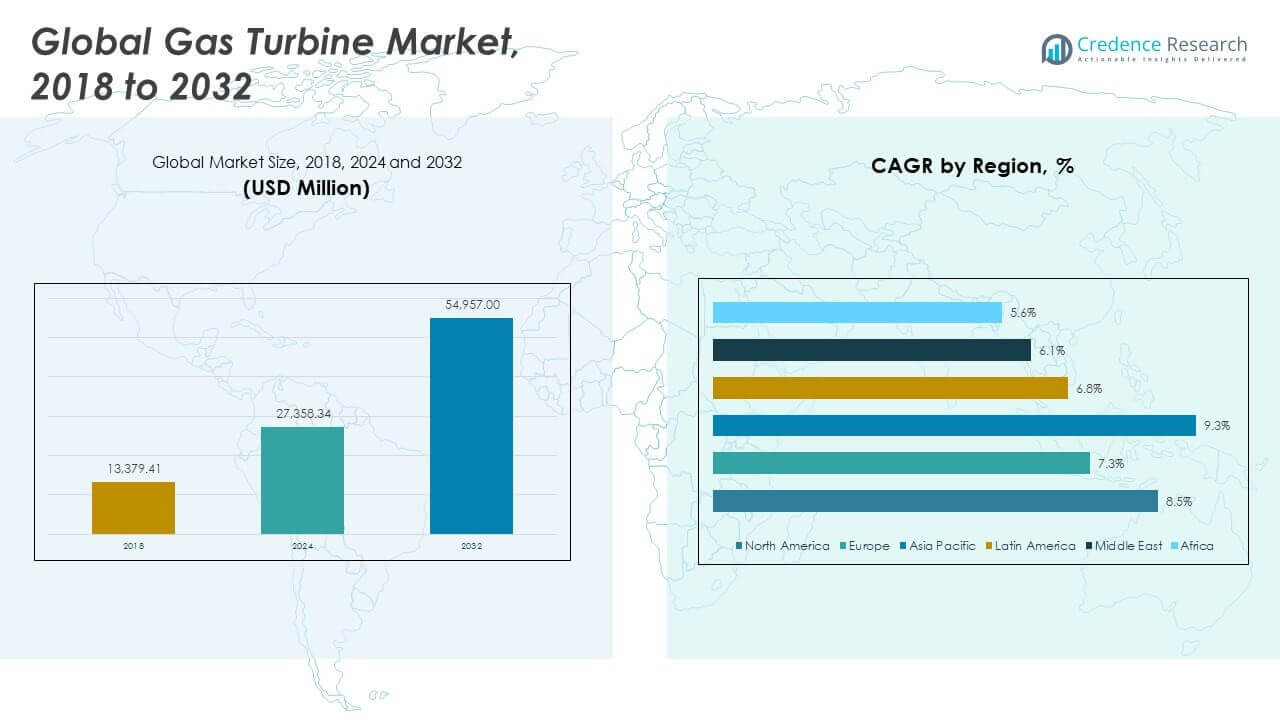
Die globale Gasturbinenmarktgröße wurde 2018 mit 13.379,41 Mio. USD bewertet und soll bis 2024 auf 27.358,34 Mio. USD und bis 2032 auf 54.957,00 Mio. USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,49 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gasturbinen 2024 | 27.358,34 Mio. USD |
| Gasturbinenmarkt, CAGR | 8,49% |
| Marktgröße für Gasturbinen 2032 | 54.957,00 Mio. USD |
Der steigende Strombedarf treibt weltweit starke Investitionen in effiziente Stromerzeugungsanlagen an. Versorgungsunternehmen bevorzugen Gasturbinen aufgrund ihrer schnellen Startfähigkeit und Netzflexibilität. Kombikraftwerke verbessern die Brennstoffeffizienz und senken die Betriebskosten. Regierungen unterstützen sauberere thermische Energie, um die Abhängigkeit von Kohle zu reduzieren. Industrielle Nutzer setzen Turbinen für Eigenstromerzeugung und Prozesswärme ein. Die Verfügbarkeit von LNG verbessert den Brennstoffzugang in verschiedenen Regionen. Der Ersatz alternder Strominfrastruktur unterstützt eine stetige Nachfrage nach Ausrüstung. Der Bedarf an Netzstabilität durch die Integration erneuerbarer Energien stärkt die Einführung von Gasturbinen weiter.
Nordamerika führt aufgrund großer installierter Kapazitäten und laufender Anlagenmodernisierungen, angeführt von den Vereinigten Staaten. Europa folgt mit einem Fokus auf Energiewende und flexible Backup-Stromversorgung. Der Nahe Osten bleibt stark aufgrund gasreicher Volkswirtschaften und großangelegter Versorgungsprojekte. Der asiatisch-pazifische Raum entwickelt sich rasch, angetrieben durch das Wachstum der Stromnachfrage in China und Indien. Südostasien erweitert die Kapazität zur Unterstützung der Urbanisierung. Afrika zeigt frühes Wachstum durch Initiativen zur Diversifizierung der gasbasierten Stromversorgung.
Markteinblicke:
- Der globale Markt für Gasturbinen wurde 2018 mit 13.379,41 Mio. USD bewertet, erreichte 2024 27.358,34 Mio. USD und soll bis 2032 54.957,00 Mio. USD erreichen, mit einer CAGR von 8,49% aufgrund steigender Stromnachfrage und der Einführung von Übergangsbrennstoffen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 48,6%, angetrieben durch schnelle Urbanisierung, Netzausbau und starke Investitionen in Versorgungsunternehmen, gefolgt von Nordamerika mit fast 26,9% aufgrund von Netzmodernisierung und Zugang zu Schiefergas, und Europa mit rund 16,8%, unterstützt durch flexible Backup-Bedürfnisse für erneuerbare Energien.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region, unterstützt durch groß angelegte Kapazitätserweiterungen in China und Indien, steigende LNG-Importe und wachsende industrielle Eigenstromnachfrage.
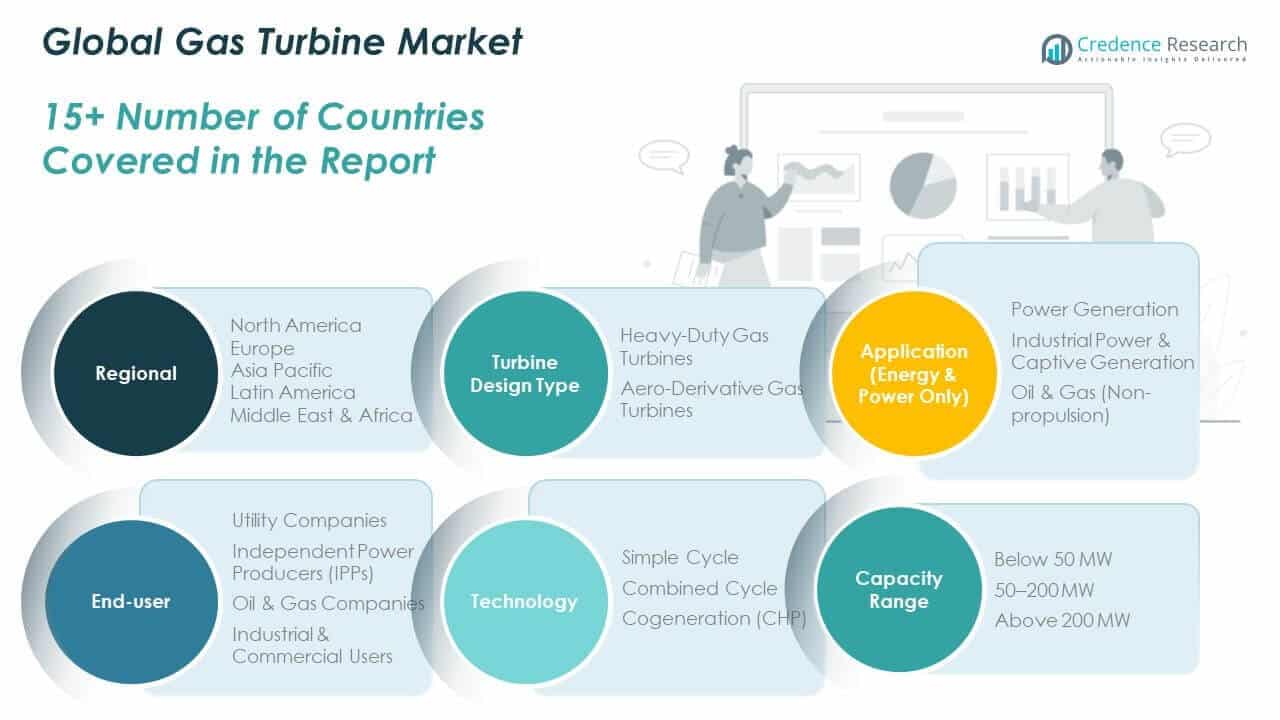
- Nach Turbinen-Design-Typ machen schwere Gasturbinen etwa 70% des Marktanteils aus, was die Dominanz in Versorgungsunternehmen und kombinierten Kraftwerken widerspiegelt.
- Aero-derivative Gasturbinen halten etwa 30% Anteil, unterstützt durch die Nachfrage nach schnell startenden, flexiblen und Spitzenlastanwendungen in Versorgungsunternehmen und Industrien.
Markttreiber:
Steigender Bedarf an flexibler und zuverlässiger Stromerzeugungsinfrastruktur über Netze hinweg
Der globale Markt für Gasturbinen wird durch steigende Anforderungen an die Stromzuverlässigkeit unterstützt. Versorgungsunternehmen benötigen schnell hochfahrbare Leistung zur Netzbalance. Gasturbinen bieten schnelle Start- und Abschaltmöglichkeiten. Spitzenlastmanagement bevorzugt flexible thermische Anlagen. Netzbetreiber schätzen stabile Frequenzkontrollunterstützung. Industriegebiete benötigen unterbrechungsfreie Stromversorgung. Stromengpässe treiben Kapazitätserweiterungspläne voran. Infrastruktur-Upgrades erhalten Beschaffungszyklen.
- Zum Beispiel berichtet Siemens Energy, dass seine SGT-800 Gasturbine in weniger als 10 Minuten die volle Last erreichen kann und die Netzfrequenzreaktion in Systemen mit hohem Anteil erneuerbarer Energien unterstützt.
Starke Präferenz für hocheffiziente Kombikraftwerke
Versorgungsunternehmen konzentrieren sich auf Anlagen mit höherer thermischer Effizienz. Kombikraftwerkskonfigurationen erhöhen die Brennstoffnutzung. Gasturbinen unterstützen niedrigere Wärmeverhältnisse im Vergleich zu älteren Anlagen. Betreiber zielen darauf ab, Betriebskosten zu senken. Die Brennstoffeffizienz verbessert die Einsatzpriorität der Anlagen. Langfristige Stromabnahmeverträge bevorzugen effiziente Einheiten. Moderne Turbinen passen zu Grund- und Mittellastrollen. Effizienzziele treiben Technologie-Upgrades an.
- Zum Beispiel gibt Mitsubishi Power an, dass seine J-Serie Kombikraftwerke Effizienzniveaus von über 64% erreicht haben, was den Brennstoffverbrauch pro erzeugter Strommenge senkt.
Erweiterung von industriellen Eigenstrom- und Kraft-Wärme-Kopplungsanlagen
Industrien setzen Turbinen für die Sicherheit der Eigenstromversorgung ein. Produktionsstätten benötigen eine stabile Stromversorgung. Kraft-Wärme-Kopplung unterstützt die gleichzeitige Nutzung von Wärme und Strom. Prozessindustrien reduzieren die Netzabhängigkeit durch Turbinen. Raffinerien und Chemikalien bevorzugen gasbasierte Systeme. Energiekostenkontrolle beeinflusst Investitionsentscheidungen. Betriebssicherheit unterstützt die kontinuierliche Produktion. Industrielles Wachstum erhält die Turbinennachfrage.
Politische Unterstützung für sauberere thermische Übergangspfade
Regierungen fördern emissionsärmere Energiealternativen. Gasturbinen stoßen weniger Kohlenstoff aus als Kohlekraftwerke. Übergangspolitiken fördern Strategien zum Brennstoffwechsel. Energiesicherheitspläne beinhalten gasbasierte Erzeugung. Reformen im Energiesektor unterstützen private Investitionen. Regulatorische Klarheit verbessert Projektgenehmigungen. Sauberere thermische Anlagen passen zu den Übergangszeitleisten. Politische Ausrichtung erhält den Marktschwung.
Markttrends:
Integration von fortschrittlichen digitalen Überwachungs- und Steuerungssystemen
Der globale Gasturbinenmarkt spiegelt die zunehmende Einführung digitaler Systeme wider. Betreiber setzen auf Plattformen zur vorausschauenden Wartung. Sensoren ermöglichen die Echtzeit-Leistungsüberwachung. Digitale Zwillinge verbessern die Genauigkeit der Ausfallplanung. Analysen reduzieren das Risiko ungeplanter Ausfallzeiten. Steuerungssysteme optimieren die Verbrennungseffizienz. Fernüberwachung unterstützt das Lebenszyklusmanagement von Anlagen. Softwareintegration verbessert die Zuverlässigkeit von Anlagen.
- Zum Beispiel stellt GE Vernova fest, dass die digitale Überwachung ihrer Gasturbinenflotte ungeplante Ausfälle durch zustandsbasierte Wartungsanalysen um bis zu 5 % reduziert hat.
Wachsende Akzeptanz von modularen und mobilen Gasturbinenlösungen
Projektentwickler streben nach schnelleren Bereitstellungszeitleisten. Modulare Turbineneinheiten unterstützen eine schnelle Installation. Mobile Turbinen decken temporäre Energiebedarfe ab. Anwendungen für Notstrom erhöhen die Nachfrage. Baustellen benötigen kurzfristige Erzeugungsanlagen. Versorgungsunternehmen nutzen mobile Einheiten während Netzaufrüstungen. Flexibilität verbessert die Wirtschaftlichkeit von Projekten. Kompakte Designs finden breitere Akzeptanz.
- Zum Beispiel setzte APR Energy mobile Gasturbineneinheiten in Puerto Rico nach Hurrikan Maria ein und stellte innerhalb von vier Wochen etwa 70 MW temporäre Energie wieder her.
Verschiebung hin zu langfristigen Serviceverträgen und Lebenszyklusverträgen
Anlagenbesitzer bevorzugen gebündelte Serviceverträge. OEM-geführte Wartung verbessert die Betriebssicherheit. Langfristige Vereinbarungen stabilisieren die Kostenprognose. Leistungsbasierte Verträge stimmen die Anreize der Lieferanten ab. Serviceeinnahmen gewinnen strategische Bedeutung. Betreiber reduzieren die interne Wartungsbelastung. Lebenszyklusmanagement unterstützt die Verfügbarkeit von Anlagen. Vertragsmodelle verändern die Wettbewerbsdynamik.
Steigender Fokus auf Kraftstoffflexibilität und Mehrstofffähigkeit
Betreiber verlangen Turbinen mit Kraftstoffanpassungsfähigkeit. Systeme unterstützen Erdgas und flüssige Brennstoffe. Brennstoffwechsel verbessert die Versorgungssicherheit. Mehrstoffeinheiten unterstützen abgelegene Standorte. Bereitschaft für Ersatzbrennstoffe reduziert das Betriebsrisiko. Der Energiewandel weckt Interesse an Wasserstoffmischungen. OEMs investieren in Verbrennungsupgrades. Kraftstoffflexibilität wird zu einem wichtigen Auswahlkriterium.
Analyse der Marktchancen:
Hohe Investitionskosten und verlängerte Projektentwicklungszeitleisten
Der globale Gasturbinenmarkt steht vor kostenbezogenen Einschränkungen. Großanlagen erfordern hohe Anfangsinvestitionen. Finanzierungsbewilligungen verlängern die Projektzeitpläne. Zinsvolatilität beeinflusst die Projekttragfähigkeit. Entwickler stehen während des Baus vor Budgetüberschreitungen. Die Anpassung der Ausrüstung erhöht die Beschaffungskomplexität. Lange Vorlaufzeiten verzögern Kapazitätserweiterungen. Kostendruck begrenzt die Einführung in kleineren Märkten.
Regulatorische Unsicherheit und Druck zur Einhaltung von Umweltvorschriften
Emissionsnormen verschärfen sich in wichtigen Regionen. Genehmigungsprozesse erfordern detaillierte Umweltbewertungen. Politische Veränderungen schaffen Planungsunsicherheit. Die Bepreisung von Kohlenstoff beeinflusst die Betriebskosten. Öffentlicher Widerstand verzögert thermische Kraftwerksprojekte. Genehmigungsfristen variieren je nach Gerichtsbarkeit. Compliance-Kosten erhöhen die betriebliche Belastung. Regulatorische Risiken beeinträchtigen das Vertrauen der Investoren.
Marktchancen:
Wasserstoffmischung und Initiativen zur Anpassung kohlenstoffarmer Brennstoffe
Der globale Markt für Gasturbinen sieht Chancen in der Brennstoffinnovation. Wasserstoffmischung erhält politische Unterstützung. OEMs entwickeln wasserstofffähige Turbinen. Pilotprojekte validieren die Verbrennungsstabilität. Kohlenstoffarme Brennstoffe reduzieren die Emissionsintensität. Finanzierungen für den Energiewandel unterstützen Nachrüstungen. Frühe Einführung schafft Wettbewerbsvorteile. Technologieführerschaft treibt die zukünftige Nachfrage an.
Erweiterung der Stromversorgung in Schwellenländern und Programme zur Netzmodernisierung
Entwicklungsregionen erweitern die Strominfrastruktur. Urbanisierung erhöht den Grundstrombedarf. Netzmodernisierung erfordert flexible Erzeugungsanlagen. Die Verfügbarkeit von Gas verbessert sich durch LNG-Terminals. Private Kraftwerksprojekte erhalten politische Unterstützung. Industrielles Wachstum treibt Eigeninstallationen an. Elektrifizierungsprogramme steigern den Kapazitätsbedarf. Schwellenmärkte schaffen langfristige Wachstumschancen.
Analyse der Marktsegmentierung:
Nach Turbinen-Design-Typ
Schwerlast-Gasturbinen dominieren Großprojekte und Grundlastprojekte aufgrund ihrer hohen Leistung und Haltbarkeit. Aero-derivative Gasturbinen bedienen Spitzen- und Schnellreaktionsbedarfe durch ihr leichtes Design und ihre schnelle Startfähigkeit.
- Zum Beispiel haben GEs HA-Klasse Schwerlast-Gasturbinen weltweit über 3 Millionen Betriebsstunden überschritten und unterstützen große Kombikraftwerke und industrielle Energieanwendungen.
Nach Anwendung (nur Energie & Strom)
Stromerzeugung bleibt die Hauptanwendung aufgrund der Zuverlässigkeitsanforderungen des Netzes. Industrielle Energie und Eigenstromerzeugung unterstützen die Kontinuität der Fertigung und die Kostenkontrolle. Die nicht-antriebsbezogene Nutzung von Öl und Gas konzentriert sich auf die Betriebsenergie in der Upstream- und Midstream-Phase.
Nach Endnutzer
Versorgungsunternehmen führen den Einsatz für die Stromversorgung im Netzmaßstab an. Unabhängige Stromerzeuger konzentrieren sich auf flexible und kommerzielle Energieprojekte. Öl- und Gasunternehmen nutzen Turbinen für Feldoperationen. Industrielle und kommerzielle Nutzer übernehmen Systeme für Eigen- und Notstromversorgung.
Nach Technologie
Einfache Zyklussysteme decken Spitzenlasten und Notfälle ab. Kombikraftwerkstechnologie verbessert die Effizienz durch Abwärmerückgewinnung. Kraft-Wärme-Kopplung unterstützt den gleichzeitigen Bedarf an Strom und thermischer Energie in Industrieanlagen.
Nach Kapazitätsbereich
Einheiten unter 50 MW bedienen dezentrale und industrielle Standorte. Der Bereich von 50–200 MW passt zu mittelgroßen Anlagen und Eigenprojekten. Systeme über 200 MW unterstützen große Versorgungs- und Kombikraftwerksinstallationen.
Nach Brennstofftyp
Erdgas führt aufgrund der Verfügbarkeit und geringerer Emissionen. Mit Wasserstoff gemischtes Gas gewinnt als Übergangspfad an Aufmerksamkeit. Synthetische und kohlenstoffarme Kraftstoffe unterstützen Dekarbonisierungsziele. Dual-Fuel-Systeme verbessern die betriebliche Flexibilität.
Nach Komponente
Verbrennungssysteme steigern Effizienz und Emissionskontrolle. Turbinenschaufeln und Rotoren definieren Leistungsgrenzen. Kompressoren verwalten die Lufteinlass-Effizienz. Generatoren wandeln mechanische Energie in Elektrizität um. Steuerungs- und Überwachungssysteme gewährleisten einen sicheren Betrieb. HRSGs ermöglichen die Leistung im kombinierten Zyklus auf dem globalen Gasturbinenmarkt.
Segmentierung:
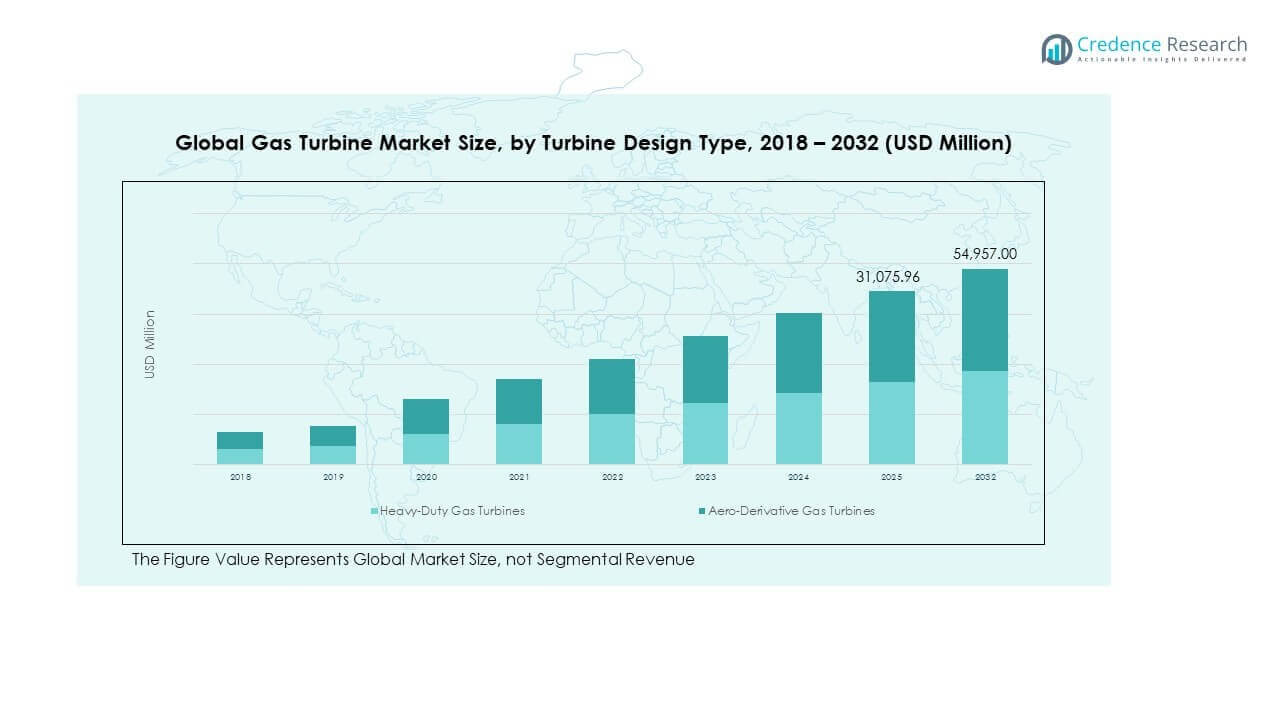
Nach Turbinendesign- Schwerlast-Gasturbinen
- Aero-Derivative-Gasturbinen
- Stromerzeugung
- Industrielle Strom- & Eigenversorgung
- Öl & Gas (Nicht-Antrieb)
- Versorgungsunternehmen
- Unabhängige Stromerzeuger (IPPs)
- Öl- & Gasunternehmen
- Industrielle & kommerzielle Nutzer
- Einfache Zyklen
- Kombinierte Zyklen
- Kraft-Wärme-Kopplung (KWK)
- Unter 50 MW
- 50–200 MW
- Über 200 MW
- Erdgas
- Mit Wasserstoff gemischtes Gas
- Synthetische & kohlenstoffarme Kraftstoffe
- Dual-Fuel
- Verbrennungssysteme
- Turbinenschaufeln & Rotoren
- Kompressoren
- Generatoren
- Steuerungs- & Überwachungssysteme
- Abwärmenutzungs-Dampferzeuger (HRSGs)
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für globale Gasturbinen wurde 2018 mit 3.643,81 Millionen USD bewertet und soll bis 2024 auf 7.326,84 Millionen USD und bis 2032 auf 14.783,98 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,5 % während des Prognosezeitraums. Nordamerika hält bis 2032 einen Anteil von fast 26,9 % am globalen Gasturbinenmarkt. Die Region profitiert von starken Programmen zur Modernisierung des Stromnetzes. Versorgungsunternehmen investieren in den Ersatz alternder thermischer Anlagen. Gasturbinen unterstützen die Integration erneuerbarer Energien und die Stabilität des Netzes. Industrieanlagen verlassen sich auf eigene Stromlösungen. Die Vereinigten Staaten führen aufgrund der Verfügbarkeit von Schiefergas. Kanada unterstützt das Wachstum durch Effizienzsteigerungen. Mexiko erweitert die Kapazität, um die steigende Stromnachfrage zu decken.
Europa
Der europäische Markt für globale Gasturbinen wurde 2018 mit 2.603,10 Millionen USD bewertet und soll bis 2024 auf 5.043,04 Millionen USD und bis 2032 auf 9.251,06 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 % während des Prognosezeitraums. Europa macht etwa 16,8 % des globalen Gasturbinenmarktes aus. Energiewendepolitiken prägen regionale Nachfragemuster. Gasturbinen fungieren als Backup für netze mit hohem Anteil an erneuerbaren Energien. Länder konzentrieren sich auf flexible und emissionsarme Anlagen. Kombikraftwerke gewinnen aufgrund ihrer Effizienz an Beliebtheit. Deutschland und das Vereinigte Königreich treiben Ersatzprojekte voran. Südeuropa investiert in die Zuverlässigkeit des Netzes. Regulatorische Klarheit unterstützt die langfristige Kapazitätsplanung.
Asien-Pazifik
Der asiatisch-pazifische Markt für globale Gasturbinen wurde 2018 mit 5.916,83 Millionen USD bewertet und soll bis 2024 auf 12.540,22 Millionen USD und bis 2032 auf 26.709,59 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,3 % während des Prognosezeitraums. Der asiatisch-pazifische Raum hält mit fast 48,6 % den größten Anteil am globalen Gasturbinenmarkt. Schnelle Urbanisierung treibt das Wachstum der Stromnachfrage an. Länder erweitern die Energieinfrastruktur im Versorgungsmaßstab. Die Einführung von Erdgas unterstützt sauberere Erzeugungsziele. China und Indien führen Kapazitätserweiterungen an. Südostasien investiert in flexible Energieanlagen. LNG-Importterminals verbessern den Zugang zu Brennstoffen. Industrielles Wachstum erhält die Nachfrage nach eigener Stromerzeugung aufrecht.
Lateinamerika
Der lateinamerikanische Markt für globale Gasturbinen wurde 2018 mit 631,97 Millionen USD bewertet und soll bis 2024 auf 1.276,19 Millionen USD und bis 2032 auf 2.269,03 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,8 % während des Prognosezeitraums. Lateinamerika repräsentiert etwa 4,1 % des globalen Gasturbinenmarktes. Die Stromnachfrage steigt mit der städtischen Expansion. Gasturbinen unterstützen die Zuverlässigkeit des Netzes in wasserabhängigen Systemen. Brasilien führt regionale Installationen an. Argentinien fördert die gasbasierte Erzeugung mit inländischen Reserven. Versorgungsunternehmen bevorzugen flexible thermische Backup-Lösungen. Industrielle Nutzer setzen auf eigene Systeme. Politische Reformen verbessern die Beteiligung des privaten Sektors.
Naher Osten
Der Markt für globale Gasturbinen im Nahen Osten wurde 2018 mit 365,87 Millionen USD bewertet und soll bis 2024 auf 682,29 Millionen USD und bis 2032 auf 1.150,75 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,1 % während des Prognosezeitraums. Der Nahe Osten hält fast 2,1 % des globalen Gasturbinenmarktes. Gasreiche Volkswirtschaften unterstützen den Einsatz von Turbinen. Versorgungsunternehmen investieren in großangelegte Kraftwerke. Die Spitzenstromnachfrage treibt die Kapazitätserweiterung an. Kraft-Wärme-Kopplung gewinnt in Industriegebieten an Bedeutung. Die VAE und Saudi-Arabien führen regionale Projekte an. Netzausbau unterstützt die wirtschaftliche Diversifizierung. Zuverlässige Stromversorgung bleibt eine strategische Priorität.
Afrika
Die Größe des afrikanischen Marktes für Gasturbinen wurde 2018 auf 217,83 Millionen USD geschätzt und soll bis 2024 auf 489,77 Millionen USD und bis 2032 auf 792,58 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,6 % im Prognosezeitraum. Afrika macht etwa 1,4 % des globalen Gasturbinenmarktes aus. Der Bedarf an Elektrifizierung treibt Investitionen in die Infrastruktur voran. Gasturbinen unterstützen sowohl netzunabhängige als auch netzgebundene Projekte. Die Länder konzentrieren sich darauf, Stromdefizite zu reduzieren. Nigeria und Ägypten führen die gasbasierte Kapazitätserweiterung an. Industrieprojekte setzen auf Eigenstromerzeugung. Die Verfügbarkeit von Brennstoffen bestimmt die Machbarkeit von Projekten. Entwicklungsprogramme verbessern die langfristigen Marktaussichten.
Analyse der Hauptakteure:
- General Electric
- Siemens Energy
- Mitsubishi Power
- Ansaldo Energia
- MAN Energy Solutions
Wettbewerbsanalyse:
Der globale Gasturbinenmarkt zeigt eine konzentrierte Struktur mit wenigen globalen OEMs, die starke Positionen halten. Führende Akteure konkurrieren in Bezug auf Effizienz, Zuverlässigkeit und Lebenszyklus-Servicefähigkeit. Technologische Tiefe und langfristige Serviceverträge bestimmen die Wettbewerbsstärke. Die Akteure investieren in brennstoffflexible und wasserstoffbereite Plattformen. Regionale Fertigungs- und Servicezentren verbessern die Lieferzeiten. Strategische Partnerschaften unterstützen den Zugang zu großen Versorgungsprojekten. Aftermarket-Services bieten stabile, wiederkehrende Einnahmen. Dies begünstigt Unternehmen mit soliden Bilanzen und globalen Referenzen.
Neueste Entwicklungen:
- Ansaldo Energia sicherte sich im Dezember 2025 einen bedeutenden Auftrag von der ungarischen MVM Group zur Lieferung einer wasserstoffbereiten GT26-Gasturbine und der dazugehörigen Dampfturbine mit Generatoren für das neue Matra-Kraftwerk. Die 521-Megawatt-Kombikraftwerksanlage, deren kommerzieller Betrieb Anfang 2029 beginnen soll, wird ein bestehendes Braunkohlekraftwerk ersetzen und eine Reduzierung der CO2-Emissionen um bis zu 70 Prozent im Vergleich zur Vorgängeranlage ermöglichen. Die GT26-Turbine, die mit sequenzieller Verbrennung für schnelles Lastwechselverhalten und einer minimalen Umweltlast von etwa 30 Prozent ausgestattet ist, erreicht eine Nettostandorteffizienz von rund 60 Prozent und kann bis zu 30 Prozent Wasserstoff in der Brennstoffmischung integrieren, was erhebliche Dekarbonisierungsoptionen bietet. Diese Auszeichnung stärkt Ansaldo Energias Position in den Energieübergangsinitiativen in Mitteleuropa und zeigt die Marktanerkennung der betrieblichen Flexibilität und Umweltverträglichkeit ihrer Technologieplattform.
- Im November 2025 schloss Ansaldo Energia eine bedeutende Modernisierungspartnerschaft mit ABB ab, um die Steuerungssysteme der Gasturbinen im Kombikraftwerk Modugno von Sorgenia in Süditalien zu modernisieren. Die bestehenden Steuerungen der 810-Megawatt-Anlage wurden von den veralteten ABB Egatrol-8 GT26-Systemen auf die neueste ABB Ability System 800xA-Technologieplattform umgestellt. Diese Modernisierung verlängerte die Lebensdauer der Ausrüstung, verbesserte die Betriebseffizienz, erhöhte die Cybersicherheitslage und ermöglichte die nahtlose Integration der gesamten Automatisierungsinfrastruktur der Anlage in eine einheitliche Steuerarchitektur, die dem Anlagenbetreiber Echtzeiteinblicke in den Betrieb und Produktivitätsoptimierung bietet.
- Im November 2025 sicherte sich GE Vernova einen bedeutenden Auftrag von der polnischen Enea Group für zwei 9HA.01 H-Klasse Kombikraftwerksblöcke für das Kraftwerk Kozienice. Der kommerzielle Betrieb ist für 2029 geplant, und dieses 1,2 Milliarden Dollar teure Projekt wird etwa 1,2 Gigawatt Strom liefern und dabei bis zu 60 Prozent weniger Emissionen im Vergleich zu einem gleichwertigen Kohlekraftwerk erzeugen. Dieser Auftrag stellt einen wichtigen Meilenstein für die H-Klasse-Flotte von GE Vernova dar, die nun über 200 kumulative Bestellungen überschritten hat und die anhaltende Nachfrage nach Hochleistungsgasturbinentechnologie in Europas Energieübergangsinitiativen unterstreicht.
- Im Juni 2025 formalisierte Siemens Energy eine strategische Partnerschaft mit Eaton, einem globalen Energiemanagementunternehmen, um den Bau von Rechenzentren durch integrierte Vor-Ort-Energiesysteme zu beschleunigen. Die Zusammenarbeit konzentriert sich auf ein modulares, skalierbares Kraftwerksdesign, das 500 Megawatt Strom mit hocheffizienten SGT-800-Gasturbinen produziert, die mit Batteriespeicher für maximale Zuverlässigkeit verbessert wurden. Diese Partnerschaft ermöglicht den parallelen Bau von Rechenzentren und ihrer Energieinfrastruktur und bietet Entwicklern beispiellose Flexibilität bei der Wahl zwischen netzunabhängigen und netzgebundenen Konfigurationen, während sie zukünftige wasserstoffbereite Operationen unterstützt, wenn Dekarbonisierungswege reifen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Turbinen-Design-Typen und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Versorgungsunternehmen werden die Investitionen in flexible thermische Anlagen erhöhen, um die Netzstabilität zu unterstützen.
- Wasserstofffähige Gasturbinen werden eine breitere Pilot- und frühe kommerzielle Einführung erleben.
- Kombikraftwerke bleiben die bevorzugte Wahl für Effizienzsteigerungen.
- Hersteller von Originalausrüstungen werden ihre Portfolios für langfristige Serviceverträge stärken.
- Schwellenländer werden neue Kapazitätserweiterungen bei Projekten im Versorgungsmaßstab vorantreiben.
- Digitale Steuerungs- und Überwachungssysteme werden die betriebliche Zuverlässigkeit und Betriebszeit verbessern.
- Brennstoffflexible Turbinenkonstruktionen werden bei Stromerzeugern bevorzugt.
- Industrielle Nutzer werden weiterhin auf eigene Gasturbinenlösungen setzen.
- Netzbetreiber werden auf Gasturbinen angewiesen sein, um die Schwankungen der erneuerbaren Energien auszugleichen.
- Politische Unterstützung für Übergangsenergie wird die Marktnachfrage langfristig aufrechterhalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Gasturbinen weltweit und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Gasturbinenmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Gasturbinenmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Gasturbinenmarktes antreiben?
Wer sind die führenden Unternehmen im globalen Gasturbinenmarkt?
Welche Region hatte 2024 den größten Anteil am Markt für Gasturbinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gasturbinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gasturbinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 27,358.34 million → forecast year: USD 54,957.00 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gasturbinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gasturbinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gasturbinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gasturbinen Market Drivers
- 3.3 Markt für Gasturbinen Market Restraints & Challenges
- 3.4 Markt für Gasturbinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gasturbinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gasturbinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gasturbinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gasturbinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gasturbinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gasturbinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gasturbinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gasturbinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gasturbinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gasturbinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gasturbinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gasturbinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gasturbinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gasturbinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gasturbinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gasturbinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gasturbinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gasturbinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gasturbinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
