
Marktübersicht für Gasturbinenkompressoren:
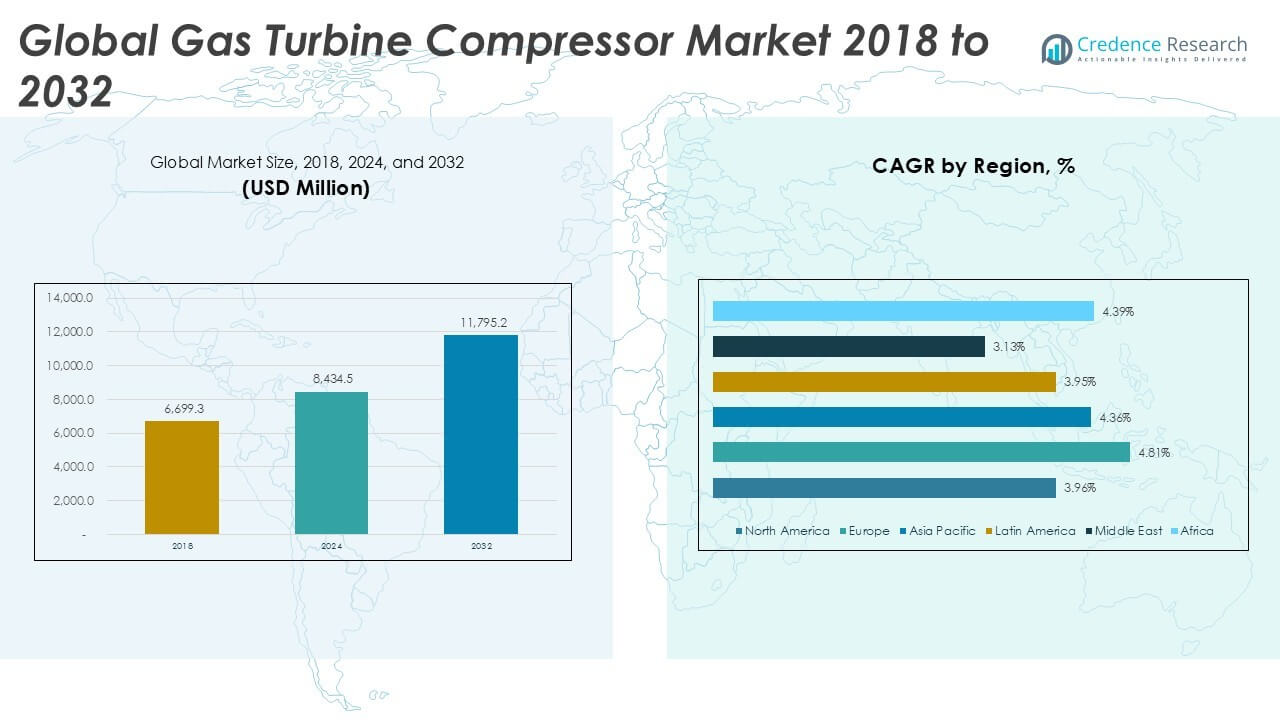
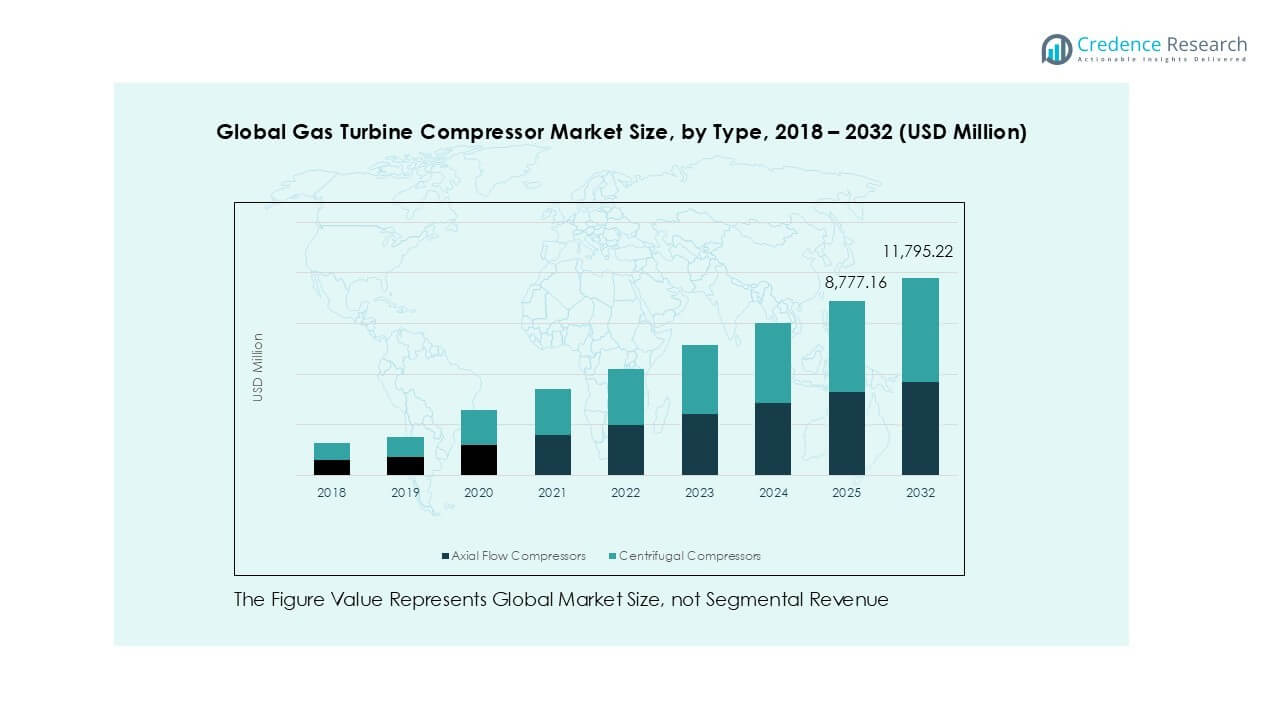
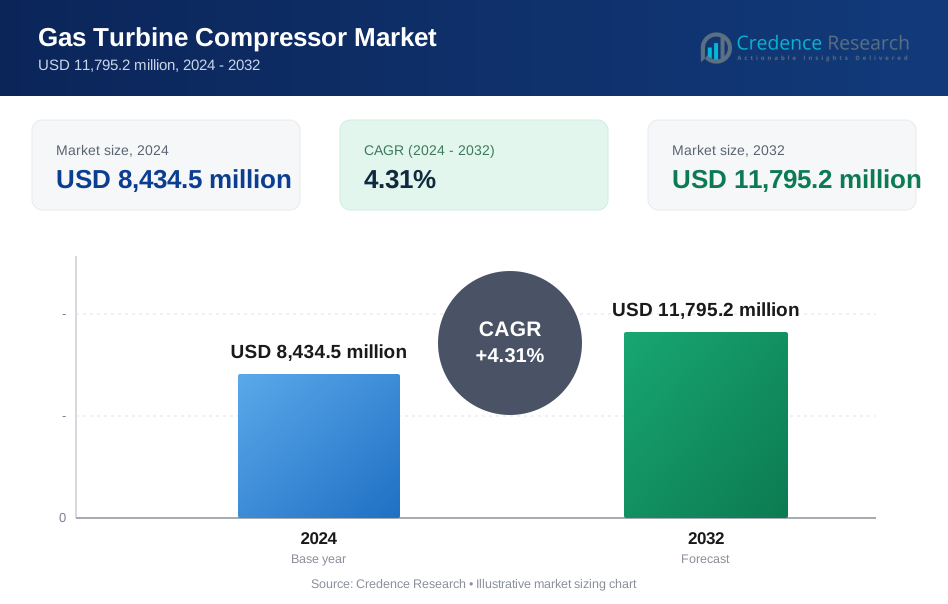
Die Größe des globalen Marktes für Gasturbinenkompressoren wurde 2018 mit 6.699,3 Millionen USD bewertet, erreichte 2024 8.434,5 Millionen USD und wird voraussichtlich bis 2032 11.795,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,31 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gasturbinenkompressoren 2024 | USD 8.434,5 Millionen |
| Markt für Gasturbinenkompressoren, CAGR | 4,31% |
| Marktgröße für Gasturbinenkompressoren 2032 | USD 11.795,2 Millionen |
Der globale Markt für Gasturbinenkompressoren wird von Schlüsselakteuren wie General Electric, Mitsubishi Heavy Industries, Siemens Energy, Rolls-Royce Holdings und MAN Energy Solutions angeführt. Diese Unternehmen dominieren durch fortschrittliche Produktportfolios, globale Servicenetzwerke und kontinuierliche Innovationen in Effizienz und Emissionskontrolle. General Electric und Siemens Energy halten signifikante Marktanteile aufgrund ihrer Präsenz in den Bereichen Energie, Öl & Gas und Industrie. Der asiatisch-pazifische Raum erweist sich als führender regionaler Markt und macht 2024 34,9 % des globalen Anteils aus, angetrieben durch steigende Energienachfrage, industrielles Wachstum und den Ausbau der Gasinfrastruktur in China und Indien. Europa folgt mit 27,8 %, unterstützt durch Initiativen zur Energiewende und Infrastrukturverbesserungen. Strategische Partnerschaften, der Fokus auf wasserstoffbereite Turbinen und digitale Leistungsoptimierungstools bleiben wichtige Unterscheidungsmerkmale unter den Top-Wettbewerbern, während aufstrebende Märkte weiterhin neue Wachstumschancen für modulare und mittelgroße Systeme bieten.
Einblicke in den Markt für Gasturbinenkompressoren
- Der globale Markt für Gasturbinenkompressoren wurde 2024 mit 8.434,5 Millionen USD bewertet und soll bis 2032 11.795,2 Millionen USD erreichen, mit einer CAGR von 4,31 %.
- Die Nachfrage wird durch steigende Energiebedarfe, Industrialisierung und die Bevorzugung von gasbefeuerten Kraftwerken gegenüber Kohle aufgrund niedrigerer Emissionen und besserer Effizienz angetrieben.
- Zu den wichtigsten Trends gehören die Einführung von wasserstoffbereiten Turbinen, digitalen Überwachungssystemen und modularen Kompressordesigns für flexible Einsätze in verschiedenen Industrien.
- Große Akteure wie General Electric, Mitsubishi Heavy Industries und Siemens Energy führen mit starker F&E und globalen Servicenetzwerken, während Nischenunternehmen mittlere Segmente anvisieren.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 34,9 % im Jahr 2024, gefolgt von Europa mit 27,8 % und Nordamerika mit 23,6 %. Die Stromerzeugung hält den größten Anwendungsanteil, während Axialflusskompressoren aufgrund ihrer Leistung in Hochleistungssystemen nach Typ dominieren.
Analyse der Marktsegmentierung für Gasturbinenkompressoren:
Nach Typ:
Axialkompressoren dominieren den globalen Markt für Gasturbinenkompressoren nach Typ und machen im Jahr 2024 über 60 % des Umsatzanteils aus. Ihre hohe Effizienz bei der Handhabung großer Luftmengen bei konstantem Druck macht sie ideal für schwere Industrie- und Energieanwendungen. Diese Kompressoren bieten überlegene aerodynamische Leistung, kompakte Größe und niedrigere Betriebskosten für Umgebungen mit hohem Durchfluss. Zentrifugalkompressoren werden zwar in kleineren oder mittelgroßen Systemen eingesetzt, bedienen jedoch Nischenanwendungen wie Hilfsantriebe in der Luftfahrt und kompakte Gasturbinen. Axiale Einheiten führen jedoch weiterhin aufgrund ihrer Eignung für Hochkapazitäts- und hocheffiziente Turbinensysteme.
- Zum Beispiel verwenden die Gasturbinen der GE LM2500-Serie einen 17-stufigen Axialkompressor, um in der LM2500+G4-Konfiguration mit verbesserter Zuverlässigkeit und Durchflussleistung bis zu 47.370 shp zu liefern.
Nach Kapazität:
Gasturbinenkompressoren mit großer Kapazität (über 20 MW) führen den Markt an und tragen im Jahr 2024 mehr als 50 % des Segmentumsatzes bei. Ihre Dominanz resultiert aus der zunehmenden Verbreitung in Kraftwerken im Versorgungsmaßstab und großen Öl- und Gasinfrastrukturen, die hohe Leistung und anhaltende Leistung erfordern. Diese Einheiten bieten höhere thermische Effizienz und längere Betriebslebenszyklen, was sie kosteneffektiv für groß angelegte kontinuierliche Operationen macht. Mittlere (5–20 MW) und kleine (1–5 MW) Kapazitätsturbinen unterstützen dezentrale Energie, Marine- und Industrieanwendungen. Der Trend zu dezentraler Energie und Mikronetzen unterstützt ein moderates Wachstum in den kleinen und mittleren Segmenten.
- Zum Beispiel hat die aeroderivative LM2500-Familie von GE, die in typischen Konfigurationen etwa 37 MW produziert, weltweit über 120 Millionen Betriebsstunden angesammelt und zeigt damit ihre Haltbarkeit in Hochkapazitätsanwendungen.
Nach Anwendung:
Die Stromerzeugung bleibt das dominierende Anwendungssegment und hält im Jahr 2024 über 40 % Marktanteil. Die steigende weltweite Nachfrage nach saubereren und effizienteren Energiequellen treibt die Einführung von Gasturbinenkompressoren in kombinierten Kreislauf- und Spitzenkraftwerken an. Gasturbinen bieten schnelles Hochfahren, reduzierte Emissionen und zuverlässige Leistung, was sie ideal für die Netzstabilisierung und die Integration erneuerbarer Energien macht. Der Öl- und Gassektor folgt, angetrieben durch den Einsatz von Kompressoren in LNG-Verarbeitung, Gasinjektion und Raffineriebetrieb. Auch die Luftfahrt-, Marine- und Industriesektoren nutzen Gasturbinenkompressoren für Antrieb und Prozesseffizienz, obwohl sie kleinere Anteile ausmachen.
Wichtige Wachstumstreiber des Marktes für Gasturbinenkompressoren
Steigende Nachfrage nach zuverlässiger und flexibler Stromerzeugung
Der zunehmende globale Bedarf an flexibler und abrufbarer Energie ist ein wichtiger Treiber für die Einführung von Gasturbinenkompressoren. Mit steigendem Energieverbrauch und intermittierender Integration erneuerbarer Energien wenden sich Versorgungsunternehmen Gasturbinen zu, um schnelle Hochlaufkapazitäten und Netzstabilität zu gewährleisten. Gasturbinenkompressoren sind entscheidend, um hohe thermische Effizienz und zuverlässigen Betrieb bei schwankenden Lasten aufrechtzuerhalten. Die rasche Urbanisierung und industrielle Expansion in aufstrebenden Volkswirtschaften steigern die Nachfrage nach gasbasierter Energieinfrastruktur weiter. Kombikraftwerke, die auf effiziente Kompressoren angewiesen sind, werden aufgrund ihrer niedrigen Emissionen und besseren Wärmenutzung bevorzugt. Länder, die mit Energiewende-Mandaten konfrontiert sind, investieren in moderne Gasturbinensysteme als Übergangslösungen, was Kompressor-Upgrades und Neuinstallationen vorantreibt.
- Zum Beispiel liefert die SGT‑800 Gasturbine von Siemens Energy einen stabilen Output mit integrierten mehrstufigen Kompressoren, die ideal für flexible Stromerzeugungssysteme sind.
Erweiterung der Investitionen in Öl- & Gasinfrastruktur
Laufende Explorations- und Produktionsaktivitäten in Nordamerika, dem Nahen Osten und Asien stärken die Nachfrage nach Gasturbinenkompressoren in der Öl- & Gasindustrie. Diese Kompressoren sind entscheidend für die Gasrückführung, den Pipeline-Transport, die LNG-Verarbeitung und den Raffineriebetrieb. Mit zunehmenden Offshore-Entwicklungen und steigendem Erdgas-Handel investieren Energieunternehmen in Hochleistungsturbinen-Systeme mit robusten Kompressionseinheiten. Neue Raffinerie- und petrochemische Kapazitätserweiterungen in Asien-Pazifik und dem Nahen Osten erweitern den Einsatz von Kompressoren. Zudem wird in Nordamerika und Europa alternde Infrastruktur mit energieeffizienten Turbinen aufgerüstet, was Nachrüstungen von Kompressoren vorantreibt. Der Fokus der Industrie auf Betriebseffizienz, Emissionskontrolle und Prozesszuverlässigkeit sichert die langfristige Nachfrage.
- Zum Beispiel erhielt Baker Hughes einen Auftrag zur Lieferung von 17 Pipeline-Zentrifugalkompressoren für die Erweiterung des Aramco-Gasnetzes in Saudi-Arabien, was die Gasverteilungsinfrastruktur verbessert.
Steigender Fokus auf industrielle Effizienz und Prozessoptimierung
Industrielle Nutzer in Sektoren wie Chemie, Zement, Stahl und Papier setzen Gasturbinenkompressoren für Prozesswärme, mechanische Antriebsanwendungen und die Vor-Ort-Stromerzeugung ein. Kompressoren ermöglichen stabile Druck- und Durchflussregelung, optimieren die Turbineneffizienz und reduzieren den Brennstoffverbrauch. Da die Energiepreise steigen und der regulatorische Druck zunimmt, priorisieren Industrien Geräte, die Betriebskosten und CO2-Emissionen senken. Das kompakte Design, das hohe Leistungsgewicht und der geringere Wartungsaufwand von Turbinenkompressoren machen sie geeignet für kontinuierliche und anspruchsvolle Einsätze. Darüber hinaus verbessern Digitalisierung und Echtzeit-Überwachungslösungen die Kompressorleistung, ermöglichen vorausschauende Wartung und verlängern die Betriebsdauer, was die industrielle Akzeptanz weiter fördert.
Wichtige Trends & Chancen im Markt für Gasturbinenkompressoren
Übergang zu wasserstoffkompatiblen Gasturbinenkompressoren
Der Druck zur Dekarbonisierung führt zu einem wachsenden Interesse an wasserstoffkompatiblen Turbinensystemen. Hersteller von Gasturbinenkompressoren entwerfen nun Geräte, die Wasserstoffmischungen oder reinen Wasserstoff handhaben können, um Investitionen zukunftssicher zu machen. Dieser Übergang eröffnet neue Möglichkeiten für Geräte-Nachrüstungen und Greenfield-Installationen sowohl im Bereich der Stromerzeugung als auch in der Industrie. Länder in Europa, Japan und Südkorea testen Wasserstoff-Gasturbinen, was die Nachfrage nach fortschrittlichen Kompressionstechnologien schafft. OEMs wie Siemens Energy und Mitsubishi Power testen bereits Turbinen, die zu 100 % wasserstofffähig sind, und unterstreichen einen bedeutenden Wandel in der Produktentwicklung. Dieser Trend unterstützt sowohl die Emissionsreduktionsziele als auch die langfristige Marktrelevanz von Gasturbinen in einer kohlenstoffarmen Wirtschaft.
- Zum Beispiel hat Mitsubishi Power eine Demonstration abgeschlossen, bei der bis zu 50 % Wasserstoff in einer M501GAC-Gasturbine bei Georgia Power’s Plant McDonough‑Atkinson gemischt wurde, um sauberere Brennstoffe zu fördern
Wachsende Akzeptanz von modularen und mobilen Turbinenkompressoreinheiten
Der Trend zu dezentraler Energie und flexiblen industriellen Abläufen steigert die Nachfrage nach modularen Gasturbinenkompressoren. Diese Systeme sind kompakt, werkseitig montiert und leichter zu transportieren, was die Installationszeit und -kosten reduziert. Mobile Turbinenkompressoren gewinnen in Ölfeldern, im Bergbau und bei Notstromanwendungen an Bedeutung, insbesondere in abgelegenen oder unwegsamen Gebieten. Da Benutzer Plug-and-Play-Lösungen und Skalierbarkeit priorisieren, entwickeln Hersteller tragbare Einheiten mit digitalen Steuerungsfunktionen und schneller Startfähigkeit. Modulare Designs unterstützen auch schnelleren Service, geringere Ausfallzeiten und einfachere Upgrades. Diese wachsende Präferenz ermöglicht schnellere Projektabwicklungen und eröffnet neue Anwendungsbereiche für OEMs und Dienstleister.
Herausforderungen im Markt für Gasturbinenkompressoren
Hohe anfängliche Investitionskosten und lange Amortisationszeit
Eine der Hauptherausforderungen im Markt für Gasturbinenkompressoren sind die hohen Anschaffungs- und Installationskosten. Systeme mit großer Kapazität erfordern erhebliche Kapitalausgaben, einschließlich Turbine, Kompressor, Steuerungssysteme und Zusatzkomponenten. Für viele Endnutzer, insbesondere in Entwicklungsländern oder kleineren Industrieunternehmen, kann die verlängerte Amortisationszeit (ROI) die Einführung abschrecken. Diese Herausforderung wird durch die Verfügbarkeit kostengünstiger Alternativen wie Dieselmotoren oder elektrische Kompressoren in einigen Anwendungsfällen verstärkt. Darüber hinaus verlangsamen Finanzierungsbeschränkungen für Projekte, politische Unsicherheiten und lange Genehmigungszyklen die Beschaffungsentscheidungen. Die Senkung der Gesamtkosten über den Lebenszyklus durch Effizienzsteigerungen und Leistungskontrakte wird zunehmend wichtig, um dieses Hindernis zu überwinden.
Strenge Emissionsvorschriften und Übergang zu erneuerbaren Energien
Strengere Umweltvorschriften und der steigende Druck zur Reduzierung von Treibhausgasemissionen stellen eine Herausforderung für den Markt für Gasturbinenkompressoren dar. Während Gasturbinen sauberer als Kohle sind, stoßen sie dennoch Kohlendioxid und Stickoxide aus, was in Regionen wie Europa und Nordamerika zu regulatorischer Überprüfung führt. Darüber hinaus reduziert das schnelle Wachstum von Solar-, Wind- und Batteriespeichertechnologien die Abhängigkeit von thermischer Stromerzeugung. Dieser Trend verlagert Investitionen in einigen reifen Märkten weg von Gasturbinen, insbesondere dort, wo die Politik emissionsfreie Lösungen bevorzugt. Hersteller müssen daher Innovationen in emissionsarmen Designs, der Integration von Kohlendioxidabscheidung und der Kompatibilität mit erneuerbarem Gas entwickeln, um wettbewerbsfähig und regelkonform zu bleiben.
Regionale Analyse des Marktes für Gasturbinenkompressoren
Nordamerika
Nordamerika hielt 2024 einen Anteil von 23,6% am globalen Markt für Gasturbinenkompressoren, mit einem Wert von 1.993,43 Millionen USD, gegenüber 1.615,20 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 2.712,90 Millionen USD erreichen und mit einer CAGR von 3,96% wachsen. Die Region profitiert von fortschrittlicher Energieinfrastruktur, Schiefergasexploration und Nachrüstungsbedarf in thermischen Kraftwerken. Die USA führen mit hohen Investitionen in Gasturbinen im kombinierten Zyklus und LNG-Infrastruktur. Regulatorische Unterstützung für sauberere Energie und industrielle Energieeffizienz treibt die regionale Einführung fortschrittlicher Turbinenkompressorsysteme weiter voran.
Europa
Europa machte 2024 27,8 % des globalen Marktes aus, mit einem Wert von 2.346,00 Millionen USD, gestiegen von 1.808,81 Millionen USD im Jahr 2018. Bis 2032 wird erwartet, dass der Markt 3.408,82 Millionen USD erreicht und die höchste regionale CAGR von 4,81 % verzeichnet. Das Wachstum der Region wird durch Energieübergangsziele, die Einführung von wasserstoffbereiten Turbinen und starke Investitionen in Kraft-Wärme-Kopplungsanlagen (KWK) angetrieben. Länder wie Deutschland, das Vereinigte Königreich und Frankreich modernisieren alternde Infrastrukturen mit hocheffizienten Turbinenkompressoren, um die Emissionsvorschriften zu unterstützen. Der Vorstoß zur Dekarbonisierung steigert die Nachfrage nach innovativen gasbasierten Lösungen.
Asien-Pazifik
Asien-Pazifik führte den globalen Markt für Gasturbinenkompressoren im Jahr 2024 mit einem Anteil von 34,9 % an, bewertet mit 2.941,47 Millionen USD, gestiegen von 2.330,01 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 4.128,33 Millionen USD erreichen und mit einer CAGR von 4,36 % wachsen. Starkes industrielles Wachstum, Urbanisierung und groß angelegte Energieprojekte in China, Indien und Südostasien treiben die Nachfrage an. Regierungsinitiativen zur Reduzierung der Kohleabhängigkeit und zur Erweiterung der gasbefeuerten Stromerzeugung unterstützen ebenfalls das regionale Wachstum. Darüber hinaus erweitern steigende Investitionen in die Öl- und Gasverarbeitung sowie die dezentrale Stromerzeugung die Möglichkeiten für Hochleistungskompressoren.
Lateinamerika
Lateinamerika repräsentierte 2024 7,3 % des globalen Marktes und erreichte 615,72 Millionen USD, gestiegen von 499,10 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 auf 837,46 Millionen USD wachsen, mit einer CAGR von 3,95 %. Brasilien und Mexiko führen die regionale Einführung an, angetrieben durch industrielle Expansion und verstärkten Fokus auf erdgasbasierte Energie. Laufende Investitionen in die Raffinierung und die Midstream-Gasinfrastruktur tragen ebenfalls zur Nachfrage bei. Trotz wirtschaftlicher Herausforderungen fördern regionale Regierungen private Investitionen in die Energie, was die Einführung von Gasturbinen sowohl im Versorgungs- als auch im Industriesektor unterstützt.
Naher Osten
Der Nahe Osten machte 2024 4,5 % des globalen Marktes aus, bewertet mit 378,59 Millionen USD, gestiegen von 320,23 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 483,60 Millionen USD erreichen, mit einer langsameren CAGR von 3,13 %. Obwohl die Region über starke Gasreserven verfügt, liegt der Fokus weiterhin auf der Maximierung der Effizienz im Upstream-Bereich und der Erweiterung der Raffineriekapazitäten. Länder wie Saudi-Arabien und die VAE modernisieren die Strominfrastruktur, um die industrielle Diversifikation zu unterstützen. Allerdings dämpfen subventionierter Strom und alternative Brennstoffquellen die Expansion des Kompressormarktes im Vergleich zu anderen Regionen leicht.
Afrika
Afrika hielt 2024 einen Anteil von 1,9 % am globalen Markt, mit einem Wert von 159,29 Millionen USD, gestiegen von 125,95 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 224,11 Millionen USD erreichen und eine starke CAGR von 4,39 % verzeichnen. Wachsende Energiezugangsprogramme, netzunabhängige Gaskraftlösungen und die Industrialisierung in Nigeria, Ägypten und Südafrika treiben das Marktwachstum an. Infrastrukturlücken und Finanzierungsherausforderungen bleiben bestehen, aber zunehmende öffentlich-private Partnerschaften unterstützen die Expansion. Gasturbinenkompressoren werden in der lokalen Stromerzeugung und in Industrieprojekten eingesetzt, was Afrika zu einem aufstrebenden Markt mit langfristigem Wachstumspotenzial macht.
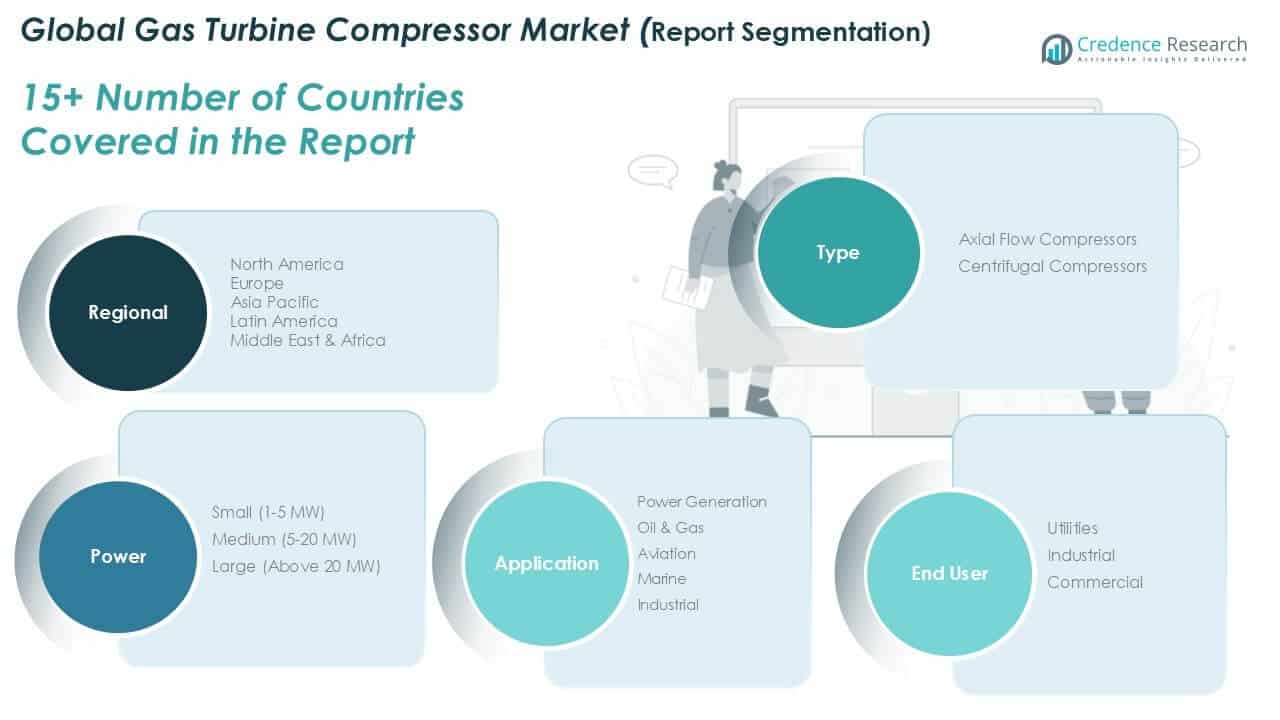
Marktsegmentierungen für Gasturbinenkompressoren:
Nach Typ:
- Axialkompressoren
- Zentrifugalkompressoren
Nach Kapazität:
- Klein (1–5 MW)
- Mittel (5–20 MW)
- Groß (Über 20 MW)
Nach Anwendung:
- Stromerzeugung
- Öl & Gas
- Luftfahrt
- Marine
- Industrie
Nach Endnutzer:
- Versorgungsunternehmen
- Industrie
- Gewerblich
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft des Marktes für Gasturbinenkompressoren
Der globale Markt für Gasturbinenkompressoren ist hochgradig wettbewerbsintensiv, wobei die Hauptakteure sich auf Innovation, Effizienzsteigerung und globale Expansion konzentrieren. Große Unternehmen wie General Electric, Mitsubishi Heavy Industries, Siemens Energy und Rolls-Royce dominieren die Landschaft durch umfangreiche Produktportfolios und starke F&E-Fähigkeiten. Diese Firmen investieren in wasserstoffbereite und emissionsarme Turbinentechnologien, um sich an Dekarbonisierungstrends anzupassen. Aufstrebende Akteure wie Capstone Turbine und Solar Turbines Incorporated gewinnen an Bedeutung in kleinen und modularen Systemen. Strategische Partnerschaften, langfristige Serviceverträge und digitale Leistungsüberwachung sind entscheidend für die wettbewerbliche Differenzierung. Darüber hinaus stärken Unternehmen ihre Aftermarket-Services und bieten leistungsbasierte Verträge an, um die Kundenbindung und Einnahmequellen zu verbessern. Die Präsenz regionaler Hersteller und OEM-Kooperationen in Asien und dem Nahen Osten erhöht die Marktintensität weiter. Insgesamt belohnt der Markt technologische Fortschritte, Kosteneffizienz und Zuverlässigkeit, wobei die Akteure in den Bereichen Innovation, Servicequalität und Lebenszykluswert konkurrieren.
Analyse der Hauptakteure
- General Electric
- Mitsubishi Heavy Industries Ltd.
- Ansaldo Energia
- MAN Energy Solutions
- Solar Turbines Incorporated
- Kawasaki Heavy Industries Ltd.
- Rolls-Royce Holdings plc
- Capstone Turbine Corporation
- Doosan Heavy Industries & Construction Co., Ltd.
- Alstom SA
- Weitere Hauptakteure
Jüngste Entwicklungen
- Im März 2023 wird die neueste hocheffiziente Gasturbine von GE weniger Erdgas verbrauchen, die im 435-Megawatt-Kraftwerk Tallawarra in Sydney, Australien, implementiert wird.
- Im Januar 2023 nimmt Mitsubishi Power eine Bestellung für die H-25-Gasturbine für das petrochemische Projekt Chang Chun in Taiwan an; zusätzlich die Umstellung des Kraft-Wärme-Kopplungssystems im Miaoli-Werk in Miaoli City auf ein hocheffizientes gasbefeuertes System zur Reduzierung der CO2-Emissionen.
- Im Januar 2022 beschleunigt GE Digitals Autonomous Tuning den Energiewandel mit maschinellem Lernen und künstlicher Intelligenz, was schädliche Emissionen und den Kraftstoffverbrauch für Gasturbinen reduzieren wird. Zusätzlich werden die Maschinenkosten und die betriebliche Flexibilität gesenkt.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Typ, Kapazität, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Gasturbinenkompressoren wird mit dem zunehmenden Fokus auf flexible und saubere Energieerzeugung steigen.
- Wasserstoffkompatible Turbinensysteme werden an Bedeutung gewinnen, da Länder in kohlenstoffarme Technologien investieren.
- Industrielle Sektoren werden Kompressoren für Effizienz, Zuverlässigkeit und kostengünstige vor Ort Energie-Lösungen einsetzen.
- Digitale Steuerung und vorausschauende Wartung werden die Systemleistung verbessern und Betriebsstillstände reduzieren.
- Modulare und mobile Turbinenkompressoren werden dezentrale Energie und industrielle Anwendungen in abgelegenen Gebieten unterstützen.
- Die Energieerzeugung wird die dominierende Anwendung bleiben, insbesondere in schnell wachsenden Volkswirtschaften.
- Nachrüst- und Modernisierungsaktivitäten werden in reifen Märkten zunehmen, um Emissionsnormen und Leistungsstandards zu erfüllen.
- Asien-Pazifik wird seine Führungsposition aufgrund der starken Energienachfrage und industriellen Investitionen beibehalten.
- Europa wird seinen Anteil durch grüne Energieinitiativen und den Ausbau von Wasserstoffprojekten erweitern.
- Der Wettbewerb wird sich weiterhin auf Innovation, Kraftstoffflexibilität, Lebenszyklusdienste und regionale Expansion konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Gasturbinenkompressor, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Gasturbinenkompressormarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des globalen Gasturbinenschaufelkompressormarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Gasturbinenkompressoren antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Gasturbinenkompressoren?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Gasturbinenkompressoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gasturbinenkompressoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gasturbinenkompressoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,434.5 million → 2032: USD 11,795.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gasturbinenkompressoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gasturbinenkompressoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gasturbinenkompressoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gasturbinenkompressoren Market Drivers
- 3.3 Markt für Gasturbinenkompressoren Market Restraints & Challenges
- 3.4 Markt für Gasturbinenkompressoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gasturbinenkompressoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gasturbinenkompressoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gasturbinenkompressoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gasturbinenkompressoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gasturbinenkompressoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gasturbinenkompressoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gasturbinenkompressoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gasturbinenkompressoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gasturbinenkompressoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gasturbinenkompressoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gasturbinenkompressoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gasturbinenkompressoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gasturbinenkompressoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gasturbinenkompressoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gasturbinenkompressoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gasturbinenkompressoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gasturbinenkompressoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gasturbinenkompressoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gasturbinenkompressoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
