
Marktübersicht
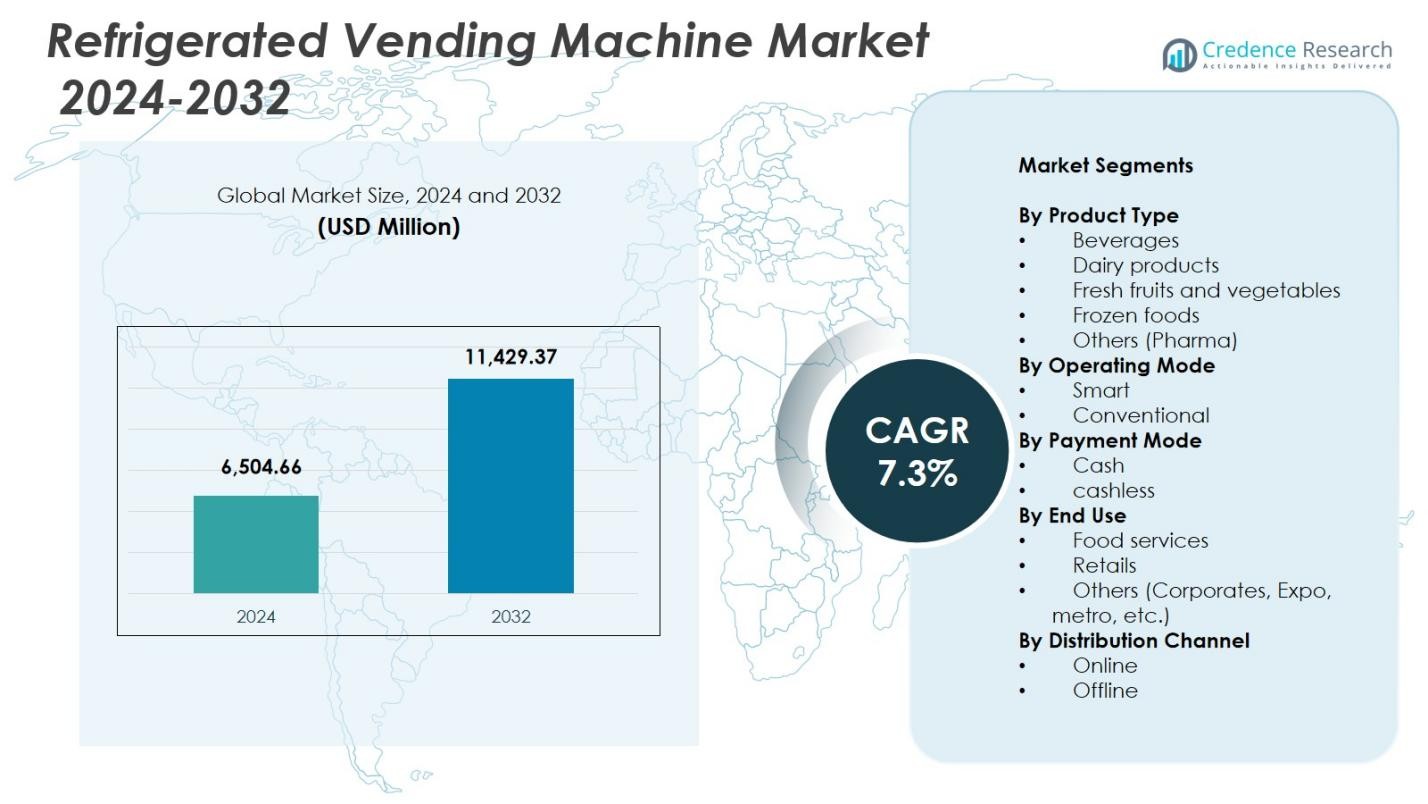
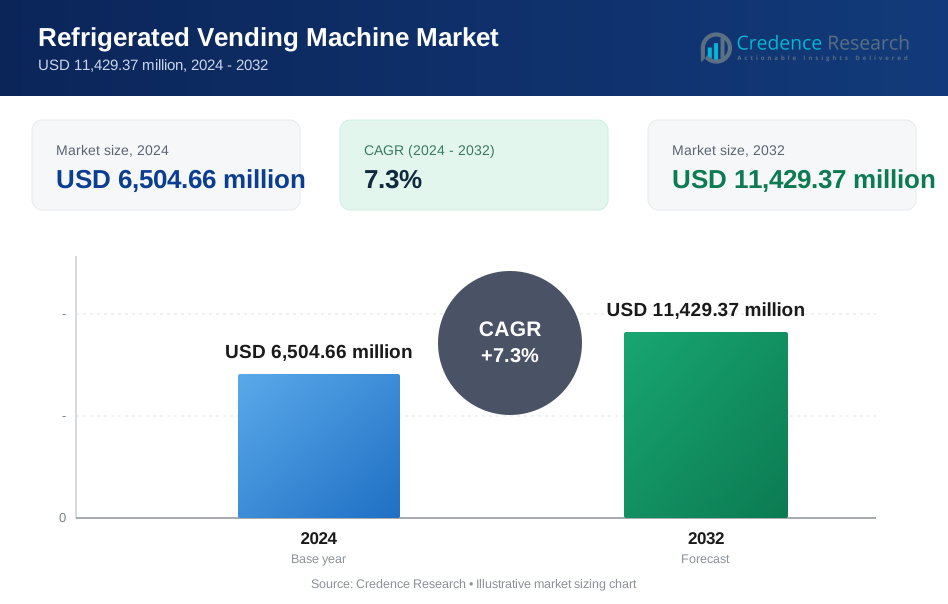
Der Markt für gekühlte Verkaufsautomaten wurde 2024 auf 6.504,66 Millionen USD geschätzt und soll bis 2032 11.429,37 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für gekühlte Verkaufsautomaten 2024 | USD 6.504,66 Millionen |
| Markt für gekühlte Verkaufsautomaten, CAGR | 7,3% |
| Marktgröße für gekühlte Verkaufsautomaten 2032 | USD 11.429,37 Millionen |
Der Markt für gekühlte Verkaufsautomaten wird durch die Präsenz führender Hersteller wie Rockwell Industries, Crane Merchandising, Azkoyen, Fuji Electric, FAS International, Bharat Refrigerations, Rheavendors, Dover, Heatcraft Worldwide Refrigeration und Bianchi Vending geprägt, die jeweils durch technologische Innovationen und diversifizierte Produktportfolios beitragen. Diese Akteure konzentrieren sich auf fortschrittliche Kühlsysteme, intelligente Konnektivitätsfunktionen und die Integration bargeldloser Zahlungssysteme, um die steigende Nachfrage nach frischen und temperaturempfindlichen Konsumgütern in kommerziellen Umgebungen zu erfüllen. Regional führte Nordamerika den Markt mit einem Anteil von 34,6 % im Jahr 2024 an, unterstützt durch eine starke digitale Infrastruktur, die frühe Einführung intelligenter Verkaufssysteme und die weit verbreitete Platzierung an stark frequentierten Standorten. Europa und der asiatisch-pazifische Raum folgten als wichtige Wachstumszentren, angetrieben durch regulatorische Compliance, städtische Expansion und zunehmende Einzelhandelsautomatisierung.
Markteinblicke
- Der Markt für gekühlte Verkaufsautomaten erreichte 2024 6.504,66 Millionen USD und soll bis 2032 mit einer CAGR von 7,3 % wachsen.
- Starke Markttreiber sind die steigende Nachfrage nach frischen, gekühlten und verzehrfertigen Produkten sowie die schnelle Einführung von IoT-fähigen intelligenten Verkaufstechnologien in kommerziellen Räumen.
- Wichtige Trends heben die zunehmende Nutzung bargeldloser Zahlungssysteme, Mikro-Markt-Installationen und die verstärkte Bereitstellung von Kühlgeräten für Milchprodukte, Getränke, Tiefkühlkost und Pharma hervor, wobei Getränke 2024 einen Anteil von 8 % halten.
- Große Akteure wie Rockwell Industries, Crane Merchandising, Azkoyen, Fuji Electric und andere konzentrieren sich auf fortschrittliche Kühltechnologien, KI-basierte Überwachung und modulare Maschinenformate, um ihre Marktposition zu stärken.
- Regional führte Nordamerika mit 6 %, gefolgt von Europa mit 28,3 % und dem asiatisch-pazifischen Raum mit 26,1 %, während Lateinamerika und der Nahe Osten & Afrika eine aufkommende Nachfrage verzeichneten, die durch Einzelhandelsmodernisierung und die Ausweitung digitaler Zahlungen angetrieben wurde.
 Marktanalyse der Segmentierung:
Nach Produkttyp:
Das Getränkesegment dominierte den Markt für gekühlte Verkaufsautomaten mit einem Anteil von 41,8 % im Jahr 2024, angetrieben durch die steigende Nachfrage nach trinkfertigen Getränken, die zunehmende Platzierung von Verkaufsautomaten in Verkehrsknotenpunkten und die kontinuierliche Produktrotation, die eine hohe Verkaufsgeschwindigkeit gewährleistet. Betreiber priorisieren zunehmend den Getränkeverkauf aufgrund starker Margen, minimalem Verderbrisiko und flexibler SKU-Auswahl, die Softdrinks, Säfte, Energydrinks und funktionelle Getränke abdeckt. Währenddessen wachsen die Segmente Milchprodukte und frische Produkte stetig, da sich die Trends zur ernährungsbewussten Bequemlichkeit verstärken, während Tiefkühlkost und Pharmaartikel von verbesserten Kühltechnologien und optimierten temperaturgesteuerten Abgabesystemen profitieren.
- Zum Beispiel verkaufen die G-Drink HC-Maschinen von SandenVendo America Dosen, PET-Flaschen und glasflaschengekühlte Getränke mit R290-Kältemittel und ohne Fallauswurf für sanfte Handhabung über 6 Ebenen.
Nach Betriebsmodus:
Das intelligente Segment hielt 2024 den größten Anteil von 58,4 %, was die schnelle Einführung von IoT-fähigen Verkaufsautomaten widerspiegelt, die Fernüberwachung, dynamisches Bestandsmanagement, automatisierte Temperaturkontrolle und vorausschauende Wartung bieten. Betreiber bevorzugen zunehmend intelligente Systeme, um Betriebsunterbrechungen zu minimieren, die Produktfrische zu verbessern und den Energieverbrauch zu optimieren. Die zunehmende Integration von KI zur Nachfrageprognose und personalisierten Produktempfehlungen beschleunigt die Einführung weiter. Konventionelle Maschinen behalten in kostenempfindlichen Standorten ihre Relevanz, verlieren jedoch weiterhin Marktanteile, da Unternehmen datengesteuerte Automatisierung und ein verbessertes Verbrauchererlebnis priorisieren, was den Marktübergang zu intelligenten gekühlten Verkaufsautomatenlösungen verstärkt.
- Zum Beispiel setzt Farmer's Fridge IoT-fähige gekühlte Kioske ein, die Bestandsmengen und Temperatur in Echtzeit überwachen, um Lebensmittelsicherheit zu gewährleisten, während Algorithmen Kaufpräferenzen analysieren, um die Nachbestückung zu optimieren und Abfall zu reduzieren.
Nach Zahlungsmethode:
Das bargeldlose Segment führte den Markt mit einem Anteil von 62,7 % im Jahr 2024 an, unterstützt durch die steigende Verbraucherpräferenz für digitale Transaktionen, einschließlich NFC-Zahlungen, mobiler Geldbörsen, QR-basierter Systeme und Prepaid-Karten. Bargeldlose Verkaufsautomaten verbessern die Transaktionsgeschwindigkeit erheblich, reduzieren den mit der Bargeldabwicklung verbundenen Wartungsaufwand und erhöhen die Sicherheit gegen bargeldbezogene Verluste. Einzelhändler setzen zunehmend bargeldlose Systeme in stark frequentierten Bereichen ein, um den Durchsatz und den Benutzerkomfort zu verbessern. Bargeldzahlungssysteme sind in ländlichen und halb-urbanen Gebieten weiterhin präsent; jedoch stärkt der weit verbreitete Übergang zu kontaktlosen und digital-first Zahlungssystemen weiterhin die Dominanz bargeldloser gekühlter Verkaufsautomatenlösungen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach frischen und gesunden Konsumgütern für unterwegs
Die wachsende Verbraucherpräferenz für frische, gekühlte und nahrhafte Lebensmitteloptionen steigert die Nachfrage nach gekühlten Verkaufsautomaten erheblich. Die zunehmende Mobilität am Arbeitsplatz, der Ausbau öffentlicher Verkehrsnetze und der Trend zu bequemen Mahlzeiten- und Getränkeformaten fördern die Einführung in Unternehmensbüros, Flughäfen, Einkaufszentren und Bildungseinrichtungen. Die Fähigkeit, temperaturempfindliche Artikel wie Milchprodukte, frische Früchte und verzehrfertige Mahlzeiten auszugeben, erhöht den Wert für Betreiber und ermutigt Einzelhändler, ihr Angebot zu diversifizieren. Dieser verbrauchergetriebene Wandel unterstützt das anhaltende Marktwachstum und treibt eine höhere Dichte der Automatenplatzierung in städtischen Zentren voran.
Fortschritte in IoT-fähigen intelligenten Verkaufsautomaten-Technologien
Technologische Innovation spielt eine entscheidende Rolle bei der Beschleunigung des Marktwachstums, da IoT-Konnektivität, KI-gesteuerte Analysen und Echtzeitüberwachung die Maschinenleistung und Betriebseffizienz verbessern. Intelligente Verkaufsautomaten ermöglichen automatisierte Temperaturkontrolle, vorausschauende Wartung, kontaktlose Zahlungen und dynamisches Produktmanagement, wodurch Ausfallzeiten und Energieverbrauch reduziert werden. Diese Verbesserungen steigern die Rentabilität für Betreiber und verbessern das Kundenerlebnis durch nahtlose Transaktionen und personalisierte Angebote. Die Integration von cloudbasierten Plattformen ermöglicht zudem die Überwachung an mehreren Standorten, wodurch intelligente, gekühlte Verkaufsautomaten für großflächige Einsätze attraktiv werden.
- Zum Beispiel integriert Coca-Cola KI in seine intelligenten Verkaufsautomaten, um Echtzeit-Transaktionsmuster und Verkaufsdaten zu analysieren, was dynamische Produktempfehlungen und automatisierte Bestandsanpassungen basierend auf standortspezifischer Nachfrage ermöglicht.
Ausbau der bargeldlosen und kontaktlosen Zahlungsinfrastruktur
Die weit verbreitete Akzeptanz digitaler Zahlungssysteme treibt die Nutzung von gekühlten Verkaufsautomaten mit bargeldlosen Systemen stark voran. Mobile Wallets, NFC-fähige Karten und QR-basierte Zahlungen erhöhen den Komfort und minimieren die Transaktionszeit, was die Benutzerzufriedenheit direkt verbessert. Einzelhändler und Betreiber profitieren von reduzierten Bargeldhandhabungskosten, geringeren Diebstahlrisiken und verbesserter finanzieller Nachverfolgung. Da Regierungen und Finanzinstitute digitale Transaktionen fördern, beschleunigen Verkaufsautomatenbetreiber den Übergang zu bargeldlosen Modellen, unterstützen eine breitere Marktdurchdringung und ermöglichen den effizienten Betrieb der Automaten in stark frequentierten, digital orientierten Umgebungen.
- Zum Beispiel integriert Gantner seinen GV6 RFID/NFC-Leser in MDB-fähige gekühlte Snack- und Getränkeautomaten, sodass Benutzer Armbänder oder Karten für vorab geladene Guthabenkäufe von kalten Getränken antippen können, ohne Bargeld mitzuführen.
Wichtige Trends & Chancen
Wachstum von automatisierten Einzelhandels- und Mikromarkt-Ökosystemen
Automatisierte Einzelhandelsmodelle expandieren schnell und schaffen neue Möglichkeiten für gekühlte Verkaufsautomaten als Teil von Mikromärkten in Büros, Krankenhäusern, Logistikzentren und Wohnanlagen. Diese unbemannten Einzelhandelsformate stützen sich stark auf intelligente Verkaufsautomaten, um rund um die Uhr Zugang zu frischen Lebensmitteln, Getränken und spezialisierten Artikeln zu bieten. Verbesserte Merchandising-Flexibilität, reduzierte Arbeitsabhängigkeit und Kompatibilität mit bargeldlosen Plattformen stärken die Attraktivität. Da Unternehmen nach skalierbaren, wartungsarmen Einzelhandelslösungen suchen, erweisen sich gekühlte Verkaufsautomaten als zentrale Infrastruktur, die die Entwicklung des Selbstbedienungshandels unterstützt.
- Zum Beispiel hat REDYREF seinen Smart Food Fridge im Hartland City Club Bürogebäude in Austin eingesetzt und arbeitet mit Royal Blue Grocery zusammen, um frische Mahlzeiten, Snacks und Getränke für die Mitarbeiter bereitzustellen.
Zunehmende Akzeptanz im Gesundheitswesen, in der Pharmaindustrie und in Spezialanwendungen
Neue Anwendungen in der Pharmaindustrie und im Gesundheitswesen bieten neue Wachstumschancen für gekühlte Verkaufsautomaten, die zur Lagerung temperaturempfindlicher Produkte wie Diagnostik-Kits, Impfstoffe und rezeptfreier Medikamente entwickelt wurden. Krankenhäuser, Kliniken und Apotheken setzen zunehmend automatisierte Abgabesysteme ein, um die Produktzugänglichkeit zu verbessern und gleichzeitig strenge Temperaturvorgaben einzuhalten. Dieser Trend steht im Einklang mit der steigenden Nachfrage nach kontrollierter Abgabe, Rückverfolgbarkeit und Verfügbarkeit außerhalb der Geschäftszeiten. Hersteller, die fortschrittliche Kühltechnologien und compliance-orientierte Designs nutzen, sind gut positioniert, um von diesem wachsenden Nischenmarkt zu profitieren.
- Zum Beispiel verwenden die Automaten von IMT Vending in Apotheken Kompressorkühlung für die Lagerung von Impfstoffen und Insulin bei 2–8°C. Sie verfügen über redundante Sensoren, Alarme und kontinuierliche Protokollierung, um Temperaturschwankungen zu verhindern.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Wartungskosten
Trotz des starken Marktpotenzials stellt der hohe Kapitalaufwand für gekühlte Verkaufsautomaten eine erhebliche Hürde für kleine und mittlere Betreiber dar. Fortschrittliche Kühlsysteme, IoT-Module und intelligente Zahlungstechnologien erhöhen die Anfangskosten und steigern die langfristigen Wartungsanforderungen. Häufige Wartung, Energieverbrauch und Komponentenwechsel erhöhen zusätzlich die Betriebskosten. Diese finanziellen Hürden verlangsamen die Einführung in kostenempfindlichen Regionen und begrenzen die Dichte der Automatenaufstellung. Um diese Herausforderung zu überwinden, sind kostenoptimierte Designs, Leasingmodelle und verbesserte energieeffiziente Systeme erforderlich, die die Lebenszykluskosten senken.
Strenge Temperaturvorgaben und betriebliche Zuverlässigkeitsprobleme
Die Aufrechterhaltung einer konstanten Kühlleistung bleibt eine kritische Herausforderung, insbesondere bei Automaten, die verderbliche Lebensmittel ausgeben. Schwankungen in Temperatur, Luftfeuchtigkeit oder Kompressorleistung können zu Produktschäden, Nichteinhaltung von Vorschriften und Kundenzufriedenheit führen. Betriebsunterbrechungen durch Hardwareausfälle oder unzureichende Überwachung beeinträchtigen zusätzlich den Umsatz und die Markenverlässlichkeit. Da die regulatorischen Rahmenbedingungen für Lebensmittelsicherheit und Verbraucherschutz strenger werden, müssen Hersteller die Systemzuverlässigkeit durch Echtzeitüberwachung, verbesserte Isolierung und robuste Kühltechnologien verbessern, um eine gleichbleibende Produktqualität zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für gekühlte Verkaufsautomaten mit einem Anteil von 34,6 % im Jahr 2024, angetrieben durch die starke Einführung von intelligenten Einzelhandelstechnologien, weit verbreitete digitale Zahlungsinfrastrukturen und hohe Nachfrage nach verzehrfertigen gekühlten Produkten an Arbeitsplätzen, Bildungseinrichtungen und Verkehrsknotenpunkten. Die Region profitiert von der schnellen Expansion automatisierter Einzelhandelsformate und kontinuierlichen Upgrades in IoT-fähigen Verkaufsautomatenlösungen. Das wachsende gesundheitsbewusste Verbraucherverhalten steigert zusätzlich die Nachfrage nach Frischwarenautomaten. Die Präsenz etablierter Hersteller und starke Investitionen in fortschrittliche Kühltechnologien stärken weiterhin die Marktführerschaft der Region.
Europa
Europa hatte einen Anteil von 28,3 % im Jahr 2024, unterstützt durch strenge Lebensmittelsicherheitsvorschriften, die die Einführung fortschrittlicher gekühlter Verkaufsautomaten fördern, die in der Lage sind, eine konstante Temperaturkontrolle aufrechtzuerhalten. Die hohe Verbraucherpräferenz für gesunde, biologische und frisch gekühlte Produkte verbessert die Platzierung von Automaten in Bürogebäuden, Bahnhöfen und Gesundheitseinrichtungen. Der schnelle Übergang der Region zu bargeldlosen Ökosystemen stärkt die Nachfrage nach digitalfähigen Einheiten. Darüber hinaus beschleunigen nachhaltigkeitsorientierte Innovationen wie energieeffiziente Kompressoren und umweltfreundliche Kältemittel, die mit regulatorischen Prioritäten übereinstimmen, Upgrades und Neuinstallationen in wichtigen europäischen Märkten.
Asien-Pazifik
Asien-Pazifik erfasste einen Marktanteil von 26,1 % im Jahr 2024, angetrieben durch Urbanisierung, wachsende Einzelhandelsautomatisierung und steigende verfügbare Einkommen in wichtigen Volkswirtschaften wie China, Japan, Südkorea und Indien. Der Ausbau der kommerziellen Infrastruktur, einschließlich Einkaufszentren, Flughäfen und Technologieparks, schafft eine starke Nachfrage nach gekühlten Verkaufsautomaten, die frischen und bequemen Zugang zu Lebensmitteln bieten. Das schnell wachsende digitale Zahlungssystem der Region, zusammen mit staatlich geführten Smart-City-Initiativen, beschleunigt die Einführung von KI- und IoT-fähigen Maschinen. Die zunehmende Bereitstellung von Verkaufsautomaten für Milchprodukte, Getränke und frische Produkte stärkt Asien-Pazifik weiter als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hielt einen Gesamtmarktanteil von 6,4 % im Jahr 2024, unterstützt durch die Ausweitung der Einzelhandelsmodernisierung und das wachsende Interesse an automatisierten Komfortlösungen in städtischen Gebieten. Länder wie Brasilien, Mexiko und Chile verzeichnen eine steigende Nachfrage nach gekühlten Getränke- und Snackautomaten in Verkehrsterminals, Universitäten und Geschäftsgebäuden. Die verbesserte Akzeptanz digitaler Zahlungen und schrittweise Infrastrukturverbesserungen steigern die Betriebseffizienz. Allerdings verlangsamen Kostenempfindlichkeit und variable wirtschaftliche Bedingungen großflächige Implementierungen, obwohl das langfristige Potenzial stark bleibt, da Betreiber zunehmend intelligente und energieeffiziente gekühlte Verkaufsautomaten übernehmen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte einen Marktanteil von 4,6 % im Jahr 2024 aus, was die wachsende Akzeptanz von Verkaufsautomaten in der Hotellerie, an Flughäfen und in Gesundheitseinrichtungen widerspiegelt. Der zunehmende städtische Ausbau und die Erweiterung von Premium-Geschäftsräumen in den VAE, Saudi-Arabien und Südafrika unterstützen die Nachfrage nach gekühlten Verkaufsgeräten, die Getränke, Milchprodukte und Spezialprodukte liefern können. Die zunehmende Verbreitung bargeldloser Zahlungen und starkes Tourismuswachstum fördern weitere Installationen. Trotz Herausforderungen im Zusammenhang mit hohen Gerätekosten und Energieanforderungen zeigt die Region weiterhin ein stetiges Wachstum, angetrieben durch Modernisierungsinitiativen und die steigende Verbraucherpräferenz für bequeme gekühlte Produkte.
Marktsegmentierungen:
Nach Produkttyp
- Getränke
- Milchprodukte
- Frisches Obst und Gemüse
- Tiefkühlkost
- Andere (Pharma)
Nach Betriebsmodus
- Intelligent
- Konventionell
Nach Zahlungsmethode
- Bargeld
- Bargeldlos
Nach Endverbrauch
- Lebensmitteldienste
- Einzelhandel
- Andere (Unternehmen, Messen, U-Bahn, etc.)
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für gekühlte Verkaufsautomaten umfasst eine vielfältige Gruppe globaler und regionaler Akteure, darunter Rockwell Industries, Crane Merchandising, Azkoyen, Fuji Electric, FAS International, Bharat Refrigerations, Rheavendors, Dover, Heatcraft Worldwide Refrigeration und Bianchi Vending. Wettbewerbsanalysen zeigen, dass führende Hersteller stark auf technologische Differenzierung setzen und IoT-fähige Maschinen mit Echtzeitüberwachung, fortschrittlichen Kühlsystemen und integrierten bargeldlosen Zahlungslösungen anbieten. Unternehmen investieren zunehmend in energieeffiziente Kühltechnologien und KI-gesteuertes Bestandsmanagement, um die Betriebsleistung zu verbessern und die Lebenszykluskosten zu senken. Strategische Partnerschaften mit Einzelhandelsketten, Unternehmensstandorten, Krankenhäusern und Verkehrsknotenpunkten unterstützen die Marktexpansion und verbessern die Bereitstellungsdichte. Die Produktdiversifizierung in frische Lebensmittel, Tiefkühlprodukte und pharmazeutische Ausgabe stärkt die Wettbewerbsposition. Darüber hinaus legen die Akteure Wert auf modulare Designs, verbesserte Temperaturkontrolle und Ferndiagnosen, um die Zuverlässigkeit und Benutzererfahrung zu verbessern. Gemeinsam ermöglichen diese Strategien den Anbietern, die steigende Nachfrage nach intelligenten, sicheren und bequemen gekühlten Verkaufsautomatenlösungen auf globalen Märkten zu erfüllen.
Schlüsselspieler-Analyse
- Rockwell Industries
- Crane Merchandising
- Azkoyen
- Fuji Electric
- FAS International
- Bharat Refrigerations
- Rheavendors
- Dover
- Heatcraft Worldwide Refrigeration
- Bianchi Vending
Neueste Entwicklungen
- Im März 2025 stellte Wendor auf der AAHAR 2025 Messe in Neu-Delhi eine neue Reihe von intelligenten Verkaufsautomaten und intelligenten Schließfächern vor.
- Im Januar 2025 erwarb Elanpro einen 41%igen Anteil an Wendor und stärkte damit seine Präsenz in KI- und IoT-gesteuerten gekühlten Verkaufsautomatenlösungen.
- Im Februar 2025 setzte RedyRef Interactive einen RFID-fähigen „Smart Food Fridge“ gekühlten Verkaufsautomaten in einem kommerziellen Club in Hartland City ein, der vorverpackte Mahlzeiten, Snacks und Getränke mit einem kontaktlosen „Tap, Take, Go“-Zahlungs- und Inventarverfolgungssystem anbietet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Betriebsmodus, Zahlungsmodus, Endnutzung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erfahren, da die Nachfrage nach frischen, gekühlten und verzehrfertigen Produkten in städtischen Gebieten steigt.
- Die Einführung von IoT-fähigen und KI-gesteuerten Verkaufsautomaten wird beschleunigt, was die Betriebseffizienz und Produktqualität verbessert.
- Bargeldlose und kontaktlose Zahlungsintegration wird zu einem Standardmerkmal bei den meisten neu installierten gekühlten Verkaufsgeräten.
- Energieeffiziente Kühltechnologien werden an Bedeutung gewinnen, da Betreiber nach niedrigeren Betriebskosten und Nachhaltigkeitskonformität streben.
- Anwendungen im Gesundheitswesen und in der pharmazeutischen Ausgabe werden expandieren und neue Einnahmequellen für Hersteller schaffen.
- Mikromärkte und automatisierte Einzelhandelsökosysteme werden den verstärkten Einsatz fortschrittlicher gekühlter Verkaufsautomaten vorantreiben.
- Maschinenzuverlässigkeit, Fernüberwachung und prädiktive Wartung werden als entscheidende Wettbewerbsvorteile hervortreten.
- Anpassbare Maschinenformate und modulare Designs werden breitere Anwendungsfälle in kommerziellen Umgebungen unterstützen.
- Schwellenländer werden eine bedeutende Rolle bei der Marktexpansion spielen, da die Einzelhandelsautomatisierung beschleunigt wird.
- Partnerschaften zwischen Verkaufsautomatenbetreibern und Lebensmittelmarken werden die Produktvielfalt stärken und das Verbrauchererlebnis verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kühlautomaten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kühlautomaten zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für gekühlte Verkaufsautomaten hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kühlautomaten antreiben?
Wer sind die führenden Unternehmen im Markt für gekühlte Verkaufsautomaten?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für Kühlautomaten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für gekühlte Verkaufsautomaten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für gekühlte Verkaufsautomaten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,504.66 million → 2032: USD 11,429.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für gekühlte Verkaufsautomaten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für gekühlte Verkaufsautomaten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für gekühlte Verkaufsautomaten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für gekühlte Verkaufsautomaten Market Drivers
- 3.3 Markt für gekühlte Verkaufsautomaten Market Restraints & Challenges
- 3.4 Markt für gekühlte Verkaufsautomaten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für gekühlte Verkaufsautomaten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für gekühlte Verkaufsautomaten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für gekühlte Verkaufsautomaten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für gekühlte Verkaufsautomaten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für gekühlte Verkaufsautomaten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für gekühlte Verkaufsautomaten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für gekühlte Verkaufsautomaten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für gekühlte Verkaufsautomaten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für gekühlte Verkaufsautomaten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für gekühlte Verkaufsautomaten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für gekühlte Verkaufsautomaten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für gekühlte Verkaufsautomaten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für gekühlte Verkaufsautomaten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für gekühlte Verkaufsautomaten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für gekühlte Verkaufsautomaten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für gekühlte Verkaufsautomaten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für gekühlte Verkaufsautomaten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für gekühlte Verkaufsautomaten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für gekühlte Verkaufsautomaten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
