
Marktübersicht:
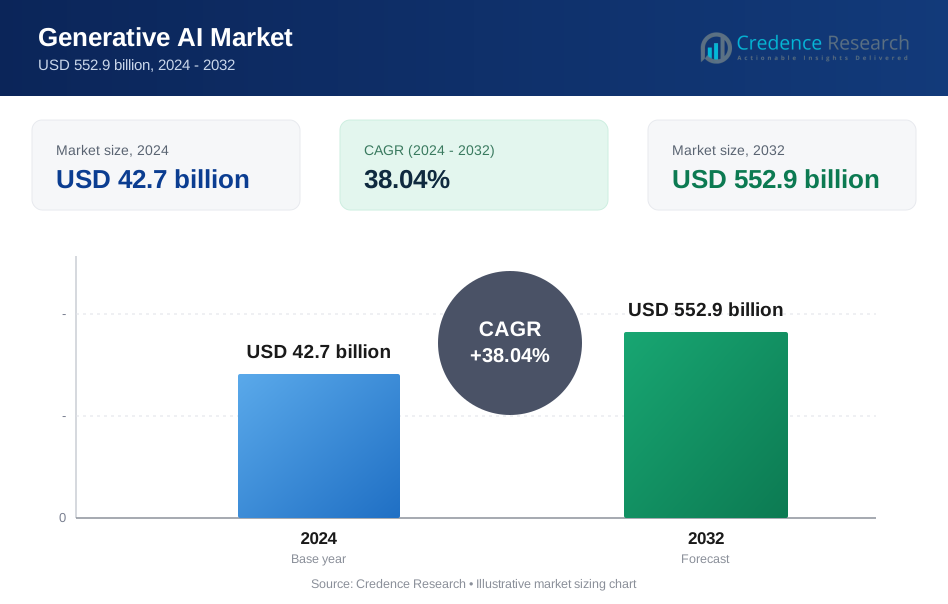
Die globale Marktgröße für Generative KI (Gen KI) wurde 2018 auf 4,5 Milliarden USD geschätzt und soll bis 2024 auf 42,7 Milliarden USD anwachsen. Bis 2032 wird ein Anstieg auf 552,9 Milliarden USD erwartet, mit einer jährlichen Wachstumsrate (CAGR) von 38,04 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Generative KI (Gen KI) 2024 | 42,7 Milliarden USD |
| Markt für Generative KI (Gen KI), CAGR | 38,04% |
| Marktgröße für Generative KI (Gen KI) 2032 | 552,9 Milliarden USD |
Das Marktwachstum wird durch die steigende Nachfrage von Unternehmen nach Automatisierung, kreativer Inhaltserstellung und Prozessoptimierung angetrieben. Organisationen setzen Gen KI für Text-, Code-, Design- und prädiktive Aufgaben in Branchen wie Gesundheitswesen, Medien, Finanzen und Telekommunikation ein. Die weit verbreitete Cloud-Adoption und leistungsstarke Computerinfrastrukturen unterstützen das Training und die Bereitstellung groß angelegter Modelle. Open-Source-Frameworks, verbesserte GPUs und Investitionen in KI-Plattformen senken die Eintrittsbarrieren. Unternehmen integrieren Gen KI-Tools, um die Benutzerbindung zu verbessern, Betriebskosten zu senken und die digitale Innovation in Arbeitsabläufen zu beschleunigen.
Der asiatisch-pazifische Raum führt die Einführung an, dank starker staatlicher Unterstützung, lokalisierter Modellentwicklung und schneller digitaler Transformation in Ländern wie China, Japan und Indien. Nordamerika behauptet sich durch Cloud-Plattformen und tiefgehende Forschungsekosysteme. Europa verzeichnet ein stetiges Wachstum mit einem Fokus auf verantwortungsvolle KI-Einführung und regulatorische Compliance. Lateinamerika und der Nahe Osten zeigen frühe Dynamik, insbesondere im Kundenservice und Einzelhandel, während Afrika allmählich Fähigkeiten mit lokalisierten Lösungen und einer mobilen Nachfrage aufbaut.

Markteinblicke:
- Der globale Markt für Generative KI (Gen AI) wurde 2018 mit 4,5 Milliarden USD bewertet, erreichte 2024 42,7 Milliarden USD und soll bis 2032 552,9 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 38,04 %.
- Der asiatisch-pazifische Raum führte den Markt mit dem höchsten Anteil an, gefolgt von Europa und Nordamerika. Diese Regionen dominieren aufgrund starker Cloud-Infrastruktur, Unternehmensdigitalisierung und staatlich unterstützter KI-Investitionen.
- Europa ist die am schnellsten wachsende Region mit einer CAGR von 38,70 %, angetrieben durch verantwortungsvolle KI-Annahme, regulatorische Unterstützung und Entwicklung mehrsprachiger Modelle.
- Im Jahr 2024 machten Modellbauer etwa 57 % des Marktes aus, während App-Entwickler die verbleibenden 43 % hielten, basierend auf der visuellen Analyse des Kundensegmentdiagramms.
- Das Segment der App-Entwickler wächst schneller aufgrund der steigenden Nachfrage nach verbraucherorientierten generativen Tools, die in Plattformen, Workflows und Produktivitäts-Apps integriert sind.
Markttreiber
Unternehmensintegration über verschiedene Sektoren hinweg erschließt Produktivitäts- und Entscheidungsgewinne
Der globale Markt für Generative KI (Gen AI) wächst aufgrund der schnellen Unternehmensübernahme in verschiedenen Branchen. Unternehmen in den Bereichen Medien, Gesundheitswesen, Finanzen und Fertigung nutzen Gen AI für Inhaltsautomatisierung, Diagnostik, Finanzmodellierung und Design-Workflows. Es ermöglicht schnellere Entscheidungsfindung, niedrigere Betriebskosten und personalisierte Kundenbindung. Die Fähigkeit, manuelle Aufgaben zu reduzieren und Prozesse zu optimieren, schafft messbaren Wert in allen Abteilungen. Unternehmen setzen es auch ein, um die Produktentwicklung zu erweitern und Innovationszeiten zu beschleunigen. Datenreiche Organisationen führen die Übernahme an, indem sie KI-Ergebnisse zur Rationalisierung von Analysen nutzen. Softwareplattformen integrieren Gen AI-Funktionen für Business Intelligence, Dokumentenzusammenfassungen und Chat-Support. Die Integration mit Unternehmens-IT-Systemen verbessert den Benutzerzugang und erhöht die Skalierbarkeit.
- Zum Beispiel setzte Morgan Stanley seinen AI @ Morgan Stanley-Assistenten, der von OpenAIs Modellen angetrieben wird, in seinen Vermögensverwaltungsteams ein, wodurch Berater sofortigen Zugriff auf Antworten aus rund 100.000 internen Forschungsberichten und Dokumenten erhielten, wobei 98 % der Beraterteams das Tool übernahmen.
Skalierbares Modelltraining durch Cloud-Infrastruktur und Investitionen in Hochleistungsrechner
Das Wachstum von Gen AI profitiert von starker Cloud-Infrastruktur und dem Zugang zu Hochleistungsrechnerressourcen. Führende Cloud-Anbieter bieten vortrainierte Modelle und APIs zur Unterstützung von Entwicklern und Unternehmen an. Diese Dienste reduzieren die Kosten und die Komplexität des individuellen Modelltrainings. Sie ermöglichen schnellere Experimente, Implementierungen und Skalierungen ohne große lokale Hardware. GPU-Cluster und spezialisierte KI-Chips verbessern die Trainingsgeschwindigkeit und die Inferenzleistung. Die Nachfrage der Unternehmen nach flexiblem, sicherem Modellzugriff treibt Multi-Cloud- und Hybridbereitstellungsstrategien an. Cloud-native Entwicklungstools unterstützen das Modell-Tuning und die Prompt-Entwicklung. Branchenakteure investieren auch in KI-Beschleuniger, um Arbeitslasten über Anwendungsfälle hinweg zu optimieren. Dies fördert Innovationszyklen und verkürzt die Markteinführungszeit.
Breiterer Zugang zu Open-Source-Modellen und -Tools unterstützt die schnelle Entwicklerübernahme
Open-Source-Ökosysteme beschleunigen den globalen Markt für generative KI (Gen AI). Vorgefertigte Modelle, Bibliotheken und Frameworks wie Hugging Face, LangChain und Llama erhöhen die Zugänglichkeit. Entwickler können Prototypen und Anwendungen mit begrenzter Infrastruktur erstellen. Die Zusammenarbeit zwischen Forschungsgemeinschaften führt zu schnellerer Innovation und feinabgestimmten Modellen. Organisationen profitieren von anpassbaren Tools und leistungssteigernden Verbesserungen, die von der Community unterstützt werden. Lizenzflexibilität ermöglicht es Unternehmen, Modelle ohne hohe Vorabkosten zu evaluieren. Offene Modellgewichte unterstützen auch Transparenz- und Sicherheitsprüfungen. Dies fördert den verantwortungsvollen Einsatz in regulierten Sektoren wie Gesundheitswesen und Banken. Es reduziert die Abhängigkeit von Anbietern und verbessert gleichzeitig die Agilität und Kontrolle bei der Bereitstellung.
- Zum Beispiel führte die Veröffentlichung der Llama 2 Open-Source-Modelle von Meta zu über 30 Millionen Downloads auf Plattformen wie Hugging Face innerhalb von sechs Monaten, was die Entwicklung von Prototypen und die Einführung in kommerziellen und Forschungskontexten beschleunigte.
Steigende Investitionen und Risikokapitalfinanzierungen treiben die globale Expansion wettbewerbsfähiger Produkte voran
Hohe Kapitalzuflüsse von Risikokapitalfirmen und Unternehmensinvestoren unterstützen die Entwicklung von Gen AI-Produkten. Die Finanzierung beschleunigt Forschung, Teamerweiterung und Markteinführungsbemühungen für Startups und etablierte Akteure. Unternehmen wetteifern darum, Gen AI-Funktionen in Chatbots, Schreibassistenten, Code-Generatoren und Design-Tools zu integrieren. Der Wettbewerb treibt schnellere Verbesserungen in Genauigkeit, kontextuellem Verständnis und Qualität der multimodalen Ausgabe an. Große Unternehmen bilden Innovationspartnerschaften mit Modell-Laboren, um Lösungen in Unternehmensqualität zu gestalten. KI-native Startups ziehen auch strategische Übernahmen durch Technologieriesen an. Regierungen unterstützen Innovationen durch öffentlich-private KI-Initiativen und Sandboxes. Diese Finanzierungsmomentum erhöht die Marktdynamik und Produktvielfalt über geografische Grenzen hinweg.
Markttrends
Verschiebung hin zu multimodalen generativen KI-Modellen, die Text-, Bild-, Audio- und Videoaufgaben bewältigen können
Der globale Markt für generative KI (Gen AI) entwickelt sich mit dem Aufstieg multimodaler Modelle. Entwickler entwerfen nun Systeme, die Ausgaben über Text, Bilder, Video und Audio hinweg verarbeiten und generieren. Diese Modelle erweitern Anwendungsfälle in Marketing, virtuellen Assistenten, Filmbearbeitung und Gaming. Unternehmen nutzen multimodale KI, um immersive Kundenerlebnisse und Inhalte in großem Maßstab zu schaffen. Diese Fähigkeit verbessert die Mensch-KI-Interaktion durch reichhaltigere Eingaben und Ausgaben. Sie unterstützt auch die Automatisierung in Branchen wie Unterhaltung, Gesundheitswesen und E-Commerce. Die Forschung konzentriert sich darauf, Kohärenz und Synchronisation über Modalitäten hinweg zu verbessern. Diese Modelle ermöglichen auch genauere visuelle-Text-Paarungen und Konversationsagenten.
Wachsende Nachfrage nach domänenspezifischen und branchenspezifischen Foundation-Modellen mit vertikalisierten Fähigkeiten
Anbieter entwickeln zunehmend branchenspezifische Gen AI-Modelle, die auf rechtliche, medizinische, finanzielle oder wissenschaftliche Aufgaben zugeschnitten sind. Dieser Trend adressiert das Bedürfnis nach Genauigkeit, Compliance und Domänenverständnis. Unternehmen trainieren Modelle auf kuratierten Datensätzen, um Halluzinationen zu reduzieren und die Relevanz zu erhöhen. Der globale Markt für generative KI (Gen AI) profitiert, da regulierte Branchen nach hochsicheren Bereitstellungen suchen. Unternehmenskäufer bevorzugen vertikale Lösungen, die sich in Kernanwendungen integrieren lassen. Anbieter liefern auch feinabgestimmte Modelle mit eingebauten Vorlagen und rollenbasierten Workflows. Dies verbessert die Produktivität bei der Dokumentenprüfung, Diagnostik und Berichterstattung. Diese Modelle bieten eine größere Interpretierbarkeit und Benutzerfreundlichkeit für nicht-technische Teams.
Erweiterung der verantwortungsvollen KI-Governance, Modelltests und Ausrichtungsrahmen in Unternehmen
Der verantwortungsvolle Einsatz von KI ist zu einem zentralen Trend bei globalen Unternehmen und Anbietern geworden. Organisationen investieren in Governance-Rahmenwerke, Vorurteilsprüfungen und Modell-Ausrichtungswerkzeuge. Regierungen schlagen Gen-KI-Regulierungen vor, die sich auf Transparenz, Inhaltskennzeichnung und ethische Nutzung konzentrieren. Der globale Markt für generative KI (Gen KI) passt sich diesen Veränderungen an, indem er Compliance-Funktionen integriert. Modellentwickler bauen Schutzmaßnahmen ein, um toxische oder irreführende Ausgaben zu verhindern. Unternehmen benötigen Red-Teaming, Prompt-Injektionstests und Prüfprotokolle. Anbieter fördern Erklärbarkeitsfunktionen, um regulierte Einsätze im Bank- und Gesundheitswesen zu unterstützen. Diese Entwicklungen fördern Vertrauen und Verantwortlichkeit in groß angelegten Anwendungen.
- Zum Beispiel bietet IBMs watsonx.governance Unternehmenslösungen für Audits, Vorurteilsdetektion und Erklärbarkeitstools für KI-Modelle, die Organisationen helfen, Compliance und Risikokontrolle in Finanz- und Gesundheitswesen-Einsätzen zu stärken. Es umfasst Governance-Rahmenwerke und Berichtsfunktionen, die ein verantwortungsvolles Modellmanagement unterstützen.
Integration mit Workflow-Automatisierungstools und No-Code-Plattformen zur Steigerung der Endbenutzerproduktivität
Gen-KI-Fähigkeiten verschmelzen mit Workflow-Automatisierungsplattformen und No-Code-Umgebungen. Dieser Trend demokratisiert die KI-Entwicklung und erhöht die Akzeptanz durch nicht-technische Teams. Er ermöglicht es Marketing, HR und Betrieb, Inhalte zu erstellen, Daten zu analysieren oder Aufgaben zu optimieren. Der globale Markt für generative KI (Gen KI) profitiert von schnelleren Lösungserstellungszyklen. Eingebettete Gen-KI-Widgets erscheinen nun in Tools wie CRMs, ERPs und Produktivitätssuiten. Benutzer greifen auf KI-gestützte Funktionen zu, ohne Plattformen wechseln oder Code schreiben zu müssen. Dieser Ansatz unterstützt die breite Akzeptanz in kleinen und mittelständischen Unternehmen. Er fördert auch die KI-Integration in tägliche operative Entscheidungen.
- Zum Beispiel automatisiert Salesforce Einstein Copilot in seiner CRM-Plattform die Erstellung von Verkaufsaufgaben und bearbeitet täglich Milliarden von Kundeninteraktionen über No-Code-Eingaben, was eine 80% schnellere Aufgabenabwicklung ermöglicht.

Analyse der Markt-Herausforderungen
Mangel an Standardisierung, Modellinterpretierbarkeit und Genauigkeitskontrolle bei kommerziellen Anwendungsfällen
Der globale Markt für generative KI (Gen KI) steht vor anhaltenden Herausforderungen in Bezug auf Modellgenauigkeit, Transparenz und Konsistenz. Ausgaben beinhalten oft Halluzinationen, Vorurteile oder nicht überprüfbare Informationen, was Risiken für kommerzielle Nutzer schafft. Unternehmen benötigen robustere Validierungswerkzeuge, bevor sie Gen KI im großen Maßstab einsetzen. Aktuelle Benchmarks variieren zwischen Anbietern, was einen Leistungsvergleich erschwert. Viele Modelle bieten keine Transparenz in Entscheidungswegen und interner Logik, was das Vertrauen einschränkt. Dies schafft Compliance-Hürden in Sektoren wie Finanzen und Gesundheitswesen. Standardisierte Bewertungsprotokolle und sektorspezifische Metriken sind noch unterentwickelt. Ohne Interpretierbarkeit und Rückverfolgbarkeit zögern regulierte Branchen, Gen KI in kritischen Operationen einzusetzen.
Hoher Energieverbrauch, Infrastrukturkosten und Fachkräftemangel begrenzen die gerechte globale Akzeptanz
Das Training großer generativer KI-Modelle erfordert massive Rechen- und Energieressourcen, die oft in ausgewählten Regionen konzentriert sind. Diese Kosten schränken den Zugang für Startups, Universitäten und Entwicklungsländer ein. Selbst Inferenzoperationen erfordern erhebliche Cloud- und Speicherkapazitäten, was die Gesamtkosten für Unternehmen erhöht. Der globale Markt für generative KI (Gen AI) sieht sich auch einem Mangel an Fachkräften in der Modellentwicklung, im Prompt-Engineering und in der KI-Ethik gegenüber. Kleinere Unternehmen haben Schwierigkeiten, Talente zu gewinnen, was die Einführung verzögert und die Vielfalt der Innovationen einschränkt. Steigende Betriebskosten belasten die KI-Budgets in volatilen Märkten zusätzlich. Umweltbedenken hinsichtlich der Kohlenstoffemissionen durch das Modelltraining ziehen ebenfalls regulatorische Aufmerksamkeit auf sich.
Marktchancen
Wachsende KI-Nachfrage in Regierung, Bildung und öffentlichen Diensten treibt langfristige vertikale Adoption voran
Der globale Markt für generative KI (Gen AI) bietet langfristige Chancen in Anwendungen des öffentlichen Sektors. Regierungen erkunden KI für Übersetzungen, Bürgerunterstützung und Dokumentenzusammenfassungen. Bildungssysteme nutzen Gen AI für die Erstellung von Lehrplänen, Nachhilfe und Inhaltszugänglichkeit. Gesundheitsämter wenden es für Kommunikation, Triage und Verhaltensbotschaften an. Diese Segmente benötigen kosteneffiziente, skalierbare Lösungen, die Gen AI liefern kann. Anbieter, die lokalisierte Sprachunterstützung und Compliance bieten, können die Nachfrage erfassen. Der Einsatz in diesen Bereichen verbessert die Servicebereitstellung und reduziert die Arbeitsbelastung menschlicher Agenten.
Lokalisierung, Sprachvielfalt und kulturelle Relevanz erschließen Wachstum in aufstrebenden Märkten
Aufstrebende Volkswirtschaften bieten starkes Wachstumspotenzial für Gen AI durch sprachspezifische und kulturell angepasste Lösungen. Unternehmen in Asien, Afrika und Lateinamerika suchen nach Werkzeugen, die regionale Dialekte und Kontexte unterstützen. Der globale Markt für generative KI (Gen AI) kann durch mehrsprachige Modellangebote expandieren. Anbieter, die in lokale Datenpartnerschaften und ethische Beschaffung investieren, gewinnen das Vertrauen der Nutzer. Dies eröffnet Anwendungsfälle im Einzelhandel, in den Medien, im Kundensupport und in der Öffentlichkeitsarbeit. Lokalisierung ermöglicht auch erschwingliche Bildungs- und Inhaltswerkzeuge für benachteiligte Bevölkerungsgruppen.
Marktsegmentierungsanalyse:
Nach Komponente dominiert Software den globalen Markt für generative KI (Gen AI) aufgrund der weit verbreiteten Bereitstellung vortrainierter Modelle, APIs und eingebetteter KI-Funktionen. Das Dienstleistungssegment wächst stetig mit steigender Nachfrage nach Integrationsunterstützung, Feinabstimmung und verwalteten Bereitstellungen in Unternehmen. Es ermöglicht Organisationen, die Nutzung von Gen AI zu skalieren und gleichzeitig Betriebsrisiken und Infrastrukturkosten zu minimieren.
- Zum Beispiel unterstützt das GPT-4o-Modell von OpenAI ein 128K-Token-Kontextfenster mit Echtzeit-Multimodal-Reasoning über Text, Audio und Vision, wie in ihrem offiziellen Start im Mai 2024 angekündigt.
Nach Kunde führen Modellbauer die Einführung an, indem sie grundlegende generative Frameworks, benutzerdefinierte LLMs und Trainingspipelines entwickeln. App-Entwickler bilden ein schnell wachsendes Segment, das Gen AI in Produktivitätstools, kreative Plattformen und vertikale SaaS-Lösungen einbettet. Dieser Wandel erhöht die Zugänglichkeit für nicht-technische Benutzer und unterstützt die Bereitstellung kommerzieller Anwendungen.
Nach Anwendung hält die Inhaltserstellung einen großen Anteil aufgrund von Anwendungsfällen im Marketing, Design, in der Dokumentation und Medienproduktion. Die Verarbeitung natürlicher Sprache (NLP) treibt die Nachfrage durch Chat, Zusammenfassungen und Klassifikationen an. Computer Vision und Robotik unterstützen die industrielle und Einzelhandelsautomatisierung, während prädiktive Analysen im Finanz- und Logistikbereich an Bedeutung gewinnen. Chatbots und virtuelle Assistenten wachsen in Unternehmensabläufen und im Kundenservice.
Nach Endbenutzer dominieren Medien und Unterhaltung aufgrund des starken Bedarfs an Inhaltsproduktion. BFSI, IT & Telekommunikation und Gesundheitswesen übernehmen Gen AI für Wissensautomatisierung, Kundenanalysen und Entscheidungsunterstützung. Automobil- und Gaming-Sektoren erforschen KI für Simulation, Design und Benutzerinteraktion. Es wird eine zunehmende Integration in Sektoren beobachtet, die Effizienz, Engagement und Innovation steigern möchten.
- Zum Beispiel generiert das Gen-3 Alpha-Modell von Runway 10-sekündige 720p-Videos aus Texteingaben in Sekunden, wie in ihrer Ankündigung vom Juni 2024 für Hollywood-Piloten verwendet.
Segmentierung:
Nach Komponente
- Software
- Dienstleistungen
Nach Kunde
- Modellbauer
- Anwendungsentwickler
Nach Anwendung
- Computer Vision
- Verarbeitung natürlicher Sprache (NLP)
- Robotik & Automatisierung
- Inhaltserstellung
- Chatbots & Intelligente Virtuelle Assistenten
- Prädiktive Analysen
- Andere
Nach Endbenutzer
- Medien & Unterhaltung
- Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI)
- IT & Telekommunikation
- Gesundheitswesen
- Automobil & Transport
- Gaming
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahost & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika

Regionale Analyse:
Nordamerika
Die Marktgröße des nordamerikanischen Global Generative AI (Gen AI) wurde 2018 auf 1,09 Milliarden USD geschätzt und soll bis 2024 auf 10,10 Milliarden USD und bis 2032 auf 127,17 Milliarden USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 37,57 % während des Prognosezeitraums. Nordamerika macht etwa 23 % des globalen Marktanteils aus. Es führt die Einführung aufgrund der Präsenz großer Technologieanbieter, hoher Unternehmensbereitschaft und fortschrittlicher Cloud-Infrastruktur an. Die USA treiben die meisten Investitionen durch starke Innovationsökosysteme in KI-Zentren wie dem Silicon Valley und Seattle voran. Große Unternehmen integrieren Gen AI in Produktivitätstools, Kundensupport und Content-Services. Kanada unterstützt KI durch nationale Programme und Partnerschaften zwischen Hochschulen und Startups. Die Nachfrage wächst in den Bereichen Gesundheitswesen, BFSI und Medien. Es profitiert von tiefen Risikokapitalströmen und hoher öffentlicher Bekanntheit generativer Tools.
Europa
Die Marktgröße des europäischen Global Generative AI (Gen AI) wurde 2018 auf 1,23 Milliarden USD geschätzt und soll bis 2024 auf 11,89 Milliarden USD und bis 2032 auf 159,79 Milliarden USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 38,70 % während des Prognosezeitraums. Europa hält etwa 26 % des globalen Marktanteils. Es verzeichnet starke Dynamik in Deutschland, Großbritannien und Frankreich, wo Unternehmen Gen AI in Unternehmenssoftware, industrielle Automatisierung und Lebenswissenschaften integrieren. Der regulatorische Fokus auf verantwortungsvolle KI treibt die Nachfrage nach Erklärbarkeit, Transparenz und Governance-Rahmenwerken an. Öffentlich-private Initiativen unterstützen grenzüberschreitende F&E und Pilotprojekte zur Implementierung. Anbieter lokalisieren Gen AI-Modelle, um mehrsprachige und branchenspezifische Anforderungen zu erfüllen. Die Region unterstützt auch Open-Source-Kollaborationen und KI-Ethikräte. Die Nachfrage wächst in den Bereichen Fertigung, öffentlicher Sektor und Gesundheitswesen.
Asien-Pazifik
Die Marktgröße des asiatisch-pazifischen Global Generative AI (Gen AI) wurde 2018 auf 1,58 Milliarden USD geschätzt und soll bis 2024 auf 14,90 Milliarden USD und bis 2032 auf 193,52 Milliarden USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 38,11 % während des Prognosezeitraums. Der asiatisch-pazifische Raum trägt etwa 30 % zum globalen Marktanteil bei. China, Japan, Südkorea und Indien führen Implementierungen in den Bereichen Cloud-Dienste, Smart Cities und Bildung an. Lokale Technologieriesen investieren stark in große Sprachmodelle, Infrastruktur und AI-as-a-Service-Angebote. Von der Regierung unterstützte KI-Strategien fördern die Einführung in öffentlichen Diensten und nationaler F&E. Gen AI gewinnt an Bedeutung in regionalen Sprachen, E-Commerce und der Erstellung von Videoinhalten. Startups entwickeln domänenspezifische Apps in den Bereichen Fintech, Logistik und Edtech. Skalierbarkeit der Infrastruktur und mobile Nachfrage schaffen einzigartige regionale Chancen.
Lateinamerika
Die Marktgröße des lateinamerikanischen Global Generative AI (Gen AI) wurde 2018 auf 0,34 Milliarden USD geschätzt und soll bis 2024 auf 3,12 Milliarden USD und bis 2032 auf 39,26 Milliarden USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 37,56 % während des Prognosezeitraums. Lateinamerika hält etwa 6 % des globalen Marktanteils. Brasilien und Mexiko verankern das Wachstum der Region durch Unternehmensdigitalisierung und Cloud-Erweiterung. Organisationen setzen Gen AI für Kundenbindung, Content-Marketing und Backoffice-Optimierung ein. Experimente im Bildungs- und öffentlichen Sektor erforschen KI für Zugang, Übersetzung und Lernwerkzeuge. Lokale Unternehmen passen globale Modelle an spanische und portugiesische Märkte an. Infrastruktur- und Kompetenzlücken bleiben wichtige Barrieren, aber Startup-Ökosysteme zeigen frühe Dynamik. Die Nachfrage steigt in den Bereichen Einzelhandel, Telekommunikation und Finanzdienstleistungen.
Mittlerer Osten
Die Marktgröße des Global Generative AI (Gen AI) im Nahen Osten wurde von 0,22 Milliarden USD im Jahr 2018 auf 1,92 Milliarden USD im Jahr 2024 geschätzt und soll bis 2032 22,67 Milliarden USD erreichen, mit einer CAGR von 36,48 % während des Prognosezeitraums. Die Region hält etwa 4 % des globalen Marktanteils. Die VAE und Saudi-Arabien führen die Einführung mit KI-fokussierten nationalen Agenden, Zielen der digitalen Wirtschaft und Smart-City-Projekten an. Unternehmen nutzen Gen AI für arabische NLP, Chatbots und prädiktive Systeme. Öffentliche Investitionen beschleunigen die Entwicklung durch Partnerschaften und KI-Sandkästen. Es unterstützt den Einsatz in Energie, Regierungsdiensten und Bildung. Regionale Technologiezentren fördern KI-Startups mit Anreizen und Forschungsgeldern. Gen AI-Tools finden Anwendung in Finanzen, Tourismus und Logistik. Sprachliche Vielfalt und Investitionen in die Cloud unterstützen die Marktexpansion.
Afrika
Die Marktgröße des Global Generative AI (Gen AI) in Afrika wurde von 0,09 Milliarden USD im Jahr 2018 auf 0,81 Milliarden USD im Jahr 2024 geschätzt und soll bis 2032 10,51 Milliarden USD erreichen, mit einer CAGR von 38,15 % während des Prognosezeitraums. Afrika erfasst fast 2 % des globalen Marktanteils. Südafrika, Nigeria, Kenia und Ägypten treiben die frühe Einführung durch KI-Initiativen und Startup-Aktivitäten voran. Regierungen nutzen Gen AI für digitales Lernen, Übersetzung und öffentliche Kommunikation. Es unterstützt Anwendungen im Gesundheitszugang, Fintech und Agritech. Lokale Entwickler passen Open-Source-Modelle für unterversorgte Sprachen an. Infrastrukturherausforderungen und Finanzierungsbeschränkungen bremsen das Wachstum, aber die mobile Nachfrage schafft einzigartige Einstiegspunkte. Die Region gewinnt globale Aufmerksamkeit für ethische, inklusive und lokalisierte KI-Lösungen.
Analyse der Hauptakteure:
- Amazon Web Services (AWS)
- Microsoft
- IBM
- Google LLC
- ai
- Synthesia
- Genie AI Ltd
- D-ID
- MOSTLY AI Inc.
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der Global Generative AI (Gen AI) Markt zeichnet sich durch eine dynamische Wettbewerbslandschaft aus, die von Technologiegiganten und aufstrebenden Startups geprägt ist. Führende Akteure wie Amazon Web Services, Microsoft, Google und IBM dominieren mit umfangreicher Cloud-Infrastruktur, Grundmodellen und Plattformintegrationen. Spezialfirmen wie Rephrase.ai, Synthesia und D-ID konzentrieren sich auf Video-, Sprach- und Bilderzeugung und erweitern Nischenanwendungsfälle. Der Wettbewerb intensiviert sich durch Übernahmen, Partnerschaften und kontinuierliche Modell-Upgrades. Unternehmen eilen, um Unternehmenswerkzeuge mit höherer Genauigkeit, Skalierbarkeit und verantwortungsvollen KI-Funktionen anzubieten. Open-Source-Frameworks beeinflussen ebenfalls den Markt und ermöglichen agile Innovationen unter kleineren Anbietern. Es gibt zunehmende Investitionen in regionale Expansion und vertikalisierte Lösungen. Unternehmen differenzieren sich durch proprietäre Trainingsdaten, mehrsprachige Unterstützung und Sicherheitsrahmen. Der Markt belohnt Anbieter, die Leistung, Benutzerfreundlichkeit und regulatorische Bereitschaft ausbalancieren.
Aktuelle Entwicklungen:
- Im Januar 2026 hat Google LLC den KI-gesteuerten Handel vorangetrieben, indem es das Universal Commerce Protocol einführte, das Einkaufsagenten ermöglicht und seine Position in generativen KI-Einzelhandelsanwendungen stärkt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Kunde, Anwendung, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung in Unternehmen wird sich vertiefen, da Organisationen generative Modelle in zentrale Arbeitsabläufe, Kundenbindungsplattformen und Entscheidungshilfesysteme integrieren.
- Grundlagenmodelle werden sich in Richtung höherer Genauigkeit, besserer Kontextverarbeitung und stärkerer Ausrichtung an den Governance-Anforderungen von Unternehmen entwickeln.
- Multimodale Fähigkeiten werden sich erweitern und ermöglichen die einheitliche Generierung von Text, Bild, Audio und Video innerhalb einzelner Plattformen.
- Branchenspezifische Lösungen werden an Bedeutung gewinnen, da Anbieter Modelle für Gesundheitswesen, Finanzen, Fertigung und öffentliche Dienstleistungen anpassen.
- Verantwortungsvolle KI-Rahmenwerke werden das Produktdesign prägen und Anbieter dazu drängen, Transparenz, Vorurteilsbekämpfung und Prüfbereitschaft zu priorisieren.
- Die Integration mit No-Code- und Low-Code-Plattformen wird den Zugang für nicht-technische Benutzer in verschiedenen Geschäftsbereichen erweitern.
- Cloud-native Bereitstellung bleibt zentral und unterstützt Skalierbarkeit, Sicherheit und schnelle Experimente für Unternehmen.
- Schwellenmärkte werden durch Lokalisierung, Sprachvielfalt und Mobile-First-Anwendungsfälle neue Nachfrage schaffen.
- Partnerschaften zwischen Hyperscalern, Startups und Regierungen werden die Reife des Ökosystems und die Reichweite der Lösungen beschleunigen.
- Der Wettbewerbsvorteil wird auf Datenqualität, Bereitstellungsleichtigkeit und kontinuierliche Innovation anstatt nur auf Modellgröße beruhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale generative KI (Gen AI) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für generative KI (Gen AI) voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des globalen Marktes für generative KI (Gen AI) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für generative KI (Gen AI) antreiben?
Welche Region hatte 2024 den größten Anteil am globalen Markt für generative KI (Gen AI)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für generative KI Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für generative KI Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42.7 billion → 2032: USD 552.9 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für generative KI Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für generative KI Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für generative KI Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für generative KI Market Drivers
- 3.3 Markt für generative KI Market Restraints & Challenges
- 3.4 Markt für generative KI Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für generative KI Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für generative KI Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für generative KI category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für generative KI Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für generative KI Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für generative KI market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für generative KI Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für generative KI Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für generative KI Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für generative KI (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für generative KI Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für generative KI Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für generative KI Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für generative KI Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für generative KI Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für generative KI Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für generative KI Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für generative KI Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für generative KI Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
