
Marktübersicht
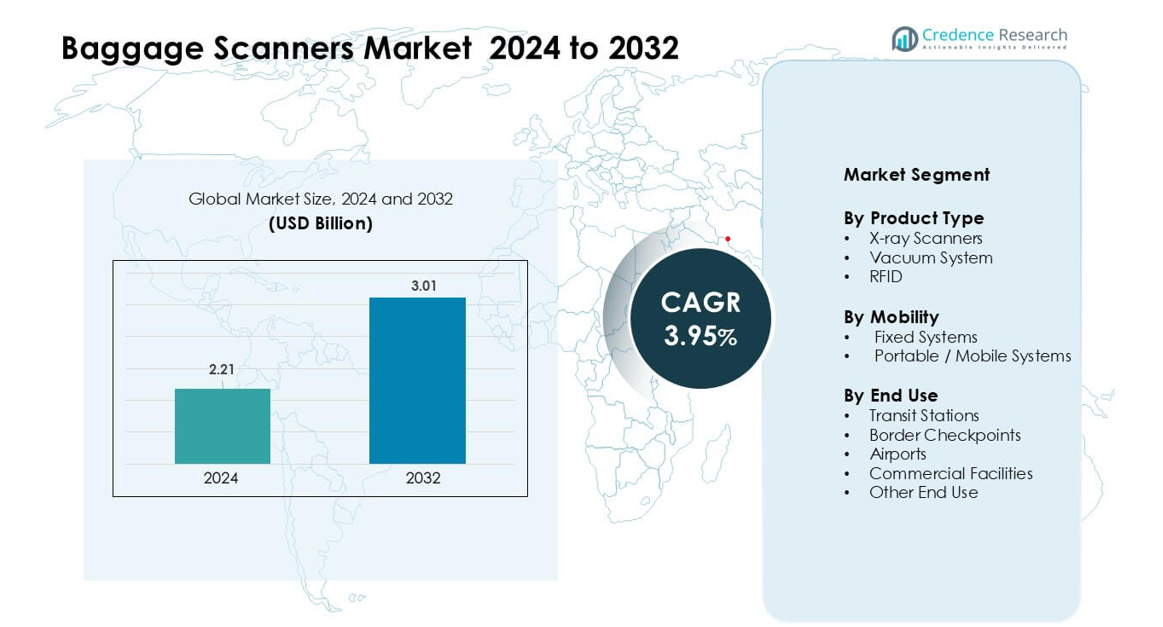
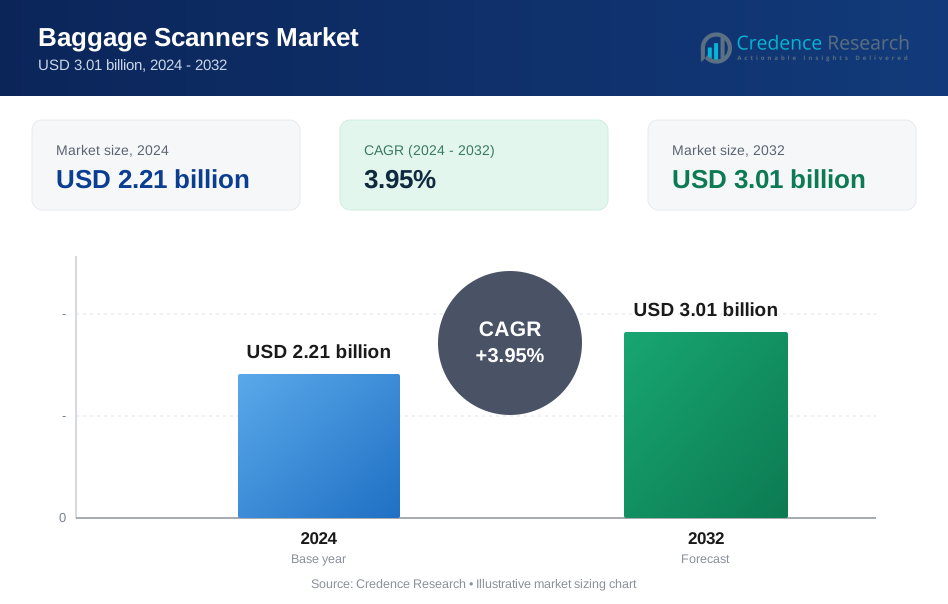
Der Markt für Gepäckscanner wurde im Jahr 2024 auf 2,21 Milliarden USD geschätzt und wird voraussichtlich bis 2032 3,01 Milliarden USD erreichen, was einem CAGR von 3,95 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gepäckscanner 2024 | 2,21 Milliarden USD |
| Markt für Gepäckscanner, CAGR | 3,95% |
| Marktgröße für Gepäckscanner 2032 | 3,01 Milliarden USD |
Der Markt für Gepäckscanner wird von wichtigen Akteuren wie CEIA SpA, Kromek Group plc, Teledyne ICM, Autoclear LLC, Gilardoni S.p.A., Astrophysics Inc., IDSS, Nikon Metrology, den Sicherheitseinheiten von L3Harris Technologies und VOTI Detection Inc. geprägt. Diese Unternehmen konkurrieren, indem sie fortschrittliche Multi-View-, Dual-Energie- und CT-basierte Scanner anbieten, die die Erkennungsgenauigkeit verbessern und die Screening-Zeit verkürzen. Kontinuierliche Upgrades in der KI-Analyse, automatisierte Bedrohungserkennung und integrierte Sicherheitsplattformen stärken ihre Marktpräsenz weiter. Nordamerika blieb 2024 mit einem Anteil von 37 % die führende Region, unterstützt durch strenge Luftsicherheitsstandards und die schnelle Modernisierung der Screening-Infrastruktur.
Markteinblicke
- Der Markt für Gepäckscanner wurde im Jahr 2024 auf 2,21 Milliarden USD geschätzt und wird voraussichtlich bis 2032 3,01 Milliarden USD erreichen, was einem CAGR von 3,95 % während des Prognosezeitraums entspricht.
- Das Wachstum wird durch den steigenden globalen Flugverkehr, strenge Sicherheitsvorschriften und eine starke Nachfrage nach fortschrittlichen Dual-Energie- und CT-basierten Scannern an Flughäfen und Grenzkontrollpunkten angetrieben.
- Wichtige Trends umfassen die schnelle Einführung von KI-gesteuerter Erkennung, die Automatisierung von Screening-Lanes und die Erweiterung tragbarer Scanner für Veranstaltungen und temporäre Kontrollpunkte.
- Der Wettbewerb bleibt stark, da CEIA SpA, Kromek Group plc, Teledyne ICM, Autoclear LLC, Gilardoni S.p.A. und andere Akteure die Bildqualität, Cybersicherheit und Fern-Screening-Fähigkeiten verbessern, um ihre Marktpräsenz zu stärken.
- Nordamerika führte den Markt mit einem Anteil von 37 % im Jahr 2024 an, während Flughäfen das Endnutzungssegment mit etwa 58 % Anteil dominierten, unterstützt durch die Modernisierung der Screening-Systeme in großen Verkehrsknotenpunkten.
Marktsegmentierungsanalyse:
Nach Produkttyp
Röntgenscanner führten das Produkttypsegment im Jahr 2024 mit einem Anteil von etwa 64 % an. Ihre starke Position resultierte aus der hohen Verbreitung an Flughäfen, Bahnhöfen und gesicherten Gebäuden aufgrund zuverlässiger Bedrohungserkennung. Die Nachfrage stieg, da moderne Röntgeneinheiten Dual-Energie-Bildgebung, Echtzeitwarnungen und bessere Materialdiskriminierung bieten. Vakuumsysteme expandierten in Einrichtungen, die empfindliche Güter handhaben, während RFID für Gepäckverfolgung und Workflow-Automatisierung an Bedeutung gewann. Steigende globale Reisevolumina und strenge Sicherheitsvorgaben trieben die Einführung von Röntgenscannern an großen Verkehrsknotenpunkten weiter voran.
- Zum Beispiel setzte Smiths Detection bis 2023 CT-basierte Gepäckscanner mit automatisierter Bedrohungserkennung ein, wodurch Flughäfen manuelle Gepäckkontrollen reduzieren und den Durchsatz bei der Sicherheitskontrolle erhöhen konnten, während die Einhaltung der Vorschriften gewährleistet blieb.
Nach Mobilität
Feste Systeme dominierten 2024 das Mobilitätssegment mit einem Anteil von fast 71%. Diese Systeme blieben in Flughäfen, Grenzpunkten und U-Bahn-Stationen bevorzugt, da feste Installationen einen höheren Durchsatz, eine stärkere Scanleistung und eine Haltbarkeit für den 24/7-Betrieb bieten. Tragbare und mobile Scanner gewannen an Nachfrage bei Veranstaltungen, schnellen Einsatzkräften und kleinen Terminals, die flexible Kontrollen erfordern. Das Wachstum bei festen Systemen wurde durch Infrastruktur-Upgrades, staatliche Sicherheitsprogramme und steigende Investitionen in integrierte Überwachungsplattformen vorangetrieben, die darauf ausgelegt sind, den großflächigen Passagierverkehr zu optimieren.
- Zum Beispiel bietet Hawkberg tragbare Röntgen-Gepäckscanner an, die für einen schnellen Aufbau und einen kompakten Betrieb ausgelegt sind. Diese Systeme unterstützen temporäre Kontrollpunkte, mobile Sicherheitseinheiten und Fernüberwachungsbedarfe, wo feste Infrastrukturen begrenzt sind.
Nach Endnutzung
Flughäfen führten 2024 das Endnutzungssegment mit einem Anteil von etwa 58% an. Die Dominanz resultierte aus strengen Sicherheitsstandards in der Luftfahrt und der Notwendigkeit, steigenden Passagierverkehr zu bewältigen. Flughäfen investierten in fortschrittliche Scanner, die Sprengstoffe, Schmuggelware und hochriskante Gegenstände mit schnelleren Verarbeitungsgeschwindigkeiten erkennen. Transitstationen und Grenzkontrollpunkte expandierten, da Länder die Transportsicherheit verstärkten. Auch kommerzielle Einrichtungen führten Scanner ein, um hochwertige Vermögenswerte zu schützen und den Zugang zu kontrollieren. Das Wachstum in allen Endnutzungen entsprach den verschärften Vorschriften und dem erhöhten globalen Fokus auf Effizienz bei der Kontrolle.
Wichtige Wachstumsfaktoren
Steigender globaler Flugverkehr und Sicherheitsvorgaben
Der wachsende internationale Reiseverkehr und die zunehmende grenzüberschreitende Bewegung veranlassen Flughäfen, Seehäfen und Verkehrsknotenpunkte dazu, ihre Kontrollkapazitäten zu erweitern. Luftfahrtbehörden weltweit setzen strenge Regeln für die Gepäckkontrolle durch, was Investitionen in fortschrittliche Scanner mit höherer Genauigkeit und schnellerem Durchsatz antreibt. Behörden übernehmen Dual-Energie-, Mehrfachansichts- und CT-basierte Systeme, um neuen Bedrohungen durch Sprengstoffe, Waffen und verbotene Waren zu begegnen. Flughäfen modernisieren veraltete Systeme, um Spitzenlasten zu bewältigen und Wartezeiten bei Sicherheitskontrollen zu verkürzen. Der steigende Tourismus, die Erweiterung der Flugzeugflotten und neue Flughafenterminals stärken die Nachfrage weiter. Dieser Trend zu effizienteren und automatisierten Kontrollen treibt das anhaltende Wachstum auf dem Markt für Gepäckscanner an.
- Zum Beispiel setzte Smiths Detection den HI-SCAN 6040 CTiX ein, einen CT-Handgepäckscanner, der nach ECAC EDS CB C3 und TSA APSS 6.2 Level 1 Standards zertifiziert ist. Das System unterstützt die Kontrolle ohne das Entfernen von Elektronik oder Flüssigkeiten und hilft Flughäfen, die Passagierkontrollabläufe zu optimieren.
Wachsende Bedrohungslandschaft und Bedarf an fortschrittlicher Erkennung
Bedrohungsmuster entwickeln sich schnell, was den Bedarf an Scannern erhöht, die eine breite Palette gefährlicher Gegenstände erkennen können. Sicherheitsbehörden suchen nach Systemen, die in der Lage sind, versteckte Objekte, pulverbasierte Substanzen, Lithiumbatterien, Betäubungsmittel und chemisch gefährliche Materialien zu identifizieren. KI-gesteuerte Analysen, Mustererkennung und automatisierte Bedrohungshervorhebung verbessern die Effizienz der Bediener und reduzieren Fehlerquoten. Länder investieren auch in integrierte Überwachungsnetzwerke, die Scanner mit Echtzeit-Intelligenzplattformen verbinden. Diese Upgrades helfen Behörden, auf Schmuggelversuche, Terrorismusrisiken und den Fluss von Schmuggelware zu reagieren. Der steigende Fokus auf nationale Sicherheit und verschärfte Grenzkontrollmaßnahmen machen Hochleistungs-Erkennungstechnologie zu einem wichtigen Wachstumsfaktor.
- Zum Beispiel ist das HI-SCAN 10080 XCT von Smiths Detection ein CT-basiertes Hochgeschwindigkeits-Explosivstoffdetektionssystem für aufgegebenes Gepäck und Luftfracht. Die Plattform bietet 3D-Volumenbildgebung und ist darauf ausgelegt, einen hohen Durchsatz bei der Kontrolle an großen Flughäfen zu unterstützen, während die zertifizierte Detektionsleistung beibehalten wird.
Modernisierung der Infrastruktur und digitale Transformation
Viele Länder modernisieren Flughäfen, Bahnhöfe und Grenzanlagen, was eine starke Nachfrage nach Scansystemen der nächsten Generation schafft. Öffentliche und private Betreiber setzen Hochgeschwindigkeitsscanner, robotergestützte Gepäckabfertigung und automatisierte Inspektionsspuren ein, um den Passagierfluss zu optimieren. Die digitale Transformation fördert die Einführung von cloudbasiertem Monitoring, vorausschauender Wartung und zentralisierten Befehlsystemen, die die betriebliche Sichtbarkeit verbessern. Regierungen finanzieren zunehmend Smart-Security-Projekte, insbesondere im asiatisch-pazifischen Raum, im Nahen Osten und in Europa. Mit der Ausweitung von Infrastrukturprojekten ersetzen Betreiber veraltete Scanner durch energieeffiziente, vernetzte und hochauflösende Systeme. Diese Modernisierungswelle beschleunigt die Beschaffungszyklen und fördert das langfristige Marktwachstum.
Wichtige Trends & Chancen
KI-Integration und Automatisierung in Scansystemen
KI spielt eine wichtige Rolle bei der Gestaltung der Zukunft von Gepäckscannern, indem sie sowohl die Genauigkeit als auch die Geschwindigkeit verbessert. Maschinelles Lernen hilft, komplexe Bedrohungen zu identifizieren und routinemäßige Entscheidungsprozesse zu automatisieren, was die Ermüdung der Bediener verringert und die Fehlalarmraten senkt. Automatisierte Rückgabesysteme für Tabletts, Fernüberwachung und Selbstbedienungssicherheitsbereiche verbessern den Passagierfluss in stark frequentierten Terminals. Die Integration mit Flughafen-Datenplattformen unterstützt risikobasierte Kontrollen und vorausschauende Bedrohungskartierungen. Diese Fortschritte schaffen starke Chancen für Hersteller, die skalierbare, intelligente Lösungen anbieten.
- Zum Beispiel integriert die iCMORE KI-Software von Smiths Detection sich mit CT-Gepäckscannern, um die automatische Bedrohungserkennung mithilfe von maschinellen Lernalgorithmen zu unterstützen, die Bildkonsistenz zu verbessern und die Arbeitsbelastung der Bediener in zertifizierten EDS-Kontrollsystemen zu reduzieren.
Übergang zu kontaktlosen und berührungslosen Sicherheitslösungen
Flughäfen und kommerzielle Zentren übernehmen berührungslose und automatisierte Kontrolllösungen, um Hygiene und Effizienz zu verbessern. Neue Scanner unterstützen die Fernanzeige, mobile Bedienkonsolen und automatisierte Scantunnel, die den menschlichen Kontakt reduzieren. Kontaktlose Identifikation durch RFID und automatisierte Tablettabfertigung erleichtern ebenfalls die Bewegung. Dieser Wandel eröffnet Chancen für Unternehmen, die Systeme liefern, die auf Geschwindigkeit, minimalen Kontakt und verbesserten Passagierkomfort optimiert sind.
- Zum Beispiel ist das Orion 920CT von Rapiscan Systems ein CT-basierter Handgepäckscanner, der das Screening ohne Entfernen von Elektronik oder Flüssigkeiten gemäß den genehmigten Betriebsregeln unterstützt. Die Plattform ermöglicht die Fernbildanalyse und zentrale Kontrolle, während sie die geltenden ECAC- und TSA-Zertifizierungsanforderungen erfüllt.
Erweiterung mobiler und tragbarer Scanning-Lösungen
Die Nachfrage nach tragbaren Scannern steigt an Grenzkontrollpunkten, öffentlichen Veranstaltungen und temporären Sicherheitsinstallationen. Mobile Einheiten unterstützen den schnellen Einsatz und flexibles Scannen, wo permanente Systeme nicht installiert werden können. Dieser Trend schafft Chancen für leichte, robuste und energieeffiziente Scanner-Designs.
Wichtige Herausforderungen
Hohe Beschaffungs- und Wartungskosten
Fortschrittliche Scanner erfordern erhebliche Kapitalinvestitionen, was die Einführung in kleineren Flughäfen und kommerziellen Standorten einschränkt. CT-basierte und Multi-View-Systeme verursachen hohe Installations-, Kalibrierungs- und Wartungskosten. Betreiber müssen auch das Personal schulen und kontinuierliche Software-Updates verwalten, um die Einhaltung der Vorschriften zu gewährleisten. In Entwicklungsregionen mit begrenzten Budgets verlangsamen diese Kosten die Beschaffung und verlängern die Ersatzzyklen. Die finanzielle Belastung bleibt eine große Herausforderung für eine breitere Marktdurchdringung.
Betriebskomplexität und Qualifikationslücken
Moderne Scanner basieren auf fortschrittlicher Bildgebung, Softwareanalytik und integrierten Netzwerken, die qualifizierte Bediener erfordern. Viele Regionen stehen vor einem Mangel an geschultem Personal, das in der Lage ist, Bilder zu interpretieren und automatisierte Systeme zu verwalten. Schlechte Schulung erhöht die Anzahl der Fehlalarme und verringert die Effizienz. Darüber hinaus schafft die Integration von Scannern in bestehende Sicherheitsinfrastrukturen oft technische Herausforderungen. Diese Qualifikationslücke verlangsamt die vollständige Einführung und beeinträchtigt die Betriebssicherheit.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für Gepäckscanner im Jahr 2024 mit einem Anteil von etwa 37% an. Starke föderale Luftfahrtvorschriften, hoher internationaler Passagierverkehr und häufige Upgrades der Screening-Systeme unterstützten die kontinuierliche Einführung. Flughäfen erweiterten CT-basierte und Multi-View-Scanner, um die Erkennungsgenauigkeit zu verbessern und Staus zu reduzieren. Grenzkontrollstellen verstärkten ebenfalls die Beschaffung aufgrund steigender grenzüberschreitender Bewegungen und fortschrittlicher Bedrohungs-Screening-Bedürfnisse. Investitionen in KI-integrierte Scan-Plattformen und die Modernisierung von Verkehrsknotenpunkten steigerten die Nachfrage weiter. Die ausgereifte Infrastruktur der Region und die strengen Sicherheitsanforderungen trieben weiterhin den kontinuierlichen Systemersatz und technologische Upgrades an.
Europa
Europa hielt im Jahr 2024 einen Anteil von fast 31%, unterstützt durch strenge Luftsicherheitsvorschriften und kontinuierliche Modernisierung an großen Flughäfen. EU-Regulierungsrahmen drängten Betreiber dazu, fortschrittliche Scanner zu übernehmen, die den aktualisierten Bedrohungserkennungsstandards entsprechen. Länder wie das Vereinigte Königreich, Deutschland, Frankreich und die Niederlande rüsteten Systeme auf, um den dichten Passagierfluss zu bewältigen und die Effizienz der Grenzsicherheit zu verbessern. Die Ausweitung des innergemeinschaftlichen Reiseverkehrs und der steigende Bedarf an Frachtkontrollen unterstützten die Nachfrage weiter. Investitionen in automatisierte Screening-Spuren und KI-gestützte Inspektionswerkzeuge beschleunigten ebenfalls die Einführung in Verkehrsknotenpunkten, Seehäfen und stark frequentierten kommerziellen Einrichtungen.
Asien-Pazifik
Asien-Pazifik machte im Jahr 2024 etwa 26% des Anteils aus, angetrieben durch den schnellen Flughafenausbau, den steigenden Tourismus und wachsende Flugzeugflotten. Länder wie China, Indien, Japan und Südkorea investierten stark in Scanner der nächsten Generation, um neue Terminals und stark frequentierte Transitsysteme zu unterstützen. Regionale Regierungen stärkten die Grenzsicherheit und Frachtkontrollen, um das steigende Passagieraufkommen und den Handelsfluss zu bewältigen. Das wachsende Interesse an KI-gestütztem Screening, automatisierten Gepäckspuren und integrierten Sicherheitsmanagementplattformen beschleunigte ebenfalls das Momentum. Das schnell wachsende Luftfahrt-Ökosystem der Region positionierte Asien-Pazifik als eines der stärksten zukünftigen Nachfragzentren.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von rund 4 %, unterstützt durch schrittweise Upgrades bei der Flughafenkontrolle und wachsendes Augenmerk auf Grenzsicherheit. Länder wie Brasilien, Mexiko und Kolumbien investierten in neue Bildgebungssysteme, um die Bedrohungserkennung zu verbessern und betriebliche Engpässe zu reduzieren. Der steigende Tourismus und die Expansion regionaler Fluggesellschaften förderten ebenfalls die Einführung von Scansystemen. Budgetbeschränkungen verlangsamten die umfassende Modernisierung, aber internationale Finanzierungsprogramme und Investitionen aus dem privaten Sektor verbesserten die Einsatzraten. Der Bedarf der Region an erhöhter Sicherheit an öffentlichen Orten und Verkehrsknotenpunkten schuf weiterhin stetige Ersatzmöglichkeiten.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 2 %, zeigte jedoch aufgrund der Erweiterung der Flughafeninfrastruktur und des tourismusgetriebenen Reisewachstums langfristig steigendes Potenzial. Golfstaaten investierten in fortschrittliche Kontrollsysteme für große internationale Drehkreuze, mit Schwerpunkt auf CT-basierten Scannern und automatisierten Bahnen. Afrikanische Länder führten nach und nach moderne Scanner ein, um die Grenzkontrolle zu stärken und die Frachtinspektion zu verbessern. Sicherheitsupgrades für Großveranstaltungen und neue Bauprojekte unterstützten ebenfalls die Nachfrage. Obwohl die Investitionsniveaus stark variieren, positioniert die laufende Infrastrukturentwicklung die Region für eine stetige Einführung im nächsten Jahrzehnt.
Marktsegmentierungen:
Nach Produkttyp
- Röntgenscanner
- Vakuumsystem
- RFID
Nach Mobilität
- Feste Systeme
- Tragbare / Mobile Systeme
Nach Endnutzung
- Verkehrsstationen
- Grenzkontrollpunkte
- Flughäfen
- Gewerbliche Einrichtungen
- Andere Endnutzung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Gepäckscanner zeichnet sich durch starken Wettbewerb unter führenden Unternehmen wie CEIA SpA, Kromek Group plc, Teledyne ICM, Autoclear LLC, Gilardoni S.p.A., Astrophysics Inc., IDSS, Nikon Metrology, den ehemaligen Sicherheitseinheiten von L3Harris Technologies und VOTI Detection Inc. aus. Diese Hersteller konkurrieren durch fortschrittliche Bildgebungstechnologien, KI-gestützte Bedrohungserkennung und Multi-View- oder CT-basierte Scanplattformen, die die Genauigkeit und den Durchsatz der Kontrollen verbessern. Unternehmen stärken ihre Positionen, indem sie Produktportfolios erweitern, Cybersecurity-Funktionen verbessern und Scanner mit automatisierten Bahnen und zentralisierten Kontrollsystemen integrieren. Strategische Partnerschaften mit Flughäfen, Regierungsbehörden und Grenzbehörden helfen, langfristige Verträge zu sichern. Viele Akteure konzentrieren sich auf die Entwicklung energieeffizienter, kompakter und vernetzter Systeme, die sowohl auf stark frequentierte Knotenpunkte als auch auf kleinere Einrichtungen zugeschnitten sind. Kontinuierliche Investitionen in Forschung und Entwicklung, regulatorische Compliance und globale Servicenetzwerke bleiben zentral, um die Wettbewerbsfähigkeit in diesem sich entwickelnden Sicherheitsmarkt zu erhalten.
Schlüsselspieler-Analyse
- CEIA SpA
- Kromek Group plc
- Teledyne ICM
- Autoclear LLC
- Gilardoni S.p.A.
- Astrophysics Inc.
- IDSS (Integrated Defense and Security Solutions)
- Nikon Metrology
- L3Harris Technologies (ehemalige Sicherheitseinheiten)
- VOTI Detection Inc.
Jüngste Entwicklungen
- Im März 2024 erhielt Kromek einen Auftrag über 2,1 Millionen US-Dollar von einem in den USA ansässigen OEM, der im Bereich der inneren Sicherheit tätig ist, zur Lieferung von Strahlungsdetektorkomponenten für fortschrittliche Explosivstofferkennungssysteme. Der Vertrag, der in der ersten Hälfte des Geschäftsjahres 2025 geliefert werden soll, unterstreicht die anhaltende Nachfrage nach Kromeks Detektortechnologie innerhalb der Lieferkette für Sicherheitsüberprüfungsausrüstung.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Mobilität, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach CT-basierten Scannern wird steigen, da Flughäfen ältere Röntgensysteme ersetzen.
- KI-gesteuerte Bedrohungserkennung wird zum Standard, um die Genauigkeit zu verbessern und Fehlalarme zu reduzieren.
- Automatisierte Kontrollspuren werden ausgeweitet, um den Passagierfluss in stark frequentierten Terminals zu beschleunigen.
- Tragbare und mobile Scanner werden an Bedeutung gewinnen, um in temporären Sicherheitszonen schnell eingesetzt zu werden.
- Die Integration mit zentralisierten Sicherheitskommandoplattformen wird die Echtzeitüberwachung stärken.
- Hersteller werden sich auf energieeffiziente und wartungsarme Scanner konzentrieren, um Betriebskosten zu senken.
- Grenzkontrollpunkte werden aufgrund des zunehmenden grenzüberschreitenden Verkehrs und der Schmuggelproblematik verstärkt eingesetzt.
- Intelligente Scansysteme werden berührungslose und ferngesteuerte Überprüfungen unterstützen, um die Sicherheit der Bediener zu erhöhen.
- Regierungen werden Investitionen in Modernisierungsprogramme an Flughäfen und Verkehrsknotenpunkten verstärken.
- Hybride Bildgebungstechnologien werden entstehen, um komplexe Bedrohungen zu erkennen und die Präzision der Überprüfung zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist derzeit der Markt für Gepäckscanner?
Mit welcher jährlichen Wachstumsrate wird der Markt für Gepäckscanner voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Faktoren treiben das Wachstum des Marktes für Gepäckscanner voran?
Was sind die wichtigsten Segmente im Markt für Gepäckscanner?
Welche Herausforderungen gibt es auf dem Markt für Gepäckscanner?
Wer sind die Hauptakteure auf dem Markt für Gepäckscanner?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gepäckscanner Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gepäckscanner Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.21 billion → 2032: USD 3.01 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gepäckscanner Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gepäckscanner Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gepäckscanner Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gepäckscanner Market Drivers
- 3.3 Markt für Gepäckscanner Market Restraints & Challenges
- 3.4 Markt für Gepäckscanner Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gepäckscanner Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gepäckscanner Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gepäckscanner category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gepäckscanner Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gepäckscanner Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gepäckscanner market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gepäckscanner Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gepäckscanner Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gepäckscanner Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gepäckscanner (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gepäckscanner Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gepäckscanner Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gepäckscanner Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gepäckscanner Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gepäckscanner Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gepäckscanner Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gepäckscanner Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gepäckscanner Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gepäckscanner Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
