
Marktübersicht
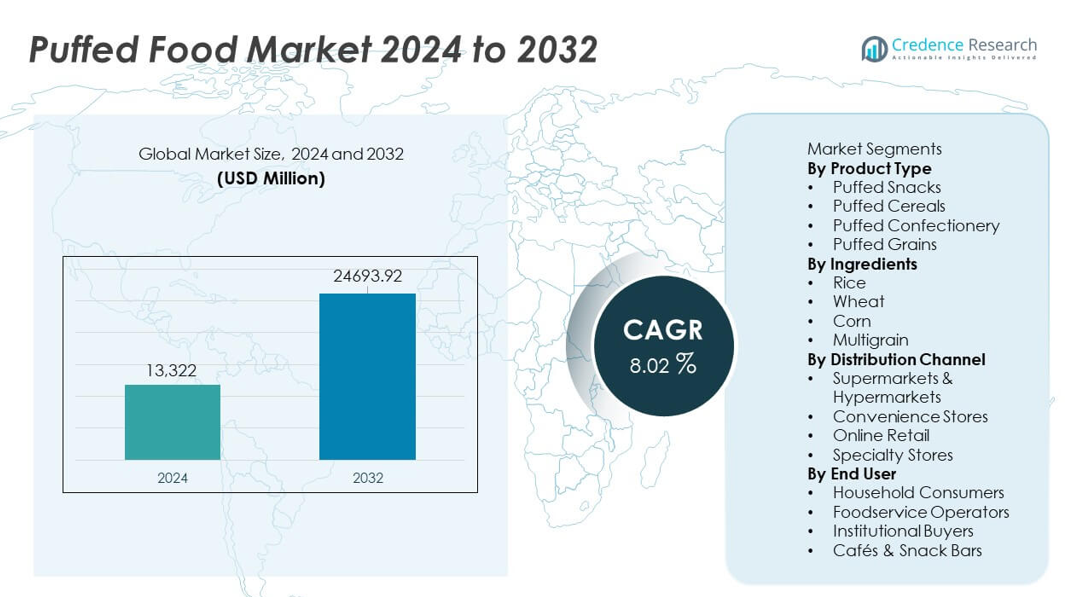
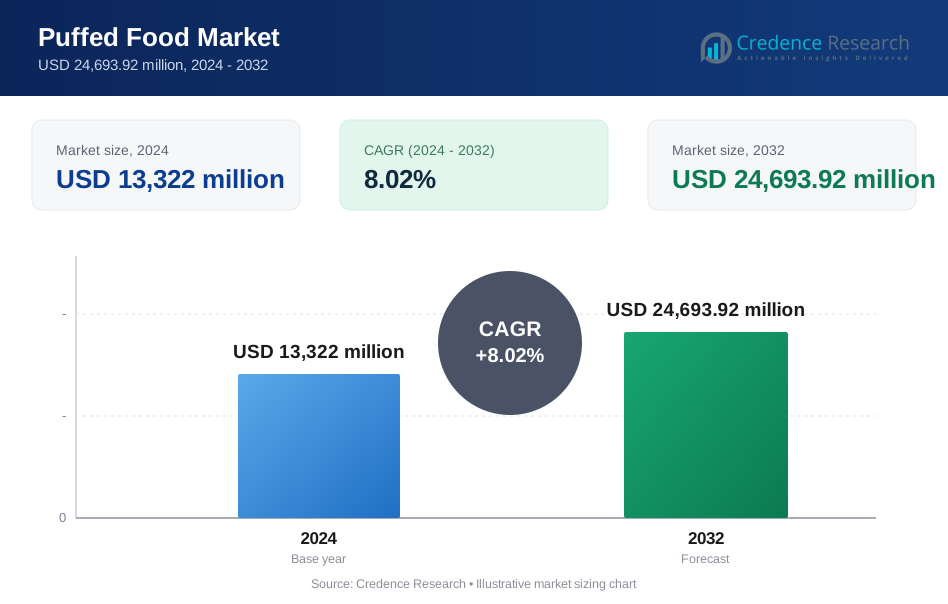
Der Markt für gepuffte Lebensmittel wurde im Jahr 2024 auf 13.322 Millionen USD geschätzt und soll bis 2032 voraussichtlich 24.693,92 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,02 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für gepuffte Lebensmittel 2024 | 13.322 Millionen USD |
| Markt für gepuffte Lebensmittel, CAGR | 8,02% |
| Marktgröße für gepuffte Lebensmittel 2032 | 24.693,92 Millionen USD |
Zu den führenden Unternehmen im Markt für gepuffte Lebensmittel gehören Kellogg Company, General Mills Inc., PepsiCo (Frito-Lay), Nestlé S.A., Conagra Brands Inc., Ricegrowers Limited (SunRice), Arcor Group, Bagrry’s India Ltd., The Quaker Oats Company und WEETABIX Limited. Diese Unternehmen führen durch starke globale Distribution, kontinuierliche Geschmacksinnovationen und die Erweiterung gesünderer, sauberer Produkte. Der asiatisch-pazifische Raum bleibt mit einem Marktanteil von 34 % die dominierende Region, angetrieben durch steigenden städtischen Konsum, erschwingliche Produktlinien und starkes Einzelhandelswachstum. Nordamerika folgt mit einem Anteil von 32 %, unterstützt durch hohe Nachfrage nach nahrhaften, kalorienarmen Snacks und starke Markenpräsenz in Supermärkten und Online-Kanälen.
Markteinblicke
- Der Markt für gepuffte Lebensmittel erreichte 2024 13.322 Millionen USD und wird bis 2032 mit einer CAGR von 8,02 % wachsen, unterstützt durch die steigende globale Nachfrage nach leichten und bequemen Snacks.
- Gesundheitsbewusste Verbraucher treiben die starke Akzeptanz von gepufften Snacks voran, wobei das Segment der Produkttypen von gepufften Snacks mit einem Anteil von 42 % angeführt wird, unterstützt durch Präferenzen für saubere Etiketten und kalorienarme Produkte.
- Innovationen in Geschmacksrichtungen, Mehrkornmischungen und angereicherten Zutaten prägen wichtige Markttrends, während führende Akteure ihr Premium- und pflanzenbasiertes Sortiment erweitern, um die Wettbewerbsfähigkeit zu stärken.
- Kostenschwankungen bei Reis, Mais und Weizen sowie intensiver Wettbewerb durch Eigenmarken bremsen das Wachstum, insbesondere in preissensiblen Regionen.
- Der asiatisch-pazifische Raum führt die regionale Nachfrage mit einem Anteil von 34 % an, gefolgt von Nordamerika mit 32 % und Europa mit 28 %, angetrieben durch starke Einzelhandelsnetze und wachsendes Interesse an gesünderen gepufften Lebensmitteloptionen.
Analyse der Marktsegmentierung:
Nach Produkttyp
Gepuffte Snacks führen dieses Segment mit einem Anteil von 42 % an, angetrieben durch die steigende Nachfrage nach verzehrfertigen Produkten und breitere Geschmacksinnovationen. Verbraucher bevorzugen leichte, fettarme Snacks, was Marken dazu veranlasst, gesündere Formulierungen zu erweitern. Gepuffte Cerealien erhalten Unterstützung von vielbeschäftigten Haushalten, die schnelle Frühstücksoptionen mit zusätzlichen Nährstoffen suchen. Gepuffte Süßwaren und gepuffte Körner zeigen aufgrund der Nischenverwendung in Backwaren und Snackmischungen mäßige Traktion. Der Fokus auf saubere Etiketten und angereicherte Snacks unterstützt das langfristige Wachstum in allen Produkttypen.
- Zum Beispiel hat die Kellogg Company verschiedene Energiesparmaßnahmen umgesetzt, einschließlich der Verwendung fortschrittlicher Wärmerückgewinnungseinheiten. Im Jahr 2019 reduzierte das Unternehmen die Treibhausgasemissionen an seinen Produktionsstandorten um mehr als 20 Prozent und übertraf damit sein ursprüngliches Ziel.
Nach Zutaten
Reisbasierte Puffprodukte dominieren das Zutatensegment mit einem Anteil von 38 %, unterstützt durch ihre Verwendung in glutenfreien und fettarmen Snacks. Reis ermöglicht eine leichte Textur und hohe Verdaulichkeit, was gesundheitsbewusste Käufer anzieht. Weizen und Mais bleiben aufgrund starker Lieferketten und etablierter Anwendungen in Snackformaten weit verbreitet. Mehrkornoptionen wachsen, da Marken Hafer, Gerste und Hirse mischen, um den Faser- und Proteingehalt zu erhöhen. Der Trend zu nahrhaften und natürlichen Zutaten stärkt die Akzeptanz in allen Teilsegmenten.
- Zum Beispiel führte Frito-Lay North America, eine Division von PepsiCo, Sun Chips Mehrkorn-Snacks ein, die eine Mischung aus Mais, Hafer und Weizen verwenden, um eine gute Quelle für Vollkorn zu bieten und mit Sonnenblumenöl hergestellt werden, was Verbraucher anspricht, die gesündere Optionen suchen.
Nach Vertriebskanal
Supermärkte und Hypermärkte halten mit einem Anteil von 46 % die dominierende Position, unterstützt durch hohe Produktpräsenz und starken Kundenverkehr. Diese Geschäfte bieten große Sortimente, die es Marken ermöglichen, neue Puff-Snacks und Cerealien effektiv zu bewerben. Convenience-Stores halten die Nachfrage durch Spontankäufe und kleinere Verpackungsformate konstant. Der Online-Handel expandiert aufgrund von Großbestellungen, digitalen Werbeaktionen und Vorteilen der Hauszustellung. Fachgeschäfte ziehen Käufer an, die nach biologischen oder hochwertigen Puffprodukten suchen, und stärken so die Kanalvielfalt weiter.
Wichtige Wachstumstreiber
Steigende Nachfrage nach gesunden und kalorienarmen Snacks
Gesundheitsbewusste Verbraucher treiben die starke Akzeptanz von Puff-Lebensmitteln voran, da sie kalorienarme, gebackene und ölfreie Snackoptionen suchen. Hersteller reagieren mit Clean-Label-, glutenfreien und angereicherten Produktlinien, die eine bessere Ernährung unterstützen, ohne den Geschmack zu beeinträchtigen. Das wachsende Bewusstsein für Verdauungsgesundheit und kontrollierte Kalorienaufnahme erhöht das Interesse an gepufften Getreiden, Mehrkorn-Snacks und ballaststoffreichen Cerealien. Marken nutzen natürliche Zutaten und einfache Verarbeitungsmethoden, die das Vertrauen der Verbraucher stärken und die Akzeptanz der Kategorie erweitern. Dieser Trend zu bewusstem Snacken fördert weiterhin die Marktdurchdringung im Einzelhandel und in Online-Kanälen.
- Zum Beispiel hat Nestlé seine Cerealienlinie durch den Einsatz eines Heißluftpuffmoduls aufgerüstet, das den Ölverbrauch reduzierte und die Produktdichte für eine leichtere Textur verringerte. Das System stärkte auch jede Portion mit Ballaststoffen durch einen stabilen Chicorée-Wurzelextrakt.
Ausweitung des Konsums von praktischen und verzehrfertigen Lebensmitteln
Städtische Lebensstile, volle Terminkalender und steigende Erwerbsbeteiligung treiben die Nachfrage nach praktischen Puff-Lebensmitteln an, die schnellen Verzehr und Tragbarkeit bieten. Verbraucher bevorzugen Puff-Snacks und Cerealien aufgrund ihrer langen Haltbarkeit, leichten Verpackung und einfachen Lagerung. Gastronomiebetriebe fügen Puff-Zutaten in Mahlzeiten und Dessertanwendungen hinzu, um die Textur zu verbessern und die Menüvielfalt zu erhöhen. Dieser auf Bequemlichkeit ausgerichtete Wandel ermutigt Hersteller, Einzelportionspackungen und wertsteigernde Geschmacksoptionen einzuführen. Die breite Anziehungskraft unterstützt ein stetiges Wachstum in Supermärkten, Convenience-Stores und digitalen Handelsplattformen.
- Zum Beispiel verbesserte General Mills seine Getreideproduktion, indem es einen kontinuierlichen Puffing-Gun-Prozess entwickelte und installierte, um die Produktion zu steigern, was ein gleichmäßigeres Produkt mit weniger verbrannten Stücken im Vergleich zur vorherigen Chargenmethode erzeugt.
Produktinnovation und Geschmacksdiversifizierung
Kontinuierliche Innovation prägt die Marktexpansion, da Marken neue Geschmacksrichtungen, Texturen und Zutatenmischungen entwickeln, die unterschiedliche Geschmackspräferenzen ansprechen. Unternehmen experimentieren mit herzhaften, würzigen und ethnischen Geschmacksprofilen, um jüngere Verbraucher anzuziehen, die neuartige Snack-Erlebnisse suchen. Mehrkorn- und proteinverstärkte Puff-Varianten gewinnen an Dynamik, da Verbraucher funktionelle Lebensmittel erkunden. Fortschrittliche Extrusionstechnologie verbessert die Produktkonsistenz und das Volumen, was die großflächige Produktion hochwertiger Puff-Produkte ermöglicht. Dieses innovationsgetriebene Umfeld stärkt die Wettbewerbsfähigkeit der Marke und fördert das Wachstum der Kategorie auf globalen Märkten.
Wichtige Trends & Chancen
Wachstum von Clean-Label- und pflanzenbasierten Formulierungen
Clean-Label- und pflanzenbasierte Puff-Produkte stellen einen wichtigen Trend dar, da Verbraucher zu natürlichen Zutaten und minimaler Verarbeitung tendieren. Marken führen pflanzliche Proteine, Vollkornprodukte und allergikerfreundliche Snacks ein, um steigenden diätetischen Erwartungen gerecht zu werden. Die Nachfrage nach Produkten ohne künstliche Farbstoffe, Konservierungsstoffe und Transfette steigt. Dieser Trend ermutigt Hersteller, bestehende Linien umzuformulieren und biologische oder nicht-GVO-Puff-Produkte auf den Markt zu bringen. Die starke Präferenz für nachhaltige und transparente Kennzeichnung bietet langfristige Chancen, insbesondere in gesundheitsbewussten Märkten und Premium-Einzelhandelskanälen.
- Zum Beispiel nutzt PepsiCo Extrusionstechnologie, um pflanzenbasierte Puff-Snacks mit Zutaten wie Linsen- und Kichererbsenbasen zu produzieren, und dieser Prozess kann zur Nährstofferhaltung optimiert werden.
Steigende Akzeptanz von Online-Handel und Direktvertriebsmodellen
Der digitale Handel verbessert den Zugang zu Puff-Produkten durch Abonnementpakete, kuratierte Snackboxen und personalisierte Empfehlungen. Verbraucher profitieren von einer größeren Produktvielfalt und wettbewerbsfähigen Preisen online. Marken nutzen E-Commerce-Analysen, um gezielte Werbeaktionen und limitierte Geschmacksrichtungen einzuführen. Kleine Hersteller gewinnen durch Online-Marktplätze an Sichtbarkeit und verbessern ihre Reichweite ohne große Einzelhandelsinvestitionen. Dieser Trend erweitert die Chancen für Nischenkategorien wie Gourmet-Puff-Snacks, Bio-Getreide und Mehrkornmischungen. Das Wachstum der Hauszustellung beschleunigt die Nachfrage in entwickelten und aufstrebenden Regionen weiter.
- Zum Beispiel verbesserte Weetabix Limited seine operative Effizienz durch ein geschäftsgeleitetes digitales Transformationsprogramm, das ein neues Enterprise Resource Planning (ERP)-System nutzt.
Wichtige Herausforderungen
Schwankende Rohstoffkosten
Volatile Preise für Reis, Mais, Weizen und Mehrkornzutaten erzeugen Kostendruck für Hersteller. Wetterbedingte Störungen, Lieferkettenverzögerungen und globale Rohstoffverschiebungen beeinflussen die Stabilität bei der Beschaffung wesentlicher Getreide, die in Puff-Produkten verwendet werden. Diese Schwankungen erhöhen die Produktionskosten und zwingen Unternehmen, die Preise anzupassen, was die Erschwinglichkeit für Verbraucher verringern kann. Hersteller schließen langfristige Verträge ab, diversifizieren die Beschaffung und verbessern die Verarbeitungseffizienz, um Kostenschwankungen zu kontrollieren. Dennoch bleibt die anhaltende Instabilität eine Herausforderung, um konstante Margen und wettbewerbsfähige Preisstrategien aufrechtzuerhalten.
Intensiver Wettbewerb und Produktsättigung
Der Markt steht vor starkem Wettbewerb, da zahlreiche globale und regionale Marken ähnliche gepuffte Snacks, Cerealien und Getreideprodukte anbieten. Hohe Produktsättigung begrenzt die Differenzierung und erhöht die Ausgaben für Werbung. Kleinere Akteure haben Schwierigkeiten, mit etablierten Marken zu konkurrieren, die über stärkere Vertriebsnetze und höhere Marketingbudgets verfügen. Unternehmen müssen mit einzigartigen Geschmacksrichtungen, gesünderen Zutaten und wertsteigernder Verpackung innovativ sein, um sichtbar zu bleiben. Die Herausforderung verschärft sich, da Handelsmarken an Bedeutung gewinnen und preisgünstigere Alternativen bieten, die preissensible Verbraucher anziehen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 32 %, unterstützt durch eine starke Nachfrage nach bequemen und gesünderen Snackoptionen. Verbraucher bevorzugen gepuffte Snacks und Cerealien mit Clean-Label-Zutaten, wenig Fett und zusätzlichen Nährstoffen. Große Marken führen innovative Geschmacksrichtungen und proteinverstärkte Varianten ein, um den sich entwickelnden Ernährungsgewohnheiten gerecht zu werden. Die Expansion im Einzelhandel und starke Online-Liefernetzwerke verbessern den Zugang zu Premium- und Bio-Gepufften Produkten. Hektische Lebensstile und hohe Verbraucherausgaben stärken die Kategoriedurchdringung in Supermärkten und Convenience-Stores. Das wachsende Interesse an pflanzlichen und Mehrkorn-Formulierungen treibt weiterhin das regionale Marktwachstum an.
Europa
Europa macht einen Marktanteil von 28 % aus, angetrieben durch die steigende Vorliebe für natürliche, nachhaltige und kalorienarme gepuffte Snacks. Verbraucher integrieren gepuffte Körner und Cerealien in ausgewogene Diäten, die auf Ballaststoffaufnahme und reduzierte Zusatzstoffe abzielen. Strenge Lebensmittelvorschriften ermutigen Hersteller zur Verwendung von Clean-Label-Zutaten und transparenter Beschaffung. Das Wachstum beschleunigt sich durch starke Einzelhandelsnetzwerke und die steigende Nachfrage nach Bio-Gepufften Produkten in Westeuropa. Geschmacksinnovation und glutenfreie Varianten ziehen gesundheitsbewusste Käufer an. Die Erweiterung von Handelsmarkenangeboten verbessert die Erschwinglichkeit und erweitert die Verbraucherreichweite in der gesamten Region.
Asien-Pazifik
Asien-Pazifik führt den globalen Markt mit einem Marktanteil von 34 % an, angetrieben durch schnelle Urbanisierung, wachsenden Konsum der Mittelschicht und starke Nachfrage nach verzehrfertigen Snacks. Traditionelle getreidebasierte gepuffte Lebensmittel unterstützen die hohe regionale Akzeptanz, während moderne, aromatisierte Varianten jüngere Verbraucher anziehen. Hersteller skalieren die Produktion mit fortschrittlicher Extrusionstechnologie, um die steigende Nachfrage in Indien, China und Südostasien zu decken. Das wachsende Interesse an erschwinglichen, tragbaren und nährstoffverstärkten gepufften Artikeln stärkt die Distribution durch Supermärkte und Convenience-Stores. Das Wachstum des E-Commerce fördert den Direktverkauf an Verbraucher und beschleunigt die regionale Expansion weiter.
Lateinamerika
Lateinamerika hält einen Marktanteil von 4 %, unterstützt durch das steigende Interesse an bequemen Snackformaten und die zunehmende Einzelhandelsdurchdringung. Verbraucher greifen zu gepufften Snacks aufgrund von Erschwinglichkeit, vielfältigen Geschmacksrichtungen und Eignung für den Verzehr unterwegs. Lokale Marken führen Mais- und Mehrkorn-basierte gepuffte Artikel ein, um den regionalen Geschmackspräferenzen gerecht zu werden. Das Wachstum verbessert sich, da Supermärkte und Nachbarschaftsläden den Regalplatz für verpackte Snacks erhöhen. Gesundheitstrends entwickeln sich langsam, doch die Nachfrage nach fettarmen und gebackenen Alternativen steigt. Digitale Einzelhandelsplattformen erweitern den Zugang und helfen internationalen Marken, in wichtigen Märkten an Sichtbarkeit zu gewinnen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika erfasst einen Marktanteil von 2 %, angetrieben durch die allmähliche Einführung von verpackten Snacks und die zunehmende Exposition gegenüber globalen Ernährungstrends. Städtische Verbraucher zeigen wachsendes Interesse an gepufften Cerealien und leichten Snacks, die Bequemlichkeit und eine längere Haltbarkeit bieten. Die Expansion des Einzelhandels und die zunehmende Anzahl von Supermarktketten verbessern den Zugang zu Markenprodukten. Importierte Waren dominieren, aber regionale Hersteller erweitern die Produktion, um der preissensitiven Nachfrage gerecht zu werden. Das Gesundheitsbewusstsein nimmt zu, was die Akzeptanz von fettarmen und Mehrkorn-Varianten unterstützt. Wirtschaftswachstum und verbesserte Vertriebsnetze tragen zur stetigen Marktentwicklung bei.
Marktsegmentierungen:
Nach Produkttyp
- Gepuffte Snacks
- Gepuffte Cerealien
- Gepuffte Süßwaren
- Gepuffte Körner
Nach Zutaten
- Reis
- Weizen
- Mais
- Mehrkorn
Nach Vertriebskanal
- Supermärkte & Hypermärkte
- Convenience Stores
- Online-Handel
- Fachgeschäfte
Nach Endverbraucher
- Haushaltsverbraucher
- Gastronomiebetriebe
- Institutionelle Käufer
- Cafés & Snackbars
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst führende Akteure wie Kellogg Company, General Mills Inc., PepsiCo (Frito-Lay), Nestlé S.A., Conagra Brands Inc., Ricegrowers Limited (SunRice), Arcor Group, Bagrry’s India Ltd., The Quaker Oats Company und WEETABIX Limited. Diese Unternehmen stärken ihre Marktposition durch kontinuierliche Produktinnovationen, Geschmacksdiversifizierung und die Erweiterung gesünderer gepuffter Snack- und Cerealienlinien. Große Marken investieren in fortschrittliche Extrusionstechnologie, um Textur, Volumen und Nährstofferhalt zu verbessern, was die Produktqualität unterstützt. Strategische Partnerschaften mit Einzelhändlern erhöhen die Regalpräsenz, während E-Commerce-Kanäle die Reichweite der Verbraucher erweitern. Unternehmen konzentrieren sich auch auf Clean-Label-, glutenfreie und pflanzenbasierte Angebote, um den steigenden Gesundheitstrends gerecht zu werden. Eigenmarkenprodukte intensivieren den Wettbewerb, indem sie kostengünstigere Alternativen bieten, was etablierte Akteure dazu veranlasst, Branding, Verpackungsupgrades und gezielte Marketingkampagnen zu priorisieren. Regionale Hersteller gewinnen an Boden, indem sie erschwingliche, lokal gewürzte gepuffte Produkte einführen, was die Wettbewerbsdynamik des globalen Marktes weiter prägt.
Schlüsselspieler-Analyse
- Kellogg Company
- General Mills Inc.
- PepsiCo (Frito-Lay)
- Nestlé S.A.
- Conagra Brands Inc.
- Ricegrowers Limited (SunRice)
- Arcor Group
- Bagrry’s India Ltd.
- The Quaker Oats Company
- WEETABIX Limited
Aktuelle Entwicklungen
- Im Mai 2025 brachte General Mills, Inc. eine saisonale Produktreihe auf den Markt, die salzige Snacks und süße Leckereien zusammen mit ihren Cerealien umfasste. Das Update beinhaltete neue Snack-Artikel.
- Im März 2025 führte Nestlé S.A. (über Nestlé India) eine neue Version eines Cerealienprodukts unter der Marke „CEREGROW“ ein, das keinen raffinierten Zucker enthält — ein Schritt in Richtung gesünderer Frühstücks-/Snack-Angebote.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Zutaten, Vertriebskanal, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach gesünderen, kalorienarmen Puff-Snacks wird steigen, da Verbraucher sich auf bewusstes Essen umstellen.
- Die Erweiterung von glutenfreien, mehrkörnigen und pflanzlichen Puff-Produkten wird die Produktvielfalt stärken.
- Die Geschmacksinnovation wird beschleunigt, da Marken regionale, würzige und proteinreiche Varianten einführen.
- Online-Vertriebskanäle werden schnell wachsen, da Verbraucher die Lieferung nach Hause und eine größere Produktauswahl bevorzugen.
- Fortschrittliche Extrusionstechnologie wird die Textur, das Volumen und die Nährstoffretention in Puff-Lebensmitteln verbessern.
- Formulierungen mit sauberem Etikett und natürlichen Zutaten werden weltweit stärker angenommen.
- Premium-Puff-Snacks werden an Bedeutung gewinnen, da Käufer hochwertige, wertschöpfende Angebote suchen.
- Lokale Hersteller werden ihre Präsenz in aufstrebenden Märkten durch erschwingliche und kulturell abgestimmte Geschmacksrichtungen ausbauen.
- Nachhaltigkeitsinitiativen werden Marken dazu drängen, umweltfreundliche Verpackungen und transparente Beschaffung zu übernehmen.
- Der Wettbewerb durch Eigenmarken wird sich verschärfen, was Marken dazu ermutigt, mehr in Branding, Innovation und zielgerichtetes Marketing zu investieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für gepuffte Lebensmittel und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pufflebensmittel voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment der Gesundheitsattribute wird im Prognosezeitraum das höchste CAGR aufweisen?
Welches Segment des Pufffuttermarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Pufffood-Marktes antreiben?
Wer sind die führenden Unternehmen im Markt für gepuffte Lebensmittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für gepuffte Lebensmittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für gepuffte Lebensmittel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,322 million → 2032: USD 24,693.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für gepuffte Lebensmittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für gepuffte Lebensmittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für gepuffte Lebensmittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für gepuffte Lebensmittel Market Drivers
- 3.3 Markt für gepuffte Lebensmittel Market Restraints & Challenges
- 3.4 Markt für gepuffte Lebensmittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für gepuffte Lebensmittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für gepuffte Lebensmittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für gepuffte Lebensmittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für gepuffte Lebensmittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für gepuffte Lebensmittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für gepuffte Lebensmittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für gepuffte Lebensmittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für gepuffte Lebensmittel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für gepuffte Lebensmittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für gepuffte Lebensmittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für gepuffte Lebensmittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für gepuffte Lebensmittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für gepuffte Lebensmittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für gepuffte Lebensmittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für gepuffte Lebensmittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für gepuffte Lebensmittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für gepuffte Lebensmittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für gepuffte Lebensmittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für gepuffte Lebensmittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
