
Überblick über den Markt für Geräteüberwachung
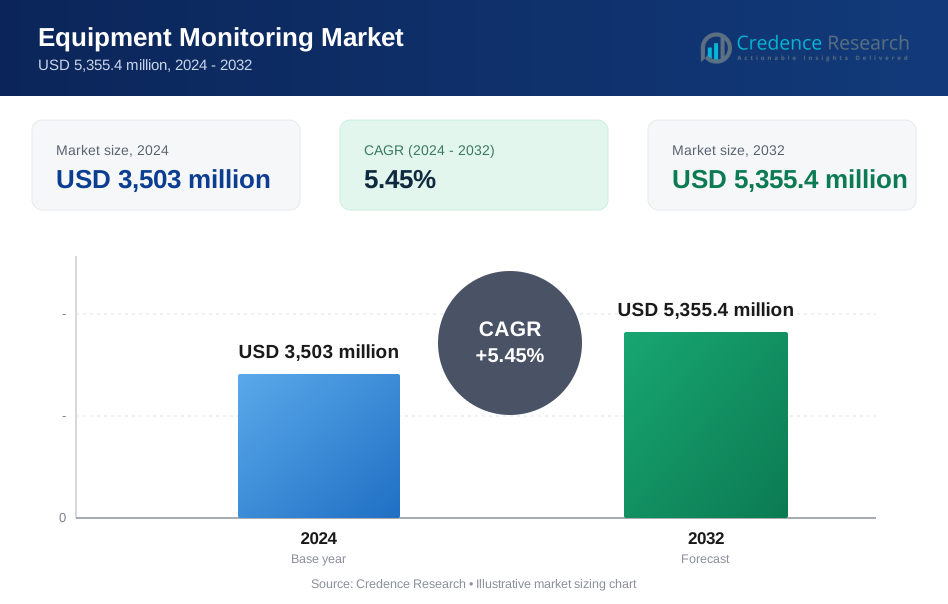
Die Größe des Marktes für Geräteüberwachung wurde im Jahr 2024 auf 3.503 Millionen USD geschätzt und soll bis 2032 5.355,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,45 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Geräteüberwachung 2024 | USD 3.503 Millionen |
| Markt für Geräteüberwachung, CAGR | 5,45 % |
| Marktgröße für Geräteüberwachung 2032 | USD 5.355,4 Millionen |
Zu den führenden Akteuren auf dem Markt für Geräteüberwachung gehören ABB, Emerson Electric, General Electric, Honeywell International, Rockwell Automation, Schneider Electric und SKF. Diese Unternehmen führen durch starke Portfolios in Sensortechnologie, vorausschauender Wartungssoftware und cloud-integrierten Überwachungsplattformen. Emerson und Honeywell konzentrieren sich auf IoT-gesteuerte industrielle Lösungen, während SKF und Schaeffler AG auf Schwingungs- und Rotationsdiagnostik spezialisiert sind. Rockwell Automation und Schneider Electric betonen Automatisierung und systemweite Integration. Regional führt Nordamerika den Markt mit einem Anteil von 30,2 % im Jahr 2024 an, angetrieben durch die frühe Einführung von Smart-Factory-Technologien, regulatorische Compliance und die Präsenz großer Anbieter. Asien-Pazifik folgt dicht dahinter, angetrieben durch die Expansion der Fertigung und Digitalisierungsinitiativen.

Einblicke in den Markt für Geräteüberwachung
- Der Markt für Geräteüberwachung wurde im Jahr 2024 auf 3.503 Millionen USD geschätzt und soll bis 2032 5.355,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,45 %.
- Die steigende Nachfrage nach vorausschauender Wartung und Echtzeit-Fehlererkennung bei Industrieanlagen treibt das stetige Marktwachstum an.
- Zu den wichtigsten Trends gehören die verstärkte Einführung von IoT-basierten Sensoren, Cloud-Plattformen und Edge-Analysen in intelligenten Fabriken.
- Große Akteure wie ABB, Honeywell, Emerson und Schneider Electric führen mit integrierten Lösungen und globaler Reichweite, während mittelgroße Anbieter spezialisierte, kostengünstige Werkzeuge anbieten.
- Nordamerika hält mit 30,2 % den größten Anteil, gefolgt von Asien-Pazifik mit 28 %, angetrieben durch industrielles Wachstum; Schwingungsüberwachung führt unter den Überwachungstypen mit einem Anteil von über 25 %, und Online-Überwachung dominiert den Überwachungsprozess mit über 60 % Anteil.
Analyse der Marktsegmentierung für Geräteüberwachung:
Nach Überwachungstyp
Die Vibrationsüberwachung hält den größten Anteil am Markt für Geräteüberwachung und macht 2024 über 25 % aus. Ihre Dominanz resultiert aus der breiten Akzeptanz in den Bereichen Fertigung, Öl & Gas und Energie. Vibrationssensoren erkennen Fehler im Frühstadium bei rotierenden Maschinen und reduzieren ungeplante Ausfallzeiten. Geräteausfälle, die durch Unwucht, Fehlausrichtung oder Lagerabnutzung verursacht werden, können durch Echtzeitanalyse vorhergesagt werden. Die Überwachung von Temperatur und Motorstrom wächst ebenfalls stetig aufgrund der zunehmenden Nutzung in der Diagnose elektrischer Geräte. Schmierstoff- und Korrosionsüberwachung gewinnen an Bedeutung in der Schifffahrt und in Schwerindustrien, wo Umwelteinflüsse die Leistung beeinträchtigen.
- Zum Beispiel unterstützt der Fluke 438-II Power Quality and Motor Analyzer, der weltweit in industriellen Sektoren weit verbreitet ist, die gleichzeitige Analyse der elektrischen Stromqualität und der mechanischen Motorleistung, einschließlich Drehmoment, Effizienz und NEMA-Wärmeabstufungsfaktoren, ohne dass mechanische Sensoren erforderlich sind.
Nach Überwachungsprozess
Die Online-Geräteüberwachung führt dieses Segment mit einem Anteil von über 60 % im Jahr 2024 an. Sie ermöglicht die kontinuierliche, Echtzeit-Datenerfassung, die den Betreibern hilft, sofort auf Anomalien zu reagieren. Der Anstieg automatisierter Anlagen und intelligenter Fabriken fördert die Einführung von Online-Systemen. Diese Systeme integrieren sich in SCADA- und industrielle IoT-Plattformen für die vorausschauende Wartung. Tragbare Geräteüberwachung wird in abgelegenen oder kleineren Einrichtungen bevorzugt, wo eine vollständige Integration nicht möglich ist. Die Portabilität unterstützt die Diagnose über mehrere Maschinen hinweg, bietet jedoch nicht die Geschwindigkeit und Detailgenauigkeit permanenter Systeme.
- Zum Beispiel unterstützt Emersons AMS Asset Monitor die 24/7-Fernüberwachung von Vibrationen und Temperaturen, mit über 30.000 Einheiten, die weltweit in Raffinerien und Chemieanlagen eingesetzt werden.
Nach Bereitstellungstyp
Cloud-basierte Bereitstellung dominiert den Markt mit einem Anteil von über 55 % im Jahr 2024. Ihre Skalierbarkeit, der Fernzugriff und die geringeren Anfangskosten machen sie ideal für Unternehmen mit verteilten Operationen. Cloud-Lösungen ermöglichen eine zentrale Datenverwaltung und KI-gestützte Analysen für die Zustandsüberwachung. Mit der Ausweitung der industriellen Digitalisierung beschleunigt sich die Cloud-Einführung, insbesondere in Anwendungen zur vorausschauenden Wartung. Die lokale Bereitstellung bleibt relevant für Einrichtungen mit strengen Datenkontroll- oder Cybersicherheitsprotokollen, insbesondere in den Bereichen Verteidigung, Energie und Pharmazie. Höhere Wartungskosten und eingeschränkter Fernzugriff stellen jedoch Herausforderungen für ihr Wachstum dar.
Wichtige Wachstumstreiber des Marktes für Geräteüberwachung
Steigender Fokus auf vorausschauende Wartung zur Reduzierung von Ausfallzeiten
Der Markt für Geräteüberwachung gewinnt durch den globalen Wandel hin zur vorausschauenden Wartung stark an Dynamik. Die Industrie steht unter zunehmendem Druck, Ausfallzeiten zu reduzieren und die Nutzung von Anlagen zu optimieren. Vorausschauende Lösungen ermöglichen die frühzeitige Erkennung von Fehlern in Motoren, Pumpen, Kompressoren und Turbinen mithilfe von Vibrations-, Wärme- und Stromsensoren. Dieser proaktive Ansatz hilft, ungeplante Ausfälle, kostspielige Reparaturen und Sicherheitsrisiken zu vermeiden. Die Fertigungs-, Öl- & Gas-, Energieerzeugungs- und Luft- und Raumfahrtsektoren setzen zunehmend auf zustandsbasierte Überwachungssysteme. Fortschritte im IoT und in der Echtzeitanalyse unterstützen skalierbare vorausschauende Werkzeuge. Unternehmen, die diese Systeme implementieren, berichten von bis zu 30 % geringeren Wartungskosten und 45 % weniger Ausfällen. Cloud-Plattformen, drahtlose Sensornetzwerke und maschinelle Lernmodelle verbessern die Fehlerdiagnose und das Lebenszyklusmanagement von Anlagen. Da die Industrie bestrebt ist, die Betriebseffizienz zu verbessern und die Gesamtkosten des Eigentums zu senken, wird die vorausschauende Wartung zu einem zentralen Investitionsbereich.
- Zum Beispiel berichtete GE Digital, dass Kunden, die seine APM-Software (Asset Performance Management) nutzen, im Jahr 2023 bis zu 45 % weniger Geräteausfälle und 30 % niedrigere Wartungskosten in Schwerindustrien erreichten.
Zunehmende Integration von industriellem IoT und Smart-Factory-Lösungen
Die rasche Einführung von industriellen IoT (IIoT)-Lösungen treibt die Nachfrage nach fortschrittlichen Geräteüberwachungssystemen an. Intelligente Fabriken nutzen Sensornetzwerke, Edge-Geräte und Cloud-Plattformen, um eine nahtlose Überwachung des Gerätezustands zu ermöglichen. IoT-fähige Überwachungslösungen bieten Echtzeitdaten zu Temperatur, Vibration, Druck, Lärm und Schmiermittelständen und gewährleisten sofortige Fehleralarme. Edge-Computing reduziert die Latenz und ermöglicht schnellere Entscheidungsfindung auf Maschinenebene. Die Integration mit MES-, ERP- und SCADA-Plattformen verbessert die Sichtbarkeit über Produktionslinien hinweg. Diese Technologien unterstützen Ferndiagnosen, vorausschauende Alarme und Leistungsbenchmarking. Sektoren wie Automobil, Elektronik und Lebensmittelverarbeitung investieren stark in IIoT-gestützte Überwachung, um die Produktivität zu steigern. Der Bedarf an automatisierten und datengetriebenen Wartungsstrategien positioniert IIoT als zentralen Wachstumstreiber. Regierungen und Industriekonsortien unterstützen ebenfalls digitale Fabrikinitiativen und fördern die Marktdurchdringung.
- Beispielsweise bietet die Forge-Plattform von Honeywell, die in über 10.000 Industrieanlagen weltweit eingesetzt wird, eine einheitliche Sicht auf den Anlagenzustand durch IIoT-verbundene Sensoren.
Regulatorische Compliance und Anforderungen an die Arbeitssicherheit
Strenge Vorschriften zur Maschinensicherheit, Emissionskontrolle und Umweltkonformität beschleunigen die Einführung von Geräteüberwachungssystemen. In gefährlichen Industrien wie Bergbau, Öl & Gas und Chemie verlangen die Behörden regelmäßige Geräteinspektionen und Fehlererkennung. Überwachungssysteme helfen, Vibrationen, Schmiermittelqualität, Temperaturschwankungen und Gaslecks zu überwachen, um Sicherheitsverletzungen zu vermeiden. OSHA, EPA, ISO und andere Regulierungsbehörden setzen Standards für Anlagensicherheit und Zuverlässigkeit durch. Die Geräteüberwachung ermöglicht die frühzeitige Fehlererkennung und verhindert Arbeitsunfälle und katastrophale Geräteausfälle. Echtzeit-Alarmüberwachung, Korrosionserkennung und Motorstromanalyse unterstützen sicherere Betriebsabläufe. Unternehmen setzen diese Werkzeuge auch ein, um Versicherungsbedingungen zu erfüllen und die Einhaltung von Audits zu gewährleisten. Mit dem steigenden Fokus auf das Wohlbefinden der Mitarbeiter und Nachhaltigkeit wächst die Nachfrage nach Überwachungslösungen, die mit regulatorischen Rahmenbedingungen übereinstimmen.
Schlüsseltendenzen und Chancen im Markt für Geräteüberwachung
Anstieg der Nachfrage nach cloudbasierten Überwachungsplattformen
Der Übergang von lokalen zu cloudbasierten Überwachungssystemen stellt einen bedeutenden Trend auf dem Markt dar. Cloud-Plattformen bieten Skalierbarkeit, Echtzeitzugriff auf Daten und zentrale Dashboards, die eine Fernüberwachung an mehreren Standorten ermöglichen. Branchen mit geografisch verstreuten Anlagen wie Energieversorger und Transportwesen bevorzugen Cloud-Systeme für bessere Koordination und niedrigere Infrastrukturkosten. Anbieter bieten nun KI-gesteuerte Cloud-Plattformen an, die sich in ERP- und Wartungsplanungssysteme integrieren lassen. Prädiktive Analysen in der Cloud helfen, Probleme schneller zu diagnostizieren und Wartungspläne effektiver zu gestalten. Kleine und mittlere Unternehmen setzen ebenfalls auf cloudbasierte Lösungen aufgrund niedrigerer Einstiegskosten und vereinfachter Implementierung. Verbesserte Cybersicherheit und zunehmende Internetdurchdringung in Industriegebieten unterstützen diesen Übergang. Mit der Beschleunigung der digitalen Transformation werden cloudbasierte Überwachungssysteme neue Chancen für Softwareanbieter und OEMs schaffen.
- Zum Beispiel nutzt Honeywell’s Forge Predictive Maintenance-Lösung, die weltweit auf über 10.000 Anlagen eingesetzt wird, maschinelles Lernen, um Ausfälle vorherzusagen und Zeitpläne zu optimieren.
Erweiterung des Überwachungsumfangs auf nicht-traditionelle Parameter
Unternehmen erweitern nun die Geräteüberwachung über traditionelle Vibrations- und Temperaturmetriken hinaus. Lärm, Schmiermittelqualität, Korrosion und GPS-Tracking sind als kritische Parameter für die Leistungsüberwachung aufgetaucht. Fortschrittliche Sensoren und Edge-Analytik machen es möglich, eine breitere Palette von Daten in Echtzeit zu verfolgen. In der Logistik hilft GPS-basierte Überwachung bei der Verfolgung von Vermögenswerten und der Diebstahlprävention. Bei schweren Geräten verhindert die Überwachung des Schmiermittelzustands internen Verschleiß und verlängert die Lebensdauer von Teilen. Korrosionsdetektionssysteme sind entscheidend für Offshore-Bohrinseln, Pipelines und maritime Infrastruktur. Diese Innovationen eröffnen Chancen in Nischenanwendungen wie Windparks, intelligenten Gebäuden und Verteidigungslogistik. OEMs und Startups entwickeln maßgeschneiderte Lösungen für branchenspezifische Herausforderungen. Mit der Erweiterung des Überwachungsumfangs findet der Markt neue Endanwendungen und Kundensegmente.
Herausforderungen im Markt für Geräteüberwachung
Hohe Kosten für die Systemimplementierung und Sensoreinsatz
Trotz langfristiger Kosteneinsparungen bleibt die hohe Anfangsinvestition in Überwachungssysteme eine Hürde, insbesondere für kleine und mittelständische Unternehmen. Diese Systeme erfordern die Installation mehrerer Sensoren, Softwareplattformen, Edge-Computing-Geräte und Netzwerkinfrastrukturen. Zu den Anfangskosten gehören auch die Integration mit bestehender Ausrüstung und die Schulung des Personals. Fortgeschrittene Überwachungssysteme mit KI-basierter Analytik oder Multi-Sensor-Konfigurationen erhöhen die Implementierungskosten weiter. Bei älteren Maschinen kann die Nachrüstung kompatibler Überwachungslösungen Hardware-Upgrades oder Anpassungen erfordern. Viele Unternehmen zögern zu investieren, aufgrund unsicherer Renditen oder Budgetbeschränkungen. Begrenzte staatliche Unterstützung oder Subventionen für die industrielle Digitalisierung in einigen Regionen verlangsamen ebenfalls die Einführung. Anbieter müssen flexible Preismodelle anbieten, einschließlich Pay-as-you-go- oder abonnementbasierter Angebote, um die Zugänglichkeit zu verbessern.
Datensicherheitsrisiken und Mangel an Standardisierung
Da sich die Überwachung von Geräten in Richtung Cloud- und IoT-basierter Architekturen verlagert, wird die Datensicherheit zu einem wachsenden Anliegen. Sensible Maschinendaten und Betriebsparameter, die über Netzwerke übertragen werden, können anfällig für Cyberangriffe oder unbefugten Zugriff sein. Branchen wie Verteidigung, Pharmazie und kritische Infrastruktursektoren setzen strenge Cybersicherheitsprotokolle durch, was sie vorsichtig gegenüber cloudbasierten Lösungen macht. Ein Mangel an einheitlichen Datenstandards und Protokollkompatibilität behindert auch die Interoperabilität zwischen Systemen verschiedener Anbieter. Unverbundene Datensilos schränken Echtzeiteinblicke und systemweite Optimierung ein. Ohne klare Standards bleibt die großflächige Integration schwierig. Branchenbeteiligte und Regulierungsbehörden müssen zusammenarbeiten, um sichere, interoperable Rahmenwerke für die Geräteüberwachung zu schaffen, um langfristiges Vertrauen und Akzeptanz aufzubauen.
Regionale Analyse des Marktes für Geräteüberwachung
Nordamerika
Nordamerika dominiert den Markt für Geräteüberwachung mit einem Anteil von über 30 % im Jahr 2024. Die Region profitiert von der frühen Einführung von Technologien zur vorausschauenden Wartung in den Bereichen Fertigung, Öl & Gas und Luft- und Raumfahrt. In den USA ansässige Unternehmen führen Investitionen in IoT-fähige Überwachung, KI-gesteuerte Analysen und Cloud-Plattformen an. Ein starker regulatorischer Fokus auf Arbeitssicherheit und Maschinenzuverlässigkeit treibt die Einführung in gefährlichen Industrien voran. Hohe Arbeitskosten veranlassen Unternehmen, Diagnosen zu automatisieren und ungeplante Ausfallzeiten zu reduzieren. Große OEMs und Softwareanbieter sind in dieser Region ansässig, was eine schnellere Bereitstellung von Lösungen ermöglicht. Die USA und Kanada investieren weiterhin in intelligente Fabrikinfrastrukturen.
Europa
Europa hält einen Anteil von etwa 25 % am Markt für Geräteüberwachung, unterstützt durch strenge Umwelt- und Sicherheitsvorschriften. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen die Einführung aufgrund starker industrieller Basen und hoher Automatisierungsgrade an. Die Präsenz etablierter Automobil-, Energie- und Chemieproduktionszentren unterstützt die weitverbreitete Bereitstellung. EU-Initiativen zur Förderung von Industrie 4.0 beschleunigen die Integration von Echtzeitüberwachung und vorausschauender Wartung. Die Nachfrage steigt aus Sektoren, die Energieeffizienz und Emissionskonformität priorisieren. Der Übergang zu hybriden Fertigungsmodellen treibt den Bedarf an fortschrittlichen Diagnosen an. Europa konzentriert sich auch auf den Datenschutz, was die Bereitstellungspräferenzen in verschiedenen Branchen beeinflusst.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasst im Jahr 2024 über 28 % des Marktes für Geräteüberwachung und ist damit eine schnell wachsende Region. China, Japan, Indien und Südkorea treiben das Wachstum durch großflächige industrielle Expansion und Digitalisierungsbemühungen voran. Schnelle Infrastrukturentwicklung und steigende Fertigungsausgaben treiben die Nachfrage nach zuverlässiger Geräteleistung an. Regierungen unterstützen intelligentes Fertigen durch Richtlinien wie „Made in China 2025“ und „Digital India“. Lokale Unternehmen investieren in kostengünstige Zustandsüberwachung, um Wartungskosten zu senken. Japan und Südkorea übernehmen fortschrittliche Lösungen in den Elektronik- und Automobilsektoren. Die Region verzeichnet eine steigende Nachfrage nach Cloud- und drahtloser sensorbasierter Überwachungsplattformen.
Lateinamerika
Lateinamerika macht etwa 7% des Marktes für Geräteüberwachung aus, wobei Brasilien und Mexiko die Einführung anführen. Das Wachstum wird durch steigende Investitionen in die Öl- und Gas-, Bergbau- und Lebensmittelverarbeitungsindustrien angetrieben. Unternehmen streben danach, die Betriebszeit der Geräte zu verbessern und kostspielige Wartungsstillstände zu reduzieren. Wirtschaftliche Modernisierung und Infrastrukturverbesserungen fördern den Einsatz von Zustandsüberwachung. Die Region zeigt wachsendes Interesse an cloudbasierten Lösungen, um Hardwarekostenbarrieren zu überwinden. OEMs zielen mit tragbaren und skalierbaren Systemen auf Lateinamerika ab. Allerdings schränken Budgetbeschränkungen und der Mangel an qualifizierten Arbeitskräften die weitverbreitete Einführung ein. Trotz dieser Hürden steigt das Bewusstsein für prädiktive Wartung stetig.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentieren einen Anteil von 5% am Markt für Geräteüberwachung, mit wachsender Einführung in den Öl- und Gas-, Versorgungs- und Bergbausektoren. Die Länder des Golfkooperationsrats (GCC) investieren stark in anlagenintensive Industrien, die eine robuste Überwachung erfordern. Echtzeitsysteme werden eingesetzt, um Sicherheit zu gewährleisten, ungeplante Ausfallzeiten zu reduzieren und regulatorische Normen einzuhalten. Afrika verzeichnet eine langsame, aber steigende Einführung, insbesondere in Südafrika und Nigeria, angetrieben durch Energie- und Bergbauprojekte. Cloudbasierte und mobilkompatible Lösungen gewinnen aufgrund begrenzter IT-Infrastruktur an Bedeutung. Partnerschaften mit Anbietern und Schulungsprogramme sind entscheidend, um das Wachstum in dieser Region zu unterstützen.
Marktsegmentierungen für Geräteüberwachung:
Nach Überwachungstyp
- Schwingungsüberwachung
- Thermische Überwachung
- Schmierstoffüberwachung
- Korrosionsüberwachung
- Lärmüberwachung
- Motorstromüberwachung
- GPS-Tracking
- Alarmüberwachung
Nach Überwachungsprozess
- Tragbare Geräteüberwachung
- Online-Geräteüberwachung
Nach Bereitstellungstyp
- Cloud
- Vor Ort
Nach Dienstleistungsangebot
- Chemikalien
- Automobil
- Luft- und Raumfahrt & Verteidigung
- Lebensmittel & Getränke
- Öl & Gas
- Stromerzeugung
- Metalle & Bergbau
- Andere (Elektronik & Halbleiter, Zement, Papier & Zellstoff und Gesundheitswesen)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Geräteüberwachung weist eine moderat konsolidierte Wettbewerbslandschaft auf, die von globalen Industrieautomations- und Technologieunternehmen angeführt wird. Schlüsselakteure wie ABB, Emerson Electric, General Electric und Honeywell International dominieren durch umfassende Portfolios und starke globale Präsenz. Diese Unternehmen bieten integrierte Überwachungsplattformen mit fortschrittlichen Sensortechnologien und Cloud-Konnektivität an. Unternehmen wie SKF und Schaeffler AG behaupten ihre Führungsposition in der Diagnose rotierender Geräte, indem sie jahrzehntelange mechanische Expertise nutzen. Rockwell Automation, Schneider Electric und National Instruments investieren stark in prädiktive Wartungssoftware und Edge-Analytik. Die Akteure konzentrieren sich auf strategische Akquisitionen, Cloud-Partnerschaften und Produktinnovationen, um ihre Marktreichweite zu erweitern. Zum Beispiel zeigen Emersons Plantweb-Plattform und GEs Predix-Lösung den Wandel hin zu datengesteuertem Asset-Management. Aufstrebende Akteure und regionale Spezialisten konkurrieren, indem sie kostengünstige, skalierbare und tragbare Systeme anbieten, die auf mittelständische Unternehmen zugeschnitten sind. Der Markt bleibt dynamisch, mit steigenden Investitionen in KI-basierte Überwachung und Zustandsanalysen, die die Wettbewerbsprioritäten neu gestalten.
Analyse der Hauptakteure
- ABB
- ALS Limited
- Emerson Electric
- Fortive Corporation
- General Electric
- Honeywell International
- National Instruments
- Parker Hannifin Corporation
- Rockwell Automation, Inc.
- Schaeffler AG
- Schneider Electric Co.
- SKF
Jüngste Entwicklungen
- Im Juni 2024 kündigte Teledyne FLIR LLC, ein Unternehmen der Verteidigungsindustrie, die Einführung der SV89 Vibration Monitoring Solution Kits und FLIR SV88 an, die Kunden bei der Überwachung kritischer Geräte unterstützen, indem sie kontinuierlich Fehler erkennen, auf potenzielle Defekte und zukünftige Probleme hinweisen und Vibrationen analysieren. Die Multi-Kommunikationsprotokolle, die IP66-Zertifizierung, die kabellose Funktionalität und das robuste Design der SV88 und SV89 Vibration Monitoring Solution Kits ermöglichen es Kunden, entscheidende datengestützte Entscheidungen zu treffen, die die Lebensdauer teurer Geräte verlängern, indem sie vor möglichen Problemen warnen.
- Im Mai 2024 enthüllte Datadog, Inc., ein Unternehmen, das sich auf die Entwicklung von Überwachungs- und Sicherheitsplattformen für Cloud-Anwendungen konzentriert, die Einführung des IT Event Managements in seine Suite von AIOps (künstliche Intelligenz für IT-Betriebsabläufe) Funktionen. Die Ereignismanagementfunktion von Datadog ermöglicht es, alle Alarmereignisse und wichtigen Signale sowohl von Datadog als auch von anderen Drittanbieter-Überwachungstools intelligent zu kombinieren, zu korrelieren und zu verbessern, um eine einzige, kohärente Ansicht zu schaffen. Durch die Reduzierung von Alarmmüdigkeit ermöglicht diese Technik Teams, ihre Bemühungen und Ressourcen auf die Behebung von Problemen zu konzentrieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Überwachungstyp, Überwachungsprozess, Bereitstellungstyp, Dienstleistungsangebot und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Lösungen für die vorausschauende Wartung wird in asset-intensiven Branchen zunehmen.
- Die Integration von KI und maschinellem Lernen wird die Genauigkeit der Fehlererkennung verbessern.
- Cloud-basierte Überwachungsplattformen werden zum bevorzugten Bereitstellungsmodell.
- Der Einsatz von drahtlosen und tragbaren Sensoren wird in abgelegenen und mobilen Anwendungen zunehmen.
- Die Fertigungs- und Energiesektoren werden kontinuierliche Investitionen in Echtzeitüberwachung vorantreiben.
- Vibrations- und Wärmeüberwachung bleiben entscheidend für die Diagnose von rotierenden Geräten.
- Edge-Computing wird schnellere Entscheidungsfindung auf Geräteebene ermöglichen.
- Regulatorische Compliance und Sicherheitsvorgaben werden die Überwachungsakzeptanz in gefährlichen Sektoren vorantreiben.
- Der asiatisch-pazifische Raum wird aufgrund der industriellen Expansion als am schnellsten wachsender regionaler Markt hervorgehen.
- Der Wettbewerb auf dem Markt wird sich verschärfen, da neue Akteure skalierbare und kosteneffiziente Lösungen anbieten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Überwachung von Geräten und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Geräteüberwachung voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Geräteüberwachung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Geräteüberwachung antreiben?
Wer sind die führenden Unternehmen im Markt für Geräteüberwachung?
Welche Region hatte 2024 den größten Anteil am Markt für Geräteüberwachung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Geräteüberwachung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Geräteüberwachung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,503 million → 2032: USD 5,355.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Geräteüberwachung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Geräteüberwachung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Geräteüberwachung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Geräteüberwachung Market Drivers
- 3.3 Markt für Geräteüberwachung Market Restraints & Challenges
- 3.4 Markt für Geräteüberwachung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Geräteüberwachung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Geräteüberwachung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Geräteüberwachung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Geräteüberwachung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Geräteüberwachung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Geräteüberwachung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Geräteüberwachung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Geräteüberwachung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Geräteüberwachung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Geräteüberwachung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Geräteüberwachung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Geräteüberwachung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Geräteüberwachung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Geräteüberwachung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Geräteüberwachung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Geräteüberwachung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Geräteüberwachung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Geräteüberwachung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Geräteüberwachung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
