
Marktübersicht
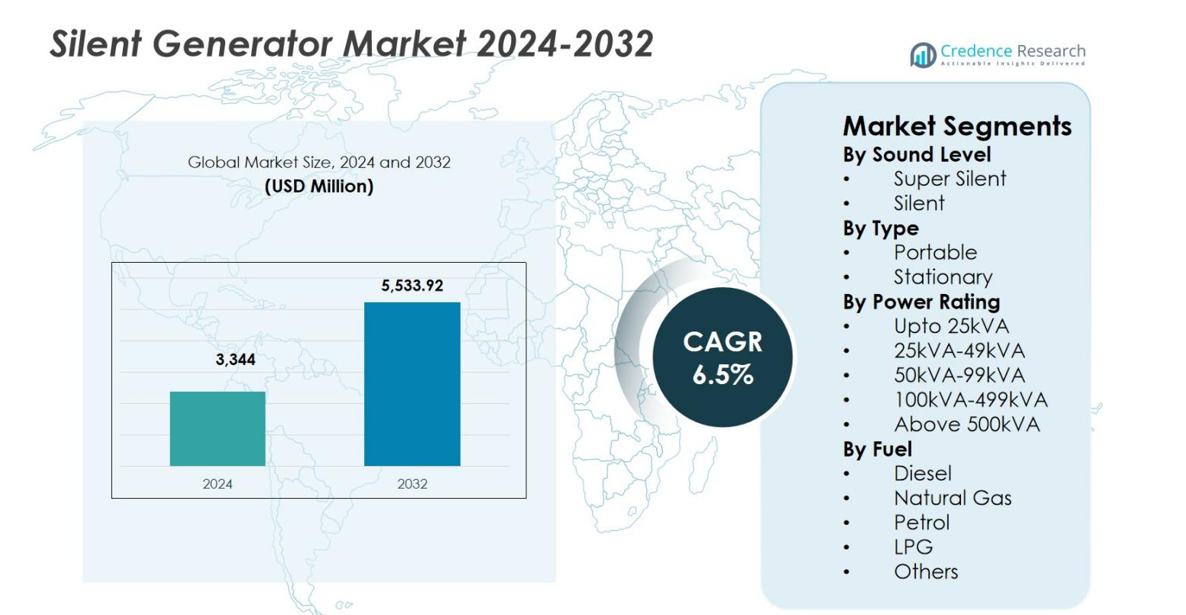
Der Markt für geräuscharme Generatoren wurde im Jahr 2024 mit 3.344 Millionen USD bewertet und wird voraussichtlich bis 2032 5.533,92 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für geräuscharme Generatoren 2024 | 3.344 Millionen USD |
| Markt für geräuscharme Generatoren, CAGR | 6,5 % |
| Marktgröße für geräuscharme Generatoren 2032 | 5.533,92 Millionen USD |
Der Markt für geräuscharme Generatoren wird durch die starke Präsenz etablierter Hersteller wie Cummins Inc., Rolls-Royce plc, Atlas Copco, Generac Power Systems, Honda India, Mahindra Powerol, Yanmar Holdings, Greaves Cotton, Multiquip und Huu Toan angetrieben, die sich auf geräuscharme Leistung, Kraftstoffeffizienz und regulatorische Konformität in verschiedenen Anwendungen konzentrieren. Diese Unternehmen legen Wert auf Produktinnovation, breite Leistungsportfolios und robuste Servicenetzwerke, um den Bedarf an kommerzieller, industrieller und privater Notstromversorgung zu decken. Regional führt der asiatisch-pazifische Raum den Markt für geräuscharme Generatoren mit einem Anteil von 34,1 % an, unterstützt durch schnelle Urbanisierung, Infrastrukturausbau, Wachstum der Fertigungsindustrie und häufige Herausforderungen bei der Stromzuverlässigkeit. Nordamerika und Europa folgen, angetrieben durch strenge Lärmschutzvorschriften, den Ausbau von Rechenzentren und die starke Akzeptanz in Gesundheits- und Gewerbeeinrichtungen.
Markteinblicke
- Der Markt für geräuscharme Generatoren wurde im Jahr 2024 mit 3.344 Millionen USD bewertet und wird voraussichtlich bis 2032 5.533,92 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % während des Prognosezeitraums.
- Die steigende Nachfrage nach zuverlässiger Notstromversorgung und geräuscharmen Lösungen in Wohn-, Gewerbe- und Industriesektoren treibt das Wachstum an, unterstützt durch Urbanisierung, Rechenzentren, Krankenhäuser und Bauprojekte.
- Zu den wichtigsten Trends gehören die Einführung fortschrittlicher Akustikgehäuse, schwingungsdämpfender Technologien, digitaler Überwachungssysteme und hybrider Generatorenkonfigurationen zur Verbesserung der Effizienz und Einhaltung von Lärm- und Emissionsvorschriften.
- Führende Akteure wie Cummins Inc., Rolls-Royce plc, Atlas Copco, Generac Power Systems, Honda India, Mahindra Powerol und Yanmar Holdings konzentrieren sich auf Produktinnovation, den Ausbau von Servicenetzwerken und Lebenszykluslösungen, um ihre Marktpräsenz zu stärken.
- Regional führt Asien-Pazifik mit einem Anteil von 34,1 % im Jahr 2024, gefolgt von Nordamerika mit 32,6 % und Europa mit 28,4 %, wobei das Super Silent-Segment einen Anteil von 8 % und der stationäre Typ einen Anteil von 67,4 % im Jahr 2024 hält.
Marktsegmentierungsanalyse:
Nach Geräuschpegel:
Nach dem Geräuschpegel dominiert das Super Silent-Segment den Markt für leise Generatoren und hält 61,8 % Marktanteil im Jahr 2024. Diese Führungsposition wird durch strenge Lärmschutzvorschriften in städtischen, Wohn-, Gesundheits- und Gewerbegebieten angetrieben, in denen ein Betrieb mit niedrigen Dezibelwerten obligatorisch ist. Superleise Generatoren werden aufgrund fortschrittlicher akustischer Gehäuse, Vibrationsisolationssysteme und optimierter Abgasdesigns häufig in Krankenhäusern, Rechenzentren, Hotels und Wohnanlagen eingesetzt. Die zunehmende Urbanisierung, die Infrastrukturverdichtung und die zunehmende Nutzung von Notstrom in lärmsensiblen Bereichen verstärken die Nachfrage weiterhin und positionieren superleise Generatoren als bevorzugte Wahl gegenüber Standard-Silent-Varianten.
- Zum Beispiel liefert Ascot International einen 1250-kVA-Ultra-Silent-Generator, der speziell für Rechenzentren entwickelt wurde und 65 dBA Lärmemissionen in 1 Meter Entfernung liefert, um die Installation in der Nähe von Serverräumen ohne Betriebsunterbrechungen zu ermöglichen.
Nach Typ:
Nach Typ hielten stationäre leise Generatoren den dominanten Anteil von 67,4 % im Jahr 2024, unterstützt durch ihren umfangreichen Einsatz in Industrieanlagen, Gewerbegebäuden, Infrastrukturprojekten und institutionellen Einrichtungen. Stationäre Einheiten bieten höhere Stromstabilität, Dauerbetriebsfähigkeit und Integration in feste elektrische Systeme, was sie ideal für Haupt- und Notstromanwendungen macht. Das Wachstum wird durch die Erweiterung der Produktionskapazitäten, Rechenzentren, Gesundheitsinfrastrukturen und großen Gewerbekomplexe, die eine unterbrechungsfreie Stromversorgung erfordern, vorangetrieben. Darüber hinaus stärken steigende Investitionen in intelligente Gebäude und industrielle Automatisierung die Nachfrage nach stationären leisen Generatoren gegenüber tragbaren Alternativen.
- Zum Beispiel stattete Generac Gesundheitseinrichtungen wie Krankenhäuser mit Modular Power Systems für den parallelen Betrieb aus, um Redundanz zu gewährleisten, sodass ein Generator kritische Lasten innerhalb von 10 Sekunden gemäß NEC 700 und NFPA 110 Standards sichert, falls ein anderer ausfällt.
Nach Leistungsbereich:
Nach Leistungsbereich führte das 100-kVA–499-kVA-Segment den Markt für leise Generatoren mit einem 34,6 % Anteil im Jahr 2024 an. Dieses Segment profitiert von seiner Vielseitigkeit in Gewerbekomplexen, Krankenhäusern, mittelgroßen Industrieanlagen, Telekommunikationsinfrastrukturen und Baustellen. Generatoren in diesem Bereich bieten ein Gleichgewicht zwischen hoher Leistungsausgabe und Kraftstoffeffizienz, handhabbarer Stellfläche und Einhaltung von Emissions- und Lärmschutzstandards. Wachsende Investitionen in Gewerbeimmobilien, Gesundheitseinrichtungen und Infrastrukturentwicklung treiben die anhaltende Nachfrage an. Die Fähigkeit des Segments, sowohl Standby- als auch Dauerstrombedarfe zu unterstützen, macht es zur kommerziell attraktivsten Leistungskategorie.
Wichtige Wachstumstreiber
Steigende Nachfrage nach zuverlässiger Notstromversorgung
Der Markt für leise Generatoren profitiert erheblich von der wachsenden Abhängigkeit von einer unterbrechungsfreien Stromversorgung in Wohn-, Gewerbe- und Industriesektoren. Die rasche Urbanisierung, der Ausbau von Rechenzentren, Gesundheitseinrichtungen und Gewerbekomplexen erhöhen den Bedarf an zuverlässigen Notstromsystemen. Leise Generatoren werden aufgrund ihrer geringen Lärmemissionen bevorzugt, was sie für dicht besiedelte und lärmsensible Umgebungen geeignet macht. Häufige Netzinstabilitäten, wetterbedingte Ausfälle und steigende Stromnachfrage in Schwellenländern beschleunigen die Einführung weiter. Da die Stromzuverlässigkeit für die Betriebskontinuität entscheidend wird, dienen leise Generatoren zunehmend als wesentliche Infrastrukturanlagen.
- Zum Beispiel liefern Cummins QuietConnect Series Generatoren Notstrom für Häuser mit einem Geräuschpegel von 65 dB(A), gemessen in 23 Fuß Entfernung unter normaler Last, unter Verwendung eines 999cc luftgekühlten V-Twin-Motors, der Erdgas oder LP-Kraftstoff unterstützt.
Strenge Lärmschutzvorschriften
Die strikte Durchsetzung von Lärmschutzvorschriften treibt den Markt für leise Generatoren stark an. Regierungen und kommunale Behörden in städtischen Regionen setzen definierte Dezibelgrenzen für Geräte durch, die in Wohn-, Geschäfts- und Institutionenbereichen betrieben werden. Leise Generatoren, ausgestattet mit fortschrittlichen akustischen Gehäusen und Schwingungskontrolltechnologien, gewährleisten die Einhaltung der Vorschriften, ohne die Leistung zu beeinträchtigen. Dieses regulatorische Umfeld drängt Endnutzer dazu, herkömmliche Generatoren durch leisere Alternativen zu ersetzen. Die Anforderungen an die Einhaltung von Vorschriften in Krankenhäusern, Hotels, Bildungseinrichtungen und Baustellen erweitern weiterhin die installierte Basis leiser Generatoren weltweit.
- Zum Beispiel DECIBEL schallgedämpfte Dieselgeneratoren in einem Marriott-Hotel mit doppelseitigen perforierten Metallschalldämpfern und schalldichten Türen, die den Lärm unter 60 dB reduzieren, um die Kundenstandards zu erfüllen und den Komfort der Gäste zu gewährleisten.
Erweiterung von Infrastruktur- und Bauaktivitäten
Großangelegte Infrastrukturentwicklungen und Bauaktivitäten unterstützen direkt das Wachstum des Marktes für leise Generatoren. Laufende Investitionen in Verkehrsnetze, Immobilienprojekte, Produktionsanlagen und öffentliche Infrastruktur erfordern zuverlässige temporäre und Bereitschaftsstromlösungen. Leise Generatoren werden auf Baustellen häufig eingesetzt, da sie kontinuierlich mit minimaler Lärmbelästigung betrieben werden können. Das Wachstum in Smart Cities, Industriekorridoren und städtischen Erneuerungsprojekten stärkt die Nachfrage weiter, da Entwickler die Einhaltung von Umweltstandards und Lärmerwartungen der Gemeinschaft priorisieren.
Wichtige Trends & Chancen
Integration fortschrittlicher Lärmreduktions- und Kontrolltechnologien
Technologische Fortschritte stellen einen wichtigen Trend dar, der den Markt für leise Generatoren prägt. Hersteller integrieren zunehmend mehrschichtige akustische Isolierungen, optimierte Luftstromsysteme und vibrationsdämpfende Halterungen, um eine überlegene Lärmdämpfung zu erreichen. Digitale Überwachungssysteme und intelligente Steuerungen verbessern die Leistungseffizienz und die Wartungsplanung. Diese Innovationen verbessern die Betriebssicherheit und erfüllen gleichzeitig strenge Lärm- und Emissionsstandards. Kontinuierliche Produktverbesserungen schaffen Möglichkeiten für Premium-Angebote, die es Herstellern ermöglichen, ihre Portfolios zu differenzieren und hochwertige Anwendungen im Gesundheitswesen, in Rechenzentren und in der kommerziellen Infrastruktur anzusprechen.
- Zum Beispiel integriert Cummins mehrschichtige Paneele in seine akustischen Gehäuse, bestehend aus äußeren Stahlschichten mit Isolierung und perforierten Innenauskleidungen, die eine Lärmreduzierung von 20–35 dB bei Anwendungen im Freien erreichen.
Zunehmende Akzeptanz in städtischen und Wohnanwendungen
Die städtische Expansion schafft starke Möglichkeiten für leise Generatoren in Wohn- und gemischt genutzten Entwicklungen. Die steigende Akzeptanz von Notstromsystemen für zu Hause, geschlossenen Wohnanlagen und Hochhäusern treibt die Nachfrage nach kompakten, geräuscharmen Generatoren an. Leise Generatoren unterstützen unterbrechungsfreie Stromversorgung, ohne Bewohner oder umliegende Nachbarschaften zu stören. Das zunehmende Bewusstsein für Komfort, Sicherheit und die Einhaltung von Vorschriften unterstützt die Wohnakzeptanz weiter. Dieser Trend eröffnet neue Möglichkeiten für Hersteller, kleinere, kraftstoffeffiziente und ästhetisch integrierte Lösungen für leise Generatoren zu entwickeln.
- Zum Beispiel bietet Sudhir Power Diesel-Notstromaggregate für den Hausgebrauch an, die von 7,5 kVA bis 82,5 kVA reichen und für elektrische Wohnanlagen in städtischen Gebieten konzipiert sind. Diese CPCB IV-konformen Einheiten gewährleisten eine hochwertige Stromversorgung, ohne die Elektronik in Häusern oder Büros zu schädigen.
Wichtige Herausforderungen
Hohe Anfangskosten und Wartungsanforderungen
Hohe Anfangsinvestitionen stellen eine wesentliche Herausforderung im Markt für leise Generatoren dar. Fortschrittliche schalldämmende Materialien, spezialisierte Gehäuse und compliance-orientiertes Engineering erhöhen die Herstellungskosten. Diese Faktoren führen zu höheren Kaufpreisen im Vergleich zu herkömmlichen Generatoren, was die Akzeptanz bei kostenempfindlichen Nutzern einschränkt. Die Wartung von akustischen Komponenten und spezialisierten Teilen erhöht zusätzlich die Betriebskosten. Die Preissensibilität in Entwicklungsländern kann die Marktdurchdringung einschränken, insbesondere in kleinen Unternehmen und Wohnsegmenten mit begrenztem Budget.
Zunehmender Wettbewerb durch alternative Stromlösungen
Der steigende Wettbewerb durch alternative Stromtechnologien stellt das Wachstum im Markt für leise Generatoren vor Herausforderungen. Erneuerbare Energiesysteme, Batteriespeicherlösungen und hybride Stromkonfigurationen dienen zunehmend als Ersatz für herkömmliche Generatoren. Diese Alternativen bieten geringere Betriebsgeräusche, reduzierte Emissionen und langfristige Kostenvorteile. Staatliche Anreize zur Förderung der Nutzung sauberer Energie verstärken den Wettbewerbsdruck weiter. Da Endnutzer nach nachhaltigen und leiseren Stromlösungen suchen, müssen Hersteller von leisen Generatoren innovativ sein und ihre Produkte strategisch positionieren, um die Marktrelevanz zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika machte 32,6 % des Marktanteils für leise Generatoren im Jahr 2024 aus, angetrieben durch starke Nachfrage in kommerziellen Gebäuden, Gesundheitseinrichtungen, Rechenzentren und Anwendungen für die Notstromversorgung im Wohnbereich. Die Region profitiert von einer gut etablierten Infrastruktur, hohen Anforderungen an die Stromzuverlässigkeit und strenger Durchsetzung von Lärm- und Emissionsvorschriften. Leise Generatoren werden in städtischen Gebieten weit verbreitet eingesetzt, um die Einhaltung kommunaler Lärmgrenzen zu gewährleisten. Häufige wetterbedingte Stromausfälle, einschließlich Hurrikans und Winterstürmen, unterstützen die Akzeptanz zusätzlich. Technologische Fortschritte und der Austausch alter Generatorflotten tragen ebenfalls zu einem anhaltenden Marktwachstum in den Vereinigten Staaten und Kanada bei.
Europa
Europa hielt 28,4 % Marktanteil im Jahr 2024, unterstützt durch strenge Umwelt- und Lärmschutzvorschriften in Wohn-, Gewerbe- und Industriesektoren. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien zeigen eine hohe Akzeptanz aufgrund strenger städtischer Lärmnormen und einer auf Nachhaltigkeit ausgerichteten Infrastrukturentwicklung. Leise Generatoren werden umfassend in Krankenhäusern, Hotels, öffentlichen Einrichtungen und Baustellen eingesetzt, um die Einhaltung von Vorschriften sicherzustellen. Das Wachstum wird weiter durch die Modernisierung von Notstromsystemen, den Ausbau von Smart Cities und steigende Investitionen in erneuerbar integrierte Hybrid-Generatorlösungen in Westeuropa und Nordeuropa unterstützt.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für leise Generatoren mit einem 34,1 % Anteil im Jahr 2024, angetrieben durch schnelle Urbanisierung, Infrastrukturausbau und steigende Stromnachfrage. Starkes Wachstum in Bauaktivitäten, Produktionsanlagen, Telekommunikationsinfrastruktur und Gewerbeimmobilien treibt die weit verbreitete Akzeptanz an. Länder wie China, Indien, Japan und die südostasiatischen Nationen sind stark auf leise Generatoren angewiesen, aufgrund von Netzinstabilität und häufigen Stromunterbrechungen. Die zunehmende Durchsetzung städtischer Lärmschutzvorschriften und die Erweiterung der Notstromversorgung im Wohnbereich stärken die Nachfrage weiter. Kostenwirksame Herstellung und steigende Industrialisierung positionieren den asiatisch-pazifischen Raum als führenden Wachstumsmotor weltweit.
Lateinamerika
Lateinamerika erfasste 3,1 % des Marktanteils für Silent-Generatoren im Jahr 2024, unterstützt durch wachsende Investitionen in Infrastruktur, Gesundheitswesen und kommerziellen Bau. Länder wie Brasilien, Mexiko und Chile treiben die regionale Nachfrage aufgrund zunehmender Bedenken hinsichtlich der Stromzuverlässigkeit und der städtischen Entwicklung voran. Silent-Generatoren werden zunehmend in Krankenhäusern, Hotels und Einzelhandelskomplexen eingesetzt, um Lärmbelästigungen in dicht besiedelten städtischen Gebieten zu minimieren. Netzschwankungen und steigende Stromnachfrage unterstützen die Marktexpansion weiter. Allerdings begrenzen Budgetbeschränkungen und eine langsamere Durchsetzung von Vorschriften die Akzeptanz im Vergleich zu stärker entwickelten Regionen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 1,8 % des Marktanteils im Jahr 2024 aus, angetrieben durch Infrastrukturentwicklung, Bauprojekte und wachsende Nachfrage nach zuverlässiger Notstromversorgung. Silent-Generatoren werden häufig in kommerziellen Gebäuden, Öl- und Gasanlagen, Gesundheitszentren und Hotelprojekten eingesetzt, insbesondere in den Ländern des Golfkooperationsrats. Extreme klimatische Bedingungen und Herausforderungen bei der Netzzuverlässigkeit erhöhen die Abhängigkeit von Notstromlösungen. Städtische Expansion und großangelegte Bauaktivitäten unterstützen die Nachfrage, obwohl hohe Anschaffungskosten und ungleichmäßige regulatorische Rahmenbedingungen eine schnellere Marktdurchdringung in Teilen Afrikas einschränken.
Marktsegmentierungen:
Nach Lautstärke
- Super Silent
- Silent
Nach Typ
- Tragbar
- Stationär
Nach Leistungsbewertung
- Bis zu 25 kVA
- 25 kVA-49 kVA
- 50 kVA-99 kVA
- 100 kVA-499 kVA
- Über 500 kVA
Nach Kraftstoff
- Diesel
- Erdgas
- Benzin
- LPG
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für geräuscharme Generatoren wird durch die Präsenz von Schlüsselakteuren wie Cummins Inc., Rolls-Royce plc, Atlas Copco, Generac Power Systems, Honda India, Mahindra Powerol, Yanmar Holdings, Greaves Cotton, Multiquip und Huu Toan geprägt. Marktteilnehmer konzentrieren sich darauf, ihre Produktportfolios mit fortschrittlichen akustischen Gehäusen, kraftstoffeffizienten Motoren und emissionskonformen Designs zu erweitern, um den sich entwickelnden regulatorischen Anforderungen gerecht zu werden. Unternehmen betonen Zuverlässigkeit, Langlebigkeit und geringe Geräuschentwicklung, um ihre Positionierung in kommerziellen, industriellen und privaten Anwendungen zu stärken. Strategische Initiativen umfassen Kapazitätserweiterung, Lokalisierung der Fertigung und Stärkung von Händler- und Servicenetzwerken, um die regionale Reichweite zu verbessern. Die Akteure investieren auch in digitale Überwachung, hybride Generatorlösungen und After-Sales-Services, um den Lebenszykluswert zu steigern. Die Wettbewerbsintensität bleibt hoch, da Hersteller Kostenoptimierung mit technologischer Innovation ausbalancieren, um unterschiedliche Leistungsanforderungen und anwendungsspezifische Anforderungen zu erfüllen.
Schlüsselspieler-Analyse
- YANMAR HOLDINGS Co., Ltd. (Japan)
- MAHINDRA POWEROL (Indien)
- Multiquip Inc. (USA)
- Atlas Copco (Indien) Ltd.
- Huu Toan (Vietnam)
- Cummins Inc. (USA)
- Greaves Cotton Limited (Indien)
- Honda India (Indien)
- Generac Power Systems, Inc. (USA)
- Rolls-Royce plc (UK)
Jüngste Entwicklungen
- Im September 2025 brachte Cummins eine 17-Liter-Motorplattform-Generatoranlage auf den Markt, die bis zu 1 MW Leistung erzeugt und die Centum-Serie für kompakte, leistungsstarke Anforderungen in städtischen Umgebungen erweitert.
- Im Mai 2025 erweiterte Rehlko (ehemals Kohler Energy) seine strategische Partnerschaft mit Liebherr, um die nächste Generation der KD-Serie großer Industrie-Generatoren voranzutreiben.
- Im Oktober 2024 brachte HIMOINSA, Teil der Yanmar-Gruppe, die Yanmar-betriebenen HGY-Serien-Generatoren auf den Markt, die für kritische Stromversorgung ausgelegt sind und fortschrittliche Motorentechnologie von 1250kVA bis 3500kVA mit superleisen Fähigkeiten bieten, die alternative Kraftstoffe wie HVO und Wasserstoff unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Schallpegel, Typ, Leistungsbewertung, Kraftstoff und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach dem Markt für leise Generatoren wird stetig steigen, da die Abhängigkeit von unterbrechungsfreier Stromversorgung in kommerziellen und industriellen Sektoren zunimmt.
- Städtische Expansion und höhere Bevölkerungsdichte werden die Einführung von geräuscharmen Stromlösungen in Wohn- und Mischnutzungsentwicklungen stärken.
- Strengere Lärm- und Emissionsvorschriften werden weiterhin den Ersatz herkömmlicher Generatoren durch leise Modelle vorantreiben.
- Infrastrukturentwicklung und groß angelegte Bauprojekte werden die Nachfrage nach stationären leisen Generatoren aufrechterhalten.
- Gesundheitseinrichtungen und Rechenzentren werden aufgrund der Anforderungen an die Zuverlässigkeit der Stromversorgung wichtige Endnutzer bleiben.
- Technologische Fortschritte in der Schalldämmung und Vibrationskontrolle werden die Leistung und Benutzerakzeptanz verbessern.
- Die Integration von digitalem Monitoring und Fernverwaltung wird die Betriebseffizienz und Wartungsplanung verbessern.
- Das Wachstum in aufstrebenden Volkswirtschaften wird die Marktexpansion aufgrund von Netzinstabilität und steigendem Strombedarf beschleunigen.
- Hersteller werden sich auf Kraftstoffeffizienz und hybride Konfigurationen konzentrieren, um den Nachhaltigkeitszielen gerecht zu werden.
- Wettbewerbsstrategien werden zunehmend auf lokalisierte Fertigung und erweiterte Servicenetzwerke setzen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Silent Generatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für stille Generatoren voraussichtlich zwischen 2024 und 2032 wachsen?
Wie unterscheiden sich schallgedämpfte Generatoren von traditionellen Generatoren und welche Vorteile bieten sie?
In welchen Branchen finden stille Generatoren eine zunehmende Nutzung und warum?
Wie tragen Fortschritte in der Generatorentechnologie zum Wachstum des Marktes bei, und welche Trends zeichnen sich in dieser Hinsicht ab?
Wer sind die führenden Unternehmen im Markt für Silent Generatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für geräuscharme Generatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für geräuscharme Generatoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,344 million → 2032: USD 5,533.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für geräuscharme Generatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für geräuscharme Generatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für geräuscharme Generatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für geräuscharme Generatoren Market Drivers
- 3.3 Markt für geräuscharme Generatoren Market Restraints & Challenges
- 3.4 Markt für geräuscharme Generatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für geräuscharme Generatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für geräuscharme Generatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für geräuscharme Generatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für geräuscharme Generatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für geräuscharme Generatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für geräuscharme Generatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für geräuscharme Generatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für geräuscharme Generatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für geräuscharme Generatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für geräuscharme Generatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für geräuscharme Generatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für geräuscharme Generatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für geräuscharme Generatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für geräuscharme Generatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für geräuscharme Generatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für geräuscharme Generatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für geräuscharme Generatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für geräuscharme Generatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für geräuscharme Generatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
