
Marktübersicht
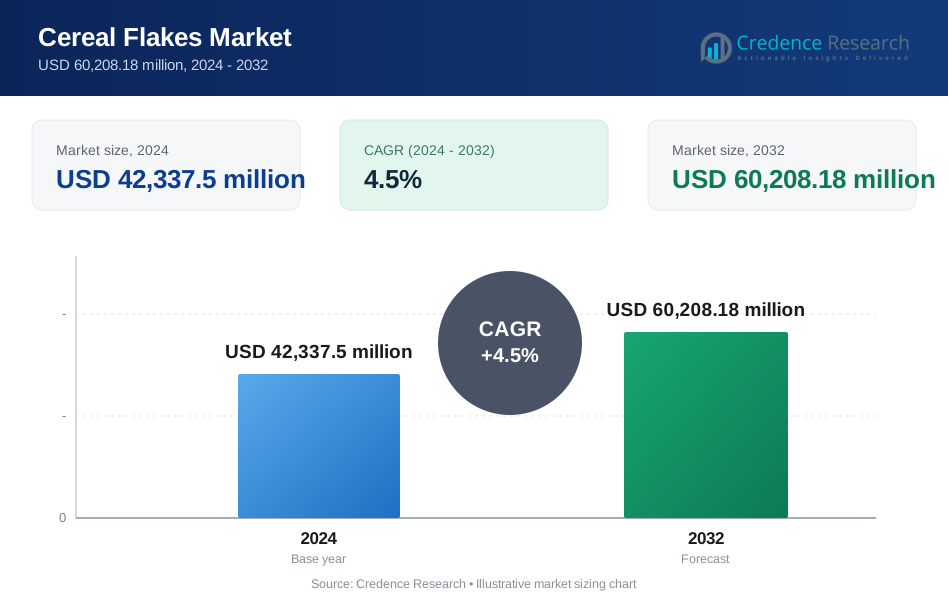
Der Markt für Getreideflocken wurde im Jahr 2024 auf 42.337,5 Millionen USD geschätzt und wird voraussichtlich bis 2032 60.208,18 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Getreideflocken 2024 | 42.337,5 Millionen USD |
| Markt für Getreideflocken, CAGR | 4,5% |
| Marktgröße für Getreideflocken 2032 | 60.208,18 Millionen USD |
Der Markt für Getreideflocken wird durch die starke Präsenz etablierter multinationaler Unternehmen und expandierender regionaler Hersteller angetrieben, die sich auf Produktinnovation und Vertriebsskala konzentrieren. Wichtige Akteure wie die Kellogg Company, Nestlé (Nestlé Cereals) und The Quaker Oats Company dominieren durch diversifizierte Produktportfolios, angereicherte Formulierungen und umfangreiche Einzelhandelsdurchdringung. Europäische Produzenten wie H. & J. BRÜGGEN KG und Maselis unterstützen das Wachstum von Eigenmarken, während regionale Marken wie Bagrry India Pvt. Ltd., VLS Foods Pvt. Ltd., KWALITY, Multiflakes und Pristine Organics die lokale Marktreichweite durch wertbasierte Preisgestaltung und Bio-Angebote stärken. Nordamerika führte den Markt für Getreideflocken im Jahr 2024 mit einem Anteil von 34,2 % an, gefolgt von Europa mit 27,6 % und dem asiatisch-pazifischen Raum mit 24,1 %, unterstützt durch hohen Konsum, starke Einzelhandelsinfrastruktur und steigende Nachfrage nach praktischen Frühstückslösungen.
Markteinblicke
- Der Markt für Getreideflocken wurde im Jahr 2024 auf 42.337,5 Millionen USD geschätzt und soll bis 2032 auf 60.208,18 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum, angetrieben durch den stetigen globalen Konsum von Frühstückszerealien.
- Das Marktwachstum wird durch die steigende Nachfrage nach praktischen, verzehrfertigen Frühstücksprodukten, zunehmende Urbanisierung und wachsendes Gesundheitsbewusstsein unterstützt, wobei Mais-basierte Getreideflocken aufgrund ihrer Erschwinglichkeit und breiten Akzeptanz das Produktsegment mit einem Anteil von 34,6 % dominieren.
- Wichtige Markttrends umfassen die steigende Präferenz für Mehrkorn- und Hafer-basierte Zerealien, die Erweiterung organischer Varianten und Geschmacksinnovationen, während konventionelle Getreideflocken das Natursegment mit einem Marktanteil von 78,2 % weiterhin anführen, unterstützt durch großflächige Produktion und Preisvorteile.
- Der Markt zeichnet sich durch intensiven Wettbewerb zwischen globalen und regionalen Akteuren aus, die sich auf Portfolio-Diversifikation, Anreicherung und Einzelhandelsexpansion konzentrieren, während die Durchdringung von Eigenmarken in Europa und preisempfindlichen Märkten stark bleibt.
- Regional führte Nordamerika mit einem Anteil von 34,2 %, gefolgt von Europa mit 27,6 % und dem asiatisch-pazifischen Raum mit 24,1 %, wobei der asiatisch-pazifische Raum das schnellste Wachstum verzeichnet, angetrieben durch steigendes verfügbares Einkommen und sich ändernde Ernährungsgewohnheiten.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Der Markt für Getreideflocken nach Produkttyp wird von maisbasierten Getreideflocken angeführt, die 2024 einen Marktanteil von 34,6 % ausmachten, angetrieben durch ihre weit verbreitete Akzeptanz bei Verbrauchern, Erschwinglichkeit und starke Präsenz in Frühstücksprodukten, die sofort verzehrfertig sind. Cornflakes profitieren von langer Haltbarkeit, neutralem Geschmack und einfacher Anreicherung mit Vitaminen und Mineralstoffen. Weizen und Hafer folgen aufgrund des steigenden Bewusstseins für Ballaststoffe, während Mehrkorn-Getreideflocken bei gesundheitsbewussten Verbrauchern an Beliebtheit gewinnen. Wachsende Urbanisierung, hektische Lebensstile und die steigende Nachfrage nach praktischen Frühstückslösungen unterstützen weiterhin das nachhaltige Wachstum in allen Produktkategorien.
- Zum Beispiel half das Diabetes- und Adipositas-Portfolio von Eli Lilly im Pharmabereich, angeführt von Medikamenten wie Mounjaro (Tirzepatid), dem Unternehmen, seine adipositasbezogenen Einnahmen zwischen 2022 und 2024 mehr als zu verdoppeln, was unterstreicht, wie gezielte F&E in hochbelasteten Krankheiten schnell eine Produktfranchise skalieren kann.
Nach Art
Nach Art dominierte das Segment der konventionellen Getreideflocken den Markt mit einem Anteil von 78,2 % im Jahr 2024, unterstützt durch großflächige Produktion, niedrigere Preise und umfangreiche Verteilung über Supermärkte und Convenience-Stores. Konventionelle Getreideflocken bleiben in Entwicklungsländern aufgrund ihrer Erschwinglichkeit und der breiten Verfügbarkeit von Geschmacksrichtungen die bevorzugte Wahl. Das organische Segment wächst jedoch stetig, angetrieben durch zunehmendes Gesundheitsbewusstsein und Vorlieben für saubere Etiketten. Das Wachstum wird weiter unterstützt durch steigendes verfügbares Einkommen, zunehmende Einzelhandelsdurchdringung von verpackten Lebensmitteln und konstante Nachfrage von Haushalten, die schnelle und nahrhafte Frühstücksoptionen suchen.
- Zum Beispiel erzielte Kellanova (ehemals Kellogg’s) im Jahr 2024 etwa 12,7 Milliarden US-Dollar Nettoumsatz, was die anhaltende Größe seines Portfolios an konventionellen Getreide- und Convenience-Lebensmitteln weltweit widerspiegelt.
Nach Geschmack
Basierend auf dem Geschmack hielten honiggeschmackte Getreideflocken im Jahr 2024 den größten Anteil von 26,9 %, was auf ihr ausgewogenes Geschmacksprofil und ihre starke Anziehungskraft sowohl bei Kindern als auch bei Erwachsenen zurückzuführen ist. Der Honiggeschmack profitiert von seiner natürlichen Süße und Kompatibilität mit verschiedenen Getreidebasen. Frucht- und Schokoladengeschmack zeigen ebenfalls eine starke Nachfrage, insbesondere bei jüngeren Verbrauchern, während Zimt- und Beerenvarianten in Premiumsegmenten an Beliebtheit gewinnen. Produktinnovation, Geschmacksdiversifizierung und gezieltes Marketing an geschmacksorientierte Verbraucher sind wichtige Treiber, die das Wachstum im Segment der aromatisierten Getreideflocken beschleunigen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach praktischen und verzehrfertigen Frühstücksprodukten
Der Markt für Getreideflocken wird stark durch die steigende Nachfrage nach praktischen und verzehrfertigen Frühstücksoptionen getrieben, insbesondere bei städtischen Verbrauchern und Berufstätigen. Hektische Lebensstile, zunehmende Erwerbsbeteiligung und Zeitmangel am Morgen haben den Wandel hin zu verpackten Frühstückszerealien beschleunigt, die minimalen Vorbereitungsaufwand erfordern. Getreideflocken bieten einfachen Verzehr, gleichbleibenden Geschmack und lange Haltbarkeit, was sie zur bevorzugten Wahl für Haushalte und institutionelle Käufer macht. Darüber hinaus unterstützen die zunehmende Urbanisierung in Schwellenländern und die Expansion moderner Einzelhandelsformate eine höhere Produktzugänglichkeit. Einzelportionen und To-Go-Formate erhöhen zusätzlich die Bequemlichkeit und fördern Wiederholungskäufe. Diese Faktoren verstärken gemeinsam das nachhaltige Konsumwachstum in entwickelten und sich entwickelnden Regionen.
- Zum Beispiel brachte Nestlé India NESPLUS Mehrkorn-Getreideflocken in Varianten wie Choco-Burst Fillows und Strawberry-Burst Fillows auf den Markt, die in warmer Milch knusprig bleiben und eine schnelle Zubereitung ermöglichen.
Zunehmendes Gesundheitsbewusstsein und Nährstoffanreicherung
Das wachsende Verbraucherbewusstsein für ausgewogene Ernährung trägt erheblich zur Expansion des Marktes für Getreideflocken bei. Hersteller reichern Getreideflocken zunehmend mit essenziellen Vitaminen, Mineralien, Ballaststoffen und Vollkorn an, um den Ernährungsempfehlungen und gesundheitsorientierten Lebensstilen zu entsprechen. Steigende Bedenken in Bezug auf Fettleibigkeit, Verdauungsgesundheit und lebensstilbedingte Störungen haben Verbraucher dazu ermutigt, gesündere Frühstücksalternativen zu wählen. Hafer, Weizen und Mehrkorn-Getreideflocken profitieren von ihrer Verbindung mit Herzgesundheit und Verdauungswohlbefinden. Marketingstrategien, die den niedrigen Fettgehalt, reduzierten Zucker und funktionale Vorteile betonen, stärken das Verbrauchervertrauen weiter. Diese gesundheitsorientierte Neupositionierung verbessert die Produktdifferenzierung und unterstützt die Premiumisierung innerhalb des Marktes.
- Zum Beispiel berichtet Nestlé, dass 88 % seiner Frühstücksrezepte für Kinder und Jugendliche in Europa nach Reformulierungen zur Verbesserung des Vollkorn- und Zuckerprofils nun die Nutri-Score A- oder B-Kriterien erfüllen.
Erweiterung der Vertriebskanäle und Einzelhandelsdurchdringung
Die schnelle Expansion des organisierten Einzelhandels und von E-Commerce-Plattformen spielt eine entscheidende Rolle bei der Förderung des Marktes für Getreideflocken. Supermärkte, Hypermärkte und Convenience-Stores sorgen für eine breite Produktpräsenz und konstante Verfügbarkeit in städtischen und halb-städtischen Gebieten. Online-Handelskanäle steigern die Marktreichweite weiter, indem sie Abonnementmodelle, Mengenrabatte und Lieferung bis zur Haustür anbieten. Verbesserte Kühlkettenlogistik und effiziente Liefernetzwerke ermöglichen es Herstellern, neue geografische Gebiete effektiv zu erschließen. Aggressive Werbeaktivitäten, das Wachstum von Eigenmarken und attraktive In-Store-Displays steigern das Verbraucherengagement. Zusammen tragen diese Vertriebsfortschritte erheblich zu erhöhten Verkaufsvolumina und einer breiteren Verbraucherakzeptanz bei.
Wichtige Trends & Chancen
Wachsende Vorliebe für Bio- und Clean-Label-Getreideflocken
Ein wichtiger Trend, der den Markt für Getreideflocken prägt, ist die zunehmende Vorliebe für Bio- und Clean-Label-Produkte. Verbraucher suchen aktiv nach Cerealien, die aus natürlichen Zutaten, minimaler Verarbeitung und transparenter Kennzeichnung bestehen. Bio-Getreideflocken profitieren von dem steigenden Bewusstsein für pestizidfreien Anbau und nachhaltige Beschaffungspraktiken. Dieser Trend schafft Möglichkeiten für Hersteller, zertifizierte Bio-, gentechnikfreie und konservierungsmittelfreie Varianten einzuführen. Das Potenzial für Premiumpreise und die starke Nachfrage von gesundheitsbewussten und umweltbewussten Verbrauchern steigern die Rentabilität. Produktinnovationen, die sich auf saubere Formulierungen konzentrieren, unterstützen die langfristige Markenloyalität und Markendifferenzierung.
- Zum Beispiel hat Nature's Path Heritage Flakes auf den Markt gebracht, hergestellt aus Bio-KAMUT-Khorasan-Weizen, Hafer, Dinkel, Gerste, Hirse und Quinoa, die 23 Gramm Vollkorn, 5 Gramm Protein und 7 Gramm Ballaststoffe pro Portion bieten; es ist USDA-zertifiziert biologisch und Non-GMO Project Verified.
Produktinnovation durch Geschmacks- und Zutatenvielfalt
Kontinuierliche Innovationen in Geschmacksrichtungen und Zutatenkombinationen bieten erhebliche Wachstumschancen im Markt für Getreideflocken. Hersteller führen neuartige Geschmacksrichtungen wie Zimt, Beerenmischungen, schokoladeninfundierte Körner und honigbasierte Varianten ein, um verschiedene Verbrauchersegmente anzusprechen. Mehrkornformulierungen, die Mais, Hafer, Reis und Samen kombinieren, sprechen Verbraucher an, die Vielfalt und verbesserte Ernährung suchen. Anpassungen an regionale Geschmacksvorlieben stärken die Marktdurchdringung weiter. Diese Innovationen helfen Marken, das Verbraucherinteresse aufrechtzuerhalten, Produktportfolios zu erweitern und in Premium- und Nischenkonsumsegmente einzudringen.
- Zum Beispiel brachte Kellanova exklusiv für Indien Kellogg's Multigrain + Corn Flakes auf den Markt, indem sie die ikonischen originalen Corn Flakes mit fünf Getreidesorten - Ragi, Weizen, Gerste, Reis und Mais - für verbesserte Ernährung und ein multisensorisches Geschmackserlebnis neu gestalteten.
Wichtige Herausforderungen
Hoher Zuckergehalt und zunehmende regulatorische Überprüfung
Eine der größten Herausforderungen auf dem Markt für Cerealienflocken ist die wachsende Besorgnis über den hohen Zuckergehalt in aromatisierten Cerealienprodukten. Zunehmende regulatorische Überprüfungen, strengere Kennzeichnungsnormen und öffentliche Gesundheitskampagnen zur Zuckerreduktion wirken sich direkt auf die Produktformulierung und Marketingstrategien aus. Eine negative Verbraucherwahrnehmung im Zusammenhang mit übermäßigem Zuckerkonsum kann den Konsum einschränken, insbesondere bei gesundheitsbewussten Käufern. Hersteller stehen unter Druck, Produkte neu zu formulieren, ohne den Geschmack zu beeinträchtigen, was die Forschungs- und Entwicklungskosten erhöht. Die Einhaltung sich entwickelnder Lebensmittelsicherheitsvorschriften in verschiedenen Regionen erhöht die betriebliche Komplexität zusätzlich.
Intensiver Wettbewerb und Preissensibilität
Der Markt für Cerealienflocken steht unter intensivem Wettbewerb sowohl von etablierten Marken als auch von Eigenmarkenprodukten, was zu Preisdruck und Margenbeschränkungen führt. Hohe Preissensibilität unter Verbrauchern, insbesondere in Entwicklungsländern, schränkt die Akzeptanz von Premium-Cerealienvarianten ein. Die Verfügbarkeit alternativer Frühstücksoptionen wie Backwaren, traditionelle Mahlzeiten und Instantgerichte verstärkt den Wettbewerbsdruck. Hersteller müssen stark in Markenbildung, Werbung und Produktdifferenzierung investieren, um Marktanteile zu halten. Die Balance zwischen Kosteneffizienz, Qualität und Innovation bleibt eine anhaltende Herausforderung für Marktteilnehmer.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 eine führende Position auf dem Markt für Cerealienflocken mit einem Marktanteil von 34,2 %, unterstützt durch den hohen Konsum von verzehrfertigen Frühstückscerealien und starke Markenpräsenz. Hektische Lebensstile, hohes verfügbares Einkommen und gut etablierte Einzelhandelsinfrastruktur treiben die konstante Nachfrage an. Verbraucher suchen aktiv nach angereicherten, vollkorn- und zuckerarmen Cerealienflocken, was kontinuierliche Produktinnovationen fördert. Die Präsenz großer Hersteller, die weit verbreitete Verfügbarkeit in Supermärkten und auf Online-Plattformen sowie die steigende Nachfrage nach biologischen und Premium-Varianten stärken das Marktwachstum in den Vereinigten Staaten und Kanada weiter.
Europa
Europa machte 2024 27,6 % des Marktes für Cerealienflocken aus, angetrieben durch zunehmendes Gesundheitsbewusstsein und starke Vorliebe für ballaststoffreiche und vollkornhaltige Cerealien. Länder wie das Vereinigte Königreich, Deutschland und Frankreich zeigen eine stetige Nachfrage nach Weizen-, Hafer- und Mehrkorn-Cerealienflocken. Clean-Label-Trends, die Einführung von Bio-Produkten und nachhaltige Verpackungsinitiativen unterstützen die Marktexpansion. Reife Einzelhandelsnetze und der steigende Konsum von nahrhaften Frühstücksprodukten in städtischen Gebieten tragen weiterhin zu einem stabilen Wachstum in den west- und nordeuropäischen Regionen bei.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentierte 2024 einen Marktanteil von 24,1 % und ist die am schnellsten wachsende Region auf dem Markt für Cerealienflocken aufgrund der raschen Urbanisierung und sich ändernder Ernährungsgewohnheiten. Eine wachsende Mittelschicht, steigendes verfügbares Einkommen und zunehmendes Bewusstsein für bequeme Frühstücksoptionen unterstützen die starke Nachfrage. Länder wie China, Indien und Japan verzeichnen eine höhere Akzeptanz von Mais- und Reis-Cerealienflocken. Die Expansion moderner Einzelhandelsformate, das Wachstum des E-Commerce und die zunehmende Durchdringung internationaler Marken tragen erheblich zur Beschleunigung des regionalen Marktes bei.
Lateinamerika
Lateinamerika eroberte 2024 einen Anteil von 8,1 % am Markt für Getreideflocken, unterstützt durch allmähliche Lebensstiländerungen und die zunehmende Akzeptanz von verpackten Frühstücksprodukten. Brasilien und Mexiko dominieren den regionalen Konsum aufgrund des Wachstums der städtischen Bevölkerung und der verbesserten Zugänglichkeit des Einzelhandels. Maisbasierte Getreideflocken bleiben aufgrund ihrer Erschwinglichkeit und traditioneller Ernährungspräferenzen beliebt. Steigendes Gesundheitsbewusstsein und die zunehmende Verfügbarkeit von angereicherten Cerealien unterstützen die Marktentwicklung. Wirtschaftswachstum und expandierende Supermarktketten schaffen weiterhin Chancen für regionale und internationale Hersteller.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machten 2024 einen Marktanteil von 6,0 % aus, angetrieben durch zunehmende Urbanisierung und steigende Nachfrage nach praktischen Lebensmitteln. Wachsende Expatriate-Populationen, westliche Ernährungsgewohnheiten und eine expandierende Einzelhandelsinfrastruktur unterstützen den Konsum von Getreideflocken. Golfstaaten zeigen eine höhere Akzeptanz von Premium- und importierten Getreidemarken, während afrikanische Märkte aufgrund verbesserter wirtschaftlicher Bedingungen ein allmähliches Wachstum verzeichnen. Die Expansion moderner Handelskanäle und das steigende Bewusstsein für nahrhafte Frühstücksoptionen treiben die stetige Marktentwicklung in der gesamten Region voran.
Marktsegmentierungen:
Nach Produkttyp
- Mais
- Weizen
- Hafer
- Reis
- Mehrkorn
- Andere
Nach Art
- Bio
- Konventionell
Nach Geschmack
- Honig
- Frucht
- Schokolade
- Beere
- Zimt
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Getreideflocken ist geprägt von der Präsenz etablierter multinationaler Marken und starker regionaler Akteure, die durch Produktinnovation, Markenpositionierung und umfangreiche Vertriebsnetze konkurrieren. Führende Unternehmen wie Kellogg Company, Nestlé (Nestlé Cereals) und The Quaker Oats Company konzentrieren sich darauf, angereicherte, Vollkorn- und zuckerarme Cerealien-Portfolios zu erweitern, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Europäische Hersteller wie H. & J. BRÜGGEN KG und Maselis legen Wert auf die Produktion von Eigenmarken und maßgeschneiderte Formulierungen für Einzelhandelsketten. Regionale Akteure wie Bagrry India Pvt. Ltd., VLS Foods Pvt. Ltd., KWALITY, Multiflakes und Pristine Organics stärken ihre Marktpräsenz durch wertorientierte Preisgestaltung, Bio-Angebote und lokal angepasste Geschmacksprofile. Strategische Investitionen in Marketing, nachhaltige Verpackungen und E-Commerce-Kanäle ermöglichen es Unternehmen, die Markenbekanntheit zu steigern, die Effizienz der Lieferkette zu verbessern und eine stetige Marktdurchdringung in sowohl entwickelten als auch aufstrebenden Regionen aufrechtzuerhalten.
Analyse der Hauptakteure
- VLS Foods Pvt. Ltd.
- Nestlé (Nestlé Cerealien)
- Bagrry India Pvt. Ltd.
- H. & J. BRÜGGEN KG
- KWALITY
- Maselis
- Kellogg Company
- Multiflakes
- Pristine Organics
- The Quaker Oats Company
Jüngste Entwicklungen
- Im November 2025 brachte WK Kellogg Co. neue K-12-Cerealien-Innovationen auf den Markt, darunter Kashi® Strawberry Banana Loops™ und Kellogg’s® Frosted Mini-Wheats® Cocoa, die auf die Ernährung und das Wohlbefinden von Schülern abzielen.
- Im Juli 2025 stimmte die Ferrero-Gruppe zu, WK Kellogg Co. für etwa 3,1 Milliarden Dollar zu übernehmen und sich damit ikonische Cerealienmarken wie Frosted Flakes®, Rice Krispies® und Special K® als Teil ihrer Nordamerika-Portfolioerweiterung zu sichern.
- Im Februar 2025 führte Nestlé India Munch Choco Fills Cerealien auf dem indischen Markt ein und fügte seinem Frühstücksangebot eine schokoladengefüllte Variante hinzu.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Art, Geschmack, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Cerealienflocken wird sich weiterhin stetig ausdehnen, unterstützt durch den steigenden globalen Konsum von praktischen Frühstücksprodukten.
- Die Nachfrage nach gesünderen Cerealienoptionen mit höherem Ballaststoffgehalt, Vollkorn und reduziertem Zucker wird in allen Regionen zunehmen.
- Hersteller werden mehr in die Anreicherung von Produkten investieren, um Ernährungsdefizite und wellnessorientierte Verbraucherbedürfnisse zu adressieren.
- Bio- und Clean-Label-Cerealienflocken werden insbesondere in städtischen und Premium-Verbrauchersegmenten breitere Akzeptanz finden.
- Geschmacksinnovationen und Produktdiversifizierung bleiben zentral, um jüngere und geschmacksorientierte Verbraucher anzusprechen.
- Mehrkorn- und Haferbasierte Cerealienflocken werden aufgrund des wachsenden Bewusstseins für Verdauungs- und Herzgesundheit schneller angenommen.
- E-Commerce und Direktvertriebskanäle werden eine zunehmend wichtige Rolle bei der Produktverteilung und Markenpräsenz spielen.
- Eigenmarken-Cerealienflocken werden ihre Präsenz stärken, insbesondere in kostenbewussten und reifen Einzelhandelsmärkten.
- Nachhaltige Verpackungen und verantwortungsvolle Beschaffungspraktiken werden Kaufentscheidungen und Markentreue beeinflussen.
- Schwellenmärkte werden starke Wachstumschancen bieten, angetrieben durch Urbanisierung, Lebensstiländerungen und steigende verfügbare Einkommen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Cerealienflocken und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Frühstücksflocken voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Müsli-Flockenmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Frühstücksflocken antreiben?
Wer sind die führenden Unternehmen im Markt für Frühstücksflocken?
Welche Region hatte 2024 den größten Anteil am Markt für Frühstücksflocken?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Getreideflocken Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Getreideflocken Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,337.5 million → 2032: USD 60,208.18 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Getreideflocken Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Getreideflocken Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Getreideflocken Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Getreideflocken Market Drivers
- 3.3 Markt für Getreideflocken Market Restraints & Challenges
- 3.4 Markt für Getreideflocken Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Getreideflocken Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Getreideflocken Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Getreideflocken category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Getreideflocken Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Getreideflocken Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Getreideflocken market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Getreideflocken Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Getreideflocken Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Getreideflocken Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Getreideflocken (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Getreideflocken Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Getreideflocken Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Getreideflocken Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Getreideflocken Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Getreideflocken Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Getreideflocken Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Getreideflocken Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Getreideflocken Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Getreideflocken Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
