
Marktübersicht
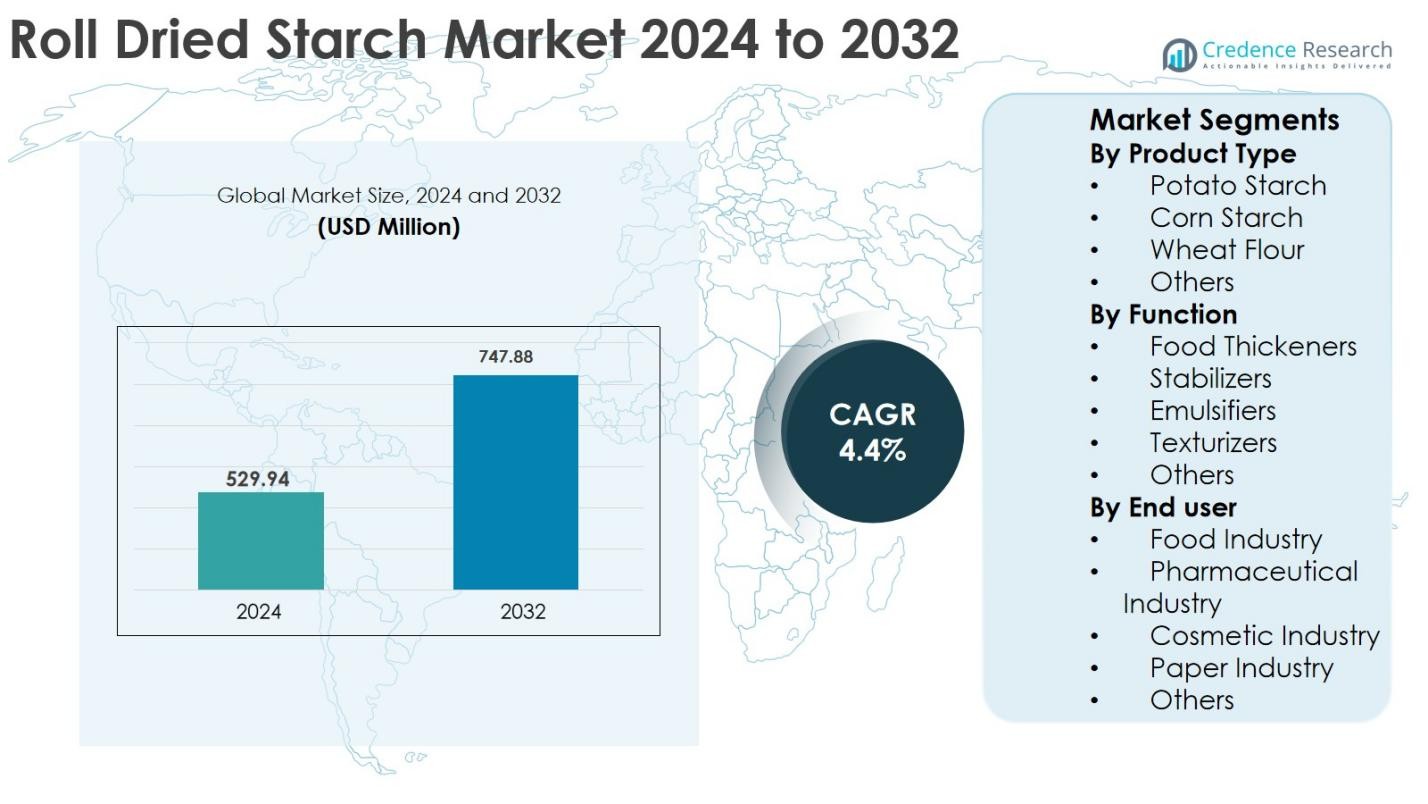
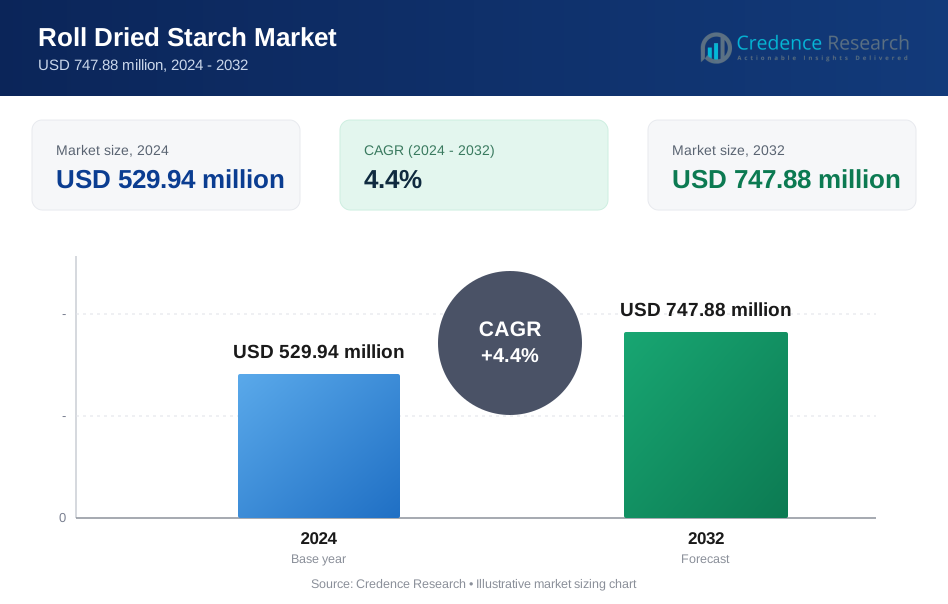
Der Markt für rollgetrocknete Stärke wurde im Jahr 2024 mit 529,94 Millionen USD bewertet und soll bis 2032 747,88 Millionen USD erreichen, was einem CAGR von 4,4 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für rollgetrocknete Stärke 2024 | 529,94 Millionen USD |
| Markt für rollgetrocknete Stärke, CAGR | 4,4 % |
| Marktgröße für rollgetrocknete Stärke 2032 | 747,88 Millionen USD |
Der Markt für rollgetrocknete Stärke wird von einer Mischung aus globalen Agrarunternehmen und regionalen Stärkemanufakturen angetrieben, die sich auf funktionale Leistung und Kosteneffizienz konzentrieren. Unternehmen wie Archer Daniels Midland Company, Cargill Incorporated, Roquette Frères, Buhler AG, Grain Processing Corporation und Galam spielen eine bedeutende Rolle durch starke Rohstoffintegration, fortschrittliche Verarbeitungstechnologien und diversifizierte Anwendungsportfolios in den Bereichen Lebensmittel, Pharmazie und Industrie. Regional führte Nordamerika den Markt im Jahr 2024 mit einem Anteil von 34,2 % an, unterstützt durch hohen Konsum von verarbeiteten Lebensmitteln und eine ausgereifte Fertigungsinfrastruktur, gefolgt von Europa mit einem Anteil von 28,6 %, angetrieben durch die Nachfrage nach Clean-Label-Produkten und regulatorische Compliance. Der asiatisch-pazifische Raum machte 24,1 % des Anteils aus, profitierte von der raschen Expansion der Lebensmittelverarbeitung und dem steigenden Konsum von Convenience-Produkten und positionierte sich als der am schnellsten wachsende regionale Markt.
Markteinblicke
- Die Marktgröße für rollgetrocknete Stärke lag 2024 bei 529,94 Millionen USD und soll bis 2032 747,88 Millionen USD erreichen, was einem CAGR von 4,4 % während des Prognosezeitraums entspricht.
- Das Marktwachstum wird hauptsächlich durch die steigende Nachfrage nach verarbeiteten und Convenience-Lebensmitteln angetrieben, bei denen rollgetrocknete Stärke weit verbreitet zum Andicken, Binden und zur Texturverbesserung eingesetzt wird; die Lebensmittelindustrie dominierte die Endnachfrage mit einem Anteil von 52,4 %, unterstützt durch Bäckereien, Saucen, Suppen und Fertiggerichte.
- Zu den wichtigsten Markttrends gehören die zunehmende Akzeptanz von Clean-Label- und pflanzlichen Zutaten sowie die wachsende Verwendung von rollgetrockneter Stärke als Lebensmittelverdicker, die aufgrund schneller Hydratation und stabiler Viskosität in Lebensmittelrezepturen einen führenden funktionalen Anteil von 38,9 % hielt.
- Der Markt zeigt moderate Konkurrenz, wobei globale Akteure wie Archer Daniels Midland Company, Cargill Incorporated, Roquette Frères und Grain Processing Corporation sich auf Kapazitätserweiterung, Produktanpassung und anwendungsspezifische Stärkelösungen konzentrieren.
- Regional führte Nordamerika den Markt mit einem Anteil von 34,2 % an, gefolgt von Europa mit 28,6 %, Asien-Pazifik mit 24,1 % angetrieben durch schnelles Wachstum der Lebensmittelverarbeitung, Lateinamerika mit 8,1 % und Naher Osten & Afrika mit einem Anteil von 5,0 %.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der Markt für walzengetrocknete Stärke nach Produkttyp wird von Maisstärke angeführt, die im Jahr 2024 einen Marktanteil von 41,6 % ausmachte, angetrieben durch ihre breite Verfügbarkeit, Kosteneffizienz und konsistente funktionale Leistung in Lebensmittel- und Industrieanwendungen. Maisstärke profitiert von einer starken Nachfrage in verarbeiteten Lebensmitteln, Backwaren und Instantmischungen aufgrund ihrer hervorragenden Verdickungs- und Bindungseigenschaften. Kartoffelstärke folgt, unterstützt durch Clean-Label-Präferenzen und überlegene Viskosität, während Weizenmehl eine stetige Akzeptanz in der traditionellen Lebensmittelverarbeitung beibehält. Laufende Innovationen in der Stärkemodifikation und die steigende Nachfrage nach pflanzlichen Zutaten stärken weiterhin die Wachstumsaussichten dieses Segments.
- Zum Beispiel verwendet Cargill walzengetrocknete Maisstärke in mehreren Texturlösungen innerhalb seiner SimPure- und anderen Spezialstärkelinien, um die Stabilität und das Mundgefühl in Saucen und Backfüllungen zu verbessern.
Nach Funktion
Basierend auf der Funktion dominierten Lebensmittelverdicker den Markt für walzengetrocknete Stärke mit einem Anteil von 38,9 % im Jahr 2024, unterstützt durch den steigenden Konsum von Convenience-Lebensmitteln, Suppen, Saucen und Fertiggerichten. Walzengetrocknete Stärken werden zum Andicken bevorzugt, da sie eine schnelle Hydratation, eine glatte Textur und eine stabile Viskosität unter Hitzebehandlung bieten. Stabilisatoren und Texturgeber halten ebenfalls bedeutende Anteile, insbesondere in Milch- und Backanwendungen. Das Wachstum wird weiter durch den Fokus der Hersteller auf die Verbesserung des Mundgefühls, der Haltbarkeit und der Verarbeitungseffizienz sowie durch die steigende Nachfrage nach funktionalen Zutaten in Clean-Label- und fettarmen Formulierungen befeuert.
- Zum Beispiel werden die vorverkleisterten Stärkelösungen von Ingredion in Instant-Suppen und -Saucen verwendet, um ein schnelles Andicken und eine konsistente Textur in Kochbeutel- und Mikrowellenformaten zu ermöglichen.
Nach Endverbraucher
Die Lebensmittelindustrie hat sich als dominanter Endverbraucher herausgestellt und im Jahr 2024 einen Marktanteil von 52,4 % im Markt für walzengetrocknete Stärke erobert, angetrieben durch den umfangreichen Einsatz in Backwaren, Snacks, Saucen und Instant-Lebensmittelprodukten. Walzengetrocknete Stärke bietet eine hervorragende Dispergierbarkeit und Konsistenz, was sie ideal für Hochgeschwindigkeits-Lebensmittelverarbeitungsprozesse macht. Die Pharma- und Kosmetikindustrie expandiert stetig, unterstützt durch die Nachfrage nach Hilfsstoffen und texturverbessernden Mitteln. In der Zwischenzeit profitieren Anwendungen in der Papierindustrie von einer verbesserten Oberflächenfestigkeit und Beschichtungsleistung. Der steigende Konsum von verarbeiteten Lebensmitteln und Anforderungen an die industrielle Effizienz treiben die Nachfrage der Endverbraucher weltweit weiter an.
Wichtige Wachstumstreiber
Steigende Nachfrage nach verarbeiteten und Convenience-Lebensmitteln
Der Markt für walzengetrocknete Stärke wird stark durch den steigenden globalen Konsum von verarbeiteten und Convenience-Lebensmitteln angetrieben, insbesondere Backwaren, Instant-Suppen, Saucen und Fertiggerichte. Walzengetrocknete Stärke bietet schnelle Hydratation, gleichbleibende Viskosität und eine glatte Textur, was sie besonders geeignet für die Massenproduktion von Lebensmitteln macht. Urbanisierung, sich ändernde Ernährungsgewohnheiten und eine wachsende arbeitende Bevölkerung beschleunigen weiterhin die Nachfrage nach einfach zuzubereitenden Lebensmitteln sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften. Lebensmittelhersteller bevorzugen zunehmend walzengetrocknete Stärke aufgrund ihrer funktionalen Zuverlässigkeit, Prozesseffizienz und Kompatibilität mit automatisierten Produktionslinien. Darüber hinaus unterstützt der expandierende Gastronomiesektor und die Produktion von Eigenmarken-Lebensmitteln die anhaltende Nachfrage nach Lösungen mit walzengetrockneter Stärke.
- Zum Beispiel bewirbt Tate & Lyle seine vorverkleisterten Stärkelösungen für Back- und Snackanwendungen, bei denen schnelles Mischen, Teigstabilität und eine gleichmäßige Krümelstruktur für die Hochgeschwindigkeitsproduktion entscheidend sind.
Erweiterte Anwendungen in Pharma- und Industriesektoren
Über Lebensmittelanwendungen hinaus ist die zunehmende Nutzung von walzengetrockneter Stärke in der Pharmaindustrie und in industriellen Prozessen ein wichtiger Markttreiber. In der Pharmaindustrie wird walzengetrocknete Stärke aufgrund ihrer einheitlichen Partikelgröße und hervorragenden Komprimierbarkeit häufig als Bindemittel, Zerfallsförderer und Füllstoff in Tablettenformulierungen verwendet. Industrielle Anwendungen wie Papierbeschichtung, Klebstoffe und Textilveredelung profitieren ebenfalls von ihren starken film- und bindungsbildenden Eigenschaften. Steigende Produktionsvolumina in der Pharmaindustrie, gepaart mit einer erhöhten Nachfrage nach kostengünstigen Hilfsstoffen, fördern die Akzeptanz. Gleichzeitig bevorzugen industrielle Hersteller walzengetrocknete Stärke aufgrund ihrer gleichbleibenden Leistung und Skalierbarkeit, was ein stetiges Wachstum in nicht-lebensmittelbezogenen Endverbrauchssektoren unterstützt.
- Zum Beispiel werden Roquettes pharmazeutische Stärken (wie vorverkleisterte Maisstärke) in orale Festdosen als multifunktionale Bindemittel und Zerfallsförderer formuliert, um eine Hochgeschwindigkeitstablettierung und robuste Tabletten zu unterstützen.
Wachstum bei Clean-Label- und pflanzenbasierten Zutaten
Der Trend zu Clean-Label-, pflanzenbasierten und minimal verarbeiteten Zutaten steigert die Nachfrage nach walzengetrockneter Stärke erheblich. Lebensmittelhersteller reformulieren Produkte, um synthetische Zusatzstoffe zu entfernen und gleichzeitig Textur, Stabilität und Haltbarkeit zu erhalten. Walzengetrocknete Stärke aus Mais, Kartoffeln und Weizen entspricht den Clean-Label-Anforderungen, da sie als natürlich und verbraucherfreundlich wahrgenommen wird. Steigendes Gesundheitsbewusstsein, regulatorischer Druck auf künstliche Zusatzstoffe und die Nachfrage nach Transparenz bei der Zutatenkennzeichnung beschleunigen die Akzeptanz. Dieser Trend ist besonders stark in Premium-Lebensmittelsegmenten, Bio-Produkten und pflanzenbasierten Alternativen, was walzengetrocknete Stärke als bevorzugte funktionelle Zutat positioniert.
Wichtige Trends & Chancen
Technologische Fortschritte in der Stärkeverarbeitung
Kontinuierliche Innovationen in der Stärketechnologie bieten bedeutende Chancen für den Markt für walzengetrocknete Stärke. Hersteller investieren in fortschrittliche Trocknungstechniken, verbesserte Trommeltrocknungseffizienz und Prozessoptimierung, um die Funktionalität und Konsistenz von Stärke zu verbessern. Diese Fortschritte ermöglichen maßgeschneiderte Stärkelösungen mit verbesserter Löslichkeit, Viskositätskontrolle und thermischer Stabilität, die auf spezifische Anwendungen zugeschnitten sind. Verbesserte Verarbeitungseffizienz reduziert auch den Energieverbrauch und die Produktionskosten, was die Rentabilität steigert. Da Endverbraucherindustrien leistungsstarke Zutaten mit präzisen funktionalen Eigenschaften verlangen, wird technologiegetriebene Differenzierung zu einem entscheidenden Wettbewerbsvorteil und eröffnet neue Möglichkeiten in der Speziallebensmittel- und Industrieanwendungen.
- Zum Beispiel bieten führende Anbieter von Spezialstärken jetzt hitze- und scherfeste trommelgetrocknete Stärken an, die für autoklavierte oder tiefkühlfertige Mahlzeiten entwickelt wurden und Textur und Stabilität durch intensive thermische Verarbeitung beibehalten.
Steigende Nachfrage aus aufstrebenden Märkten
Aufstrebende Volkswirtschaften bieten starke Wachstumschancen für den Markt für walzengetrocknete Stärke aufgrund der schnellen Urbanisierung, expandierender Lebensmittelverarbeitungsindustrien und steigender verfügbarer Einkommen. Länder in Asien-Pazifik, Lateinamerika und Teilen des Nahen Ostens verzeichnen eine steigende Nachfrage nach verpackten und Convenience-Lebensmitteln, was den Stärkekonsum antreibt. Lokale Lebensmittelhersteller verbessern ihre Produktionskapazitäten und suchen nach kostengünstigen funktionalen Zutaten, was die Einführung von walzengetrockneter Stärke unterstützt. Darüber hinaus stärkt das Wachstum in der pharmazeutischen Herstellung und Papierproduktion in diesen Regionen die Nachfrage weiter. Günstige Regierungsinitiativen zur Unterstützung der Lebensmittelverarbeitung und industriellen Entwicklung erhöhen das langfristige Marktexpansionspotenzial.
- Zum Beispiel verwenden große Instantnudel- und Fertiggerichtproduzenten in China und Südostasien trommel- und walzengetrocknete Stärken, um zuverlässige Verdickung und Stabilität in Würzsachets und Saucenbasen zu erreichen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankungen der Preise für wichtige Rohstoffe wie Mais, Weizen und Kartoffeln stellen eine erhebliche Herausforderung für den Markt für walzengetrocknete Stärke dar. Die landwirtschaftliche Produktion ist stark abhängig von Wetterbedingungen, Ernteerträgen und globalen Angebot-Nachfrage-Dynamiken, was zu Preisinstabilität führt. Steigende Inputkosten wirken sich direkt auf die Produktionsmargen der Stärkeerzeuger aus und können zu höheren Produktpreisen für Endverbraucher führen. Diese Volatilität erschwert langfristige Preisstrategien und Lieferverträge, insbesondere für kleine und mittelständische Produzenten. Das Management der Rohstoffbeschaffung, Lagerhaltung und Kostenweitergabe bleibt eine kritische Herausforderung für Marktteilnehmer.
Wettbewerb durch alternative Stärketechnologien
Der Markt für walzengetrocknete Stärke sieht sich zunehmendem Wettbewerb durch alternative Stärketechnologien wie sprühgetrocknete und modifizierte Stärken gegenüber. Diese Alternativen bieten oft verbesserte Löslichkeit, verbesserte Funktionalität und breitere Anwendungsflexibilität, was sie für bestimmte Endverbraucher attraktiv macht. Lebensmittel- und Industriehersteller könnten alternative Stärken für spezialisierte Anwendungen bevorzugen, was die Durchdringung von walzengetrockneter Stärke einschränkt. Darüber hinaus intensiviert kontinuierliche Innovation in enzymmodifizierten und chemisch modifizierten Stärken den Wettbewerbsdruck. Um relevant zu bleiben, müssen Hersteller von walzengetrockneter Stärke in Produktdifferenzierung, anwendungsspezifische Lösungen und technologische Upgrades investieren, um den sich entwickelnden Kundenanforderungen gerecht zu werden.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 34,2 % des Marktanteils für walzengetrocknete Stärke aus, angetrieben durch die starke Nachfrage aus der Lebensmittelverarbeitung, der Pharma- und der Papierindustrie. Die Region profitiert von einer fortschrittlichen Lebensmittelherstellungsinfrastruktur und einem hohen Verbrauch an Convenience- und Fertigprodukten. Walzengetrocknete Stärke wird aufgrund ihrer gleichbleibenden Leistung und einfachen Verarbeitung häufig in Backwaren, Suppen, Saucen und Snackformulierungen verwendet. Die Präsenz großer Stärkeproduzenten und kontinuierliche Produktinnovationen unterstützen das Marktwachstum weiter. Darüber hinaus stärken steigende Clean-Label-Trends und die Nachfrage nach pflanzlichen funktionellen Zutaten die Akzeptanz in den Vereinigten Staaten und Kanada.
Europa
Europa hielt 2024 einen Anteil von 28,6 % am Markt für walzengetrocknete Stärke, unterstützt durch die starke Nachfrage aus den Segmenten Backwaren, Milchprodukte und verarbeitete Lebensmittel. Strenge Lebensmittelqualitätsvorschriften und eine wachsende Präferenz für natürliche und Clean-Label-Zutaten treiben die Verwendung von walzengetrockneter Stärke in Lebensmittelformulierungen voran. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen den regionalen Verbrauch aufgrund gut etablierter Lebensmittel- und Pharmaindustrien an. Die Region profitiert auch von zunehmenden Anwendungen in der Papier- und Industrieproduktion. Laufende Produktreformulierungsinitiativen und die Nachfrage nach texturverbessernden Zutaten sollen ein stetiges Marktwachstum sichern.
Asien-Pazifik
Der Asien-Pazifik-Raum entwickelte sich 2024 zur am schnellsten wachsenden Region und eroberte 24,1 % des Marktanteils für walzengetrocknete Stärke, angetrieben durch schnelle Urbanisierung, expandierende Lebensmittelverarbeitungsindustrien und steigende verfügbare Einkommen. Der zunehmende Konsum von Instant-Lebensmitteln, Snacks und Backwaren in China, Indien, Japan und Südostasien treibt die Nachfrage an. Lokale Hersteller setzen zunehmend auf walzengetrocknete Stärke aufgrund ihrer Kosteneffizienz und funktionellen Vielseitigkeit. Das Wachstum in der Pharmaherstellung und Papierproduktion unterstützt die regionale Nachfrage weiter. Regierungsinitiativen zur Förderung der Lebensmittelverarbeitung und industriellen Entwicklung fördern die langfristige Marktexpansion in aufstrebenden Volkswirtschaften.
Lateinamerika
Lateinamerika machte 2024 8,1 % des Marktanteils für walzengetrocknete Stärke aus, unterstützt durch die wachsende Produktion von Lebensmitteln und Getränken sowie die Ausweitung industrieller Anwendungen. Länder wie Brasilien und Mexiko sind aufgrund der steigenden Nachfrage nach verarbeiteten Lebensmitteln und Backwaren wichtige Beitragszahler. Walzengetrocknete Stärke wird zunehmend verwendet, um Textur, Stabilität und Verarbeitungseffizienz in der lokalen Lebensmittelherstellung zu verbessern. Die Region profitiert auch von einem reichlichen Rohstoffangebot, insbesondere Mais. Während das Marktwachstum moderat bleibt, wird erwartet, dass steigende Investitionen in die Lebensmittelverarbeitungsinfrastruktur die regionale Akzeptanz allmählich verbessern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 5,0 % des Marktanteils für walzengetrocknete Stärke, angetrieben durch die steigende Nachfrage nach verpackten Lebensmitteln und expandierende industrielle Aktivitäten. Das Wachstum der städtischen Bevölkerung und sich ändernde Ernährungsgewohnheiten steigern den Verbrauch von verarbeiteten und Convenience-Lebensmitteln. Walzengetrocknete Stärke gewinnt in Backwaren, Saucen und Gastronomieanwendungen an Bedeutung aufgrund ihrer funktionellen Zuverlässigkeit. Auch die Pharma- und Papierindustrie tragen zum Nachfragewachstum bei. Obwohl die Marktdurchdringung relativ gering bleibt, unterstützen verbesserte Lebensmittelverarbeitungsfähigkeiten und steigende Importe funktioneller Zutaten die stetige regionale Expansion.
Marktsegmentierungen:
Nach Produkttyp
- Kartoffelstärke
- Maisstärke
- Weizenmehl
- Andere
Nach Funktion
- Lebensmittelverdickungsmittel
- Stabilisatoren
- Emulgatoren
- Texturgeber
- Andere
Nach Endnutzer
- Lebensmittelindustrie
- Pharmazeutische Industrie
- Kosmetikindustrie
- Papierindustrie
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für rollgetrocknete Stärke zeichnet sich durch eine mäßig konsolidierte Wettbewerbslandschaft aus, die durch die Präsenz globaler Agrarunternehmen und spezialisierter Stärkefabrikanten geprägt ist, die sich auf Produktkonsistenz, funktionale Leistung und anwendungsspezifische Lösungen konzentrieren. Wichtige Akteure wie die Archer Daniels Midland Company, Cargill Incorporated, Roquette Frères, Buhler AG, Grain Processing Corporation und Galam nutzen starke Rohstoffbeschaffung, fortschrittliche Verarbeitungskapazitäten und umfangreiche Vertriebsnetze, um ihre Marktpositionen zu halten. Regionale Produzenten wie Banpong Tapioca Flour Industrial, Mesa Foods LLC, S A Pharmachem Pvt Ltd und Karandikars Cashell stärken den Wettbewerb, indem sie kostengünstige und maßgeschneiderte Stärkeprodukte anbieten, die auf die lokale Nachfrage zugeschnitten sind. Unternehmen investieren zunehmend in Kapazitätserweiterung, Prozessoptimierung und die Entwicklung von Clean-Label-Produkten, um den sich wandelnden Kundenanforderungen gerecht zu werden. Strategische Kooperationen mit Lebensmittel- und Pharmaherstellern sowie kontinuierliche Innovationen in der Stärkefunktionalität bleiben wichtige Ansätze, um langfristiges Wachstum und Marktdifferenzierung zu sichern.
Analyse der Hauptakteure
- Roquette Frères
- Banpong Tapioca Flour Industrial
- Grain Processing Corporation
- Archer Daniels Midland Company
- S A Pharmachem Pvt Ltd
- Mesa Foods LLC.
- Cargill Incorporated
- Karandikars Cashell
- Galam
- Buhler AG
Neueste Entwicklungen
- Im Februar 2025 kündigte Ingredion Incorporated eine Investition von 50 Millionen US-Dollar an, um die Produktion in seiner Anlage in Cedar Rapids, Iowa, zu modernisieren und auszubauen, um die Kapazität für industrielle Stärken zu erhöhen, die in Verpackungen, Papierherstellung und verwandten Anwendungen verwendet werden.
- Im August 2024 erweiterte Roquette Frères sein Portfolio an Texturlösungen mit der Einführung von vier neuen, auf Tapioka basierenden Kochstärken CLEARAM TR 2010, TR 2510, TR 3010 und TR 4010, die pflanzliche und stärkeabgeleitete funktionelle Zutatenangebote für Lebensmittelhersteller verbessern.
- Im Februar 2024 brachte Ingredion Incorporated NOVATION® Indulge 2940, eine funktionelle native Clean-Label-Stärke, auf den Markt, die entwickelt wurde, um das Gelierverhalten und das Mundgefühl für Milchprodukte und alternative Milchprodukte zu verbessern und damit sein Clean-Label-Stärkeportfolio zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Funktion, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Walzentrocknungsstärke wird weiterhin stetig steigen, unterstützt durch den zunehmenden Konsum von verarbeiteten und Convenience-Lebensmitteln.
- Lebensmittelhersteller werden zunehmend Walzentrocknungsstärke einsetzen, um eine gleichbleibende Textur, Viskosität und Verarbeitungseffizienz zu erreichen.
- Trends zu Clean-Label- und pflanzlichen Zutaten werden die Präferenz für natürliche Stärkelösungen gegenüber synthetischen Zusatzstoffen stärken.
- Produktinnovationen werden sich auf die Verbesserung der Funktionalität konzentrieren, einschließlich verbesserter Löslichkeit und thermischer Stabilität.
- Anwendungen in der Pharmaindustrie werden zunehmen, da die Nachfrage nach zuverlässigen Bindemitteln und Zerfallsmitteln in festen Darreichungsformen steigt.
- Industrielle Anwendungen in Papier, Klebstoffen und Textilien werden die diversifizierte Endnutzernachfrage unterstützen.
- Schwellenmärkte werden starkes Wachstumspotenzial bieten, da die Infrastruktur zur Lebensmittelverarbeitung ausgebaut wird.
- Hersteller werden in Prozessoptimierung investieren, um die Energieeffizienz zu verbessern und die Produktionskosten zu senken.
- Strategische Partnerschaften mit Lebensmittel- und Industrieproduzenten werden die langfristige Marktpositionierung unterstützen.
- Der Wettbewerb wird sich verschärfen, da sich die Akteure auf Differenzierung durch maßgeschneiderte und anwendungsspezifische Stärkeprodukte konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Roll-getrocknete Stärke und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Roll-getrocknete Stärke zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Roll-getrocknete Stärke hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für rollgetrocknete Stärke antreiben?
Wer sind die führenden Unternehmen im Markt für rollgetrocknete Stärke?
Welche Region hatte 2024 den größten Anteil am Markt für Rollgetrocknete Stärke?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für getrocknete Stärke in Rollen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für getrocknete Stärke in Rollen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 529.94 million → 2032: USD 747.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für getrocknete Stärke in Rollen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für getrocknete Stärke in Rollen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für getrocknete Stärke in Rollen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für getrocknete Stärke in Rollen Market Drivers
- 3.3 Markt für getrocknete Stärke in Rollen Market Restraints & Challenges
- 3.4 Markt für getrocknete Stärke in Rollen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für getrocknete Stärke in Rollen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für getrocknete Stärke in Rollen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für getrocknete Stärke in Rollen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für getrocknete Stärke in Rollen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für getrocknete Stärke in Rollen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für getrocknete Stärke in Rollen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für getrocknete Stärke in Rollen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für getrocknete Stärke in Rollen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für getrocknete Stärke in Rollen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für getrocknete Stärke in Rollen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für getrocknete Stärke in Rollen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für getrocknete Stärke in Rollen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für getrocknete Stärke in Rollen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für getrocknete Stärke in Rollen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für getrocknete Stärke in Rollen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für getrocknete Stärke in Rollen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für getrocknete Stärke in Rollen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für getrocknete Stärke in Rollen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für getrocknete Stärke in Rollen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
