
Marktübersicht:
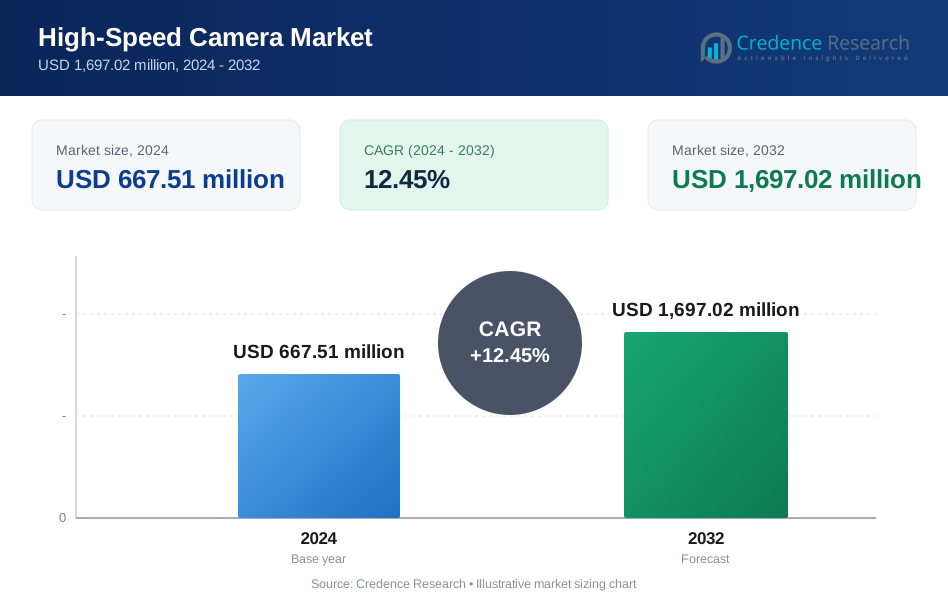
Die Marktgröße für Hochgeschwindigkeitskameras wurde 2018 mit 450,00 Mio. USD bewertet und soll bis 2024 auf 667,51 Mio. USD und bis 2032 auf 1.697,02 Mio. USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 12,45 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Hochgeschwindigkeitskameras 2024 | 667,51 Mio. USD |
| Hochgeschwindigkeitskamera-Markt, CAGR | 12,45 % |
| Marktgröße für Hochgeschwindigkeitskameras 2032 | 1.697,02 Mio. USD |
Die Nachfrage nach Hochgeschwindigkeitskameras steigt weiter aufgrund ihrer wachsenden Rolle in der Automobil-Crashtest, Verteidigungsanalyse, industriellen Inspektion und Forschungsanwendungen. Hersteller und Forscher verlassen sich auf hochfrequente Bildgebung, um Bewegungsmuster zu erkennen, die Prozesskontrolle zu verbessern und Ausfallrisiken zu reduzieren. Fortschrittliche Bildsensoren, gepaart mit KI-basierter Verarbeitung, ermöglichen jetzt Echtzeit-Diagnosen in Robotik und maschinellem Sehen. Branchen setzen diese Systeme zur Fehleranalyse, Prozessoptimierung und vorausschauenden Wartung ein. Innovationen in tragbaren, hochauflösenden Modellen haben ihre Nutzung in Feldstudien und akademischen Laboren ebenfalls erweitert.
Nordamerika führt den Markt an, dank starker Investitionen in Luft- und Raumfahrt, Verteidigung und Automobiltests. Europa folgt mit einem Fokus auf Präzisionsfertigung und nachhaltigkeitsorientierte F&E. Der asiatisch-pazifische Raum entwickelt sich schnell, angetrieben durch hohe Elektronikproduktion und expandierende akademische Forschung in China, Japan und Südkorea. Indien zeigt Potenzial mit wachsender Nachfrage aus der industriellen Automatisierung und öffentlichen F&E-Programmen. Lateinamerika, der Nahe Osten und Afrika befinden sich in den frühen Phasen der Einführung, wobei ein stetiges Wachstum erwartet wird, da das Bewusstsein, die Infrastruktur und die lokale Unterstützung verbessert werden.

Markteinblicke:
- Der Markt für Hochgeschwindigkeitskameras wuchs von 450,00 Millionen USD im Jahr 2018 auf 667,51 Millionen USD im Jahr 2024 und soll bis 2032 1.697,02 Millionen USD erreichen, was ein anhaltendes Nachfragewachstum mit einer CAGR von 12,45 % widerspiegelt, das durch die Einführung in der Industrie, Verteidigung und Forschung getrieben wird.
- Nordamerika führt mit einem Anteil von etwa 5 % im Jahr 2024 aufgrund einer starken Infrastruktur für Luft- und Raumfahrt, Verteidigungstests und Automobil-Crash-Analyse, gefolgt von Asien-Pazifik mit 27,4 %, unterstützt durch die Elektronikfertigung und F&E-Erweiterung, und Europa mit 21,4 %, angetrieben durch Präzisionsingenieurwesen und Automobilsicherheitsvorschriften.
- Asien-Pazifik stellt die am schnellsten wachsende Region mit einem Anteil von 4 % dar, unterstützt durch schnelle industrielle Automatisierung, Wachstum der Halbleiterfertigung und steigende Investitionen in akademische und Verteidigungsforschung in China, Japan und Südkorea.
- Nach Spektrum dominiert Sichtbares RGB den Segmentmix mit einem geschätzten Anteil von 52 %, unterstützt durch breite Nutzung in der industriellen Inspektion, Medienproduktion und Automobiltests, wo Farbgenauigkeit und Auflösung entscheidend bleiben.
- Röntgen macht fast 28 % des Segmentanteils aus, aufgrund der steigenden Nachfrage nach zerstörungsfreien Prüfungen und medizinischen Diagnosen, während Infrarot etwa 20 % hält, angetrieben durch thermische Analyse, Verteidigungsüberwachung und fortgeschrittene Forschungsanwendungen.
Markttreiber
Steigende Nutzung von Hochgeschwindigkeitsbildgebung in der Fahrzeugsicherheit und Crash-Tests
Der Automobilsektor treibt die Nachfrage nach Hochgeschwindigkeitsbildgebung in Crash-Tests und Studien zur Haltbarkeit von Komponenten an. OEMs verwenden Kameras mit extrem hoher Bildrate, um Aufprallsequenzen und Verformungsmuster zu erfassen. Diese Erkenntnisse verbessern das Timing der Airbag-Auslösung und das Design der Fahrgastsicherheit. Regulierungsbehörden setzen strenge Testbenchmarks durch, was die Nachfrage weiter unterstützt. Der Markt für Hochgeschwindigkeitskameras profitiert von der Integration in Fahrzeug-F&E-Labore und Simulationsumgebungen. Er ermöglicht eine detaillierte Analyse von Ausfällen und Belastungen unter kontrollierten Bedingungen. Hochauflösende Bildgebung hilft bei der Validierung von Rechenmodellen für die Sicherheit. Sie reduziert auch die Kosten für physische Prototypen bei fortgeschrittenen Crash-Szenarien.
Wachsende Nachfrage von Luft- und Raumfahrt- sowie Verteidigungstestanlagen weltweit
Luft- und Raumfahrt- sowie Verteidigungssektoren benötigen präzise Bewegungserfassung, um ballistisches Verhalten, Antrieb und Vibrationstests zu untersuchen. Diese Industrien verwenden Hochgeschwindigkeitskameras in Überschallversuchen, Raketenverfolgung und Validierung von Flugzeugsystemen. Kamerasysteme halten rauen Testbedingungen stand und bieten eine detaillierte Bild-für-Bild-Analyse. Der Markt für Hochgeschwindigkeitskameras profitiert von Investitionen in Weltraummissionen, taktische Waffensysteme und die Entwicklung von Drohnen. Er unterstützt Zuverlässigkeitsstudien von Geräten durch hochpräzise Bewegungserfassung. Fortgeschrittene Bildgebungstools helfen auch bei der Bewertung der Systemleistung bei extremen G-Kraft-Ereignissen. Globale Modernisierungsprogramme der Verteidigung sichern langfristige Beschaffung. Regierungen priorisieren sensorbasierte Bewertungen gegenüber traditionellen Testeinrichtungen.
- Zum Beispiel erfasst die Phantom TMX 7510 von Vision Research bis zu 76.000 fps bei voller 1280×800 Auflösung, unter Verwendung eines rückseitig beleuchteten Sensors, der für Hochgeschwindigkeits- und schwach beleuchtete Umgebungen optimiert ist. Ihre Fähigkeiten machen sie zu einem Standardwerkzeug in der Luft- und Raumfahrt- sowie Verteidigungstests, um schnelle Ereignisse wie Schockwellen und Strömungstrennung zu analysieren.
Integration in industrielle Automatisierungs- und Qualitätskontrollprozesse
Hochgeschwindigkeitskameras werden in Fertigungslinien für Prozessdiagnosen und Echtzeit-Fehlererkennung eingesetzt. Sie ermöglichen eine präzise Analyse von Hochgeschwindigkeits-Förderbändern, Stanz- und Montagevorgängen. Industrien nutzen sie, um Maschinen auf Verschleiß zu überwachen und ungeplante Ausfallzeiten zu vermeiden. Der Markt für Hochgeschwindigkeitskameras gewinnt in der Elektronik-, Pharma- und Verpackungsindustrie an Bedeutung. Er hilft, Ursachen von Engpässen zu identifizieren und die Nutzung der Ausrüstung zu verbessern. Optische Sensoren, gepaart mit KI, liefern schnellere Mustererkennung. Hersteller profitieren von schärferer visueller Dokumentation während Audits und Fehlerbehebungen. Diese Systeme verbessern die Gesamtqualität und den Ertrag der Produkte.
- Zum Beispiel nimmt die MEMRECAM ACS-1 M60 von NAC Hochgeschwindigkeitsaufnahmen mit 60.000 fps bei 1280 × 800 Auflösung und bis zu 1 Million fps bei reduzierter Auflösung auf. Ihre hohe Lichtempfindlichkeit und Unterstützung für hochvergrößerte Bildgebung machen sie geeignet für präzise Diagnosen in industriellen und Forschungseinrichtungen.
F&E-Annahme in Biomechanik, Strömungsdynamik und wissenschaftlicher Forschung
Akademische und kommerzielle Labore verlassen sich zunehmend auf Hochgeschwindigkeitsbildgebung, um Biomechanik, Verbrennung und Reaktionen von Nanomaterialien zu erforschen. Hochauflösende Bildaufnahme ermöglicht es Forschern, schnelle Phänomene zu beobachten, die zuvor für das menschliche Auge unsichtbar waren. Der Markt für Hochgeschwindigkeitskameras findet Nachfrage in Physik, Chemie und Biowissenschaften. Er ermöglicht klare Visualisierungen in Studien zu Gewebedehnung, Blasendynamik und Explosionstests. Studien zur Flüssigkeitsbewegung profitieren von berührungsloser Diagnostik in transparenten Strömungsaufbauten. Forscher integrieren fortschrittliche Kameras mit Laserbeleuchtung und Bewegungserfassungstools. Schnellere Bildraten verbessern die Genauigkeit von Geschwindigkeits- und Kraftmessungen. Die Nachfrage von Universitäten, Verteidigungslaboren und privaten Instituten wächst weiter.
Markttrends
Annahme von KI- und Edge-Verarbeitungskapazitäten für Echtzeitanalyse
Hochgeschwindigkeitskameras entwickeln sich über die Datenerfassung hinaus und integrieren KI- und Edge-Computing-Funktionen. Diese Systeme unterstützen Echtzeit-Entscheidungen in industriellen und Forschungseinrichtungen. Der Markt für Hochgeschwindigkeitskameras spiegelt einen Wandel hin zu intelligenten Bildgebungsplattformen wider. Er ermöglicht jetzt Echtzeit-Bildauswahl, Mustererkennung und Objektverfolgung. KI-Modelle laufen direkt auf der Kamera und reduzieren die Nachbearbeitungszeit. Diese Weiterentwicklung unterstützt maschinelle Seh-Anwendungen mit schnellen Rückkopplungsschleifen. Hersteller nutzen diese Werkzeuge für adaptive Inspektion und robotergestützte Führung. Edge-Fähigkeiten minimieren Bandbreitenanforderungen und verbessern die Reaktionsgenauigkeit.
- Zum Beispiel unterstützt die Phantom VEO 710 von Vision Research Ultra-Hochgeschwindigkeitsaufnahmen mit bis zu 680.000 fps bei reduzierter Auflösung und ermöglicht detaillierte Aufnahmen extrem schneller Ereignisse. Die Kamera umfasst programmierbare I/O- und Auto-Trigger-Funktionen, die eine präzise Ereigniserfassung in industriellen und wissenschaftlichen Testumgebungen unterstützen.
Aufkommen kompakter, leichter Kameras mit verbesserter Tragbarkeit
Der Markt verzeichnet eine starke Nachfrage nach leichten, tragbaren Kameradesigns, die eine hohe Auflösung beibehalten. Diese Einheiten passen in räumlich begrenzte Umgebungen wie medizinische Labore, Drohnen und eingebettete Testeinrichtungen. Der Hochgeschwindigkeitskameramarkt profitiert von diesem Wandel im Größen-Leistungs-Verhältnis. Er erweitert Anwendungen in der Luft- und Raumfahrt, flexiblen Inspektionsarmen und Fahrzeuginnenräumen. Ingenieure setzen kompakte Einheiten unter rauen Feldbedingungen ein, ohne die Datenqualität zu beeinträchtigen. Miniaturisierte Optiken und Chipsets unterstützen Hochgeschwindigkeitsaufnahmen in Wearables und Robotik. Die Tragbarkeit verbessert auch die Installationseffizienz in abgelegenen Testumgebungen. Kompakte Kameras unterstützen dynamische Bewegungsstudien mit minimalem Systemgewicht.
Einsatz von hyperspektraler und Infrarot-Bildgebung für fortschrittliche Diagnosen
Fortschrittliche Bildgebungsmodi wie Infrarot- und hyperspektrale Aufnahmen gewinnen an Bedeutung. Diese Techniken ermöglichen neue Anwendungsfälle in der wissenschaftlichen Forschung und industriellen Inspektion. Der Hochgeschwindigkeitskameramarkt erweitert sich auf Thermografie, Verbrennungsdiagnostik und Halbleiteranalyse. Kameras integrieren jetzt multispektrale Sensoren, um sowohl Bewegungs- als auch Materialeigenschaften zu erfassen. Diese Systeme überwachen thermische Spannungen, chemische Veränderungen und Emissionsvariationen. In der Luft- und Raumfahrt helfen sie, das Materialverhalten unter extremen Hitzebelastungen zu bewerten. In der Halbleiterindustrie erkennen sie Mikrodefekte in Wafern und Chips. Dual-Mode-Kameras unterstützen sowohl sichtbare als auch IR-Bildgebung in einem einzigen Gerät.
Cloud-Integration und Fernzugriff für Hochgeschwindigkeits-Datenworkflows
Cloud-fähige Workflows verändern die Art und Weise, wie Hochgeschwindigkeitsaufnahmen gespeichert, abgerufen und analysiert werden. Benutzer laden nun erfasste Daten auf Cloud-Plattformen hoch, um sie gemeinsam zu verarbeiten und zu überprüfen. Der Hochgeschwindigkeitskameramarkt unterstützt diesen Wandel, indem er netzwerkfähige Funktionen in moderne Einheiten integriert. Er ermöglicht Forschern und Ingenieuren den Zugriff auf Testergebnisse über verschiedene Standorte hinweg. Remote-Konfiguration und Diagnostik reduzieren die Vor-Ort-Einrichtungszeit. Die Cloud-Integration unterstützt skalierbare Datenspeicherung und langfristige Archivierung. Sie vereinfacht auch die Berichtserstellung und Analyse in regulierten Branchen. Benutzer verwenden Cloud-Tools für Bildzusammenführung, Frame-Extraktion und Annotationsaufgaben.
- Zum Beispiel enthält die Phantom T4040 von Vision Research standardmäßig 10Gb Ethernet für die direkte Datenübertragung auf Cloud-Plattformen, was den Fernzugriff über Standorte hinweg mit bis zu 256 GB Onboard-Speicherpufferung ermöglicht.
Analyse der Marktchancen
Hohe Gerätekosten und Wartungsanforderungen begrenzen die weitverbreitete Einführung
Hochgeschwindigkeitskameras bleiben aufgrund fortschrittlicher Optiken, präziser Sensoren und thermischer Kontrollsysteme teuer. Ihre Preise übersteigen oft die Budgets kleiner Labore oder unabhängiger Forscher. Der Hochgeschwindigkeitskameramarkt sieht sich in preisempfindlichen Branchen mit einer langsamen Einführung konfrontiert. Auch die Wartungskosten bleiben hoch aufgrund von Kalibrierung, Sensorabweichungen und Komponentenverschleiß. Benutzer müssen regelmäßig Speicherschnittstellen und Kühlmodule aufrüsten. Komplexe Einrichtungsverfahren erfordern geschultes Personal, was den betrieblichen Aufwand erhöht. Technischer Support ist unerlässlich, insbesondere für synchronisierte Multi-Kamera-Setups. Die Erschwinglichkeit begrenzt wiederholte Käufe in aufstrebenden Märkten und kleinen Unternehmen.
Großes Datenvolumen und komplexe Speicherinfrastruktur-Einschränkungen
Hochgeschwindigkeitsbildgebung erzeugt innerhalb von Sekunden große Datensätze, die fortschrittliche Speicherlösungen erfordern. Jede Bildsequenz kann mehrere Gigabyte beanspruchen, was Speicher-Netzwerke und Server belastet. Der Markt für Hochgeschwindigkeitskameras steht vor technischen Einschränkungen bei der Echtzeitverarbeitung und Archivierung. Veraltete Infrastrukturen kämpfen mit Bandbreite und Latenz, was zu verlorenen Bildern oder Verzögerungen führt. Komprimierungsalgorithmen können die Qualität verringern und die Genauigkeit der Analyse beeinträchtigen. Der Transfer von hochauflösenden Dateien zwischen Abteilungen oder Standorten verursacht ebenfalls Engpässe. Ohne dedizierte Pipelines und Speichercluster wird die effiziente Datenverarbeitung zur Herausforderung. Diese Probleme beeinflussen den Einsatz in schnelllebigen industriellen Umgebungen.

Marktchancen
Wachstum in Sporttechnologie und Bewegungsanalytik zur Trainingsverbesserung
Hochgeschwindigkeitskameras finden neue Anwendungen in der Sportwissenschaft für biomechanische Analysen und Bewegungsoptimierung. Trainer und Analysten nutzen sie, um Gelenkbewegungen, Haltung und Timing während der Spitzenleistung zu studieren. Der Markt für Hochgeschwindigkeitskameras profitiert von Partnerschaften mit Sporttechnologieunternehmen und Universitäten. Er unterstützt athletenspezifische Trainingsprogramme mit präzisem Bewegungstracking. Diese Systeme verbessern die Erholungsanalyse und die Bemühungen zur Verletzungsprävention. Die Integration von Wearables erweitert die Leistungsüberwachung in Echtzeit. Die Nachfrage aus den Bereichen Fußball, Leichtathletik und Motorsport bleibt bestehen.
Expansion in den Lebenswissenschaften, chirurgische Robotik und Mikrofluidik-Forschung
Lebenswissenschaften und Gesundheitswesen bieten starkes Wachstumspotenzial durch Anwendungen in der Mikroskopie und chirurgischen Robotik. Der Markt für Hochgeschwindigkeitskameras unterstützt dynamische Zellbildgebung und die Entwicklung von Arzneimittelabgabesystemen. Mikrofluidik-Labore verlassen sich auf Hochgeschwindigkeitsvisualisierung, um Fließverhalten und Tropfenbildung zu untersuchen. Kameras ermöglichen nicht-invasive Diagnostik und die Validierung von Werkzeugen für die robotergestützte Chirurgie. Forschungseinrichtungen nutzen Hochbildgebung in der Embryologie und Neurowissenschaften. Es verbessert das Verständnis biologischer Reaktionen unter mechanischen oder chemischen Reizen.
Analyse der Marktsegmentierung:
Nach Komponente führen Bildsensoren den Markt für Hochgeschwindigkeitskameras an, da sie eine entscheidende Rolle bei der Erfassung hochauflösender Bilder mit extremen Geschwindigkeiten spielen. Prozessoren folgen und unterstützen die Echtzeit-Datenverarbeitung und Wiedergabe. Objektive spielen eine wichtige Rolle bei der Erhaltung von Klarheit und Schärfe, während Speicher entscheidend für die Speicherung schneller Sequenzen ohne Bildverlust ist. Lüfter und Kühlsysteme helfen, die Leistung während intensiver Operationen zu stabilisieren. Die Kategorie "Andere" umfasst Zubehör und kundenspezifische Module für spezielle Anwendungsfälle.
Nach Anwendung dominieren Automobil- und Transportwesen die Nutzung, angetrieben durch Crashtests und Bewegungsanalysen. Luft- und Raumfahrt sowie Verteidigung verlassen sich auf Hochgeschwindigkeitssysteme für Raketenverfolgung und Systemvalidierung. Das Segment Unterhaltungselektronik profitiert von der Nachfrage in Produktforschung und Qualitätsinspektion. Im Gesundheitswesen werden Kameras in der chirurgischen Ausbildung und Biomechanik eingesetzt. Medien und Unterhaltung nutzen diese Werkzeuge für Zeitlupenaufnahmen und visuelle Effekte. Das Segment "Andere" umfasst industrielle Inspektion und akademische Forschung.
- Zum Beispiel liefert die i-SPEED 7 Serie von iX Cameras über 1 Million fps bei reduzierter Auflösung, wobei Elite-Modelle wie die i-SPEED 727 bis zu 2,45 Millionen fps erreichen. Sie wird häufig in der Materialprüfung, Strömungsdynamik und Hochgeschwindigkeitsfertigungsdiagnostik eingesetzt, einschließlich Digital Image Correlation und Rissausbreitungsstudien.
Nach Spektrum machen sichtbare RGB-Kameras den größten Anteil aus, aufgrund ihrer breiten industriellen Nutzung. Infrarotkameras unterstützen die Wärmebildgebung und Verteidigungsanwendungen. Röntgenspektrum-Kameras gewinnen an Bedeutung in der zerstörungsfreien Prüfung und medizinischen Diagnostik.
Nach Bildrate führt der Bereich von 1000–10000 FPS aufgrund seines Gleichgewichts zwischen Leistung und Kosten. 250–1000 FPS bedient grundlegende industrielle Bedürfnisse. Höhere Segmente wie 10000–30000 FPS und 30000–50000 FPS richten sich an Forschungs- und Crashtestlabore. Der Bereich über 50000 FPS bedient die Luft- und Raumfahrt sowie ultra-schnelle Bewegungsstudien, bei denen Präzision entscheidend ist. Der Markt für Hochgeschwindigkeitskameras wächst weiterhin in all diesen Leistungsklassen.
- Zum Beispiel erfasst Shimadzu's HyperVision HPV-X3 bis zu 20 Millionen Bilder pro Sekunde mit seinem FTCMOS3-Sensor, was es Forschern ermöglicht, ultra-schnelle Phänomene wie Stoßwellen und Materialbruchdynamik in fortgeschrittenen wissenschaftlichen Studien zu visualisieren.
Segmentierung:
Nach Komponente
- Bildsensoren
- Prozessoren
- Objektive
- Speicher
- Lüfter und Kühlung
- Andere
Nach Anwendung
- Automobil und Transport
- Unterhaltungselektronik
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen
- Medien und Unterhaltung
- Andere
Nach Spektrum
- Infrarot
- Röntgen
- Sichtbares RGB
Nach Bildrate
- 250 – 1000 FPS
- 1000 – 10000 FPS
- 10000 – 30000 FPS
- 30000 – 50000 FPS
- Über 50000 FPS
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Regionale Analyse:
Nordamerika
Der Markt für Hochgeschwindigkeitskameras in Nordamerika wurde 2018 mit 165,92 Millionen USD bewertet und soll bis 2024 auf 243,17 Millionen USD und bis 2032 auf 617,38 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 12,4 % im Prognosezeitraum. Nordamerika hält den größten Marktanteil und erfasst 2024 etwa 36,5 % des globalen Marktes. Es profitiert von einer ausgereiften Akzeptanz in den Bereichen Automobil-Crashtests, Luft- und Raumfahrtvalidierung und Industrierobotik. Verteidigungsauftragnehmer und Forschungseinrichtungen investieren stark in Ultra-Hochgeschwindigkeitsbildgebung für Systemanalysen. Die USA treiben die meiste Nachfrage aufgrund früher technologischer Akzeptanz, fortschrittlicher Infrastruktur und starker F&E-Finanzierung an. Kanada unterstützt das Wachstum durch akademische Forschung und industrielle Tests in Sektoren wie Bergbau und Energie. Cloud-fähige Workflows und KI-gesteuerte Analysetools sind weit verbreitet integriert. Eine starke Präsenz von Anbietern, einschließlich globaler Marktführer, verbessert die Zugänglichkeit und den After-Sales-Support.
Europa
Die Größe des Marktes für Hochgeschwindigkeitskameras in Europa wurde 2018 mit 101,07 Millionen USD bewertet und soll bis 2024 auf 143,10 Millionen USD und bis 2032 auf 340,00 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,5 % im Prognosezeitraum. Europa hält 2024 einen Marktanteil von 21,4 %, angetrieben durch die Akzeptanz in den Bereichen Automobil, Luft- und Raumfahrt und Präzisionsfertigung. Deutschland führt die Region mit Anwendungen in der Fahrzeugsicherheitstestung und industriellen Automatisierung an. Das Vereinigte Königreich und Frankreich investieren in Verteidigungs- und Forschungsbildgebungssysteme. Von der EU unterstützte Nachhaltigkeitsprojekte nutzen ebenfalls Hochgeschwindigkeitskameras für Strömungsdynamik- und Materialtests. Industrie 4.0-Initiativen fördern die Echtzeit-Qualitätsüberwachung entlang der Produktionslinien. Universitäten und Forschungseinrichtungen übernehmen kompakte Systeme für Biomechanik-, Optik- und Verbrennungsstudien. Anbieter in Deutschland und Frankreich bieten maßgeschneiderte, regionsspezifische Lösungen an. Fortschrittliche Bildverarbeitung und die Integration von maschinellem Lernen stärken Europas Position in F&E-Anwendungen.
Asien-Pazifik
Der Markt für Hochgeschwindigkeitskameras im asiatisch-pazifischen Raum wurde 2018 mit 118,44 Millionen USD bewertet und soll bis 2024 auf 182,93 Millionen USD und bis 2032 auf 509,95 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 13,7 % im Prognosezeitraum. Die Region macht 2024 etwa 27,4 % des globalen Marktes aus, wobei China, Japan und Südkorea die Akzeptanz anführen. Schnelle Industrialisierung, starke Elektronikfertigung und Automobil-F&E treiben die Nachfrage an. China unterstützt das Marktwachstum durch staatlich geförderte Verteidigungs- und Luft- und Raumfahrtprogramme. Japan nutzt Hochgeschwindigkeitsbildgebung in der Robotik und Mikroelektronikentwicklung. Südkorea wendet fortschrittliche Systeme in Halbleiterfabriken und akademischen Laboren an. Indien entwickelt sich zu einem vielversprechenden Markt, unterstützt durch wachsende Automatisierung und Make-in-India-Initiativen. Universitäten und Forschungszentren in der Region sind wichtige Anwender von tragbaren, mittelgroßen Kamerasystemen. Anbieter erweitern ihre Präsenz durch lokalisierte Unterstützung und kostengünstige Modelle. Infrastruktur-Upgrades verbessern die Echtzeit-Datenverarbeitung und -speicherung.
Lateinamerika
Die Marktgröße für Hochgeschwindigkeitskameras in Lateinamerika wurde 2018 auf 35,10 Millionen USD geschätzt und soll bis 2024 auf 51,66 Millionen USD und bis 2032 auf 123,66 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,6 % während des Prognosezeitraums. Lateinamerika repräsentiert 2024 einen Marktanteil von 7,7 %. Brasilien führt die regionale Einführung an, insbesondere in den Bereichen Automobil, Bergbau und industrielle Inspektion. Mexiko trägt durch Tests in der Elektronik und bei Konsumgütern bei. Das Wachstum bleibt stabil, da lokale Universitäten und Labors Kamerasysteme für Material- und Bewegungsstudien integrieren. Importabhängige Beschaffung und begrenzte Präsenz von Anbietern stellen Preis- und Serviceherausforderungen dar. Die steigende Nachfrage in der Lebensmittelverarbeitung und Verpackungsinspektion unterstützt eine schrittweise Aufnahme. Investitionen des öffentlichen Sektors in Verteidigungs- und Forschungseinrichtungen verbessern die Akzeptanz. OEMs und Integratoren erkunden Partnerschaften mit regionalen Distributoren, um die Reichweite zu verbessern. Das technologische Bewusstsein steigt weiterhin in mittelständischen Unternehmen.
Mittlerer Osten
Die Marktgröße für Hochgeschwindigkeitskameras im Mittleren Osten wurde 2018 auf 19,35 Millionen USD geschätzt und soll bis 2024 auf 27,10 Millionen USD und bis 2032 auf 62,97 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,2 % während des Prognosezeitraums. Es hält 2024 einen Anteil von 4,1 % am globalen Markt. Die Nachfrage in der Region konzentriert sich auf die Bereiche Luft- und Raumfahrt, Öl und Gas sowie Verteidigung. Die GCC-Länder investieren in Hochgeschwindigkeitsbildgebung zur Unterstützung von Überwachung, Waffentests und Anlagenüberwachung. Forschungslabors in den VAE und Saudi-Arabien setzen Kamerasysteme für wissenschaftliche und Strömungsdynamikforschung ein. Infrastrukturentwicklung treibt die Einführung für strukturelle Tests und Materialdiagnostik voran. Begrenzte lokale Fertigung führt zu einer Abhängigkeit von importierten Systemen. Anbieter konzentrieren sich auf modulare, robuste Modelle, die für extreme Umgebungen geeignet sind. Von der Regierung unterstützte Innovationsprogramme bieten langfristiges Wachstumspotenzial. Hochleistungs-Bildgebungslösungen stimmen mit der Modernisierung des Energiesektors und der Prozesskontrolle überein.
Afrika
Die Marktgröße für Hochgeschwindigkeitskameras in Afrika wurde 2018 auf 10,13 Millionen USD geschätzt und soll bis 2024 auf 19,56 Millionen USD und bis 2032 auf 43,05 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,0 % während des Prognosezeitraums. Afrika hält 2024 einen Anteil von 2,9 % am globalen Markt. Südafrika führt die Einführung an, angetrieben durch Tests in der Luft- und Raumfahrt, Bergbauoperationen und universitätsbasierte Forschung. Ägypten und Nigeria sind aufstrebende Beitragsleister, die Hochgeschwindigkeitsbildgebung in Materialtests und Diagnostik einsetzen. Die Beschaffung ist oft an akademische Zuschüsse und internationale Kooperationen gebunden. Begrenzter technischer Support und hohe Importkosten behindern eine breitere Einführung. Lücken in Schulungs- und Wartungskapazitäten verzögern die fortschrittliche Integration. Öffentliche Labors priorisieren Hochgeschwindigkeitssysteme für Bildung und Prototypenbewertung. Die regionale Nachfrage wird voraussichtlich mit dem Ausbau von Infrastruktur, Versorgungsunternehmen und Fertigungssektoren wachsen. Anbieter erkunden Partnerschaften zum Kapazitätsaufbau, um die langfristige Präsenz zu stärken.
Analyse der Hauptakteure:
- Photron Ltd.
- Vision Research Inc. (Phantom)
- NAC Image Technology
- Mikrotron GmbH
- Optronis GmbH
- Fastec Imaging
- Excelitas Technologies Corp
- Olympus Corporation
- Motion Capture Technologies
- DEL Imaging Systems LLC
Wettbewerbsanalyse:
Der Markt für Hochgeschwindigkeitskameras zeichnet sich durch eine Wettbewerbslandschaft aus, die von technologischer Führerschaft, Produktleistung und Anwendungstiefe geprägt ist. Wichtige Akteure konkurrieren durch Bildfrequenzfähigkeit, Sensorsensitivität und Systemzuverlässigkeit. Etablierte Anbieter konzentrieren sich auf fortschrittliche Bildsensoren, Hochleistungsprozessoren und effizientes Wärmedesign. Es begünstigt Unternehmen mit starken F&E-Pipelines und engen Verbindungen zu Kunden aus der Automobil-, Luft- und Raumfahrt- sowie Verteidigungsindustrie. Die Produktportfolios reichen von kompakten tragbaren Einheiten bis hin zu ultra-hochgeschwindigkeits Labor-Systemen. Anbieter streben Differenzierung durch Softwareanalytik, KI-basierte Bildverarbeitung und Echtzeit-Datenverarbeitung an. Strategische Partnerschaften mit Forschungseinrichtungen stärken die Produktvalidierung und -akzeptanz. Regionale Expansion bleibt eine Priorität, wobei lokalisierter Support und Anpassung an Bedeutung gewinnen. Die Preisstrategie balanciert zwischen Premium-Leistung und mittelklassigen Angeboten für industrielle Nutzer. Die Wettbewerbsintensität bleibt hoch aufgrund schneller Technologiezyklen und steigender Nachfrage in wissenschaftlichen und industriellen Bereichen.
Aktuelle Entwicklungen:
- Im Februar 2025 brachte Shimadzu die Hochgeschwindigkeits-Videokamera HyperVision HPV-X3 auf den Markt, die die Geschwindigkeit ihres Vorgängers auf 20 Millionen fps verdoppelt und die Auflösung verdreifacht. Ausgestattet mit einem FTCMOS3-Sensor und Frame-Synchronisationsfähigkeiten ermöglicht diese Kamera beispiellose Bildgebung von ultraschnellen, mikroskopischen physikalischen und industriellen Phänomenen.
- Im Februar 2025 brachte Vision Research die Hochgeschwindigkeitskamera Phantom T2110 auf den Markt, die bis zu 483.300 fps aufnehmen kann. Ausgestattet mit einem 12-Bit-BSI-Sensor und fortschrittlichen Synchronisationsfunktionen bietet sie außergewöhnliche Leistung bei schlechten Lichtverhältnissen und ultraschnelle Bildgebung, die für wissenschaftliche, industrielle und filmische Anwendungen geeignet ist.
- Im September 2024 brachte RDI Technologies drei Hochgeschwindigkeitskameras auf den Markt: die FASTEC HS5i, HS7i und eine aufgerüstete Iris MX mit integrierten PC-Controllern. Diese Modelle verbessern die Effizienz der Datenerfassung, Portabilität und Hochgeschwindigkeitsleistung, insbesondere die Bewegungsverstärkung für Feld- und industrielle Schwingungsanalysen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Anwendung, Spektrum, Bildfrequenz und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Akzeptanz wird sich in der fortgeschrittenen Fertigung ausweiten, da Fabriken schnellere visuelle Diagnosetools und Werkzeuge zur Fehlerverfolgung verlangen.
- Forschungseinrichtungen werden die Nutzung erhöhen, um schnelle physikalische, chemische und biologische Phänomene mit höherer Genauigkeit zu untersuchen.
- Die Automobilprüfung wird weiterhin auf Hochgeschwindigkeitsbildgebung für die Sicherheitsvalidierung und Materialanalyse angewiesen sein.
- Luft- und Raumfahrt- sowie Verteidigungsprogramme werden die Nachfrage nach Ultra-High-Frame-Rate-Systemen in der Antriebs- und Aufprallprüfung verstärken.
- Die Integration von KI-basierten Analysen wird die Echtzeit-Entscheidungsunterstützung verbessern und die Nachtest-Verarbeitungszeit verkürzen.
- Kompakte und tragbare Kameradesigns werden neue Anwendungsfälle in Feldtests und mobilen Laboren erschließen.
- Gesundheitsanwendungen werden durch chirurgische Bewegungsanalyse, Biomechanik und Tests von Medizinprodukten wachsen.
- Die Nachfrage nach Infrarot- und multispektraler Bildgebung wird in der thermischen Diagnostik und zerstörungsfreien Prüfung steigen.
- Schwellenländer werden eine schnellere Akzeptanz zeigen, da die industrielle Automatisierung und akademische Forschung expandieren.
- Der Wettbewerb unter Anbietern wird sich um Software-Ökosysteme, Serviceunterstützung und anwendungsspezifische Anpassungen verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hochgeschwindigkeitskameras und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Hochgeschwindigkeitskameras voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Hochgeschwindigkeitskameras hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Hochgeschwindigkeitskameras antreiben?
Wer sind die führenden Unternehmen im Markt für Hochgeschwindigkeitskameras?
Welche Region hatte 2024 den größten Anteil am Markt für Hochgeschwindigkeitskameras?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Hochgeschwindigkeitskameras Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Hochgeschwindigkeitskameras Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 667.51 million → 2032: USD 1,697.02 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Hochgeschwindigkeitskameras Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Hochgeschwindigkeitskameras Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Hochgeschwindigkeitskameras Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Hochgeschwindigkeitskameras Market Drivers
- 3.3 Markt für Hochgeschwindigkeitskameras Market Restraints & Challenges
- 3.4 Markt für Hochgeschwindigkeitskameras Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Hochgeschwindigkeitskameras Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Hochgeschwindigkeitskameras Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Hochgeschwindigkeitskameras category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Hochgeschwindigkeitskameras Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Hochgeschwindigkeitskameras Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Hochgeschwindigkeitskameras market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Hochgeschwindigkeitskameras Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Hochgeschwindigkeitskameras Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Hochgeschwindigkeitskameras Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Hochgeschwindigkeitskameras (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Hochgeschwindigkeitskameras Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Hochgeschwindigkeitskameras Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Hochgeschwindigkeitskameras Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Hochgeschwindigkeitskameras Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Hochgeschwindigkeitskameras Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Hochgeschwindigkeitskameras Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Hochgeschwindigkeitskameras Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Hochgeschwindigkeitskameras Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Hochgeschwindigkeitskameras Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
