
Marktübersicht:
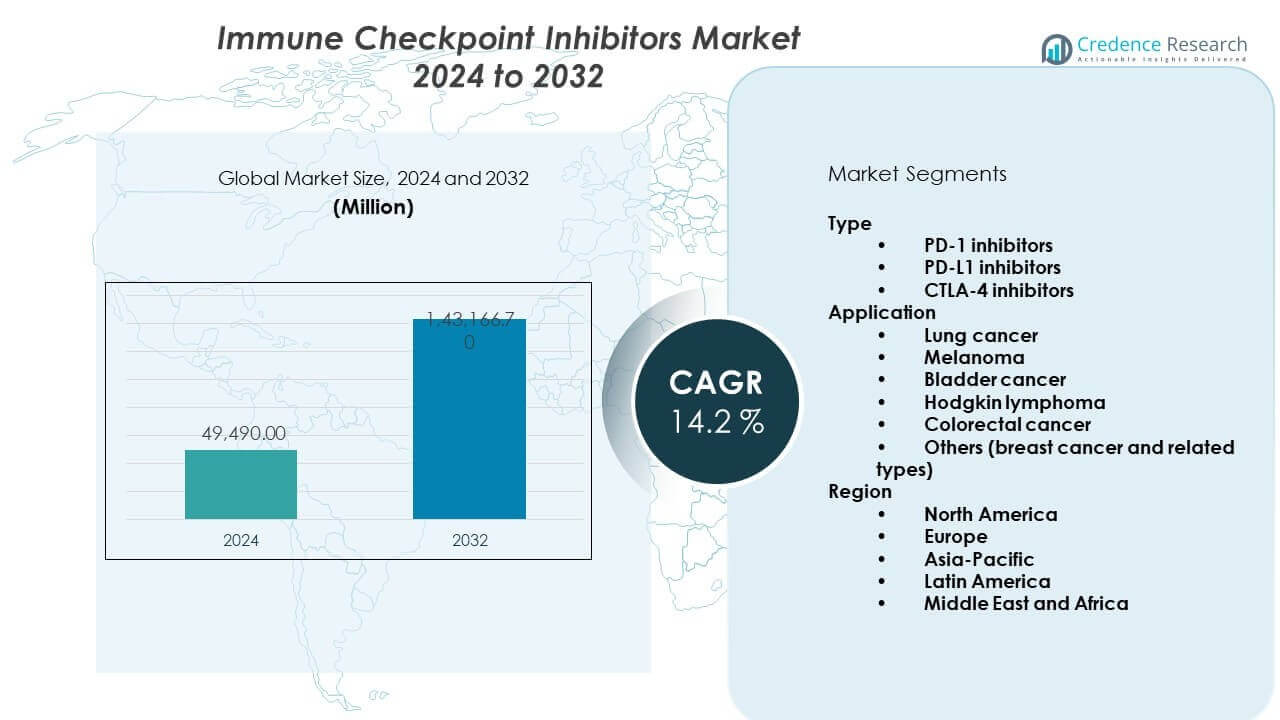
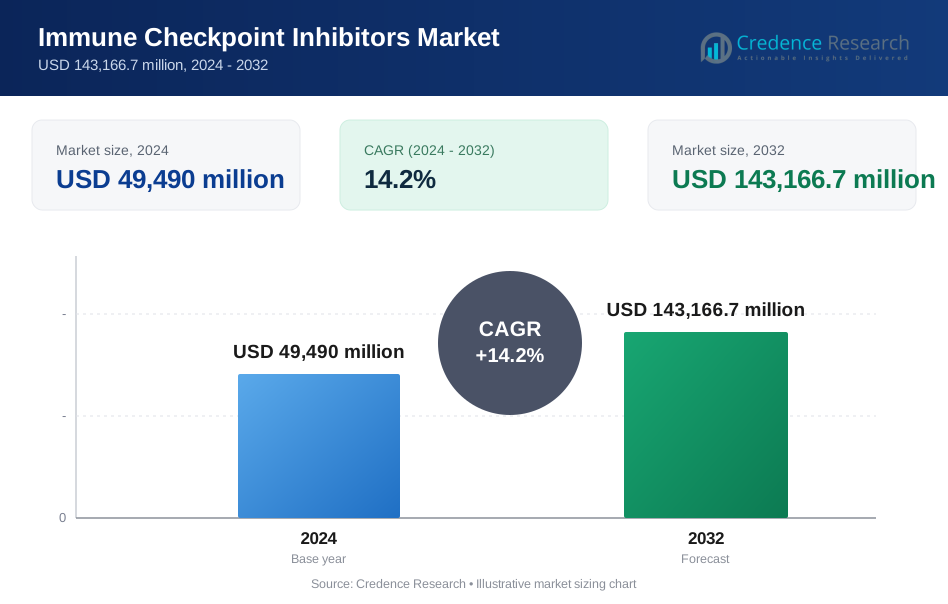
Der Markt für Immun-Checkpoint-Inhibitoren wird voraussichtlich von 49.490 Millionen USD im Jahr 2024 auf 143.166,7 Millionen USD bis 2032 wachsen. Der Markt wird von 2024 bis 2032 mit einer CAGR von 14,2 % expandieren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Immun-Checkpoint-Inhibitoren 2024 | 49.490 Millionen USD |
| Markt für Immun-Checkpoint-Inhibitoren, CAGR | 14,2 % |
| Marktgröße für Immun-Checkpoint-Inhibitoren 2032 | 143.166,7 Millionen USD |
Die Krebsprävalenz steigt weltweit in alternden Bevölkerungen weiter an. Ärzte bevorzugen Immun-Checkpoint-Inhibitoren aufgrund der dauerhaften Ansprechrate. Erweiterte Indikationen erhöhen die Anwendung über Melanome und Lungenkrebs hinaus. Kombinationstherapien verbessern die Ergebnisse bei komplexen Tumortypen. Schnellere behördliche Zulassungen unterstützen einen schnelleren Markteintritt. Wachsende Biomarker-Tests ermöglichen eine bessere Patientenauswahl. Onkologiezentren in Krankenhäusern investieren in Immuntherapie-Infrastruktur. Erstattungsunterstützung verbessert den Zugang zur Behandlung in entwickelten Gesundheitssystemen. Kontinuierliche klinische Studien erhalten das langfristige Vertrauen der Onkologen.
Nordamerika führt aufgrund fortschrittlicher Onkologieversorgung und starker Arzneimittelzulassungen. Die Vereinigten Staaten treiben die Einführung durch hohe klinische Studienaktivität voran. Europa folgt mit stetiger Akzeptanz in Deutschland, Frankreich und dem Vereinigten Königreich. Der asiatisch-pazifische Raum entwickelt sich schnell aufgrund der steigenden Krebsbelastung. China und Japan erweitern den Zugang zur Immuntherapie durch lokale Zulassungen. Südkorea unterstützt Innovationen mit starker Forschungsfinanzierung. Lateinamerika zeigt allmähliches Wachstum mit verbesserter Onkologie-Infrastruktur. Nahost-Regionen investieren in spezialisierte Krebszentren.
Markteinblicke:
- Der Markt erreichte 2024 USD 49.490 Millionen und wird voraussichtlich bis 2032 USD 143.166,7 Millionen erreichen, mit einer CAGR von 14,2%, angetrieben durch starke Onkologie-Akzeptanz und Pipeline-Tiefe.
- Nordamerika führt mit einem Anteil von etwa 45% aufgrund fortschrittlicher Krebsversorgung und Erstattung, Europa folgt mit fast 30% durch starke öffentliche Gesundheitssysteme, und der asiatisch-pazifische Raum hält rund 18% aufgrund der steigenden Krebsbelastung.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 18%, unterstützt durch expandierende Krankenhausnetzwerke, lokale Arzneimittelzulassungen und steigende Onkologie-Investitionen in China und Japan.
- Nach Typ machen PD-1-Inhibitoren etwa 65% des Anteils aus, aufgrund breiter Zulassungen, während PD-L1- und CTLA-4-Inhibitoren zusammen etwa 35% ausmachen, angetrieben durch die Kombinationstherapie.
- Nach Anwendung trägt Lungenkrebs fast 40% des Anteils bei, Melanom hält rund 20%, und die verbleibenden Krebsarten repräsentieren zusammen etwa 40% mit allmählicher klinischer Integration.
Markttreiber:
Steigende globale Krebsbelastung und wachsende Nachfrage nach Onkologiebehandlungen
Der Markt für Immun-Checkpoint-Inhibitoren gewinnt durch die steigende Krebsinzidenz weltweit an Dynamik. Onkologiezentren berichten von einem höheren Patientenaufkommen bei soliden Tumoren. Lungenkrebs, Melanom und Nierenkrebs treiben die Therapienachfrage an. Ärzte priorisieren Immuntherapie für eine dauerhafte klinische Reaktion. Behandlungsrichtlinien bevorzugen zunehmend Checkpoint-Inhibitoren. Der Markt profitiert von langen Behandlungszyklen. Er unterstützt einen stetigen Einnahmenfluss für Hersteller. Krebsfrüherkennungsprogramme erhöhen auch die Raten der frühen Diagnose.
- Zum Beispiel zeigte Mercks KEYNOTE-189-Studie eine 52%ige Reduzierung des Sterberisikos bei Patienten mit metastasiertem nicht-kleinzelligem Lungenkrebs, die Pembrolizumab mit Chemotherapie erhielten, im Vergleich zu Chemotherapie allein.
Starke klinische Wirksamkeit und verbesserte Überlebensraten der Patienten
Der Markt für Immun-Checkpoint-Inhibitoren profitiert von nachgewiesenen Überlebensvorteilen. Klinische Studien bestätigen langfristige Remission bei ausgewählten Patienten. Ärzte schätzen verbesserte Lebensqualitäts-Ergebnisse. Reduzierte Rückfallraten stärken das klinische Vertrauen. Kombinationstherapien verbessern die Haltbarkeit der Reaktion. Es unterstützt eine breitere Akzeptanz in Onkologie-Fachgebieten. Krankenhäuser erweitern Immuntherapie-Einheiten. Klinischer Erfolg erhält das Vertrauen der Ärzte und das Wachstum der Verschreibungen.
- Zum Beispiel berichtete Bristol-Myers Squibb über eine 5-Jahres-Gesamtüberlebensrate von 52% für Patienten mit fortgeschrittenem Melanom, die mit Nivolumab plus Ipilimumab in der CheckMate-067-Studie behandelt wurden.
Erweiterte regulatorische Zulassungen für mehrere Krebsindikationen
Der Markt für Immun-Checkpoint-Inhibitoren schreitet durch breitere regulatorische Zulassungen voran. Behörden genehmigen Therapien für frühere Behandlungsstufen. Neue Indikationen erweitern die Patientenberechtigungspools. Beschleunigte Zulassungspfade verkürzen die Markteinführungszeiten. Es unterstützt eine schnellere Marktdurchdringung. Regulatorische Klarheit verbessert das Investitionsvertrauen. Pharmaunternehmen skalieren die globale Kommerzialisierung. Der Zulassungsimpuls unterstützt das langfristige Marktwachstum.
Steigende Gesundheitsausgaben und verbesserter Zugang zu fortschrittlichen Therapien
Der Markt für Immun-Checkpoint-Inhibitoren profitiert von höheren Ausgaben im Bereich Onkologie. Öffentliche Gesundheitssysteme weisen größere Budgets für Krebs zu. Private Versicherer erweitern die Erstattung. Dies verbessert die Bezahlbarkeit für Patienten. Spezialkliniken investieren in fortschrittliche Infusionseinrichtungen. Die Ausbildung des onkologischen Personals unterstützt die sichere Verabreichung. Gesundheitsreformen stärken den Zugang in städtischen Zentren. Das Wachstum der Ausgaben hält die Akzeptanz der Behandlung aufrecht.
Markttrends:
Schnelles Wachstum von Kombinationstherapie-Protokollen in der Immuntherapie
Der Markt für Immun-Checkpoint-Inhibitoren zeigt eine starke Bewegung in Richtung der Verwendung von Kombinationstherapien. Onkologen kombinieren Checkpoint-Inhibitoren mit Chemotherapie. Kombinationen mit zielgerichteten Therapien finden klinische Akzeptanz. Duale Immuntherapie-Regime verbessern die Reaktionstiefe. Dies unterstützt Strategien zur Personalisierung der Behandlung. Klinische Studienpipelines konzentrieren sich auf die Wirksamkeit von Kombinationen. Pharma-Partnerschaften beschleunigen Co-Entwicklungsprogramme. Die Verwendung von Kombinationen verändert weltweit die Behandlungsalgorithmen.
- Zum Beispiel zeigte die IMpower150-Studie von Roche eine Verbesserung des medianen Gesamtüberlebens um 4,5 Monate, wenn Atezolizumab mit Bevacizumab und Chemotherapie bei metastasiertem Lungenkrebs kombiniert wurde.
Steigender Fokus auf biomarkerbasierte Strategien zur Patientenauswahl
Der Markt für Immun-Checkpoint-Inhibitoren stimmt mit den Trends der Präzisionsonkologie überein. Biomarker-Tests leiten Behandlungsentscheidungen. PD-L1-Expressionstests finden breitere Anwendung. Genomisches Profiling unterstützt die Patientensegmentierung. Dies verbessert die Erfolgsraten der Behandlung. Diagnostikunternehmen erweitern Begleittestlösungen. Präzisionswerkzeuge reduzieren den Einsatz von Versuch-und-Irrtum-Therapien. Der Fokus auf Biomarker stärkt die klinische Effizienz.
Erweiterung der Indikationen auf frühere Krankheitsstadien
Der Markt für Immun-Checkpoint-Inhibitoren verschiebt sich in Richtung der Verwendung bei Krebs im Frühstadium. Adjuvante und neoadjuvante Anwendungen erhalten Zulassung. Ärzte setzen Immuntherapie vor der Operation ein. Frühe Intervention verbessert die Rezidivprävention. Dies verlängert die Behandlungsdauer pro Patient. Klinische Studien bestätigen die Vorteile im Frühstadium. Onkologische Leitlinien passen sich der erweiterten Nutzung an. Der Fokus auf das Frühstadium verändert die Nachfrage im Markt.
Wachsende Investitionen in Plattformen der nächsten Generation der Immuntherapie
Der Markt für Immun-Checkpoint-Inhibitoren spiegelt die steigende Intensität der F&E-Investitionen wider. Unternehmen entwickeln neuartige Checkpoint-Ziele. Bispezifische Antikörper gewinnen an Forschungsinteresse. Dies unterstützt Innovationen jenseits der PD-1-Pfade. Forschungszentren erweitern Immunonkologie-Programme. Risikokapitalfinanzierung beschleunigt die Vielfalt der Pipelines. Der Innovationsfokus sichert die langfristige Nachhaltigkeit des Marktes. Fortschrittliche Plattformen verbessern die wettbewerbliche Differenzierung.
Analyse der Marktchallenges:
Hohe Behandlungskosten und Budgetdruck auf Gesundheitssysteme
Der Markt für Immun-Checkpoint-Inhibitoren steht vor kostenbedingten Barrieren. Behandlungskurse bleiben für viele Patienten teuer. Öffentliche Kostenträger stehen unter Erstattungsdruck. Private Versicherer setzen strenge Deckungskriterien durch. Dies begrenzt den Zugang der Patienten in kostenempfindlichen Regionen. Budgetdruck verlangsamt die Einführung in Entwicklungsmärkten. Preisverhandlungen verzögern die Einführung der Therapie. Kostenkontrolle bleibt ein wesentliches Hindernis.
Klinische Komplexität und Risiko von immunbedingten Nebenwirkungen
Der Markt für Immun-Checkpoint-Inhibitoren steht vor Herausforderungen im Sicherheitsmanagement. Immunbezogene Nebenwirkungen erfordern spezialisierte Überwachung. Ärzte benötigen fortgeschrittene Schulungen zur Toxizitätskontrolle. Dies erhöht den Ressourcenverbrauch in Krankenhäusern. Unerwünschte Ereignisse erhöhen das Risiko eines Behandlungsabbruchs. Die Patientenauswahl bleibt entscheidend für die Sicherheit. Klinische Unsicherheiten begrenzen die Anwendung in gebrechlichen Bevölkerungsgruppen. Risikomanagement beeinflusst das Vertrauen der Ärzte.
Marktchancen:
Erweiterung der Durchdringung in aufstrebenden Onkologiemärkten
Der Markt für Immun-Checkpoint-Inhibitoren birgt großes Potenzial in aufstrebenden Regionen. Die Krebsinzidenz steigt in Asien und Lateinamerika. Regierungen investieren in die Onkologie-Infrastruktur. Dies unterstützt die schrittweise Einführung der Immuntherapie. Lokale Produktion reduziert Kostenbarrieren. Regulatorische Wege reifen in Entwicklungsmärkten. Medizintourismus unterstützt die Therapieakzeptanz. Aufstrebende Regionen bieten langfristige Wachstumsaussichten.
Entwicklung neuartiger Checkpoint-Ziele und personalisierter Therapien
Der Markt für Immun-Checkpoint-Inhibitoren bietet Chancen durch Innovation. Neue Immunziele erweitern den therapeutischen Umfang. Personalisierte Regime verbessern die Konsistenz der Reaktion. Dies unterstützt präzisionsgetriebene Behandlungsmodelle. Pharmaunternehmen investieren in differenzierte Pipelines. Akademische Kooperationen beschleunigen Entdeckungsprogramme. Fortschrittliche Diagnostik ermöglicht den Einsatz maßgeschneiderter Therapien. Innovation schafft zukünftige Einnahmequellen.
Marktsegmentierungsanalyse:
Typ
Der Markt für Immun-Checkpoint-Inhibitoren zeigt eine klare Differenzierung nach Therapieart. PD-1-Inhibitoren führen aufgrund breiter Zulassungen und starker Präferenz der Ärzte. Diese Therapien unterstützen eine dauerhafte Reaktion bei mehreren Tumoren. PD-L1-Inhibitoren folgen mit stetiger Akzeptanz bei Lungen- und Blasenkrebs. Krankenhäuser bevorzugen diese Mittel für Kombinationsprotokolle. CTLA-4-Inhibitoren haben aufgrund von Sicherheitsbedenken einen kleineren Anteil. Sie unterstützen hauptsächlich den Einsatz bei fortgeschrittenem Melanom. Die Kombination mit PD-1-Mitteln erhält die Relevanz.
- Zum Beispiel erreichte Nivolumab objektive Ansprechraten von über 40% bei metastasiertem Melanom, während Ipilimumab-Monotherapie in Spätphasenstudien Raten von etwa 19% berichtete.
Anwendung
Lungenkrebs stellt das größte Anwendungssegment dar. Die hohe Krankheitsprävalenz unterstützt eine anhaltende Therapienachfrage. Immuntherapie verbessert das Überleben bei metastasierten und frühen Stadien. Melanom bleibt ein Kernsegment aufgrund früher klinischer Erfolge. Es zeigt eine hohe Beständigkeit der Reaktion bei fortgeschrittener Erkrankung. Die Akzeptanz bei Blasenkrebs steigt mit zunehmenden Zulassungen. Hodgkin-Lymphom zeigt starke Ergebnisse bei rückfälligen Patienten. Die Anwendung bei Darmkrebs bleibt selektiv mit Biomarker-Fokus. Andere Krebsarten zeigen eine allmähliche Integration in die Onkologieversorgung.
- Zum Beispiel erreichte Nivolumab in der CheckMate-205-Studie eine Gesamtansprechrate von 69% bei rückfälligen Hodgkin-Lymphom-Patienten und unterstützt damit eine starke Akzeptanz in der hämatologischen Onkologie.
Segmentierung:
Typ
- PD-1-Inhibitoren
- PD-L1-Inhibitoren
- CTLA-4-Inhibitoren
Anwendung
- Lungenkrebs
- Melanom
- Blasenkrebs
- Hodgkin-Lymphom
- Darmkrebs
- Andere (Brustkrebs und verwandte Typen)
Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Das Vereinigte Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Regionale Analyse:
Nordamerika und Europa
Der Markt für Immun-Checkpoint-Inhibitoren zeigt eine starke Dominanz in Nordamerika, das fast 45 % des Marktanteils hält. Die Vereinigten Staaten führen aufgrund der hohen Therapieakzeptanz und der starken Erstattungsunterstützung. Eine fortschrittliche Onkologie-Infrastruktur unterstützt die schnelle Einführung. Die Dichte klinischer Studien stärkt das Vertrauen der Ärzte. Europa macht etwa 30 % des Marktanteils aus. Deutschland, Frankreich und das Vereinigte Königreich treiben die regionale Nachfrage an. Die öffentliche Gesundheitsversorgung unterstützt einen stetigen Zugang zu Behandlungen in den wichtigsten Ländern.
Asien-Pazifik
Asien-Pazifik repräsentiert etwa 18 % des Marktanteils und zeigt eine schnelle Expansion. China führt aufgrund der steigenden Krebsinzidenz und inländischen Arzneimittelzulassungen. Japan unterstützt die Einführung durch starke regulatorische Rahmenbedingungen. Südkorea investiert stark in die Immunonkologie-Forschung. Der Ausbau von Krankenhausnetzwerken verbessert den Zugang zu fortschrittlichen Therapien. Regionale Hersteller stärken lokale Lieferketten. Wachsende Bewusstseinsbildung unterstützt höhere Diagnose- und Behandlungsraten in städtischen Zentren.
Lateinamerika und Naher Osten und Afrika
Lateinamerika und der Nahe Osten und Afrika halten zusammen fast 7 % des Marktanteils. Brasilien und Mexiko führen die Akzeptanz in Lateinamerika an. Private Onkologiezentren unterstützen die Nutzung der Therapie. Die öffentliche Erstattung bleibt in mehreren Ländern begrenzt. Märkte im Nahen Osten wachsen durch Investitionen in spezialisierte Krebs-Krankenhäuser. Golfstaaten übernehmen fortschrittliche Immuntherapien schneller als Afrika. Infrastrukturlücken begrenzen die breitere regionale Durchdringung.
Analyse der Hauptakteure:
- Merck & Co., Inc.
- Bristol-Myers Squibb Company
- Hoffmann-La Roche Ltd.
- AstraZeneca PLC
- Regeneron Pharmaceuticals Inc.
- BeiGene Ltd.
- GlaxoSmithKline PLC
- Sanofi
Wettbewerbsanalyse:
Der Markt für Immun-Checkpoint-Inhibitoren zeichnet sich durch starken Wettbewerb unter den globalen Pharmaführern aus. Hauptakteure konzentrieren sich auf breite Onkologie-Portfolios und starke klinische Pipelines. Unternehmen investieren stark in späte Studienphasen, um Indikationen zu erweitern. Markenstärke und Vertrauen der Ärzte prägen Verschreibungsmuster. Es profitieren Firmen mit frühen Zulassungen und breiter geografischer Reichweite. Strategische Preisgestaltung und Zugang zu Erstattungen unterstützen die Wettbewerbspositionierung. Unternehmen verfolgen das Lebenszyklusmanagement durch Kombinationsregime. Kontinuierliche Innovation sichert langfristige Führungspositionen in diesem Markt.
Jüngste Entwicklungen:
- Im Juni 2025 kündigte Bristol-Myers Squibb eine globale strategische Partnerschaft mit BioNTech an, um BNT327, einen neuartigen bispezifischen Antikörperkandidaten, der auf PD-L1 und VEGF-A abzielt, gemeinsam zu entwickeln und zu vermarkten. BNT327 wurde in mehreren laufenden Studien mit mehr als 1.000 behandelten Patienten evaluiert, einschließlich globaler Phase-3-Studien mit Registrierungspotenzial bei kleinzelligem Lungenkrebs im fortgeschrittenen Stadium (ES-SCLC) und nicht-kleinzelligem Lungenkrebs (NSCLC). Eine Studie zu dreifach negativem Brustkrebs (TNBC) soll bis Ende 2025 beginnen, mit mehr als 20 klinischen Studien, die derzeit laufen oder geplant sind, um BNT327 in mehr als 10 soliden Tumorindikationen zu evaluieren.
- Im Februar 2025 gab Bristol-Myers Squibb bekannt, dass die Phase-3-Studie RELATIVITY-098, die Opdualag (Nivolumab und Relatlimab-rmbw) zur adjuvanten Behandlung von Patienten mit vollständig reseziertem Melanom im Stadium III-IV evaluierte, ihren primären Endpunkt des rezidivfreien Überlebens nicht erreichte. Dennoch bleibt Opdualag der Standard in der Erstlinienbehandlung von nicht resezierbarem oder metastasiertem Melanom, wie von der FDA im Jahr 2022 genehmigt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ- und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung der Immuntherapie wird sich auf frühere Stadien der Krebsbehandlung in wichtigen Indikationen ausweiten.
- Kombinationstherapien werden zunehmend die Standardprotokolle der Onkologiebehandlung definieren.
- Die Auswahl der Therapie anhand von Biomarkern wird die klinische Präzision und Konsistenz der Reaktionen verbessern.
- Schwellenmärkte werden den Zugang der Patienten durch den Ausbau der Onkologie-Infrastruktur verbessern.
- Zielstrukturen der nächsten Generation von Immun-Checkpoints werden die Innovationspipeline langfristig stärken.
- Lokale Fertigungskapazitäten werden helfen, den Druck auf Lieferketten und Kosten zu reduzieren.
- Regulierungsbehörden werden weiterhin schnellere Zulassungen für neuartige Therapien unterstützen.
- Onkologiezentren werden ihre Kapazitäten für Infusionen und Überwachung von Immuntherapien erweitern.
- Personalisierte Krebsbehandlung wird in Krankenhäusern und Fachbereichen Priorität gewinnen.
- Strategische Partnerschaften bleiben zentral für die Erweiterung der Pipeline und die Marktführerschaft.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Immun-Checkpoint-Inhibitoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Immun-Checkpoint-Inhibitoren zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Immun-Checkpoint-Inhibitoren hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Immun-Checkpoint-Inhibitoren antreiben?
Welche Region hatte 2024 den größten Anteil am Markt für Immun-Checkpoint-Inhibitoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Immun-Checkpoint-Inhibitoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Immun-Checkpoint-Inhibitoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 49,490 million → 2032: USD 143,166.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Immun-Checkpoint-Inhibitoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Immun-Checkpoint-Inhibitoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Immun-Checkpoint-Inhibitoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Immun-Checkpoint-Inhibitoren Market Drivers
- 3.3 Markt für Immun-Checkpoint-Inhibitoren Market Restraints & Challenges
- 3.4 Markt für Immun-Checkpoint-Inhibitoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Immun-Checkpoint-Inhibitoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Immun-Checkpoint-Inhibitoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Immun-Checkpoint-Inhibitoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Immun-Checkpoint-Inhibitoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Immun-Checkpoint-Inhibitoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Immun-Checkpoint-Inhibitoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Immun-Checkpoint-Inhibitoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Immun-Checkpoint-Inhibitoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Immun-Checkpoint-Inhibitoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Immun-Checkpoint-Inhibitoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Immun-Checkpoint-Inhibitoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Immun-Checkpoint-Inhibitoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Immun-Checkpoint-Inhibitoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Immun-Checkpoint-Inhibitoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Immun-Checkpoint-Inhibitoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Immun-Checkpoint-Inhibitoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Immun-Checkpoint-Inhibitoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Immun-Checkpoint-Inhibitoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Immun-Checkpoint-Inhibitoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
