
Marktübersicht
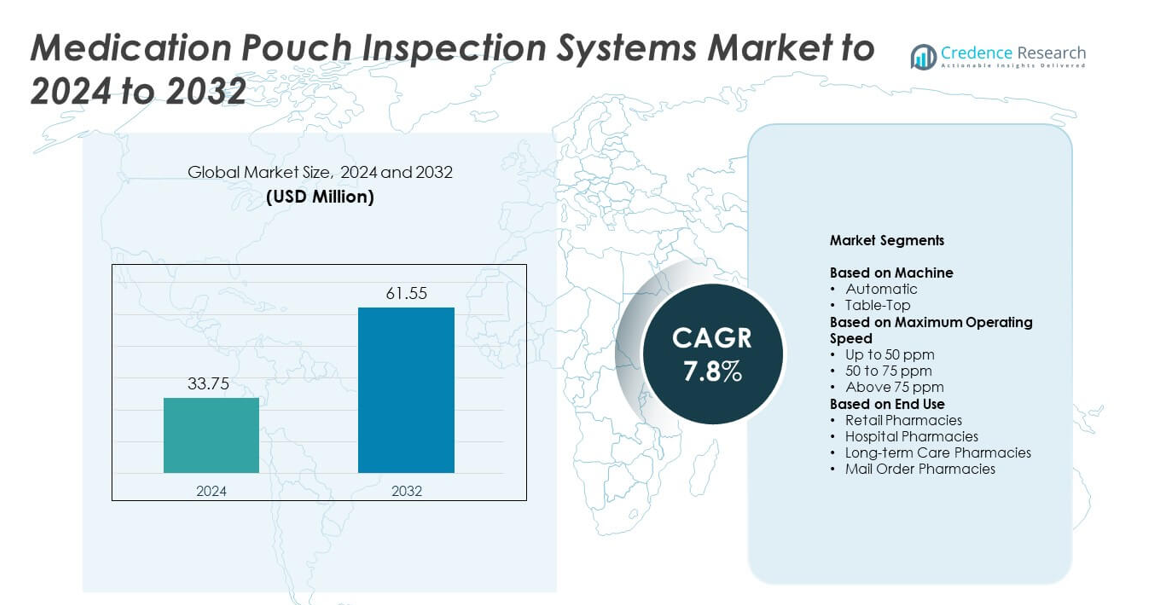
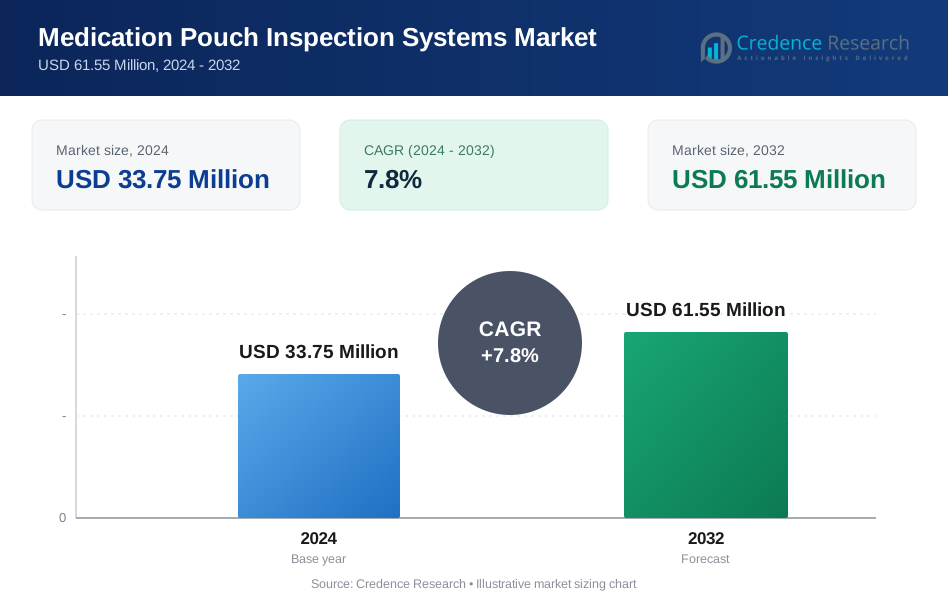
Der Markt für Inspektionssysteme für Medikamentenbeutel wurde im Jahr 2024 mit 33,75 Millionen USD bewertet und wird voraussichtlich bis 2032 61,55 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 7,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Inspektionssysteme für Medikamentenbeutel 2024 | 33,75 Millionen USD |
| Markt für Inspektionssysteme für Medikamentenbeutel, CAGR | 7,8% |
| Marktgröße für Inspektionssysteme für Medikamentenbeutel 2032 | 61,55 Millionen USD |
Der Markt für Inspektionssysteme für Medikamentenbeutel wird von führenden Unternehmen wie Gerresheimer, JVM, Global Factories, ARxIUM, Jones Healthcare Group, PTI, Parata Systems, TCGRx, Nireco und ZiuZ Holding geprägt. Diese Akteure konkurrieren durch Hochgeschwindigkeits-Inspektionstechnologie, KI-basierte Genauigkeitsverbesserungen und Integration mit automatisierten Abgabesystemen. Produktaktualisierungen konzentrieren sich auf die Reduzierung von Medikationsfehlern und die Unterstützung von Apotheken mit hohem Volumen. Nordamerika führte den globalen Markt im Jahr 2024 mit einem Anteil von etwa 38 % an, angetrieben durch eine starke Automatisierungsakzeptanz in Einzelhandelsketten, Langzeitpflegeeinrichtungen und zentralen Füllzentren. Europa folgte mit einem Anteil von fast 29 %, unterstützt durch strenge Medikamentensicherheitsstandards und eine expandierende digitale Apothekeninfrastruktur.
Markteinblicke
- Der Markt für Inspektionssysteme für Medikamentenbeutel erreichte 2024 33,75 Millionen USD und soll bis 2032 61,55 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,8 %.
- Das Marktwachstum wird durch die steigende Akzeptanz von Mehrdosenbeutelverpackungen, die Erweiterung der Apothekenautomatisierung und den zunehmenden Fokus auf Medikamentensicherheit in Langzeitpflege- und Krankenhausapotheken vorangetrieben, wobei die Langzeitpflege im Jahr 2024 einen Anteil von etwa 41 % hielt.
- KI-gestützte Inspektionen, Hochgeschwindigkeits-Verifikationseinheiten und kompakte modulare Systeme bilden wichtige Trends, da Apotheken ihre Arbeitsabläufe modernisieren, um höhere Verschreibungsmengen mit verbesserter Genauigkeit zu bewältigen.
- Die Wettbewerbslandschaft zeichnet sich durch starke Innovationen in Hochgeschwindigkeits- und KI-gestützten Systemen aus, zusammen mit Integrations-Upgrades, die zentrale Fülloperationen und fortschrittliche Abgabeumgebungen unterstützen.
- Nordamerika führte den Markt mit einem Anteil von etwa 38 % im Jahr 2024 an, gefolgt von Europa mit fast 29 % und dem asiatisch-pazifischen Raum mit etwa 23 %, angetrieben durch expandierende Automatisierung und steigende verschreibungsbedingte Belastungen durch chronische Krankheiten.
Marktsegmentierungsanalyse:
Nach Maschine
Automatische Systeme dominierten den Markt für Medikamentenbeutel-Inspektionssysteme im Jahr 2024 mit einem Anteil von etwa 67%. Automatisierte Einheiten gewannen an Bedeutung, da Apotheken höhere Genauigkeit, schnellere Ergebnisse und reduzierte manuelle Kontrollen anstrebten. Große Ketten und Krankenhausnetzwerke bevorzugten diese Systeme aufgrund zuverlässiger Fehlererkennung und nahtloser Verbindung mit den Abgabe-Workflows. Tischgeräte wuchsen in einem stetigen Tempo, da kleinere Apotheken kompakte Systeme für grundlegende Überprüfungsbedürfnisse einsetzten, aber ihr Marktanteil blieb niedriger, da sie begrenzten Durchsatz und weniger fortschrittliche Inspektionsfunktionen bieten.
- Zum Beispiel hat der automatisierte Apothekenroboter BD Rowa Vmax laut seinem offiziellen technischen Prospekt eine dokumentierte Lagerkapazität von 150–200 Packungen pro Stunde für rechteckige Packungen.
Nach maximaler Betriebsgeschwindigkeit
Die Kategorie über 75 ppm führte das Segment im Jahr 2024 mit einem Anteil von fast 49% an. Hochgeschwindigkeitssysteme unterstützten die Bearbeitung von großen Rezeptvolumen und gewährleisteten eine schnellere Überprüfung für Mehrfachdosis-Beutelverpackungen. Apotheken, die Tausende von Beuteln pro Stunde verarbeiten, wählten diese Modelle, um Engpässe zu reduzieren und die Medikamentensicherheit zu verbessern. Der Bereich von 50 bis 75 ppm zeigte ein gesundes Wachstum bei mittelgroßen Apotheken, während die Kategorie bis zu 50 ppm für kleinere Einrichtungen mit geringerem täglichen Beutelausstoß und begrenztem Automatisierungsbedarf relevant blieb.
- Die Beutelinspektionslösung von Parata, der BD Parata InspectRx™2 Pouch Inspector, hat eine Basis-Transportgeschwindigkeit von bis zu 5.000 Beuteln pro Stunde. Eine optionale Erweiterung, die Collector-Einheit, ermöglicht ein Upgrade auf eine Hochgeschwindigkeitskapazität von 12.000 Beuteln pro Stunde, um den gestiegenen Produktionsbedarf zu decken.
Nach Endnutzung
Langzeitpflege-Apotheken hielten 2024 mit etwa 41% Anteil die dominierende Position. Diese Einrichtungen verlassen sich stark auf Mehrfachdosis-Beutelverpackungen, um Adhärenzprogramme für chronisch kranke Patienten zu unterstützen, was eine erhebliche Nachfrage nach fortschrittlichen Inspektionssystemen antreibt. Krankenhausapotheken folgten aufgrund steigender stationärer Medikamentenvolumina und strengerer Qualitätsanforderungen. Einzelhandelsapotheken und Versandapotheken erweiterten ebenfalls die Einführung, da sie auf automatisiertes Medikamentenmanagement umstellten, um die Genauigkeit zu verbessern, Abgabefehler zu reduzieren und die Erfüllung von Rezepten in großen Mengen zu optimieren.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz von Mehrfachdosis-Beutelverpackungen
Die Nachfrage stieg, da Apotheken Mehrfachdosis-Beutel nutzten, um die Patientenadhärenz zu verbessern und Medikationsfehler zu reduzieren. Gesundheitseinrichtungen verließen sich auf diese Formate für das Management chronischer Krankheiten und in Langzeitpflegeeinrichtungen, was Apotheken dazu veranlasste, schnellere und genauere Inspektionssysteme zu übernehmen. Wachsende Rezeptvolumina und ein stärkerer Fokus auf Sicherheitsstandards unterstützten die breitere Installation automatisierter Beutelüberprüfungseinheiten in Einzelhandels-, Versand- und Krankenhausapotheken.
- Zum Beispiel gab TCGRx bekannt, dass es über 700 automatisierte Beutelverpackungssysteme installiert hat, und eine ATP 2-Installation wurde als Verarbeitung von etwa 260.000 Medikamentendosen pro Monat in etwa 50.000 Beuteln beschrieben, was die realen Volumina von Mehrfachdosis-Beuteln unterstreicht.
Strenge Anforderungen an Medikamentensicherheit und Compliance
Der regulatorische Fokus auf Fehlerreduktion ermutigte Apotheken, fortschrittliche Inspektionssysteme zu implementieren. Gesundheitsdienstleister verstärkten Qualitätskontrollen, um Sicherheitsrichtlinien für die Abgabegenauigkeit zu erfüllen, insbesondere in Umgebungen, in denen Mehrfachdosisverpackungen üblich sind. Automatisierte Inspektionssysteme halfen, menschliche Fehler zu reduzieren und unterstützten die digitale Rückverfolgbarkeit, was sie für Apotheken, die steigende Compliance-Standards erfüllen und die Patientenergebnisse verbessern wollen, unverzichtbar machte.
- Zum Beispiel berichtete eine Studie über Swisslogs PillPick-Einzelverpackungsroboter, dass das System 377 Einzeldosen pro Stunde verpackte und 537 Einzeldosen pro Stunde ausgab, was eine industrielle, kontrollierte Verpackungs- und Ausgabeleistung für sicherheitsorientierte Krankenhäuser demonstriert.
Erweiterung der großflächigen Apothekenautomatisierung
Große Apothekenketten und Langzeitpflegeeinrichtungen erweiterten die Automatisierung, um hohe Verschreibungslasten zu bewältigen. Diese Organisationen investierten in Hochgeschwindigkeits-Inspektionseinheiten, um den Durchsatz zu verbessern und betriebliche Verzögerungen zu reduzieren. Die Integration mit automatisierten Ausgabemaschinen verbesserte die Workflow-Effizienz und reduzierte die manuelle Handhabung, was eine breitere Akzeptanz förderte. Das Wachstum in zentralisierten Abfüllzentren steigerte die Nachfrage nach Inspektionslösungen mit hoher Kapazität in regionalen Apothekennetzwerken weiter.
Wichtige Trends & Chancen
Wachstum der KI-gestützten Inspektionsfähigkeiten
KI-basierte Systeme gewannen an Dynamik, da Apotheken nach größerer Genauigkeit bei der Erkennung von Verpackungsfehlern, fehlenden Pillen und Etikettierungsproblemen suchten. Funktionen des maschinellen Lernens verbesserten die Echtzeit-Fehlererkennung und reduzierten Fehlalarme. Anbieter nutzten Datenanalysen, um die Entscheidungsfindung in Apotheken-Workflows zu verbessern und schufen Möglichkeiten für fortschrittlichere, prädiktive Inspektionsmodelle. Der Wandel hin zu intelligenter Automatisierung unterstützte die breitere Nutzung in Umgebungen mit großem Volumen an Ausgaben.
- Zum Beispiel verwendet RxSafes RapidPakRx-Adhärenzstreifenverpackung einen integrierten maschinellen Sichtprüfungs-Workflow und kann laut den veröffentlichten FAQs und Käuferleitfäden von RxSafe einen 30-Tage-Vorrat an Multi-Med-Beuteln in weniger als 10 Minuten füllen.
Steigende Nachfrage nach Hochgeschwindigkeits- und Kompaktsystemen
Apotheken, die große Verschreibungsmengen bearbeiten, suchten schnellere Inspektionseinheiten, um Engpässe bei der Beutelverifizierung zu reduzieren. Hochgeschwindigkeitsdesigns halfen, den täglichen Betrieb in zentralisierten Abfüllmodellen zu optimieren, während kompakte Inspektionssysteme Wachstumschancen für kleinere Apotheken mit begrenztem Platz eröffneten. Hersteller reagierten, indem sie modulare Systeme anboten, die Genauigkeit, Platznutzungseffizienz und Skalierbarkeit ausbalancierten. Dies schuf starke Chancen sowohl in städtischen als auch in ländlichen Apothekenumgebungen.
- Zum Beispiel ist das SP 200-Roboter-Ausgabesystem von ScriptPro, das als kompakte Einheit konzipiert ist, darauf ausgelegt, bis zu 150 Verschreibungen pro Stunde zu füllen, zu etikettieren und zu liefern und 200 universelle Ausgabemodule zu halten, was einen hohen Durchsatz mit einem relativ kleinen Platzbedarf kombiniert.
Zunehmende Akzeptanz in Langzeit- und häuslichen Pflegeeinrichtungen
Ein Anstieg chronischer Krankheiten erhöhte den Bedarf an konsistenter Unterstützung bei der Medikamenteneinhaltung. Langzeitpflegeapotheken erweiterten die Ausgabe von Mehrdosenbeuteln und eröffneten Möglichkeiten für fortschrittliche Inspektionssysteme. Das Wachstum von häuslichen Pflegeprogrammen förderte die Einführung zuverlässiger Beutelverpackungen zur Unterstützung älterer Patienten. Anbieter profitierten davon, dass mehr Gesundheitsdienstleister automatisierte Inspektionen in umfassendere Medikamentenmanagementlösungen integrierten.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Integrationskomplexität
Viele Apotheken standen vor finanziellen Hürden aufgrund hoher anfänglicher Installationskosten für fortschrittliche Inspektionssysteme. Die Integration in bestehende Ausgabeworkflows, Softwareplattformen und Automatisierungslinien erhöhte die Projektkomplexität. Kleinere Apotheken verzögerten oft die Einführung aufgrund begrenzter Budgets und Bedenken hinsichtlich betrieblicher Störungen. Diese Faktoren verlangsamten die Durchdringung in kostenempfindlichen Märkten trotz langfristiger Effizienzvorteile.
Begrenzte Fachkräfte für automatisierte Systeme
Der Betrieb und die Wartung fortschrittlicher Inspektionseinheiten erforderten geschultes Personal, das vielen Apotheken fehlte. Personallücken führten zu Herausforderungen bei der reibungslosen Systembedienung und der Bewältigung technischer Probleme. Schulungsprogramme blieben inkonsistent, insbesondere in kleinen und mittelgroßen Apotheken. Dies verringerte das Tempo der Technologieeinführung und erhöhte die Abhängigkeit von Anbieterunterstützung, was die breitere Implementierung in verschiedenen Apothekenumgebungen verlangsamte.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Markt für Medikamentenbeutel-Inspektionssysteme mit etwa 38%. Das Wachstum blieb stark, da Einzelhandelsketten, Langzeitpflegeeinrichtungen und zentrale Abfüllzentren die Automatisierung ausweiteten, um die Genauigkeit der Medikation zu verbessern und Abgabefehler zu reduzieren. Krankenhäuser erhöhten die Einführung, um strenge Compliance-Standards zu erfüllen und steigende stationäre Verschreibungsmengen zu unterstützen. Die starke Präsenz fortschrittlicher Automatisierungsanbieter sowie die schnelle Integration von KI-basierten Verifizierungssystemen halfen, die regionale Führungsposition zu festigen. Versandapotheken investierten ebenfalls stark in Hochgeschwindigkeits-Inspektionseinheiten, um die großflächige Verschreibungserfüllung zu unterstützen.
Europa
Europa machte 2024 fast 29% des Anteils aus, unterstützt durch den starken Einsatz automatisierter Apothekentechnologien in Krankenhaus- und Einzelhandelsnetzwerken. Vorschriften zur Medikamentensicherheit und standardisierte Abgabeverfahren führten zu einer höheren Installation von Inspektionssystemen. Langzeitpflegeorganisationen erweiterten die Einführung von Mehrdosenbeuteln, um chronische Patientenbedürfnisse zu unterstützen, was die Nachfrage weiter steigerte. Länder mit fortschrittlicher Gesundheitsinfrastruktur investierten in Hochgeschwindigkeitssysteme, um die Genauigkeit zu verbessern und die Arbeitsbelastung zu reduzieren. Wachstum resultierte auch aus der zunehmenden Digitalisierung von Apothekenabläufen und der breiteren Einführung zentralisierter Abgabemodelle.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt 2024 etwa 23% des Anteils und verzeichnete das schnellste Wachstum aufgrund der expandierenden Apothekenautomatisierung in China, Japan, Südkorea und Australien. Der rasche Anstieg chronischer Krankheitsfälle erhöhte die Abhängigkeit von Mehrdosenbeutelverpackungen, insbesondere in der Altenpflege. Große Krankenhausnetzwerke modernisierten ihre Abgabesysteme, um manuelle Handhabung zu reduzieren und die Sicherheit zu verbessern. Regionale Apotheken führten kompakte und mittelkapazitäts Inspektionseinheiten ein, um wachsende Verschreibungsmengen zu bewältigen. Die staatliche Unterstützung für die digitale Gesundheitsumwandlung stärkte die Einführung in aufstrebenden Märkten weiter.
Lateinamerika
Lateinamerika erfasste 2024 etwa 6% des Anteils, angetrieben durch die allmähliche Einführung automatisierter Abgabetechnologien in städtischen Krankenhausnetzwerken und ausgewählten Einzelhandelsapothekenketten. Länder wie Brasilien und Mexiko erhöhten die Investitionen in Werkzeuge zur Medikamentensicherheit, um Verschreibungsfehler zu reduzieren. Das Wachstum blieb aufgrund von Budgetbeschränkungen in kleineren Apotheken moderat, aber zentrale Abgabeeinrichtungen erweiterten den Einsatz von Inspektionssystemen, um hohe Arzneimittelvolumina zu bewältigen. Der zunehmende Fokus auf digitale Gesundheit und die Modernisierung von Apothekenabläufen unterstützten weiterhin die Marktexpansion.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika hielten 2024 etwa 4% des Anteils, unterstützt durch die zunehmende Automatisierung in Krankenhausapotheken in der Golfregion. Große Gesundheitseinrichtungen führten hochpräzise Inspektionssysteme ein, um die Qualitätssicherung zu stärken und die manuelle Verifizierungszeit zu reduzieren. Die Einführung in Afrika blieb aufgrund begrenzter Infrastruktur langsamer, aber private Krankenhäuser und Fachapotheken zeigten zunehmendes Interesse an automatisierter Beutelverpackung. Investitionen in digitale Gesundheitsprogramme und die Modernisierung von Apothekendiensten trugen dazu bei, die allmähliche Marktdurchdringung in öffentlichen und privaten Sektoren voranzutreiben.
Marktsegmentierungen:
Nach Maschine
- Automatisch
- Tischgerät
Nach maximaler Betriebsgeschwindigkeit
- Bis zu 50 ppm
- 50 bis 75 ppm
- Über 75 ppm
Nach Endverwendung
- Einzelhandelsapotheken
- Krankenhausapotheken
- Langzeitpflegeapotheken
- Versandapotheken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Medikamentenbeutel-Inspektionssysteme umfasst wichtige Akteure wie Gerresheimer, JVM, Global Factories, ARxIUM, Jones Healthcare Group, PTI, Parata Systems, TCGRx, Nireco und ZiuZ Holding. Die Wettbewerbslandschaft entwickelte sich weiter durch starken Fokus auf Automatisierung, höhere Erkennungsgenauigkeit und Integration in groß angelegte Abgabeworkflows. Anbieter konzentrierten sich darauf, KI-gesteuerte Inspektionsfähigkeiten zu verbessern, um menschliche Fehler zu reduzieren und die Beutelverifizierung zu optimieren. Produktportfolios wurden durch die Einführung von Hochgeschwindigkeitssystemen erweitert, die für zentrale Füllzentren und Langzeitpflegeapotheken entwickelt wurden. Unternehmen investierten auch in kompakte Einheiten, um kleinere Apotheken zu unterstützen, die nach Automatisierung mit geringem Platzbedarf suchen. Strategische Maßnahmen umfassten Software-Upgrades, Workflow-Optimierungstools und verbesserte Konnektivität mit Apothekenverwaltungssystemen. Die steigende Nachfrage nach skalierbaren Lösungen ermutigte Hersteller, modulare Plattformen anzubieten, die für unterschiedliche Verschreibungsvolumina und betriebliche Anforderungen auf globalen Märkten geeignet sind.
Analyse der Hauptakteure
- Gerresheimer
- JVM
- Global Factories
- ARxIUM
- Jones Healthcare Group
- PTI
- Parata Systems
- TCGRx
- Nireco
- ZiuZ Holding
Jüngste Entwicklungen
- Im Jahr 2025 brachte Parata Systems, ein BD-Unternehmen, den verbesserten InspectRx™2 Pouch Inspector auf den Markt.
- Im Jahr 2024 schloss Gerresheimer erfolgreich die Übernahme der Bormioli Pharma Group ab, ein Schritt, der voraussichtlich ihr Produktportfolio für hochwertige Kunststofflösungen und Glasherstellungskapazitäten im Bereich der pharmazeutischen Verpackungen erweitern wird.
- Im Jahr 2024 brachte die Jones Healthcare Group eine neue Linie intelligenter Adhärenzverpackungen auf den Markt, die Technologie nutzt, um die Medikamentennutzung zu überwachen und das Patientenengagement zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Maschine, Maximale Betriebsgeschwindigkeit, Endnutzung und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Apotheken die Automatisierung erhöhen, um steigende Verschreibungslasten zu bewältigen.
- KI-gesteuerte Inspektionsfunktionen werden die Genauigkeit verbessern und falsche Fehlermeldungen reduzieren.
- Hochgeschwindigkeitssysteme werden in zentralen Füll- und Versandapotheken breitere Akzeptanz finden.
- Kompakte und modulare Inspektionseinheiten werden bei kleinen und mittelgroßen Apotheken stärker nachgefragt.
- Langzeitpflegeeinrichtungen werden aufgrund chronischer Patientenbedürfnisse weiterhin eine starke Nutzung vorantreiben.
- Die Integration mit fortschrittlichen Abgaberobotern wird den gesamten Apotheken-Workflow optimieren.
- Cloud-basierte Analysen werden eine bessere Nachverfolgung der Medikamentengenauigkeit und Systemleistung unterstützen.
- Globale Anbieter werden in intelligentere Software investieren, um die Echtzeit-Entscheidungsfindung zu optimieren.
- Die Akzeptanz wird in aufstrebenden Regionen zunehmen, da die Digitalisierung des Gesundheitswesens voranschreitet.
- Der Fokus auf Patientensicherheit wird Apotheken weiterhin dazu drängen, automatisierte Inspektionstechnologien einzusetzen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Systeme zur Inspektion von Medikamentenbeuteln und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Medikamentenbeutelinspektionssysteme voraussichtlich zwischen 2025 und 2032 wachsen?
Wer sind die Hauptakteure auf dem globalen Markt für Inspektionssysteme von Medikamentenbeuteln?
Was sind die wichtigsten Markttreiber der Branche für Medikamentenbeutelinspektionssysteme?
Was sind die wichtigsten Marktbeschränkungen der Branche für Medikamentenbeutelinspektionssysteme?
Was sind die wichtigsten Marktchancen der Branche für Inspektionssysteme von Medikamentenbeuteln?
Wer sind die führenden Unternehmen im Markt für Medikamentenbeutelprüfsysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Inspektionssysteme von Medikamentenbeuteln Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Inspektionssysteme von Medikamentenbeuteln Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 33.75 Million → 2032: USD 61.55 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Inspektionssysteme von Medikamentenbeuteln Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Inspektionssysteme von Medikamentenbeuteln Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Inspektionssysteme von Medikamentenbeuteln Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Inspektionssysteme von Medikamentenbeuteln Market Drivers
- 3.3 Markt für Inspektionssysteme von Medikamentenbeuteln Market Restraints & Challenges
- 3.4 Markt für Inspektionssysteme von Medikamentenbeuteln Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Inspektionssysteme von Medikamentenbeuteln Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Inspektionssysteme von Medikamentenbeuteln Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Inspektionssysteme von Medikamentenbeuteln category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Inspektionssysteme von Medikamentenbeuteln Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Inspektionssysteme von Medikamentenbeuteln Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Inspektionssysteme von Medikamentenbeuteln market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Inspektionssysteme von Medikamentenbeuteln Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Inspektionssysteme von Medikamentenbeuteln Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Inspektionssysteme von Medikamentenbeuteln Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Inspektionssysteme von Medikamentenbeuteln (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Inspektionssysteme von Medikamentenbeuteln Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Inspektionssysteme von Medikamentenbeuteln Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Inspektionssysteme von Medikamentenbeuteln Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Inspektionssysteme von Medikamentenbeuteln Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Inspektionssysteme von Medikamentenbeuteln Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Inspektionssysteme von Medikamentenbeuteln Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Inspektionssysteme von Medikamentenbeuteln Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Inspektionssysteme von Medikamentenbeuteln Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Inspektionssysteme von Medikamentenbeuteln Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
