
Marktübersicht
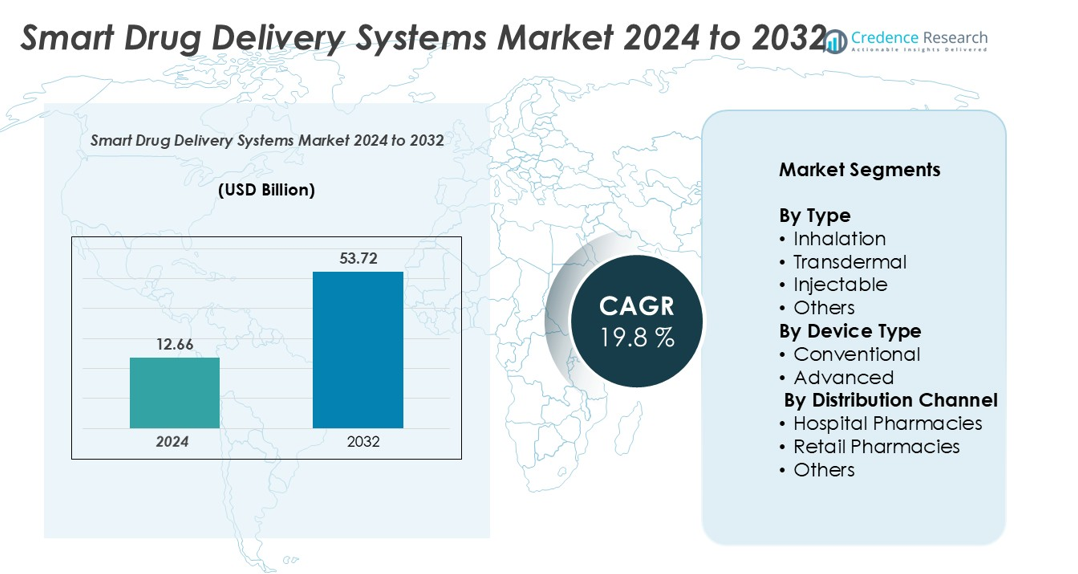
Der Markt für intelligente Arzneimittelabgabesysteme wurde im Jahr 2024 mit 12,66 Milliarden USD bewertet und soll bis 2032 53,72 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 19,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für intelligente Arzneimittelabgabesysteme 2024 | 12,66 Milliarden USD |
| Markt für intelligente Arzneimittelabgabesysteme, CAGR | 19,8% |
| Marktgröße für intelligente Arzneimittelabgabesysteme 2032 | 53,72 Milliarden USD |
Der Markt für intelligente Arzneimittelabgabesysteme wird von führenden Unternehmen wie Medtronic, Nemara, BD (Becton, Dickinson and Company), Ypsomed, E3D Elcam Drug Delivery Devices, West Pharmaceutical Services Inc., Kindeva Drug Delivery, Gerresheimer AG und Baxter angeführt. Diese Unternehmen konzentrieren sich auf die Entwicklung fortschrittlicher tragbarer Injektoren, intelligenter Inhalatoren und vernetzter Abgabesysteme, um die Behandlungspräzision und die Patientenadhärenz zu verbessern. Nordamerika dominiert den Markt mit einem Anteil von 38 %, angetrieben durch starke F&E-Investitionen und frühe Technologieadoption. Europa folgt mit 29 %, unterstützt durch eine robuste Gesundheitsinfrastruktur. Der asiatisch-pazifische Raum hält 22 % und ist die am schnellsten wachsende Region, angetrieben durch steigenden Zugang zur Gesundheitsversorgung und expandierende digitale Gesundheitsinitiativen.
Markteinblicke
- Der Markt für intelligente Arzneimittelabgabesysteme wurde im Jahr 2024 mit 12,66 Milliarden USD bewertet und soll bis 2032 53,72 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 19,8 % im Prognosezeitraum.
- Wichtige Treiber sind die zunehmende Prävalenz chronischer Krankheiten, die steigende Nachfrage nach personalisierter Medizin und schnelle Fortschritte in vernetzten Arzneimittelabgabetechnologien.
- Injektionssysteme halten den größten Segmentanteil, während fortschrittliche Gerätetypen aufgrund verbesserter Genauigkeit und patientenfreundlicher Merkmale in der Akzeptanz führend sind.
- Nordamerika führt mit einem Marktanteil von 38 %, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 22 %, was eine starke regionale Nachfrage und Technologieadoption widerspiegelt.
- Der Markt steht vor Herausforderungen wie hohen Gerätekosten und strengen regulatorischen Anforderungen, aber starker Wettbewerb unter den Hauptakteuren wie Medtronic, BD, Baxter und Gerresheimer treibt Innovation und Expansion voran.
Analyse der Marktsegmentierung:
Nach Typ
Das Injektionssegment dominiert den Markt für intelligente Arzneimittelabgabesysteme mit dem größten Anteil. Hohe Präzision, schneller Wirkungseintritt und bessere Bioverfügbarkeit treiben seine starke Akzeptanz in der Behandlung chronischer Krankheiten voran. Inhalations- und transdermale Segmente gewinnen an Bedeutung aufgrund ihrer nicht-invasiven Natur und des Patientenkomforts. Injektionssysteme bleiben in Krankenhäusern und kritischen Therapien bevorzugt. Die steigende Nachfrage nach Formulierungen mit kontrollierter Freisetzung und gezielter Abgabe stärkt die Position dieses Segments auf dem Markt weiter.
- Zum Beispiel brachte BD (Becton, Dickinson and Company) die BD Intevia™ 1 mL Einweg-Autoinjektor-Plattform auf den Markt, ein robustes Zwei-Schritt-Gerät, das für hochviskose Biologika entwickelt wurde. Das Unternehmen entwickelte später die BD Intevia™ 2,25 mL Version und erhielt 2020 einen "GOOD DESIGN"-Preis dafür. Der 2,25 mL Autoinjektor ist mit der BD Neopak™ XtraFlow™ 2,25 mL vorfüllbaren Glasspritze integriert und kann Medikamente mit Viskositäten bis zu 40 cP verabreichen. BD ermöglicht es pharmazeutischen Partnern, die Injektionsflussrate zu kontrollieren, die je nach spezifischer Wirkstoffformulierung und Viskosität variiert.
Nach Gerätetyp
Das Segment der fortschrittlichen Geräte hält den dominanten Marktanteil, unterstützt durch seine verbesserte Genauigkeit und Echtzeit-Überwachungsfunktionen. Diese Systeme ermöglichen programmierbare Dosierungen, was die Patientenadhärenz und therapeutische Ergebnisse verbessert. Konventionelle Geräte behalten aufgrund ihrer Kosteneffizienz in ressourcenarmen Umgebungen eine stabile Nachfrage. Das Wachstum bei vernetzten Geräten und tragbaren Arzneimittelabgabesystemen beschleunigt die Einführung fortschrittlicher Lösungen, insbesondere in der personalisierten Medizin und der häuslichen Gesundheitsversorgung.
- Zum Beispiel kann Ypsomeds YpsoDose tragbarer Injektor bis zu 10 mL verabreichen und wurde auf ISO 11608-Konformität getestet, jedoch gibt es in öffentlich zugänglichen Informationen keine Angabe zur Durchflussregelungsgenauigkeit von ±0,1 mL.
Nach Vertriebskanal
Krankenhausapotheken führen den Markt an und halten den größten Anteil aufgrund der zunehmenden Nutzung intelligenter Arzneimittelabgabesysteme in stationärer und spezialisierter Versorgung. Sie spielen eine Schlüsselrolle bei der Verabreichung von Injektions- und fortschrittlichen Abgabegeräten. Einzelhandelsapotheken folgen dicht dahinter, angetrieben durch die steigende Nachfrage nach häuslichen und chronischen Krankheitsmanagementtherapien. Der Ausbau der Gesundheitsinfrastruktur und die höhere Verfügbarkeit fortschrittlicher Abgabegeräte unterstützen die starke Präsenz von Krankenhausapotheken in diesem Segment.
Wichtige Wachstumstreiber
Fortschritte in der Arzneimittelabgabetechnologie
Schnelle technologische Fortschritte in mikroelektromechanischen Systemen (MEMS), Nanotechnologie und vernetzten Gesundheitsgeräten treiben das Marktwachstum voran. Intelligente Arzneimittelabgabeplattformen verfügen nun über programmierbare Dosierung, drahtlose Konnektivität und Patientenüberwachungsfunktionen. Diese Innovationen verbessern die Wirksamkeit von Medikamenten und minimieren gleichzeitig Nebenwirkungen. Die Integration mit mobilen Anwendungen und KI-gesteuerten Analysen unterstützt personalisierte Pflege und Fernpatientenmanagement. Tragbare Injektoren und intelligente Inhalatoren finden aufgrund ihrer Benutzerfreundlichkeit und präzisen Kontrolle starke Akzeptanz. Da Pharmaunternehmen mit Medizinprodukteherstellern zusammenarbeiten, um Lösungen der nächsten Generation auf den Markt zu bringen, erweitert sich das Angebot an fortschrittlicheren Arzneimittelabgabesystemen kontinuierlich die globale Marktpräsenz.
- Zum Beispiel umfasst die SmartDose®-Plattform von West Pharmaceutical Services einen 10-ml-Injektor zur subkutanen Medikamentenverabreichung. Das Unternehmen führt umfangreiche Gebrauchstauglichkeits- und Validierungstests durch, einschließlich der Erfüllung der ISO 11608-Standards für funktionale Leistung und Dosierungsgenauigkeit; jedoch wird die genaue Infusionsgenauigkeit nicht öffentlich spezifiziert.
Zunehmende Prävalenz chronischer Krankheiten
Die wachsende Belastung durch chronische Krankheiten wie Diabetes, Krebs und Herz-Kreislauf-Erkrankungen ist ein wichtiger Wachstumstreiber für den Markt für intelligente Medikamentenabgabesysteme. Diese Bedingungen erfordern oft eine langfristige und präzise Behandlung, was eine starke Nachfrage nach fortschrittlichen Abgabesystemen schafft. Intelligente Systeme ermöglichen eine kontrollierte Medikamentenfreisetzung, gezielte Therapie und verbesserte Patientenadhärenz, was zu besseren klinischen Ergebnissen führt. Zum Beispiel unterstützen intelligente Insulinabgabegeräte die kontinuierliche Glukoseüberwachung und Echtzeit-Dosierungsanpassungen, was Krankenhausbesuche reduziert. Da die alternde Bevölkerung weltweit zunimmt, wird der Bedarf an zuverlässigen und effektiven Medikamentenabgabesystemen voraussichtlich weiter steigen, was die Marktexpansion in Krankenhäusern, Kliniken und im häuslichen Gesundheitswesen fördert.
- Zum Beispiel integriert das Medtronic MiniMed 780G Insulinabgabesystem die kontinuierliche Glukoseüberwachung und automatische Dosisanpassung und bietet alle fünf Minuten Echtzeit-Insulinanpassungen für das Management von Typ-1-Diabetes.
Wachsende Fokussierung auf personalisierte Medizin
Der zunehmende Trend zur personalisierten und präzisen Medizin treibt die Einführung intelligenter Medikamentenabgabesysteme voran. Diese Technologien ermöglichen eine maßgeschneiderte Dosierung basierend auf den individuellen Bedürfnissen der Patienten, was die therapeutische Reaktion und Behandlungseffizienz verbessert. Intelligente Geräte sammeln und übertragen Patientendaten, sodass Kliniker Behandlungspläne in Echtzeit anpassen können. Dies erhöht die Sicherheit und minimiert Nebenwirkungen. Präzise Abgabe ist besonders wertvoll in der Onkologie, bei Autoimmunerkrankungen und endokrinen Erkrankungen, bei denen die Dosierungsgenauigkeit entscheidend ist. Steigende Investitionen in digitale Gesundheit und vernetzte Pflegelösungen unterstützen weiter die Integration intelligenter Abgabesysteme in personalisierte Behandlungsmodelle und stärken ihre Rolle im modernen Gesundheitswesen.
Wichtige Trends & Chancen
Integration von IoT- und Wearable-Technologien
Die Integration von Internet of Things (IoT)-Technologien mit intelligenten Medikamentenabgabesystemen ist ein wichtiger Trend, der den Markt prägt. Tragbare Injektoren und vernetzte Inhalatoren bieten kontinuierliche Überwachung und ermöglichen die Echtzeitverfolgung von Dosierung und Patientenadhärenz. Diese Geräte senden auch Daten an Cloud-Plattformen, unterstützen prädiktive Analysen und Fernversorgung. Pharmaunternehmen nutzen IoT, um das Patientenengagement und die Behandlungsergebnisse zu verbessern. Dies schafft starke Chancen für die Erweiterung intelligenter Abgabeanwendungen im Management chronischer Krankheiten. Die zunehmende Nutzung von mobilen Gesundheits-Apps und digitalen Therapeutika beschleunigt weiter die Einführung von IoT-fähigen Medikamentenabgabesystemen weltweit.
- Zum Beispiel bietet Ypsomed vernetzte Geräte an, wie den YpsoMate-Autoinjektor mit dem wiederverwendbaren SmartPilot-Zusatz, der über Bluetooth-Konnektivität verfügt, um Adhärenz- und Injektionsdaten an Cloud-Plattformen zu übertragen. Diese Technologie ist Teil des umfassenderen digitalen Gesundheitsnetzwerks von Ypsomed, das die Fernüberwachung und maßgeschneiderte Lösungen für pharmazeutische Partner in vielen Ländern unterstützt.
Erweiterung der häuslichen Gesundheitsversorgung und Selbstverwaltung
Die steigende Nachfrage nach häuslicher Behandlung und Selbstverabreichung von Therapien bietet eine bedeutende Marktchance. Intelligente Arzneimittelabgabesysteme ermöglichen es Patienten, chronische Erkrankungen außerhalb von Krankenhauseinrichtungen mit minimaler Aufsicht zu verwalten. Dies senkt die Gesundheitskosten und verbessert die Lebensqualität. Fortschrittliche Abgabegeräte mit automatischer Dosierung und benutzerfreundlichen Schnittstellen werden zunehmend bei Diabetes, Atemwegserkrankungen und Onkologiepflege eingesetzt. Gesundheitsdienstleister fördern auch Programme zur Fernüberwachung, wodurch selbstverabreichte Therapien zugänglicher werden. Dieser Trend steht im Einklang mit der globalen Bewegung hin zu einer dezentralisierten Gesundheitsversorgung und unterstützt das Marktwachstum sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften.
- Zum Beispiel liefert Medtronics MiniMed 780G Insulinpumpe automatisierte Basal- und Bolus-Insulindosierung mit einer Datenaktualisierungsfrequenz von alle 5 Minuten. Das System ermöglicht die Fernverwaltung von Patienten über seine CareLink-Plattform und ist in mehr als 100 Ländern verfügbar.
Wichtige Herausforderungen
Hohe Kosten für intelligente Arzneimittelabgabegeräte
Eine der größten Herausforderungen für den Markt sind die hohen Kosten fortschrittlicher intelligenter Arzneimittelabgabesysteme. Technologien wie implantierbare Pumpen, tragbare Injektoren und vernetzte Inhalatoren beinhalten teure Komponenten und komplexe Fertigung. Dies erhöht den Endproduktpreis und schränkt die Akzeptanz in einkommensschwachen Regionen ein. Selbst in entwickelten Märkten stellen Erstattungslücken und begrenzte Versicherungsdeckung finanzielle Hürden für Patienten dar. Hohe Kosten wirken sich auch auf die Beschaffungsbudgets von Krankenhäusern aus und verlangsamen die großflächige Implementierung. Die Bewältigung dieser Herausforderung erfordert erhöhte staatliche Unterstützung, bessere Erstattungsmodelle und Kostenoptimierung durch großflächige Produktion und technologische Standardisierung.
Strenge behördliche Genehmigungen und Bedenken zur Datensicherheit
Intelligente Arzneimittelabgabesysteme unterliegen strengen behördlichen Anforderungen aufgrund ihrer Integration von Arzneimitteln, Geräten und digitalen Technologien. Die Einhaltung mehrerer Sicherheits-, Wirksamkeits- und Cybersicherheitsstandards verzögert häufig die Produktzulassungen und erhöht die Entwicklungskosten. Darüber hinaus werfen vernetzte Geräte Bedenken hinsichtlich der Privatsphäre und Sicherheit von Patientendaten auf, was die Akzeptanz in sensiblen Gesundheitsumgebungen einschränken kann. Unternehmen müssen stark in die Einhaltung von Vorschriften, Datenverschlüsselung und Cybersicherheitsrahmen investieren, um globale Standards zu erfüllen. Die Navigation durch diese komplexen Genehmigungswege bleibt ein zentrales Hindernis für Marktteilnehmer, insbesondere für kleine und mittelständische Unternehmen, die global skalieren möchten.
Regionale Analyse
Nordamerika
Nordamerika hält mit 38 % den größten Marktanteil im Markt für intelligente Arzneimittelabgabesysteme. Eine starke Gesundheitsinfrastruktur, fortschrittliche F&E-Fähigkeiten und die hohe Akzeptanz digitaler Gesundheitslösungen treiben das Wachstum in dieser Region voran. Die Vereinigten Staaten führen mit umfangreicher Nutzung von intelligenten Injektoren und tragbaren Geräten im Management chronischer Krankheiten. Günstige Erstattungspolitiken und starke Investitionen in vernetzte Gesundheitsversorgung beschleunigen die Marktexpansion. Große Pharma- und Medizintechnikunternehmen entwickeln und vermarkten aktiv innovative Abgabeplattformen. Die steigende Nachfrage nach häuslicher Gesundheitsversorgung und Fernüberwachung von Patienten stärkt Nordamerikas Führungsposition bei der Einführung intelligenter Arzneimittelabgabe weiter.
Europa
Europa macht 29 % des globalen Marktanteils für intelligente Arzneimittelabgabesysteme aus. Die Region profitiert von wachsender staatlicher Unterstützung für digitale Gesundheitsinnovationen und der zunehmenden Nutzung von Präzisionsmedizin. Deutschland, Frankreich und das Vereinigte Königreich führen bei der Einführung, angetrieben durch gut etablierte Gesundheitssysteme und frühe Technologieintegration. Die zunehmende Prävalenz chronischer Krankheiten und das steigende Bewusstsein für patientenzentrierte Pflege fördern das Marktwachstum. Die regulatorische Harmonisierung in der EU fördert auch schnellere Produktzulassungen. Starke Kooperationen zwischen Pharmaunternehmen und Technologieentwicklern stärken weiterhin den regionalen Markt, insbesondere bei intelligenten Injektoren und vernetzten Inhalationstechnologien.
Asien-Pazifik
Der Asien-Pazifik-Raum hält einen Marktanteil von 22 % und stellt die am schnellsten wachsende Region im Markt für intelligente Arzneimittelabgabesysteme dar. Der schnelle Ausbau der Gesundheitsinfrastruktur, steigendes verfügbares Einkommen und die zunehmende Prävalenz chronischer Krankheiten treiben die starke Nachfrage an. China, Japan und Indien sind wichtige Wachstumszentren aufgrund des erweiterten Zugangs zu fortschrittlichen Therapien. Regierungen in der Region unterstützen zunehmend die Einführung digitaler Gesundheitslösungen und Telemedizin-Initiativen. Pharmaunternehmen gehen Partnerschaften mit lokalen Geräteherstellern ein, um ihre Präsenz auszubauen. Die zunehmende Einführung von häuslicher Gesundheitsversorgung und steigende Investitionen in vernetzte Technologien machen den Asien-Pazifik-Raum zu einem wichtigen zukünftigen Wachstumsträger.
Lateinamerika
Lateinamerika macht 6 % des Marktanteils für intelligente Arzneimittelabgabesysteme aus. Die Region zeigt ein stetiges Wachstum, unterstützt durch die Verbesserung der Gesundheitsinfrastruktur und das steigende Bewusstsein für fortschrittliche Arzneimittelabgabemethoden. Brasilien und Mexiko führen die regionale Einführung an, mit wachsenden Investitionen in intelligente Injektoren und Inhalationsgeräte. Der verstärkte Fokus auf erschwingliche Technologien und Partnerschaften zwischen lokalen und globalen Akteuren stärken die Marktgrundlage. Während die Einführung im Vergleich zu entwickelten Regionen langsamer ist, wird erwartet, dass die Ausweitung der privaten Gesundheitsversorgung und Regierungsinitiativen zur Modernisierung der Gesundheitssysteme zukünftige Wachstumschancen in der gesamten Region fördern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Marktanteil von 5 % im Markt für intelligente Arzneimittelabgabesysteme. Das Marktwachstum wird durch zunehmende Modernisierungsprogramme im Gesundheitswesen und steigende Investitionen in digitale Gesundheit unterstützt. Länder wie die VAE und Saudi-Arabien sind frühe Anwender vernetzter Medizintechnologien. Der Ausbau der Krankenhausinfrastruktur und die steigende Nachfrage nach fortschrittlichen Arzneimittelabgabesystemen in der chronischen Krankheitsversorgung stärken die regionale Einführung. Allerdings bleiben der begrenzte Zugang zu teuren Geräten und ungleichmäßige regulatorische Rahmenbedingungen Herausforderungen. Strategische Kooperationen und von der Regierung geleitete Gesundheitsinnovationsprogramme sollen die zukünftige Marktentwicklung in der Region fördern.
Marktsegmentierungen:
Nach Typ
- Inhalation
- Transdermal
- Injektionsfähig
- Andere
Nach Gerätetyp
- Konventionell
- Fortgeschritten
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Der Markt für intelligente Arzneimittelabgabesysteme ist hochgradig wettbewerbsintensiv, wobei sich die Hauptakteure auf technologische Innovation, strategische Kooperationen und Produkterweiterungen konzentrieren, um ihre Marktposition zu stärken. Führende Unternehmen sind Medtronic, Nemara, BD (Becton, Dickinson and Company), Ypsomed, E3D Elcam Drug Delivery Devices, West Pharmaceutical Services Inc., Kindeva Drug Delivery, Gerresheimer AG und Baxter. Diese Akteure investieren stark in F&E, um vernetzte Geräte, tragbare Injektoren und intelligente Inhalatoren zu entwickeln, die die Patientenadhärenz und die Therapiepräzision verbessern. Strategische Partnerschaften mit Pharmaunternehmen beschleunigen die Produktkommerzialisierung und die behördlichen Genehmigungen. Viele Unternehmen erweitern ihre globale Präsenz durch Akquisitionen und Markteintritte in aufstrebenden Volkswirtschaften. Die wettbewerbsfähige Differenzierung wird durch die Genauigkeit der Geräte, benutzerfreundliche Schnittstellen, Integration mit digitalen Plattformen und die Einhaltung der Datensicherheit vorangetrieben. Die wachsende Nachfrage nach personalisierter Medizin und häuslicher Gesundheitsversorgung schafft neue Möglichkeiten für Innovationen. Ständige technologische Fortschritte und zunehmende behördliche Genehmigungen dürften den Wettbewerb in den kommenden Jahren weiter intensivieren.
Analyse der Hauptakteure
- Medtronic (Irland)
- Nemara (Frankreich)
- BD (Becton, Dickinson and Company) (USA)
- Ypsomed (Schweiz)
- E3D Elcam Drug Delivery Devices (Israel)
- West Pharmaceutical Services Inc. (USA)
- Kindeva Drug Delivery (USA)
- Gerresheimer AG (Deutschland)
- Baxter (USA)
Jüngste Entwicklungen
- Im Februar 2023 erhielt Innovation Zed, einer der führenden Hauptakteure, die CE-Kennzeichnung für sein InsulCheck DOSE, ein Einheiten-Add-on-Gerät für Insulinpen-Injektoren.
- Im August 2022 gab Baxter die Zulassung der Novum IQ Spritzeninfusionspumpe mit Dose IQ Sicherheitssoftware durch die US-amerikanische FDA bekannt. Die Novum IQ Spritzeninfusionspumpen liefern kleine Mengen Flüssigkeit mit niedrigen Raten, häufig in pädiatrischen, neonatalen oder anästhesiologischen Pflegeumgebungen, präzise.
- Im Juni 2022 brachte Gufic Biosciences Ltd ein neues Arzneimittelabgabesystem, Doppelkammerbeutel, in Indien auf den Markt. Diese Doppelkammer-IV-Beutel bestehen aus Polypropylen mit abziehbarer Aluminiumfolie, die die Lagerung instabiler Medikamente ermöglicht, die kurz vor ihrer Verabreichung an den Patienten rekonstituiert werden müssen.
- Im März 2022 brachte Novo Nordisk A/S NovoPen 6 und NovoPen Echo Plus — intelligente, vernetzte Insulinpens, die auf Rezept erhältlich sind — im Vereinigten Königreich für Menschen mit Diabetes, die Novo Nordisk Insulin verwenden, auf den Markt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Gerätetyp, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine schnelle Einführung von vernetzten und tragbaren Arzneimittelabgabegeräten erleben.
- Fortschrittliche KI- und IoT-Integration wird die Echtzeit-Patientenüberwachung und Dosierungsgenauigkeit verbessern.
- Injektionssysteme werden aufgrund ihrer starken klinischen Effizienz und Behandlungspräzision weiterhin führend sein.
- Lösungen für die häusliche Gesundheitsversorgung werden sich ausweiten, da Patienten selbstverabreichte Therapien bevorzugen.
- Partnerschaften zwischen Pharma- und Medizintechnikunternehmen werden die Produktentwicklung beschleunigen.
- Regulatorische Rahmenbedingungen werden sich entwickeln, um schnellere Zulassungen von intelligenten Abgabetechnologien zu unterstützen.
- Aufstrebende Märkte werden mit verbessertem Zugang zur Gesundheitsversorgung eine erhöhte Akzeptanz erleben.
- Datensicherheit und Cybersicherheitsfunktionen werden für Hersteller zu einem wichtigen Fokusbereich werden.
- Anpassbare und patientenzentrierte Lösungen werden die Produktinnovation vorantreiben.
- Der Marktwettbewerb wird sich verschärfen, da neue Akteure mit fortschrittlichen digitalen Gesundheitslösungen eintreten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für intelligente Medikamentenabgabesysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für intelligente Arzneimittelabgabesysteme zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Smart Drug Delivery Systeme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für intelligente Arzneimittelabgabesysteme antreiben?
Wer sind die führenden Unternehmen im Markt für intelligente Arzneimittelabgabesysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für intelligente Arzneimittelabgabesysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für intelligente Arzneimittelabgabesysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12.66 billion → 2032: USD 53.72 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für intelligente Arzneimittelabgabesysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für intelligente Arzneimittelabgabesysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für intelligente Arzneimittelabgabesysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für intelligente Arzneimittelabgabesysteme Market Drivers
- 3.3 Markt für intelligente Arzneimittelabgabesysteme Market Restraints & Challenges
- 3.4 Markt für intelligente Arzneimittelabgabesysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für intelligente Arzneimittelabgabesysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für intelligente Arzneimittelabgabesysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für intelligente Arzneimittelabgabesysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für intelligente Arzneimittelabgabesysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für intelligente Arzneimittelabgabesysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für intelligente Arzneimittelabgabesysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für intelligente Arzneimittelabgabesysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für intelligente Arzneimittelabgabesysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für intelligente Arzneimittelabgabesysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für intelligente Arzneimittelabgabesysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für intelligente Arzneimittelabgabesysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für intelligente Arzneimittelabgabesysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für intelligente Arzneimittelabgabesysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für intelligente Arzneimittelabgabesysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für intelligente Arzneimittelabgabesysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für intelligente Arzneimittelabgabesysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für intelligente Arzneimittelabgabesysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für intelligente Arzneimittelabgabesysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für intelligente Arzneimittelabgabesysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
