
Marktübersicht
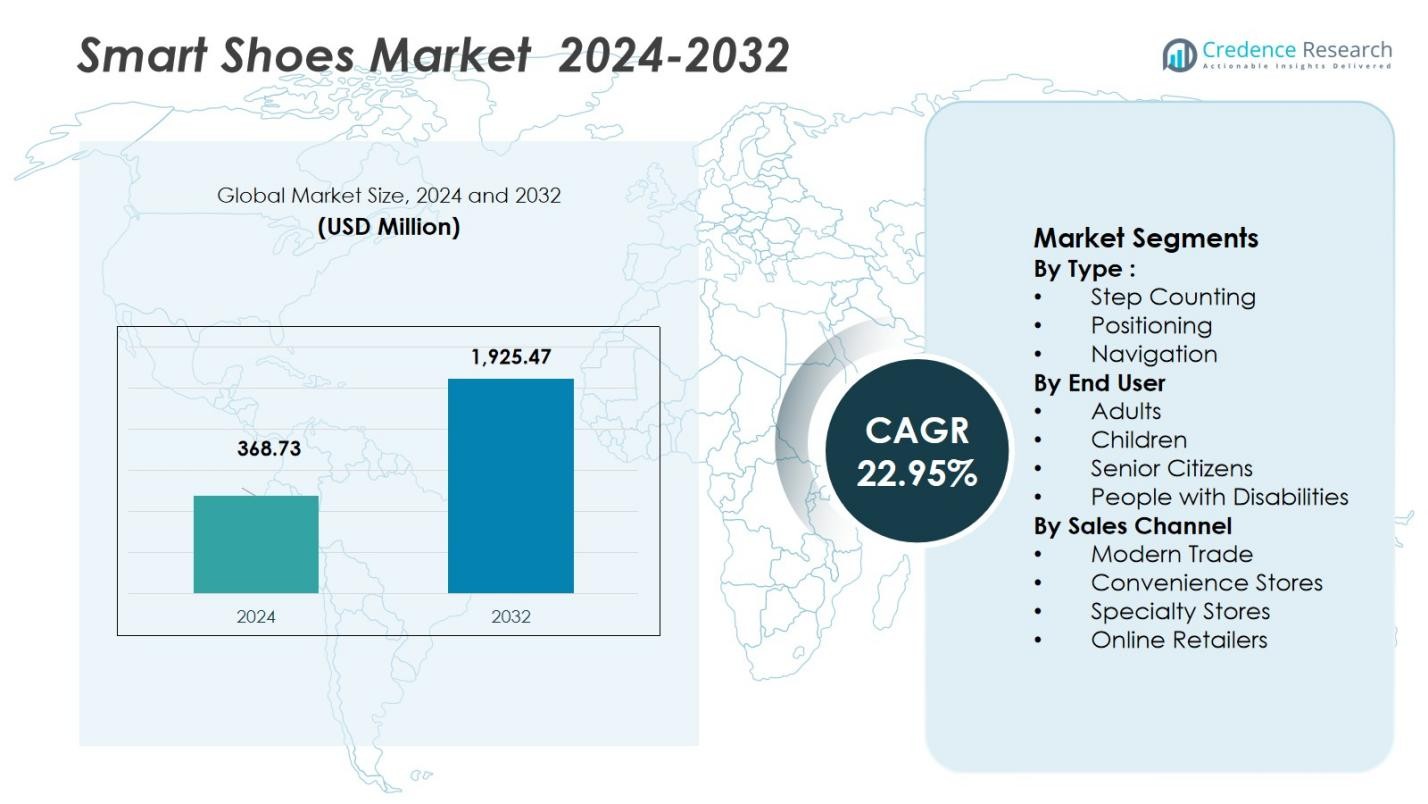
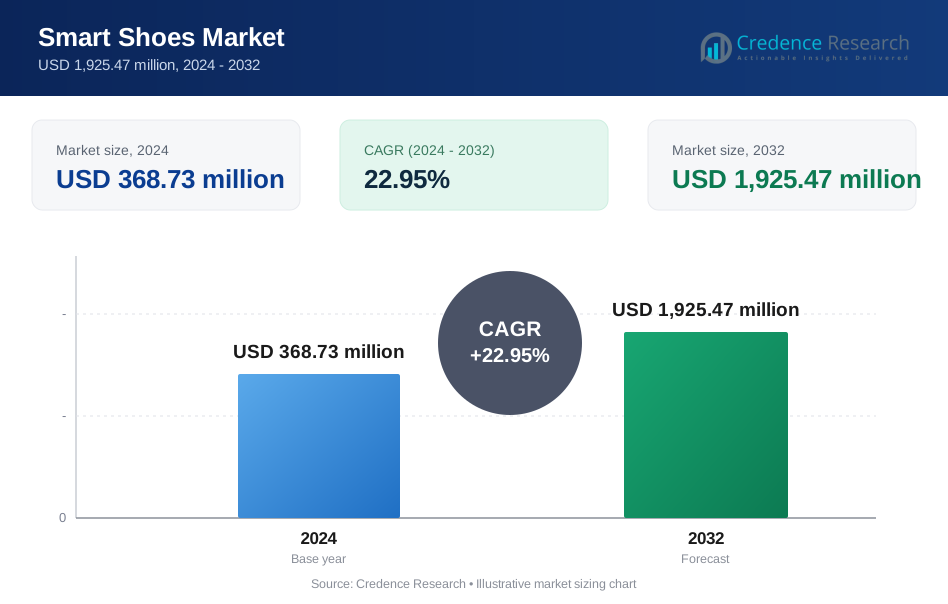
Der Markt für Smart Shoes wurde im Jahr 2024 auf 368,73 Millionen USD geschätzt und soll bis 2032 1.925,47 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 22,95% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Smart Shoes 2024 | 368,73 Millionen USD |
| Markt für Smart Shoes, CAGR | 22,95% |
| Marktgröße für Smart Shoes 2032 | 1.925,47 Millionen USD |
Der Markt für Smart Shoes wird weiterhin von führenden Unternehmen wie Nike, Inc., Adidas Group, PUMA SE, Under Armour, Inc. und Digitsole geprägt, die alle von starker Markenbekanntheit, Technologieintegration und breiten Vertriebsnetzwerken profitieren. Diese Branchenführer investieren stark in Produktinnovationen, von sensorgestützten Schrittmessdesigns bis hin zu selbstanpassenden und app-verbundenen Smart-Schuhen, um sowohl Fitness- als auch Lifestyle-Segmente anzusprechen. Regional führt Nordamerika mit einem Anteil von 44,5% am globalen Markt im Jahr 2024, unterstützt durch hohe Konsumausgaben und weit verbreitete Akzeptanz von Wearables. Europa folgt mit einem Marktanteil von 20,0%, während der asiatisch-pazifische Raum 18,7% ausmacht, was auf zunehmendes Gesundheitsbewusstsein und schnelle Urbanisierung hinweist. Lateinamerika hält 9,0% und der Nahe Osten & Afrika umfassen 7,8%, was auf ein wachsendes, aber bescheideneres Wachstum außerhalb der großen Märkte hinweist.
Markteinblicke
- Der Markt für Smart Shoes wird im Jahr 2024 auf 368,73 Millionen USD geschätzt und soll mit einer CAGR von 22,95% bis 2032 auf 1.925,47 Millionen USD wachsen.
- Die steigende Akzeptanz von Fitness- und Wellnesstechnologien treibt die Nachfrage an, da Verbraucher zunehmend sensorgestützte Schuhe für Aktivitätsverfolgung und Gesundheitsüberwachung bevorzugen.
- Die Erweiterung von KI-gesteuerten Analysen und die Integration in tragbare Ökosysteme prägen einen Trend zu personalisierter Gang-Analyse, Haltungskontrolle und Verletzungspräventionsfunktionen in Smart-Schuhen.
- Führende Marken wie Nike, Adidas, PUMA, Under Armour und Digitsole dominieren durch technologische Innovation und globalen Vertrieb; Schrittmessung hält 2024 einen Anteil von 42%, während der Verkauf über Online-Händler einen Anteil von 49% erfasst.
- Regional führt Nordamerika 2024 mit 44,5% des Marktes, gefolgt von Europa mit 20,0%, dem asiatisch-pazifischen Raum mit 18,7%, Lateinamerika mit 9,0% und dem Nahen Osten & Afrika mit 7,8%, was eine diversifizierte Akzeptanz auf globalen Märkten zeigt.
 Marktanalyse der Segmentierung:
Nach Typ:
Im Jahr 2024 führte das Segment der Schrittzählung den Smart-Schuh-Markt mit einem 42%-Anteil an, angetrieben durch das steigende Fitnessbewusstsein und die Integration grundlegender Gesundheitsüberwachungsfunktionen, die für den täglichen Gebrauch geeignet sind. Seine Dominanz spiegelt die starke Akzeptanz bei Verbrauchern wider, die kostengünstige Smart Wearables ohne komplexe Navigationssysteme suchen. Die Positionierung hielt einen 33%-Anteil, unterstützt durch die Nachfrage im Bereich der Sportleistungsüberwachung und standortbasierter Verfolgung. Die Navigation machte einen 25%-Anteil aus und gewann durch aufkommende Anwendungen in der Innenraumführung und Mobilitätshilfe an Bedeutung. Die Führungsrolle der Schrittzählung wird durch einfache Funktionalität, niedrigere Preispunkte und Kompatibilität mit Mainstream-Fitness-Ökosystemen angetrieben.
- Zum Beispiel bot die HOVR-Serie von Under Armour GPS-gestützte Distanzmessung und Laufformdiagnostik über die MapMyRun-Plattform an, was das Engagement der Athleten erhöhte.
Nach Endverbraucher:
Erwachsene dominierten den Markt mit einem 57%-Anteil im Jahr 2024, angetrieben durch das zunehmende Interesse an Fitnesstechnologien, Sportleistungsanalysen und lifestyle-orientierten Wearables. Diese Gruppe profitiert von höherer Kaufkraft und starkem Engagement mit Gesundheits-Tracking-Apps, was ihre führende Position verstärkt. Kinder stellten einen 18%-Anteil dar, unterstützt durch den wachsenden Trend zu sicherheitsorientiertem Smart-Schuhwerk. Senioren hielten einen 14%-Anteil, da die Nachfrage nach Sturzerkennung und Gesundheitsüberwachungsfunktionen steigt. Menschen mit Behinderungen erfassten einen 11%-Anteil, angetrieben durch mobilitätsunterstützende Funktionen. Die Akzeptanz bei Erwachsenen bleibt der primäre Wachstumstreiber aufgrund anhaltender Fitness- und Wellness-Prioritäten.
- Zum Beispiel haben die Hands Free Slip-ins-Linie von Skechers und die Galaxy Watch6 von Samsung mit Benachrichtigungen über unregelmäßigen Herzrhythmus bei älteren Erwachsenen an Bedeutung gewonnen.
Nach Vertriebskanal:
Online-Händler führten den Smart-Schuh-Markt mit einem 49%-Anteil im Jahr 2024 an, angetrieben durch die Bequemlichkeit des digitalen Einkaufens, breitere Produktverfügbarkeit und starken Einfluss von E-Commerce-Promotionen und Markenpartnerschaften. Der moderne Handel machte einen 26%-Anteil aus, unterstützt durch die Präsenz von Premium-Sport- und Lifestyle-Ketten. Fachgeschäfte hielten einen 15%-Anteil, angetrieben durch personalisierte Anpassung und Produktberatung für leistungsorientierte Käufer. Convenience-Stores erfassten einen 10%-Anteil, was das begrenzte Produktsortiment widerspiegelt. Die Dominanz des Online-Handels wird durch die schnelle digitale Akzeptanz, nahtlosen Preisvergleich und weit verbreitete Direktvertriebsstrategien von Smart-Schuh-Marken angetrieben.
Wichtige Wachstumstreiber
Steigende Akzeptanz von Fitness- und Wellness-Technologien
Der wachsende globale Fokus auf persönliche Gesundheit und aktive Lebensstile treibt die starke Nachfrage nach Smart-Schuhen mit Schrittverfolgung, Kalorienüberwachung und Ganganalysen an. Verbraucher wechseln zunehmend von traditionellem Schuhwerk zu datengesteuerten Lösungen, die Leistungsverbesserung und tägliche Aktivitätsüberwachung unterstützen. Die Integration mit Fitness-Apps und Wearable-Ökosystemen erhöht das Benutzerengagement und schafft wiederholtes Kaufverhalten. Sportbegeisterte, Fitnessstudiobesucher und alltägliche fitnessbewusste Verbraucher treiben die Marktexpansion voran, während Marken biometrische Einblicke nutzen, um Smart-Schuhe als wesentliche Wellness-Accessoires statt als Nischen-Gadgets zu positionieren.
- Zum Beispiel produziert Digitsole, ein französisches Unternehmen, vernetzte Einlegesohlen, die mit Mov-Scan-Technologie betrieben werden, um Biomechanik zu analysieren, die Leistung zu optimieren und Verletzungen zu verhindern, indem Bewegungsdaten in Echtzeit verfolgt werden.
Fortschritte bei Sensoren und IoT-Integration
Schnelle Verbesserungen in der Sensorgenauigkeit, Miniaturisierung und IoT-Konnektivität mit geringem Stromverbrauch beschleunigen die Einführung von Smart-Schuhen. Eingebettete Drucksensoren, Bewegungstracker und GPS-Module ermöglichen Echtzeitanalysen zur Leistungsbewertung und Mobilitätsunterstützung. Diese Fähigkeiten verbessern die Produktfunktionalität und machen Smart-Schuhe wertvoller für das Sporttraining, die medizinische Überwachung und personalisiertes Feedback. Die Integration von Bluetooth und Cloud-Konnektivität unterstützt zudem nahtlosen Datentransfer und Fernanalysen. Ständige technologische Verbesserungen helfen Herstellern, intelligentere, langlebigere und reaktionsfähigere Schuhe zu liefern, was das Marktwachstum sowohl in Verbraucher- als auch in Assistenzanwendungen stärkt.
- Zum Beispiel verfügt die Adapt-Serie von Nike über motorisierte Schnürsenkel, die sich automatisch an die Form und Bewegung des Fußes anpassen und so eine personalisierte Passform und Unterstützung bieten.
Wachsende Anwendungen im Gesundheitswesen und bei der unterstützten Mobilität
Über Fitness hinaus gewinnen Smart-Schuhe an Bedeutung in der medizinischen Überwachung, Rehabilitation und Mobilitätshilfe, was zu einer breiteren Marktdurchdringung führt. Funktionen wie Sturzerkennung, Gangkorrektur und Haltungsüberwachung bieten erhebliche Vorteile für Senioren und Menschen mit Behinderungen. Gesundheitsdienstleister und Rehabilitationszentren setzen zunehmend auf intelligente Schuhe, um den Fortschritt der Patienten zu verfolgen und Therapieprogramme zu personalisieren. Die Fähigkeit, nicht-invasive, kontinuierliche Überwachung bereitzustellen, positioniert Smart-Schuhe als wertvolles Werkzeug in der präventiven Gesundheitsversorgung und bei Bewegungsstörungen. Diese wachsende klinische Relevanz eröffnet neue Einnahmequellen und fördert Investitionen in die Entwicklung spezialisierter Produkte.
Wichtige Trends & Chancen
Erweiterung von KI-gesteuerten personalisierten Analysen
Ein wichtiger Trend, der den Markt prägt, ist der Wandel hin zu KI-gestützten Erkenntnissen, die personalisierte Empfehlungen für Bewegung, Leistung und Gesundheitsverbesserung liefern. Maschinelle Lernalgorithmen können Gangmuster analysieren, Verletzungsrisiken vorhersagen und Fitnessanleitungen auf einzelne Benutzer zuschneiden. Diese Fähigkeit verbessert nicht nur das Benutzererlebnis, sondern schafft auch Möglichkeiten für abonnementbasierte digitale Dienste und App-Integrationen. Marken erkunden KI-Plattformen, um ihre Angebote zu differenzieren und langfristiges Engagement aufzubauen, wodurch Einnahmen über den Hardwareverkauf hinaus erschlossen werden. Der Trend positioniert Smart-Schuhe als intelligente Begleiter statt als einfache Tracking-Geräte.
- Zum Beispiel verwendet der Nike Adapt BB eingebettete Sensoren und eine maßgeschneiderte Nike FitAdapt-App, um die Schuhfestigkeit basierend auf Benutzeraktivität und Feedback automatisch anzupassen.
Wachstum von E-Commerce und Direktvertriebsmodellen
Beschleunigte digitale Adoption schafft erhebliche Möglichkeiten für Marken, über Online-Plattformen und Direktvertriebskanäle zu expandieren. E-Commerce ermöglicht eine breitere Produktpräsenz, einfachere Vergleiche und den Zugang zu globalen Märkten ohne hohe Investitionen in Einzelhandelsinfrastruktur. Personalisierte Größenwerkzeuge, virtuelle Anprobetechnologien und Online-Promotions fördern zusätzlich die Kundenkonversion. Startups und etablierte Marken nutzen digitale Kanäle, um schnell innovative Modelle auf den Markt zu bringen, Benutzerfeedback zu sammeln und Produktmerkmale zu verfeinern. Dieser Wandel reduziert nicht nur die Vertriebskosten, sondern stärkt auch die Beziehungen zwischen Marke und Kunde, was eine schnellere Marktdurchdringung und skalierbares Wachstum fördert.
- Zum Beispiel verwendet die mobile App von Nike, Nike Fit, Augmented Reality, um die Füße der Nutzer zu scannen und die perfekte Schuhgröße zu empfehlen, was die Genauigkeit der Online-Schuhpassform erheblich verbessert und Rücksendungen reduziert.
Wichtige Herausforderungen
Hohe Produktkosten und Preissensibilität
Trotz steigenden Interesses steht der Markt vor einer erheblichen Herausforderung aufgrund der hohen Kosten von Smart-Schuhen, die durch fortschrittliche Sensoren, Elektronik und Softwareintegration verursacht werden. Preissensible Verbraucher in Entwicklungsmärkten bevorzugen oft traditionelles Schuhwerk oder einfache Wearables, was die Massenakzeptanz einschränkt. Der kürzere Ersatzzyklus und Bedenken hinsichtlich der langfristigen Haltbarkeit entmutigen zusätzlich Investitionen. Hersteller müssen Innovation mit Erschwinglichkeit in Einklang bringen, um breitere demografische Gruppen zu erreichen. Ohne Kostenoptimierung und skalierbare Produktion könnte die Premium-Preisgestaltung die Marktexpansion verlangsamen und das Wachstum hauptsächlich auf Fitnessbegeisterte und einkommensstarke Segmente beschränken.
Datenschutz- und Vertrauensprobleme der Nutzer
Smart-Schuhe sammeln sensible biometrische und Standortdaten, was Bedenken hinsichtlich Datenschutz, Sicherheit und Datenmissbrauch hervorruft. Nutzer könnten zögern, Produkte zu verwenden, die keine transparenten Datenrichtlinien oder robusten Cybersicherheitsmaßnahmen bieten. Regulatorische Druckpunkte in Bezug auf digitale Gesundheitsdaten und grenzüberschreitende Datenspeicherung erhöhen die Komplexität für globale Hersteller. Jeglicher Verstoß oder Missbrauch persönlicher Informationen kann die Markencredibilität beschädigen und das Vertrauen der Verbraucher beeinträchtigen. Der Aufbau sicherer Plattformen, die Einhaltung von Vorschriften und das Anbieten klarer Einwilligungsmechanismen sind entscheidend, um Vertrauensbarrieren zu überwinden und nachhaltiges Marktwachstum zu unterstützen.
Regionale Analyse
Nordamerika
Im Jahr 2024 hielt die Region Nordamerika einen Anteil von 44,5% am globalen Markt für Smart-Schuhe und war damit der dominierende regionale Markt. Hohe Konsumausgaben, die weit verbreitete Akzeptanz von tragbaren Fitnessgeräten und eine ausgereifte Kultur von Gesundheit und Wellness treiben die Nachfrage an. Die Region profitiert von einer starken technologischen Infrastruktur und einer hohen Durchdringung von fitnessbewussten Verbrauchern, die wert auf datengesteuerte Gesundheits- und Leistungsüberwachung legen. Führende Schuh- und Wearable-Marken — mit Sitz oder starker Aktivität in Nordamerika — fördern das regionale Wachstum durch aggressive Marketingstrategien, häufige Produkteinführungen und breite Einzelhandelsvertriebsnetze.
Europa
Die Region Europa erfasste im Jahr 2024 einen Anteil von 20,0% am globalen Markt für Smart-Schuhe. In Europa unterstützt das wachsende Verbraucherbewusstsein für Gesundheit und Fitness sowie die zunehmende Akzeptanz von tragbarem Schuhwerk die Marktexpansion. Regulatorische Rahmenbedingungen und Datenschutzstandards stärken das Vertrauen der Verbraucher in tragbare Technologie. Die Präsenz etablierter Sport-Schuhmarken und die stetige Nachfrage nach Fitness- und Lifestyle-Wearables fördern zusätzlich das Wachstum. Infolgedessen werden Smart-Schuhe zunehmend als Alltagsfußbekleidung unter urbanen, gesundheitsbewussten europäischen Verbrauchern akzeptiert, die Leistungs- und Wellnessvorteile suchen.
Asien-Pazifik
Die Region Asien-Pazifik machte im Jahr 2024 18,7% des globalen Marktes für Smart-Schuhe aus. Wachsende verfügbare Einkommen, zunehmende Urbanisierung und steigendes Gesundheitsbewusstsein unter jüngeren Bevölkerungsgruppen treiben die Nachfrage an. Der Ausbau der E-Commerce-Infrastruktur und die steigende Smartphone-Durchdringung unterstützen den Vertrieb und Kauf von Smart-Schuhen. Aufstrebende Märkte wie China und Indien zeigen besonderes Potenzial, da Hersteller sowohl Fitnessbegeisterte als auch Erstkäufer ansprechen, die von herkömmlichen Schuhen aufrüsten. Die Kombination aus preissensiblen, aber technologieoffenen Verbrauchern macht Asien-Pazifik zu einer Wachstumsregion für mittel- bis hochpreisige Smart-Schuh-Angebote.
Lateinamerika
Es wird geschätzt, dass die Region Lateinamerika im Jahr 2024 einen Anteil von 9,0 % am globalen Markt für intelligente Schuhe hält. Die zunehmende Internetdurchdringung und das steigende Bewusstsein für Fitness und tragbare Technologien fördern die regionale Akzeptanz. Stadtbevölkerungen schätzen zunehmend intelligente Gesundheitsüberwachungsgeräte, und die expandierenden E-Commerce-Kanäle erleichtern den Zugang zu intelligentem Schuhwerk. Dennoch stellen Preissensibilität und ein geringeres verfügbares Einkommen im Vergleich zu entwickelten Regionen Einschränkungen dar. Da lokale Händler und globale Marken ihre Online- und Einzelhandelspräsenz ausbauen, stellt Lateinamerika eine stetige, aber bescheidene Wachstumschance dar.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika (MEA) hielt im Jahr 2024 einen Anteil von 7,8 % am globalen Markt für intelligente Schuhe. Die Nachfrage wird durch ein steigendes Gesundheitsbewusstsein, wachsende Mittelklassebevölkerungen in städtischen Zentren und ein zunehmendes Interesse an tragbaren Fitnessprodukten angetrieben. Mit der Verbesserung der digitalen Durchdringung und der regionalen Expansion globaler Schuhmarken beginnen insbesondere jüngere, technikaffine Verbraucher, intelligente Schuhe zu übernehmen. Infrastrukturbegrenzungen, unterschiedliche verfügbare Einkommen und begrenztes Bewusstsein bremsen jedoch weiterhin das Wachstum. Mit der Verbesserung des Bewusstseins und der Vertriebskanäle bietet MEA einen sich allmählich ausweitenden, aber noch unterdurchdrungenen Markt.
Marktsegmentierungen:
Nach Typ :
- Schrittzähler
- Positionierung
- Navigation
Nach Endverbraucher
- Erwachsene
- Kinder
- Senioren
- Menschen mit Behinderungen
Nach Vertriebskanal
- Moderner Handel
- Convenience Stores
- Fachgeschäfte
- Online-Händler
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für intelligente Schuhe ist hochgradig wettbewerbsfähig und umfasst große Akteure wie Nike, Inc., Digitsole, Adidas Group, PUMA SE, Under Armour, Inc., Salted Venture Inc., Sole Power, LLC, No New Folk Studio Inc., Intellinium und Powerlace Technology Inc. Der Wettbewerb in der Branche konzentriert sich auf schnelle Produktinnovationen, technologische Differenzierung und Markenpositionierung, die sowohl auf Fitness- als auch auf Lifestyle-Segmente abzielen. Führende Unternehmen bringen regelmäßig neue Modelle wie selbstschnürende Schuhe, integrierte Sensorenschuhe und app-verbundene Leistungstracker auf den Markt, um den sich entwickelnden Verbraucherpräferenzen für Funktionalität und Komfort gerecht zu werden. Kleinere, spezialisierte Akteure fordern die etablierten Unternehmen heraus, indem sie sich auf spezialisierte Anwendungen wie Rehabilitation, Mobilitätshilfe oder biomechanische Analysen konzentrieren und maßgeschneiderte Lösungen anbieten, die große Marken möglicherweise nicht priorisieren. Diese Unternehmen betonen oft datengesteuerte Wertversprechen, kostengünstigere Alternativen oder regional relevante Designs. Der Wettbewerbsdruck fördert kontinuierliche F&E, die Patentierung neuer Sensor- oder Auto-Fit-Technologien und strategische Kooperationen (z. B. zwischen Schuhherstellern und Technologieunternehmen).
Analyse der Hauptakteure
- Nike, Inc.
- Sole Power, LLC
- PUMA SE
- Intellinium
- Adidas Gruppe
- Under Armour, Inc.
- B‑Shoe Ltd
- Salted Venture Inc.
- Powerlace Technology Inc.
- Digitsole
Jüngste Entwicklungen
- Im Oktober 2025 kündigte Nike, Inc. das Projekt Amplify an, ein mit der Robotikfirma Dephy entwickeltes Schuhsystem, das die Geh- und Laufleistung durch einen batteriebetriebenen Motor und eine Schiene verbessern soll, um Mobilität und Leistung zu steigern.
- Im Juli 2025 gab Paragon Footwear eine Partnerschaft mit FreshFeet bekannt, um eine neue Reihe von intelligenten Schulschuhen für Kinder auf den Markt zu bringen.
- Im Oktober 2025 enthüllte Nike in Zusammenarbeit mit dem bionischen Schuhunternehmen Dephy das Projekt Amplify, ein motorisiertes Schuhsystem für das Laufen und Gehen, das als eines der ersten motorisierten „intelligenten Schuh“-Projekte zur Verbesserung der Mobilität gilt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endverbraucher, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Akzeptanz von intelligenten Schuhen wird sich beschleunigen, da Sensortechnologie genauer, kompakter und erschwinglicher wird.
- Die Integration von intelligenten Schuhen in breitere Health-Tech-Ökosysteme (Fitness-Apps, Wearables, medizinische Geräte) wird die Anwendungsfälle über den Sport hinaus erweitern.
- Das wachsende Interesse an unterstützter Mobilität und Rehabilitation wird die Nachfrage bei Senioren und Menschen mit Behinderungen steigern.
- Marken werden zunehmend KI-Analysen einsetzen, um personalisierte Einblicke in Gang, Haltung und Verletzungsprävention zu bieten.
- Direktvertriebs- und Online-Handelskanäle werden weltweit expandieren, die Zugänglichkeit verbessern und die Vertriebskosten senken.
- Das steigende Bewusstsein für Gesundheit und Wohlbefinden wird intelligente Schuhe zu einem Teil der täglichen Lebensstilentscheidungen über den sportlichen Gebrauch hinaus machen.
- Zusammenarbeiten zwischen Schuhunternehmen und Technologieunternehmen werden zu hybriden Designs führen, die Mode, Komfort und Intelligenz kombinieren.
- Die regionale Expansion in aufstrebenden Märkten wird neue Wachstumschancen schaffen, da die städtischen Bevölkerungen zunehmen.
- Die Nachfrage nach nachhaltigen, langlebigen Materialien und recycelbaren Komponenten wird wachsen und intelligente Schuhe mit den Zielen der Kreislaufwirtschaft in Einklang bringen.
- Die langfristige Gesundheitsüberwachung über intelligente Schuhe wird präventive Pflegetrends unterstützen und Interesse aus dem Gesundheitssektor wecken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Smart Shoes und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für intelligente Schuhe voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für intelligente Schuhe hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für intelligente Schuhe anheizen?
Wer sind die führenden Unternehmen im Markt für intelligente Schuhe?
Welche Region hatte 2024 den größten Anteil am Markt für Smart Shoes?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für intelligente Schuhe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für intelligente Schuhe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 368.73 million → 2032: USD 1,925.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für intelligente Schuhe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für intelligente Schuhe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für intelligente Schuhe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für intelligente Schuhe Market Drivers
- 3.3 Markt für intelligente Schuhe Market Restraints & Challenges
- 3.4 Markt für intelligente Schuhe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für intelligente Schuhe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für intelligente Schuhe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für intelligente Schuhe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für intelligente Schuhe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für intelligente Schuhe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für intelligente Schuhe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für intelligente Schuhe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für intelligente Schuhe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für intelligente Schuhe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für intelligente Schuhe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für intelligente Schuhe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für intelligente Schuhe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für intelligente Schuhe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für intelligente Schuhe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für intelligente Schuhe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für intelligente Schuhe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für intelligente Schuhe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für intelligente Schuhe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für intelligente Schuhe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
