
Marktübersicht für kohlensäurehaltige Getränke:
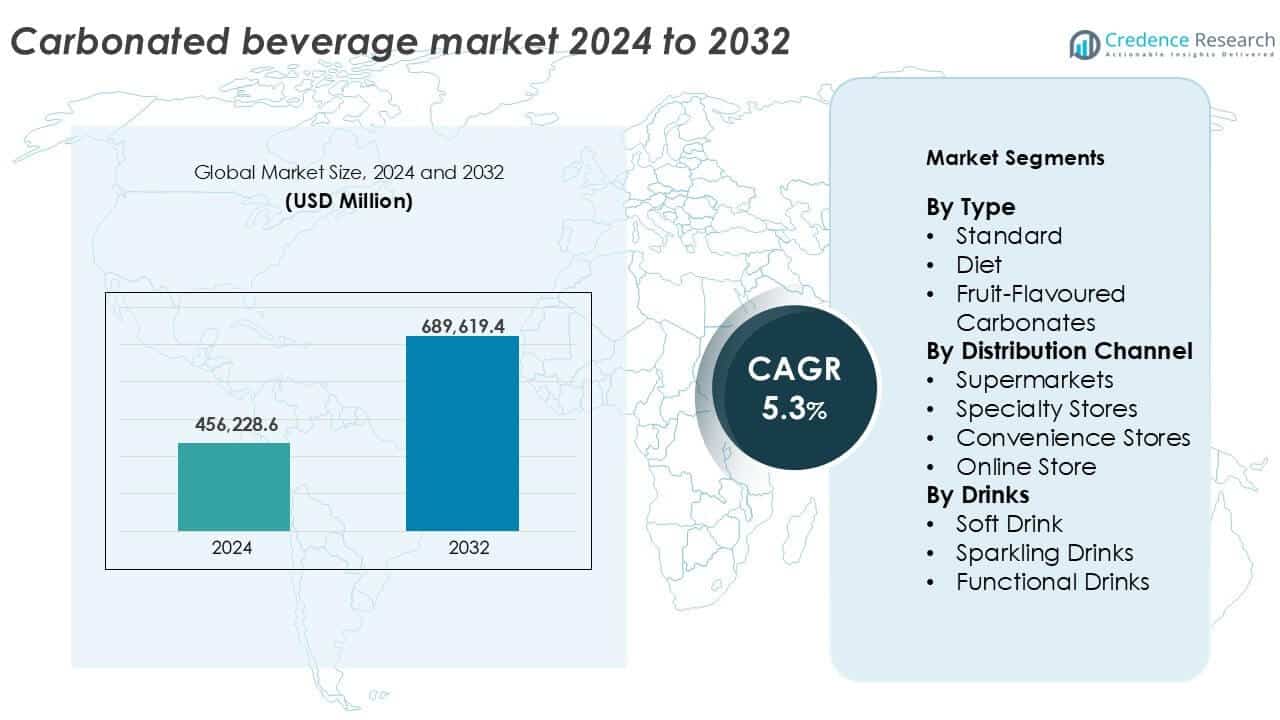
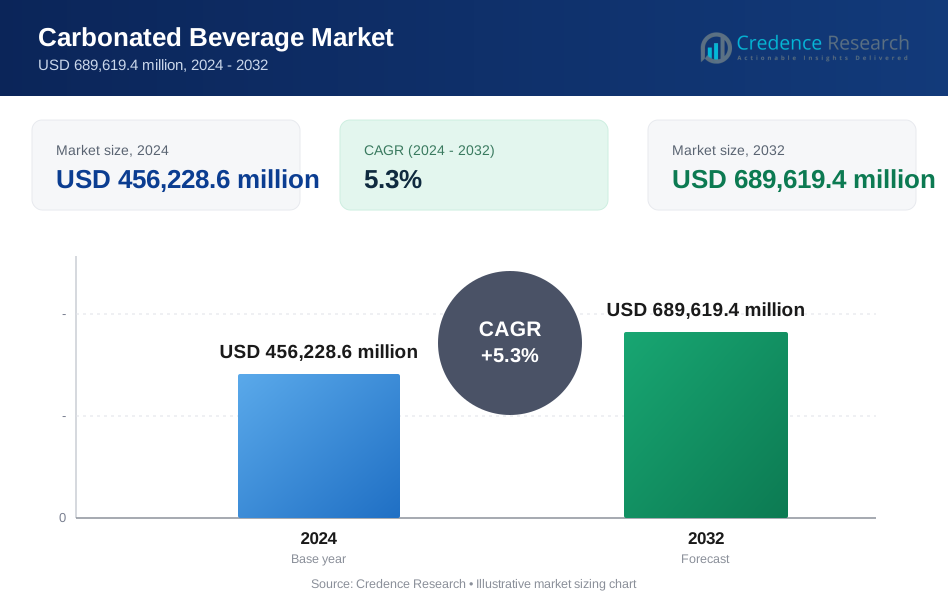
Die Marktgröße für kohlensäurehaltige Getränke wurde im Jahr 2024 auf 456.228,6 Millionen USD geschätzt und soll bis 2032 689.619,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für kohlensäurehaltige Getränke 2024 | 456.228,6 Millionen USD |
| Markt für kohlensäurehaltige Getränke, CAGR | 5,3% |
| Marktgröße für kohlensäurehaltige Getränke 2032 | 689.619,4 Millionen USD |
Der Markt für kohlensäurehaltige Getränke wird von globalen Giganten wie The Coca-Cola Company, PepsiCo Inc. und Keurig Dr Pepper Inc. angeführt, unterstützt von wichtigen Akteuren wie Nestlé S.A., Suntory Holdings Limited und Britvic PLC. Diese Unternehmen verfügen über starke Markenportfolios, umfangreiche Abfüllnetzwerke und hohe Verbrauchertreue. The Coca-Cola Company bleibt der Marktführer in Bezug auf Volumen und Wert, mit einer breiten Palette von klassischen und kalorienarmen Angeboten. Nordamerika führt regional mit einem Anteil von 33,5 % am globalen Marktanteil im Jahr 2024, angetrieben durch hohe Konsumraten, diversifizierte Vertriebskanäle und kontinuierliche Produktinnovationen.
Einblicke in den Markt für kohlensäurehaltige Getränke
- Der Markt für kohlensäurehaltige Getränke wurde im Jahr 2024 auf 456.228,6 Millionen USD geschätzt und soll bis 2032 689.619,4 Millionen USD erreichen, mit einem Wachstum von 5,3 % CAGR.
- Die Nachfrage wird durch Urbanisierung, steigendes verfügbares Einkommen und Lebensstiländerungen, die trinkfertige Optionen in entwickelten und aufstrebenden Regionen bevorzugen, angetrieben.
- Die Verbraucherpräferenz verschiebt sich hin zu kalorienarmen, zuckerfreien und funktionalen Getränken, wobei Marken ihr Angebot erweitern, um gesundheitsbewusste Trends zu erfüllen.
- Der Markt wird von Akteuren wie The Coca-Cola Company, PepsiCo Inc. und Keurig Dr Pepper Inc. dominiert, die sich auf Innovation, regionale Geschmackseinführungen und Nachhaltigkeit konzentrieren.
- Nordamerika führt mit einem Anteil von 33,5 %, gefolgt von Europa mit 27,6 % und Asien-Pazifik mit 22,9 %; Standard-kohlensäurehaltige Getränke halten über 60 % Anteil, während Supermärkte mit mehr als 45 % Anteil der führende Vertriebskanal bleiben.
Analyse der Marktsegmentierung für kohlensäurehaltige Getränke:
Nach Typ
Das Segment der standardisierten kohlensäurehaltigen Getränke hält den dominierenden Anteil und macht im Jahr 2024 über 60 % des Gesamtmarktes aus. Seine breite Anziehungskraft, die langjährige Kundentreue und die starke Markenbekanntheit von Schlüsselakteuren wie Coca-Cola und PepsiCo treiben seine Führungsposition an. Ein hoher Konsum in aufstrebenden und entwickelten Märkten erhält diese Dominanz aufrecht. Während das Diätsegment bei gesundheitsbewussten Verbrauchern, insbesondere in Nordamerika und Europa, an Aufmerksamkeit gewinnt, bleibt seine Marktdurchdringung vergleichsweise geringer. Fruchtaromatisierte Kohlensäuregetränke ziehen aufgrund von Geschmacksinnovationen weiterhin jüngere Zielgruppen an, aber Standardvarianten behalten Skalenvorteile sowohl im Einzelhandel als auch in der Gastronomie.
- Zum Beispiel bleiben die Marken der Coca‑Cola Company wie Coca‑Cola Classic, Sprite und Fanta weltweit in Supermärkten und Convenience-Stores Bestseller und festigen so die weit verbreitete Bekanntheit und Attraktivität.
Nach Vertriebskanal
Supermärkte führen das Segment der Vertriebskanäle mit einem Marktanteil von über 45 % an, unterstützt durch ihre große Reichweite, Mengenrabatte und starke Regalpräsenz. Verbraucher bevorzugen Supermärkte wegen der Verfügbarkeit mehrerer Marken und Werbeangebote. Fachgeschäfte bedienen auch Premium- und gesundheitsbewusste Verbraucher, insbesondere in städtischen Gebieten. Convenience-Stores spielen eine entscheidende Rolle beim Impulskauf, insbesondere in Asien-Pazifik und Lateinamerika. Online-Shops sind das am schnellsten wachsende Untersegment, angetrieben durch wachsende E-Commerce-Plattformen, mobile Shopping-Apps und Direktvertriebsinitiativen von Marken. Allerdings bleiben Vertrauen in Frische und Lieferlogistik in einigen Regionen Barrieren.
- Zum Beispiel führen große Einzelhändler eine breite Palette von Erfrischungsgetränken von Marken wie Coca‑Cola und Pepsi, was dazu beiträgt, den starken Supermarktanteil zu erhalten.
Nach Getränken
Erfrischungsgetränke dominieren das Getränkesegment mit einem Anteil von mehr als 50 % im Jahr 2024, angetrieben durch ihre Massenmarktattraktivität, erschwingliche Preise und breite Verfügbarkeit über alle Altersgruppen hinweg. Die globale Expansion von Fast-Food und saisonale Werbeaktionen unterstützen weiterhin das Wachstum dieses Untersegments. Sprudelnde Getränke expandieren stetig, insbesondere bei Erwachsenen, die eine Alternative zu Alkohol oder zuckerhaltigen Getränken suchen. In der Zwischenzeit zeigen funktionelle kohlensäurehaltige Getränke das höchste Wachstumspotenzial und gewinnen an Bedeutung durch zusätzliche Vorteile wie Vitamine, energieanregende Inhaltsstoffe und Unterstützung der Verdauung. Funktionelle Getränke sind besonders beliebt bei Gen Z und Millennials in Nordamerika, Europa und Asien.
Wichtige Wachstumstreiber des Marktes für kohlensäurehaltige Getränke
Globale Urbanisierung und Lebensstilveränderungen
Die steigende Urbanisierung treibt Lebensstiländerungen voran, die zu einem erhöhten Konsum von Convenience-Getränken führen. Schnell wachsende Mittelschichten in Asien-Pazifik, Lateinamerika und Afrika übernehmen westliche Ess- und Trinkgewohnheiten. Die Nachfrage nach trinkfertigen kohlensäurehaltigen Produkten passt gut in hektische städtische Zeitpläne. Junge Bevölkerungen in Ländern wie Indien, Indonesien und Brasilien tragen erheblich zum Mengenwachstum bei. Zunehmende gesellschaftliche Veranstaltungen, Outdoor-Treffen und zwanglose Gastronomie steigern den Kauf von Erfrischungsgetränken. Markenpräsenz durch aggressive Regalplatzierungen im Einzelhandel und digitale Marketingkampagnen verstärken die Erinnerung der Verbraucher. Diese Veränderungen helfen, eine stabile Nachfragebasis aufrechtzuerhalten und Innovationspipelines für globale Getränkeunternehmen zu unterstützen.
- Zum Beispiel wird das Wachstum des Marktes für alkoholfreie Getränke im asiatisch-pazifischen Raum durch die rasche Urbanisierung und die sich ändernden Verbraucherpräferenzen hin zu trinkfertigen Getränken angetrieben.
Aggressive Marketing- und Sponsoringkampagnen
Große Getränkeunternehmen investieren stark in Sportsponsoring, Prominentenwerbung und digitale Werbung. Dieser Marketingansatz stärkt die Markentreue und erweitert die Verbraucherreichweite. Coca-Cola nutzt beispielsweise seine langjährige Verbindung zu globalen Veranstaltungen wie der FIFA-Weltmeisterschaft und den Olympischen Spielen, um die Sichtbarkeit zu erhöhen. Saisonale Kampagnen, limitierte Verpackungen und Influencer-Partnerschaften ziehen neue Zielgruppen an. Regionale Kampagnen, die auf Gesundheits-, Nachhaltigkeits- oder Geschmackstrends abzielen, verbessern die Markenunterscheidung. Die emotionale Verbindung, die durch Storytelling und Social-Media-Engagement geschaffen wird, führt zu höheren Wiederholungskäufen, insbesondere bei jüngeren Verbrauchern in wichtigen städtischen Märkten.
- Zum Beispiel sponsert The Coca‑Cola Company seit 1928 die Olympischen Spiele und seit 1978 die FIFA-Weltmeisterschaft, was Coke bei großen Veranstaltungen globale Präsenz verschafft.
Produktdiversifikation und funktionale Innovationen
Innovationen in Geschmack, Verpackung und gesundheitsorientierten Zutaten treiben die Marktexpansion voran. Funktionale kohlensäurehaltige Getränke, angereichert mit Vitaminen, Probiotika und Kräuterextrakten, sprechen gesundheitsbewusste Verbraucher an. Unternehmen bringen zuckerreduzierte und koffeinhaltige Varianten auf den Markt, um spezifische Lebensstilbedürfnisse zu bedienen. Zum Beispiel bieten PepsiCo's Bubly und Coca-Cola's AHA kalorienfreie Sprudelwasser mit einzigartigen Geschmacksprofilen an. Schlanke Dosen, wiederverschließbare Flaschen und umweltfreundliche Verpackungsformate verbessern auch die Verbraucherfreundlichkeit und das Nachhaltigkeitsimage der Marke. Diese Innovationen ermöglichen es den Anbietern, sowohl genussorientierte als auch wellnessorientierte Segmente zu bedienen, ohne die Kernangebote zu kannibalisieren.
Wichtige Trends und Chancen im Markt für kohlensäurehaltige Getränke
Steigende Nachfrage nach kalorienarmen und zuckerfreien Alternativen
Das Gesundheitsbewusstsein verändert die Verbraucherpräferenzen in entwickelten und aufstrebenden Märkten. Es gibt eine wachsende Nachfrage nach zuckerfreien, kalorienarmen und kalorienfreien kohlensäurehaltigen Getränken. Regierungen in Regionen wie Europa und Teilen Asiens haben Zuckersteuern eingeführt, die Hersteller dazu zwingen, traditionelle Rezepte umzuformulieren. Marken wie Diet Coke, Sprite Zero und Zevia erweitern ihre Produktlinien mit natürlichen Süßstoffen wie Stevia oder Mönchsfrucht. Dieser Trend entspricht auch den Anforderungen an saubere Etiketten, da Verbraucher häufiger die Zutatenlisten überprüfen. Das Segment der kalorienarmen Getränke bietet langfristige Wachstumschancen, insbesondere in Metropolen und gesundheitsbewussten Gemeinschaften.
- Zum Beispiel berichtete Varun Beverages, der indische Abfüller von PepsiCo, dass 55 % seines Verkaufsvolumens in der ersten Hälfte des Jahres 2025 aus kohlensäurehaltigen Getränken mit niedrigem Zuckergehalt oder ohne Zuckerzusatz stammten.
Anstieg von E-Commerce und Direktvertrieb an Verbraucher
Die digitale Transformation des Einzelhandels hat für Marken von kohlensäurehaltigen Getränken neue Vertriebskanäle eröffnet. Online-Lebensmittelplattformen und Quick-Commerce-Apps bieten Verbrauchern einen bedarfsgerechten Zugang zu einer Vielzahl von Getränken. Marken nutzen jetzt Abonnementmodelle, digitale Bündel und exklusive Online-Einführungen, um das Engagement zu steigern. Während der COVID-19-Periode stiegen die Online-Verkäufe von Getränken stark an, und dieser Wandel bleibt in Bewegung. D2C-Kanäle ermöglichen es Unternehmen, Kundendaten zu sammeln, Angebote zu personalisieren und limitierte Produkte direkt zu bewerben. Das Wachstum in diesem Kanal ist besonders bemerkenswert in Nordamerika, China und Teilen Europas und bietet skalierbare Möglichkeiten für globale und regionale Akteure.
Wichtige Herausforderungen des Marktes für kohlensäurehaltige Getränke
Wachsende Gesundheitsbedenken und regulatorische Überprüfung
Öffentliche Gesundheitskampagnen und staatliche Vorschriften stellen erhebliche Herausforderungen für das Wachstum kohlensäurehaltiger Getränke dar. Wachsende Bedenken hinsichtlich Fettleibigkeit, Diabetes und Zahngesundheit haben zu Einschränkungen bei der Werbung für zuckerhaltige Getränke, insbesondere für Kinder, geführt. In vielen Ländern wurden verpflichtende Kennzeichnungen, Zuckersteuern und Schulverbote eingeführt. Diese Maßnahmen können die Verbrauchernachfrage reduzieren und Compliance-Belastungen hinzufügen. Getränkeunternehmen müssen in F&E investieren, um sich entwickelnde regulatorische Standards zu erfüllen und gleichzeitig die Attraktivität der Produkte zu bewahren. Das Versäumnis, gesundheitsbezogene Bedenken anzugehen, könnte zu einer Abwertung der Marke und sinkenden Verkaufszahlen in wichtigen Märkten führen.
Nachhaltigkeitsdruck und Probleme mit Verpackungsabfällen
Umweltverträglichkeit ist zu einem kritischen Anliegen in der Lebensmittel- und Getränkeindustrie geworden. Der Sektor der kohlensäurehaltigen Getränke steht wegen Plastikabfällen, Wasserverbrauch und Kohlenstoffemissionen unter Beobachtung. Regulierungsbehörden und Verbraucher fordern nachhaltige Beschaffung, recycelbare Verpackungen und reduzierte ökologische Fußabdrücke. Marken wie PepsiCo und Coca-Cola reagieren mit Initiativen wie Mehrwegflaschen, biologisch abbaubaren Verpackungen und reduziertem PET-Einsatz. Der Übergang zu vollständig nachhaltigen Lieferketten erfordert jedoch hohe Investitionsausgaben und logistische Herausforderungen. Unternehmen, die die Nachhaltigkeitsstandards nicht erfüllen können, riskieren den Verlust umweltbewusster Verbraucher und betriebliche Sanktionen.
Regionale Analyse des Marktes für kohlensäurehaltige Getränke
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Markt für kohlensäurehaltige Getränke mit 33,5%. Eine starke Markenpräsenz, hoher Pro-Kopf-Verbrauch und ein gut etabliertes Einzelhandelsökosystem treiben die Nachfrage an. Die USA führen aufgrund steigender Produktinnovationen bei kalorienarmen und funktionalen Getränken. Gesundheitsbewusste Verbraucher unterstützen das Wachstum bei Diät- und zuckerfreien Varianten. Marketing durch Sport, Musik und E-Commerce fördert zusätzlich das Engagement. Kanada trägt ebenfalls stetig durch städtische Einzelhandelsketten und eine wachsende Nachfrage nach Premium-Getränken bei. Nachhaltigkeits- und recycelbare Verpackungsformate verbessern das Markenimage bei umweltbewussten Verbrauchern und unterstützen die langfristige Marktstabilität in dieser Region.
Europa
Europa erfasste 27,6% des globalen Marktes für kohlensäurehaltige Getränke im Jahr 2024. Länder wie das Vereinigte Königreich, Deutschland, Frankreich und Italien führen aufgrund der starken Nachfrage nach aromatisierten, funktionalen und zuckerarmen Getränken. Strenge Vorschriften zum Zuckergehalt haben Reformulierungen vorangetrieben, was das Wachstum gesünderer kohlensäurehaltiger Optionen fördert. Premiumisierungstrends sind ausgeprägt, wobei handwerklich hergestellte Limonaden und Sprudelwasser an Bedeutung gewinnen. Nachhaltigkeitsorientierte Verpackungen und Clean-Label-Ansprüche beeinflussen Kaufentscheidungen. Der Vertrieb über Supermärkte und Convenience-Ketten bleibt stark, während Online-Plattformen zunehmende Akzeptanz finden. Verbraucherpräferenzen verlagern sich hin zu regionalen Geschmacksrichtungen und ethischer Beschaffung, was Chancen für Nischen- und Bio-Marken kohlensäurehaltiger Getränke bietet.
Asien-Pazifik
Asien-Pazifik machte 22,9% des Marktes im Jahr 2024 aus und ist die am schnellsten wachsende Region. Rasche Urbanisierung, steigendes verfügbares Einkommen und westlicher Einfluss treiben den steigenden Konsum an. China, Indien, Japan und Indonesien sind wichtige Beitragszahler. Die jüngere Bevölkerung treibt die Nachfrage nach neuen Geschmacksrichtungen, funktionalen Vorteilen und Verpackungen für unterwegs an. Multinationale Marken erweitern ihren Fußabdruck, während lokale Anbieter erschwingliche Alternativen bieten. Der Online-Handelsboom und aggressive In-Store-Promotions unterstützen den Verkauf hoher Volumina. Convenience-Stores und Schnellrestaurants steigern die Nachfrage in Metropolregionen. Das zunehmende Interesse an Diät- und sprudelnden Fruchtgetränken unter gesundheitsbewussten Millennials trägt ebenfalls zur beschleunigten regionalen Wachstum bei.
Lateinamerika
Lateinamerika hielt 7,8% des globalen Marktes im Jahr 2024. Brasilien und Mexiko dominieren die regionale Nachfrage aufgrund kultureller Konsumgewohnheiten und starker Markenpräsenz. Das Wachstum bleibt stabil, unterstützt durch den Ausbau der Einzelhandelsinfrastruktur und die steigende Beliebtheit von aromatisierten Kohlensäuregetränken. Urbanisierung, Fast-Food-Durchdringung und Erschwinglichkeit treiben den Konsum an. Allerdings ermutigen regulatorische Druckmittel wie Zuckersteuern, insbesondere in Mexiko, zu einem Wechsel hin zu kalorienarmen und natürlichen Varianten. Preisaktionen und Bündelangebote beeinflussen das Kaufverhalten. Inländische Hersteller innovieren zunehmend mit tropischen Geschmacksrichtungen und nachhaltigen Verpackungen, um mit globalen Marken zu konkurrieren. E-Commerce bleibt noch in den Kinderschuhen, expandiert jedoch allmählich in großen Städten.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika machte 4,9% des Marktes für kohlensäurehaltige Getränke im Jahr 2024 aus. Golfstaaten wie Saudi-Arabien und die VAE treiben das Wachstum durch hohen Konsum in der Gastronomie- und Hotelleriebranche an. Die junge Bevölkerung und der steigende Tourismus unterstützen die Nachfrage nach Getränken für unterwegs und Premium-Softdrinks. Der zunehmende westliche Einzelhandel und Fast-Food-Ketten tragen zu hohen städtischen Verkäufen bei. Afrika bietet ungenutztes Potenzial, wobei Nigeria und Südafrika aufgrund verbesserter Distribution und Erschwinglichkeit als Schlüsselmärkte aufstrebend sind. Dennoch begrenzen Herausforderungen wie Infrastrukturmängel und wirtschaftliche Instabilität in bestimmten Gebieten die Marktdurchdringung. Religiöse und kulturelle Vorlieben beeinflussen ebenfalls die Produktformulierungen.
Segmentierungen des Marktes für kohlensäurehaltige Getränke:
Nach Typ
- Standard
- Diät
- Fruchtaromatisierte Kohlensäuregetränke
Nach Vertriebskanal
- Supermärkte
- Fachgeschäfte
- Convenience Stores
- Online-Shop
Nach Getränken
- Erfrischungsgetränk
- Kohlensäurehaltige Getränke
- Funktionelle Getränke
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Konkurrenzlandschaft des Marktes für kohlensäurehaltige Getränke
Die Konkurrenzlandschaft des Marktes für kohlensäurehaltige Getränke bleibt stark konsolidiert und markenorientiert. Die Coca-Cola Company und PepsiCo Inc. dominieren durch globale Vertriebsstärke, Skaleneffekte und starke Markenbekanntheit. Beide Unternehmen konzentrieren sich auf die Diversifizierung ihres Portfolios, einschließlich zuckerarmer, kalorienfreier und funktioneller kohlensäurehaltiger Getränke. Keurig Dr Pepper Inc. und Suntory Holdings Limited stärken ihre Positionen durch regionale Dominanz und Geschmacksinnovationen. Eigenmarken konkurrieren in Supermärkten, insbesondere in Europa und Nordamerika, über den Preis. Unternehmen investieren stark in Marketing, Sponsoring und digitale Interaktion, um Marktanteile zu schützen. Verpackungsinnovationen und Nachhaltigkeitsverpflichtungen prägen ebenfalls den Wettbewerb. Strategische Partnerschaften, die Erweiterung des Abfüllernetzwerks und lokale Geschmackseinführungen helfen den Akteuren, Volumen in aufstrebenden Märkten zu verteidigen. Der intensive Wettbewerb begrenzt die Preisflexibilität, treibt jedoch kontinuierliche Produktinnovationen voran.
Analyse der Hauptakteure
- PepsiCo Inc.
- The Coca-Cola Company
- Nestlé S.A.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Britvic PLC
- National Beverage Corp.
- Cott Corporation
- The Coca-Cola Bottling Co. Consolidated
- The Dr Pepper Snapple Group
Jüngste Entwicklungen
- Im März 2025 brachte Evocus, eine der innovativen Marken, die für die Neudefinition von Getränkeerlebnissen bekannt ist, die weltweit erste Black Soda auf den Markt. Black Soda definiert Genuss neu mit ihrer außergewöhnlichen Qualität und einzigartigen Attraktivität und macht jeden Anlass außergewöhnlich.
- Im Januar 2025 erweiterte Molson Coors Beverage Company ihr US-amerikanisches alkoholfreies Portfolio durch eine neue strategische Partnerschaft mit Fevertree Drinks plc, dem weltweit führenden Anbieter von Premium-Erfrischungsgetränken und Mixern.
- Im Januar 2025 brachte Reliance Consumer Products (RCPL), der schnelllebige Konsumgüterzweig von Reliance Industries, Raskik Gluco Energy auf den Markt und stieg damit in die Kategorie der Hydrationsgetränke ein. Das Unternehmen plant, das Portfolio durch die Einführung weiterer „stiller“ oder nicht kohlensäurehaltiger Getränke in Zukunft zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Vertriebskanal, Getränken und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach kalorienarmen und zuckerfreien Getränken wird bei gesundheitsbewussten Verbrauchern weiter steigen.
- Funktionelle kohlensäurehaltige Getränke mit zusätzlichen Vitaminen und Probiotika werden eine breitere Marktakzeptanz finden.
- Premium- und Craft-Soda-Segmente werden Nischenverbraucher anziehen, die einzigartige Geschmacksrichtungen suchen.
- E-Commerce- und Direktvertriebskanäle werden insbesondere in städtischen Regionen schnell wachsen.
- Nachhaltige Verpackungsinnovationen werden Markenpräferenzen und Kaufentscheidungen beeinflussen.
- Aufstrebende Märkte in Asien-Pazifik und Afrika werden Wachstumschancen mit hohem Volumen bieten.
- Etablierte Akteure werden ihre Portfolios mit natürlichen Süßstoffen und Clean-Label-Zutaten erweitern.
- Strategische Partnerschaften und Übernahmen werden die Wettbewerbspositionierung und den Markteintritt prägen.
- Regulierungen bezüglich Zuckergehalt und Werbung werden Reformulierung und Transparenz vorantreiben.
- Marketingstrategien werden zunehmend auf Personalisierung, soziale Medien und Influencer-Engagement fokussieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für kohlensäurehaltige Getränke und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für kohlensäurehaltige Getränke voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für kohlensäurehaltige Getränke hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für kohlensäurehaltige Getränke antreiben?
Wer sind die führenden Unternehmen im Markt für kohlensäurehaltige Getränke?
Welche Region hatte 2024 den größten Anteil am Markt für kohlensäurehaltige Getränke?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kohlensäurehaltige Getränke Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kohlensäurehaltige Getränke Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 456,228.6 million → 2032: USD 689,619.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kohlensäurehaltige Getränke Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kohlensäurehaltige Getränke Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kohlensäurehaltige Getränke Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kohlensäurehaltige Getränke Market Drivers
- 3.3 Markt für kohlensäurehaltige Getränke Market Restraints & Challenges
- 3.4 Markt für kohlensäurehaltige Getränke Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kohlensäurehaltige Getränke Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kohlensäurehaltige Getränke Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kohlensäurehaltige Getränke category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kohlensäurehaltige Getränke Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kohlensäurehaltige Getränke Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kohlensäurehaltige Getränke market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kohlensäurehaltige Getränke Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kohlensäurehaltige Getränke Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kohlensäurehaltige Getränke Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kohlensäurehaltige Getränke (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kohlensäurehaltige Getränke Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kohlensäurehaltige Getränke Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kohlensäurehaltige Getränke Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kohlensäurehaltige Getränke Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kohlensäurehaltige Getränke Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kohlensäurehaltige Getränke Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kohlensäurehaltige Getränke Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kohlensäurehaltige Getränke Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kohlensäurehaltige Getränke Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
