
Marktübersicht:
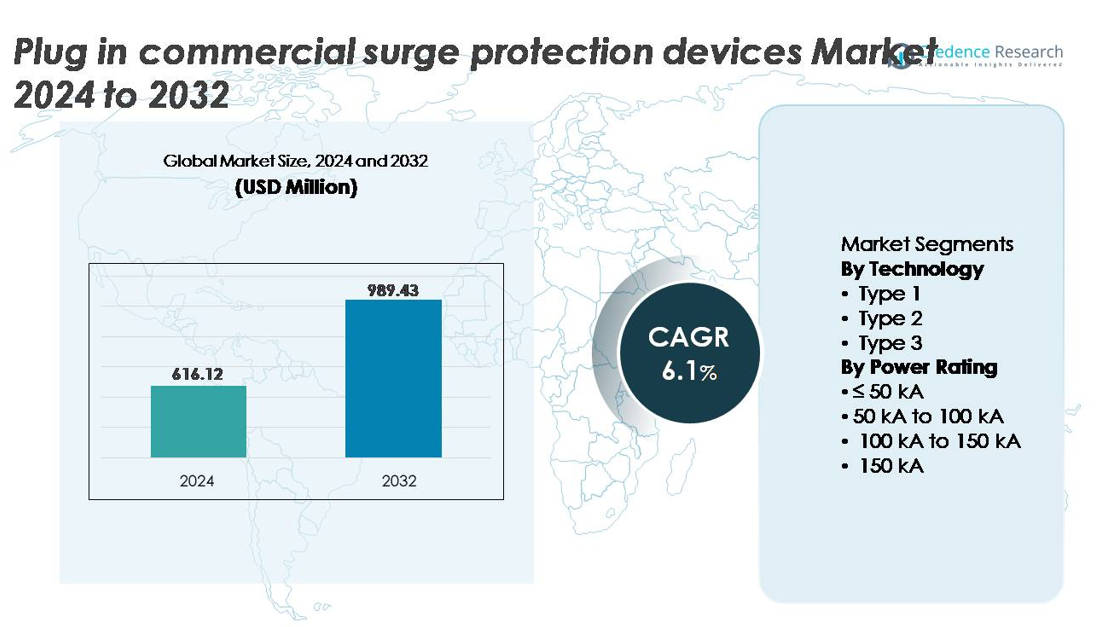
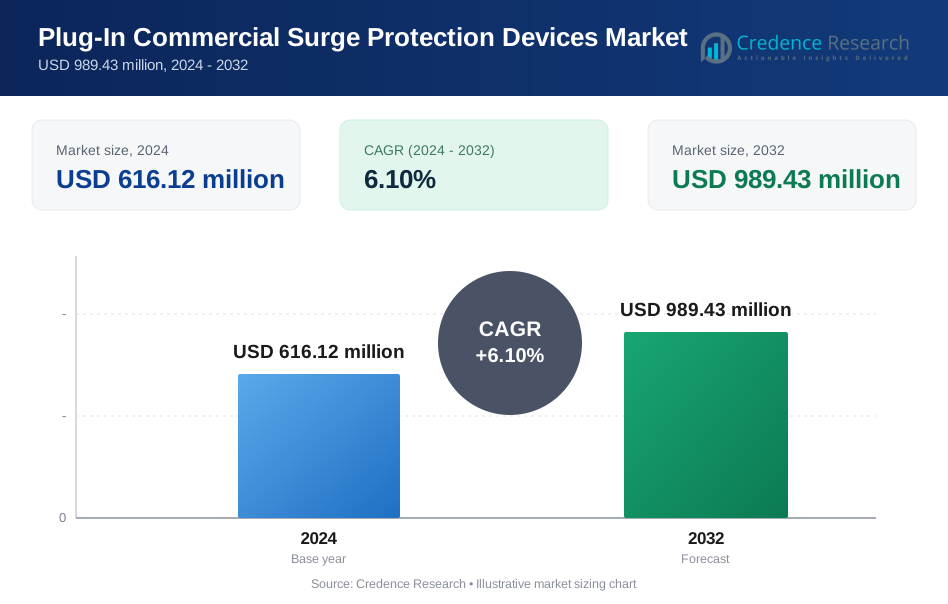
Der Markt für steckbare kommerzielle Überspannungsschutzgeräte wurde im Jahr 2024 auf 616,12 Millionen USD geschätzt und soll bis 2032 989,43 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1 % im Prognosezeitraum (2025-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für steckbare kommerzielle Überspannungsschutzgeräte 2024 | 616,12 Millionen USD |
| Markt für steckbare kommerzielle Überspannungsschutzgeräte, CAGR | 6,1 % |
| Marktgröße für steckbare kommerzielle Überspannungsschutzgeräte 2032 | 989,43 Millionen USD |
Der Markt für steckbare kommerzielle Überspannungsschutzgeräte zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern aus, darunter Emerson Electric, JMV, Legrand, Belkin, Hubbell, Infineon Technologies, ABB, Havells India und Eaton. Diese Unternehmen konkurrieren durch Fortschritte in der kompakten modularen Schutztechnik, verbesserte Überspannungsunterdrückungskapazität und Integration mit intelligenten Gebäudemanagementsystemen. Strategische Maßnahmen wie der Ausbau von Vertriebsnetzen, produktlinienorientierte Compliance und maßgeschneiderte Lösungen für EV-Ladestationen und erneuerbare Installationen stärken ihre Marktposition. Nordamerika führt den globalen Markt mit einem Anteil von etwa 35 % an, angetrieben durch strenge elektrische Sicherheitsvorschriften, Netzmodernisierung und hohe Akzeptanz digitaler kommerzieller Infrastrukturen.
Markteinblicke:
- Der Markt für steckbare kommerzielle Überspannungsschutzgeräte wurde im Jahr 2024 auf 616,12 Millionen USD geschätzt und soll bis 2032 989,43 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate von 6,1 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Abhängigkeit von digitaler Infrastruktur, zunehmende aus Überspannungen resultierende Geräteausfälle und die Modernisierung kommerzieller Stromsysteme zur Unterstützung von EV-Ladestationen und erneuerbaren Installationen angetrieben.
- Intelligenter, netzwerkfähiger Überspannungsschutz mit Fernüberwachung und vorausschauender Wartung stellt einen wichtigen aufkommenden Trend dar, neben der Nachfrage nach modularen, nachrüstungsfreundlichen Steckgeräten.
- Der Markt ist mäßig wettbewerbsintensiv, wobei große Akteure wie Emerson Electric, Legrand, Eaton, ABB, Hubbell, Belkin, Havells India, Infineon Technologies und JMV sich auf konforme, leistungsstarke Überspannungsschutzportfolios konzentrieren.
- Nordamerika hält etwa 35 %, Europa 30 %, Asien-Pazifik 25 % und LAMEA 10 %, während das Leistungssegment von 50 kA bis 100 kA dominiert, da es sich für kommerzielle Einrichtungen eignet und ein Gleichgewicht zwischen Kosten und Schutzfähigkeit bietet.
Marktsegmentierungsanalyse:
Nach Technologie
Typ-2-Steckschutzgeräte für den kommerziellen Einsatz halten den dominierenden Anteil in diesem Segment, da sie sich für den Schutz auf Schalttafelebene in Gewerbegebäuden, Datenräumen, Industrieeinheiten und Einzelhandelsinfrastrukturen eignen. Diese Geräte bieten ein ausgewogenes Verhältnis von Kosten, Leistung und Installationsflexibilität, was sie zur bevorzugten Wahl für den Schutz sensibler digitaler Vermögenswerte und Systeme mit kontinuierlichem Betrieb macht. Typ-1-Lösungen gewinnen an Bedeutung in Einrichtungen, die häufigen Blitzeinschlägen ausgesetzt sind, während Typ-3-Modelle als ergänzender Schutz für Endgeräte dienen. Der regulatorische Fokus auf elektrische Sicherheit und die zunehmende Abhängigkeit von IoT-fähigen Maschinen treiben die Nachfrage nach Typ-2-SPDs weiter voran.
- Beispielsweise bieten Eatons SP2-Serie Typ-1-Überspannungsschutzgeräte Schutzbewertungen von bis zu 45 kA pro Phase und sind getestet, um einem nominalen Entladestrom (In) von 10 kA gemäß UL-Standards standzuhalten, was die Betriebskontinuität in leichten kommerziellen und industriellen Elektroschalttafeln unterstützt. Diese Geräte eignen sich auch für den Einsatz in Typ-2-Anwendungen.
Nach Leistungsbewertung
Das Segment mit einer Leistungsbewertung von 50 kA bis 100 kA führt den Markt an und erfasst den größten Anteil, da es optimale Leistung für Gewerbeanlagen, Bürokomplexe und mittelgroße Industrieanlagen bietet. Sein Gleichgewicht zwischen Überspannungskapazität und Erschwinglichkeit passt zu risikobasierten elektrischen Schutzstrategien, die zunehmend im Facility Management übernommen werden. Geräte mit einer Bewertung über 100 kA finden zunehmend Anwendung in kritischen Versorgungseinrichtungen und stark belasteten Industriegebieten, während ≤ 50 kA-Einheiten für kleine Unternehmen geeignet bleiben. Die Expansion kommerzieller Betriebe und die Modernisierung von elektrischen Verteilnetzen unterstützen die anhaltende Dominanz des Segments 50 kA bis 100 kA.
- Zum Beispiel ist das Acti9 iPRF1 Typ-2-Überspannungsschutzgerät von Schneider Electric mit einer 8/20 μs-Wellenform konstruiert und bietet eine maximale Entladestromkapazität von 100 kA sowie eine Restspannung unter 1,5 kV, was den Schutz für elektrische Verteilungsrahmen in mittelbelasteten kommerziellen Infrastrukturen ermöglicht.
Wichtige Wachstumsfaktoren:
Zunehmende Abhängigkeit von sensibler elektronischer und digitaler Infrastruktur
Die beschleunigte Einführung von Automatisierung, Cloud-Servern, Datenverarbeitungsterminals, Zahlungssystemen und digitalen Gebäudemanagement-Tools hat den Bedarf an zuverlässigem Überspannungsschutz im kommerziellen Bereich verstärkt. Steckbare Überspannungsschutzgeräte verhindern kostspielige Ausfallzeiten und Geräteschäden, die durch elektrische Spitzen verursacht werden, die aus Netzschwankungen, Blitzeinschlägen, Schaltüberspannungen und Kurzschlüssen resultieren. Da Industrien zunehmend auf digital verwaltete Operationen umstellen, insbesondere in Einzelhandelsfranchises, Logistikzentren und Co-Working-Umgebungen, steigt das Risikopotenzial aufgrund dichter, miteinander verbundener Netzwerke. Unternehmen priorisieren zunehmend den Schutz für Betriebskontinuität, Vermögenslebensdauer und die Einhaltung moderner Sicherheitsstandards. Die Verbreitung von Edge-Computing-Systemen, verteilten IoT-Modulen und kleinen Robotersystemen verstärkt die Nachfrage nach steckbaren kommerziellen Überspannungsschutzgeräten weiter.
- Zum Beispiel ist der APC by Schneider Electric P11VT3 professioneller Überspannungsschutz mit einer Reaktionszeit von weniger als 1 Nanosekunde konzipiert und integriert eine Rauschfilterung (EMI/RFI), die eine Absorptionskapazität von bis zu 3.020 Joule unterstützt, wodurch der Schutz für professionelle Computer, Heimkinosysteme, Zahlungsterminals und vernetzte Peripheriegeräte in kommerziellen Arbeitsbereichen ermöglicht wird.
Modernisierung der elektrischen Infrastruktur und Durchsetzung der Sicherheitsvorschriften
Von der Regierung geleitete Initiativen zur Modernisierung des Stromnetzes, Smart-Grid-Upgrades und die obligatorische Einhaltung von Sicherheitsstandards sind wichtige Treiber, die die Installation von Überspannungsschutzlösungen fördern. Vorschriften zur Stromqualität, elektrischen Sicherheit von Gebäuden und Risikobewertungspraktiken zwingen kommerzielle Einrichtungen zur Einführung zertifizierter Überspannungsschutzgeräte. Versicherungsrahmen verlangen zunehmend risikomindernde Hardware in der kommerziellen elektrischen Infrastruktur, um die Haftung im Zusammenhang mit Überspannungsschäden zu reduzieren. Der Austausch alternder elektrischer Netzwerke weltweit hat Überspannungsanfälligkeiten aufgedeckt, was Facility Manager dazu veranlasst, präventive Lösungen anstelle reaktiver Wartungsstrategien zu übernehmen. Darüber hinaus schaffen nachhaltigkeitsorientierte Nachrüstungen, einschließlich energieeffizienter Beleuchtung und erneuerbarer Integration, neue Überspannungspfade, die fortschrittliche Schutzausrüstung erfordern.
- Zum Beispiel sind die Überspannungsschutzgeräte (SPD) von Siemens nach UL 1449 4. Ausgabe (und oft 5. Ausgabe) zertifiziert und bieten in einigen Konfigurationen Schutzpegel unter 1,5 kV, mit Überspannungsstromwerten bis zu 160 kA (oder höher, z. B. 200 kA pro Phase für einige Modelle).
Erweiterung der EV-Ladeinfrastruktur und vor Ort erneuerbare Energiesysteme
Die rasche Erweiterung von Solar-PV-Installationen, EV-Ladezentren und kommerzieller erneuerbarer Integration erhöht die Nachfrage nach steckbaren Überspannungsschutzgeräten erheblich. Elektrische Störungen intensivieren sich, wenn variable Erzeugungsanlagen, bidirektionale Wechselrichter oder DC-Schnellladestationen mit netzgespeisten Systemen interagieren. Überspannungsschutz wird unerlässlich, um Ladegeräte, Leistungselektronik, kommerzielle Energiespeichereinheiten und Laststeuerungshardware zu schützen. Einzelhandelsketten, Hotelgruppen und industrielle Campus, die in saubere Energie und EV-Adoption investieren, stehen vor neuen Überspannungsrisiken, die in Altsystemen nicht vorhanden sind. Mit zunehmender Durchdringung erneuerbarer Energien spielen Überspannungsschutzgeräte eine entscheidende Rolle bei der Stabilisierung der Stromqualität und dem Schutz von missionskritischen elektronischen Schnittstellen.
Wichtige Trends & Chancen:
Aufkommen von intelligenten und vernetzten Überspannungsschutzgeräten
In digitale Überwachungsfunktionen integrierte Überspannungsschutzgeräte stellen einen wichtigen Trend dar und bieten Echtzeit-Überspannungsereignisprotokolle, Statusüberwachung, Fehlermeldungen und prädiktive Wartungsanalysen. Während kommerzielle Gebäude auf IoT-basierte Anlagenverwaltung umstellen, passen sich intelligente SPDs an zentrale Gebäudeverwaltung und Fernüberwachung an. Drahtlos-fähige Module unterstützen die nahtlose Integration in präventive Wartungsprogramme, reduzieren ungeplante Ausfälle und verbessern die Einhaltung der Anlagensicherheit. Dieser Trend schafft Möglichkeiten für Hersteller, Selbstdiagnosen, Cloud-Berichterstattung und konfigurierbare Relaisausgänge einzuführen, um den steigenden Erwartungen risikobewusster kommerzieller Kunden gerecht zu werden, die Sichtbarkeit und Transparenz über die Leistung des elektrischen Systems suchen.
- Zum Beispiel umfasst die breitere ABB OVR-Überspannungsschutz-Produktfamilie Geräte, die in bestimmten Konfigurationen Überspannungsströme von bis zu 40 kA (unter Verwendung der 8/20 µs Wellenform) pro Modul bewältigen können.
Zunehmende Chancen in modularen, nachrüstungsfreundlichen Plug-In-Lösungen
Gewerbliche Einrichtungen bevorzugen nachrüstungsfreundliche Überspannungsschutzgeräte, die die Installationsausfallzeiten minimieren und hohe Kosten für Neuverkabelungen vermeiden. Plug-In-SPDs ermöglichen einen skalierbaren Schutz, der sich an phasenweise Erweiterungen anpasst, anstatt sofortige vollständige System-Upgrades zu erfordern. Das Wachstum von leasingbasierten Gewerbeflächen, Co-Working-Hubs und Mehrmietergebäuden verstärkt die Notwendigkeit anpassungsfähiger Überspannungslösungen. Modulare Formfaktoren bieten Herstellern die Möglichkeit, kompakte, austauschbare und anwendungsspezifische Produkte zu liefern. Der steigende Aftermarket und die Ersatzzyklen, die durch aktualisierte Standards und Leistungsverschlechterung angetrieben werden, bieten eine wiederkehrende Gelegenheit für Umsatzwachstum in wartungsgetriebenen Märkten.
- Zum Beispiel sind Legrands DX³ Typ 2 modulare Überspannungsschutzgeräte mit herausnehmbaren Kartuschen ausgestattet, die in weniger als 10 Sekunden ohne Abklemmen der Verkabelung ausgetauscht werden können und für eine Entladekapazität von bis zu 40 kA pro Pol ausgelegt sind, was Nachrüstungen in unter Spannung stehenden gewerblichen Schaltschränken mit minimaler Betriebsunterbrechung ermöglicht.
Zentrale Herausforderungen:
Begrenztes Bewusstsein und geringe Akzeptanz in kostenempfindlichen Märkten
Trotz wachsendem Bewusstsein für elektrische Risiken unterschätzen viele kostenempfindliche Unternehmen weiterhin die finanziellen und betrieblichen Folgen von überspannungsbedingten Ausfällen. Die immaterielle Natur des Überspannungsschutzes, bei dem der Nutzen präventiv und nicht direkt sichtbar ist, behindert die Akzeptanz in Märkten, die sich ausschließlich auf die Anschaffungskosten konzentrieren. Kleine Gewerbebesitzer entscheiden sich oft für einfache Steckdosenleisten oder nicht zertifizierte Geräte, die unzureichenden oder irreführenden Schutz bieten. Der Mangel an strukturierten Aufklärungsprogrammen und die uneinheitliche Durchsetzung von elektrischen Sicherheitsvorschriften führen zu einer fragmentierten Akzeptanz und verlangsamen die Marktdurchdringung in Entwicklungsländern.
Leistungsverschlechterung und Missverständnisse über Ersatzzyklen
Überspannungsschutzgeräte verschlechtern sich allmählich nach wiederholter Einwirkung von Transientenereignissen und erfordern einen rechtzeitigen Austausch. Dennoch bestehen Missverständnisse über die Langlebigkeit und Wartungszyklen der Geräte, was dazu führt, dass Unternehmen unwissentlich mit reduziertem Schutz arbeiten. Das Fehlen von Überwachungsindikatoren in herkömmlichen SPDs macht es schwierig, die Verschlechterung zu erkennen, bis ein Geräteausfall auftritt. Darüber hinaus können gewerbliche Betreiber Schwierigkeiten haben, zwischen Verbraucher- und Industriequalität zu unterscheiden, was zu einer unangemessenen Geräteauswahl führt. Die Bewältigung dieser Herausforderung erfordert verbesserte Bildungsmaßnahmen, Klarheit bei der Standardisierung und eine breitere Akzeptanz von selbstdiagnostizierenden oder intelligenten Überspannungsschutztechnologien.
Regionale Analyse:
Nordamerika
Nordamerika macht etwa 35 % des globalen Marktes aus, angetrieben durch fortschrittliche kommerzielle Infrastrukturen, hohe Akzeptanz von Smart-Building-Technologien und strenge elektrische Sicherheitsvorschriften. Die USA spielen eine zentrale Rolle aufgrund der weit verbreiteten Bereitstellung von Rechenzentren, Einzelhandelsketten, EV-Ladestationen und erneuerbaren Energieanlagen, die Überspannungsschutz auf Verteilungs- und Geräteebene erfordern. Die Einhaltung von Versicherungsanforderungen und Risikoaudits von Einrichtungen beschleunigen die Implementierung von Plug-In-Überspannungsschutzgeräten für den gewerblichen Bereich weiter. Die kontinuierliche Modernisierung der Stromnetze und die zunehmende Anfälligkeit für wetterbedingte Ausfälle verstärken die anhaltende Nachfrage in gewerblichen und industriellen Einrichtungen.
Europa
Europa hält etwa 30% des Marktes, unterstützt durch starke regulatorische Durchsetzung, nachhaltigkeitsgetriebene Gebäuderenovierungen und hohe Durchdringung mit verteilten Energiequellen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich priorisieren die standardisierte Integration von Überspannungsschutz in kommerzielle Bauvorschriften. Das Wachstum bei Zusatzgeräten für Solarwechselrichter und Automatisierungssysteme stärkt die Marktexpansion. Das Engagement der Region für Kohlenstoffreduktion und Elektrifizierung des Transports führt zu neuen Überspannungsempfindlichkeitspunkten, insbesondere bei Ladestationen und intelligenten Gebäudekomponenten. Steigende Ersatzzyklen für alternde elektrische Infrastrukturen tragen weiter zur konstanten Marktnachfrage bei.
Asien-Pazifik
Asien-Pazifik repräsentiert etwa 25% des globalen Anteils und ist die am schnellsten wachsende Region, angetrieben durch schnellen kommerziellen Bau, expandierende Fertigungsbasen und erhöhte Akzeptanz digitaler Einzelhandels- und Logistiknetzwerke. China, Indien, Japan und die südostasiatischen Volkswirtschaften verbessern kommerzielle elektrische Sicherheitsprotokolle zur Unterstützung hochdichter städtischer Infrastrukturen. Der verstärkte Einsatz von Telekommunikationstürmen, Serveranlagen, Gastgewerbeobjekten und Einkaufszentren schafft Möglichkeiten für steckbare Überspannungsschutzgeräte. Der Übergang zu erneuerbaren Energienutzung und industrieller Automatisierung betont weiter die Notwendigkeit eines zuverlässigen Überspannungsschutzes zur Minderung von Netzinstabilitäten.
Lateinamerika, Naher Osten & Afrika (LAMEA)
Die LAMEA-Region trägt etwa 10% zum Markt bei, mit einer Nachfrage, die sich auf kommerzielle Modernisierungsprojekte, Öl- und Gasinfrastruktur und Versorgungserweiterungen konzentriert. Nahöstliche Volkswirtschaften investieren in hochwertige Gewerbeimmobilien und Smart-City-Ambitionen, was die Anforderungen an Überspannungsschutz für empfindliche elektrische Systeme antreibt. Lateinamerika erlebt zunehmende Stromschwankungsereignisse, was zu einem wachsenden Bewusstsein für Überspannungsminderungslösungen führt. Der afrikanische Markt wird durch Pilotprojekte zur kommerziellen Elektrifizierung und erneuerbare Integration geprägt. Kostenempfindlichkeit, inkonsistente Standards und begrenztes Bewusstsein bleiben jedoch Barrieren, obwohl das langfristige Wachstumspotenzial bemerkenswert bleibt.
Marktsegmentierungen:
Nach Technologie
- Typ 1
- Typ 2
- Typ 3
Nach Leistungsbewertung
- ≤ 50 kA
- 50 kA bis 100 kA
- 100 kA bis 150 kA
- 150 kA
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für steckbare Überspannungsschutzgeräte für den gewerblichen Einsatz ist geprägt von der Präsenz globaler Anbieter elektrischer Lösungen, regionaler Hersteller von Sicherheitsausrüstung und spezialisierter Marken für Überspannungsschutz, die sich auf industrielle und gewerbliche Anwendungen konzentrieren. Führende Unternehmen konkurrieren durch Fortschritte im modularen Design, verbesserte Überspannungskapazität, Integration intelligenter Überwachungsfunktionen und die Einhaltung sich entwickelnder elektrischer Sicherheitsstandards. Die Produktdifferenzierung konzentriert sich auf Haltbarkeit, Reaktionsgeschwindigkeit, Formfaktor und Kompatibilität mit gewerblichen Elektroarchitekturen. Strategische Initiativen wie die Diversifizierung des Portfolios für den Schutz von EV-Ladestationen, Partnerschaften mit Anbietern von Facility-Management-Dienstleistungen und die Expansion in Retrofit-Märkte beeinflussen die Marktpositionierung. Unternehmen betonen zunehmend zertifizierte Produkte, die mit nationalen und internationalen Regulierungsrahmen übereinstimmen, um ihre Glaubwürdigkeit bei risikosensiblen gewerblichen Nutzern zu stärken. Die wachsende Nachfrage nach kostenoptimierten, leistungsstarken Geräten fördert kontinuierliche Investitionen in Forschung und Entwicklung, insbesondere in intelligente Überspannungsschutz- und prädiktive Wartungstechnologien, die die langfristige Wettbewerbsdynamik der Branche prägen.
Analyse der Hauptakteure:
- Emerson Electric
- JMV
- Legrand
- Belkin
- Hubbell
- Infineon Technologies
- ABB
- Havells India
- Eaton
Jüngste Entwicklungen:
- Im Oktober 2024 hat Hubbell seine „SpikeShield™“-Überspannungsschutzgeräte (SPD) überarbeitet und neue Produkte hinzugefügt, die entweder am Serviceeingang (Typ 1) oder auf der Lastseite (Typ 2) installiert werden können, um Gebäude wie Hotels, Wohnheime und Mehrfamilienhäuser besser vor Überspannungsrisiken im Wohn- und Gewerbebereich zu schützen.
- Im August 2024 gab ABB den strategischen Kauf der SEAM Group für sein Elektrifizierungsportfolio in den Bereichen elektrische Sicherheit, erneuerbare Energien und Asset Management Advisory Services bekannt. Mit dieser Übernahme beabsichtigt ABB, von den steigenden Anforderungen in Bezug auf die Modernisierung und Optimierung von Anlagen zu profitieren und sich so zu positionieren, dass ABB sicherere, intelligentere und nachhaltige Betriebslösungen liefern kann.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Leistungsbewertung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird steigen, da gewerbliche Einrichtungen mehr Automatisierung, digitale Geräte und empfindliche elektronische Vermögenswerte übernehmen.
- Die Integration mit intelligenten Überwachungs- und vorausschauenden Wartungsplattformen wird zum Standard.
- Der Ausbau der EV-Ladeinfrastruktur wird speziellen Überspannungsschutz für Leistungselektronik vorantreiben.
- Die Einführung erneuerbarer Energien erfordert fortschrittliche Überspannungsminderung für netzinteraktive Systeme.
- Retrofit-freundliche und modulare Plug-in-Geräte werden in Modernisierungsprojekten im gewerblichen Bereich bevorzugt.
- Strengere Vorschriften für elektrische Sicherheitsstandards werden die Geräteverbreitung beschleunigen.
- Hersteller werden das kompakte Design, schnellere Reaktionszeiten und höhere Überspannungsfestigkeit verbessern.
- Die Austauschzyklen werden sich verkürzen, da das Bewusstsein für Leistungsabbau zunimmt.
- Schwellenländer werden aufgrund des wachsenden gewerblichen Bauwesens stärkeres Wachstum beitragen.
- KI-gestützte Diagnosen und Cloud-Konnektivität werden die Produktdifferenzierung und das Lebenszyklusmanagement neu gestalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für steckbare kommerzielle Überspannungsschutzgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Welche jährliche Wachstumsrate wird für den Markt der kommerziellen Überspannungsschutzgeräte für Steckdosen zwischen 2024 und 2032 prognostiziert?
Welches Segment der kommerziellen Überspannungsschutzgeräte für Plug-ins hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für steckbare kommerzielle Überspannungsschutzgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für kommerzielle Überspannungsschutzgeräte mit Steckdosen?
Welche Region hatte 2024 den größten Anteil am Markt für Plug-in-Gewerbe-Überspannungsschutzgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 616.12 million → 2032: USD 989.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Drivers
- 3.3 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Restraints & Challenges
- 3.4 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kommerzielle Überspannungsschutzgeräte zum Einstecken Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
