
Marktübersicht für Kopfschutzgeräte:
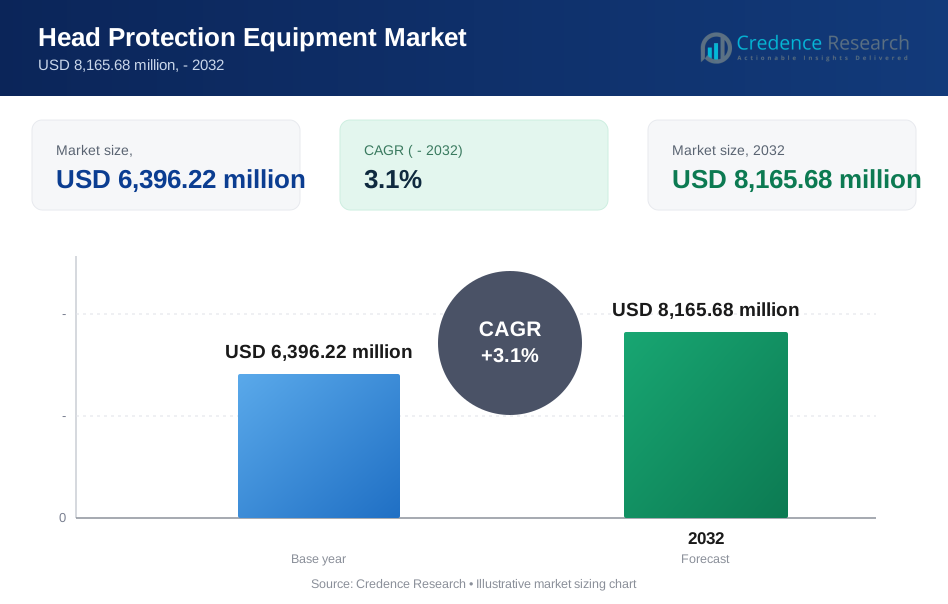
Die Marktgröße für Kopfschutzgeräte wurde im Jahr 2024 auf 6.396,22 Millionen USD geschätzt und wird voraussichtlich bis 2032 8.165,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kopfschutzgeräte 2024 | USD 6.396,22 Millionen |
| Markt für Kopfschutzgeräte, CAGR | 3,1% |
| Marktgröße für Kopfschutzgeräte 2032 | USD 8.165,68 Millionen |
Zu den führenden Unternehmen auf dem Markt für Kopfschutzgeräte gehören Honeywell International Inc., 3M Company, DuPont de Nemours Inc., MSA Safety Inc. und Ansell Ltd. Diese Unternehmen führen durch Innovation, globale Lieferketten und die Einhaltung internationaler Sicherheitsstandards. MSA Safety und Honeywell konzentrieren sich auf industrielle Helme mit integrierten Komfort- und Aufprallschutzfunktionen, während DuPont Materialfortschritte in der Schutzausrüstung betont. 3M und Ansell nutzen starke Markenbekanntheit und ein breites Produktangebot in den Bereichen Bau und Fertigung. Nordamerika dominiert den globalen Markt mit einem Anteil von 30 %, angetrieben durch strenge OSHA-Vorschriften, hohes Sicherheitsbewusstsein und groß angelegte industrielle Aktivitäten. Europa folgt mit 25 %, unterstützt durch starke Arbeitsgesetze und eine ausgereifte Infrastruktur. Der asiatisch-pazifische Raum hält über 20 % des Marktanteils und zeigt das schnellste Wachstum aufgrund expandierender Industriesektoren und urbaner Bauprojekte. Diese Regionen prägen Beschaffungstrends, beeinflussen Sicherheitsstandards und verankern die Verteilung für globale und regionale Akteure gleichermaßen.

Einblicke in den Markt für Kopfschutzgeräte
- Der Markt für Kopfschutzgeräte wurde im Jahr 2024 auf 6.396,22 Millionen USD geschätzt und soll bis 2032 8.165,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,1 %.
- Steigende Sicherheitsvorschriften in den Bereichen Bau, Öl & Gas und Fertigung treiben die konstante Nachfrage nach zertifizierten Kopfbedeckungen an.
- Trends zeigen eine zunehmende Akzeptanz von leichten, ergonomischen und intelligenten Helmen mit Aufprallsensoren und verbesserten Komfortmerkmalen.
- Große Akteure wie Honeywell, 3M, MSA Safety und DuPont dominieren durch globale Reichweite, Investitionen in Forschung und Entwicklung und zertifizierte Produktlinien, während regionale Akteure im Kosten- und Nischenanwendungsbereich konkurrieren.
- Nordamerika führt mit einem Marktanteil von 30 %, gefolgt von Europa mit 25 % und dem asiatisch-pazifischen Raum mit über 20 %; unter den Produkten machen Schutzhelme/Sicherheitshelme den größten Anteil aus, während der Bausektor aufgrund von Infrastrukturausbau und strengen Compliance-Anforderungen die Endnutzernachfrage anführt.
Analyse der Marktsegmentierung für Kopfschutzgeräte:
Nach Produkttyp
Schutzhelme und Sicherheitshelme dominieren den Markt für Kopfschutzgeräte und haben den höchsten Marktanteil unter den Produkttypen. Helme vom Typ I werden in der Bau- und Fertigungsindustrie für den Schutz vor vertikalen Einwirkungen bevorzugt, während Modelle vom Typ II im Bergbau und in der Versorgungswirtschaft an Bedeutung gewinnen, da sie zusätzlichen seitlichen Schutz bieten. Gesichtsschutz und Visiere werden in der Schweiß-, Chemie- und Laboranwendungen eingesetzt und bieten Schutz vor Spritzern und Funken. Schweißhelme und -masken folgen, angetrieben durch zunehmende Automatisierung und Sicherheitsvorschriften für Schweißer. Anstoßkappen haben einen kleineren Anteil und werden hauptsächlich in risikoarmen Industrieumgebungen mit engen Räumen verwendet.
- Der 3M SecureFit X5000 Helm erfüllt die ANSI/ISEA Z89.1 Typ I Standards für oberen Aufprallschutz und wurde zusätzlich nach dem EN 12492 Bergsteigerstandard getestet, der Stoßdämpfungstests bei einer Aufprallenergie von etwa 31 Joule umfasst.
Nach Endverbraucherindustrie
Der Bau bleibt das führende Endverbrauchersegment für Kopfschutzgeräte und macht aufgrund strenger Sicherheitsvorschriften und anhaltendem Infrastrukturwachstum den größten Anteil aus. Die Fertigungsindustrie folgt dicht dahinter, mit Ausrüstung, die in Montagelinien, Metallwerken und Schwerindustrien benötigt wird. Auch die Öl- und Gas-, Bergbau- und Transportsektoren treiben die Einführung voran, insbesondere in gefährlichen oder risikoreichen Zonen. Die Feuerwehr verzeichnet eine konstante Nachfrage nach hitzebeständigen Helmen. Das Gesundheitswesen entwickelt sich zu einem Nischensegment, in dem Schutzhelme in hochkontagiösen Umgebungen und in der Laborforschung, insbesondere nach der Pandemie, eingesetzt werden.
- Zum Beispiel liefert MSA Safety V-Gard Helme, die bei großen Infrastrukturprojekten eingesetzt werden, mit weltweit über 100 Millionen verkauften Einheiten seit der Markteinführung, was die langfristige Akzeptanz im Bauwesen widerspiegelt.
Wichtige Wachstumstreiber des Marktes für Kopfschutzgeräte
Steigende Arbeitsschutzvorschriften in risikoreichen Branchen
Strenge Arbeitsschutzvorschriften treiben den Markt für Kopfschutzgeräte stark an. Regierungen erzwingen die obligatorische Verwendung von Helmen auf Baustellen, in der Fertigung, im Bergbau sowie auf Öl- und Gasfeldern. Regulierungsbehörden verlangen die Einhaltung von Standards wie Aufprallfestigkeit, Durchdringungsschutz und elektrischer Isolierung. Arbeitgebern drohen Strafen, Stilllegungsrisiken und rechtliche Konsequenzen bei Nichteinhaltung. Infolgedessen investieren Organisationen in zertifizierte Kopfschutzgeräte, um Unfälle und Haftungsrisiken zu reduzieren. Der Ausbau der Infrastruktur erhöht die regulierten Arbeitsplätze weiter. Auch Entwicklungsländer stärken ihre Arbeitsschutzrahmen. Dieser Wandel erweitert die formelle Sicherheitsakzeptanz über große Unternehmen hinaus. Sicherheitsaudits und Programme zur Einhaltung von Auftragnehmern verstärken die wiederkehrende Nachfrage. Der Fokus auf Null-Unfall-Politiken unterstützt langfristige Beschaffungszyklen in den Industriesektoren.
- Zum Beispiel müssen OSHA-konforme Helme in den USA einen Aufpralltest bestehen, bei dem ein 3,6 kg schwerer Schlagkörper aus 1,5 m Höhe fallen gelassen wird, eine Anforderung, die von Bullard’s Classic Series Schutzhelmen erfüllt wird. Nichteinhaltung birgt das Risiko von Geldstrafen und Stilllegungen.
Ausweitung von Bau-, Infrastruktur- und Industrieaktivitäten
Der großflächige Bau und das industrielle Wachstum beschleunigen die Nachfrage nach Kopfschutzgeräten. Die Urbanisierung treibt Wohn-, Gewerbe- und Verkehrsinfrastrukturprojekte voran. Die Erweiterung der Produktionskapazitäten erhöht die Sicherheitsanforderungen auf dem Fabrikboden. Bergbau- und Energieprojekte setzen Arbeiter der Gefahr von herabfallenden Gegenständen und Stoßgefahren aus. Diese Bedingungen erfordern den kontinuierlichen Einsatz von Helmen. Die Erneuerung der Infrastruktur in entwickelten Regionen erhält die Ersatznachfrage aufrecht. Schwellenmärkte tragen zu neuen Installationen und Personalergänzungen bei. Auftragnehmer standardisieren oft Sicherheitsausrüstung über alle Standorte hinweg, um die Effizienz zu verbessern. Projektbasierte Einstellungen erhöhen den Massenkauf von Helmen. Das Wachstum der industriellen Aktivität korreliert direkt mit den Risiken der Arbeitsexposition, was den Kopfschutz in allen Betriebsphasen unerlässlich macht.
- Zum Beispiel müssen Betreiber auf Tagebaugeländen, die Nutzlasten über 100-Tonnen-Muldenkipper handhaben, zertifizierte Schutzhelme gemäß staatlichen und standortspezifischen Sicherheitsvorschriften tragen.
Wachsende Arbeitgeberfokussierung auf Gesundheit, Produktivität und Risikominderung der Arbeiter
Organisationen verknüpfen zunehmend die Sicherheit der Arbeiter mit Produktivität und Kostenkontrolle. Kopfverletzungen verursachen Ausfallzeiten, Entschädigungskosten und Versicherungsansprüche. Arbeitgeber setzen Schutzausrüstung ein, um die Schwere von Vorfällen zu reduzieren. Sicherheitsinvestitionen unterstützen die Mitarbeiterbindung und -moral. Große Unternehmen integrieren Sicherheitsausrüstung in betriebliche Risikomanagementsysteme. Verbesserter Komfort und Ergonomie von Helmen fördern die konsequente Nutzung. Digitale Sicherheitsprogramme verstärken die Einhaltung durch Schulungen und Audits. Multinationale Unternehmen wenden einheitliche Sicherheitsstandards über alle globalen Operationen hinweg an. Dieser strukturierte Ansatz stärkt die anhaltende Nachfrage. Eine präventionsorientierte Sicherheitskultur positioniert Kopfschutzgeräte als grundlegende betriebliche Anforderung und nicht als optionale Ausrüstung.
Wichtige Trends und Chancen auf dem Markt für Kopfschutzgeräte
Verlagerung hin zu fortschrittlichen, leichten und ergonomischen Kopfbedeckungsdesigns
Hersteller konzentrieren sich auf komfortorientierte Produktinnovationen. Leichte Materialien reduzieren die Nackenbelastung während langer Schichten. Verbesserte Belüftung erhöht die Benutzerfreundlichkeit in heißen Umgebungen. Einstellbare Aufhängesysteme verbessern die Passform für verschiedene Benutzer. Diese Merkmale erhöhen die Einhaltung und reduzieren die Ermüdung. Typ-II-Helme gewinnen an Bedeutung aufgrund des multidirektionalen Aufprallschutzes. Designverbesserungen unterstützen die Einführung im Bergbau und in Versorgungsunternehmen. Arbeitgeber bevorzugen ergonomische Modelle, um die Akzeptanz der Arbeiter zu verbessern. Produktdifferenzierung verlagert den Wettbewerb hin zu Leistung und Komfort. Dieser Trend unterstützt Premium-Preise und Ersatz-Upgrades bei industriellen Nutzern.
- Zum Beispiel wiegt der SecureFit X5500 Helm von 3M ungefähr 351 Gramm und verwendet die patentierte Pressure Diffusion Technology in einem Aufhängesystem, das mehrere vertikale Einstellmöglichkeiten für verbesserte Stabilität und Komfort bietet.
Integration von intelligenten und anwendungsspezifischen Kopfschutzlösungen
Intelligente Sicherheitsausrüstung schafft neue Wachstumschancen. Helme mit Sensoren unterstützen die Aufprallerkennung und die Überwachung von Arbeitern. Anwendungsbezogene Designs adressieren die Bedürfnisse beim Schweißen, in der Brandbekämpfung und im Gesundheitswesen. Gesichtsschutzschilder integrieren Anti-Beschlag- und chemikalienresistente Beschichtungen. Schweißhelme verwenden selbstverdunkelnde Filter zum Augenschutz. Im Gesundheitswesen werden Einweg- oder Reinraum-kompatible Kopfbedeckungen verwendet. Anpassungen verbessern die sicherheitstechnischen Ergebnisse für spezifische Aufgaben. Industrielle Käufer schätzen spezialisierten Schutz für risikoreiche Rollen. Technologiebasierte Lösungen unterstützen die zukünftige Nachfrage aus regulierten und haftungsintensiven Sektoren.
Schlüsselausforderungen des Marktes für Kopfschutzgeräte
Hohe Preissensibilität und begrenzte Akzeptanz in kleinen Unternehmen
Die Kosten bleiben eine zentrale Herausforderung in preissensiblen Märkten. Kleine Auftragnehmer und informelle Arbeitgeber priorisieren oft kostengünstige Optionen. Hochwertige Helme stoßen trotz besserer Schutzeigenschaften auf Widerstand. Ersatzzyklen verlängern sich, wenn Budgets knapp bleiben. In Entwicklungsländern variiert die Durchsetzung der Einhaltung je nach Projektgröße. Geringes Bewusstsein begrenzt zusätzlich die Akzeptanz zertifizierter Ausrüstung. Gefälschte und nicht zertifizierte Produkte mindern die Marktqualität. Hersteller kämpfen damit, Erschwinglichkeit und Compliance in Einklang zu bringen. Preisdruck beeinträchtigt die Margen und verlangsamt die Durchdringung von Premiumprodukten in kleineren Betrieben.
Komfortprobleme und inkonsistentes Nutzungsverhalten unter Arbeitern
Benutzerunbehagen beeinflusst die konsequente Nutzung von Helmen. Schwere oder schlecht belüftete Helme entmutigen das langfristige Tragen. Arbeiter könnten die Ausrüstung bei längeren Aufgaben abnehmen. Schlechte Passform verringert die Schutzwirksamkeit. Ausbildungslücken verschärfen Missbrauch und Nichteinhaltung. Raue Klimabedingungen verstärken Komfortprobleme. Arbeitgeber müssen in Bildung und Aufsicht investieren. Verhaltenswiderstand verlangsamt die Akzeptanz fortschrittlicher Designs. Hersteller stehen unter Druck, die Benutzerfreundlichkeit zu verbessern, ohne die Kosten zu erhöhen. Die Überwindung von Herausforderungen im Bereich der menschlichen Faktoren bleibt entscheidend für nachhaltiges Marktwachstum.
Regionale Analyse des Marktes für Kopfschutzgeräte
Nordamerika
Nordamerika hält den größten Marktanteil im Markt für Kopfschutzgeräte, angetrieben durch strenge Arbeitssicherheitsgesetze und hohe industrielle Aktivität. Die Vereinigten Staaten führen die Region an, unterstützt durch starke Bau-, Öl- & Gas- und Fertigungssektoren. OSHA-Vorschriften erzwingen die obligatorische Verwendung von Schutzausrüstung, was die wiederkehrende Nachfrage steigert. Großangelegte Infrastrukturprojekte und Nachrüstungsaktivitäten erhöhen den Produktverbrauch. Die Präsenz wichtiger Hersteller und ein hohes Bewusstsein für Arbeitssicherheit tragen zur Marktdominanz bei. Innovationen in intelligenten Helmen und ergonomischen Designs stärken den regionalen Ausblick weiter. Nordamerika macht über 30% des globalen Marktanteils aus.
Europa
Europa hält eine starke Position im globalen Markt für Kopfschutzgeräte mit einem Marktanteil von etwa 25%. Die Nachfrage in der Region wird durch strenge EU-Arbeitssicherheitsstandards und eine ausgereifte industrielle Basis angetrieben. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen aufgrund ihrer Fertigungs- und Bausektoren. Regulierungsbehörden wie die Europäische Agentur für Sicherheit und Gesundheitsschutz am Arbeitsplatz fördern die Verwendung von PSA. Umweltüberlegungen unterstützen die Einführung von recycelbaren und leichten Helmen. Die technologische Integration in Schutzausrüstung, insbesondere in den Bergbau- und Energiesektoren, erhöht das Innovationstempo und die Produktersatzzyklen des europäischen Marktes.
Asien-Pazifik
Asien-Pazifik erweist sich als die am schnellsten wachsende Region im Markt für Kopfschutzgeräte und hält über 20 % Marktanteil. Schnelle Industrialisierung, städtischer Bau und Bergbauaktivitäten in China, Indien und Südostasien treiben die Nachfrage an. Regierungsvorgaben und ein wachsendes Bewusstsein für die Sicherheit der Arbeiter unterstützen die formelle Einführung von PSA. Infrastruktur-Megaprojekte und exportorientierte Fertigungssektoren verstärken den Verbrauch von Kopfschutz. Lokale und internationale Hersteller erweitern ihre Präsenz durch Partnerschaften und regionale Produktionszentren. Trotz einiger informeller Beschäftigungssektoren, die die Premium-Einführung einschränken, treibt die volumenbasierte Nachfrage aus Großprojekten ein stetiges Wachstum an. Es wird erwartet, dass der asiatisch-pazifische Raum in Bezug auf den Verkauf von Einheiten während des Prognosezeitraums reifere Märkte übertreffen wird.
Lateinamerika
Lateinamerika hält einen bescheidenen Anteil am globalen Markt für Kopfschutzgeräte und macht etwa 10 % aus. Brasilien und Mexiko führen die Nachfrage aufgrund aktiver Bau- und Bergbauindustrien an. Die Durchsetzung von Vorschriften variiert zwischen den Ländern, aber das steigende Bewusstsein für Arbeitssicherheit treibt die schrittweise Einführung voran. Wirtschaftsentwicklungsprojekte und Investitionen im Energiesektor unterstützen die anhaltende Nachfrage. Allerdings beeinflusst die Preissensibilität unter kleinen Auftragnehmern die Aufnahme von Premiumprodukten. Lokale Händler spielen eine Schlüsselrolle bei der Erweiterung des Zugangs zu zertifizierten Schutzausrüstungen. Der Markt profitiert von erhöhten ausländischen Investitionen in Infrastruktur und Bergbau, die strengere Sicherheitsvorschriften fördern.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika stellt ein kleineres, aber wachsendes Segment dar, mit einem Marktanteil von fast 8–10 %. Die Nachfrage wird durch Öl- und Gasprojekte, den Ausbau der städtischen Infrastruktur und die industrielle Entwicklung unterstützt. Länder wie die VAE und Saudi-Arabien setzen auf Baustellen strenge Sicherheitsstandards durch. Afrikas Bergbausektor treibt die Nachfrage nach langlebigen und stoßfesten Helmen an. Begrenzte lokale Produktion führt zu einer höheren Abhängigkeit von Importen, was sich auf Preisgestaltung und Verfügbarkeit auswirkt. Sicherheitsausbildungsprogramme und von der Regierung unterstützte Industrieexpansionspläne fördern jedoch die Marktdurchdringung. Internationale Marken zielen zunehmend auf diese Region mit Einstiegs- und Mittelklasse-Helmangeboten.
Segmentierungen des Marktes für Kopfschutzgeräte:
Nach Produkttyp
- Schutzhelme / Sicherheitshelme
- Typ I (Schutz gegen Aufprall von oben)
- Typ II (Schutz gegen Aufprall von oben und seitlich)
- Gesichtsschutz / Visiere
- Schweißhelme / -masken
- Anstoßkappen
Nach Endverbrauchsindustrie
- Bau
- Fertigung
- Öl und Gas
- Bergbau
- Transport
- Feuerwehr
- Gesundheitswesen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft des Marktes für Kopfschutzgeräte
Der Markt für Kopfschutzgeräte zeichnet sich durch eine wettbewerbsfähige Landschaft mit sowohl globalen Giganten als auch spezialisierten regionalen Akteuren aus. Führende Unternehmen wie Honeywell International Inc., 3M Company, MSA Safety Inc. und DuPont de Nemours Inc. halten starke Marktpositionen durch breite Produktportfolios, zertifizierte Sicherheitsstandards und globale Vertriebsnetze. Diese Firmen investieren in Forschung und Entwicklung, um den Komfort, die Haltbarkeit und die Mehrfachaufprallfestigkeit der Produkte zu verbessern. Regionale Akteure wie JSP Ltd., Centurion Safety Products und Pinnacle Protection Enterprises konzentrieren sich auf kosteneffiziente und Nischenlösungen, die auf lokale Compliance-Anforderungen zugeschnitten sind. Partnerschaften mit Bau- und Industrieunternehmen stärken die Marktreichweite. Die Akteure expandieren auch durch Übernahmen und geografische Diversifizierung, um die aufkommende Nachfrage in Asien-Pazifik und dem Nahen Osten zu nutzen. Der Markt wird durch Produktinnovation, Markenreputation und Preisstrategien angetrieben. Zertifizierungen, einschließlich ANSI-, EN- und CSA-Standards, dienen als wichtige Unterscheidungsmerkmale. E-Commerce und direkte Lieferverträge verändern traditionelle Vertriebskanäle zugunsten schnellerer Beschaffungszyklen.
Analyse der Hauptakteure auf dem Markt für Kopfschutzgeräte
- Petzl
- JSP Ltd.
- Radians
- MSA Safety Inc.
- Pinnacle Protection Enterprises
- Uvex Group
- Honeywell International Inc.
- Lakeland Industries Inc.
- Ed Bullard Co.
- Pyramex Safety Products LLC
- DuPont de Nemours Inc.
- Carhartt Inc.
- Delta Plus
- Bollé Safety
- KASK Spa
- Ansell Ltd.
- Cintas Corporation
- Centurion Safety Products Ltd.
- Drägerwerk AG & Co. KGaA
- TST Sweden AB
- 3M Company
Neueste Entwicklungen
- Im April 2024 führte MSA Safety, Inc., mit Sitz in den USA, den MSA Cairns® 1836 Feuerwehrhelm ein. Der Helm ist leicht und entspricht den Standards der National Fire Protection Association (NFPA).
- Im April 2024 brachte Steelbird Baby Toys, mit Sitz in Indien, neue Helme für Kinder auf den Markt, um die Sicherheit beim Skaten und Radfahren zu erhöhen. Als Tochtergesellschaft von Steelbird Hi-tech India konzentriert sich das Unternehmen darauf, seine Präsenz im Bereich der Babyspielzeuge zu erweitern.
- Im Oktober 2023 verbesserte Centurion Safety Products, ein in Großbritannien ansässiger Anbieter von Sicherheitslösungen, den Sicherheitshelm des Unternehmens. Das Unternehmen erweiterte das bestehende Produktsortiment durch die Einführung des Centurion Concept Sicherheitshelms. Das Produkt verfügt über die einzigartige Mips-Technologie, die die Auswirkungen von Rotationsbewegungen auf den Kopf bei bestimmten Aufprallen reduzieren kann.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichem Kopfschutz wird mit strengeren globalen Arbeitssicherheitsvorschriften steigen.
- Wachstum im Bauwesen und in der Infrastruktur wird weiterhin die Einführung von Helmen in großen Mengen vorantreiben.
- Hersteller werden mehr in leichte, belüftete und ergonomische Helm-Designs investieren.
- Intelligente Helme mit Sensoren und Konnektivitätsfunktionen werden in risikoreichen Branchen an Bedeutung gewinnen.
- Der asiatisch-pazifische Raum wird aufgrund der raschen Industrialisierung als am schnellsten wachsender Markt hervorgehen.
- E-Commerce und Direktliefermodelle werden die Vertriebsstrategien neu gestalten.
- Maßgeschneiderte Helme für Nischenbereiche wie Feuerwehr, Schweißen und Gesundheitswesen werden eine erhöhte Nachfrage verzeichnen.
- Die Integration von recycelbaren und nachhaltigen Materialien wird aufgrund von Umweltbedenken zunehmen.
- Kleine und mittlere Unternehmen werden zertifizierte Ausrüstung übernehmen, da das Bewusstsein und die Durchsetzung zunehmen.
- Globale Akteure werden durch regionale Partnerschaften und gezielte Produktinnovationen expandieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß wird die voraussichtliche Marktgröße des Marktes für KopfSchutzAusrüstung im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kopf schützende Ausrüstung voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Kopfschutzgeräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KopfSchutzAusrüstung antreiben?
Wer sind die führenden Unternehmen im Markt für Kopfschutz-Ausrüstung?
Welche Region hatte 2024 den größten Anteil am Markt für Kopfschutzgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kopfschutzgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kopfschutzgeräte Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 6,396.22 million → 2032: USD 8,165.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kopfschutzgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kopfschutzgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kopfschutzgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kopfschutzgeräte Market Drivers
- 3.3 Markt für Kopfschutzgeräte Market Restraints & Challenges
- 3.4 Markt für Kopfschutzgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kopfschutzgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kopfschutzgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kopfschutzgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kopfschutzgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kopfschutzgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kopfschutzgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kopfschutzgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kopfschutzgeräte Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kopfschutzgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kopfschutzgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kopfschutzgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kopfschutzgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kopfschutzgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kopfschutzgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kopfschutzgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kopfschutzgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kopfschutzgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kopfschutzgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kopfschutzgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
