
Marktübersicht für Krebs-Biomarker:
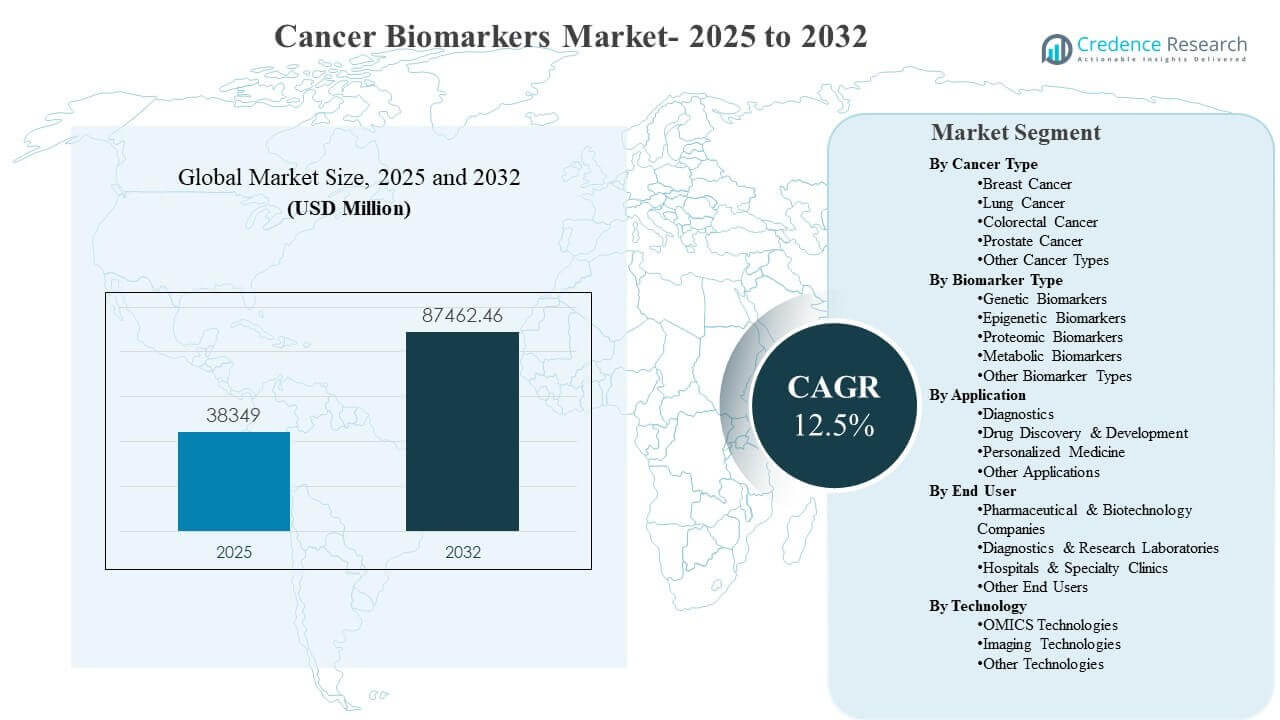
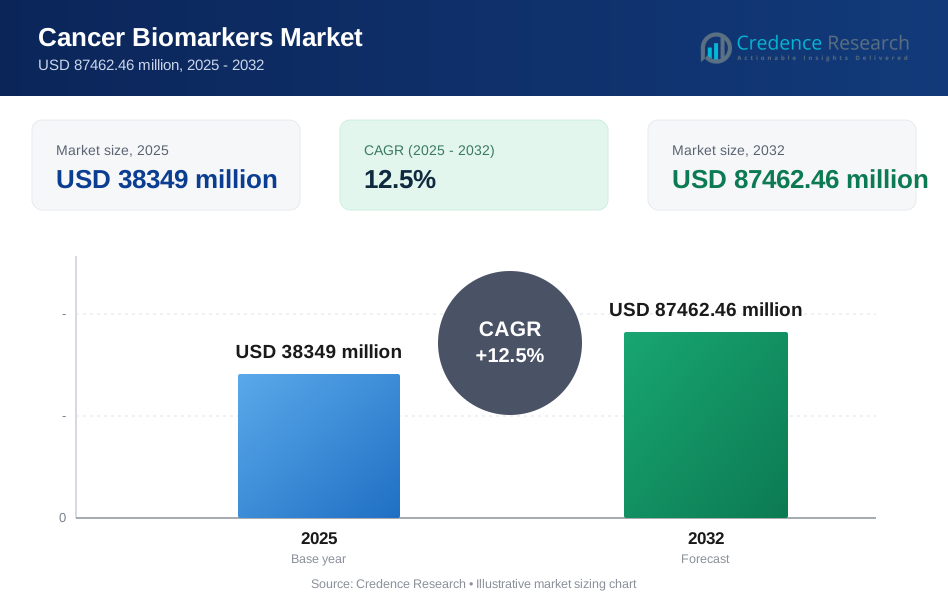
Die globale Marktgröße für Krebs-Biomarker wurde 2025 auf 38.349 Millionen USD geschätzt und soll bis 2032 87.462,46 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 12,5% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch den beschleunigten klinischen Wandel hin zu biomarkergesteuerter Onkologie angetrieben, bei der Testergebnisse direkt Screening-Entscheidungen, Therapieauswahl und langfristige Überwachung bei den wichtigsten Tumorarten informieren. Die Erweiterung der Multi-Omics-Profile, die breitere Akzeptanz von blutbasierten Testformaten und die stärkere Integration von Begleitdiagnostik in routinemäßige Versorgungswege erweitern weiterhin die Testmenüs und erhöhen die Testintensität pro Patient in ausgereiften und aufstrebenden Gesundheitssystemen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Krebs-Biomarker 2025 | 38.349 Millionen USD |
| Krebs-Biomarker-Markt, CAGR | 12,5% |
| Marktgröße für Krebs-Biomarker 2032 | 87.462,46 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Krebs-Biomarker wird voraussichtlich mit einer CAGR von 5% (2025–2032) expandieren, was auf die schnelle Skalierung der Präzisionsonkologie-Testvolumina hinweist.
- Brustkrebs machte 2025 den größten Anteil von 34,4% aus, unterstützt durch hohe Screening-Intensität und leitliniengerechte Biomarker-Nutzung.
- Protein-/Proteomik-Biomarker hielten 2025 einen Anteil von 50,9%, unterstützt durch etablierte klinische Arbeitsabläufe und breite Verfügbarkeit von Assays.
- Krankenhäuser & Fachkliniken erfassten 2025 einen Anteil von 40,3%, angetrieben durch integrierte Diagnostik-zu-Therapie-Entscheidungszyklen und Prioritäten bei der Bearbeitungszeit.
- Nordamerika repräsentierte 2025 einen Anteil von 39,8%, unterstützt durch die Tiefe der Erstattung, fortschrittliche Laborinfrastruktur und hohe Akzeptanz der molekularen Profilierung.
Segmentanalyse
Die Akzeptanz von Krebs-Biomarkern schreitet voran, da die Onkologieversorgung auf eine frühere Risikoidentifikation und häufigere Überwachung im gesamten Behandlungsverlauf zusteuert. Blutbasierte Testformate verbessern die Bestellbequemlichkeit und ermöglichen breitere Screening- und Überwachungsanwendungen, insbesondere in Kombination mit skalierbaren Laborabläufen. Multi-Omics-Plattformen erhöhen den Entdeckungsdurchsatz und erweitern klinisch umsetzbare Panels über Einzelmarker-Assays hinaus, was die Nachfrage nach integrierten Testmenüs stärkt.
Begleitdiagnostik und Therapieauswahl-Anwendungsfälle bleiben zentral für die klinische Akzeptanz, da sich gezielte Behandlungspläne auf Brust-, Lungen-, Darm- und Prostatakrebs ausweiten. Bioinformatik und KI-gesteuerte Interpretation verbessern die klinische Umsetzbarkeit für komplexe Profile und unterstützen die Einführung größerer Panels in der Routinepraxis. Das Outsourcing an Hochdurchsatz-Referenzlabore nimmt zu, aber Krankenhäuser und Fachkliniken bleiben entscheidend für die Entscheidungsfindung, wo schnelle Bearbeitungszeiten und die Integration der Versorgung entscheidend sind.
Nach Einblicken in Krebsarten
Brustkrebs machte 2025 den größten Anteil von 34,4% aus. Hohe Screening-Intensität, etablierte Versorgungswege und häufige biomarker-gesteuerte Behandlungsentscheidungen unterstützen ein anhaltendes Testvolumen in der Brustonkologie. Eine starke Verbindung zu Begleitdiagnostik für gezielte und endokrine Therapien erhöht die Wiederholungstests und fördert breitere Panels. Längsschnittüberwachung und Rezidivrisikostratifizierung erhöhen die Testhäufigkeit in klinischen Umgebungen weiter.
Nach Einblicken in Biomarkertypen
Protein-/Proteomik-Biomarker machten 2025 den größten Anteil von 50,9% aus. Protein-Marker-Assays sind tief in die routinemäßigen Onkologie-Workflows eingebettet und sind auf Krankenhaus- und Referenzlaborplattformen weit verbreitet. Standardisierte Testleistungen und ausgereifte klinische Evidenz unterstützen die anhaltende Nachfrage nach proteinbasierten Markern in Diagnose, Prognose und Therapiemonitoring. Gleichzeitig ergänzen erweiterte Multi-Analyten-Ansätze zunehmend Proteinmarker mit genomischen und epigenomischen Signalen.
Nach Einblicken in Anwendungen
Diagnostik bleibt der primäre Vermarktungsweg für Krebs-Biomarker und umfasst Screening-Unterstützung, Diagnosebestätigung, Prognose und Therapieauswahl. Die klinische Nachfrage wird durch leitliniengesteuerte Tests und die Notwendigkeit schneller, umsetzbarer Ergebnisse an wichtigen Entscheidungspunkten gestärkt. Die Arzneimittelentdeckung und -entwicklung setzt weiterhin Biomarker ein, um Patienten zu stratifizieren, Responder-Populationen zu bereichern und Entwicklungszyklen zu verkürzen. Der Einsatz der personalisierten Medizin erweitert sich, da Profilierungsergebnisse zunehmend gezielte Behandlungspläne und Längsschnittüberwachungsstrategien leiten.
Nach Einblicken in Endnutzer
Krankenhäuser & Fachkliniken machten 2025 den größten Anteil von 40,3% aus. Von Krankenhäusern geführte Onkologiepfade priorisieren schnelle Bearbeitungszeiten für die Therapieauswahl, was das Wachstum von Inhouse-Tests und die enge Integration in klinische Workflows vorantreibt. Fachkliniken tragen durch strukturierte Behandlungswege bei, die sich auf Biomarker-Ergebnisse für die Optimierung und Überwachung von Behandlungsplänen stützen. Referenzlabore skalieren Hochdurchsatz-Sequenzierung und Analytik, stärken ausgelagerte Testvolumina, aber krankenhauszentrierte Entscheidungszyklen erhalten eine starke Nachfrage innerhalb der Versorgungsnetzwerke.
Nach Einblicken in Technologien
OMICS-Technologien machten 2025 den größten Anteil von 33,1% aus. Omics-Plattformen profitieren von Hochdurchsatz-Profilierungskapazitäten und der zunehmenden Nutzung sowohl in Tumorgewebeprofilierung als auch in Flüssigbiopsie-Workflows. Sinkende Sequenzierungskosten, verbesserte Automatisierung und standardisierte Pipelines unterstützen eine breitere Einführung in klinischen Laboren. Die Entwicklung bildgebungsgekoppelter Biomarker schreitet durch digitale Pathologie und KI-Unterstützung voran, aber Omics bleibt zentral für die umfassende molekulare Charakterisierung.
Markttreiber für Krebs-Biomarker
Erweiterung der Präzisionsonkologie und Begleitdiagnostik
Die Einführung der Präzisionsonkologie erhöht die klinische Abhängigkeit von validierten Biomarkern für die Therapieauswahl und -überwachung. Onkologische Arbeitsabläufe erfordern zunehmend eine Biomarker-Bestätigung, bevor gezielte Behandlungen eingeleitet werden, was das Testvolumen pro Patientenepisode erhöht. Die Integration von Begleitdiagnostik erweitert auch das adressierbare Testmenü über Tumortypen und Behandlungsklassen hinweg. Die breitere Nutzung von Panels wird durch klinische Richtlinien und die Notwendigkeit einer umfassenden molekularen Charakterisierung bei Diagnose und Fortschreiten gefördert.
- Zum Beispiel erreichte Foundation Medicines FoundationOne CDx bis Ende 2025 einen kumulativen Meilenstein von 100 zugelassenen Begleitdiagnostik-Indikationen in den Vereinigten Staaten und Japan, bestehend aus 57 US-amerikanischen FDA-Zulassungen und 43 Zulassungen des japanischen Ministeriums für Gesundheit, Arbeit und Wohlfahrt, alle geliefert über eine einzige NGS-basierte Plattform, die 324 krebsassoziierte Gene über solide Tumortypen abdeckt.
Wachstum bei der Einführung von Liquid Biopsy und blutbasierten Tests
Die Einführung von Liquid Biopsy nimmt aufgrund von Bequemlichkeit, Wiederholbarkeit und der Fähigkeit zur Unterstützung des longitudinalen Monitorings zu. Blutbasierte Formate reduzieren Barrieren im Vergleich zu invasiven Gewebeproben und ermöglichen frühere Erkennungs- und Überwachungsanwendungen. Die erweiterte Nutzung erhöht die Testfrequenz über Screening, Behandlungsreaktionsverfolgung und Rückfallüberwachung. Die Standardisierung von Laboren und verbesserte Assay-Sensitivität stärken weiterhin das klinische Vertrauen und unterstützen eine breitere Einführung in Krankenhäusern und Referenzlaboren.
- Zum Beispiel wurde der Galleri Multi-Krebs-Früherkennungstest (MCED) von GRAIL in einer realen Kohorte von 111.080 Personen evaluiert und zeigte einen empirischen positiven Vorhersagewert von 49,4 % und eine Genauigkeit der Lokalisierung des Krebsursprungs von 87 %, Zahlen, die mit seiner kontrollierten klinischen Validierungsleistung übereinstimmen.
Steigende Onkologielast und Intensivierung von Screening-Programmen
Die steigende Krebsinzidenz und die Ausweitung von Screening-Programmen erhöhen die Nachfrage nach Werkzeugen zur Früherkennung und Risikostratifizierung. Biomarker-Tests unterstützen frühere klinische Maßnahmen und verbessern die Auswahl der Behandlungspfade, was die Nutzung über die wichtigsten Tumortypen hinweg verstärkt. Gesundheitssysteme priorisieren zunehmend die diagnostische Effizienz, um die Intensität der Spätbehandlung zu reduzieren und die Ergebnisse zu verbessern. Diese Faktoren unterstützen ein anhaltendes Nachfragewachstum in etablierten und aufstrebenden Märkten.
Fortschritte in Multi-Omics-Plattformen und Bioinformatik
Hochdurchsatzsequenzierung, Proteomik und integrierte Analytik beschleunigen die Entdeckung von Biomarkern und deren klinische Übersetzung. Verbesserungen in der Bioinformatik verbessern die Interpretation komplexer Profile, unterstützen die klinische Anwendbarkeit und den breiteren Einsatz von Panels. Die Automatisierung von Arbeitsabläufen verbessert die Skalierbarkeit und Wiederholbarkeit und unterstützt einen höheren Testdurchsatz in der Routinepraxis. Ständige Plattforminnovationen erweitern die klinische Nützlichkeit über Diagnostik, Überwachung und personalisierte Medizinanwendungen hinweg.
Herausforderungen des Krebs-Biomarker-Marktes
Die Kommerzialisierung von Krebs-Biomarkern steht vor Herausforderungen durch unterschiedliche Anforderungen an die klinische Validierung, die Standardisierung von Tests und die Erwartungen an reale Evidenz in verschiedenen Rechtsgebieten. Unterschiede in der Probenhandhabung, der Plattformwahl und den Interpretationspipelines zwischen Laboren können die Vergleichbarkeit verringern und die breitere Akzeptanz verlangsamen. Fragmentierte Erstattungen und Unsicherheiten bei der Abdeckung können die Akzeptanz einschränken, insbesondere bei neueren Multi-Analyten-Tests und erweiterten Screening-Anwendungen. Diese Faktoren können die Zeit bis zur Skalierung verlängern, trotz starkem klinischen Interesse.
Betriebliche Einschränkungen bleiben erheblich, da Tests mit hoher Komplexität qualifiziertes Personal, robuste Qualitätssysteme und zuverlässige Lieferketten für Reagenzien und Verbrauchsmaterialien erfordern. Die Belastung durch die Dateninterpretation nimmt mit Multi-Omics-Profiling zu, was die Abhängigkeit von spezialisierter Informatik und der Ausbildung von Klinikern erhöht. Die Integration in klinische Arbeitsabläufe kann ungleichmäßig sein, wenn Bestellwege, Durchlaufzeiten und Berichtsformate nicht optimiert sind. Kostenempfindlichkeit in aufstrebenden Märkten kann den breiten Zugang zu fortschrittlichen Tests weiter einschränken.
- Zum Beispiel gibt Caris Life Sciences an, dass sein MI Profile/MI Cancer Seek-Workflow die Sequenzierung des gesamten Exoms und Transkriptoms über 23.000+ Gene mit Proteinanalysen und KI-prädiktiven Algorithmen kombiniert, während der von der FDA zugelassene MI Cancer Seek SNVs und Indels in 228 Genen plus MSI, TMB und einen Kopienzahl-Amplifikationsmarker berichtet, was die informatische und operative Tiefe unterstreicht, die für den routinemäßigen Einsatz erforderlich ist.
Trends und Chancen auf dem Krebs-Biomarker-Markt
Früherkennung von Multi-Krebs und breitere blutbasierte Screening-Strategien schaffen neue Kommerzialisierungspfade über Einzelkrebs-Tests hinaus. Die erweiterte Akzeptanz wird durch verbesserte Testempfindlichkeit, starke Patientenpräferenz für minimalinvasive Optionen und die Möglichkeit, Bestellungen in die Routineversorgung zu integrieren, unterstützt. Mit zunehmender Evidenz können diese Modalitäten das adressierbare Volumen erweitern und wiederkehrende Testmodelle in Screening und Überwachung unterstützen. Der Trend schafft auch Chancen für differenzierte Analysen und Labore im Maßstab der Bevölkerung.
Die technologische Konvergenz über Omics-Plattformen, digitale Pathologie und KI-gestützte Interpretation stärkt den klinischen Nutzen und verbessert die Effizienz der Arbeitsabläufe. Integrierte Berichts- und Entscheidungsunterstützungstools können das Vertrauen der Kliniker stärken und die Akzeptanz in Krankenhaussystemen erhöhen. Partnerschaften zwischen Diagnostikunternehmen, Pharma und Gesundheitssystemen erweitern die Verfügbarkeit von Tests und unterstützen die Expansion von Begleitdiagnostika. Wachstumschancen ergeben sich auch aus der Skalierung von Referenzlabor-Netzwerken und der Verbesserung des Zugangs in Asien-Pazifik und ausgewählten Märkten im Nahen Osten.
- Zum Beispiel hat Paige als erstes Unternehmen eine FDA-Zulassung für ein KI-Produkt in der digitalen Pathologie erhalten und in seiner entscheidenden klinischen Studie gezeigt, dass Pathologen, die Paige Prostate Detect verwenden, die Sensitivität der Krebsdetektion von 88,7% auf 96,6% erhöhten, eine 70%ige Reduzierung von falsch-negativen Diagnosen und eine 24%ige Reduzierung von falsch-positiven Diagnosen erreichten, wobei nicht-spezialisierte Pathologen eine diagnostische Genauigkeit auf dem Niveau von Prostata-Spezialisten erreichten.
Regionale Einblicke
Nordamerika (39,8%)
Nordamerika führt mit einem Anteil von 39,8 % im Jahr 2025, unterstützt durch eine tiefgehende Durchdringung der molekularen Diagnostik, starke Erstattungsabdeckung und hohe routinemäßige Anwendung der Präzisionsonkologie. Große Referenzlabore und integrierte Gesundheitssysteme ermöglichen standardisierte Arbeitsabläufe und Hochdurchsatztests. Die Nachfrage wird durch Begleitdiagnostik und erweiterte blutbasierte Formate für Überwachungs- und Screening-nahe Anwendungsfälle verstärkt, während kontinuierliche Plattforminnovationen und robuste Onkologie-Pipelines die Volumina aufrechterhalten.
Europa (24,9 %)
Europa machte einen Anteil von 24,9 % im Jahr 2025 aus, gestützt durch etablierte Onkologie-Versorgungswege und zunehmende Angleichung der Biomarkertests an klinische Leitlinien. Grenzüberschreitende Forschungsnetzwerke und translationale Programme treiben die Nachfrage nach validierten, reproduzierbaren Tests an. Zentrale Testzentren und erweiterte Multi-Omics-Fähigkeiten in Schlüsselmärkten unterstützen ein stetiges Wachstum, mit weiterem Potenzial durch Standardisierung der Arbeitsabläufe und breiteren Zugang zu fortschrittlichem Profiling.
Asien-Pazifik (23,6 %)
Der Asien-Pazifik-Raum hielt einen Anteil von 23,6 % im Jahr 2025, was die schnelle Expansion widerspiegelt, da die Onkologie-Infrastruktur und die Laborkapazitäten in großen Bevölkerungsgruppen skaliert werden. Die Einführung von Sequenzierungs- und Multi-Omics-Arbeitsabläufen steigt aufgrund von Investitionen in die Präzisionsmedizin und wachsenden Krebszentrumsnetzwerken. Wachstum im Outsourcing und größere diagnostische Dienstleister verbessern den Zugang zu fortschrittlichen Tests, während Erschwinglichkeitsgewinne und stärkere Integration klinischer Pfade den anhaltenden Schwung unterstützen.
Lateinamerika (7,7 %)
Lateinamerika repräsentierte einen Anteil von 7,7 % im Jahr 2025, wobei die Nachfrage steigt, da private Labornetzwerke und führende städtische Krebszentren die molekulare Diagnostikfähigkeit ausbauen. Der Zugang bleibt aufgrund von Erstattungsvariabilität und Konzentration fortschrittlicher Tests in einkommensstärkeren Segmenten ungleichmäßig. Wachstumschancen umfassen die Erweiterung regionaler Referenzlabore, Verbesserung der Ausbildung von Klinikern und die Erhöhung der Verfügbarkeit standardisierter Panels durch stärkere Partnerschaften zwischen Krankenhäusern und Onkologienetzwerken.
Mittlerer Osten & Afrika (4,0 %)
Der Mittlere Osten & Afrika machte einen Anteil von 4,0 % im Jahr 2025 aus, ausgehend von einer kleineren Basis, mit einer Adoption, die sich auf GCC-Märkte, Südafrika und ausgewählte Zentren konzentriert. Der Ausbau von Onkologiediensten und Investitionen in Diagnostik unterstützen die allmähliche Aufnahme von molekularem Profiling. Infrastrukturdefizite und variable Erstattung bleiben Einschränkungen, während zentralisierte Testmodelle und öffentlich-private Partnerschaften den Zugang zu validierten Tests verbessern können.
Wettbewerbslandschaft
Die Wettbewerbslandschaft wird durch die Breite der Biomarkertest-Menüs, die Skalierbarkeit der Laborabläufe und die Fähigkeit zur Bereitstellung klinisch umsetzbarer Interpretationen für komplexe Profile geprägt. Unternehmen differenzieren sich durch validierte Tests, starke Instrumenten- und Reagenzien-Ökosysteme und Partnerschaften, die Tests in klinische Pfade und Arzneimittelentwicklungsprogramme einbetten. Die Wettbewerbsintensität steigt bei blutbasiertem Screening und Multi-Omics-Profiling, wo Leistung, Durchlaufzeit und Evidenztiefe die Akzeptanz in Krankenhäusern und Referenzlaboren beeinflussen.
- Hoffmann-La Roche Ltd. betont Begleitdiagnostik und integrierte Onkologie-Workflows, indem es die Entwicklung von Tests mit den Bedürfnissen der therapeutischen Entscheidungsfindung und standardisierten Pathologiesystemen in Einklang bringt. Der Ansatz des Unternehmens konzentriert sich auf eine breite klinische Akzeptanz durch validierte Tests, Plattformintegration und Unterstützung für routinemäßige Tests in Onkologie-Einrichtungen. Die kontinuierliche Erweiterung der diagnostischen Portfolios und die Ermöglichung von Workflows stärken die Positionierung bei der biomarkergestützten Therapieauswahl.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- F. Hoffmann-La Roche Ltd.
- Abbott
- Thermo Fisher Scientific Inc.
- QIAGEN N.V.
- Illumina, Inc.
- Agilent Technologies
- Bio-Rad Laboratories
- Hologic, Inc.
- Merck & Co.
- Becton, Dickinson and Company
- Exact Sciences
- Siemens Healthineers
- Guardant Health
- Foundation Medicine
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im September 2025 gab Illumina strategische Partnerschaften mit mehreren globalen Pharmaunternehmen bekannt, um Begleitdiagnostika (CDx) zu entwickeln, die auf seinem TruSight™ Oncology (TSO) Comprehensive Genomic Profiling Test aktiviert sind.
- Im Mai 2025 präsentierte Thermo Fisher Scientific ein Jahrzehnt der Pharma-Partnerschaft in der Entwicklung und Kommerzialisierung von Begleitdiagnostika der nächsten Generation (NGS) auf der ASCO 2025-Jahrestagung und hob hervor, wie seine integrierten Lösungen von der Biomarker-Entdeckung bis zur klinischen Kommerzialisierung reichen.
- Im April 2025 stellte Agilent Technologies innovative Produkte und strategische Partnerschaften vor, die sich auf die Transformation der Krebsforschung, Diagnostik und Therapeutik konzentrieren, auf der AACR-Jahrestagung. Das Unternehmen betonte sein Engagement, umfassende multiomische Einblicke und modernste Diagnosetools bereitzustellen, die Forscher und Kliniker in die Lage versetzen, fundiertere Behandlungsentscheidungen zu treffen.
- Im April 2025 kündigte QIAGEN eine Reihe neuer Produkte und Partnerschaftsaktualisierungen an, die darauf abzielen, sein Portfolio zur Krebsgenomprofilierung zu stärken, das auf der Jahrestagung der American Association for Cancer Research (AACR) in Chicago vorgestellt wurde. Das Unternehmen brachte neue QIAseq-Panels auf den Markt, die tiefere und genauere Einblicke in die Krebsbiologie und Biomarker-Entdeckung bieten, integriert mit QIAGEN Digital Insights für die Analyse und Interpretation genomischer Daten.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 38.349 Millionen |
| Umsatzprognose im Jahr 2032 | USD 87.462,46 Millionen |
| Wachstumsrate (CAGR) | 12,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Krebsart-Ausblick: Brustkrebs, Lungenkrebs, Darmkrebs, Prostatakrebs, Andere Krebsarten; Nach Biomarker-Typ-Ausblick: Genetische Biomarker, Epigenetische Biomarker, Proteomische Biomarker, Metabolische Biomarker, Andere Biomarker-Typen; Nach Anwendungs-Ausblick: Diagnostik, Arzneimittelentdeckung & -entwicklung, Personalisierte Medizin, Andere Anwendungen; Nach Endnutzer-Ausblick: Pharma- & Biotechnologieunternehmen, Diagnostik- & Forschungslabore, Krankenhäuser & Fachkliniken, Andere Endnutzer; Nach Technologie-Ausblick: OMICS-Technologien, Bildgebungstechnologien, Andere Technologien |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | F. Hoffmann-La Roche Ltd.; Abbott; Thermo Fisher Scientific Inc.; QIAGEN N.V.; Illumina, Inc.; Agilent Technologies; Bio-Rad Laboratories; Hologic, Inc.; Merck & Co.; Becton, Dickinson and Company; Exact Sciences; Siemens Healthineers; Guardant Health; Foundation Medicine |
| Anzahl der Seiten | 335 |
Segmentierung
Nach Krebsart
- Brustkrebs
- Lungenkrebs
- Darmkrebs
- Prostatakrebs
- Andere Krebsarten
Nach Biomarkertyp
- Genetische Biomarker
- Epigenetische Biomarker
- Proteomische Biomarker
- Metabolische Biomarker
- Andere Biomarkertypen
Nach Anwendung
- Diagnostik
- Arzneimittelentdeckung & -entwicklung
- Personalisierte Medizin
- Andere Anwendungen
Nach Endverbraucher
- Pharmazeutische & Biotechnologieunternehmen
- Diagnostik- & Forschungslabore
- Krankenhäuser & Fachkliniken
- Andere Endverbraucher
Nach Technologie
- OMICS-Technologien
- Bildgebungstechnologien
- Andere Technologien
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle und prognostizierte Marktgröße des Marktes für Krebsbiomarker?
Wie hoch ist die CAGR für den Markt für Krebsbiomarker im Zeitraum 2025–2032?
Was ist das größte Segment im Markt für Krebsbiomarker?
Welche Faktoren treiben das Wachstum im Markt für Krebsbiomarker voran?
Welche Unternehmen führen den Markt für Krebs-Biomarker an?
Welche Region führt den Markt für Krebsbiomarker an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Krebs-Biomarker Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Krebs-Biomarker Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 38349 million → 2032: USD 87462.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Krebs-Biomarker Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Krebs-Biomarker Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Krebs-Biomarker Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Krebs-Biomarker Market Drivers
- 3.3 Markt für Krebs-Biomarker Market Restraints & Challenges
- 3.4 Markt für Krebs-Biomarker Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Krebs-Biomarker Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Krebs-Biomarker Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Krebs-Biomarker category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Krebs-Biomarker Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Krebs-Biomarker Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Krebs-Biomarker market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Krebs-Biomarker Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Krebs-Biomarker Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Krebs-Biomarker Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Krebs-Biomarker (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Krebs-Biomarker Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Krebs-Biomarker Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Krebs-Biomarker Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Krebs-Biomarker Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Krebs-Biomarker Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Krebs-Biomarker Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Krebs-Biomarker Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Krebs-Biomarker Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Krebs-Biomarker Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
