
Marktübersicht für Krebs-Kachexie:
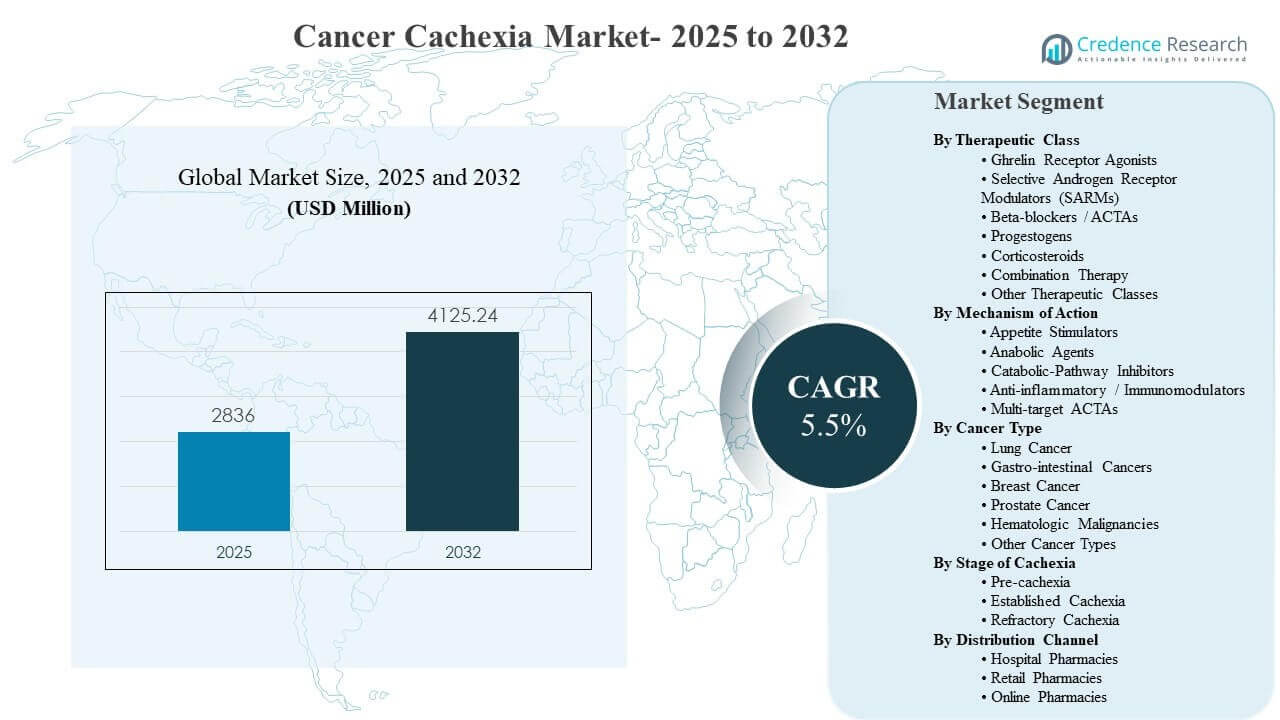
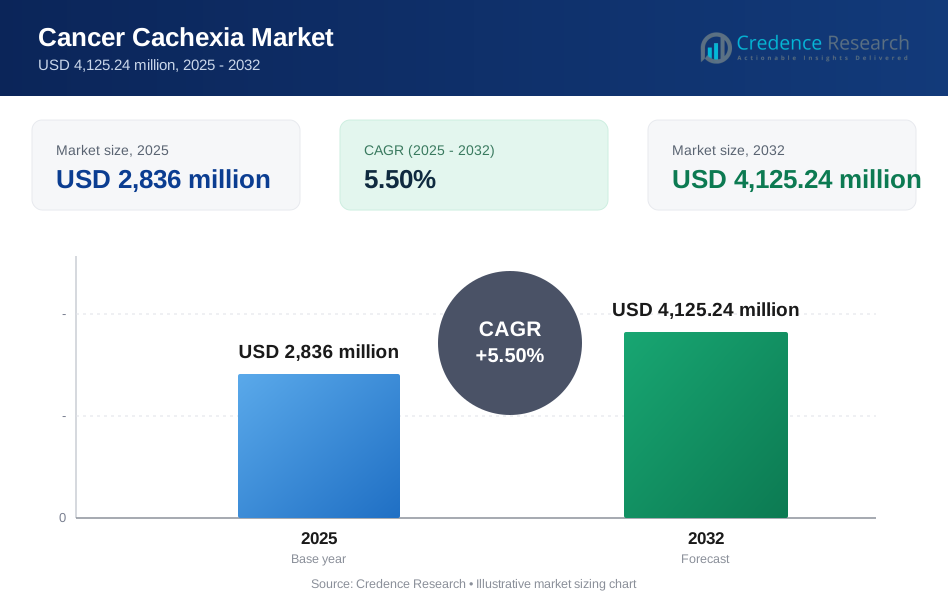
Die globale Marktgröße für Krebs-Kachexie wurde im Jahr 2025 auf 2.836 Millionen USD geschätzt und soll bis 2032 4.125,24 Millionen USD erreichen, was einem CAGR von 5,5 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch steigende Onkologie-Behandlungsvolumina und längere Behandlungsdauern angetrieben, die den klinischen Fokus auf die Erhaltung des Funktionsstatus, die Verträglichkeit der Therapie und die Lebensqualität durch multimodale supportive Pflegeprotokolle erhöhen. Nordamerika bleibt der größte Umsatzträger aufgrund eines breiteren Zugangs zu unterstützender Pflege und einer stärkeren Erstattung in fortgeschrittenen Onkologiepfaden.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Krebs-Kachexie 2025 | 2.836 Millionen USD |
| Markt für Krebs-Kachexie, CAGR | 5,5% |
| Marktgröße für Krebs-Kachexie 2032 | 4.125,24 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Krebs-Kachexie soll mit einem CAGR von 5,5 % (2025–2032) wachsen, von 2.836 Millionen USD (2025) auf 4.125,24 Millionen USD (2032).
- Nordamerika machte 40,8 % (2025) aus, unterstützt durch eine höhere Nutzung von unterstützender Pflege in Onkologiezentren und frühere Interventionsprotokolle.
- Appetitanreger machten 47,3 % (2025) aus, was den anhaltenden Schwerpunkt auf das Management von Anorexie und Rückgang der Nahrungsaufnahme in der fortgeschrittenen Krebsversorgung widerspiegelt.
- Der asiatisch-pazifische Raum repräsentierte 23,5 % (2025), gestützt durch steigende Onkologie-Fallzahlen und den erweiterten Zugang zu unterstützenden Therapien in großen Bevölkerungsmärkten.
- Europa hielt 23,1 % (2025), unterstützt durch strukturierte Krebsversorgungspfade und eine breitere Integration von Ernährung plus pharmakologischer unterstützender Pflege in großen Gesundheitssystemen.
Segmentanalyse
Die Versorgung bei Krebs-Kachexie wird zunehmend als multifaktorielles Syndrom und nicht als Einzel-Symptom-Bedingung behandelt, was die Nachfrage nach Appetitunterstützung, entzündungshemmender Modulation und Muskel-Erhaltungsansätzen beschleunigt. Klinische Staging-Frameworks und routinemäßige Ernährungsscreenings treiben die frühere Identifizierung voran, was die Einleitung von unterstützender Pflege vor einem irreversiblen Funktionsverlust unterstützt. Onkologie-Teams stimmen Kachexie-Interventionen auch mit Chemotherapie- und Immuntherapieplänen ab, um den Leistungsstatus aufrechtzuerhalten und die Behandlungsadhärenz zu verbessern.
Die Produktadoption wird durch das Bedürfnis nach praktischen, protokollfreundlichen Optionen geprägt, die in Onkologiekliniken eingeleitet und in ambulanten Einrichtungen fortgesetzt werden können. Die Verschreibung in der realen Welt bevorzugt häufig Kombinationen aus symptomatischer Linderung und metabolischer Unterstützung, insbesondere für Patienten mit schnellem Gewichtsverlust, Müdigkeit und verminderter Nahrungsaufnahme. Die Verteilung wird durch den von Krankenhäusern geleiteten Beginn und Überwachungsbedarf beeinflusst, wobei die anschließende Erfüllung durch Einzelhandels- und Online-Kanäle erweitert wird, wo Kontinuität und Bequemlichkeit verbessert werden.
Nach therapeutischer Klasse Einblicke
Kombinationstherapie führt die Adoption der therapeutischen Klasse an, da das Management der Krebskachexie oft Unterstützung des Appetits neben entzündungshemmender Kontrolle und anabolischer Verstärkung erfordert, um mehrere Wege gleichzeitig anzugehen. Kliniker wählen zunehmend Therapiekombinationen, die mit dem primären Symptombündel und den Zielen der Behandlungstoleranz übereinstimmen. Ghrelin-Rezeptor-Agonisten und SARMs ziehen Aufmerksamkeit auf sich, wo der Erhalt der Muskelmasse Priorität hat, während Kortikosteroide und Gestagene in symptomfokussierten unterstützenden Pfaden, insbesondere in fortgeschrittenen Krankheitsstadien, weiterhin verwendet werden.
Nach Wirkmechanismus Einblicke
Appetitanreger machten den größten Anteil von 47,3% im Jahr 2025 aus. Appetitanreger führen, weil Anorexie und verminderte Nahrungsaufnahme zu den unmittelbarsten klinischen Problemen gehören, die den Funktionsstatus, die Behandlungstoleranz und das Wohlbefinden der Patienten beeinflussen. Unterstützende Onkologieprotokolle priorisieren häufig die Appetitverbesserung, um Gewichtsstabilität zu erreichen und Therapieunterbrechungen zu reduzieren. Pipeline-Aktivitäten und ein breiteres Bewusstsein für Kachexie-Screening erweitern auch die Einleitung von appetitzentrierten Regimen früher im Pflegeverlauf.
Nach Krebsart Einblicke
Lungenkrebs stellt die höchste klinische Belastung für das Kachexie-Management dar, aufgrund der höheren Prävalenz und Schwere von Gewichtsverlust und Muskelabbau in thorakalen Onkologiewegen. Fortgeschrittene Krankheitsstadien und intensive Mehrlinien-Therapien erhöhen den Bedarf an unterstützenden Regimen, die Kraft und tägliche Funktionalität erhalten. Gastrointestinale Krebserkrankungen tragen ebenfalls stark bei, da Malabsorption, Dysphagie und behandlungsbedingte GI-Effekte den Ernährungsrückgang verstärken. Brust- und Prostatakrebsfälle erzeugen eine stetige Nachfrage, da lange Behandlungsdauern den Bedarf an nachhaltiger unterstützender Pflege erhöhen.
Nach Stadium der Kachexie Einblicke
Präkachexie- und etablierte Kachexie-Stadien treiben frühere Interventionsstrategien an, da Onkologie-Teams versuchen, die Muskelfunktion zu erhalten und den Verfall zu verlangsamen, bevor ein refraktärer Rückgang eintritt. Klinische Pfade betonen zunehmend proaktives Screening, ernährungsbasierte Maßnahmen und rechtzeitige Eskalation zu pharmakologischer Unterstützung, wenn der Gewichtsverlust beschleunigt. Das Management der etablierten Kachexie stützt sich oft auf multimodale Ansätze, die Symptomlinderung mit metabolischer Stabilisierung kombinieren. Die Pflege bei refraktärer Kachexie ist häufig palliativ und konzentriert sich eher auf Komfort und Symptomkontrolle als auf Umkehrung.
Nach Vertriebskanal Einblicke
Krankenhausapotheken dominieren die Kanaldynamik, da Therapien gegen Krebs-Kachexie häufig in Onkologiekliniken, Infusionszentren und stationären Episoden eingeleitet werden, wo Überwachung und Optimierung des Regimes erforderlich sind. Komplexe Patientenprofile und Polypharmazie machen kontrollierte Abgabe und klinische Aufsicht zu Beginn der Therapie wichtiger. Einzelhandelsapotheken unterstützen die Fortsetzung der Therapie nach der Stabilisierung, insbesondere bei lang andauernden unterstützenden Pflegeprogrammen. Online-Apotheken gewinnen an Bedeutung für die Bequemlichkeit der Nachfüllung und Hauslieferung, insbesondere für Patienten mit eingeschränkter Mobilität.
Markttreiber für Krebs-Kachexie
Steigende globale Krebsinzidenz und Behandlungsintensität
Das Wachstum der Krebsinzidenz und die verstärkte Nutzung von Mehrlinien-Therapien erhöhen die Anzahl der Patienten, die einem verlängerten katabolen Stress, Appetitverlust und Muskelabbau ausgesetzt sind. Onkologische Regime, die das Überleben verlängern, können auch das Zeitfenster erweitern, in dem Kachexie auftritt und Interventionen erfordert. Klinische Teams behandeln Kachexie zunehmend als ein Problem der Therapie-Kontinuität, da Gewichtsverlust die Toleranz verringern und Dosisreduktionen auslösen kann. Die Nachfrage steigt, da unterstützende Pflegeprotokolle in Krankenhäusern und Krebszentren formalisiert werden.
Erweiterung unterstützender Onkologieprotokolle und Früherkennung
Unterstützende Onkologiepfade werden in allen Versorgungseinstellungen gestärkt, was die Früherkennung von Gewichtsverlust, Sarkopenie und reduzierter Nahrungsaufnahme bei Routinebesuchen verbessert. Eine frühere Erkennung erhöht den Anteil der Patienten, die in den Stadien der Prä-Kachexie und der etablierten Stadien behandelt werden, anstatt nur in den refraktären Stadien. Strukturiertes Screening unterstützt auch eine konsistentere Verschreibung und Nachverfolgung, was die Therapie-Persistenz verbessert. Wachsende multidisziplinäre Versorgungsmodelle, die Ernährungsberater und Palliativspezialisten einbeziehen, beschleunigen die Einführung multimodaler Interventionen.
- Zum Beispiel ergab eine Analyse der realen Welt von Carevive PROmPT an 12 US-Standorten, dass Brustkrebspatienten über einen Median von 12 Wochen 19.425 Symptome mit 80%iger Compliance berichteten, und 39% dieser Berichte lösten Alarme aus, was zeigt, wie strukturiertes digitales Monitoring die Konsistenz des Screenings und die Intensität der Nachverfolgung stärken kann.
Ungedeckter Bedarf an effektiven multimodalen Therapien
Krebs-Kachexie bleibt ein Bereich mit hohem ungedecktem Bedarf, da Ansätze mit einem einzigen Mechanismus oft nur eine teilweise Verbesserung der Symptome bieten, ohne die Muskelfunktion vollständig wiederherzustellen. Kliniker verfolgen zunehmend kombinierte Strategien, die Appetit, Entzündung und Anabolismus ansprechen, um funktionelle Ergebnisse zu verbessern. Behandlungsentscheidungen werden auch durch die Notwendigkeit beeinflusst, Müdigkeit zu reduzieren und das tägliche Aktivitätsniveau zu verbessern, was entscheidend für die Lebensqualität der Patienten ist. Dieser ungedeckte Bedarf unterstützt kontinuierliche Innovationen und eine breitere Einführung unterstützender Therapien.
- Zum Beispiel berichteten die von Helsinn unterstützten ROMANA 1 und ROMANA 2 Studien, dass Anamorelin die fettfreie Körpermasse um 0,99 kg gegenüber -0,47 kg und 0,65 kg gegenüber -0,98 kg über 12 Wochen erhöhte, jedoch keine signifikante Verbesserung der Handgriffstärke zeigte, was unterstreicht, warum breitere multimodale Strategien in der Kachexie-Pflege weiterhin erforderlich sind.
Verschiebung hin zu ambulanter Kontinuität und häuslicher Unterstützung
Die Krebsversorgung wird zunehmend in ambulanten Einrichtungen durchgeführt, was Therapien, die klinisch eingeleitet und mit minimaler Komplexität zu Hause fortgesetzt werden können, wichtiger macht. Dieser Wandel unterstützt eine breitere Nutzung von Apothekenkanälen, die Nachfüllkontinuität ermöglichen und Behandlungsunterbrechungen reduzieren. Digitale Interaktion und verbesserte Koordinierung der Versorgung helfen Patienten auch dabei, unterstützende Regime einzuhalten. Die Nachfrage steigt, da häusliche Unterstützungsstrategien auf langwierigen Onkologiepfaden häufiger werden.
Herausforderungen im Markt für Krebs-Kachexie
Das Management von Krebs-Kachexie steht vor Herausforderungen, die mit heterogenen Patientenprofilen und variabler klinischer Präsentation über verschiedene Krebsarten und -stadien hinweg verbunden sind. Die Unterscheidung von Kachexie gegenüber Nebenwirkungen der Behandlung und allgemeiner Mangelernährung kann standardisierte Interventionen verzögern und die Konsistenz der Behandlungswege verringern. Die Ergebnismessung ist ebenfalls komplex, da alleinige Gewichtszunahme möglicherweise keine funktionelle Verbesserung oder Erhaltung der Muskelmasse erfasst. Diese Faktoren können die breite Protokollübernahme verlangsamen und einheitliche Verschreibungspraxen in verschiedenen Versorgungseinrichtungen einschränken.
Zugang und Erstattung bleiben in den Regionen ungleich, insbesondere für fortgeschrittene unterstützende Therapien und neuere Mechanismen. Budgetbeschränkungen können Anbieter dazu drängen, sich auf reine Symptombehandlungen zu konzentrieren, selbst wenn multimodale Strategien klinisch bevorzugt werden. Eine fragmentierte Koordination der Versorgung zwischen Onkologie-, Ernährungs- und Palliativteams kann die Einhaltung und Kontinuität verringern. Die begrenzte Verfügbarkeit spezialisierter unterstützender Dienstleistungen in aufstrebenden Märkten schränkt den rechtzeitigen Beginn und die Nachsorge weiter ein.
- Zum Beispiel zeigte Artelo Biosciences' ART27.13 (ein Cannabinoid-Rezeptor-Agonist) in der Phase-2-CAReS-Studie nach 12 Wochen eine Gewichtszunahme von 6,38 % bei der höchsten Dosis im Vergleich zu einem durchschnittlichen Gewichtsverlust von 5,42 % in der Placebo-Gruppe. Dennoch bleibt die Therapie trotz dieses klinisch bedeutsamen Signals experimentell, ohne einen genehmigten Erstattungsweg in einem wichtigen Markt, was zeigt, wie budgetbeschränkte Kostenträgersysteme weiterhin hinter klinischen Beweisen zurückbleiben, selbst wenn multimodale oder neuartige Mechanismen messbare Vorteile zeigen.
Trends und Chancen im Markt für Krebs-Kachexie
Multimodale Versorgungsmodelle erweitern sich, da Onkologiezentren pharmakologische Unterstützung mit Ernährungsberatung und Rehabilitationsstrategien integrieren. Dieser Trend schafft Möglichkeiten für Therapiekombinationen, die Appetit, Entzündungen und Anabolismus mit besserer Verträglichkeit und klareren funktionellen Endpunkten ansprechen. Der zunehmende Einsatz von Screening-Tools und Körperzusammensetzungstracking unterstützt frühere Interventionen und eine bessere Segmentierung der Patienten nach Risiko. Anbieter, die die Evidenzgenerierung mit realen unterstützenden Versorgungsabläufen in Einklang bringen, können die Übernahme beschleunigen.
- Zum Beispiel nahmen 153 Patienten an den maßgeschneiderten digitalen Patientenüberwachungsmodulen von Roche auf der Kaiku Health-Plattform teil, erzielten eine Adoptionsrate von 85 %, hielten in den ersten 6 Wochen eine wöchentliche Symptomberichterstattung von 76 % und in späteren Intervallen von 77 % bis 81 % aufrecht und reduzierten die mittlere Überprüfungszeit für alarmierte Berichte auf 19,6 Stunden, was zeigt, wie die Evidenzerzeugung in reale Unterstützungsarbeitsabläufe eingebettet werden kann.
Die Erweiterung der ambulanten Abgabe verbessert die Therapiekontinuität und ermöglicht eine nachhaltige Behandlung über lange Krebsverläufe hinweg. Das Wachstum der Online-Apotheken und Modelle der Hauszustellung können die Nachfülladhärenz für unterstützende Therapien erhöhen, insbesondere bei Patienten mit eingeschränkter Mobilität. Regionale Wachstumschancen entstehen im asiatisch-pazifischen Raum, wo die Onkologievolumina und die Durchdringung der Unterstützungsversorgung in großen Krankenhausnetzwerken steigen. Entwicklungsprogramme, die sich auf patientenberichtete Ergebnisse und funktionale Maßnahmen konzentrieren, können ebenfalls die Differenzierung und die Akzeptanz durch Kostenträger stärken.
Regionale Einblicke
Nordamerika
Nordamerika führte den Markt für Krebs-Kachexie mit einem Anteil von 40,8 % im Jahr 2025 an, unterstützt durch eine starke Nutzung der Unterstützungsversorgung in Onkologiezentren und eine breitere Erstattung. Die hohe Akzeptanz der multidisziplinären Krebsversorgung erhöht die Screening-Raten und den früheren Beginn unterstützender Therapien. Eine etablierte Apothekeninfrastruktur unterstützt die Kontinuität der Behandlung für komplexe Onkologiepatienten. Die klinische Studienaktivität und die schnellere Integration neuer unterstützender Ansätze stärken ebenfalls die regionale Führungsposition.
Europa
Europa erfasste einen Anteil von 23,1 % im Jahr 2025, unterstützt durch strukturierte Krebsversorgungspfade und die zunehmende Integration von Ernährungshilfen in Onkologieprotokolle. Der krankenhauszentrierte Beginn bleibt häufig, wobei die Kontinuität durch ausgereifte Netzwerke von Einzelhandelsapotheken unterstützt wird. Öffentliche Gesundheitssysteme fördern standardisierte Praktiken der Unterstützungsversorgung in den wichtigsten Märkten. Die Nachfrage wird durch alternde Bevölkerungsgruppen und eine hohe Krebsprävalenz in mehreren Ländern verstärkt.
Asien-Pazifik
Der asiatisch-pazifische Raum machte einen Anteil von 23,5 % im Jahr 2025 aus, angetrieben durch steigende Krebsfälle, die Erweiterung der Kapazitäten der tertiären Versorgung und den verbesserten Zugang zu unterstützenden Onkologiediensten. Große Bevölkerungsbasen in wichtigen Märkten schaffen Skalierungsmöglichkeiten für das Screening auf Kachexie und die Nutzung unterstützender Therapien. Die Akzeptanz beschleunigt sich, da große Krankenhausnetzwerke die onkologischen Spezialdienste und Unterstützungsprotokolle erweitern. Preis- und Zugangsvariabilität bestehen weiterhin, aber die laufende Erweiterung der Infrastruktur unterstützt ein anhaltendes Wachstumsmomentum.
Lateinamerika
Lateinamerika repräsentierte einen Anteil von 6,8 % im Jahr 2025, wobei die Nachfrage in großen städtischen Onkologiezentren und privaten Krankenhaussystemen konzentriert ist. Der Zugang zur Unterstützungsversorgung verbessert sich weiterhin, aber Erstattungsbeschränkungen und ungleichmäßige Verfügbarkeit von Spezialisten können den Beginn verzögern. Einzelhandelsapotheken spielen eine wichtige Rolle bei der Fortsetzung, sobald die Therapie etabliert ist. Das Marktwachstum wird durch steigende Onkologievolumina und die Verbesserung der Kapazitäten der Krebsversorgung in führenden Ländern unterstützt.
Mittlerer Osten & Afrika
Der Nahe Osten & Afrika hielten 2025 einen Anteil von 5,8%, unterstützt durch das Wachstum von tertiären Krankenhäusern und Onkologiezentren in ausgewählten Ländern. Der Zugang bleibt in den Teilregionen ungleichmäßig, mit stärkerer Aufnahme in einkommensstärkeren Märkten und großen Metropolregionen. Krankenhausapotheken bleiben aufgrund der Überwachungsbedürfnisse und der protokollgesteuerten Initiierung zentral. Investitionen in Onkologie-Infrastruktur und unterstützende Pflegedienste erweitern allmählich die adressierbare Nachfrage.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Krebskachexie konzentriert sich auf Mechanismusdifferenzierung, die Generierung klinischer Evidenz und die Protokollanpassung innerhalb unterstützender Onkologiepfade. Unternehmen verfolgen Strategien, die die Positionierung in den Bereichen Appetitanregung, entzündungshemmende Modulation und anabole Unterstützung stärken, mit zunehmendem Fokus auf Kombinationsansätze, die auf Stadien und Symptomcluster abgestimmt sind. Partnerschaften und Lizenzvereinbarungen werden genutzt, um den geografischen Zugang zu erweitern und die Kommerzialisierungsbereitschaft zu verbessern. Die Differenzierung ist zunehmend mit Verträglichkeitsprofilen, der einfachen Integration in Onkologie-Arbeitsabläufe und Evidenz, die an funktionale Ergebnisse gebunden ist, verknüpft.
Pfizer Inc. bleibt ein sehr sichtbarer Teilnehmer aufgrund der Größe, der Onkologie-Präsenz und der Fähigkeiten, die die klinische Entwicklung und Kommerzialisierung in angrenzenden Unterstützungsbereichen unterstützen. Pfizer Inc. kann etablierte Beziehungen zu Onkologieanbietern und Gesundheitssystemen nutzen, um die Einführung dort zu unterstützen, wo Unterstützungsinterventionen mit Prioritäten der Behandlungskontinuität zusammentreffen. Die kommerzielle Infrastruktur und die Expertise im Marktzugang können auch eine breitere Reichweite in Regionen mit stärkeren Erstattungspfaden unterstützen. Die strategische Portfolioausrichtung in der Onkologie ermöglicht eine fortgesetzte Teilnahme an angrenzenden Unterstützungsgelegenheiten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Pfizer Inc.
- Helsinn Group
- Actimed Therapeutics
- Bristol-Myers Squibb
- Eli Lilly and Company
- Novartis AG
- AVEO Oncology
- Merck & Co., Inc.
- Aeterna Zentaris Inc.
- Endevica Bio
- AbbVie
- Artelo Biosciences
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im November 2025 gab Actimed Therapeutics eine Lizenzpartnerschaft mit Mankind Pharma bekannt, die Mankind exklusive Rechte zur Entwicklung und Vermarktung von Actimeds Produkten zur Behandlung und/oder Prävention von Kachexie in Indien und anderen südasiatischen Gebieten gewährt. In derselben Ankündigung erklärten die Unternehmen, dass der Deal das S-pindolol-Benzoat-Programm von Actimed, ACM-001.1, umfasst, das Actimed in die klinische Entwicklung der Phase 2b/3 für Krebskachexie überführen möchte.
- Im August 2025 trat das Ponsegromab-Programm von Pfizer in eine Phase 2/3-Studie zur Krebskachexie ein und markierte damit eines der wichtigsten jüngsten Produktentwicklungs-Updates auf dem Markt. Im September 2024 hatte Pfizer positive Phase-2-Daten gemeldet, die eine Verbesserung des Körpergewichts im Vergleich zu Placebo zeigten, zusammen mit Verbesserungen des Appetits und der Kachexiesymptome, der körperlichen Aktivität und des Skelettmuskelindex, und erklärte, dass registrierungsfähige Studien 2025 beginnen würden.
- Im April 2025 initiierte GenFleet die Phase-1-Entwicklung von GFS202A, einer Pipeline-Therapie, die Patienten mit Prä-Kachexie umfasst, und fügte damit ein weiteres aktuelles Wettbewerbs-Update im Bereich der Krebskachexie hinzu.
- Im Mai 2025 beschrieb die Produktinformationsseite von Helsinn Adlumiz (Anamorelin) als das erste und einzige in Japan zugelassene Produkt für Krebskachexie und unterstrich damit die anhaltende kommerzielle Präsenz von Helsinn in diesem Markt.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | 2.836 Millionen USD |
| Umsatzprognose für 2032 | 4.125,24 Millionen USD |
| Wachstumsrate (CAGR) | 5,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach therapeutischer Klasse; Nach Wirkmechanismus; Nach Krebstyp; Nach Stadium der Kachexie; Nach Vertriebskanal |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Pfizer Inc.; Helsinn Group; Actimed Therapeutics; Bristol-Myers Squibb; Eli Lilly and Company; Novartis AG; AVEO Oncology; Merck & Co., Inc.; Aeterna Zentaris Inc.; Endevica Bio; AbbVie; Artelo Biosciences |
| Anzahl der Seiten | 338 |
Nach Segmentierung
Nach therapeutischer Klasse
- Ghrelin-Rezeptor-Agonisten
- Selektive Androgenrezeptor-Modulatoren (SARMs)
- Beta-Blocker / ACTAs
- Gestagene
- Kortikosteroide
- Kombinationstherapie
- Andere therapeutische Klassen
Nach Wirkmechanismus
- Appetitanreger
- Anabole Wirkstoffe
- Inhibitoren des katabolen Stoffwechsels
- Entzündungshemmend / Immunmodulatoren
- Multi-Target-ACTAs
Nach Krebsart
- Lungenkrebs
- Magen-Darm-Krebse
- Brustkrebs
- Prostatakrebs
- Hämatologische Malignome
- Andere Krebsarten
Nach Stadium der Kachexie
- Präkachexie
- Etablierte Kachexie
- Refraktäre Kachexie
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle und prognostizierte Marktgröße für den Markt für Krebs-Kachexie?
Was ist die erwartete CAGR für den Markt für Krebs-Kachexie?
Welches Segment ist das größte im Markt für Krebs-Kachexie?
Was sind die wichtigsten Wachstumsfaktoren, die den Markt prägen?
Wer sind die führenden Unternehmen im Markt für Krebs-Kachexie?
Welche Region führt den Markt für Krebs-Kachexie an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Krebs-Kachexie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Krebs-Kachexie Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,836 million → 2032: USD 4,125.24 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Krebs-Kachexie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Krebs-Kachexie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Krebs-Kachexie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Krebs-Kachexie Market Drivers
- 3.3 Markt für Krebs-Kachexie Market Restraints & Challenges
- 3.4 Markt für Krebs-Kachexie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Krebs-Kachexie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Krebs-Kachexie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Krebs-Kachexie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Krebs-Kachexie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Krebs-Kachexie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Krebs-Kachexie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Krebs-Kachexie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Krebs-Kachexie Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Krebs-Kachexie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Krebs-Kachexie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Krebs-Kachexie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Krebs-Kachexie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Krebs-Kachexie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Krebs-Kachexie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Krebs-Kachexie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Krebs-Kachexie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Krebs-Kachexie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Krebs-Kachexie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Krebs-Kachexie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
