
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2019-2022 |
| Basisjahr | 2023 |
| Prognosezeitraum | 2024-2032 |
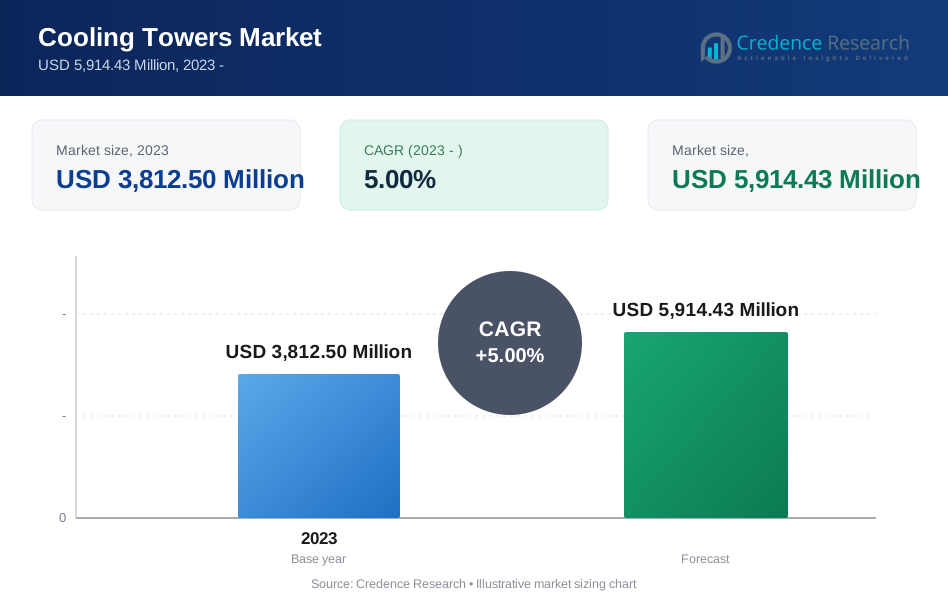
| Marktgröße für Kühltürme 2023 | USD 3.812,50 Millionen |
| Markt für Kühltürme, CAGR | 5,00% |
| Marktgröße für Kühltürme 2032 | USD 5.914,43 Millionen |
Markteinblicke
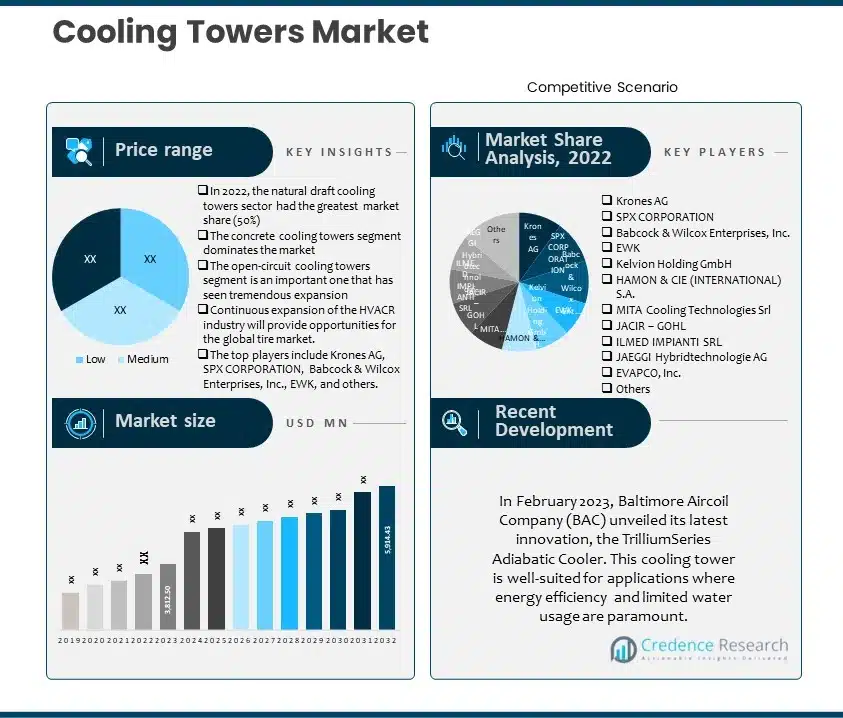
- Die weltweite Nachfrage nach Kühltürmen wurde 2023 auf 3.812,50 Millionen USD geschätzt und soll bis 2032 5.914,43 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,00% zwischen 2024 und 2032.
- Der Sektor der Naturzug-Kühltürme ist der Marktführer nach Typ und macht 2023 mehr als 50% des Gesamtwerts aus, während das Segment der mechanischen Zug-Kühltürme im Prognosezeitraum voraussichtlich schnell wachsen wird.
- Die Betonkühltürme dominieren den weltweiten Bedarf an Kühltürmen und machen 2023 mehr als 35% aus, während erwartet wird, dass die Metallkühltürme (Stahl oder Edelstahl) mit einer hohen CAGR expandieren.
- Es wird prognostiziert, dass der Sektor der offenen Kühltürme im Projektionszeitraum am schnellsten wächst, während das Segment der geschlossenen Kühltürme 2023 einen Marktanteil von mehr als 50% haben wird.
- Im Prognosezeitraum wird erwartet, dass die industrielle Kategorie mit der höchsten Rate expandiert, während die Kategorie der Energieerzeugung 2023 mit einem Anteil von 55% den Markt dominieren wird.
- Nordamerika treibt das Wachstum der Kühlturmindustrie mit einem Anteil von über einem Drittel im Jahr 2023 voran, während Asien-Pazifik und Europa zusammen knapp 55% des Anteils im Jahr 2023 ausmachen. Europa hielt 2023 über 20% des Anteils.
- Aufgrund des Wachstums der Stromerzeugungskapazität, angetrieben durch den weltweit steigenden Energiebedarf, wird der Markt für Kühltürme durch strenge Umweltvorschriften angetrieben.
- Die Hauptmöglichkeiten des Marktes umfassen das signifikante Wachstumspotenzial in Nordamerika und die kontinuierliche Expansion der Heizungs-, Lüftungs-, Klima- und Kälteindustrie (HVACR).
Zusammenfassung der Geschäftsleitung
Marktdefinition
Kühltürme sind spezialisierte Wärmeabgabegeräte, die entwickelt wurden, um überschüssige Wärme von industriellen Prozessen oder Gebäudesystemen an die Atmosphäre abzugeben. Sie spielen eine entscheidende Rolle bei der Kühlung von Wasser, das in verschiedenen Anwendungen wie Kraftwerken, Produktionsanlagen und HVAC-Systemen (Heizung, Lüftung und Klimatisierung) verwendet wird. Kühltürme arbeiten nach dem Prinzip der Verdunstungskühlung und nutzen einen Luftstrom, um Wasser durch die Verdunstung eines kleinen Teils davon zu kühlen, wodurch die während industrieller Prozesse erzeugte Wärme effektiv abgeführt wird. Diese Türme sind integrale Bestandteile von thermischen Kraftwerken, Industrieanlagen und großflächigen HVAC-Systemen und bieten eine effiziente und nachhaltige Methode zur Bewältigung der thermischen Lasten, die durch verschiedene Anwendungen erzeugt werden.
Marktübersicht
Der globale Markt für Kühltürme hat in den letzten Jahren ein stetiges Wachstum verzeichnet und wird voraussichtlich zwischen 2024 und 2032 mit einer CAGR von 5,00 % wachsen. Der Markt wurde 2023 mit 3.812,50 Millionen USD bewertet und soll bis 2032 5.914,43 Millionen USD erreichen.
Der Haupttreiber, der die Wachstumsrate des Kühltürmemarktes ankurbelt, ist der globale Trend zur zunehmenden Industrialisierung und Urbanisierung, der eine entscheidende Rolle bei der Marktexpansion spielt. Da weltweit industrielle Aktivitäten und städtische Infrastrukturprojekte zunehmen, steigt die Nachfrage nach effizienten Wärmeableitungs- und Kühllösungen erheblich. Kühltürme sind integrale Bestandteile in verschiedenen Branchen, darunter Energieerzeugung, Petrochemie und Fertigung, wo sie die Entfernung überschüssiger Wärme, die während der Prozesse entsteht, erleichtern und so eine optimale Geräteleistung und Betriebseffizienz gewährleisten. Der steigende Bedarf an Kühltürmen ist besonders ausgeprägt in Entwicklungsländern, die ein schnelles industrielles Wachstum durchlaufen, was zur gesamten Marktexpansion beiträgt.
Darüber hinaus treiben strenge Umweltvorschriften und ein wachsender Fokus auf Nachhaltigkeit die Einführung von Kühltürmen voran. Regierungen und Regulierungsbehörden weltweit verhängen strenge Richtlinien, um die Umweltauswirkungen industrieller Prozesse zu mindern, wobei der Schwerpunkt auf Wassereinsparung und verantwortungsbewusster Ressourcennutzung liegt. Kühltürme, die Wasser recyceln und Wärme durch Verdunstungskühlung ableiten können, stehen im Einklang mit diesen Nachhaltigkeitszielen. Branchen investieren zunehmend in fortschrittliche Kühlturmtechnologien, die nicht nur den Umweltstandards entsprechen, sondern auch die Energieeffizienz verbessern und so den gesamten ökologischen Fußabdruck reduzieren. Da Unternehmen umweltfreundliche Praktiken priorisieren, wird die Nachfrage nach Kühltürmen steigen, was Innovation und Marktwachstum antreibt.
Segmentierung nach Typ
- Natürliche Zugkühltürme sind das führende Segment nach Schnittstellentyp und hielten 2023 über 50 % des Wertes, was auf groß angelegte Infrastrukturentwicklungsprojekte wie den Bau von Smart Cities und Industriekomplexen zurückzuführen ist, die zum Wachstum des Kühltürmemarktes beitragen.
- Das Segment der mechanischen Zugkühltürme wird voraussichtlich während des Prognosezeitraums eine signifikante CAGR aufweisen. Der steigende Bedarf des Fertigungssektors an Prozesskühlung in verschiedenen Branchen, darunter Stahl, Zement und Lebensmittelverarbeitung, treibt die Nachfrage nach Kühltürmen an, um optimale Betriebstemperaturen aufrechtzuerhalten.
Segmentierung nach Material
- Das Segment der Betonkühltürme bestimmt die Nachfrage nach Kühltürmen weltweit und hält 2023 einen großen Anteil von über 35 %.
- Metall (Stahl oder Edelstahl) Kühltürme werden ebenfalls voraussichtlich mit einer schnellen CAGR wachsen, da der Übergang zu erneuerbaren Energiequellen wie Solar- und Windkraft den Kühltürmemarkt antreibt, da diese Quellen oft effiziente Kühlsysteme benötigen, um die Energieproduktion zu optimieren.
- Das Segment der glasfaserverstärkten Kunststoff (FRP) Kühltürme trägt zur Nachfrage nach Kühltürmen bei.
Segmentierung nach Wärmeaustauschmethode
- Das Segment der offenen Kühltürme wird voraussichtlich die höchste CAGR im Prognosezeitraum verzeichnen. Dies liegt hauptsächlich an den laufenden Innovationen im Design von Kühltürmen, einschließlich der Entwicklung energieeffizienter und umweltfreundlicher Modelle, die die Effizienz und Leistung von Kühltürmen verbessern und die Markteinführung vorantreiben.
- Das Segment der geschlossenen Kühltürme führt den Marktanteil mit über 50 % im Jahr 2023 an.
Segmentierung nach Anwendung
- Das Industriesegment wird voraussichtlich die höchste CAGR im Projektionszeitraum verzeichnen.
- Mit einem Marktanteil von fast 55 % im Jahr 2023 führt die Kategorie der Stromerzeugung derzeit.
- Die Kategorie der industriellen Anwendung umfasst chemische Verarbeitung, Ölraffination, Stahlwerke, Petrochemie, HLK (Heizung, Lüftung und Klimatisierung) und Rechenzentren.
Segmentierung nach Region
- Nordamerika treibt das Wachstum der Kühlturmindustrie mit einem Anteil von über einem Drittel im Jahr 2023 an, aufgrund des wachsenden Fokus der Region auf Nachhaltigkeit und umweltfreundliche Praktiken in der Industrie.
- Asien-Pazifik und Europa machen zusammen knapp 55 % des Anteils im Jahr 2023 aus, wobei Europa im selben Jahr über 20 % Anteil hält.
- Der Rest der Welt, einschließlich Lateinamerika, Naher Osten und Afrika, deckt die verbleibende Nachfrage nach Kühltürmen.
Der Markt für Kühltürme wird durch die steigende weltweite Nachfrage nach Elektrizität angetrieben, insbesondere in Entwicklungsländern, was den Bedarf an Kühltürmen in Kraftwerken zur Bewältigung der bei der Stromerzeugung entstehenden Wärme erhöht.
Nordamerika steht als dominierende Region im Kühlturmmarkt, angetrieben durch fortschrittliche industrielle Infrastruktur, einen ausgereiften Fertigungssektor und strenge Umweltvorschriften. Insbesondere die Vereinigten Staaten und Kanada verzeichnen eine erhebliche Nachfrage nach Kühltürmen in verschiedenen Branchen, einschließlich Stromerzeugung, Petrochemie und HLK-Systemen. Die Dominanz Nordamerikas auf dem Markt wird weiter durch die Präsenz wichtiger Marktteilnehmer und laufende technologische Fortschritte unterstrichen. Das Engagement der Region für Nachhaltigkeit und die Einführung umweltfreundlicher Kühllösungen, angetrieben durch Umweltbewusstsein, tragen zur starken Nachfrage nach Kühltürmen bei. Darüber hinaus positioniert der Schwerpunkt auf Energieeffizienz und die Einhaltung von Umweltstandards Nordamerika als wichtigen Knotenpunkt für Innovation und Wachstum im Kühlturmmarkt.
Der asiatisch-pazifische Raum entwickelt sich als die am schnellsten wachsende Region im Kühlturmmarkt, angetrieben durch schnelle Industrialisierung, Infrastrukturentwicklung und expandierende Fertigungsaktivitäten. Länder wie China, Indien und die südostasiatischen Nationen verzeichnen einen Anstieg der Nachfrage nach Kühltürmen, da die Industrie nach effizienten Lösungen zur Wärmeableitung sucht, um ihre wachsenden Betriebe zu unterstützen. Der boomende Sektor der Stromerzeugung, zusammen mit dem Anstieg der Urbanisierung und dem Bau von großangelegten Infrastrukturprojekten, trägt erheblich zur erhöhten Einführung von Kühltürmen in der Region bei. Darüber hinaus treiben das Bewusstsein für Umweltbelange und die Umsetzung strenger Vorschriften bezüglich Wasserverbrauch und Emissionen die Nachfrage nach nachhaltigen Kühllösungen an, was das Wachstum des Kühlturmmarktes im asiatisch-pazifischen Raum weiter beschleunigt.
Wichtige Höhepunkte des Berichts
Der globale Kühltürme-Markt ist nach Typ, Material, Wärmeaustauschmethode, Anwendung und Region segmentiert. Natürliche Zugkühltürme-basierte Kühltürme sind die beliebtesten, während mechanische Zugkühltürme die primären Segmente sind. Darüber hinaus sind Betonkühltürme und Stromerzeugung die am häufigsten verwendeten Kategorien. Allerdings führt Nordamerika das Marktwachstum an.
Einer der Hauptfaktoren, die den globalen Markt für Kühltürme antreiben, ist der globale Trend zur zunehmenden Industrialisierung und Urbanisierung, der eine entscheidende Rolle bei der Marktexpansion spielt. Da weltweit industrielle Aktivitäten und städtische Infrastrukturprojekte zunehmen, steigt die Nachfrage nach effizienten Wärmeabfuhr- und Kühllösungen erheblich. Darüber hinaus treiben strenge Umweltvorschriften und ein wachsender Fokus auf Nachhaltigkeit die Einführung von Kühltürmen voran.
Nichtsdestotrotz wird erwartet, dass Nordamerika aufgrund der fortschrittlichen Industrieinfrastruktur, eines ausgereiften Fertigungssektors und strenger Umweltvorschriften den größten Anteil am weltweiten Markt für Kühltürme haben wird. Darüber hinaus wird erwartet, dass der Markt in der Region Asien-Pazifik (APAC) aufgrund der raschen Industrialisierung, der Infrastrukturentwicklung und der expandierenden Fertigungsaktivitäten mit der höchsten Rate wächst.
Was sind die Hauptantriebskräfte des globalen Kühltürme-Marktes?
Die Hauptantriebskräfte des globalen Marktes für Kühltürme umfassen die zunehmende Industrialisierung und Urbanisierung, steigende Energiebedarfe, die eine effiziente Wärmeabfuhr in Kraftwerken erfordern, strenge Umweltvorschriften, die nachhaltige Kühllösungen fördern, und die Expansion der HVACR-Industrie für kommerzielle und private Anwendungen. Darüber hinaus tragen das Wachstum der Chemie- und Petrochemiesektoren, technologische Fortschritte im Kühlturmdesign und der globale Fokus auf Nachhaltigkeit zur positiven Entwicklung des Marktes bei.
Was sind die größten Herausforderungen für den globalen Kühltürme-Markt?
Die größten Herausforderungen für den globalen Markt für Kühltürme sind die Notwendigkeit, Integrationsprobleme mit bestehenden Industrieprozessen zu lösen. Die nahtlose Integration in verschiedene Fertigungsumgebungen und die Überwindung von Interoperabilitätsproblemen können komplex sein. Die Einhaltung strenger Umweltvorschriften, der globale Wettbewerb unter den Marktanbietern und die Notwendigkeit kontinuierlicher technologischer Fortschritte stellen Herausforderungen für ein nachhaltiges Marktwachstum dar.
Welche Wachstumschancen gibt es auf dem globalen Kühltürme-Markt?
Die steigende Nachfrage nach diesen Systemen in aufstrebenden Märkten, die Entwicklung energieeffizienter und umweltfreundlicher Kühlturmmodelle und die Integration mit Industrie 4.0-Initiativen und Automatisierungstrends werden voraussichtlich die Marktentwicklung fördern. Darüber hinaus wird es im geschätzten Zeitraum zahlreiche neue Möglichkeiten für das Wachstum des Marktes für Kühltürme geben, bedingt durch die laufenden Innovationen im Kühlturmdesign, das globale Wiederaufleben der Kernenergie und den Fokus auf nachhaltige Lösungen zur Wassereinsparung.
Markttreiber
Der globale Markt für Kühltürme wird von mehreren Faktoren angetrieben. Die folgenden sind die Hauptantriebskräfte des globalen Marktes für Kühltürme:
Steigender Fokus auf nachhaltige Kühlungslösungen
Ein bedeutender Treiber für den globalen Markt für Kühltürme ist der zunehmende Fokus auf nachhaltige Kühlungslösungen. Mit wachsendem Bewusstsein für Umweltschutz und strengen Vorschriften setzen Industrien vermehrt auf energieeffiziente und umweltfreundliche Kühltürme. Die Nachfrage nach Systemen, die Wasserrecycling ermöglichen und die Umweltbelastung minimieren, steht im Einklang mit Nachhaltigkeitszielen und treibt das Marktwachstum voran, da Unternehmen nach umweltverantwortlichen Lösungen für die Wärmeabfuhr in verschiedenen industriellen Prozessen suchen.
Marktbeschränkungen
Der globale Markt für Kühltürme steht vor einigen Herausforderungen, die sein Wachstum behindern könnten. Dazu gehören die folgenden:
Integrationsherausforderungen mit bestehenden Industrieprozessen
Eine große Einschränkung auf dem globalen Markt für Kühltürme ist die Herausforderung der nahtlosen Integration in bestehende Industrieprozesse. Verschiedene Fertigungsanlagen arbeiten auf unterschiedlichen Technologieplattformen, und die Sicherstellung der Kompatibilität von Kühltürmen mit verschiedenen Systemen kann komplex sein. Die Überwindung von Interoperabilitätsproblemen und die Bewältigung von Integrationsproblemen stellen Hürden für Marktteilnehmer dar, insbesondere bei der Bereitstellung kohärenter und effizienter Lösungen für unterschiedliche industrielle Anwendungen.
Chancen
Der globale Markt für Kühltürme bietet erhebliche Wachstumschancen. Dazu gehören die folgenden:
Integration mit Industrie 4.0 und Automatisierungstrends
Eine Chance für den globalen Markt für Kühltürme liegt in der Integration dieser Systeme mit Industrie 4.0-Initiativen und Automatisierungstrends. Die Verbindung von Kühltürmen mit intelligenten Fertigungsprozessen verbessert die gesamte Betriebseffizienz, ermöglicht Echtzeitüberwachung, vorausschauende Wartung und Energieoptimierung. Die Möglichkeit, technologisch fortschrittliche, automatisierte Lösungen anzubieten, positioniert Kühlturmanbieter an der Spitze der Innovation und erfüllt die sich entwickelnden Bedürfnisse der Industrie nach effizienten und intelligenten Wärmeabfuhrlösungen.
Wettbewerbslandschaft
Hauptakteure
Der globale Markt für Kühltürme ist hoch wettbewerbsintensiv, mit mehreren Hauptakteuren. Einige der wichtigsten Akteure auf dem Markt und ihr Marktanteil sind wie folgt:
- Krones AG
- SPX CORPORATION
- Babcock & Wilcox Enterprises, Inc.
- EWK
- Kelvion Holding GmbH
- HAMON & CIE (INTERNATIONAL) S.A.
- MITA Cooling Technologies Srl
- JACIR – GOHL
- ILMED IMPIANTI SRL
- JAEGGI Hybridtechnologie AG
- EVAPCO, Inc.
- Andere
Diese Organisationen priorisieren Produktinnovation, Erweiterung der Vertriebskanäle und Fusionen und Übernahmen, um wettbewerbsfähig zu bleiben.
Die Hauptakteure des globalen Marktes für Kühltürme streben kontinuierlich danach, durch das Angebot neuer Produkte und Entwicklungen an der Spitze zu bleiben.
Im Februar 2023, stellte die Baltimore Aircoil Company (BAC) ihre neueste Innovation vor, den TrilliumSeries Adiabatic Cooler. Dieser Kühlturm eignet sich hervorragend für Anwendungen, bei denen Energieeffizienz und begrenzter Wasserverbrauch von größter Bedeutung sind. Das Design ist darauf optimiert, sowohl Wasser- als auch Energieeffizienz zu verbessern, was letztendlich zu Kosteneinsparungen führt. Darüber hinaus ist der TrilliumSeries Cooler für eine unkomplizierte Installation und einfache laufende Wartung ausgelegt.
Im November 2022, hat Russland offiziell die Installation eines neuen Kühlturms im Kernkraftwerk Kursk II abgeschlossen, was einen bedeutenden Erfolg darstellt. Dieser Kühlturm, der eine Höhe von 179 Metern erreicht, ist nun der höchste in Russland. Er ist darauf ausgelegt, bemerkenswerte 100 Jahre zu überdauern und übertrifft die Höhe des bisher höchsten Turms in der russischen Geschichte um 8 Meter.
Zusammenfassung der wichtigsten Ergebnisse
- Die Nachfrage nach Kühltürmen steigt aufgrund des Wachstums der Stromerzeugungskapazität, angetrieben durch den weltweit steigenden Energiebedarf, was die Nachfrage nach Kühltürmen in thermischen Kraftwerken und nuklearen Anlagen erhöht, wo eine effektive Wärmeabfuhr entscheidend für die optimale Leistung ist, was das Wachstum des Kühlturmmarktes fördert.
- Markt segmentiert nach Typ, Material, Wärmeaustauschmethode, Anwendung und Region.
- Natürliche Zugkühltürme-basierte Kühltürme sind die beliebtesten, während mechanische Zugkühltürme die Hauptsegmente sind.
- Betonkühltürme und Stromerzeugung sind die am häufigsten verwendeten Kategorien.
- Nordamerika führt das Marktwachstum an; der Markt ist hoch wettbewerbsfähig mit wichtigen Akteuren wie Krones AG, SPX CORPORATION, Babcock & Wilcox Enterprises, Inc., EWK, Kelvion Holding GmbH, HAMON & CIE (INTERNATIONAL) S.A., MITA Cooling Technologies Srl, JACIR – GOHL, ILMED IMPIANTI SRL, JAEGGI Hybridtechnologie AG, EVAPCO, Inc. und anderen.
Zukunftsausblick
- Positiver Ausblick für den globalen Kühlturmmarkt mit signifikantem Wachstumspotenzial in der nordamerikanischen Region
- Einer der Hauptfaktoren, die das Marktwachstum fördern, ist die derzeitige Abhängigkeit von Kühltürmen im Regierungs- und Unternehmenssektor.
- Während des Prognosezeitraums sind Integrationsherausforderungen mit bestehenden industriellen Prozessen ein bedeutender Faktor, der das Wachstum des Kühlturmmarktes voraussichtlich einschränken wird.
- Wichtige Unternehmen müssen sich auf Produktinnovation, Erweiterung der Marktreichweite und wettbewerbsfähige Preisgestaltung konzentrieren, um der Konkurrenz voraus zu bleiben.
Wie CXOs vom Credence Research Kühltürme Marktbericht profitieren können
Der Credence Research Kühltürme Marktbericht bietet CXOs einen umfassenden Überblick über den Markt, einschließlich:
- Marktgröße und Wachstumsprognose: Der Bericht liefert detaillierte Schätzungen zur globalen Marktgröße von Kühltürmen, unterteilt nach Typ, Material, Wärmeaustauschmethode, Anwendung und Region. Er enthält auch Prognosen für den Markt bis 2032, basierend auf wichtigen Trends und Treibern.
- Marktsegmentierung: Der Bericht segmentiert den Markt für Kühltürme nach Typ, Material, Wärmeaustauschmethode, Anwendung und Region. Diese Segmentierung bietet CXOs ein detailliertes Verständnis des Marktes und der Chancen in jedem Segment.
- Wettbewerbslandschaft: Der Bericht stellt die wichtigsten Akteure auf dem Markt für Kühltürme vor und bietet Einblicke in ihre Strategien, Produktangebote und finanzielle Leistung. Diese Informationen können CXOs helfen, ihre Konkurrenz zu identifizieren und zu bewerten.
- Wichtige Trends und Treiber: Der Bericht identifiziert und analysiert die wichtigsten Trends und Treiber, die den Markt für Kühltürme prägen. Diese Informationen können CXOs helfen, fundierte Entscheidungen über ihre Investitionen und Strategien zu treffen.
CXOs können die Erkenntnisse aus dem Credence Research Cooling Towers Market Report nutzen, um:
- Wachstumsmöglichkeiten zu identifizieren: Der Bericht kann CXOs helfen, neue Wachstumsmöglichkeiten im Bereich der Kühltürme zu identifizieren. Zum Beispiel identifiziert der Bericht die steigende Nachfrage nach Kühltürmen von Turmanbietern und industriellen Sektoren als wichtige Gelegenheit.
- Fundierte Investitionsentscheidungen zu treffen: Der Bericht kann CXOs helfen, fundierte Investitionsentscheidungen über Kühltürme zu treffen. Zum Beispiel bietet der Bericht Einblicke in die Schlüsselfaktoren, die bei der Bewertung von Kühltürmeanbietern und der Auswahl von Kühltürmen zu berücksichtigen sind.
- Wettbewerbsstrategien zu entwickeln: Der Bericht kann CXOs helfen, Wettbewerbsstrategien für ihre Kühltürme zu entwickeln. Zum Beispiel identifiziert der Bericht die wichtigsten Strategien, die Kühltürmeanbieter verwenden, um sich von ihren Mitbewerbern zu unterscheiden.
- Marktentwicklungen zu verfolgen: Der Bericht kann CXOs helfen, Marktentwicklungen zu verfolgen und der Kurve voraus zu sein. Zum Beispiel bietet der Bericht Einblicke in die neuesten Trends und Innovationen im Bereich der Kühltürme.
Insgesamt ist der Credence Research Cooling Towers Market Report eine wertvolle Ressource für CXOs, die ein tieferes Verständnis des Marktes erlangen und Wachstumschancen identifizieren möchten.
Segmentierung
- Nach Typ
- Natürliche Zugkühltürme
- Hyperbolische Türme
- Kamin Türme
- Mechanische Zugkühltürme
- Querströmungstürme
- Gegenstromtürme
- Nach Material
- Betonkühltürme
- Metall (Stahl oder Edelstahl) Kühltürme
- Glasfaserverstärkte Kunststoff (GFK) Kühltürme
- Nach Wärmeaustauschmethode
- Offene Kühlkreislauftürme
- Geschlossene Kühlkreislauftürme
- Nach Anwendung
- Stromerzeugung
- Kohlekraftwerke
- Gaskraftwerke
- Kernkraftwerke
- Industriell
- Chemische Verarbeitung
- Ölraffinerie
- Stahlwerke
- Petrochemie
- HLK (Heizung, Lüftung und Klimatisierung)
- Rechenzentren
- Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Das Vereinigte Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
- Nordamerika
- Stromerzeugung
- Natürliche Zugkühltürme
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist derzeit der globale Markt für Kühltürme?
Wie hoch ist die erwartete Wachstumsrate des Marktes für Kühltürme zwischen 2024 und 2032?
Welches Segment führt den Marktanteil in Bezug auf den Typ an?
Welches Materialsegment bestimmt die Nachfrage nach Kühltürmen weltweit?
Wer sind die Hauptakteure auf dem globalen Kühlturmmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kühltürme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2023; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kühltürme Market Snapshot
- 2.1.1 Market Size – Historical (2023) & Forecast (the forecast period) (2023: USD 3,812.50 Million → forecast year: USD 5,914.43 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kühltürme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2023 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2023
- 2.3.2 Top 10 Players by Volume Share – 2023
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kühltürme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kühltürme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kühltürme Market Drivers
- 3.3 Markt für Kühltürme Market Restraints & Challenges
- 3.4 Markt für Kühltürme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kühltürme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kühltürme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kühltürme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kühltürme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kühltürme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2023)
- 5.1.2 Global Export Volume by Country (2023)
- 5.1.3 Global Import Value by Country (2023)
- 5.1.4 Global Import Volume by Country (2023)
- 5.1.5 Net Trade Balance by Country (2023)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2023)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kühltürme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kühltürme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2023
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kühltürme Market Share Analysis – 2023
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2023)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kühltürme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kühltürme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kühltürme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kühltürme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2023 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kühltürme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kühltürme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kühltürme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kühltürme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kühltürme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kühltürme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kühltürme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
