
Marktübersicht:
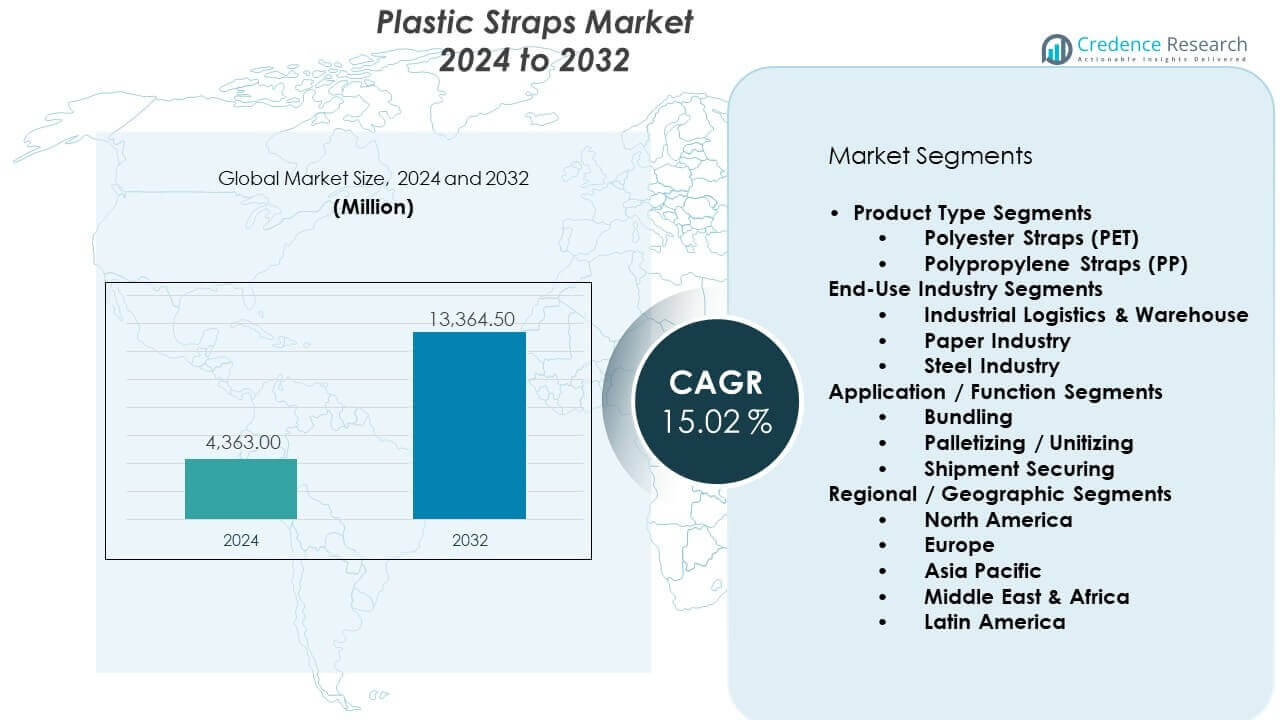
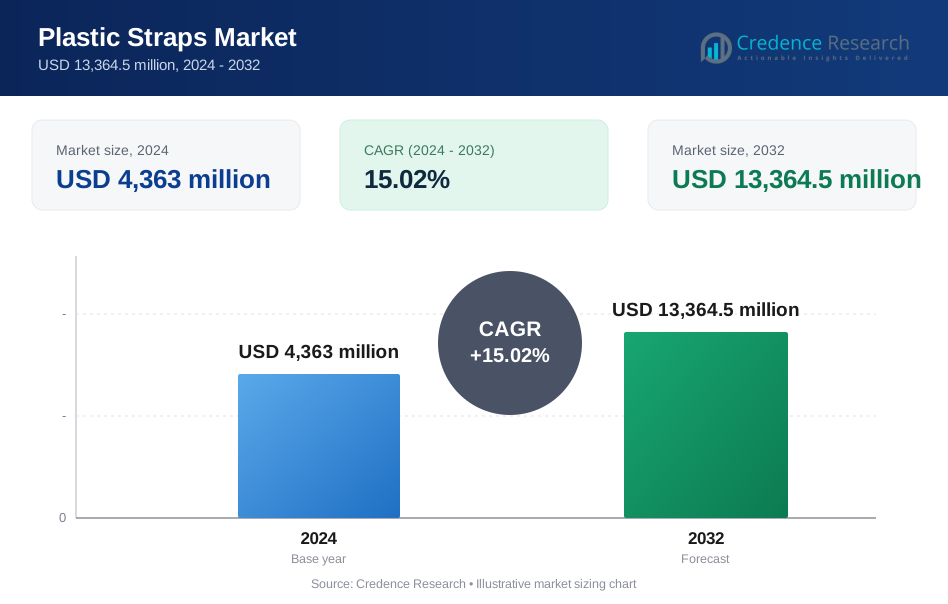
Der Markt für Kunststoffbänder wird voraussichtlich von 4.363 Millionen USD im Jahr 2024 auf 13.364,5 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt von 2024 bis 2032 eine CAGR von 15,02% verzeichnet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kunststoffbänder 2024 | 4.363 Millionen USD |
| Markt für Kunststoffbänder, CAGR | 15,2% |
| Marktgröße für Kunststoffbänder 2032 | 13.364,5 Millionen USD |
Das Marktwachstum wird durch den steigenden globalen Handel und die expandierenden Logistiknetzwerke angetrieben. Hersteller erhöhen den Einsatz von Kunststoffbändern, um Waren während der Lagerung und des Transports zu sichern. Das Wachstum im E-Commerce steigert die Nachfrage nach leichten und zuverlässigen Verpackungsmaterialien. Industrielle Sektoren bevorzugen Kunststoffbänder aufgrund von Korrosionsbeständigkeit und gleichbleibender Zugfestigkeit. Die Automatisierung in Verpackungslinien unterstützt ebenfalls eine höhere Akzeptanz. Wiederverwertbare und PET-basierte Bänder gewinnen an Aufmerksamkeit, da Unternehmen auf Nachhaltigkeitsziele fokussieren.
Der asiatisch-pazifische Raum führt den Markt für Kunststoffbänder aufgrund starker Produktionsleistung und Exportaktivitäten an. China und Indien profitieren von expandierenden Logistik-, Bau- und Industriesektoren. Nordamerika bleibt ein reifer Markt mit stabiler Nachfrage aus Lagerhaltung und Einzelhandelsdistribution. Europa zeigt stabiles Wachstum, angetrieben durch Recycling-Initiativen und effiziente Verpackungsstandards. Lateinamerika und der Nahe Osten entwickeln sich zu Wachstumsregionen, unterstützt durch Infrastrukturentwicklung und steigende Industrialisierung.
Markteinblicke:
- Der Markt für Kunststoffbänder erreichte 2024 4.363 Millionen USD und wird voraussichtlich bis 2032 13.364,5 Millionen USD erreichen, mit einer CAGR von 15,02% aufgrund starker industrieller und logistischer Nachfrage.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 45%, angetrieben durch Produktion und Exporte, gefolgt von Nordamerika mit 25% aufgrund des Umfangs der Lagerhaltung und Europa mit 20%, unterstützt durch regulierte Verpackungsstandards.
- Der asiatisch-pazifische Raum bleibt auch die am schnellsten wachsende Region mit einem Anteil von 45%, unterstützt durch expandierende Fabriken, Exporthandel und schnelle Entwicklung der Logistikinfrastruktur.
- Nach Produkttyp machen Polyester (PET) Bänder aufgrund ihrer hohen Festigkeit und des Einsatzes als Ersatz für Stahl fast 60% des Anteils aus, während Polypropylen (PP) Bänder etwa 30% ausmachen, getrieben durch den Bedarf an leichten Verpackungen.
- Nach Endverwendung tragen industrielle Logistik- und Lageranwendungen etwa 40% des Anteils bei, was einen hohen Palettenumschlag, die Einführung von Automatisierung und die kontinuierliche Nachfrage nach Materialhandling widerspiegelt.
Markttreiber:
Erweiterung der globalen Verpackungs- und Logistikoperationen
Der Markt für Kunststoffbänder profitiert von der weltweiten Ausweitung der Verpackungs- und Logistikoperationen. Hersteller verlassen sich auf Umreifung, um Waren während der Handhabung zu sichern. Das Wachstum der Lagerhaltung erhöht den Bedarf an stabilen Ladeeinheiten. Transportunternehmen bevorzugen Kunststoffbänder wegen ihrer leichten Stärke. Exportvolumina steigern die Nachfrage nach standardisierten Umreifungslösungen. Einzelhandelsverteilzentren benötigen schnelle Bündelungsmethoden. Kunststoffumreifung unterstützt die Konsistenz der Ladungsintegrität. Sie reduziert das Schadensrisiko entlang der Lieferketten.
- Zum Beispiel liefert die Signode Industrial Group LLC PET-Bänder mit einer Bruchfestigkeit von über 1.000 kg für automatisierte Logistikzentren. Kunststoffumreifung unterstützt die Konsistenz der Ladungsintegrität und reduziert das Schadensrisiko.
Steigende industrielle Produktion in allen Fertigungssektoren
Der Markt für Kunststoffbänder erhält Unterstützung durch die steigende industrielle Produktion. Fertigungsanlagen bündeln täglich Rohstoffe und Fertigwaren. Metall-, Papier- und Textilindustrien sind auf die Effizienz der Umreifung angewiesen. Kunststoffbänder bieten gleichmäßige Spannung über verpackte Artikel. Fabriken schätzen vorhersehbare Leistung bei wiederholtem Einsatz. Automatisierungslinien benötigen kompatible Umreifungsmaterialien. Kunststoffoptionen eignen sich für maschinenbasierte Anwendungen. Sie verbessern den Durchsatz in Einrichtungen mit hohem Volumen.
- Zum Beispiel setzt Samuel Strapping Systems maschinengerechte Polypropylen (PP)-Bänder in Hochgeschwindigkeitssystemen wie dem P702 ein, die kontinuierliche Zyklen von bis zu 65 Bändern pro Minute unterstützen. Für Schwerlastanwendungen bieten ihre PET-Optionen hohe Spannungsstabilität, die den Durchsatz verbessert, indem manuelle Stahlumreifung durch automatisierte, maschinenbasierte Prozesse ersetzt wird.
Kosteneffizienz und Materialleistungsvorteile
Der Markt für Kunststoffbänder entwickelt sich aufgrund von Kosten- und Leistungsvorteilen weiter. Produzenten bevorzugen Kunststoff gegenüber Stahl wegen der niedrigeren Gesamtkosten. Kunststoffbänder reduzieren Verletzungsrisiken bei manueller Handhabung. Korrosionsbeständigkeit unterstützt die Lagerung in verschiedenen Umgebungen. Die Zugfestigkeit erfüllt die meisten industriellen Anforderungen. Gleichmäßige Breite unterstützt automatisierte Versiegelung. Wartungsbedarf bleibt in allen Betrieben minimal. Es hilft, langfristige Verpackungskosten zu kontrollieren.
Wachstum von E-Commerce und Einzelhandelsabwicklungsnetzwerken
Der Markt für Kunststoffbänder wächst mit der Ausweitung der E-Commerce-Abwicklungsnetzwerke. Online-Händler verwalten täglich hohe Paketbewegungen. Verteilzentren benötigen schnelle und sichere Bündelung. Kunststoffbänder eignen sich für gemischte Produktladungen. Leichte Eigenschaften reduzieren Bedenken hinsichtlich des Versandgewichts. Abwicklungszentren bevorzugen saubere Handhabungsmaterialien. Kunststoffumreifung passt zu schnellen Bestellzyklen. Sie unterstützt effiziente Logistik auf der letzten Meile.
Markttrends:
Verschiebung zu PET-basierten und recycelbaren Umreifungsmaterialien
Der Markt für Kunststoffbänder zeigt eine Verschiebung hin zu PET-basierten Materialien. Unternehmen zielen darauf ab, Verpackungsabfälle zu reduzieren. PET-Bänder unterstützen Recyclingziele in verschiedenen Branchen. Marken stimmen Umreifungsentscheidungen mit Nachhaltigkeitspolitiken ab. Regulierungsbehörden drängen auf verantwortungsvollen Materialeinsatz. PET-Optionen entsprechen in vielen Fällen der Stahlfestigkeit. Lebenszyklusbewertungen bevorzugen recycelte Eingaben. Sie unterstützen die Ziele der Umweltkonformität.
- Zum Beispiel produziert FROMM Packaging PET-Bänder mit bis zu 90% recyceltem Inhalt für den industriellen Einsatz. Lebenszyklusbewertungen bevorzugen recycelte Eingaben und unterstützen Konformitätsziele.
Steigende Akzeptanz von automatisierten und halbautomatisierten Umreifungssystemen
Der Markt für Kunststoffbänder spiegelt eine höhere Automatisierungsakzeptanz wider. Verpackungslinien integrieren Umreifungsmaschinen für Geschwindigkeit. Automatisierte Systeme erfordern eine gleichmäßige Bandqualität. Kunststoffbänder erfüllen die Anforderungen an präzise Zuführung. Maschinenkompatibilität verbessert die betriebliche Konsistenz. Die Abhängigkeit von Arbeitskräften nimmt in großen Einrichtungen ab. Automatisierung unterstützt kontinuierliche Verpackungsflüsse. Sie verbessert die Vorhersehbarkeit der Produktion.
- Zum Beispiel entwickelt Mosca Umreifungssysteme, die über 50 Bündel pro Minute mit PET-Bändern verarbeiten können. Automatisierung unterstützt kontinuierliche Verpackungsflüsse und verbessert die Vorhersehbarkeit der Produktion.
Anpassung der Bandbreiten und Zugfestigkeitsspezifikationen
Der Markt für Kunststoffbänder tendiert zur Produktanpassung. Endnutzer verlangen anwendungsspezifische Bandgrößen. Die Art der Ladung beeinflusst die Auswahl von Breite und Stärke. Lieferanten bieten maßgeschneiderte Zugfestigkeitsbereiche an. Angepasste Bänder reduzieren Materialverschwendung. Präzise Spezifikationen erhöhen die Ladesicherheit. Industrielle Käufer schätzen die Passgenauigkeit. Es stärkt die Differenzierung der Lieferanten.
Wachsende Vorliebe für farbige und bedruckte Kunststoffbänder
Der Markt für Kunststoffbänder verzeichnet eine Nachfrage nach visuellen Identifikationsmerkmalen. Farbige Bänder unterstützen die Lagerhaus-Sortierung. Bedruckte Bänder verbessern die Markenpräsenz. Logistikunternehmen nutzen Farbcodierung zur Nachverfolgung. Einzelhändler verwenden bedruckte Bänder für Konformitätsetiketten. Visuelle Hinweise reduzieren Handhabungsfehler. Benutzerdefinierte Farben unterstützen die betriebliche Klarheit. Es verbessert die Verpackungskontrollsysteme.
Analyse der Marktchancen:
Umweltvorschriften und Beschränkungen der Kunststoffnutzung
Der Markt für Kunststoffbänder steht unter Druck durch Umweltvorschriften. Regierungen beschränken Einwegkunststoffmaterialien. Die Einhaltung führt zu Herausforderungen bei der Materialbeschaffung. Die Recycling-Infrastruktur variiert je nach Region. Endnutzer stehen wegen ihrer Verpackungsentscheidungen unter Beobachtung. Ersatzmaterialien erhalten regulatorische Unterstützung. Kunststoffumreifungen müssen sich an die sich entwickelnden Standards anpassen. Es schafft Komplexität bei der Einhaltung für Lieferanten.
Volatilität der Rohstoffpreise und Lieferketten
Der Markt für Kunststoffbänder sieht sich mit der Volatilität der Rohstoffpreise konfrontiert. Harzpreise schwanken mit den Ölpreismärkten. Unterbrechungen der Lieferkette beeinflussen die Verfügbarkeit. Produzenten verwalten unsichere Beschaffungszyklen. Preisschwankungen wirken sich auf die Gewinnspannen aus. Langfristige Verträge schränken die Flexibilität ein. Kleinere Unternehmen stehen vor Beschaffungsvorteilen. Es erschwert die Kostenplanungsstrategien.
Marktchancen:
Expansion in aufstrebenden Industrie- und Infrastrukturmärkten
Der Markt für Kunststoffbänder findet Chancen in aufstrebenden Volkswirtschaften. Die Industrialisierung treibt die Verpackungsnachfrage an. Infrastrukturprojekte erhöhen die Materialbewegung. Fertigungscluster expandieren in neue Regionen. Lokale Logistiknetzwerke erfordern sichere Bündelung. Kunststoffumreifungen eignen sich für kostenempfindliche Märkte. Distributionszentren wachsen mit der Urbanisierung. Es unterstützt skalierbare Einsätze.
Innovation bei biobasierten und kohlenstoffarmen Kunststoffbändern
Der Markt für Kunststoffbänder eröffnet Chancen durch Materialinnovation. Biobasierte Polymere ziehen Markeninteresse an. Kohlenstoffarme Bänder entsprechen Klimazielen. Forschung verbessert die Stärke- und Haltbarkeitsprofile. Frühe Anwender gewinnen Nachhaltigkeitsvorteile. Regulatorische Anreize unterstützen Materialwechsel. Produktinnovationen verbessern die Marktpositionierung. Es treibt die zukünftige Differenzierung voran.
Marktsegmentierungsanalyse:
Produktart-Segmente
Der Markt für Kunststoffbänder zeigt eine klare Präferenz für Polyesterbänder (PET) und Polypropylenbänder (PP). PET-Bänder führen aufgrund ihrer hohen Zugfestigkeit und Eignung für schwere Lasten. Industrielle Anwender wählen PET als Ersatz für Stahlbänder. PP-Bänder unterstützen leichte bis mittelschwere Verpackungsanforderungen. Kosteneffizienz treibt die PP-Annahme in großvolumigen Betrieben voran. Beide Materialien bieten konsistente Leistung in automatisierten Systemen. Es unterstützt den breiten Einsatz in verschiedenen Branchen.
- Zum Beispiel liefert Polychem Corporation PET-Bänder mit einer Zugfestigkeit von über 1.200 kg für schwere Palettenladungen. Es unterstützt den breiten Einsatz in verschiedenen Branchen.
Endverbraucherbranchen-Segmente
Der Markt für Kunststoffbänder erfährt eine starke Nachfrage aus der industriellen Logistik und Lagerhausbetrieben. Diese Einrichtungen benötigen sichere Einzellasten für Lagerung und Transport. Die Papierindustrie verwendet Kunststoffbänder zum Bündeln von Rollen und Kartons. Stahlproduzenten verlassen sich auf hochfeste Bänder für Coils und Profile. Jeder Sektor schätzt Zuverlässigkeit und Arbeitssicherheit. Kunststoffbänder reduzieren Handhabungsrisiken. Sie verbessern die betriebliche Effizienz.
- Zum Beispiel bietet Cordstrap PET- und Verbundbänder an, die für die Sicherung von Stahlcoils über 8 Tonnen pro Ladung zertifiziert sind. Es verbessert die betriebliche Effizienz in verschiedenen Sektoren.
Anwendungs- / Funktionssegmente
Der Markt für Kunststoffbänder bedient vielfältige Verpackungsfunktionen. Bündeln unterstützt die organisierte Handhabung loser Gegenstände. Palettieren und Vereinheitlichen sorgen für stabile Lasten während der Bewegung. Die Sicherung von Sendungen schützt Waren vor Verschiebungsschäden. Kunststoffbänder erfüllen unterschiedliche Spannungsanforderungen. Automatisierungskompatibilität stärkt die Annahme. Es unterstützt Umgebungen mit hohem Durchsatz.
Segmentierung:
Produktart-Segmente
- Polyesterbänder (PET)
- Polypropylenbänder (PP)
Endverbraucherbranchen-Segmente
- Industrielle Logistik & Lagerhaus
- Papierindustrie
- Stahlindustrie
Anwendungs- / Funktionssegmente
- Bündeln
- Palettieren / Vereinheitlichen
- Sendungssicherung
Regionale / Geografische Segmente
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik dominiert mit starker Fertigungs- und Exportaktivität
Der Markt für Kunststoffbänder wird von Asien-Pazifik angeführt, das fast 45 % der weltweiten Nachfrage ausmacht. China bleibt der größte Beitragende aufgrund seiner starken Fertigungsbasis. Indien unterstützt das Wachstum durch die Erweiterung der Logistik und der industriellen Produktion. Exportorientierte Volkswirtschaften verlassen sich auf Kunststoffbänder für die Ladungsstabilität. Kostenempfindliche Branchen bevorzugen Kunststoff gegenüber Metallalternativen. Die rasante Entwicklung von Lagerhäusern unterstützt eine stetige Volumennachfrage. Es profitiert von skalierbaren Produktionskapazitäten in der gesamten Region.
Nordamerika und Europa zeigen stabile Nachfrage mit Fokus auf Prozesseffizienz
Der Markt für Kunststoffbänder verzeichnet einen Anteil von etwa 25 % in Nordamerika und fast 20 % in Europa. Die Vereinigten Staaten führen die regionale Nachfrage durch Lagerhaltung und Einzelhandelsverteilung an. Automatisierte Verpackungssysteme treiben einen konstanten Bandverbrauch an. Europa profitiert von regulierten Verpackungsstandards und Recyclingfokus. Deutschland und Frankreich unterstützen die Nachfrage aus der Industrie- und Exportsektoren. Die Akzeptanz von PET-Bändern steigt in europäischen Logistikzentren. Es hält stabiles Wachstum durch operative Effizienz aufrecht.
Lateinamerika und Naher Osten & Afrika entwickeln sich zu Wachstumsregionen
Der Markt für Kunststoffbänder hält einen kombinierten Anteil von etwa 10 % in Lateinamerika und dem Nahen Osten & Afrika. Brasilien und Mexiko führen Lateinamerika durch die Nachfrage nach industrieller Verpackung an. Infrastrukturentwicklung unterstützt die Logistikexpansion in der Region. Der Nahe Osten gewinnt durch Bau- und Handelsaktivitäten an Bedeutung. Afrika zeigt allmähliche Aufnahme durch Wachstum in der Fertigung. Importabhängigkeit prägt regionale Liefermuster. Es spiegelt eine frühe, aber verbessernde Marktdurchdringung wider.
Analyse der Hauptakteure:
- Signode Industrial Group LLC
- Crown Holdings Inc.
- FROMM Packaging
- Mosca
- Samuel Strapping Systems
- Cordstrap
- Polychem Corporation
- J. Maillis Group
Wettbewerbsanalyse:
Der Markt für Kunststoffbänder zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern mit breiten Produktportfolios aus. Führende Akteure konkurrieren in Bezug auf Zugfestigkeit, Automatisierungskompatibilität und Lieferzuverlässigkeit. Globale Unternehmen nutzen ihre Größe, um Logistik-, Papier- und Stahlindustrien zu bedienen. Regionale Akteure konzentrieren sich auf Kosteneffizienz und lokale Vertriebsstärke. Produktkonsistenz unterstützt langfristige Verträge mit Industriekunden. Innovation konzentriert sich auf PET-Bänder und maschinengerechte Lösungen. Fusionen und Partnerschaften stärken die geografische Reichweite. Es bleibt moderat konsolidiert mit klaren Marktführern.
Neueste Entwicklungen:
- Am 28. August 2025 erreichte Crown Holdings einen bedeutenden Meilenstein in der Nachhaltigkeit, als die Science Based Targets Initiative (SBTi) das neue Netto-Null-Emissionsziel des Unternehmens offiziell validierte und damit Crowns Position als Verfechter der Klimaführung in der Verpackungsindustrie stärkte. Das Unternehmen erhielt die Genehmigung für seine aktualisierten kurzfristigen Umweltziele, die eine Reduzierung der Scope-1- und Scope-2-Emissionen um 50 % und der Scope-3-Emissionen um 27,5 % bis 2030 vorsehen, mit einem Netto-Null-Ziel für 2050. Diese ehrgeizigen Nachhaltigkeitsziele repräsentieren Crowns umfassende Strategie in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG) durch das Twentyby30™-Programm. Die Genehmigung zeigt Crowns Engagement für messbare Auswirkungen entlang der gesamten Wertschöpfungskette, von der Produktion bis zur Distribution, und positioniert das Unternehmen als Branchenführer für nachhaltige Verpackungslösungen.
- Im Juli 2025 gab Crown Holdings eine signifikante Erhöhung seiner Finanzprognose für 2025 bekannt, was die außergewöhnlich starke Leistung im zweiten Quartal in seinen wichtigsten Marktsegmenten widerspiegelt. Das Unternehmen berichtete, dass die nordamerikanische Lebensmittelnachfrage im zweiten Quartal um 9 % gestiegen ist, mit besonders starken Leistungen im Bereich Gemüse, was die Widerstandsfähigkeit in verschiedenen Produktkategorien zeigt. Crown erhöhte seine Erwartungen an den bereinigten freien Cashflow auf etwa 900 Millionen US-Dollar für 2025, gegenüber der vorherigen Schätzung von 800 Millionen US-Dollar, nach geplanten Investitionsausgaben von 450 Millionen US-Dollar. Der positive Ausblick des Unternehmens erstreckt sich über 2025 hinaus, wobei das Management Vertrauen in ein "sehr starkes 2026" ausdrückt. Crown enthüllte auch seine Strategie, den Dosenbestand bis zum Jahresende aufzubauen, wobei derzeit mehrere hundert Millionen Dosen unter den gewünschten Bestandsniveaus betrieben werden. Trotz wirtschaftlicher Druck und höherer Preise, die an die Verbraucher weitergegeben wurden, stellte Crown fest, dass die Verbraucher ihre Getränkedosenkäufe, unabhängig vom Produkttyp, nicht reduziert haben, was auf eine anhaltende Nachfrage hinweist.
- Am 30. Januar 2025 formalisierten Mosca und Reisopack eine transformative strategische Fusion mit der Gründung der MoRe Packaging Group SL mit Sitz in Barcelona, Spanien. Diese wegweisende Zusammenarbeit stellt eine wichtige Entwicklung im industriellen Verpackungssektor dar, indem sie zwei Branchenführer mit komplementären Stärken und Marktexpertise vereint. Die neue Einheit operiert als Holdingstruktur für Reisopack SL und Mosca Direct SL (die spanische Abteilung), wobei beide Unternehmen ihre individuelle rechtliche Unabhängigkeit beibehalten, während sie unter dem einheitlichen Rahmen der MoRe Packaging Group agieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Produktartsegmenten, Endverbraucherindustriesegmenten, Anwendungssegmenten und regionalen Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von Automatisierung wird die Nachfrage nach maschinengerechten Kunststoffbändern erhöhen.
- PET-Bänder werden als Ersatz für Stahl breitere Akzeptanz finden.
- Nachhaltigkeitsziele werden die Nutzung von recycelten Materialien fördern.
- Die Erweiterung von Lagerhäusern wird ein stetiges Volumenwachstum unterstützen.
- Maßgeschneiderte Band-Spezifikationen werden in verschiedenen Branchen zunehmen.
- Schwellenmärkte werden neue Fertigungskapazitäten anziehen.
- Digitale Qualitätsüberwachung wird die Produktkonsistenz verbessern.
- Regionale Beschaffungsstrategien werden das Lieferkettenrisiko verringern.
- Partnerschaften werden die Reichweite der Distribution erweitern.
- Produktinnovation wird ein entscheidender Differenzierungshebel bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kunststoffbänder und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kunststoffbänder voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Kunststoffbänder hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kunststoffbänder antreiben?
Wer sind die führenden Unternehmen im Markt für Kunststoffbänder?
Welche Region hatte 2024 den größten Anteil am Markt für Kunststoffbänder?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kunststoffbänder Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kunststoffbänder Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,363 million → 2032: USD 13,364.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kunststoffbänder Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kunststoffbänder Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kunststoffbänder Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kunststoffbänder Market Drivers
- 3.3 Markt für Kunststoffbänder Market Restraints & Challenges
- 3.4 Markt für Kunststoffbänder Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kunststoffbänder Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kunststoffbänder Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kunststoffbänder category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kunststoffbänder Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kunststoffbänder Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kunststoffbänder market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kunststoffbänder Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kunststoffbänder Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kunststoffbänder Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kunststoffbänder (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kunststoffbänder Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kunststoffbänder Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kunststoffbänder Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kunststoffbänder Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kunststoffbänder Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kunststoffbänder Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kunststoffbänder Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kunststoffbänder Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kunststoffbänder Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
