
Marktübersicht
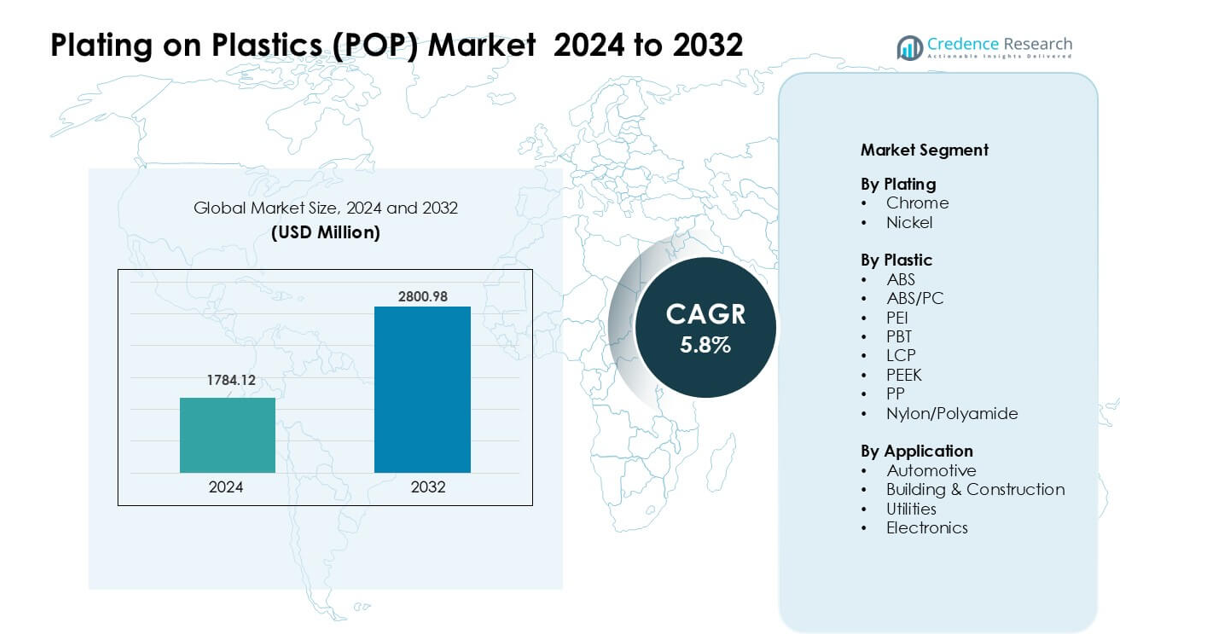
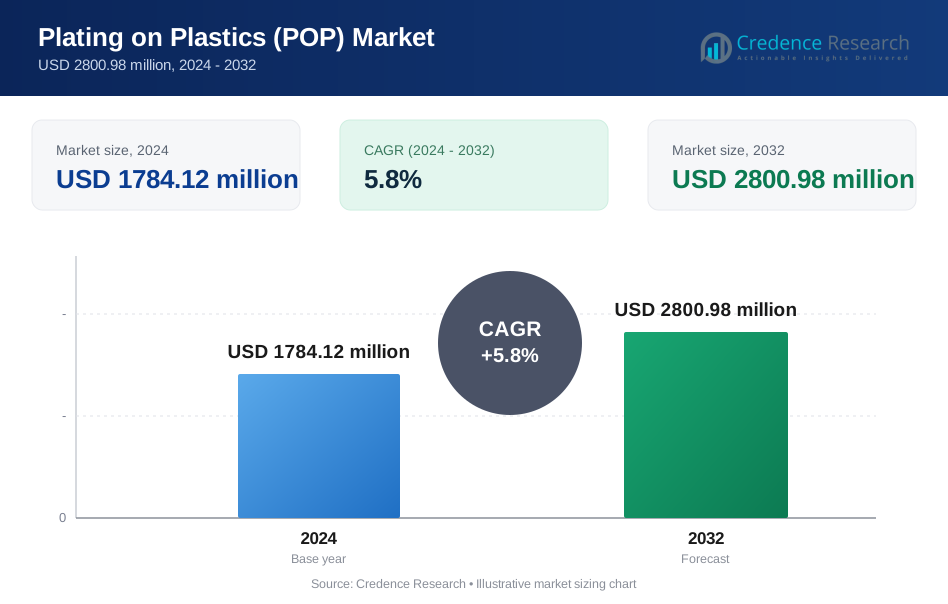
Der Markt für Beschichtungen auf Kunststoffen (POP) wurde im Jahr 2024 mit 1784,12 Millionen USD bewertet und wird voraussichtlich bis 2032 2800,98 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Beschichtungen auf Kunststoffen (POP) 2024 | 1784,12 Millionen USD |
| Markt für Beschichtungen auf Kunststoffen (POP), CAGR | 5,8% |
| Marktgröße für Beschichtungen auf Kunststoffen (POP) 2032 | 2800,98 Millionen USD |
Der Markt für Beschichtungen auf Kunststoffen (POP) wird von führenden Unternehmen wie ENS Technology, Dymax, Sharrets Plating Inc., DuPont, Cybershield Inc., JCU Corporation, Leader Plating on Plastic Ltd., Element Solutions Inc., MPC Plating Inc. und Quality Plated Products Ltd. geprägt. Diese Firmen stärkten ihre Positionen durch fortschrittliche Beschichtungschemikalien, verbesserte Hafttechnologien und eine breitere Einführung von dreiwertigen Chromlösungen. Starke Partnerschaften mit Automobil- und Elektronik-OEMs unterstützten die stetige Nachfrage. Der asiatisch-pazifische Raum entwickelte sich 2024 zur führenden Region mit einem Anteil von fast 36 %, angetrieben durch die großflächige Elektronikproduktion, die steigende Automobilproduktion und kosteneffiziente Fertigungskapazitäten.
Markteinblicke
- Der Markt für Beschichtungen auf Kunststoffen (POP) erreichte 2024 1784,12 Millionen USD und wird voraussichtlich bis 2032 2800,98 Millionen USD bei einer CAGR von 5,8 % erreichen.
- Die starke Nachfrage von Automobil-OEMs trieb das Wachstum an, da verchromte ABS-Komponenten den größten Segmentanteil aufgrund ihres leichten Designs und ihrer hochwertigen Oberflächenoptik hielten.
- Zu den wichtigsten Trends gehörten die zunehmende Einführung von dreiwertigen Chromlösungen, umweltfreundliche Chemikalien und der verstärkte Einsatz von technischen Kunststoffen wie ABS/PC und PBT in der Elektronik.
- Führende Unternehmen wie ENS Technology, Dymax, DuPont, Cybershield und Element Solutions Inc. entwickelten sich durch Prozessautomatisierung, hochpräzise Beschichtungen und stärkere OEM-Partnerschaften weiter.
- Der asiatisch-pazifische Raum führte den globalen Markt mit einem Anteil von fast 36 % an, gefolgt von Europa mit etwa 32 % und Nordamerika mit 28 %, unterstützt durch starke Automobil- und Elektronikausgaben.
Marktsegmentierungsanalyse:
Nach Beschichtung
Chrombeschichtungen hielten 2024 den dominierenden Anteil am Markt für Beschichtungen auf Kunststoffen (POP) mit etwa 62 %. Chrom gewann aufgrund seines glänzenden Finishs, seiner hohen Haltbarkeit und seiner starken Korrosionsbeständigkeit an Bedeutung. Automobilhersteller nutzten Chrom, um Zierteile aufzuwerten und das äußere Styling zu verbessern. Nickelbeschichtungen wuchsen in einem stetigen Tempo, da Unternehmen sie für funktionale Schichten einsetzten, die die Haftung und Verschleißfestigkeit in elektrischen und industriellen Teilen verbessern. Der steigende Einsatz von chrombeschichteten Komponenten in Elektrofahrzeugen und Premiumfahrzeugen trieb die Nachfrage auf den globalen Märkten weiter an.
- Zum Beispiel wurde in einer kürzlich durchgeführten industriellen Studie im großen Maßstab von verchromten Acrylonitril-Butadien-Styrol (ABS) Frontgrillrahmen, die für eine kommerzielle Van-Anwendung geformt wurden, eine Chrom-Elektroplattierung mit einer abschließenden Chromschicht von etwa 1,65 ± 0,4 µm über Kupfer- und Nickelschichten durchgeführt, was zeigt, dass die Verchromung auf ABS auch bei komplexen Kunststoffgeometrien ein metallähnliches, langlebiges Finish ergibt.
Nach Kunststoff
ABS machte 2024 den größten Anteil von etwa 68% aus und führte den POP-Markt an, dank seiner starken Plattierungsfähigkeit, glatten Oberfläche und niedrigen Verarbeitungskosten. Seine breite Verwendung in Autogrills, Griffen und Innenverkleidungen stärkte die Dominanz des Segments. ABS/PC-Mischungen folgten, da Unternehmen diese Materialien für bessere Hitzebeständigkeit und Schlagfestigkeit einsetzten. Technische Kunststoffe wie PBT, PEEK, LCP und PA fanden allmählich Anwendung in Hochleistungselektronik und Industrieeinheiten, wo Stärke und thermische Stabilität entscheidend blieben.
- Zum Beispiel folgten ABS/PC-Mischungen, da Unternehmen diese Materialien für bessere Hitzebeständigkeit und Schlagfestigkeit einsetzten. Technische Kunststoffe wie PBT, PEEK, LCP und PA fanden allmählich Anwendung in Hochleistungselektronik und Industrieeinheiten, wo Stärke und thermische Stabilität entscheidend blieben.
Nach Anwendung
Automobil blieb das dominierende Segment mit einem Anteil von fast 71% im Jahr 2024. Fahrzeughersteller verwendeten plattierte Kunststoffe für Verkleidungen, Embleme, Blenden und funktionale Teile, die leichtes Design und ansprechende Oberflächen erfordern. Das Wachstum bei EV-Modellen und hochwertigen Innenräumen unterstützte die höhere Akzeptanz von verchromten Komponenten. Elektronik bildete das nächste wichtige Segment, da Marken plattierte Kunststoffe in Steckverbindern und dekorativen Abdeckungen verwendeten. Bauwesen und Versorgungsunternehmen verzeichneten ein moderates Wachstum, da Unternehmen korrosionsbeständige plattierte Oberflächen für Armaturen, Schalter und architektonische Elemente einsetzten.
Wichtige Wachstumstreiber
Steigende Automobilnachfrage nach leichten dekorativen Komponenten
Automobilhersteller erhöhten ihre Abhängigkeit von plattierten Kunststoffteilen, da leichtes Design zu einer Schlüsselpriorität wurde. Plattierte Kunststoffe ersetzten schwerere Metallkomponenten in Grills, Verkleidungen, Griffen, Blenden und Innenakzenten, was den Automobilherstellern half, das Fahrzeuggewicht zu reduzieren und die Kraftstoffeffizienz zu verbessern. Das wachsende EV-Produktionsvolumen förderte ebenfalls die Akzeptanz, da elektrische Modelle leichte strukturelle und dekorative Elemente benötigen, um die Batteriereichweite zu optimieren. Automobilhersteller schätzten das hochwertige Aussehen von verchromten und vernickelten Kunststoffen, die metallähnliche Ästhetik ohne schweres Gewicht boten. Steigende Verkaufszahlen von Premium-Autos, starke Trends zur Innenraumgestaltung und höhere Designflexibilität trieben plattierte Kunststoffe weiter in globale Automobil-Lieferketten.
- Zum Beispiel stellte ein kürzlich veröffentlichter Überblick über modernes Plating on Plastics (POP) im Automobildesign fest, dass OEMs jetzt Kunststoffbeschichtungen spezifizieren, die mit Hochleistungspolymeren wie Polyamid, Polyphenylensulfid und Polyetherimid kompatibel sind, was signalisiert, dass selbst dekorative Außenteile wie Kühlergrills und Blenden mit fortschrittlichen Kunststoffen anstelle von herkömmlichem Metallguss hergestellt werden.
Erweiterte Nutzung von technischen Kunststoffen in Elektronik und Industrieeinheiten
Elektronikhersteller erhöhten den Einsatz von fortschrittlichen Kunststoffen wie ABS/PC, PBT, PEEK und LCP für Komponenten, die Hitzebeständigkeit, Haltbarkeit und eine hohe Oberflächenqualität erfordern. Plattierung verbesserte diese Materialien, indem sie Leitfähigkeit, EMI-Abschirmung und dekorative Anziehungskraft hinzufügte, was eine breitere Anwendung in Steckverbindern, Sensorgehäusen, Schaltern und Handgeräten unterstützte. Hersteller von Industrieausrüstungen verwendeten ebenfalls plattierte Kunststoffe, um den Anforderungen an Korrosionsbeständigkeit und Maßstabilität in rauen Umgebungen gerecht zu werden. Der Übergang zu kompakten, leichten Geräten verstärkte die Nachfrage nach metallisierten Oberflächen. Das Wachstum bei intelligenten Verbraucherelektronikgeräten, IoT-Geräten und Hochleistungs-Industriemodulen stärkte den Vorstoß in Richtung plattierter technischer Harze weiter.
- Zum Beispiel ermöglicht eine spezialisierte leitfähige Kunststofftechnologie eines großen Anbieters, dass Edelstahlfaserfüllstoffe in technische Thermoplaste (z. B. PBT, PA, PPS) eingearbeitet werden. Beim Spritzgießen liefern diese Formteile selbst bei geringer Füllstoffbeladung (nur 0,25 % nach Volumen) eine effektive EMI/ESD-Abschirmung, sodass Gehäuse für Industriecontroller oder Kommunikationsgehäuse Metallboxen durch leichtere Kunststoffgehäuse ersetzen können, während die Abschirmleistung erhalten bleibt.
Fortschritte in der Oberflächenbehandlung und umweltfreundlichen Plattierungstechnologien
Neue chemische Ätz-, stromlose Plattierungs- und Oberflächenaktivierungsprozesse verbesserten die Beschichtungsadhäsion auf komplexen Geometrien, unterstützten hochwertigere Oberflächen und reduzierten Fehlerquoten. Innovationen in dreiwertigem Chrom, chemikalien mit niedrigem VOC-Gehalt und alternativen Elektrolyten ermöglichten es Unternehmen, strenge Umweltvorschriften zu erfüllen. Diese Fortschritte reduzierten betriebliche Risiken, verringerten die Abfallproduktion und verbesserten die Produktionseffizienz in großen Plattierungsanlagen. Automobil- und Elektronik-OEMs bevorzugten Lieferanten, die sauberere Prozesse einführten, aufgrund verschärfter globaler Standards. Verbesserte Plattierungschemie ermöglichte auch eine konsistente Oberflächenbehandlung auf gemischten und hochtemperaturbeständigen Kunststoffen, was die Materialkompatibilität erweiterte. Diese technischen Fortschritte verstärkten die Expansion in hochwertige dekorative und funktionale Plattierungsanwendungen.
Wichtige Trends & Chancen
Wachsender Trend zu nachhaltigen und dreiwertigen Chromlösungen
Umweltvorschriften in Europa, Nordamerika und Asien ermutigten Hersteller, von sechswertigem Chrom zu sichereren dreiwertigen Chromtechnologien überzugehen. Dieser Wandel ermöglichte es Unternehmen, die Oberflächenqualität beizubehalten und gleichzeitig mit Nachhaltigkeitszielen in Einklang zu stehen. Marken hoben umweltkonforme Plattierungen als Verkaufsargument hervor, insbesondere in der Automobil- und Unterhaltungselektronik. Investitionen in geschlossene Kreislaufsysteme, emissionsarme Chemikalien und recycelbare Kunststoffe beschleunigten die Einführung. Da OEMs auf grüne Lieferketten drängten, stieg die Nachfrage nach Lieferanten, die in der Lage sind, großflächige, schadstoffarme Plattierungen anzubieten. Dieser Trend schuf Chancen zur Entwicklung der nächsten Generation umweltfreundlicher Beschichtungen mit verbesserter Haltbarkeit, reduziertem Energieverbrauch und verbesserter Leistungsstabilität.
- Zum Beispiel wird die dekorative Cr(III)-Beschichtungsanlage „TriChrome“ von Atotech seit über 30 Jahren weltweit eingesetzt und ist speziell darauf ausgelegt, ELV-, WEEE-, RoHS- und REACH-konform zu sein. Dadurch können OEMs traditionelle dekorative Cr(VI)-Oberflächen durch umweltfreundliches Cr(III) ersetzen, ohne auf Aussehen oder Korrosionsbeständigkeit verzichten zu müssen.
Steigende Akzeptanz von beschichteten Kunststoffen in Elektrofahrzeugen und Smart Devices
Hersteller von Elektrofahrzeugen suchten nach fortschrittlichen Leichtbaumaterialien, die die Energieeffizienz unterstützen und das äußere Design verbessern. Beschichtete Kunststoffe ermöglichten schlanke, hochwertige Oberflächen bei gleichzeitiger Gewichtsreduktion im Vergleich zu Metallkomponenten. Auch im Innenraum von Elektrofahrzeugen wurden beschichtete Oberflächen für Berührungspunkte, Schalter und Akzentelemente verwendet, um das Kabinendesign zu differenzieren. In der intelligenten Elektronik unterstützten beschichtete Kunststoffe die wachsende Nachfrage nach EMI-Abschirmung, Signalprotektion und hochwertigen dekorativen Teilen. Das schnelle Wachstum vernetzter Haushalte, tragbarer Geräte und kompakter Elektronik schuf breite Möglichkeiten für funktionale Beschichtungen. Lieferanten, die in der Lage waren, hochpräzise, fehlerfreie Beschichtungen zu liefern, gewannen an Bedeutung, da die Produktion von Elektronik und Elektrofahrzeugen weltweit zunahm.
- Zum Beispiel bieten Kunststoffbeschichtungsanbieter wie CYH Plastic Plating trivalente Chrombeschichtungsverfahren an, die für Substrate wie ABS und ABS/PC-Mischungen geeignet sind und speziell auf Außenzierteile von Fahrzeugen (Türgriffe, Kühlergrills) und Innenkomponenten abzielen, sodass EV-Hersteller sowohl Leichtbau- als auch Umweltanforderungen mit derselben Beschichtungsanlage erfüllen können.
Zunehmende Nachfrage nach Individualisierung und Premium-Designs bei Konsumgütern
Verbraucher suchten nach Produkten mit verfeinerten Oberflächen und optisch ansprechenden Oberflächen bei Haushaltsgeräten, Körperpflegeartikeln und Lifestyle-Produkten. Beschichtete Kunststoffe boten flexible Styling-Optionen und ermöglichten glänzende, metallische, matte oder strukturierte Effekte zu geringeren Kosten als Metallkomponenten. Hersteller erkundeten mehrschichtige dekorative Beschichtungen, um Haltbarkeit und Markendifferenzierung zu verbessern. Die wachsende Nachfrage nach mittel- und hochpreisigen Geräten unterstützte den breiteren Einsatz von chromveredelten Zierleisten und Bedienfeldern. Da Marken Designvariationen innerhalb kurzer Produktzyklen ausweiteten, gewannen beschichtete Kunststoffe an Relevanz aufgrund niedrigerer Werkzeugkosten und schnellerer Entwicklungszeiten. Diese Faktoren erweiterten die Möglichkeiten in mehreren Konsumgüterkategorien.
Wichtige Herausforderung
Umweltkonformität und Übergangskosten für Alternativen zu sechswertigem Chrom
Strengere Vorschriften für gefährliche Stoffe zwangen Unternehmen, sechswertiges Chrom auslaufen zu lassen, aber der Übergang zu dreiwertigem Chrom oder alternativen Methoden blieb kostspielig und komplex. Viele Einrichtungen erforderten umfangreiche Aufrüstungen der Beschichtungsanlagen, Abwassersysteme und Chemikalienhandhabungsausrüstung. Um eine gleichwertige Oberflächenqualität und Haltbarkeit zu erreichen, war auch eine Neugestaltung der Prozesschemie erforderlich, was zu längeren Validierungszyklen mit OEMs führte. Kleinere Hersteller standen unter finanziellem Druck aufgrund von Investitionsbedarf und Zertifizierungsfristen. Die Erfüllung unterschiedlicher regionaler Vorschriften erhöhte die Compliance-Belastung weiter. Diese Herausforderungen verlangsamten die Akzeptanzraten und erhöhten die Betriebsrisiken für Unternehmen ohne Skalierung oder fortschrittliche technische Fähigkeiten.
Hohe Material- und Verarbeitungskosten für technische Kunststoffe
Obwohl technische Kunststoffe eine leistungsstarke Beschichtung ermöglichten, schränkte ihr Kostenprofil die breitere Marktdurchdringung ein. Materialien wie PEEK, LCP und hochwertige ABS/PC-Mischungen waren teurer, was sie für kostenempfindliche Anwendungen weniger attraktiv machte. Die Verarbeitung dieser Materialien erforderte eine genauere Temperaturkontrolle und spezielle Ausrüstung, was die Produktionskosten erhöhte. Eine gleichmäßige Haftung über komplexe Formen hinweg erforderte zudem eine präzise Oberflächenvorbereitung, was die betriebliche Komplexität erhöhte. Automobil- und Elektronik-OEMs bewerteten oft sorgfältig die Kosten-Nutzen-Abwägungen, was die Einführung in mittleren Produktkategorien verlangsamte. Diese Einschränkungen beschränkten die Nutzung auf Anwendungen mit hohem Wert, bei denen die Leistung die Material- und Verarbeitungskosten rechtfertigte.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Anteil von etwa 28 % am Markt für Beschichtungen auf Kunststoffen (POP). Die Region profitierte von einer starken Automobilproduktion, insbesondere bei Premiumfahrzeugen, die verchromte Zierleisten und Innenakzente verwenden. Elektronikhersteller in den USA und Kanada steigerten ebenfalls die Nachfrage nach beschichteten Kunststoffkomponenten in Steckverbindern und Gerätegehäusen. Das steigende Interesse an nachhaltigen Lösungen mit dreiwertigem Chrom unterstützte Aufrüstungen in Beschichtungsanlagen. Die zunehmende Einführung von Elektrofahrzeugen erhöhte weiter den Bedarf an leichten dekorativen Teilen. Stetige Investitionen in fortschrittliche Beschichtungstechnologien halfen, die wettbewerbsfähige Position der Region zu erhalten.
Europa
Europa machte 2024 etwa 32 % des Marktanteils aus und war damit der größte regionale Markt. Die Führungsposition der Region resultierte aus strengen Umweltvorschriften, die den Übergang zu dreiwertigem Chrom und saubereren Beschichtungschemikalien beschleunigten. Deutschland, Frankreich und das Vereinigte Königreich verzeichneten eine starke Nachfrage von Luxusautomarken, die auf hochwertige Chromoberflächen setzen. Elektronik- und Haushaltsgerätehersteller setzten ebenfalls beschichtete Kunststoffe ein, um die Ästhetik ihrer Produkte zu verbessern. EU-weite Nachhaltigkeitsziele förderten die Modernisierung der Beschichtungsinfrastruktur. Die Region hielt hohe Qualitätsstandards aufrecht, was eine starke Einführung in Automobilinterieurs, Exterieurs und Verbrauchsgeräte unterstützte.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte mit einem Anteil von fast 36 % im Jahr 2024, angetrieben durch die großflächige Elektronikfertigung und die rasche Automobilentwicklung in China, Japan, Südkorea und Indien. Die Region profitierte von ihrer starken Kunststofflieferkette, kosteneffizienten Produktion und steigender Verbrauchernachfrage nach dekorativen und funktionalen Oberflächen. Das Wachstum der Elektrofahrzeuge in China beschleunigte den Einsatz von beschichteten Kunststoffen in Außenakzenten und Steuerungsmodulen. Elektronikmarken erhöhten die Nachfrage nach EMI-geschirmten und dekorativen Gehäusen. Investitionen in fortschrittliche Beschichtungstechnologien und die Erweiterung der industriellen Produktion halfen dem asiatisch-pazifischen Raum, seine Führungsposition zu behaupten.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von knapp 3 %, wobei Brasilien und Mexiko die Einführung anführten. Der Automobilsektor blieb der Haupttreiber, da regionale Montageeinheiten beschichtete Kunststoffe für Zierleisten, Blenden und Außenakzente verwendeten. Auch die Produktion von Haushaltsgeräten erhöhte den Einsatz dekorativer beschichteter Teile. Begrenzte Beschichtungsinfrastruktur und die Abhängigkeit von importierten Chemikalien bremsten das Wachstum. Dennoch schufen die steigende Fahrzeugnachfrage und die Erweiterung lokaler Montagebetriebe stetige Chancen. Das wachsende Interesse an kostengünstigen ABS-Beschichtungen unterstützte ein moderates Marktwachstum in der Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika erfassten etwa 1 % Anteil im Jahr 2024, was eine schrittweise Einführung widerspiegelt. Die Anpassung des Automobil-Nachmarkts, Bauhardware und Haushaltsgeräte waren wichtige Nachfragequellen. Die GCC-Länder erhöhten die Nutzung von beschichteten Kunststoffen in Premium-Innenräumen und dekorativen Bauelementen. Afrika zeigte eine langsame, aber steigende Nachfrage von Geräteherstellern. Begrenzte technische Expertise und weniger Beschichtungsanlagen schränkten das Wachstum ein. Dennoch unterstützten laufende Stadtentwicklungsprojekte und das steigende Interesse an modernen Designelementen weiterhin die stetige POP-Einführung in ausgewählten Nationen.
Marktsegmentierungen:
Nach Beschichtung
- Chrom
- Nickel
Nach Kunststoff
- ABS
- ABS/PC
- PEI
- PBT
- LCP
- PEEK
- PP
- Nylon/Polyamid
Nach Anwendung
- Automobil
- Bau & Konstruktion
- Versorgungsunternehmen
- Elektronik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Plating on Plastics (POP) zeichnet sich durch aktive Strategien von ENS Technology, Dymax, Sharrets Plating Inc., DuPont, Cybershield, Inc., JCU Corporation, Leader Plating on Plastc Ltd., Element Solutions Inc, MPC Plating Inc und Quality Plated Products Ltd. aus. Diese Unternehmen expandierten durch stärkere Beschichtungschemie-Portfolios, höhere Haftungsleistung und breitere Einführung von dreiwertigen Chromsystemen in den Bereichen Automobil, Elektronik und Konsumgüter. Viele Lieferanten verbesserten die Vorbehandlungsschritte, um komplexe Kunststoffsubstrate wie ABS, ABS/PC, PEEK und Nylon zu unterstützen. Mehrere Akteure förderten die Automatisierung in POP-Linien, um Fehler zu reduzieren und die Produktion von großvolumigen Automobilzierleisten zu steigern. Partnerschaftsmodelle wuchsen, da OEMs eine gleichbleibende Oberflächenqualität und strengere Einhaltung globaler Umweltvorschriften suchten. Unternehmen investierten auch in Anpassungsdienste, die es Marken ermöglichen, Textur, Reflexivität und Haltbarkeit für Premium-Komponenten abzustimmen. Dieser Wandel half großen Herstellern, ihren Anteil zu schützen und langfristige Verträge in Kernsektoren auszubauen.
Analyse der Hauptakteure
- ENS Technology
- Dymax
- Sharrets Plating Inc.
- DuPont
- Cybershield, Inc.
- JCU CORPORATION
- Leader Plating on Plastc Ltd.
- Element Solutions Inc
- MPC Plating Inc
- Quality Plated Products Ltd
Jüngste Entwicklungen
- Im November 2025 kündigte Dymax mehrere Messeauftritte im Jahr 2025 an, bei denen neue lichthärtende Klebstoffe und Spender vorgestellt wurden, die auf Elektronik- und Medizintechnik-Anwendungen abzielen, die häufig in POP-bezogenen Fertigungslinien für das Verkleben, Maskieren und den Schutz verwendet werden (z. B. SMTA International und COMPAMED-Pressemitteilungen). Diese Produkt- und Veranstaltungsankündigungen (Okt–Nov 2025) signalisieren Dymax' kontinuierlichen Vorstoß, UV/LED-Härtungsverbrauchsmaterialien und -geräte bereitzustellen, die die Hochdurchsatz-POP-Montage und Nachbearbeitung unterstützen.
- Im Mai 2025 gab JCU CORPORATION JCU, ein langjähriger Lieferant von POP-Oberflächenbehandlungschemikalien, im Mai 2025 ein Unternehmensupdate heraus, in dem die numerischen Ziele im mittelfristigen Managementplan überarbeitet wurden; JCU's veröffentlichte Finanz-/Briefing-Materialien heben auch weiterhin POP-Chemikalien (Plating-on-Plastics) (Ätzen, Kupfer-/Nickel-/Chromplattierungschemikalien) als Kernproduktlinie hervor, die Automobil- und Wasserhahnkomponenten unterstützt. Diese Einreichungen und Briefing-Materialien zeigen, dass JCU den strategischen Schwerpunkt auf POP-Chemikalien und verwandte Geschäfte durch 2024–2025 beibehält.
- Im Mai 2024 ging Cybershield, Inc. Cybershield eine öffentliche Partnerschaft mit SABIC ein, um die stromlose Beschichtung und Metallisierung von Hochtemperatur-ULTEM™ (PEI)-Harzen zu validieren und zu demonstrieren, wobei plattierte Steckverbinder-Rückenschalen als Teil der Zusammenarbeit bei AIX/NPE-Veranstaltungen im Jahr 2024 gezeigt wurden. Diese Arbeit hebt Cybershields Erweiterung der POP-Fähigkeiten auf Hochtemperatur-Engineering-Harze und EMI-Abschirmanwendungen hervor.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Plattierung, Kunststoff, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach beschichteten Kunststoffen wird steigen, da Automobilhersteller leichte und hochwertige Designmerkmale ausbauen.
- Die Einführung von dreiwertigem Chrom wird sich beschleunigen, da globale Vorschriften strenger werden und Nachhaltigkeitsziele wachsen.
- Elektronikhersteller werden die Verwendung von beschichteten technischen Kunststoffen für EMI-Abschirmung und dekorative Oberflächen erhöhen.
- Das Wachstum der EV-Produktion wird die Nachfrage nach beschichteten Zierleisten, Blenden und Innenakzenten erhöhen.
- Fortschritte in der Haftchemie werden die Beschichtungsqualität auf komplexen Geometrien und Hochleistungspolymeren verbessern.
- Die Automatisierung in Beschichtungsanlagen wird ausgeweitet, um Präzision zu erhöhen, Fehler zu reduzieren und Betriebskosten zu senken.
- Mehr Unternehmen werden in geschlossene Kreislaufsysteme investieren, um Abfall zu reduzieren und die Umweltverträglichkeit zu verbessern.
- Verbrauchergeräte werden mehr Chromteile übernehmen, um Premium-Designtrends zu unterstützen.
- Regionale Akteure im asiatisch-pazifischen Raum werden aufgrund kosteneffizienter Produktionskapazitäten eine stärkere Marktpräsenz gewinnen.
- Strategische Partnerschaften zwischen Beschichtungsfirmen und OEMs werden die langfristige Technologieentwicklung und Versorgungssicherheit prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Plattierung auf Kunststoffen (POP) und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Beschichtungen auf Kunststoffen (POP) voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Galvanik auf Kunststoffen (POP) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Beschichtungen auf Kunststoffen (POP) antreiben?
Wer sind die führenden Unternehmen im Markt für Beschichtung auf Kunststoffen (POP)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kunststoffgalvanisierung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kunststoffgalvanisierung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1784.12 million → 2032: USD 2800.98 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kunststoffgalvanisierung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kunststoffgalvanisierung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kunststoffgalvanisierung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kunststoffgalvanisierung Market Drivers
- 3.3 Markt für Kunststoffgalvanisierung Market Restraints & Challenges
- 3.4 Markt für Kunststoffgalvanisierung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kunststoffgalvanisierung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kunststoffgalvanisierung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kunststoffgalvanisierung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kunststoffgalvanisierung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kunststoffgalvanisierung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kunststoffgalvanisierung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kunststoffgalvanisierung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kunststoffgalvanisierung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kunststoffgalvanisierung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kunststoffgalvanisierung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kunststoffgalvanisierung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kunststoffgalvanisierung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kunststoffgalvanisierung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kunststoffgalvanisierung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kunststoffgalvanisierung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kunststoffgalvanisierung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kunststoffgalvanisierung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kunststoffgalvanisierung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kunststoffgalvanisierung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
