
Marktübersicht:
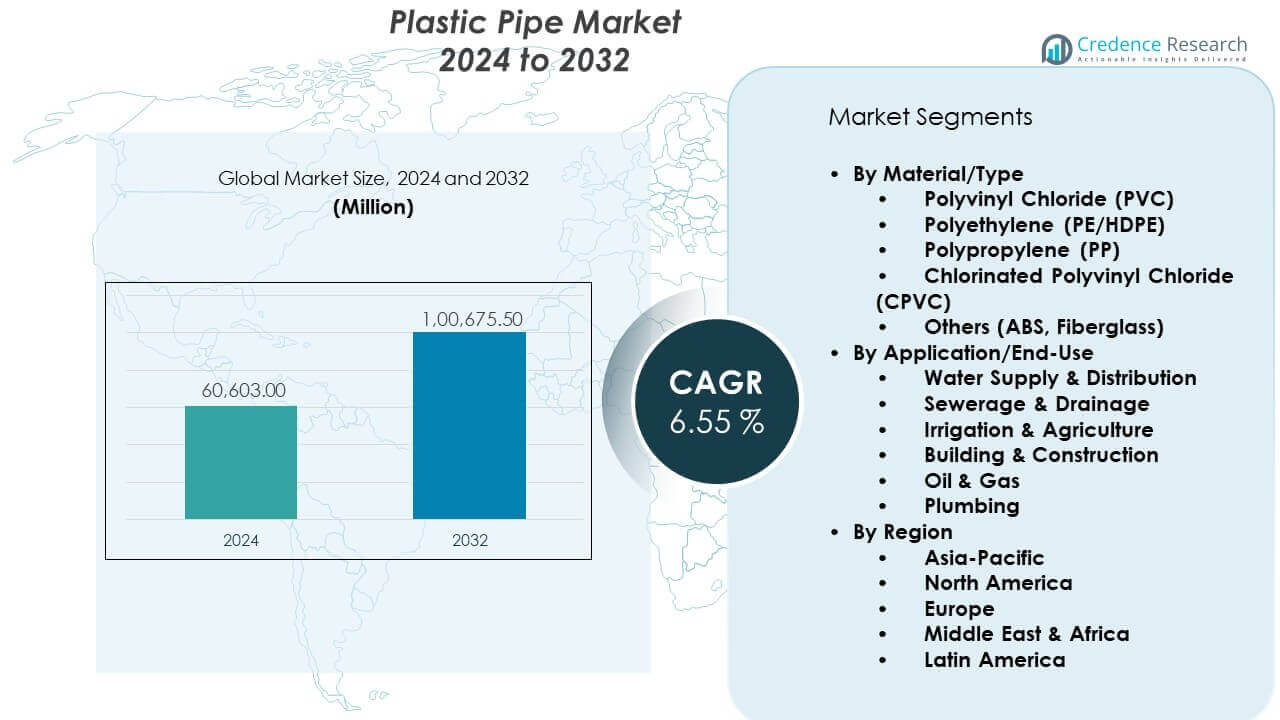
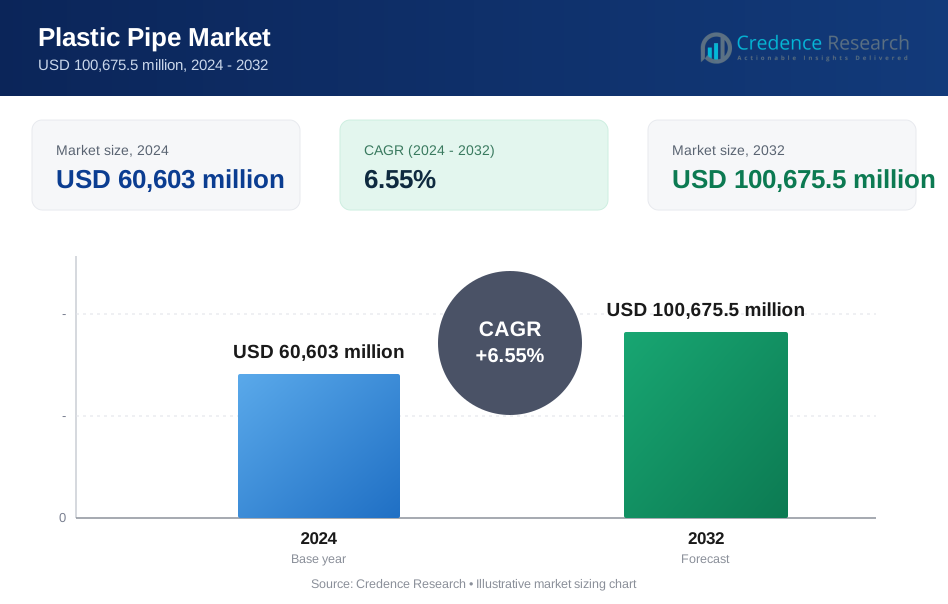
Der Kunststoffrohrmarkt wird voraussichtlich von 60.603 Millionen USD im Jahr 2024 auf 100.675,5 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt im Prognosezeitraum von 2024 bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 6,55 % expandiert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Kunststoffrohrmarktes 2024 | 60.603 Millionen USD |
| Kunststoffrohrmarkt, CAGR | 6,55 % |
| Größe des Kunststoffrohrmarktes 2032 | 100.675,5 Millionen USD |
Der Kunststoffrohrmarkt profitiert von der starken Nachfrage in Wasser- und Sanitärprojekten. Regierungen konzentrieren sich darauf, alternde Metallrohre durch korrosionsbeständige Kunststoffalternativen zu ersetzen. Die Urbanisierung erhöht den Bedarf an Abwasser- und Entwässerungsnetzen. Die Landwirtschaft setzt auf Kunststoffrohre für effiziente Bewässerungssysteme. Industrielle Nutzer bevorzugen Kunststoffrohre aufgrund der chemischen Beständigkeit und der einfachen Installation. Leichtbauweise reduziert Transport- und Arbeitskosten. Energieeffizienzziele fördern den Einsatz von Kunststoffrohren in Fernwärme- und Kühlnetzen. Das Wachstum im Immobiliensektor unterstützt die konstante Marktnachfrage.
Der asiatisch-pazifische Raum führt den Kunststoffrohrmarkt aufgrund des schnellen städtischen Wachstums und der Infrastrukturinvestitionen an. China und Indien treiben die Nachfrage durch Wohnungsbau-, Bewässerungs- und Wasseraufbereitungsprojekte voran. Südostasien zeigt starke Dynamik durch städtische Expansion. Nordamerika bleibt ein reifer Markt, unterstützt durch Rohrleitungsersatz und industrielle Nutzung. Europa hält eine stabile Nachfrage aufgrund strenger Wasserbewirtschaftungsstandards aufrecht. Der Nahe Osten entwickelt sich zu einer wichtigen Wachstumsregion, angetrieben durch Entsalzungs- und Bauprojekte. Afrika zeigt ein frühes Wachstum, da die grundlegende Wasserinfrastruktur ausgebaut wird.
Markteinblicke:
- Der Markt für Kunststoffrohre lag 2024 bei 60.603 Millionen USD und wird voraussichtlich bis 2032 100.675,5 Millionen USD erreichen, mit einer CAGR von 6,55% aufgrund der stabilen Nachfrage nach Infrastruktur und Bauwesen.
- Asien-Pazifik (45%), Nordamerika (25%) und Europa (20%) führen die regionale Nachfrage an, angetrieben durch Investitionen in städtische Infrastruktur, Rohrleitungsersatzprogramme und strenge Wasserbewirtschaftungsstandards.
- Der Nahe Osten & Afrika, mit einem Anteil von etwa 6%, ist die am schnellsten wachsende Region, unterstützt durch Entsalzungsprojekte, Lösungen für Wasserknappheit und groß angelegte Bauaktivitäten.
- Nach Anwendung entfällt auf Wasserversorgung & Verteilung etwa 40%, während Kanalisation & Entwässerung fast 22% ausmachen, unterstützt durch kommunale Infrastrukturverbesserungen.
- Nach Material repräsentiert PVC etwa 48% Anteil, gefolgt von PE/HDPE mit fast 32%, was die Vorteile von Kosteneffizienz, Haltbarkeit und Flexibilität widerspiegelt.
Markttreiber:
Erweiterung von städtischen Wasser- und Abwasserinfrastrukturprojekten
Regierungen investieren stark in städtische Wassernetze, um das Bevölkerungswachstum zu unterstützen. Kommunale Behörden ersetzen alte Metallrohre durch Kunststoffalternativen. Kunststoffrohre widerstehen Korrosion und Leckagen unter verschiedenen Bedingungen. Der Markt für Kunststoffrohre profitiert von geringeren Wartungsanforderungen. Städtische Wohnprojekte verlangen zuverlässige Sanitärsysteme. Auftragnehmer bevorzugen Kunststoffrohre aufgrund der einfachen Handhabung. Schnellere Installation verkürzt die Projektzeitpläne. Öffentliche Finanzierung unterstützt den großflächigen Rohrleitungseinsatz. Die Erneuerung der Infrastruktur sichert die langfristige Nachfrage.
- Beispielsweise lieferte JM Eagle über 300 Meilen PVC-Wasserrohre für das Los Angeles Clean Water Program, unterstützt Druckstufen bis zu 235 psi und reduziert den wartungsbedingten Bedarf an Leckagen in kommunalen Zonen.
Steigende Anforderungen an landwirtschaftliche Bewässerung und Wassereffizienz
Die Landwirtschaft ist auf effiziente Wasserversorgungssysteme angewiesen. Kunststoffrohre unterstützen Tropf- und Sprinklerbewässerungsnetze. Landwirte bevorzugen leichte Materialien für den Feldeinsatz. Kunststoffrohre reduzieren Wasserverluste durch kontrollierten Fluss. Der Markt für Kunststoffrohre profitiert von der Ausweitung der bewässerten Flächen. Regierungen fördern Programme zur Einführung von Mikro-Bewässerung. Kunststoffmaterialien sind beständig gegen Düngemittel- und Chemikalienexposition. Flexible Layouts passen zu verschiedenen Hofgrößen. Wasserschutzziele stärken die Akzeptanzraten.
- Beispielsweise setzte Jain Irrigation HDPE-Rohrsysteme auf mehr als 1,2 Millionen Hektar weltweit ein und erzielte Wassereinsparungen von über 40% in Tropfbewässerungsprojekten durch präzise Flusskontrolle.
Wachstum der Wohn- und Gewerbebautätigkeiten
Die Wohnungsnachfrage steigt aufgrund von städtischen Migrationsstrends. Gewerbegebäude benötigen langlebige Sanitärsysteme. Kunststoffrohre unterstützen die Verteilung von Warm- und Kaltwasser. Bauherren bevorzugen Materialien mit langer Lebensdauer. Der Markt für Kunststoffrohre passt sich dem Wachstum des Immobiliensektors an. Kunststoffrohre senken Arbeits- und Transportkosten. Designflexibilität unterstützt moderne Gebäudeentwürfe. Die Einhaltung von Bauvorschriften verbessert die Akzeptanz. Bautätigkeiten sichern einen stetigen Rohrverbrauch.
Steigende industrielle Nachfrage nach korrosionsbeständigen Rohrleitungssystemen
Industrien verarbeiten aggressive Flüssigkeiten und Chemikalien. Kunststoffrohre widerstehen Korrosion besser als Metalloptionen. Chemiewerke bevorzugen Kunststoff aus Sicherheitsgründen. Der Kunststoffrohrmarkt bedient vielfältige industrielle Prozesse. Fertigungseinheiten suchen kosteneffiziente Rohrlösungen. Kunststoffrohre reduzieren Ausfallzeiten aufgrund niedriger Ausfallraten. Leichte Systeme vereinfachen Anlagenänderungen. Auch Energie- und Bergbausektoren setzen auf Kunststoffrohre. Industrielle Expansion unterstützt ein konstantes Nachfragewachstum.
Markttrends:
Verlagerung zu fortschrittlichen Polymermaterialien und Verbundrohrdesigns
Hersteller entwickeln Rohre mit verbesserten Polymermischungen. Fortschrittliche Materialien verbessern Drucktoleranz und Haltbarkeit. Verbunddesigns verlängern die Produktlebensdauer. Der Kunststoffrohrmarkt spiegelt Materialinnovationstrends wider. Endverbraucher suchen nach höherer Leistung unter extremen Bedingungen. Verbesserte Polymere unterstützen eine breitere industrielle Nutzung. Forschung konzentriert sich auf thermische und chemische Stabilität. Produktdifferenzierung erhöht den Marktwettbewerb. Innovation prägt zukünftige Produktportfolios.
- Zum Beispiel führte Aliaxis verstärkte Polymerrohrsysteme ein, die über 1.000 Stunden chemischer Einwirkung getestet wurden und für den Dauerbetrieb über 90°C in industriellen Flüssigkeitsanwendungen ausgelegt sind.
Steigende Präferenz für flexible und modulare Rohrsysteme
Endverbraucher schätzen flexible Rohrlayouts. Modulare Systeme erleichtern Erweiterungs- und Reparaturarbeiten. Kunststoffrohre passen sich gut an kompakte Installationen an. Der Kunststoffrohrmarkt folgt den Trends der modularen Bauweise. Flexible Designs reduzieren Verbindungsfehler. Auftragnehmer bevorzugen Systeme mit weniger Fittings. Platzsparende Layouts eignen sich für dichte städtische Projekte. Modulare Rohrsysteme verbessern die Betriebseffizienz. Die Nachfrage wächst in Wohn- und Gewerbesegmenten.
- Zum Beispiel erweiterte Astral Limited sein modulares CPVC-Rohrsortiment mit Push-Fit-Systemen, die die Installationszeit bei Hochhaus-Wohnprojekten um fast 30% verkürzen.
Integration von digitalem Monitoring und intelligenten Rohrleitungslösungen
Rohrleitungsüberwachung gewinnt in großen Netzwerken an Bedeutung. Sensoren verfolgen Durchfluss- und Druckänderungen. Kunststoffrohre unterstützen die Integration mit Überwachungswerkzeugen. Der Kunststoffrohrmarkt orientiert sich an intelligenten Infrastrukturtrends. Versorgungsunternehmen zielen darauf ab, die Zeit zur Leckerkennung zu verkürzen. Digitale Systeme verbessern die Wartungsplanung. Intelligente Rohrleitungen senken betriebliche Risiken. Technologieakzeptanz verbessert die Systemzuverlässigkeit. Versorgungsunternehmen treiben die Nachfrage nach fortschrittlichen Rohrlösungen an.
Wachsende Fokussierung auf leichte Logistik und Lieferketteneffizienz
Logistikeffizienz beeinflusst Materialentscheidungen. Kunststoffrohre reduzieren den Kraftstoffverbrauch beim Transport. Leichte Produkte verbessern die Handhabungssicherheit. Der Kunststoffrohrmarkt unterstützt kosteneffiziente Lieferketten. Hersteller optimieren Verpackungs- und Vertriebsmodelle. Schnellere Lieferung unterstützt Projektzeitpläne. Reduzierte Bruchraten senken Transitschäden. Lieferketteneffizienz verbessert die Zufriedenheit der Auftragnehmer. Logistiktrends prägen Kaufpräferenzen.
Analyse der Marktherausforderungen:
Volatilität der Rohstoffpreise und Störungen in der Lieferkette
Kunststoffrohre basieren auf erdölbasierten Rohstoffen. Preisschwankungen beeinflussen die Stabilität der Produktionskosten. Unterbrechungen in der Lieferkette wirken sich auf die Materialverfügbarkeit aus. Der Kunststoffrohrmarkt steht bei Preisschwankungen unter Margendruck. Hersteller kämpfen mit der Genauigkeit der Kostenprognosen. Kleine Produzenten tragen ein höheres finanzielles Risiko. Das Bestandsmanagement wird komplexer. Verzögerungen beeinträchtigen die Zeitpläne für die Projektlieferung. Kostenkontrolle bleibt eine große Herausforderung.
Regulatorische Prüfung und Druck zur Einhaltung von Umweltvorschriften
Regulierungsbehörden überwachen den Kunststoffverbrauch in verschiedenen Branchen. Umweltbedenken beeinflussen die öffentliche Wahrnehmung. Der Kunststoffrohrmarkt steht vor Compliance-Verpflichtungen. Abfallmanagementvorschriften erhöhen die betriebliche Komplexität. Zertifizierungsanforderungen erhöhen die Eintrittsbarrieren. Hersteller investieren in Compliance-Systeme. Politische Unterschiede zwischen Regionen schaffen Unsicherheit. Genehmigungsverzögerungen verlangsamen Produkteinführungen. Regulierungsdruck stellt die Marktexpansion vor Herausforderungen.
Marktchancen:
Ausbau der Wasserinfrastruktur in Schwellenländern
Schwellenländer investieren in den grundlegenden Wasserzugang. Regierungen priorisieren die Verteilung von sauberem Wasser. Kunststoffrohre eignen sich für den großflächigen Einsatz. Der Kunststoffrohrmarkt profitiert von Infrastrukturdefiziten. Schnelles städtisches Wachstum unterstützt neue Pipeline-Netzwerke. Niedrige Installationskosten verbessern die Projektmachbarkeit. Internationale Finanzierungen unterstützen Wasserprojekte. Lange Lebensdauer zieht öffentliche Einrichtungen an. Schwellenmärkte bieten starkes Volumenpotenzial.
Entwicklung nachhaltiger und recycelbarer Kunststoffrohrlösungen
Nachhaltigkeit gewinnt in allen Branchen an Bedeutung. Hersteller entwickeln recycelbare Kunststoffrohre. Umweltfreundliche Materialien verbessern die Markenakzeptanz. Der Kunststoffrohrmarkt richtet sich nach den Zielen der Kreislaufwirtschaft. Grüne Zertifizierungen unterstützen die Produktdifferenzierung. Bauherren suchen nachhaltige Baumaterialien. Innovationen reduzieren Umweltbelastungsbedenken. Nachhaltige Lösungen erschließen neue Kundensegmente. Umweltfokus schafft langfristige Wachstumspfade.
Analyse der Marktsegmentierung:
Nach Material/Typ
Polyvinylchlorid (PVC) dominiert die Nachfrage aufgrund niedriger Kosten und hoher Haltbarkeit. PVC eignet sich für Wasserversorgung, Entwässerung und Wohnnetze. Polyethylen (PE/HDPE) gewinnt Anteile in Hochdruck- und Untergrundanwendungen. HDPE bietet Flexibilität, Schlagfestigkeit und lange Lebensdauer. Polypropylen (PP) dient der industriellen Rohrleitung aufgrund thermischer und chemischer Stabilität. Chloriertes Polyvinylchlorid (CPVC) unterstützt den Transport von heißem Wasser und industriellen Flüssigkeiten. Andere, einschließlich ABS und Glasfaser, decken Nischenbedürfnisse ab, die Stärke oder Temperaturbeständigkeit erfordern. Die Materialauswahl hängt von Druck, Temperatur und chemischer Exposition ab.
- Zum Beispiel stellt Supreme Industries PVC- und HDPE-Rohre her, die bis zu PN16-Druckklassen zertifiziert sind und kommunale und industrielle Netzwerke unterstützen.
Nach Anwendung/Endnutzung
Wasserversorgung und -verteilung stellen die größte Anwendungsbasis dar. Kommunale Projekte bevorzugen Kunststoffrohre wegen ihrer Korrosionsbeständigkeit. Abwasser- und Entwässerungssysteme verwenden Kunststoff zur Verhinderung von Leckagen und für einen reibungslosen Durchfluss. Bewässerung und Landwirtschaft sind auf Kunststoffrohre für eine effiziente Wasserlieferung angewiesen. Bauwesen und Konstruktion verlassen sich auf Kunststoffrohre für die Unterstützung von Sanitär- und HLK-Systemen. Öl und Gas verwenden Kunststoffrohre in Niederdruck- und nicht-korrosiven Transportleitungen. Sanitäranwendungen profitieren von einfacher Installation und langer Lebensdauer. Der Kunststoffrohrmarkt unterstützt vielfältige Endanwendungen durch anpassungsfähige Materialeigenschaften.
- Zum Beispiel liefert Advanced Drainage Systems HDPE-Entwässerungsrohre mit Lastwerten, die die H-20-Standards übertreffen und große kommunale Regenwassersysteme in ganz Nordamerika unterstützen.
Segmentierung:
Nach Material/Typ- Polyvinylchlorid (PVC)
- Polyethylen (PE/HDPE)
- Polypropylen (PP)
- Chloriertes Polyvinylchlorid (CPVC)
- Andere (ABS, Fiberglas)
- Wasserversorgung & -verteilung
- Abwasser & Entwässerung
- Bewässerung & Landwirtschaft
- Bauwesen & Konstruktion
- Öl & Gas
- Sanitär
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik hält den größten Anteil am Kunststoffrohrmarkt und macht etwa 45% der weltweiten Nachfrage aus. Schnelles städtisches Wachstum treibt den starken Bedarf an Wasser- und Abwassersystemen an. China führt den regionalen Verbrauch aufgrund großer Infrastrukturprogramme an. Indien folgt mit steigenden Bewässerungs- und Wohnungsbauprojekten. Südostasiatische Länder erweitern kommunale Netze zur Unterstützung der Urbanisierung. Lokale Fertigungskapazitäten unterstützen die Kosteneffizienz. Von der Regierung unterstützte Infrastrukturausgaben sichern die langfristige Nachfrage.
Nordamerika und Europa
Nordamerika repräsentiert fast 25% des Anteils am Kunststoffrohrmarkt. Der Austausch alternder Rohrleitungen unterstützt eine stabile Nachfrage in den Vereinigten Staaten und Kanada. Industrie- und Wohnungsbau tragen ebenfalls zu einem stetigen Verbrauch bei. Europa macht etwa 20% der weltweiten Nachfrage aus. Strenge Wassermanagementvorschriften fördern die Einführung langlebiger Kunststoffrohre. Westeuropa konzentriert sich auf Rohrleitungsmodernisierungen und energieeffiziente Gebäude. Osteuropa zeigt moderates Wachstum durch Infrastrukturmodernisierung.
Mittlerer Osten & Afrika und Lateinamerika
Die Region Naher Osten & Afrika hält einen Anteil von knapp 6% am Markt für Kunststoffrohre. Wasserknappheit erhöht die Nachfrage nach Entsalzungs- und Verteilungspipelines. Golfstaaten investieren stark in Bau- und Versorgungsprojekte. Afrika zeigt ein allmähliches Wachstum durch grundlegende Wasserzugangsprogramme. Lateinamerika macht etwa 4% der globalen Nachfrage aus. Brasilien und Mexiko führen den regionalen Verbrauch durch städtische und landwirtschaftliche Nutzung an. Die Infrastrukturentwicklung unterstützt ein stetiges regionales Wachstum.
Analyse der Hauptakteure:
- JM Eagle Inc.
- China Lesso Group Holdings Limited
- Astral Limited
- Finolex Industries Limited
- Supreme Industries Limited
- Advanced Drainage Systems Inc.
- Aliaxis Group
- Prince Pipes and Fittings Limited
Wettbewerbsanalyse:
Der Markt für Kunststoffrohre zeigt einen moderaten bis hohen Wettbewerb unter globalen und regionalen Herstellern. Große Akteure konzentrieren sich auf Skalierung, Produktpalette und Vertriebsreichweite. Kostenführerschaft bleibt eine Schlüsselstrategie in preissensiblen Regionen. Produktqualität und Compliance-Standards prägen die Käuferpräferenzen. Unternehmen investieren in Kapazitätserweiterungen, um der Infrastrukturnachfrage gerecht zu werden. Markenstärke unterstützt langfristige Verträge mit Versorgungsunternehmen und Bauherren. Regionale Firmen konkurrieren durch lokalisierte Preisgestaltung und schnellere Lieferung. Technologische Upgrades verbessern Haltbarkeit und Druckleistung. Strategische Partnerschaften helfen Unternehmen, ihre regionale Präsenz auszubauen. Der Wettbewerb bleibt in Wohn-, Landwirtschafts- und Industriezentren stabil.
Neueste Entwicklungen:
- Astral Limited führte im Jahr 2025 drei bedeutende Übernahmen durch, die eine aggressive Expansion über das Kerngeschäft der Rohrleitungen hinaus markieren. Im August 2025 gab das Unternehmen die Übernahme einer 80%igen Beteiligung an Nexelon Chem Private Limited bekannt, die am 5. November 2025 abgeschlossen wurde. Diese Übernahme stärkt Astrals Portfolio an chemischen Verbindungen für spezialisierte Anwendungen. Gleichzeitig bewegte sich Astral, um die verbleibenden 20% der Anteile an seiner Tochtergesellschaft Astral Coatings (ehemals Gem Paints) für Rs. 75 crore zu erwerben, mit Abschluss bis zum 31. Oktober 2025 erwartet. Diese Transaktion konsolidiert die vollständige Kontrolle über das Beschichtungsgeschäft, das im Geschäftsjahr 2025 einen Umsatz von Rs. 1.960,90 Millionen erzielte. Im April 2025 genehmigte der Vorstand von Astral auch die Übernahme von Al-Aziz Plastics für bis zu Rs. 33 crore in bar, um das Geschäft mit Kunststoffrohren weiter zu konsolidieren.
- Supreme Industries schloss am 31. Juli 2025 die transformative Übernahme des Rohr- und Fittinggeschäfts von Orbia Wavin für 30 Millionen USD (ca. Rs. 250 crore) ab. Die Übernahme umfasst drei Produktionsstätten in Banmore (Madhya Pradesh), Hyderabad (Telangana) und Neemrana (Rajasthan), die 71.000-73.000 MT/Jahr Produktionskapazität zu Supremes Portfolio hinzufügen. Kritisch ist, dass die Transaktion eine langfristige Technologie-Lizenzvereinbarung beinhaltet, die Supreme exklusiven Zugang zu Orbia Wavins fortschrittlichen Wassermanagementlösungen für Trinkwasser, Abwasser und Regenwassermanagement in Indien und den SAARC-Ländern für sieben Jahre gewährt. Diese Übernahme erweiterte Supremes insgesamt installierte Rohrkapazität auf 870.000 MT/Jahr bis März 2025, mit Erwartungen, bis Ende des Geschäftsjahres 2025-26 1 Million MT/Jahr zu erreichen.
- In seiner Bekanntgabe der Jahresergebnisse zum 31. März 2025 enthüllte China Lesso ein erweitertes Portfolio an Kunststoffrohren mit strategischen Produktinnovationsinitiativen. Das Unternehmen führte spezialisierte Rohre für Wasserstoff- und Ölübertragung ein, um den aufkommenden Bedürfnissen der Energieinfrastruktur gerecht zu werden, während es seine Kernposition in der kommunalen Wasserversorgung und im Wohnungsbau beibehält. Der Umsatz erreichte 2024 RMB 27,03 Milliarden, wobei die Abteilung für Kunststoffrohrsysteme RMB 22,82 Milliarden (84,4% des Gesamtumsatzes) beitrug. Das Unternehmen betreibt über 30 fortschrittliche Produktionsstandorte in 19 chinesischen Provinzen und internationalen Standorten, unterstützt von einem Vertriebsnetzwerk von 2.978 unabhängigen Händlern. Der strategische Fokus von China Lesso hat sich auf die Beschleunigung der Auslandsexpansion und Lokalisierung durch technologiegetriebene Innovation verlagert, mit dem Ziel, die Einnahmequellen zu diversifizieren und intelligente Fertigungskapazitäten zu nutzen, um umweltfreundliche Rohrlösungen zu liefern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Material/Typ und nach Anwendung/Endnutzungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Infrastrukturinvestitionen werden weiterhin das stetige Nachfragewachstum unterstützen
- Städtische Wassermanagementprojekte werden ein wichtiger Verbrauchstreiber bleiben
- Landwirtschaftliche Bewässerungssysteme werden die Volumennachfrage aufrechterhalten
- Leichtbaumaterialien werden in Bauprojekten bevorzugt
- Produktinnovationen werden sich auf Haltbarkeit und Drucktoleranz konzentrieren
- Schwellenländer werden starke Expansionsmöglichkeiten bieten
- Compliance-Standards werden Materialauswahlentscheidungen beeinflussen
- Lokale Fertigung wird die Effizienz der Lieferkette verbessern
- Strategische Partnerschaften werden die regionale Expansion unterstützen
- Der Fokus auf Nachhaltigkeit wird die zukünftige Produktentwicklung prägen
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kunststoffrohre und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kunststoffrohre zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Kunststoffrohrmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kunststoffrohre antreiben?
Wer sind die führenden Unternehmen im Markt für Kunststoffrohre?
Welche Region hatte 2024 den größten Anteil am Markt für Kunststoffrohre?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kunststoffrohre Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kunststoffrohre Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 60,603 million → 2032: USD 100,675.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kunststoffrohre Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kunststoffrohre Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kunststoffrohre Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kunststoffrohre Market Drivers
- 3.3 Markt für Kunststoffrohre Market Restraints & Challenges
- 3.4 Markt für Kunststoffrohre Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kunststoffrohre Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kunststoffrohre Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kunststoffrohre category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kunststoffrohre Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kunststoffrohre Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kunststoffrohre market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kunststoffrohre Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kunststoffrohre Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kunststoffrohre Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kunststoffrohre (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kunststoffrohre Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kunststoffrohre Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kunststoffrohre Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kunststoffrohre Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kunststoffrohre Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kunststoffrohre Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kunststoffrohre Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kunststoffrohre Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kunststoffrohre Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
