
Marktübersicht
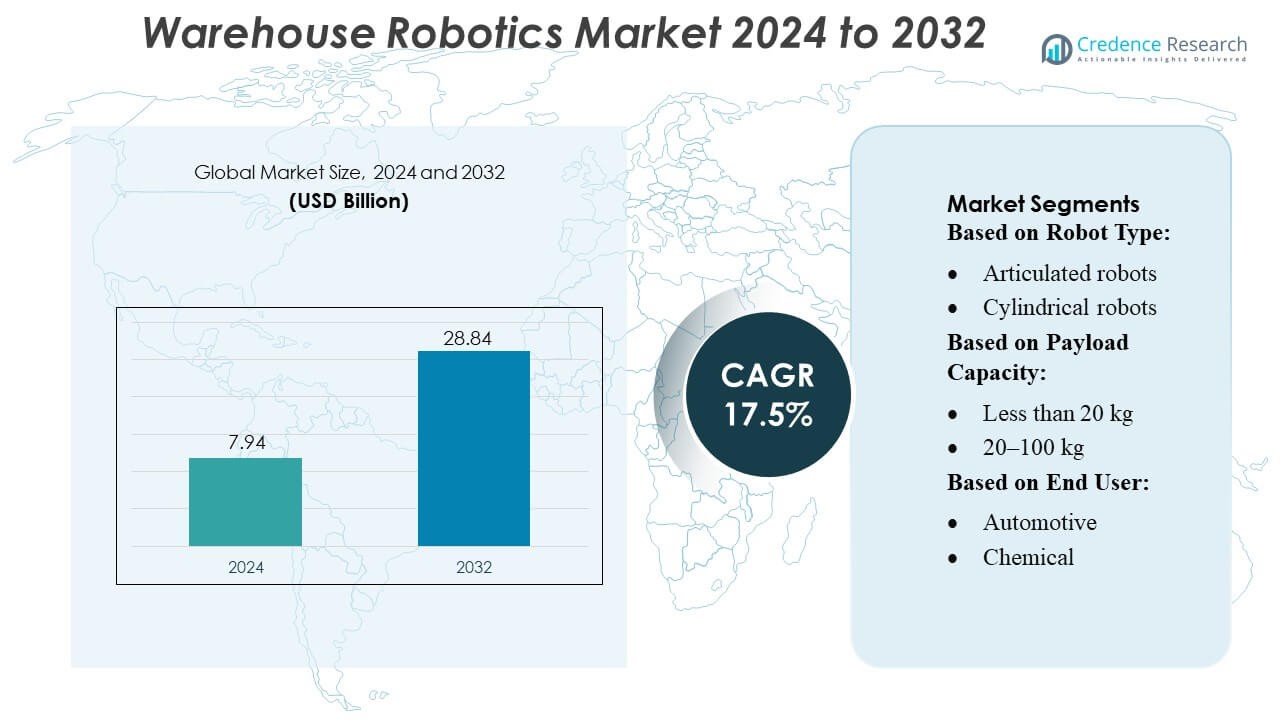
Der Markt für Lagerrobotik wurde im Jahr 2024 mit 7,94 Milliarden USD bewertet und soll bis 2032 28,84 Milliarden USD erreichen, mit einer CAGR von 17,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lagerrobotik 2024 | USD 7,94 Milliarden |
| Markt für Lagerrobotik, CAGR | 17,5% |
| Marktgröße für Lagerrobotik 2032 | USD 28,84 Milliarden |
Der Markt für Lagerrobotik zeichnet sich durch eine Reihe gut etablierter Automatisierungsanbieter aus, die fortschrittliche Robotiklösungen und integrierte Logistiksysteme anbieten. Diese Unternehmen konkurrieren intensiv in den Bereichen Technologieinnovation, Serviceumfang und globale Präsenz – sie liefern autonome mobile Roboter, fahrerlose Transportsysteme, Lager- und Abrufsysteme sowie vollständige Automatisierungsplattformen für das Lagermanagement. Anbieter verbessern kontinuierlich die Softwareintelligenz, die Flottenorchestrierung und die KI-basierte Navigation, um eine höhere Durchsatzrate, Genauigkeit und Flexibilität für verschiedene Branchen wie E-Commerce, Fertigung und Einzelhandel zu bieten. Die steigende Nachfrage nach effizienter Auftragsabwicklung, steigende Arbeitskosten und die Globalisierung der Lieferketten treiben die weltweite Verbreitung voran. Regional ist der führende Markt die Region Asien-Pazifik, die im Jahr 2024 etwa 39,9 % des weltweiten Umsatzes mit Lagerrobotik ausmachte, was ein starkes Wachstumsmomentum und eine großflächige Implementierung in bevölkerungsreichen, fertigungsintensiven Ländern widerspiegelt.
Markteinblicke
- Der Markt für Lagerrobotik wurde im Jahr 2024 mit 7,94 Milliarden USD bewertet und soll bis 2032 28,84 Milliarden USD erreichen, was während des Prognosezeitraums einer CAGR von 17,5 % entspricht.
- Starkes Marktwachstum wird durch steigende Anforderungen an die E-Commerce-Auftragsabwicklung, höhere Arbeitskosten und die zunehmende Einführung von autonomen mobilen Robotern und fahrerlosen Transportsystemen zur Verbesserung der Lagerproduktivität angetrieben.
- Zu den wichtigsten Trends gehören die schnelle Integration von KI-basierter Navigation, robotergestütztem Kommissionieren und fortschrittlicher Flottenmanagement-Software, die schnelleren Durchsatz und größere betriebliche Genauigkeit in komplexen Lagerumgebungen ermöglicht.
- Die Wettbewerbsintensität nimmt weiter zu, da globale Automatisierungsanbieter ihre Robotikportfolios erweitern und neue Marktteilnehmer modulare, skalierbare Systeme einführen, während Einschränkungen durch hohe Anfangsinvestitionskosten und Qualifikationslücken in der Belegschaft entstehen.
- Asien-Pazifik führt den Markt mit einem regionalen Anteil von 39,9 % an, angetrieben durch die Expansion der Fertigung, während automatisierte Lager- und Abrufsysteme aufgrund ihrer weitverbreiteten Nutzung in Hochvolumen-Auftragsabwicklungszentren einen dominanten Segmentanteil halten.
 Marktanalyse der Segmentierung:
Nach Robotertyp
Autonome Mobile Roboter (AMRs) dominieren den Markt für Lagerroboter und erobern einen bedeutenden Anteil aufgrund ihrer Flexibilität und fortschrittlichen Navigationsfähigkeiten. Im Gegensatz zu herkömmlichen Automatisierten Geführten Fahrzeugen (AGVs) nutzen AMRs LiDAR, KI und Echtzeit-Wegeplanung, um sich dynamisch an Lagerumgebungen anzupassen. Gelenk- und SCARA-Roboter bleiben für präzise Pick-and-Place-Aufgaben relevant, aber ihr Einsatz ist oft auf bestimmte Zonen beschränkt. Wachstumstreiber sind der steigende Bedarf an Echtzeit-Inventarmanagement, die Minderung des Arbeitskräftemangels und die verbesserte Betriebseffizienz, insbesondere in E-Commerce- und Einzelhandelslagern, wo eine schnelle, autonome Materialhandhabung entscheidend ist.
- Zum Beispiel kann der KMP 1500P AMR von KUKA AG Lasten bis zu 1.500 kg tragen und mit Geschwindigkeiten von bis zu 1,5 m/s fahren, mit autonomer 2D- und 3D-Hinderniserkennung und -vermeidung.
Nach Traglastkapazität
Roboter mit einer Traglastkapazität von 20–100 kg halten den größten Marktanteil, da sie Flexibilität mit der Fähigkeit verbinden, eine breite Palette von Waren zu handhaben. Einheiten unter 20 kg werden hauptsächlich für die Sortierung kleiner Artikel verwendet, während Roboter mit höherer Traglast über 100 kg für den Transport schwerer Maschinen und Paletten eingesetzt werden. Das Wachstum des Segments wird durch Lagerbetriebe angetrieben, die skalierbare Lösungen für mittelgewichtige Materialien benötigen, um eine effiziente Lagerung, den Transport und die Automatisierung sich wiederholender Aufgaben bei gleichzeitiger Wahrung von Sicherheit und Präzision zu ermöglichen. Betriebseffizienz und reduzierte Arbeitsabhängigkeit bleiben wichtige Motivatoren für die Einführung.
- Zum Beispiel unterstützt der Fetch100 Shelf AMR ein maximales Traglastgewicht von 78 kg und fährt mit Geschwindigkeiten von bis zu 1,75 m/s, wobei er Regalbeladungen kontinuierlich etwa 9 Stunden lang mit einem einzigen Batteriezzyklus transportiert.
Nach Endbenutzer
Der E-Commerce-Sektor führt die Einführung an und beansprucht einen dominanten Anteil aufgrund der hohen Auftragsabwicklung und der Nachfrage nach schneller Lieferung. Die Automobil- und Lebensmittel- & Getränkeindustrie folgen und nutzen Robotik für Montage, Verpackung und Materialhandhabung in komplexen Produktionsumgebungen. Wachstumstreiber sind der Anstieg des Online-Handels, Arbeitskräftemangel und der Bedarf an kosteneffizienten, skalierbaren Lagerbetrieben. Die Halbleiter-, Gesundheits- und Chemieindustrie investieren zunehmend in spezialisierte Robotiklösungen, um Präzision, Hygiene und Sicherheitsstandards zu verbessern und die Marktdurchdringung in diversifizierten Endbenutzeranwendungen weiter auszubauen.
Wichtige Wachstumstreiber
Steigender E-Commerce und Omnichannel-Fulfillment
Die rasche Expansion des E-Commerce hat die Nachfrage nach automatisierten Lagerlösungen erheblich erhöht. Unternehmen setzen Robotik ein, um die Abwicklung von Großaufträgen zu verwalten, die Lagerung zu optimieren und Lieferzeiten zu beschleunigen. Autonome Mobile Roboter (AMRs) und Automatisierte Geführte Fahrzeuge (AGVs) helfen, die Bestandsverwaltung zu straffen, die Arbeitsabhängigkeit zu reduzieren und die Genauigkeit zu verbessern. Dieses Wachstum wird weiter durch Omnichannel-Einzelhandelsstrategien befeuert, bei denen Lager effizient Rücksendungen, Pick-and-Pack-Operationen und die Echtzeit-Auftragsabwicklung handhaben müssen, um die Kundenzufriedenheit und Betriebseffizienz aufrechtzuerhalten.
- Zum Beispiel kann der „Smart Flexible Depalletizer“ von Honeywell Intelligrated Lasten bis zu 80 lb (≈ 36 kg) heben und bis zu 650 Kartons pro Stunde verarbeiten, was die Produktivität beim Entpalettieren von eingehenden Paletten erheblich steigert.
Arbeitskräftemangel und Kostenoptimierung
Der weltweite Mangel an qualifizierten Lagerarbeitern hat Investitionen in die Robotik vorangetrieben, um einen konsistenten Betrieb aufrechtzuerhalten und die Abhängigkeit von manueller Arbeit zu verringern. Roboter automatisieren sich wiederholende Aufgaben wie das Kommissionieren, Sortieren und Transportieren von Waren, senken die Arbeitskosten und minimieren menschliche Fehler. Durch die Integration von KI und maschinellem Lernen ermöglichen Lagerroboter vorausschauende Wartung, dynamische Routenplanung und Energieeffizienz. Unternehmen, die diese Technologien übernehmen, gewinnen an betrieblicher Widerstandsfähigkeit und Kostenprognostizierbarkeit, wodurch Robotik zu einer wesentlichen Lösung für langfristige Lagerhaltungsnachhaltigkeit und Skalierbarkeit wird.
- Zum Beispiel erreicht ABBs KI-gestützter Robotic Item Picker über 99,5 % Kommissioniergenauigkeit und kann bis zu 1.400 unsortierte Artikel pro Stunde verarbeiten, wodurch hochvolumige Kommissionieraufgaben automatisiert werden, die typischerweise auf manuelle Arbeit angewiesen sind.
Technologische Fortschritte und Integration
Fortschritte in der Robotik, KI und dem IoT verbessern die Effizienz, Genauigkeit und Sicherheit in Lagern. AMRs und kollaborative Roboter verfügen nun über Echtzeit-Navigation, adaptive Aufgabenausführung und nahtlose Integration mit Lagerverwaltungssystemen (WMS). Innovationen wie cloudbasiertes Flottenmanagement, Edge-Computing und intelligente Sensoren optimieren Arbeitsabläufe und datengesteuerte Entscheidungsfindung. Diese technologischen Verbesserungen reduzieren Ausfallzeiten, erhöhen den Durchsatz und unterstützen skalierbare Automatisierung. Die Fähigkeit, Robotik mit anderen digitalen Systemen zu integrieren, stellt einen überzeugenden Wachstumstreiber dar, insbesondere für komplexe Lager mit vielfältigen Produktkategorien.
Wichtige Trends & Chancen
Kollaborative und flexible Automatisierung
Kollaborative Roboter (Cobots) gewinnen in Lagern an Beliebtheit, da sie sicher neben menschlichen Bedienern arbeiten können. Diese Roboter steigern die Produktivität in Bereichen wie Verpackung, Montage und Qualitätsprüfung, ohne umfangreiche Infrastrukturänderungen zu erfordern. Der Trend zur flexiblen Automatisierung unterstützt die schnelle Umgestaltung von Arbeitsabläufen und ermöglicht es Lagern, schnell auf saisonale Nachfrageschwankungen, Produktvielfalt und kundenspezifische Erfüllungsanforderungen zu reagieren, was bedeutende Chancen für skalierbare, hybride Mensch-Roboter-Operationen bietet.
- Zum Beispiel bewegen sich Exotecs Skypod®-Roboter mit bis zu 4 m/s (13 ft/s) und klettern auf Regale bis zu einer Höhe von 14 m (46 ft), während sie Lasten bis zu 30 kg (66 lbs) tragen. Die Fertigungs-, Logistik- und Automobilindustrie nutzt Handhabungsroboter für präzise Operationen in Lagern und Produktionslinien.
Expansion in aufstrebende Märkte
Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten übernehmen zunehmend Lagerrobotik aufgrund des wachsenden E-Commerce, der Industrialisierung und staatlicher Initiativen zur Unterstützung der Automatisierung. Diese Regionen bieten Herstellern die Möglichkeit, kostengünstige Robotiklösungen zu implementieren, die auf kleinere Lager oder mittelständische Unternehmen zugeschnitten sind. Die Expansion in solche geografischen Gebiete treibt nicht nur das Umsatzwachstum voran, sondern ermöglicht es Unternehmen auch, regionsspezifische Innovationen zu entwickeln, wie z.B. leichte AMRs für begrenzte Lagerflächen oder modulare Roboter, die für unterschiedliche Logistikanforderungen geeignet sind.
- Zum Beispiel integriert Intuitives neueste Plattform, der da Vinci 5, über 150 Designinnovationen und beansprucht 10.000 × die Rechenleistung im Vergleich zu seinem Vorgänger. Unternehmen nutzen abonnementbasierte RaaS-Lösungen, um die Effizienz zu verbessern, Kosten zu senken und die Produktionsgeschwindigkeit zu erhöhen.
Integration mit KI und Datenanalyse
Die Integration von KI, maschinellem Lernen und fortschrittlicher Analytik mit Lagerrobotik transformiert die Abläufe. Prädiktive Analysen optimieren die Routenführung, reduzieren Engpässe und verbessern das Bestandsmanagement. Robotikplattformen bieten nun umsetzbare Erkenntnisse für die Zuweisung von Arbeitskräften, den Energieverbrauch und die Prozessoptimierung. Diese Konvergenz schafft Möglichkeiten für Dienstleister, intelligente End-to-End-Lösungen anzubieten, die die Betriebseffizienz steigern, Kosten senken und die Entscheidungsfindung verbessern, wodurch die Wettbewerbsfähigkeit von Lagern, die fortschrittliche Robotiktechnologien einsetzen, insgesamt gesteigert wird.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Wartungskosten
Die Einführung von Lagerrobotik erfordert erhebliche Kapitalausgaben für Hardware, Software und Integration. Wartung, System-Upgrades und Schulungen tragen ebenfalls zu hohen Betriebskosten bei. Kleinere Lager oder mittelständische Unternehmen stehen oft vor Budgetbeschränkungen, die eine großflächige Implementierung einschränken. Darüber hinaus kann die Komplexität der Integration verschiedener Robotertypen mit bestehenden Lagerverwaltungssystemen (WMS) und veralteter Infrastruktur technische und finanzielle Hürden schaffen, die die Einführung trotz der langfristigen Vorteile der Automatisierung verlangsamen.
Anpassung der Belegschaft und Qualifikationslücken
Der Übergang zu automatisierten Lagern erfordert die Umschulung bestehender Mitarbeiter, um Robotiksysteme zu bedienen, zu programmieren und zu warten. Widerstand gegen Veränderungen, mangelnde technische Expertise und unzureichende Schulungen können eine reibungslose Implementierung behindern. Herausforderungen bei der Anpassung der Belegschaft sind besonders ausgeprägt in Regionen mit begrenztem Zugang zu Robotikschulungen oder einer traditionell arbeitsintensiven Kultur. Die Überwindung dieser Barrieren erfordert gezielte Programme zur Entwicklung der Belegschaft, Zusammenarbeit mit Bildungseinrichtungen und kontinuierliche Initiativen zum Kompetenzaufbau, um eine effektive Mensch-Roboter-Kollaboration sicherzustellen.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 35–38% des globalen Marktes für Lagerrobotik. Die Region profitiert von einer ausgereiften Logistikinfrastruktur, weit verbreiteter Einführung von E‑Commerce und starken Investitionen in Automatisierungstechnologien, einschließlich autonomer mobiler Roboter, fahrerloser Transportsysteme (AGVs) und fortschrittlicher Lagerverwaltungssysteme. Unternehmen setzen zunehmend Robotik ein, um Arbeitskosten zu senken, die Betriebseffizienz zu verbessern und den wachsenden Kundenerwartungen nach schneller Lieferung gerecht zu werden. Die USA führen den Markt mit High-Tech-Implementierungen an, gefolgt von Kanada, wo sowohl der Fertigungs- als auch der Einzelhandelssektor die Nachfrage nach automatisierten Lagerlösungen antreiben.
Asien-Pazifik
Asien-Pazifik ist der größte und am schnellsten wachsende Markt und macht etwa 40–50% des globalen Anteils aus. Das Wachstum wird durch schnelle Industrialisierung, steigende Arbeitskosten und die Expansion der E‑Commerce- und Fertigungssektoren angetrieben. China und Japan führen bei der Technologieeinführung, indem sie autonome mobile Roboter, automatisierte Lager- und Abrufsysteme (AS/RS) und kollaborative Roboter einsetzen, um die Lagereffizienz zu steigern. Indien und Südkorea sind aufstrebende Zentren für Lagerautomatisierung, mit Investitionen, die darauf abzielen, Lieferketten zu optimieren und die steigende Verbrauchernachfrage zu erfüllen. Regierungsinitiativen zur Unterstützung der industriellen Automatisierung beschleunigen das regionale Wachstum weiter.
Europa
Europa trägt etwa 22–27 % zum Markt für Lagerroboter bei. Die starke Akzeptanz wird durch ausgereifte industrielle Grundlagen, strenge Anforderungen an die Effizienz der Lieferkette und auf Nachhaltigkeit ausgerichtete Richtlinien gefördert. Deutschland, das Vereinigte Königreich und Frankreich sind führende Länder bei der Implementierung von Robotertechnologien wie AGVs, automatisierten Palettensystemen und KI-gestützter Lagerverwaltungssoftware. Unternehmen priorisieren die Automatisierung, um Betriebskosten zu senken, die Bestandsgenauigkeit zu verbessern und Umweltvorschriften einzuhalten. Die Region profitiert auch von bedeutenden technologischen Innovationen und der Zusammenarbeit zwischen Logistikanbietern und Automatisierungstechnologieunternehmen, was die allgemeine Wachstumsdynamik des Marktes verbessert.
Lateinamerika
Lateinamerika hält etwa 6 % des globalen Marktes für Lagerroboter. Das Wachstum ist aufgrund wirtschaftlicher Volatilität und Infrastrukturengpässen relativ moderat, aber die Region übernimmt allmählich die Automatisierung in Logistik und Lagerhaltung. Brasilien, Mexiko und Argentinien sind Schlüsselmärkte, in denen Unternehmen Robotiklösungen implementieren, um die Effizienz zu verbessern, die Abhängigkeit von Arbeitskräften zu verringern und Lieferketten zu optimieren. Zunehmender grenzüberschreitender Handel, die Expansion des E-Commerce und das wachsende Bewusstsein für die Vorteile der Automatisierung treiben Investitionen in robotische Systeme voran. Obwohl die Akzeptanz hinter Nordamerika, Europa und dem asiatisch-pazifischen Raum zurückbleibt, zeigt die Region ein stetiges Wachstumspotenzial in der automatisierten Lagerhaltung.
Mittlerer Osten & Afrika (MEA)
Der Mittlere Osten & Afrika machen etwa 7–8 % des Marktes für Lagerroboter aus. Das Wachstum entwickelt sich insbesondere in Logistikzentren wie den Ländern des Golfkooperationsrats (GCC), Südafrika und Ägypten. Investitionen in moderne Logistikinfrastruktur, Lagermodernisierung und Automatisierungstechnologien wie AGVs und robotische Kommissioniersysteme treiben die Marktexpansion voran. Steigende Handelsaktivitäten, E-Commerce-Wachstum und Regierungsinitiativen zur Diversifizierung der Wirtschaft über den Ölsektor hinaus fördern die Akzeptanz. Obwohl der Markt kleiner ist als in Nordamerika und dem asiatisch-pazifischen Raum, bietet MEA starke Wachstumschancen für Unternehmen, die Lagerautomatisierungslösungen einsetzen, um die Effizienz zu steigern und Betriebskosten zu senken.
Marktsegmentierungen:
Nach Robotertyp:
- Gelenkroboter
- Zylinderroboter
Nach Traglastkapazität:
- Weniger als 20 kg
- 20–100 kg
Nach Endverbraucher:
- Automobil
- Chemie
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Lagerroboter umfasst prominente Akteure wie KUKA AG, Fetch Robotics Inc., Honeywell International Inc., ABB, OMRON Corporation, YASKAWA Electric Corporation, Bastian Solutions LLC, Daifuku Co. Ltd., KNAPP AG und Dematic. Der Markt für Lagerroboter ist geprägt von raschem technologischen Fortschritt, steigender Nachfrage nach Automatisierung und starken Investitionen in intelligente Robotersysteme. Unternehmen, die in diesem Bereich konkurrieren, konzentrieren sich darauf, Lösungen zu liefern, die die betriebliche Genauigkeit verbessern, die Abhängigkeit von Arbeitskräften verringern und die Erfüllungsgeschwindigkeit in modernen Lagern erhöhen. Der Markt bietet eine Mischung aus etablierten Automatisierungsanbietern und aufstrebenden Innovatoren, die autonome mobile Roboter, robotische Kommissioniertechnologien und integrierte Lagerverwaltungssysteme priorisieren. Der Wettbewerb intensiviert sich, da Anbieter Strategien wie Produktinnovation, Technologiepartnerschaften und Expansion in wachstumsstarke Regionen verfolgen. Viele Unternehmen investieren stark in künstliche Intelligenz, maschinelles Sehen und fortschrittliche Sensortechnologien, um Roboter zu entwickeln, die komplexe Navigation und hochpräzise Aufgaben bewältigen können. Darüber hinaus ermöglicht der Trend zu skalierbaren und modularen Automatisierungslösungen eine breitere Akzeptanz in Lagern unterschiedlicher Größen. Da die Digitalisierung der Lieferkette weltweit voranschreitet, differenzieren sich Unternehmen, indem sie flexible, energieeffiziente und interoperable Robotersysteme anbieten, die Echtzeit-Entscheidungen und optimierte Lagerabläufe unterstützen.
Analyse der Hauptakteure
- KUKA AG
- Fetch Robotics Inc.
- Honeywell International Inc
- ABB
- OMROM Corporation
- YASKAWA Electric Corporation
- Bastian Solutions LLC
- Daifuku Co. Ltd.
- KNAPP AG
- Dematic
Jüngste Entwicklungen
- Im Juli 2025 gab Bedrock Robotics, ein Startup, das von Veteranen von Waymo und Segment gegründet wurde, eine Finanzierungsrunde bekannt, die von den Investoren Eclipse und 8VC geleitet wurde. Das Unternehmen entwickelt ein nachrüstbares Selbstfahr-Kit, das Sensoren, Rechenhardware und Software umfasst, um bestehende Bau- und Baustellenfahrzeuge autonom zu machen.
- Im Mai 2024 tätigte Mitsubishi Electric Corporation eine strategische Investition in Realtime Robotics, ein Unternehmen, das sich auf kollisionsfreie autonome Bewegungsplanung für Industrieroboter spezialisiert hat. Diese Investition war die führende Finanzierung für die Series-B-Finanzierungsrunde von Realtime Robotics und wird verwendet, um die Roboterzelle und die Laufzeitsysteme zu verfeinern und zu skalieren.
- Im Januar 2024 ging Honeywell eine Partnerschaft mit Hai Robotics ein, um die autonomen Kisten- und Behälterhandhabungsroboter von Hai in die Momentum Warehouse Execution Software von Honeywell zu integrieren. Diese Zusammenarbeit zielt darauf ab, flexible, hochdichte Lager- und Abruflösungen für Distributionszentren bereitzustellen, die den Raum optimieren, die Produktivität verbessern und Arbeitskräftemangel durch die Nutzung von Honeywells Software-, Cybersicherheits- und Integrationsexpertise angehen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Robotertyp, Nutzlastkapazität, Endverbraucher und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird zunehmend autonome mobile Roboter einsetzen, um Flexibilität zu erhöhen und manuelle Handhabung zu reduzieren.
- Robotersysteme werden mehr KI- und maschinelles Lernen-Funktionen integrieren, um intelligentere Navigation und Echtzeit-Entscheidungen zu ermöglichen.
- Lagerhäuser werden den Einsatz von Roboter-Pick- und Sortiersystemen ausweiten, um die Bestellgenauigkeit zu verbessern.
- Kollaborative Roboter werden breitere Akzeptanz finden, da Unternehmen nach sichereren und effizienteren Mensch-Roboter-Interaktionen suchen.
- Cloud-verbundene Roboterplattformen werden Fernüberwachung und vorausschauende Wartung unterstützen.
- Die Nachfrage nach modularen und skalierbaren Automatisierungslösungen wird steigen, da kleine und mittelgroße Lagerhäuser Robotik einführen.
- Das Wachstum in E-Commerce-Fulfillment-Zentren wird Investitionen in Hochgeschwindigkeits-Robotersysteme beschleunigen.
- Energieeffiziente Robotik-Designs werden an Bedeutung gewinnen, da Nachhaltigkeit zu einer wichtigen betrieblichen Priorität wird.
- Die Integration zwischen Lagerrobotik und digitalen Zwillingen wird die Workflow-Optimierung verbessern.
- Robotics-as-a-Service-Modelle werden sich ausweiten, sodass Unternehmen Automatisierung mit geringeren Vorabkosten einsetzen können.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lagerrobotik und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lagerrobotik zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Lagerrobotik hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Lagerrobotik antreiben?
Wer sind die führenden Unternehmen im Markt für Lagerrobotik?
Welche Region hatte 2024 den größten Anteil am Markt für Lagerrobotik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Lagerroboter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Lagerroboter Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 7.94 billion → forecast year: USD 28.84 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Lagerroboter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Lagerroboter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Lagerroboter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Lagerroboter Market Drivers
- 3.3 Markt für Lagerroboter Market Restraints & Challenges
- 3.4 Markt für Lagerroboter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Lagerroboter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Lagerroboter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Lagerroboter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Lagerroboter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Lagerroboter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Lagerroboter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Lagerroboter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Lagerroboter Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Lagerroboter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Lagerroboter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Lagerroboter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Lagerroboter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Lagerroboter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Lagerroboter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Lagerroboter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Lagerroboter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Lagerroboter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Lagerroboter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Lagerroboter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
