
Marktübersicht:
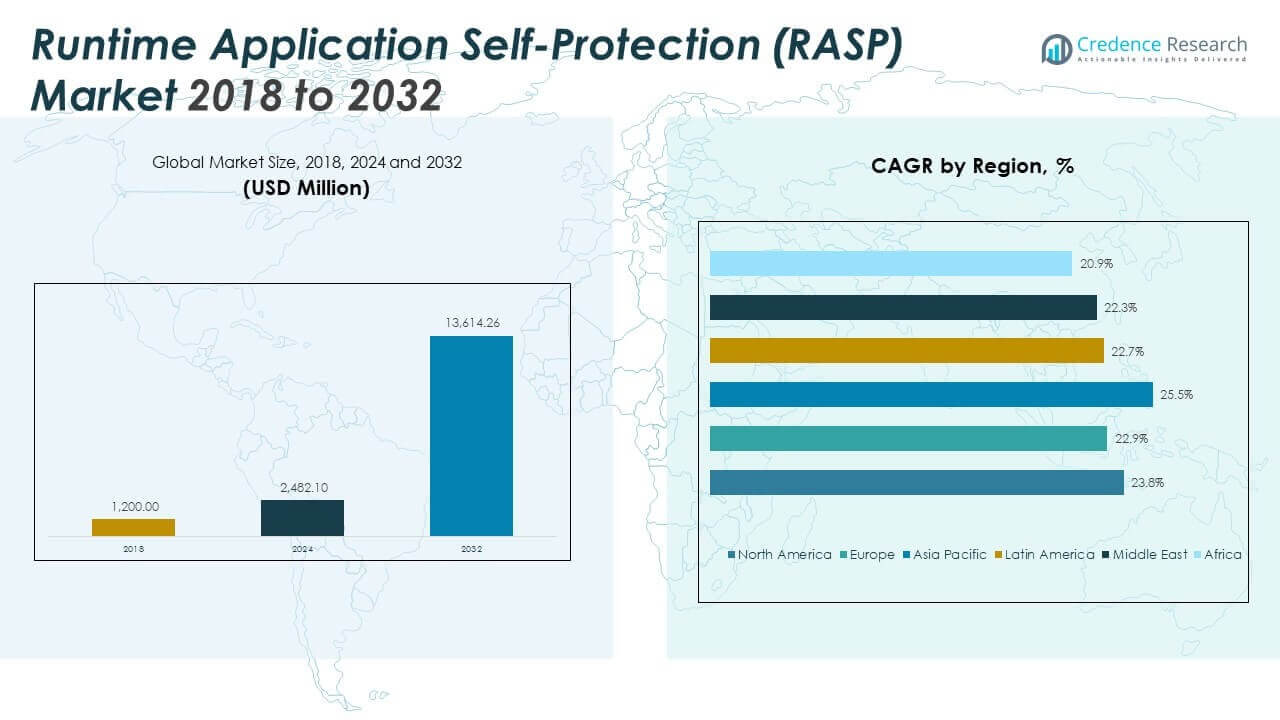
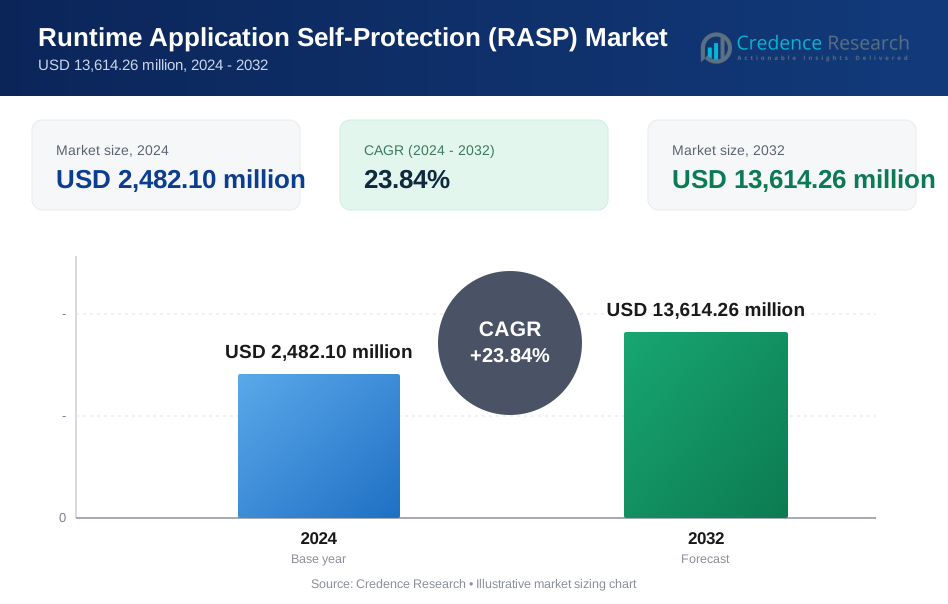
Die Größe des Marktes für Runtime Application Self-Protection (RASP) wurde 2018 auf 1.200,00 Millionen USD geschätzt und wird voraussichtlich bis 2024 auf 2.482,10 Millionen USD und bis 2032 auf 13.614,26 Millionen USD anwachsen, mit einer CAGR von 23,84 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des RASP-Marktes 2024 | 2.482,10 Millionen USD |
| RASP-Markt, CAGR | 23,84% |
| Größe des RASP-Marktes 2032 | 13.614,26 Millionen USD |
Das Wachstum des RASP-Marktes wird durch steigende Bedrohungen, die auf Anwendungsebenen abzielen, angetrieben, bei denen herkömmliche Sicherheitsmaßnahmen nicht in der Lage sind, in Echtzeit zu reagieren. Organisationen integrieren Sicherheit direkt in Anwendungen, um Bedrohungen während der Laufzeit zu erkennen und zu blockieren. Der Markt profitiert von der zunehmenden Einführung von DevSecOps, cloud-nativen Plattformen und API-gesteuerten Ökosystemen. RASP-Tools ermöglichen Echtzeitschutz, ohne auf externe Systeme angewiesen zu sein, was die Latenz reduziert und die Reaktionsgenauigkeit erhöht. Große Unternehmen priorisieren den Laufzeitschutz, um regulatorische Standards einzuhalten und sensible Transaktionen zu schützen. Die Ausweitung der Telearbeit und der digitalen Transformation hat die Dringlichkeit des Schutzes auf Anwendungsebene weiter erhöht.
Regional führt Nordamerika den RASP-Markt an, dank starker Cybersicherheitsinfrastruktur, früher Einführung von DevSecOps und Anforderungen an die Einhaltung von Vorschriften. Europa folgt mit erheblichem Auftrieb in den Bereichen Finanzdienstleistungen und Gesundheitswesen, unterstützt durch die DSGVO und nationale Datenschutzgesetze. Der asiatisch-pazifische Raum entwickelt sich schnell aufgrund der zunehmenden Cloud-Einführung und mobiler Unternehmensmodelle in Indien, China und Südostasien. Lateinamerika und der Nahe Osten gewinnen an Dynamik mit der Ausweitung des digitalen Bankwesens und staatlicher Technologieprogramme. Afrika bleibt ein Frühmarkt, mit einer allmählich steigenden Akzeptanz in Sektoren wie Telekommunikation und E-Commerce.
Markteinblicke:
- Der Markt für Runtime Application Self-Protection (RASP) wurde 2018 auf 1.200,00 Millionen USD geschätzt, erreichte 2024 2.482,10 Millionen USD und soll bis 2032 13.614,26 Millionen USD erreichen, mit einer CAGR von 23,84 % im Prognosezeitraum.
- Nordamerika hielt 2024 mit 41,66 % den höchsten Anteil, angetrieben durch starke Unternehmens-Cybersicherheitsadoption und regulatorische Durchsetzung. Europa folgte mit 23,27 %, während der asiatisch-pazifische Raum aufgrund schneller Digitalisierung und API-Sicherheitsbedürfnisse 22,69 % erfasste.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, unterstützt durch expandierende mobile Ökosysteme, steigende cloud-native Implementierungen und starke Investitionen in Cybersicherheit in Indien, China und Südostasien.
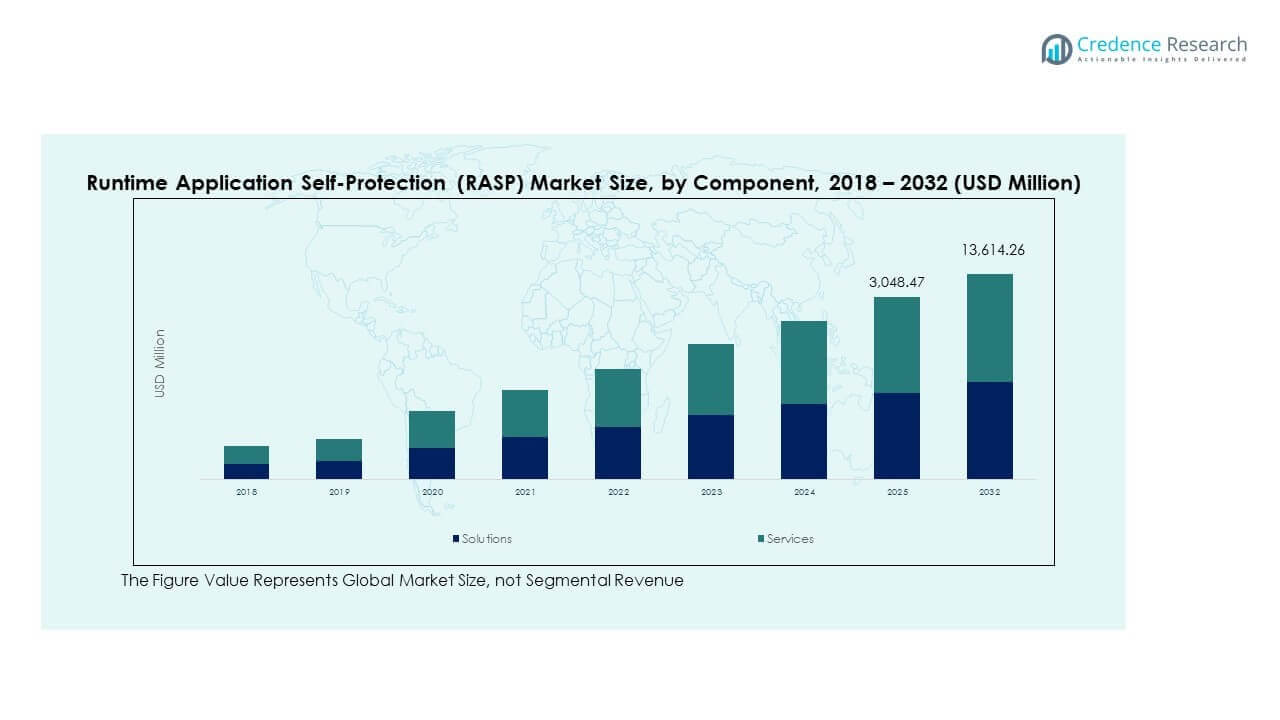
- Lösungen dominierten 2024 das RASP-Marktkomponentensegment und machten über 60 % des gesamten Marktanteils aus, aufgrund der Nachfrage nach eingebettetem Schutz.
- Unter den Anwendungen führten webbasierte Lösungen den RASP-Markt mit dem größten Anteil an, was den Unternehmensfokus auf Laufzeitsicherheit für stark frequentierte, extern exponierte Assets widerspiegelt.
Markttreiber:
Steigende Cyberangriffe auf Anwendungsebene auf Unternehmens-Digitalvermögenswerte
Unternehmen stehen vor ständigen Angriffen auf Live-Anwendungen in Cloud- und On-Premise-Umgebungen. Traditionelle Perimeter-Tools scheitern daran, Laufzeitausnutzungen innerhalb der Anwendungslogik zu stoppen. Der Markt für Runtime Application Self-Protection (RASP) schließt diese Lücke mit eingebetteten Sicherheitskontrollen. RASP-Tools erkennen Bedrohungen während der Codeausführung ohne externe Abhängigkeiten. Sicherheitsteams erhalten direkten Einblick in das Anwendungsverhalten. Unternehmen schützen sensible Datentransaktionen effektiver. Finanz-, Gesundheits- und E-Commerce-Plattformen verlangen stärkeren Laufzeitschutz. Dieser Treiber unterstützt die stetige Unternehmensadoption.
- Zum Beispiel integriert Imperva RASP mit SIEM-Plattformen, um kontextangereicherte Laufzeit-Bedrohungsanalysen bereitzustellen, die Unternehmen helfen, in-App-Ausnutzungen zu erkennen und zu blockieren, die auf sensible Benutzerdaten abzielen.
Zunehmende Akzeptanz von DevSecOps und agilen Softwareentwicklungsmethoden
Die Akzeptanz von DevSecOps verändert die Art und Weise, wie Unternehmen Anwendungssicherheit bereitstellen. Schnelle Release-Zyklen verringern die Toleranz für manuelle Sicherheitsüberprüfungen. RASP integriert sich direkt in Anwendungs-Laufzeitumgebungen. Sicherheitskontrollen funktionieren, ohne die Bereitstellungspipelines zu verlangsamen. Entwicklungsteams erhalten Schutz ohne umfangreiche Konfigurationsaufgaben. Die Sicherheit rückt näher an Entwickler und Anwendungsinhaber heran. Unternehmen reduzieren die Reibung zwischen Sicherheits- und Entwicklungsteams. Diese Ausrichtung treibt die RASP-Bereitstellung in modernen DevOps-Stacks voran.
Zunehmende Nutzung von Cloud-nativen, API-gesteuerten und Microservices-Architekturen
Moderne Anwendungen basieren auf verteilten Microservices und exponierten APIs. Diese Architekturen erweitern die Angriffsfläche erheblich. Traditionelle Tools haben Schwierigkeiten, Ost-West-Datenverkehrsflüsse zu überwachen. RASP-Tools beobachten die Anwendungslogik von innerhalb der Laufzeitprozesse. Sicherheitsteams blockieren bösartige Anrufe auf Ausführungsebene. Die Cloud-native Akzeptanz stärkt die Nachfrage nach eingebetteten Schutzmodellen. Unternehmen schützen APIs ohne separate Gateway-Abhängigkeiten. Dieser Architekturwandel beschleunigt die Nachfrage nach RASP.
- Zum Beispiel ging Contrast Security im Jahr 2025 eine Partnerschaft mit Datadog ein, um Telemetriedaten zu Bedrohungen zur Laufzeit in Datadog Cloud SIEM zu integrieren, was Echtzeit-Transparenz und Verhaltensabwehr in cloud-nativen Anwendungen unterstützt.
Regulatorischer Druck für stärkere Anwendungssicherheit und Datenschutz
Globale Vorschriften verlangen starke Schutzmaßnahmen für persönliche und finanzielle Daten. Unternehmen stehen bei Verstößen auf Anwendungsebene vor Strafen. RASP ermöglicht kontinuierlichen Schutz sensibler Operationen. Sicherheitsteams demonstrieren Compliance durch Echtzeit-Bedrohungsprävention. Eingebettete Kontrollen verbessern die Prüfbereitschaft in regulierten Sektoren. BFSI- und Gesundheitssektoren treiben die frühe Einführung voran. Unternehmen bevorzugen proaktive Laufzeitkontrollen gegenüber reaktiver Erkennung. Regulatorischer Druck bleibt ein starker Wachstumskatalysator.
Markttrends:
Integration von RASP mit Plattformen zur Überwachung der Anwendungsleistung
Sicherheitsteams bevorzugen eine einheitliche Sichtbarkeit über Leistungs- und Schutzebenen hinweg. Anbieter integrieren RASP mit APM-Tools für gemeinsame Telemetrie. Dieser Trend verbessert den Kontext rund um das Anwendungsverhalten. Teams identifizieren Bedrohungen ohne separate Dashboards. Korrelationen beschleunigen Reaktionsmaßnahmen bei Vorfällen. Betriebsteams arbeiten enger mit Sicherheitseinheiten zusammen. Unternehmen vereinfachen Überwachungsstapel durch Konvergenz. Dieser Trend verbessert die betriebliche Effizienz.
Verlagerung zu leichten Agenten und Modellen mit geringem Overhead
Unternehmen verlangen Sicherheitstools mit minimalen Leistungseinbußen. Anbieter optimieren RASP-Agenten für geringeren Ressourcenverbrauch. Leichte Bereitstellung unterstützt produktive Arbeitslasten mit hohem Datenverkehr. Sicherheitsteams vermeiden Latenzrisiken in kundenorientierten Apps. Die Akzeptanz steigt auf hochskaligen digitalen Plattformen. Dieser Trend unterstützt eine breitere Unternehmensakzeptanz. Anbieter konkurrieren in Effizienz und Reduzierung des Platzbedarfs. Leistungsfokus prägt die Produktdifferenzierung.
- Zum Beispiel ist Impervas RASP für minimale Latenz ausgelegt und integriert sich direkt in Anwendungsruntimes, was eine Leistung bietet, die für Umgebungen mit hohem Datenverkehr in Sektoren wie Finanzen und Einzelhandel geeignet ist.
Erweiterung der RASP-Fähigkeiten in API- und serverlose Sicherheit
Das Wachstum des API-Datenverkehrs verändert die Bedrohungsmuster von Anwendungen. Anbieter erweitern die RASP-Abdeckung über monolithische Apps hinaus. Laufzeitschutz unterstützt jetzt serverlose Funktionen. Sicherheitskontrollen passen sich an kurzlebige Ausführungsmodelle an. Unternehmen sichern ereignisgesteuerte Architekturen effektiver. Cloud-Anbieter beeinflussen diese Fähigkeitserweiterung. RASP passt sich modernen Ausführungsumgebungen an. Dieser Trend spiegelt die Evolution von Anwendungen wider.
Wachsende Nachfrage nach verhaltensbasierter Erkennung gegenüber Signaturmethoden
Statische Signaturen versagen gegen sich entwickelnde Angriffstechniken. RASP-Tools betonen verhaltensbasierte Erkennungsmodelle. Laufzeitkontext ermöglicht genaue Bedrohungsentscheidungen. Falschmeldungen reduzieren sich erheblich innerhalb der Anwendungslogik. Sicherheitsteams vertrauen automatisierten Blockierungsentscheidungen. Anbieter investieren in adaptive Erkennungs-Engines. Unternehmen schätzen Präzision über Alarmvolumen. Verhaltensfokus stärkt die Relevanz von RASP.
- Zum Beispiel unterstützt Micro Focus Fortify die Laufzeitanalyse des Datenflusses in Java- und .NET-Anwendungen, wodurch die Erkennung von Injektions- und logikbasierten Bedrohungen mit kontextbewusstem Laufzeitschutz ermöglicht wird.
Analyse der Marktchancen:
Komplexe Integration über verschiedene Anwendungsstacks und Programmiersprachen hinweg
Unternehmen betreiben Anwendungen in vielen Sprachen und Frameworks. Die RASP-Integration variiert je nach Laufzeitumgebung. Altsysteme stellen Herausforderungen bei der Bereitstellung dar. Sicherheitsteams benötigen spezielles Konfigurationswissen. Der Integrationsaufwand verlangsamt die Einführung in komplexen IT-Landschaften. Unternehmen zögern ohne klare Implementierungsanleitung. Die Qualität des Anbietersupports beeinflusst den Erfolg der Bereitstellung. Die Komplexität bleibt ein wesentlicher Adoptionshindernis.
Begrenztes Sicherheitsbewusstsein bei kleinen und mittelständischen Unternehmen
KMUs priorisieren oft Investitionen in die Perimetersicherheit. Das Bewusstsein für Laufzeitschutz bleibt in kleineren Unternehmen begrenzt. Budgetbeschränkungen schränken die Einführung fortschrittlicher Sicherheitsmaßnahmen ein. Sicherheitsteams fehlt es an internem Fachwissen über RASP-Tools. Anbieter stehen vor längeren Schulungszyklen. Unternehmen unterschätzen Risiken auf Anwendungsebene. Die Marktdurchdringung bleibt über Organisationsgrößen hinweg ungleichmäßig. Bewusstseinslücken schränken das kurzfristige Wachstum ein.
Marktchancen:
Wachsende Nachfrage von digitalen Banken, FinTech und Online-Zahlungsplattformen
Digitale Finanzplattformen verarbeiten große Mengen sensibler Transaktionen. Laufzeitangriffe stellen erhebliche finanzielle Risiken dar. Der Markt für Runtime Application Self-Protection (RASP) bietet direkten In-App-Bedrohungsblocker. Finanzinstitute verlangen Echtzeit-Abwehrfähigkeiten. Eingebettete Sicherheit reduziert Betrugsexposition erheblich. Compliance-getriebene Sektoren bevorzugen proaktive Kontrollen. Das Wachstum von FinTech erweitert die adressierbare Nachfrage. Dieses Segment bietet starke langfristige Chancen.
Expansion in aufstrebenden Märkten mit schneller Anwendungsmodernisierung
Aufstrebende Volkswirtschaften investieren stark in digitale Infrastruktur. Unternehmen modernisieren Anwendungen in beschleunigtem Tempo. Die Cloud-Einführung erhöht die Risiken der Anwendungsbelastung. RASP bietet skalierbare Sicherheit ohne hohen Infrastrukturbedarf. Anbieter zielen auf die Märkte in Asien-Pazifik und Lateinamerika. Lokale digitale Ökosysteme treiben das Adoptionsmomentum an. Die Sicherheitsreife steigt mit dem digitalen Wachstum. Aufstrebende Regionen bieten hohes Wachstumspotenzial.
Analyse der Marktsegmentierung:
Der Markt für Runtime Application Self-Protection (RASP) ist in fünf Hauptkategorien unterteilt, die Bereitstellungsmodelle, Anwendungen, Komponenten, Branchen und Organisationsgrößen widerspiegeln.
Nach Komponente wird der Markt in Lösungen und Dienstleistungen unterteilt, wobei Lösungen dominieren, da sie direkt in Anwendungs-Laufzeiten integriert sind. Dienstleistungen, einschließlich Beratung und Support, wachsen stetig, da Unternehmen nach der Bereitstellung Optimierungen suchen.
- Zum Beispiel bettet die RASP-Lösung von Contrast Security Agenten in Java- und .NET-Laufzeiten ein, um Angriffe in Echtzeit zu erkennen und zu blockieren, ohne dass Codeänderungen erforderlich sind.
Nach Anwendung stellen Webanwendungen das größte Segment dar, da sie stark externen Bedrohungen ausgesetzt sind. Mobile Anwendungen und cloud-native Anwendungen gewinnen an Bedeutung aufgrund des Mobile-First-Enterprise-Wandels und des Aufstiegs containerisierter Bereitstellungen. API/Microservices-Sicherheit bildet ein wichtiges Wachstumssegment, angetrieben durch die Expansion verteilter Architekturen in verschiedenen Branchen.
Nach Bereitstellungsmodus halten cloudbasierte RASP-Lösungen einen großen Anteil aufgrund ihrer Flexibilität, Skalierbarkeit und einfachen Integration in DevOps-Pipelines. Die Bereitstellung vor Ort bleibt in regulierten Sektoren relevant, während hybride Modelle Unternehmen unterstützen, die in Cloud-Umgebungen wechseln, ohne vollständig zu migrieren.
Nach Branchenvertikale führen BFSI, IT & Telekommunikation und Gesundheitswesen die Einführung an, aufgrund hoher Compliance-Anforderungen und des Schutzes sensibler Daten. Einzelhandel & E-Commerce, Regierung & Verteidigung und Fertigung folgen, da sie ihre Abläufe digitalisieren und zunehmenden Bedrohungen ausgesetzt sind.
- Zum Beispiel lieferte Imperva RASP AARP kontextangereicherte Angriffsanalysen, die in SIEM-Systeme eingespeist wurden, um bessere Informationen über Bedrohungen von Mitgliedsdaten zu erhalten.
Nach Unternehmensgröße dominieren große Unternehmen die Einführung aufgrund größerer Budgets und komplexer Anwendungslandschaften. Allerdings sind KMUs aufstrebende Nutzer aufgrund der Verfügbarkeit leichter, kostengünstiger RASP-Tools.
Segmentierung:
Nach Komponente:
- Lösungen
- Dienstleistungen
Nach Anwendung:
- Webanwendungen
- Mobile Anwendungen
- API/Microservices
- Cloud-native Anwendungen
- Andere
Nach Bereitstellungsmodus:
- Cloud
- Vor Ort
- Hybrid
Nach Branchenvertikale:
- BFSI
- Gesundheitswesen & Biowissenschaften
- IT & Telekommunikation
- Einzelhandel & E-Commerce
- Regierung & Verteidigung
- Fertigung
- Energie & Versorgungsunternehmen
- Andere
Nach Unternehmensgröße (Vertriebskanal):
- Große Unternehmen
- Kleine & mittelständische Unternehmen (KMU)
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße für Runtime Application Self-Protection (RASP) in Nordamerika wurde 2018 mit 505,20 Millionen USD bewertet und soll bis 2024 auf 1.034,03 Millionen USD und bis 2032 auf 5.664,92 Millionen USD bei einer CAGR von 23,8 % im Prognosezeitraum anwachsen. Nordamerika hielt 2024 den größten Marktanteil von 41,66 %. Die Region führt bei der RASP-Einführung aufgrund fortschrittlicher digitaler Infrastruktur und starker Cybersicherheitsvorschriften. Unternehmen in den USA und Kanada priorisieren den Laufzeitschutz über Finanz-, Gesundheits- und Cloud-Plattformen hinweg. Die Präsenz wichtiger RASP-Anbieter stärkt die Marktdurchdringung. Hohe Cloud-Nutzung und der frühe Übergang zu DevSecOps treiben die Nachfrage nach eingebetteter Anwendungssicherheit an. Die BFSI- und Technologiesektoren dominieren die Implementierung aufgrund von compliance-intensiven Umgebungen. Starke Investitionen in Cybersicherheitsinnovationen unterstützen langfristige RASP-Investitionen. Der Markt verzeichnet ein konstantes Wachstum, das durch regulatorische und operationale Risikominderung angetrieben wird.
Europa
Die Marktgröße für Runtime Application Self-Protection (RASP) in Europa wurde 2018 mit 291,60 Millionen USD bewertet und soll bis 2024 auf 577,77 Millionen USD und bis 2032 auf 2.978,15 Millionen USD bei einer CAGR von 22,9 % im Prognosezeitraum anwachsen. Europa machte 2024 23,27 % des globalen Marktanteils aus. Starke Datenschutzbestimmungen, einschließlich der DSGVO, drängen Unternehmen dazu, die Sicherheitskontrollen in Anwendungen zu verbessern. Der Markt profitiert von den expandierenden digitalen Finanz- und Gesundheitstechnologiesektoren. Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Anwender in den Bereichen Banken, Telekommunikation und Verteidigung. RASP-Tools passen gut zu Europas risikobewussten Software-Lebenszyklus-Frameworks. Organisationen übernehmen diese Lösungen, um Insider-Bedrohungen und externe Angriffe zu verhindern. Partnerschaften mit EU-basierten Integratoren unterstützen die Marktexpansion. Anforderungen an Cyber-Versicherungen erhöhen auch das Interesse an kontinuierlichen Anwendungsüberwachungstools.
Asien-Pazifik
Die Marktgröße für Runtime Application Self-Protection (RASP) im Asien-Pazifik-Raum wurde 2018 mit 259,20 Millionen USD bewertet und soll bis 2024 auf 563,05 Millionen USD und bis 2032 auf 3.448,50 Millionen USD bei einer CAGR von 25,5 % im Prognosezeitraum anwachsen. Der Asien-Pazifik-Raum erfasste 2024 22,69 % des globalen Marktanteils. Schnelle Cloud-Einführung und Anwendungsmodernisierung in Indien, China, Japan und Südostasien treiben die Nachfrage an. Unternehmen investieren in Laufzeitschutz, um mobile-first und mikroservices-basierte Architekturen zu sichern. Regulatorische Verschärfungen in den Finanz- und Gesundheitssektoren fördern die Echtzeit-Bedrohungsminderung. Das Startup-Ökosystem und die Cloud-Migration von KMU erhöhen die Relevanz von RASP. Regionale Regierungen erhöhen die Finanzierung der Cybersicherheit und die Einhaltung von Vorschriften. In- und ausländische Anbieter arbeiten zusammen, um die Bereitstellung und den Support zu lokalisieren. Der Markt profitiert von hohen Skalierbarkeitsanforderungen und schnellem Wachstum der IT-Infrastruktur.
Lateinamerika
Die Marktgröße für Runtime Application Self-Protection (RASP) in Lateinamerika wurde 2018 mit 74,40 Millionen USD bewertet und soll bis 2024 auf 152,38 Millionen USD und bis 2032 auf 774,24 Millionen USD bei einer CAGR von 22,7 % im Prognosezeitraum anwachsen. Lateinamerika trug 2024 6,14 % zum globalen Markt bei. Brasilien und Mexiko führen die Einführung aufgrund wachsender digitaler Bank- und E-Commerce-Plattformen an. Unternehmen wechseln von reaktiver Überwachung zu proaktiver Laufzeitsicherheit. Regionales Cloud-Wachstum und zunehmende Cyberkriminalität unterstützen die RASP-Bereitstellung. Budgetbeschränkungen verlangsamen die Einführung bei KMU, aber große Unternehmen investieren in Verteidigung auf Anwendungsebene. Regierungs- und Telekommunikationssektoren verbessern die Sicherheit in Anwendungen aufgrund steigender Nutzung digitaler Dienste. Lokale Partnerschaften verbessern den Zugang der Anbieter und den Kundensupport. Die Marktreife verbessert sich mit wachsendem Bewusstsein für DevSecOps und Laufzeitrisko.
Naher Osten
Der Markt für Runtime Application Self-Protection (RASP) im Nahen Osten wurde 2018 mit 45,60 Millionen USD bewertet und soll bis 2024 auf 88,35 Millionen USD und bis 2032 auf 437,09 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 22,3 % im Prognosezeitraum. Die Region hielt 2024 einen globalen Anteil von 3,56 %. Die GCC-Länder investieren in Cybersicherheit, um die nationale digitale Infrastruktur zu schützen. Die BFSI- und Regierungssektoren treiben die Nachfrage nach Echtzeit-Anwendungsschutz voran. RASP-Lösungen unterstützen die Einhaltung der sich entwickelnden Datenschutzgesetze. Cloud-First-Projekte im öffentlichen Sektor erhöhen die Relevanz eingebetteter Laufzeitkontrollen. Digitale Gesundheits- und Smart-City-Programme erhöhen die Abhängigkeit von sicheren Anwendungen. Die Akzeptanz konzentriert sich auf die VAE, Saudi-Arabien und Israel. Internationale Anbieter etablieren Partnerschaften, um die RASP-Bereitstellung und Schulung zu lokalisieren. Die Marktaussichten bleiben stark mit hohen staatlichen Investitionen in Technologie.
Afrika
Der Markt für Runtime Application Self-Protection (RASP) in Afrika wurde 2018 mit 24,00 Millionen USD bewertet und soll bis 2024 auf 66,53 Millionen USD und bis 2032 auf 311,35 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 20,9 % im Prognosezeitraum. Afrika machte 2024 2,68 % des globalen Marktanteils aus. Südafrika und Ägypten führen die Akzeptanz durch die Digitalisierung des Finanzsektors an. Die regionale Cloud-Erweiterung unterstützt Sicherheitsupgrades über Anwendungsebenen hinweg. Cyberangriffe haben die Telekommunikations- und Versorgungssektoren zu eingebettetem Schutz gedrängt. RASP-Tools passen gut in mobilintensive Umgebungen mit begrenzter Perimetersicherheit. Das Bewusstsein entwickelt sich noch bei mittelgroßen Unternehmen. Budgetempfindlichkeit verlangsamt die breitere Bereitstellung, aber multilaterale Finanzierung hilft, Lücken zu schließen. Globale Anbieter konzentrieren sich auf Schulung und Kanalunterstützung, um ihre Präsenz auszubauen. Das Marktwachstum ist stabil mit steigenden app-basierten öffentlichen Dienstleistungsplattformen.
Analyse der Hauptakteure:
- Contrast Security
- Imperva
- Arxan Technologies / Digital.ai
- Micro Focus (OpenText)
- Guardsquare
- Pradeo
- Signal Sciences (Fastly)
- Veracode
- Waratek
- Jscrambler
- AppSealing
- Check Point Software Technologies
- Trend Micro
- IBM Security
Wettbewerbsanalyse:
Der Markt für Runtime Application Self-Protection (RASP) ist geprägt von starkem Wettbewerb unter globalen Cybersicherheitsanbietern, die sich auf Bedrohungsabwehr auf Anwendungsebene konzentrieren. Zu den Hauptakteuren gehören Contrast Security, Imperva, Micro Focus (OpenText), Digital.ai, Guardsquare und IBM Security. Jeder Anbieter fokussiert sich auf die Erweiterung der Produktfähigkeiten durch Echtzeit-Verhaltensbedrohungserkennung, API-Schutz und Integration in DevSecOps-Pipelines. Anbieter konkurrieren in den Bereichen niedrige Latenzleistung, Skalierbarkeit über Umgebungen hinweg und Unterstützung der Einhaltung von Vorschriften. Strategische Entwicklungen umfassen Produkteinführungen, Partnerschaften und Übernahmen, die auf die Plattformerweiterung abzielen. Die Übernahme von Signal Sciences durch Fastly und die Integration von Micro Focus durch OpenText zeigen Konsolidierungsabsichten. Marktführer investieren in Forschung und Entwicklung für KI-gestützte Bedrohungserkennung, um ihre Angebote zu differenzieren. Mittelständische Akteure wie Pradeo und Jscrambler bedienen Nischenbedürfnisse in der mobilen und JavaScript-Sicherheit. Der Markt bleibt dynamisch, mit Akteuren, die in den Bereichen Innovationsgeschwindigkeit, Bereitstellungseinfachheit und Qualität des Kundensupports konkurrieren. Er zieht weiterhin neue Marktteilnehmer an, die spezifische Branchen und regionale Märkte anvisieren.
Neueste Entwicklungen:
- Im August 2025 kündigte Contrast Security neue Integrationen für seine Northstar-Plattform an, die die Fähigkeiten zur Laufzeitanwendungsselbstschutz mit GitHub Copilot und Sumo Logic verbessern. Dieses Update erweitert die Reichweite der Plattform für einheitliche Erkennung, Behebung und Beobachtbarkeit in der Anwendungssicherheit.
- Im Dezember 2025 ging Contrast Security eine Partnerschaft mit Datadog ein, um verifizierte Bedrohungserkennung zur Laufzeitanwendung in Datadog Cloud SIEM zu integrieren und RASP durch Echtzeit-Verhaltensmodellierung voranzutreiben. Diese Allianz unterstützt umfassende App- und API-Sicherheit über den gesamten Software-Lebenszyklus hinweg.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Bereitstellungsmodellen, Anwendungen, Komponenten, Branchenvertikalen und Organisationsgröße. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Unternehmen werden Laufzeitsicherheit priorisieren, da Angriffe auf Anwendungen traditionelle Perimeterverteidigungen umgehen und auf aktive Ausführungsschichten abzielen.
- Die Einführung von DevSecOps wird die Nachfrage nach Sicherheitstools beschleunigen, die direkt in Entwicklungs- und Bereitstellungs-Workflows eingebettet sind.
- Cloud-native und Microservices-Architekturen werden den Bedarf an In-App-Schutz in verteilten Anwendungsumgebungen erweitern.
- API-gesteuerte digitale Ökosysteme werden die Abhängigkeit von Laufzeitinspektionen erhöhen, um Logikmissbrauch und unbefugte Zugriffsversuche zu blockieren.
- Anbieter werden sich auf ressourcenschonende Agenten konzentrieren, um Sicherheit zu gewährleisten, ohne die Anwendungsleistung oder Benutzererfahrung zu beeinträchtigen.
- Verhaltensbasierte Bedrohungserkennung wird gegenüber signaturbasierten Methoden bevorzugt, um präzise Echtzeit-Angriffsprävention zu gewährleisten.
- Regulierte Branchen werden Laufzeitkontrollen verstärken, um Compliance- und Audit-Anforderungen effizienter zu erfüllen.
- Schwellenmärkte werden RASP-Lösungen übernehmen, da Cloud-Migration und mobile Anwendungsnutzung schnell zunehmen.
- Die Konsolidierung von Plattformen wird fortgesetzt, da Anbieter RASP mit umfassenderen Anwendungssicherheits- und Überwachungssuiten integrieren.
- Kontinuierliche Innovation in Automatisierung und Analytik wird die langfristige Wettbewerbsfähigkeit und die Muster der Unternehmensakzeptanz prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Runtime Application Self-Protection (RASP) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate (CAGR) wird der Markt für Runtime Application Self-Protection (RASP) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Runtime Application Self-Protection (RASP) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Runtime Application Self-Protection (RASP) antreiben?
Wer sind die führenden Unternehmen im Markt für Runtime Application Self-Protection (RASP)?
Welche Region hatte 2024 den größten Anteil am Markt für Runtime Application Self-Protection (RASP)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Laufzeitschutzanwendungen (RASP) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Laufzeitschutzanwendungen (RASP) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,482.10 million → 2032: USD 13,614.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Laufzeitschutzanwendungen (RASP) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Laufzeitschutzanwendungen (RASP) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Laufzeitschutzanwendungen (RASP) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Laufzeitschutzanwendungen (RASP) Market Drivers
- 3.3 Markt für Laufzeitschutzanwendungen (RASP) Market Restraints & Challenges
- 3.4 Markt für Laufzeitschutzanwendungen (RASP) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Laufzeitschutzanwendungen (RASP) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Laufzeitschutzanwendungen (RASP) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Laufzeitschutzanwendungen (RASP) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Laufzeitschutzanwendungen (RASP) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Laufzeitschutzanwendungen (RASP) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Laufzeitschutzanwendungen (RASP) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Laufzeitschutzanwendungen (RASP) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Laufzeitschutzanwendungen (RASP) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Laufzeitschutzanwendungen (RASP) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Laufzeitschutzanwendungen (RASP) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Laufzeitschutzanwendungen (RASP) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Laufzeitschutzanwendungen (RASP) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Laufzeitschutzanwendungen (RASP) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Laufzeitschutzanwendungen (RASP) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Laufzeitschutzanwendungen (RASP) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Laufzeitschutzanwendungen (RASP) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Laufzeitschutzanwendungen (RASP) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Laufzeitschutzanwendungen (RASP) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Laufzeitschutzanwendungen (RASP) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
