
Marktübersicht:
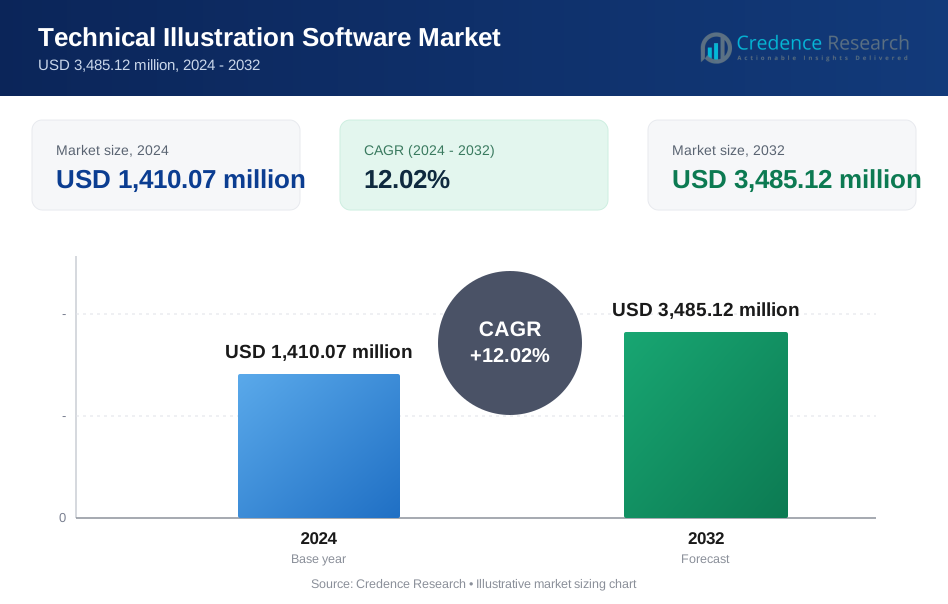
Die Marktgröße für technische Illustrationssoftware wurde 2018 mit 920,00 Millionen USD bewertet und soll bis 2024 auf 1.410,07 Millionen USD und bis 2032 auf 3.485,12 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 12,02 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für technische Illustrationssoftware 2024 | 1.410,07 Millionen USD |
| Markt für technische Illustrationssoftware, CAGR | 12,02% |
| Marktgröße für technische Illustrationssoftware 2032 | 3.485,12 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage nach präziser visueller Dokumentation in den Bereichen Fertigung, Luft- und Raumfahrt sowie Automobilindustrie angetrieben. Unternehmen verlassen sich auf Software, um Servicehandbücher, Schulungsinhalte und Compliance-Materialien zu optimieren. Integrierte CAD-Tools, AR-Funktionen und cloudbasierte Plattformen verbessern die Benutzerfreundlichkeit und reduzieren Dokumentationsfehler. Strategien zur digitalen Transformation und Produktkomplexität fördern weiterhin die Akzeptanz. Kosteneinsparungen durch reduzierte Schulungszeiten und Verbesserungen bei der Erstlösungsrate unterstützen die Aufnahme zusätzlich. Technische Illustrationswerkzeuge unterstützen auch die mehrsprachige Veröffentlichung und Versionskontrolle. Anbieter priorisieren Zusammenarbeit, Skalierbarkeit und modulare Schnittstellen, um den vielfältigen Anforderungen von Unternehmen gerecht zu werden.
Nordamerika führt den Markt aufgrund seiner fortschrittlichen industriellen Basis und der frühen Einführung digitaler Werkzeuge an, mit starken Beiträgen aus den USA und Kanada. Europa folgt dicht dahinter, unterstützt durch eine starke Nutzung in den Automobil- und Ingenieursegmenten in Deutschland, Frankreich und dem Vereinigten Königreich. Der asiatisch-pazifische Raum entwickelt sich schnell, angetrieben durch die industrielle Expansion in China, Indien und Südostasien. Lateinamerika und der Nahe Osten zeigen moderates Wachstum mit zunehmender Cloud-Adoption. Afrika befindet sich noch in den frühen Phasen der Einführung, zeigt jedoch Potenzial mit wachsender digitaler Infrastruktur und industriellen Projekten.

Markteinblicke:
- Der Markt für technische Illustrationssoftware wurde 2018 mit 920,00 Millionen USD bewertet, erreichte 2024 1.410,07 Millionen USD und soll bis 2032 3.485,12 Millionen USD erreichen, mit einer CAGR von 12,02 %.
- Nordamerika führte den Markt mit einem Anteil von 32,4 % an, unterstützt durch fortschrittliche industrielle Infrastruktur, starke Verteidigungsausgaben und hohe Akzeptanz digitaler Dokumentationstools.
- Europa hielt den zweitgrößten Anteil mit 21,1 %, angetrieben durch starke Nachfrage von Automobil- und Maschinenherstellern in Deutschland, Frankreich und dem Vereinigten Königreich.
- Der asiatisch-pazifische Raum folgte mit einem Anteil von 17,5 % und verzeichnete auch die schnellste CAGR von 13,6 %, angetrieben durch rasche Industrialisierung, digitale Transformation und steigende Nutzung cloudbasierter Lösungen in China und Indien.
- Das Softwaresegment dominierte mit dem größten Anteil aufgrund der Integration mit CAD-Tools, während das cloudbasierte (SaaS) Bereitstellungsmodell aufgrund seiner Skalierbarkeit und Kosteneffizienz an Dynamik gewann.
Markttreiber
Steigende Akzeptanz in Fertigungs- und Industrieanwendungen für visuelle Dokumentation
Fertigungsunternehmen setzen technische Illustrationstools ein, um Montage- und Wartungsanleitungen für Geräte zu vereinfachen. Die Software hilft, komplexe technische Daten in lesbare Visualisierungen umzuwandeln. Dies verbessert die Effizienz der Belegschaft und verkürzt die Schulungszeit. Das Produktlebenszyklusmanagement profitiert von konsistenter visueller Dokumentation. Es verbessert die bereichsübergreifende Kommunikation zwischen Ingenieurwesen, Service und Marketing. Der Markt für technische Illustrationssoftware wächst, da Unternehmen digitale Methoden suchen, um statische Handbücher zu ersetzen. Es spielt eine Rolle bei der Einhaltung von Vorschriften, insbesondere in regulierten Branchen wie Luft- und Raumfahrt und Verteidigung. Vereinfachte Aktualisierungen bei Produktänderungen unterstützen die Nachfrage nach digitalen Illustrationstools weiter.
- Beispielsweise nutzte Siemens Power Generation Services DiSTIs VE Studio, um einen virtuellen Wartungstrainer (VMT) für die SGT-8000H-Gasturbine zu entwickeln, wodurch das traditionelle 5-tägige praktische Training auf 8 Stunden selbstgesteuertes Erkunden für Anfänger reduziert wurde.
Wachsende Nachfrage nach Präzision und Genauigkeit in der Produktdarstellung in Hochrisikosektoren
Branchen wie Luftfahrt, Militär und schwere Ausrüstung erfordern exakte technische Dokumentation. Diese Sektoren sind auf präzise Illustrationen für Betriebssicherheit und Compliance angewiesen. Die Software sorgt für eine konsistente Darstellung von Systemen und Baugruppen. Betreiber nutzen Illustrationen, um Betriebsrisiken und Ausfallzeiten zu reduzieren. Sie hilft, Unklarheiten bei der Teileidentifikation, Fehlersuche und Reparatur zu beseitigen. In risikoreichen Sektoren treibt visuelle Klarheit das Vertrauen der Benutzer und die Zuverlässigkeit der Systeme an. Der Markt für technische Illustrationssoftware gewinnt an Bedeutung, wo die Komplexität der Ausrüstung hohe Detailgenauigkeit erfordert. Es stärkt die Effizienz des Kundendienstes und des technischen Supports.
- Beispielsweise setzt Lockheed Martin technische Illustrationssoftware ein, die mit CAD für Wartungshandbücher des F-35-Joint-Strike-Fighters integriert ist, und erreicht über 90 % Erstlösungsraten bei Feldoperationen durch präzise Teileidentifikationsvisualisierungen.
Integration mit CAD- und 3D-Modellierungssoftware zur nahtlosen Workflow-Verwaltung
Die zunehmende Interoperabilität mit CAD-Plattformen steigert die Nutzung von Illustrationssoftware. Ingenieure importieren 3D-Designs direkt in Illustrationswerkzeuge für eine schnelle visuelle Darstellung. Dies verbessert die Arbeitsgeschwindigkeit und reduziert manuelle Nacharbeiten. Die Integration vereinfacht die Versionskontrolle zwischen Ingenieur- und Dokumentationsteams. Der Markt für technische Illustrationssoftware profitiert von diesem CAD-Kompatibilitätstrend. Er unterstützt mehrere Dateitypen und Formate über verschiedene Hardwareplattformen hinweg. Die Zusammenarbeit über Softwaregrenzen hinweg verbessert die Konsistenz der Dokumentation in globalen Teams. Hersteller schätzen, wie diese Integration die Produktbereitschaft beschleunigt.
Digitale Transformation und Umstellung auf papierlose technische Kommunikationsumgebungen
Unternehmen setzen auf digitale Dokumentationsstrategien, um Nachhaltigkeitsziele zu erreichen. Gedruckte Handbücher werden durch interaktive digitale Illustrationen ersetzt. Dieser Wandel verbessert den Benutzerzugang und unterstützt die plattformübergreifende Bereitstellung. Der Markt für technische Illustrationssoftware entwickelt sich, um diesen digitalen Trends gerecht zu werden. Er ermöglicht Echtzeit-Updates, die die Genauigkeit für Endbenutzer verbessern. Teams arbeiten remote mit cloudbasierten Plattformen und Anmerkungstools zusammen. Unternehmen senken die Betriebskosten, indem sie statische Dokumentationen eliminieren. Diese Werkzeuge stimmen mit der umfassenderen Digitalisierung in Industrie 4.0-Umgebungen überein.
Markttrends
Zunehmende Nutzung von Augmented Reality (AR) und interaktiven technischen Illustrationen im Außendienst
Augmented Reality verbessert, wie Außendiensttechniker in Echtzeit auf visuelle Anleitungen zugreifen. Techniker verwenden AR-Headsets, um Anweisungen während der Reparatur auf Maschinen zu überlagern. Dieser Trend reduziert Fehlerquoten und Schulungszeiten für neue Mitarbeiter. Interaktive Illustrationen binden Benutzer besser ein als statische Visualisierungen. Der Markt für technische Illustrationssoftware reagiert, indem er die Integration von AR-Inhalten hinzufügt. Unternehmen nutzen diesen Ansatz in Branchen wie Luft- und Raumfahrt, Automobil und Versorgungsunternehmen. Er unterstützt Ferndiagnosen und geführte Wartungsaufgaben. AR-fähige Dokumentationen werden zu einem wichtigen Trend zur Verbesserung der Serviceergebnisse.
Erhöhtes Augenmerk auf Echtzeit-Zusammenarbeit und Remote-Autorfähigkeiten
Teams über geografische Grenzen hinweg arbeiten mit cloudbasierten Illustrationsplattformen zusammen. Designer, Ingenieure und Inhaltsentwickler arbeiten gleichzeitig an gemeinsamen Projekten. Echtzeit-Tools verbessern die Versionskontrolle und reduzieren Aktualisierungsverzögerungen. Der Markt für technische Illustrationssoftware unterstützt diese Veränderungen durch integrierte Kollaborationsfunktionen. Er ermöglicht schnelle Anmerkungen, Markierungen und Veröffentlichungs-Workflows. Remote-Zugriff befähigt Teams bei globalen Produkteinführungen. Kunden verlangen skalierbare Lösungen zur Verwaltung großer Illustrationsbibliotheken. Dieser Trend unterstützt die Effizienz in verteilten Arbeitskräften.
- Zum Beispiel ermöglicht Siemens Teamcenter die Echtzeit-Zusammenarbeit globaler Teams an komplexen Projekten wie Gasturbinen und optimiert die Versionskontrolle durch gemeinsame digitale Threads.
Anstieg der Anpassungsbedürfnisse für mehrsprachige und regionsspezifische Dokumentationen
Globale Unternehmen benötigen maßgeschneiderte Handbücher, um lokale Sprach- und Regulierungsnormen zu erfüllen. Software bietet nun Unterstützung für Übersetzungen und Optionen für Ausgaben in mehreren Formaten. Firmen erstellen lokalisierte Illustrationen, ohne den gesamten Designprozess zu duplizieren. Der Markt für technische Illustrationssoftware wächst mit diesen Anpassungsanforderungen. Er hilft, die Lokalisierungszeit über Produktlinien hinweg zu verkürzen. Benutzer erwarten, dass sich Schnittstellenelemente, Anmerkungen und Symbole je nach Region anpassen. Unternehmen sehen dies als Möglichkeit, die Benutzererfahrung zu verbessern. Es verbessert die Compliance und die Zufriedenheit der Endnutzer weltweit.
Aufkommen von abonnementbasierten Lizenzmodellen und skalierbaren Bereitstellungsoptionen
Unternehmen wechseln von unbefristeten Lizenzen zu flexiblen Abonnementmodellen. Dies ermöglicht die Skalierung der Software-Nutzung über Projekte und Abteilungen hinweg. Der Markt für technische Illustrationssoftware spiegelt diese Präferenz in Preis- und Liefermodellen wider. Softwareanbieter bieten gestuften Zugang basierend auf Benutzerrollen. Organisationen verwalten Kosten besser durch vorhersehbare Abrechnungszyklen. Cloud-native Tools vereinfachen Bereitstellung und Wartung. Dieser Trend unterstützt agile Dokumentationsteams, die Skalierbarkeit benötigen. Er fördert die Akzeptanz bei mittelständischen Unternehmen und Start-ups.
- Beispielsweise unterstützt das Abonnementmodell von Autodesk Fusion 360 die skalierbare Cloud-Bereitstellung für Ingenieurteams und ermöglicht bedarfsgerechten Zugriff ohne hohe Vorabkosten.
Analyse der Marktchancen
Hohe Lernkurve und Komplexität bei der Softwareeinführung für Nicht-Design-Profis
Trotz wachsender Nachfrage kämpfen viele Benutzer mit der Komplexität der technischen Illustrationssoftware. Nicht-Design-Profis wie technische Redakteure oder Servicemitarbeiter stehen vor Schulungshürden. Das Beherrschen von CAD-Importen, Ebenenkontrolle und 3D-Markup erfordert Geschick und Zeit. Der Markt für technische Illustrationssoftware muss diese Benutzerfreundlichkeitslücke schließen, um schneller zu expandieren. Komplexe Benutzeroberflächen verringern die Akzeptanz bei kleinen Unternehmen. Unternehmen tragen oft hohe Onboarding-Kosten, um Dokumentationsteams zu schulen. Funktionsreiche Plattformen können Benutzer überwältigen, die nur grundlegende Illustrationswerkzeuge benötigen. Dies verlangsamt die Einführung, insbesondere in technologiearmen Umgebungen oder Regionen.
Datensicherheitsrisiken und Schutz des geistigen Eigentums in cloudbasierten Workflows
Cloud-Plattformen steigern die Produktivität, führen jedoch zu Bedenken hinsichtlich des Datenschutzes. Unternehmen zögern, proprietäre Produktdaten auf Servern Dritter zu hosten. Der Markt für technische Illustrationssoftware steht in IP-sensiblen Branchen unter Sicherheitsprüfung. Softwareanbieter müssen in Verschlüsselung, Zugriffskontrolle und Datenverwaltung investieren. Verstöße oder Lecks können Produktpläne und vertrauliche Zeichnungen offenlegen. Diese Risiken begrenzen die Cloud-Einführung für Militär-, Luft- und Raumfahrt- sowie Verteidigungsunternehmen. Die Einhaltung von Vorschriften wird bei grenzüberschreitenden Operationen zur Herausforderung. Sicherheitsbeschränkungen können digitale Dokumentationsübergänge verzögern.

Marktchancen
Wachsende Nachfrage von kleinen und mittleren Unternehmen in Schwellenländern nach erschwinglichen Werkzeugen
KMU in Schwellenländern suchen nach erschwinglichen digitalen Werkzeugen zur Modernisierung der Dokumentation. Diese Unternehmen suchen nach leichten, cloudbasierten Plattformen mit einfacher Einführung. Der Markt für technische Illustrationssoftware kann durch die Ausrichtung auf diese Nachfrage expandieren. Anbieter, die vereinfachte Werkzeuge zu niedrigeren Preisen anbieten, gewinnen an Bedeutung. Marktexpansion in Lateinamerika, Südostasien und Afrika bietet starkes Potenzial. Lokalisierung, Benutzerfreundlichkeit und Integrationsunterstützung werden entscheidend sein.
Steigende Nachfrage nach mobiloptimierter Illustrationsanzeige für Service- und Außenteams
Außendiensttechniker und mobile Arbeiter benötigen sofortigen Zugriff auf Reparaturvisualisierungen. Mobilfreundliche Werkzeuge, die Zoom, Markierung und Offline-Zugriff ermöglichen, gewinnen an Relevanz. Der Markt für technische Illustrationssoftware entwickelt sich, um diesen Benutzerverhalten gerecht zu werden. Chancen bestehen in der Erstellung von responsiven Designformaten und leichten Viewern. Dieser Trend unterstützt bessere Serviceergebnisse und steigert die Genauigkeit im Außendienst.
Marktsegmentierungsanalyse:
Nach Komponente wird der Markt für technische Illustrationssoftware nach Komponente in Software und Dienstleistungen segmentiert. Software hält den größten Anteil aufgrund der wachsenden Nachfrage nach fortschrittlichen Autorentools, 3D-Modellierung und integrierten Veröffentlichungsfunktionen. Dienstleistungen unterstützen die Bereitstellung, Anpassung und Benutzerschulung und gewinnen an Bedeutung bei Unternehmen, die eine reibungslose Implementierung und Workflow-Ausrichtung suchen.
Nach Bereitstellungstyp dominieren Desktop-/On-Premise-Lösungen in Branchen mit strengen Datenkontrollanforderungen, wie Verteidigung und Luft- und Raumfahrt. Cloudbasierte (SaaS) Bereitstellung expandiert jedoch schnell, unterstützt durch niedrigere Vorlaufkosten, Fernzugriff und einfachere Skalierbarkeit für funktionsübergreifende Teams.
- Zum Beispiel integriert die 3DEXPERIENCE-Plattform von Dassault Systèmes, die von Vertical Aerospace genutzt wird, Design-, Simulations- und Produktdatenmanagement-Tools, um die Entwicklung und Dokumentation der gesamten Flugzeugstruktur zu optimieren. CATIA Composer innerhalb der Plattform ermöglicht die Erstellung technischer Illustrationen direkt aus 3D-Modellen.
Nach Endnutzern führt das Automobilsegment aufgrund der konstanten Nachfrage nach Reparaturanleitungen, Schulungsinhalten und Konformitätsdokumentationen. Luft- und Raumfahrt sowie Verteidigung erfordern präzise Visualisierungen für Betriebssicherheit und Wartung. Der Maschinenbau übernimmt technische Illustrationen, um Teilekataloge und Montageanleitungen zu vereinfachen. Das Segment der technischen Dokumentation und medizinischen Geräte setzt auf visuelle Klarheit, um Benutzerfreundlichkeit, Sicherheit und regulatorische Anforderungen zu unterstützen.
- Zum Beispiel nutzt Zuri Helicopter die 3DEXPERIENCE-Cloud-Plattform von Dassault Systèmes mit CATIA, um sein VTOL-Flugzeug zu entwerfen und die Zusammenarbeit zwischen Ingenieuren und Lieferanten über Entwicklungs- und Dokumentations-Workflows hinweg zu optimieren.
Nach Unternehmensgröße tragen große Unternehmen den höchsten Anteil bei, da sie ein höheres Dokumentationsvolumen und komplexe Workflow-Anforderungen haben. Kleine und mittlere Unternehmen (KMU) zeigen starkes Wachstumspotenzial, da cloudbasierte Werkzeuge erschwinglicher und benutzerfreundlicher werden. Der Markt passt sich den Bedürfnissen der KMU durch vereinfachte Schnittstellen und modulare Preismodelle an.
Segmentierung:
Nach Komponentensegment
- Software
- Dienstleistungen
Nach Bereitstellungstyp-Segment
- Desktop/Vor-Ort
- Cloud-basiert (SaaS)
Nach Endnutzersegment
- Automobilindustrie
- Luft- und Raumfahrt & Verteidigung
- Maschinenbau
- Technische Dokumentation und Medizinprodukte
Nach Unternehmensgrößensegment
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
Nach regionalem Segment
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Regionale Analyse:
Nordamerika
Der Markt für technische Illustrationssoftware in Nordamerika wurde 2018 mit 381,80 Mio. USD bewertet und soll bis 2024 auf 578,97 Mio. USD und bis 2032 auf 1.429,25 Mio. USD anwachsen, mit einer CAGR von 12,0 % im Prognosezeitraum. Nordamerika hält den größten Marktanteil und macht 2024 32,4 % des globalen Marktes für technische Illustrationssoftware aus. Die Region profitiert von einer starken Präsenz der Luft- und Raumfahrt-, Automobil- und fortschrittlichen Fertigungsindustrien. Führende Softwareanbieter operieren in den USA, treiben Innovationen voran und fördern die frühe Technologieakzeptanz. Hohe Nachfrage nach cloudbasierten Lösungen und interaktiven Handbüchern treibt das Wachstum an. Der Verteidigungssektor unterstützt Ausgaben für präzise visuelle Dokumentation. Technische Schulungen und Supportfunktionen werden zunehmend digitalisiert. Kanada und Mexiko tragen durch industrielle Modernisierung zur regionalen Expansion bei. Die Region investiert weiterhin in AR-basierte Servicetools und mobile technische Kommunikation.
Europa
Der Markt für technische Illustrationssoftware in Europa wurde 2018 mit 254,66 Mio. USD bewertet und soll bis 2024 auf 375,89 Mio. USD und bis 2032 auf 880,18 Mio. USD anwachsen, mit einer CAGR von 11,3 % im Prognosezeitraum. Europa repräsentiert 2024 21,1 % des globalen Marktanteils. Die Region zeigt eine starke Akzeptanz in den Bereichen Automobil, Maschinenbau und Luft- und Raumfahrt. Deutschland, Frankreich und das Vereinigte Königreich führen bei der Implementierung von Illustrationswerkzeugen in digitalen Fertigungsabläufen. Europäische Unternehmen investieren in Echtzeitdokumentation, um komplexe regulatorische Standards zu erfüllen. Nachhaltigkeitsziele treiben den Wandel von gedruckten Handbüchern zu digitalen Assets voran. Ingenieurteams nutzen CAD-integrierte Software für mehrsprachige technische Veröffentlichungen. KMU setzen zunehmend auf skalierbare, cloudbasierte Plattformen. Osteuropa bietet neue Wachstumschancen durch lokalisierte Softwareangebote.
Asien-Pazifik
Der Markt für technische Illustrationssoftware im asiatisch-pazifischen Raum wurde 2018 mit 194,12 Millionen USD bewertet und soll bis 2024 auf 312,82 Millionen USD und bis 2032 auf 865,36 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 13,6 % während des Prognosezeitraums. Der asiatisch-pazifische Raum hält 2024 17,5 % des Marktes und zeigt das schnellste Wachstum. Die rasche Industrialisierung in China, Indien und Südostasien treibt die Nachfrage nach Software an. Hersteller übernehmen Illustrationswerkzeuge, um den Kundendienst und die Bedienungsanleitungen zu unterstützen. Von der Regierung geführte digitale Initiativen beschleunigen die Softwaredurchdringung in lokalen Industrien. Cloud-Plattformen gewinnen bei mittelständischen Unternehmen an Beliebtheit. Multinationale OEMs erweitern ihre lokalen Aktivitäten und benötigen regionalisierte technische Inhalte. Mobile-First-Lösungen verzeichnen eine steigende Nachfrage bei Außenteams. Japan und Südkorea führen bei der Einführung von AR-basierten Illustrationsplattformen. Der asiatisch-pazifische Raum wird eine wichtige Rolle bei der globalen Volumenausweitung spielen.
Lateinamerika
Der Markt für technische Illustrationssoftware in Lateinamerika wurde 2018 mit 54,28 Millionen USD bewertet und soll bis 2024 auf 82,33 Millionen USD und bis 2032 auf 187,74 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,9 % während des Prognosezeitraums. Lateinamerika macht 2024 4,6 % des Marktes aus. Brasilien dominiert die regionale Einführung, unterstützt durch eine wachsende Maschinen- und Automobilbasis. Hersteller nutzen technische Illustrationswerkzeuge, um die Dokumentationsgenauigkeit zu verbessern und die Servicekosten zu senken. Lokale Unternehmen übernehmen cloudbasierte Modelle aufgrund niedrigerer Implementierungsbarrieren. Sprachlokalisierungsfunktionen gewinnen in spanisch- und portugiesischsprachigen Märkten an Bedeutung. Die Region sieht stetige Investitionen in digitale Design-Ökosysteme. Dienstleistungsunternehmen nutzen diese Plattformen für Wartungsanleitungen und kundenorientierte Materialien. Argentinien und Chile zeigen eine steigende Nachfrage bei industriellen KMUs. Partnerschaften mit regionalen Wiederverkäufern stärken den Marktzugang.
Naher Osten
Der Markt für technische Illustrationssoftware im Nahen Osten wurde 2018 mit 19,32 Millionen USD bewertet und soll bis 2024 auf 26,22 Millionen USD und bis 2032 auf 52,64 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,2 % während des Prognosezeitraums. Der Nahe Osten hält 2024 einen Marktanteil von 1,5 %. Die Region verzeichnet ein steigendes Interesse aus den Bereichen Energie, Luft- und Raumfahrt sowie Infrastruktur. Regierungen treiben digitale Transformationsagenden in den Golfstaaten voran. Verteidigungs- und Luftfahrtprogramme investieren in visuelle Dokumentation und Wartungsschulungen. Der Markt für technische Illustrationssoftware gewinnt durch Modernisierungsbemühungen im öffentlichen Sektor an Aufmerksamkeit. Die VAE und Saudi-Arabien führen in Bezug auf Softwareeinführung. Bedenken hinsichtlich der Datensicherheit verlangsamen den Übergang zur Cloud in regulierten Sektoren. Lokale Systemintegratoren unterstützen Unternehmenseinsätze. Zukünftiges Wachstum wird von Technologiepartnerschaften und maßgeschneiderten Funktionen abhängen.
Afrika
Der Markt für technische Illustrationssoftware in Afrika wurde 2018 mit 15,82 Millionen USD bewertet und soll bis 2024 auf 33,85 Millionen USD und bis 2032 auf 69,94 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,0 % während des Prognosezeitraums. Afrika trägt 2024 1,9 % zum globalen Markt bei. Südafrika führt die regionale Aktivität an, getrieben durch die Nachfrage in der Automobil-, Bahn- und Bergbauindustrie. Unternehmen übernehmen technische Illustrationswerkzeuge, um die Wartung von Geräten und die Schulung der Arbeitskräfte zu verbessern. Das Wachstum bleibt aufgrund von Infrastrukturlücken und geringer digitaler Reife moderat. SaaS-basierte Modelle senken die Eintrittsbarrieren für KMUs. Nigeria, Kenia und Ägypten entwickeln sich zu den nächsten Wachstumszentren. Internationale Softwareanbieter erkunden distributor-geführte Expansionsstrategien. Lokale Sprachunterstützung und mobile Zugänglichkeit bleiben entscheidende Faktoren für die Einführung. Der afrikanische Markt zeigt langfristiges Potenzial durch industrielle Modernisierung.
Analyse der Hauptakteure:
- PTC (Parametric Technology Corporation)
- Corel Corporation
- Adobe Inc.
- Dassault Systèmes
- Autodesk, Inc.
- Siemens AG
- QuadriSpace Corporation
- Canvas GFX, Inc.
- Lattice Technology, Inc.
- Cortona3D
- SAP SE
- EON Reality
Wettbewerbsanalyse:
Der Markt für technische Illustrationssoftware umfasst eine Mischung aus globalen Softwaregiganten und Nischenanbietern, die in den Bereichen Innovation, Integration und Skalierbarkeit konkurrieren. PTC, Adobe, Corel und Autodesk führen mit umfassenden Plattformen, die 3D-Modellierung, AR-Funktionen und CAD-Kompatibilität unterstützen. Dassault Systèmes und Siemens bieten starke industrielle Integration für ingenieurintensive Anwendungsfälle. Canvas GFX, QuadriSpace und Cortona3D bedienen spezialisierte Bedürfnisse in den Bereichen Verteidigung, Luft- und Raumfahrt sowie Fertigung. Der Markt für technische Illustrationssoftware spiegelt den zunehmenden Fokus der Anbieter auf cloudbasierte Bereitstellung, Echtzeit-Zusammenarbeit und mobilfreundliche Tools wider. Unternehmen investieren in die Vereinfachung der Benutzeroberfläche und plattformübergreifende Funktionalität, um die Reichweite über Unternehmensgrößen hinweg zu erweitern. Strategische Maßnahmen umfassen Produktverbesserungen, regionale Expansion und Partnerschaften mit OEMs und Systemintegratoren. Die Wettbewerbsintensität steigt, da mehr Anbieter mit modularen, abonnementbasierten Angeboten eintreten. Globale Unternehmen differenzieren sich durch funktionsreiche Suiten und mehrsprachige Veröffentlichungskapazitäten, während kleinere Anbieter sich auf Kosteneffizienz und Anpassung konzentrieren. Der Markt entwickelt sich durch kontinuierliche Updates und die Integration von Endnutzer-Feedback weiter.
Aktuelle Entwicklungen:
- Im November 2025 kündigte PTC einen großen Übernahmevertrag an, der seine Geschäfte im Bereich industrielle Konnektivität und IoT betrifft. TPG stimmte zu, die Kepware- und ThingWorx-Geschäfte von PTC zu übernehmen, um das Wachstum in der Fertigungskonnektivität zu beschleunigen.
- Im Oktober 2025 erweiterte Adobe Inc. seine strategische Partnerschaft mit Google Cloud. Die Zusammenarbeit integriert Googles KI-Modelle wie Gemini in Adobe-Apps wie Firefly und Photoshop für die fortschrittliche Erstellung kreativer Inhalte.
- Im April 2025 erwarb PTC die IncQuery Group, um seine Fähigkeiten im Anwendungslebenszyklusmanagement zu verbessern, und brachte Codebeamer 3.0 mit einem Fokus auf KI-Integration und SaaS-Lösungen auf den Markt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponenten-Segment, Bereitstellungstyp-Segment, Endbenutzer-Segment und Unternehmensgrößen-Segment. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Cloud-basierte Implementierungen werden neue Implementierungen dominieren, angetrieben durch die Nachfrage nach skalierbaren und remote-fähigen Lösungen.
- Technische Illustrationswerkzeuge werden zunehmend AR und 3D-Visualisierung integrieren, um immersive Wartungs- und Schulungserfahrungen zu unterstützen.
- Die Automobil-, Luft- und Raumfahrt- sowie Maschinenbauindustrie werden die größten Nutzer bleiben und sich auf Servicehandbücher und Compliance-Dokumentation konzentrieren.
- KMUs werden modulare Plattformen mit vereinfachten Schnittstellen übernehmen, um Kosten- und Benutzerfreundlichkeitserwartungen zu erfüllen.
- Mobile-first technische Illustrationswerkzeuge werden bei Außendiensttechnikern und verteilten Serviceteams an Bedeutung gewinnen.
- Echtzeit-Kollaborationsfunktionen werden zum Standard und unterstützen funktionsübergreifende und grenzüberschreitende Dokumentationsteams.
- Anbieter werden Lokalisierungsfunktionen erweitern, um der wachsenden globalen Nachfrage nach mehrsprachigem technischem Inhalt gerecht zu werden.
- Regulierungsumgebungen in der Luft- und Raumfahrt sowie im medizinischen Sektor werden Investitionen in genaue und konforme visuelle Dokumentation vorantreiben.
- Wettbewerbsdifferenzierung wird von CAD-Integration, UI/UX-Design und Automatisierung bei Inhaltsaktualisierungen abhängen.
- Aufstrebende Regionen wie der asiatisch-pazifische Raum werden beim Volumenwachstum führend sein, unterstützt durch industrielle Expansion und Digitalisierungsbemühungen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für technische Illustrationssoftware und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für technische Illustrationssoftware voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für technische Illustrationssoftware hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für technische Illustrationssoftware antreiben?
Wer sind die führenden Unternehmen im Markt für technische Illustrationssoftware?
Welche Region hatte 2024 den größten Anteil am Markt für technische Illustrationssoftware?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für technische Illustrationssoftware Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für technische Illustrationssoftware Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,410.07 million → 2032: USD 3,485.12 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für technische Illustrationssoftware Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für technische Illustrationssoftware Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für technische Illustrationssoftware Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für technische Illustrationssoftware Market Drivers
- 3.3 Markt für technische Illustrationssoftware Market Restraints & Challenges
- 3.4 Markt für technische Illustrationssoftware Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für technische Illustrationssoftware Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für technische Illustrationssoftware Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für technische Illustrationssoftware category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für technische Illustrationssoftware Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für technische Illustrationssoftware Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für technische Illustrationssoftware market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für technische Illustrationssoftware Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für technische Illustrationssoftware Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für technische Illustrationssoftware Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für technische Illustrationssoftware (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für technische Illustrationssoftware Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für technische Illustrationssoftware Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für technische Illustrationssoftware Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für technische Illustrationssoftware Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für technische Illustrationssoftware Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für technische Illustrationssoftware Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für technische Illustrationssoftware Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für technische Illustrationssoftware Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für technische Illustrationssoftware Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
