
Marktübersicht für Software zur Analyse von Energiesystemen:
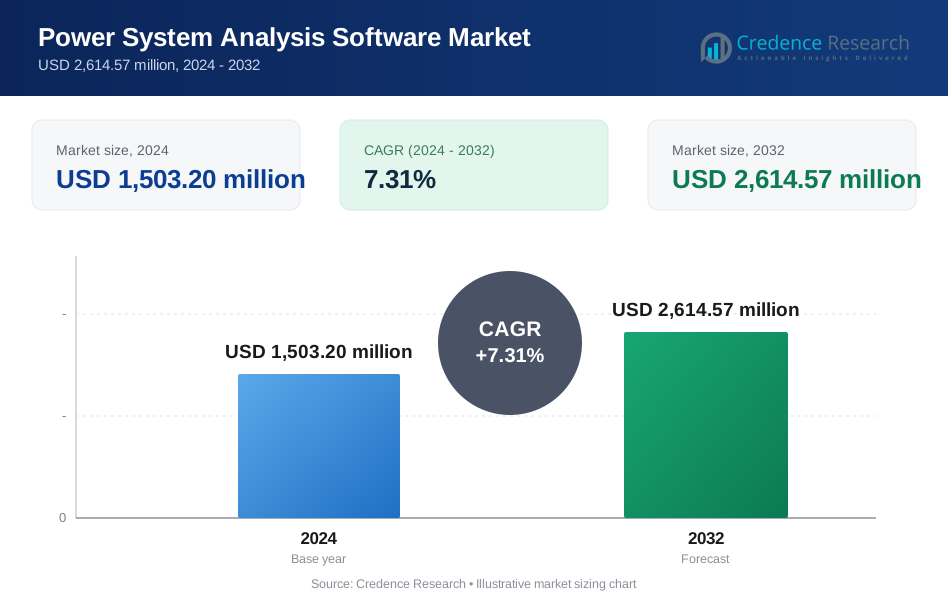
Die Marktgröße für Software zur Analyse von Energiesystemen wurde im Jahr 2018 auf 1.230,00 Millionen USD geschätzt, erreichte 2024 1.503,20 Millionen USD und wird voraussichtlich bis 2032 2.614,57 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,31 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Software zur Analyse von Energiesystemen 2024 | 1.503,20 Millionen USD |
| Markt für Software zur Analyse von Energiesystemen, CAGR | 7,31 % |
| Marktgröße für Software zur Analyse von Energiesystemen 2032 | 2.614,57 Millionen USD |
Der Markt für Software zur Analyse von Energiesystemen wird von großen Akteuren wie ABB Ltd., Siemens AG, General Electric Company, Eaton Corporation plc und Schneider Electric DMS NS angeführt. Diese Unternehmen dominieren durch umfassende Produktportfolios, globale Servicenetzwerke und kontinuierliche Investitionen in digitale Netztechnologien. Sie konzentrieren sich auf Netzsimulation, Fehleranalyse und Lösungen zur Integration erneuerbarer Energien, um Versorgungsunternehmen und Übertragungsnetzbetreiber zu bedienen. Regionale Spezialisten wie DIgSILENT GmbH und Neplan AG bedienen Nischenmärkte mit maßgeschneiderten Softwareangeboten. Nordamerika hält mit 35,8 % im Jahr 2024 den größten regionalen Anteil, angetrieben durch fortschrittliche Netzinfrastruktur, starke regulatorische Unterstützung und hohe Akzeptanz von Smart Grids. Der asiatisch-pazifische Raum folgt dicht dahinter aufgrund der schnellen Industrialisierung und staatlich unterstützter Programme für erneuerbare Energien. Führende Akteure stärken ihre regionale Position durch Partnerschaften und maßgeschneiderte Einsatzmodelle, die sich an lokale Anforderungen von Versorgungsunternehmen und Digitalisierungsziele anpassen.

Einblicke in den Markt für Software zur Analyse von Energiesystemen
- Der Markt für Software zur Analyse von Energiesystemen wurde 2018 auf 1.230,00 Millionen USD geschätzt, erreichte 2024 1.503,20 Millionen USD und soll bis 2032 2.614,57 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,31 %.
- Die zunehmende Integration erneuerbarer Energien und der Bedarf an präziser Netzsimulation treiben die starke Nachfrage bei Versorgungsunternehmen und Energiebetreibern an.
- Trends zu cloudbasierten Implementierungen und KI-gestützten Analysen gewinnen an Dynamik und bieten Flexibilität, Skalierbarkeit und Echtzeit-Entscheidungsunterstützung.
- Der Markt ist hochgradig wettbewerbsfähig, wobei Akteure wie ABB Ltd., Siemens AG und GE durch umfangreiche Portfolios und regionale Expansionsstrategien dominieren.
- Nordamerika führt mit einem Marktanteil von 35,8 % im Jahr 2024, gefolgt von Asien-Pazifik mit 30 %; das Segment der elektrischen Energieverteilung macht mit 39 % den größten Anteil aus, angetrieben durch die Modernisierung des Netzes und verteilte Energiesysteme.
Analyse der Marktsegmentierung für Software zur Analyse von Energiesystemen:
Nach Bereitstellung
Das Cloud-Segment dominiert den Markt für Power System Analysis Software mit einem Umsatzanteil von über 63% im Jahr 2024. Sein Wachstum wird durch die steigende Präferenz für skalierbare und kosteneffiziente Plattformen unter Versorgungsunternehmen und industriellen Nutzern angetrieben. Cloud-basierte Systeme bieten Echtzeitzugriff auf Daten, einfachere Updates und eine Zusammenarbeit über geografisch verteilte Teams hinweg. Die zunehmende Integration erneuerbarer Energien und die Nachfrage nach Smart-Grid-Analysen unterstützen die Cloud-Adoption weiter. Im Gegensatz dazu bleibt die lokale Bereitstellung für Versorgungsunternehmen relevant, die Datensouveränität, Cybersicherheit und Infrastrukturkontrolle priorisieren, obwohl ihr Marktanteil weiter sinkt, während die Cloud-Nutzung zunimmt.
- Beispielsweise betreibt Siemens seine cloudbasierten PSS®E- und PSS®SINCAL-Lösungen in sicheren Rechenzentren, die Netzmodelle mit mehr als 1 Million Netzwerkknoten verarbeiten.
Nach Anwendung
Die elektrische Stromverteilung führt das Anwendungssegment an und macht im Jahr 2024 etwa 39% des gesamten Marktanteils aus. Das Teilsegment profitiert von Projekten zur Modernisierung des Netzes, hoher DER-Durchdringung (dezentrale Energiequellen) und Anforderungen an das Nachfrageseitige Management. Versorgungsunternehmen setzen Analysetools ein, um die Reaktionsfähigkeit bei Ausfällen, Lastenausgleich und Automatisierung der Verteilung zu verbessern. Übertragungsanwendungen verzeichnen ebenfalls eine stetige Aufnahme aufgrund von Netzverbindungs-Upgrades und grenzüberschreitendem Stromhandel. Anwendungen zur Stromerzeugung nutzen die Software für Lastprognosen und Betriebseffizienz in thermischen und erneuerbaren Anlagen. Das Segment „Andere“ umfasst Mikronetze, industrielle Stromsysteme und energiebezogene Einrichtungen auf Campus-Ebene, die zu einer Nischen-, aber wachsenden Nachfrage beitragen.
- Beispielsweise setzt Schneider Electric seine EcoStruxure Grid-Lösungen (wie EcoStruxure Power Monitoring Expert oder EcoStruxure ArcFM) ein, die von Versorgungsunternehmen zur Verwaltung umfangreicher Verteilnetze genutzt werden, von denen einige mehr als 100.000 Kilometer Stromleitungen überschreiten.
Wichtige Wachstumstreiber des Marktes für Power System Analysis Software
Integration erneuerbarer Energiequellen
Die zunehmende Integration erneuerbarer Energien in globale Stromnetze ist ein Haupttreiber für Power System Analysis Software. Solar-, Wind- und Wasserkraft bringen Variabilität mit sich, die die Netzstabilität und Prognosen herausfordert. Versorgungsunternehmen und Betreiber verlassen sich auf fortschrittliche Modellierungs- und Simulationswerkzeuge, um das Netzverhalten zu analysieren, den Lastfluss zu optimieren und das Gleichgewicht zwischen Erzeugung und Nachfrage sicherzustellen. Da Regierungen saubere Energieziele und Kohlenstoffneutralitätsziele durchsetzen, steigt die Kapazitätserweiterung erneuerbarer Energien, insbesondere im asiatisch-pazifischen Raum, in Europa und Nordamerika. Dieser Trend steigert die Nachfrage nach Power System Analysis Software zur Unterstützung der Netzplanung, Interkonnektionsstudien und des Echtzeit-Managements erneuerbarer Anlagen. Die Software hilft, Engpässe zu identifizieren, Eventualitäten zu simulieren und Investitionen in Übertragungs- und Speicherinfrastrukturen zu leiten, was sie in der Energiewende-Landschaft unverzichtbar macht.
- Beispielsweise verwendet GE Vernova seine GridOS- und PSLF-Power-System-Analyse-Software, um erneuerbare Netze mit mehr als 500.000 Bussen in einer einzigen Simulation zu modellieren.
Steigende Investitionen in die Modernisierung des Netzes
Alternde Infrastrukturen und steigende Stromnachfrage veranlassen Länder, in die Modernisierung ihrer Übertragungs- und Verteilungsnetze zu investieren. Intelligente Netze, digitale Umspannwerke und automatisierte Nachfrageresponse-Systeme bilden die Grundlage dieser Upgrades. Software zur Analyse von Energiesystemen unterstützt die Planung, das Design und die Validierung solcher digitalen Transformationen. Versorgungsunternehmen nutzen die Software, um zukünftige Lastszenarien zu simulieren, die Auswirkungen der Automatisierung zu bewerten und Kosten-Nutzen-Strategien zu evaluieren. In Regionen wie Nordamerika und Westeuropa werden Budgets für die Netzmodernisierung durch regulatorische Unterstützung und öffentlich-private Partnerschaften gestützt. Schwellenländer übernehmen ebenfalls fortschrittliche Netzmodellierungswerkzeuge, um widerstandsfähige Energiesysteme aufzubauen. Dieser wachsende Fokus auf Zuverlässigkeit, Effizienz und Nachhaltigkeit beschleunigt die Softwareadoption, insbesondere für die langfristige Netzplanung und vorausschauende Wartung.
- Zum Beispiel setzt ABB seine Ability™ Power Network Manager-Software für Versorgungsunternehmen ein, die Verteilungssysteme mit über 100.000 Umspannwerken betreiben.
Zunehmende Einführung von Smart Grids und IoT
Der Übergang zu intelligenten Netzen und IoT-fähiger Infrastruktur treibt den Bedarf an dynamischer Systemanalyse voran. Intelligente Sensoren, Zähler und Automatisierungswerkzeuge erzeugen große Mengen an Betriebsdaten, die von der Software zur Analyse von Energiesystemen verarbeitet werden, um umsetzbare Erkenntnisse zu liefern. Echtzeit-Überwachung des Netzes, Fehlererkennung und Optimierung der Energieeffizienz werden durch nahtlose Datenintegration möglich. Versorgungsunternehmen setzen zunehmend Software mit KI- und maschinellen Lernfunktionen ein, um die prädiktive Analyse zu verbessern. Die Nachfrage nach intelligenter Netzplanung und schnelleren Entscheidungsprozessen treibt die Einführung weiter voran. In dicht besiedelten und industrialisierten Regionen ist die Einführung intelligenter Netze eine strategische Priorität, die den Bedarf an fortschrittlichen Softwaretools verstärkt, die eine sichere, zuverlässige und effiziente Energieversorgung in komplexen Umgebungen ermöglichen.
Wichtige Trends und Chancen im Markt für Software zur Analyse von Energiesystemen
Übergang zu Cloud-basierten Lösungen
Cloud-basierte Software zur Analyse von Energiesystemen gewinnt an Dynamik aufgrund ihrer Skalierbarkeit, Kosteneffizienz und Flexibilität. Traditionelle On-Premises-Systeme erfordern erhebliche Anfangsinvestitionen, während Cloud-Plattformen Abonnementmodelle und schnellere Implementierung bieten. Nutzer profitieren von automatischen Updates, nahtlosem Fernzugriff und Integration mit anderen Cloud-basierten Tools. Da Versorgungsunternehmen mit zunehmender Komplexität im Energiemanagement konfrontiert sind, ermöglichen Cloud-basierte Analysen verteilten Teams die Zusammenarbeit in Echtzeit. Dieses Modell unterstützt auch die Notfallwiederherstellung und Verbesserungen der Cybersicherheit. Marktteilnehmer erweitern ihre Cloud-nativen Angebote, um sowohl kleinen Versorgungsunternehmen als auch großen Netzbetreibern zu dienen. Der Wandel eröffnet Chancen für neue Marktteilnehmer und SaaS-basierte Modelle, die auf unterversorgte regionale Märkte abzielen.
- Zum Beispiel bietet Siemens seine PSS®SINCAL-Software zur Analyse von Energiesystemen durch Cloud-fähige Implementierungen an, die Simulationen mit über 1 Million Netzelementen unterstützen.
Aufkommen von KI und fortschrittlicher Analytik
Die Integration von KI und maschinellem Lernen in Werkzeuge zur Analyse von Energiesystemen bietet eine große Chance. Diese Technologien verbessern die Prognosegenauigkeit, identifizieren verborgene Muster in Last- und Fehlerdaten und automatisieren die Anomalieerkennung. KI-gestützte Lösungen ermöglichen vorausschauende Wartung, reduzieren ungeplante Ausfälle und Betriebskosten. Sie unterstützen auch die Entscheidungsfindung in der Netzplanung, indem sie riesige Datensätze schnell und präzise analysieren. Da Netzbetriebe mit dem Zustrom von erneuerbaren Energien und Elektrofahrzeugen komplexer werden, hilft KI den Versorgungsunternehmen, sich dynamisch anzupassen. Anbieter integrieren zunehmend fortschrittliche Analysen in ihre Plattformen, um einen Wettbewerbsvorteil zu schaffen und den sich entwickelnden Anforderungen moderner Energiesysteme gerecht zu werden.

Hauptherausforderungen des Marktes für Energiesystemanalyse-Software
Hohe Kosten für Implementierung und Integration
Trotz langfristiger Einsparungen bleibt der anfängliche Kostenaufwand für die Bereitstellung von Energiesystemanalyse-Software eine erhebliche Hürde, insbesondere für kleine Versorgungsunternehmen und Betreiber in Entwicklungsländern. Die Ausgaben umfassen Softwarelizenzen, Systemintegration, Mitarbeiterschulungen und Infrastruktur-Upgrades. Die Anpassung an bestehende Netzbedingungen und die Interoperabilität mit Altsystemen erhöhen die Komplexität. Bei Cloud-Lösungen können laufende Abonnementgebühren und Bedenken hinsichtlich der Datensicherheit die Einführung ebenfalls hemmen. Versorgungsunternehmen mit begrenztem technischem Fachwissen stehen vor Herausforderungen bei der Nutzung der vollen Fähigkeiten, was zu einer Unterauslastung führen kann. Diese finanzielle Belastung verlangsamt die digitale Transformation und führt zu einer ungleichmäßigen Einführung in verschiedenen Regionen und Versorgungsgrößen.
Bedenken hinsichtlich Cybersicherheit und Datenschutz
Da Stromnetze zunehmend digitalisiert und vernetzt werden, nehmen die Risiken der Cybersicherheit zu. Energiesystemanalyse-Software befasst sich oft mit sensiblen Betriebsdaten, und jede Sicherheitsverletzung könnte kritische Infrastrukturen stören. Der Einsatz von Cloud-basierten Plattformen erhöht die Anfälligkeit für Angriffe, wenn die Sicherheitsprotokolle nicht robust sind. Versorgungsunternehmen müssen strenge Datenschutzbestimmungen einhalten, was die Bereitstellung erschwert. In einigen Regionen verstärken begrenztes Bewusstsein und mangelnde Vorbereitung die Bedrohung. Cyberbedrohungen wie Ransomware, Phishing und Angriffe auf die Lieferkette zwingen Softwareanbieter, stark in sichere Architekturen zu investieren. Diese Risiken zu adressieren und gleichzeitig die Softwareleistung aufrechtzuerhalten, stellt eine wesentliche Herausforderung für das langfristige Wachstum dar.
Regionale Analyse des Marktes für Energiesystemanalyse-Software
Nordamerika
Nordamerika führte den Markt für Energiesystemanalyse-Software im Jahr 2024 an und hielt einen dominanten Umsatzanteil von 35,8% mit einem Wert von 537,53 Millionen USD, gegenüber 445,26 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 auf 933,67 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3%. Dieses Wachstum wird durch Programme zur Modernisierung der Netze, eine hohe Durchdringung intelligenter Netze und erhöhte Investitionen in die Integration erneuerbarer Energien und Automatisierung angetrieben. Die USA führen die regionale Nachfrage an, unterstützt durch robuste Ausgaben der Versorgungsunternehmen und staatlich geförderte Initiativen zur digitalen Transformation in der Übertragungs- und Verteilungsinfrastruktur.
Europa
Europa machte 2024 einen Anteil von 21,5% am Markt für Power System Analysis Software aus, wobei der Umsatz von 276,75 Millionen USD im Jahr 2018 auf 322,85 Millionen USD stieg. Es wird prognostiziert, dass der Markt bis 2032 524,88 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 6,4%. Die Region profitiert von starken regulatorischen Rahmenbedingungen, die den Energiewandel, die Einführung intelligenter Zähler und die grenzüberschreitende Übertragungsplanung fördern. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Beitragszahler, da Versorgungsunternehmen fortschrittliche Analysen einführen, um die dezentrale Stromerzeugung zu unterstützen und die Systemzuverlässigkeit zu verbessern.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt 2024 einen Marktanteil von 30% und erreichte 450,73 Millionen USD, ausgehend von 355,47 Millionen USD im Jahr 2018. Es wird erwartet, dass die Region bis 2032 auf 853,14 Millionen USD ansteigt und die schnellste jährliche Wachstumsrate von 8,4% verzeichnet. Schnelle Urbanisierung, Industrialisierung und steigender Stromverbrauch in Ländern wie China, Indien und Südostasien treiben die Nachfrage an. Regierungen in der Region investieren stark in den Ausbau der Übertragung, die Einführung intelligenter Netze und die Integration erneuerbarer Energien, was starke Wachstumschancen für Softwareanbieter schafft, die sich auf skalierbare und KI-gestützte Lösungen zur Analyse von Stromsystemen konzentrieren.
Lateinamerika
Lateinamerika trug 2024 6,2% zum globalen Markt bei und wuchs von 76,26 Millionen USD im Jahr 2018 auf 92,28 Millionen USD. Der Markt wird voraussichtlich bis 2032 148,69 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 6,3%. Steigende Energiezugangsprogramme, die Digitalisierung des Netzes und die Integration verteilter erneuerbarer Quellen unterstützen die Einführung in Ländern wie Brasilien, Chile und Kolumbien. Regionale Versorgungsunternehmen investieren zunehmend in Lastflussanalysen und Zuverlässigkeitswerkzeuge, um Energieverluste zu reduzieren und die Betriebseffizienz in alternden Netzinfrastrukturen zu verbessern.
Naher Osten
Der Nahe Osten repräsentierte 2024 einen Marktanteil von 3,2%, wobei der Umsatz von 41,82 Millionen USD im Jahr 2018 auf 47,49 Millionen USD stieg. Es wird prognostiziert, dass der Markt bis 2032 73,48 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate von 5,8%. Die steigende Stromnachfrage durch städtische Entwicklung und industrielle Expansion unterstützt die Nachfrage nach fortschrittlichen Netzmodellierungswerkzeugen. Golfstaaten modernisieren ihre Netze, um mit den Energie-Diversifizierungsstrategien in Einklang zu stehen. Investitionen in erneuerbare Energien und Smart-City-Projekte in Saudi-Arabien und den VAE fördern zusätzlich die regionale Softwarebereitstellung.
Afrika
Afrika erfasste 2024 3,5% des globalen Marktes, wobei die Marktgröße von 34,44 Millionen USD im Jahr 2018 auf 52,32 Millionen USD stieg. Der Markt wird voraussichtlich bis 2032 80,71 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 5,4%. Bemühungen zur Erweiterung des Stromzugangs, Verbesserung der Übertragungszuverlässigkeit und Integration von Solar- und Wasserkraftwerken sind wichtige Treiber. Länder wie Südafrika, Kenia und Ägypten übernehmen allmählich Werkzeuge zur Analyse von Stromsystemen, um die Infrastrukturentwicklung zu unterstützen, verteilte Energiesysteme zu verwalten und die langfristige Netzstabilität angesichts steigender Energiebedürfnisse zu planen.
Marktsegmentierungen für Power System Analysis Software:
Nach Bereitstellung:
- Cloud
- Vor Ort
Nach Anwendung:
- Elektrische Stromverteilung
- Elektrische Stromübertragung
- Elektrische Stromerzeugung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Wettbewerbslandschaft
Der Markt für Power System Analysis Software zeichnet sich durch eine Mischung aus globalen Technologieführern und spezialisierten Lösungsanbietern aus, die in den Bereichen Innovation, Skalierbarkeit und regionale Präsenz konkurrieren. Große Akteure wie ABB Ltd., Siemens AG und General Electric Company halten starke Positionen aufgrund breiter Produktportfolios, langjähriger Kundenstämme und tiefgehender Branchenexpertise. Diese Unternehmen investieren weiterhin in Smart-Grid-Technologien, cloudbasierte Plattformen und KI-gestützte Analysen, um ihre Spitzenposition zu halten. Währenddessen bieten Unternehmen wie PSI AG, DIgSILENT GmbH und Neplan AG spezialisierte und hochgradig anpassbare Software, die auf spezifische Bedürfnisse von Versorgungsunternehmen zugeschnitten ist. Start-ups und regionale Akteure gewinnen ebenfalls an Bedeutung durch SaaS-Modelle und lokalisierte Implementierungen. Strategische Kooperationen, Übernahmen und Cloud-Migration unterstützen laufende Konsolidierungs- und Diversifizierungsbemühungen. Der Wettbewerbsschwerpunkt liegt weiterhin auf der Verbesserung der Simulationsgenauigkeit, der Interoperabilität mit Altsystemen und der Integration mit IoT- und erneuerbaren Infrastrukturen. Anbieter, die Fachwissen mit starken technischen Fähigkeiten kombinieren, werden voraussichtlich ihre Führungsposition in diesem sich entwickelnden Markt behaupten.
Analyse der Hauptakteure
- ABB Ltd.
- General Electric Company
- Siemens AG
- PSI AG
- Eaton Corporation plc
- Unicorn Systems
- Open Systems International Inc. (OSI)
- Neplan AG
- Electrocon International Inc.
- Schneider Electric DMS NS
- DIgSILENT GmbH
Aktuelle Entwicklungen
- Im Oktober 2022 stellte ETAP, ein Anbieter von Betriebs- und Automatisierungslösungen für elektrische Energiesysteme, ETAP 22 vor, eine digitale Zwillingslösung für elektrische Systeme, die Betreibern und Ingenieuren ermöglicht, sichere, konforme und zuverlässige Energiesysteme zu betreiben, zu entwerfen und zu automatisieren.
- Im Januar 2022 veröffentlichte PSI AG, ein Integrator und Entwickler von Softwaresystemen, das PSI Control 4.9 Steuerungssystem mit neuen Fähigkeiten zur Protokollerweiterung, die eine flexible Verwaltung der Verbindungen und parallelen Operationen von Steuerzentralen ermöglichen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Bereitstellung, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung cloudbasierter Software wird aufgrund von Kosteneffizienz und Skalierbarkeit weiter beschleunigt.
- Die Integration von KI und maschinellem Lernen wird die Prognose und Echtzeit-Entscheidungsfindung im Netz verbessern.
- Versorgungsunternehmen werden ihre Ausgaben für digitale Werkzeuge zur Unterstützung der Netzmodernisierung und -automatisierung erhöhen.
- Die steigende Durchdringung erneuerbarer Energien wird die Nachfrage nach fortschrittlichen Netzsimulationen erhöhen.
- Kleine und mittelgroße Versorgungsunternehmen werden SaaS-basierte Plattformen für flexible Bereitstellung übernehmen.
- Cybersecurity-Funktionen werden zu einem kritischen Fokus in der Softwareentwicklung und -beschaffung.
- Regierungen werden digitale Infrastruktur-Upgrades durch Energieübergangspolitiken unterstützen.
- Regionale Anbieter werden durch lokalisierte Angebote und strategische Partnerschaften expandieren.
- Anwendungen zur Stromverteilung werden mit wachsender Investition in intelligente Netze dominant bleiben.
- Die Nachfrage wird in aufstrebenden Märkten aufgrund von Elektrifizierung und Infrastrukturausbau stetig wachsen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Software zur Analyse von Energiesystemen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Software zur Analyse von Energiesystemen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Software zur Analyse von Energiesystemen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Software zur Analyse von Energiesystemen antreiben?
Wer sind die führenden Unternehmen im Markt für Software zur Analyse von Energiesystemen?
Welche Region hatte 2024 den größten Anteil am Markt für Software zur Analyse von Energiesystemen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Software zur Analyse von Energiesystemen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Software zur Analyse von Energiesystemen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,503.20 million → 2032: USD 2,614.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Software zur Analyse von Energiesystemen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Software zur Analyse von Energiesystemen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Software zur Analyse von Energiesystemen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Software zur Analyse von Energiesystemen Market Drivers
- 3.3 Markt für Software zur Analyse von Energiesystemen Market Restraints & Challenges
- 3.4 Markt für Software zur Analyse von Energiesystemen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Software zur Analyse von Energiesystemen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Software zur Analyse von Energiesystemen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Software zur Analyse von Energiesystemen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Software zur Analyse von Energiesystemen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Software zur Analyse von Energiesystemen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Software zur Analyse von Energiesystemen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Software zur Analyse von Energiesystemen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Software zur Analyse von Energiesystemen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Software zur Analyse von Energiesystemen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Software zur Analyse von Energiesystemen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Software zur Analyse von Energiesystemen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Software zur Analyse von Energiesystemen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Software zur Analyse von Energiesystemen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Software zur Analyse von Energiesystemen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Software zur Analyse von Energiesystemen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Software zur Analyse von Energiesystemen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Software zur Analyse von Energiesystemen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Software zur Analyse von Energiesystemen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Software zur Analyse von Energiesystemen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
