
Marktübersicht:
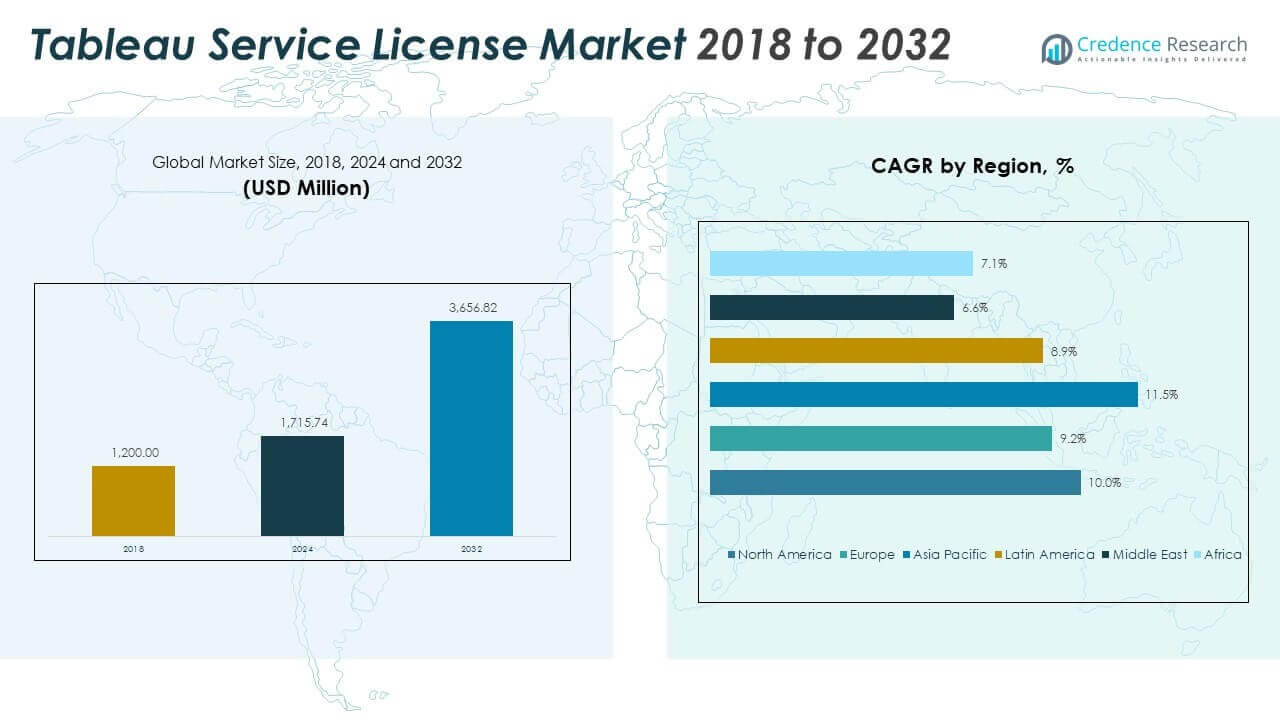
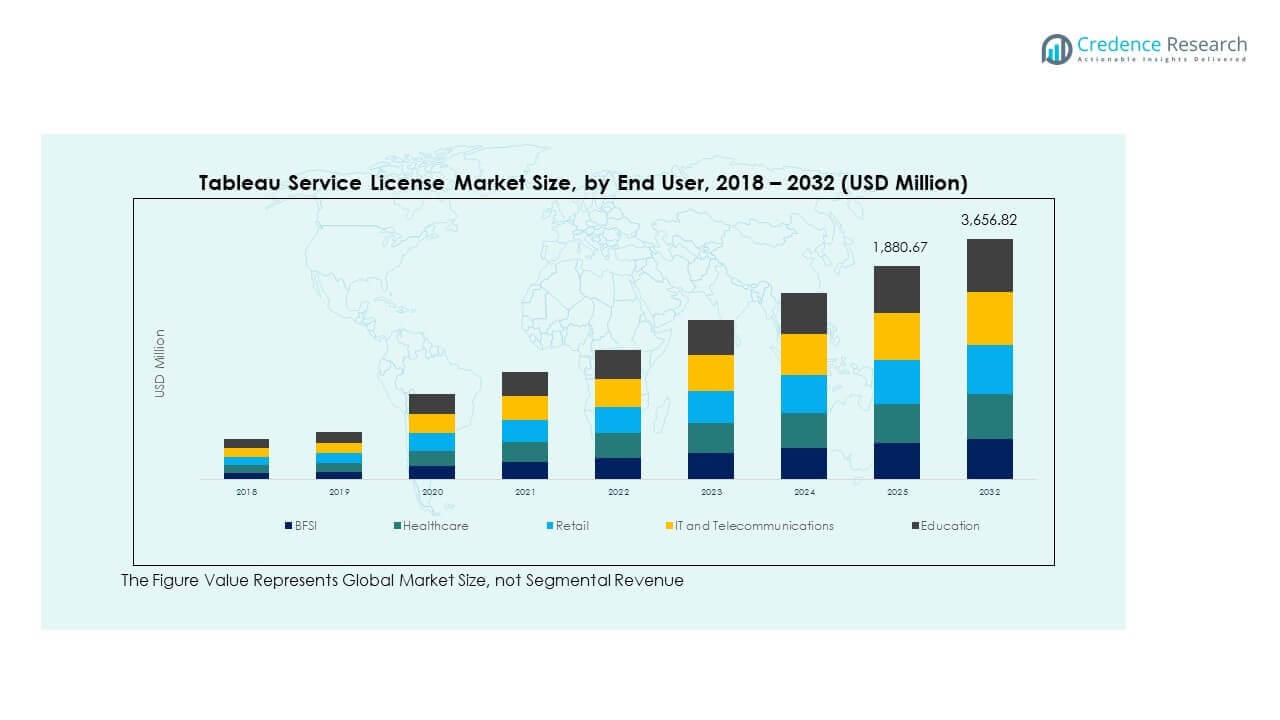
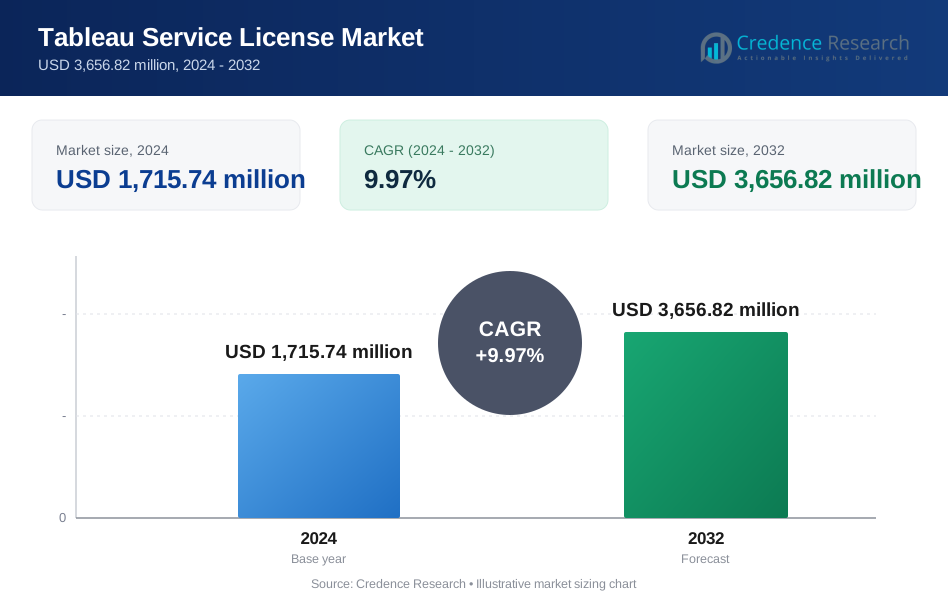
Die Größe des Tableau Service License Marktes wurde 2018 auf 1.200,00 Millionen USD geschätzt und soll bis 2024 auf 1.715,74 Millionen USD und bis 2032 auf 3.656,82 Millionen USD anwachsen, mit einer CAGR von 9,97 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Tableau Service License Marktes 2024 | USD 1.715,74 Millionen |
| Tableau Service License Markt, CAGR | 12,8% |
| Größe des Tableau Service License Marktes 2032 | USD 3.656,82 Millionen |
Der Markt wächst weiterhin aufgrund des zunehmenden Fokus von Unternehmen auf Echtzeiteinblicke, Datenvisualisierung und benutzerfreundliche Analysetools. Organisationen priorisieren Self-Service-BI, die es nicht-technischen Nutzern ermöglicht, auf Daten zuzugreifen und diese zu nutzen. Die Integration von Tableau mit CRM-, Cloud-Plattformen und KI-Tools stärkt seinen Nutzen in verschiedenen Geschäftsbereichen. Unternehmen bevorzugen Lizenzmodelle, die sich mit der Nutzung in den Abteilungen skalieren lassen. Der wachsende Fokus auf kontrollierte Analysen, prädiktive Modellierung und Automatisierungsfunktionen treibt Upgrades auf Premium-Lizenzstufen an.
Nordamerika führt den Markt aufgrund starker Unternehmensdigitalisierung und früher Tableau-Einführung an. Europa folgt mit weit verbreiteter Nutzung in regulierten Branchen wie BFSI und Gesundheitswesen. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch schnelle Cloud-Adoption und digitale Transformation in mittelständischen Unternehmen. Lateinamerika, der Nahe Osten und Afrika zeigen ein allmähliches Wachstum, unterstützt durch öffentliche Sektor-Analyseinitiativen und wachsendes Interesse von KMU an skalierbaren BI-Tools. Regionale Nachfrageprofile spiegeln die Reife der digitalen Infrastruktur, regulatorische Umgebungen und die Verteilung der Unternehmensgrößen wider.
Markteinblicke:
- Der Markt für Tableau-Service-Lizenzen wurde 2018 mit 1.200,00 Millionen USD bewertet, erreichte 2024 1.715,74 Millionen USD und wird voraussichtlich bis 2032 3.656,82 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,97% im Prognosezeitraum.
- Nordamerika führte den Markt 2024 mit einem Anteil von 42,35% an, gefolgt von Europa mit 25,29% und dem asiatisch-pazifischen Raum mit 22,16%, angetrieben durch die starke Einführung von Unternehmens-BI, robuste Cloud-Infrastruktur und digitale Transformation in großen Organisationen.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 11,5%, unterstützt durch hohe Nachfrage von KMUs, expandierende Technologie-Ökosysteme und schnelle Digitalisierung in Indien, China und Südostasien.
- Das Segment der Creator-Lizenzen trug den größten Umsatzanteil bei, dank seiner umfassenden Funktionen zur Unterstützung der Dashboard-Erstellung, Analyse und Zusammenarbeit.
- Cloud-Bereitstellung dominierte den Marktsegmentanteil 2024, angetrieben durch den Trend zu skalierbaren, wartungsarmen und remote zugänglichen Analyseplattformen.
Markttreiber
Wachsende Nachfrage nach Self-Service-Business-Intelligence-Tools in Abteilungen
Organisationen wünschen schnelleren, einfacheren Zugang zu Erkenntnissen, ohne von IT-Teams abhängig zu sein. Tableau ermöglicht es nicht-technischen Benutzern, Daten eigenständig zu erkunden und zu visualisieren. Dieser Trend zu Self-Service-Analysen steigert die Nachfrage nach Lizenzen in Geschäftsbereichen. Marketing, Finanzen, HR und Betrieb verlassen sich zunehmend auf Tableau-Dashboards für routinemäßige Entscheidungsfindung. Unternehmen bevorzugen Lizenzmodelle, die sich an die Bedürfnisse der Abteilungen anpassen. Der Markt für Tableau-Service-Lizenzen profitiert von dieser Dezentralisierung des Datenzugangs. Flexible Bereitstellungsoptionen unterstützen zudem Rollouts auf Abteilungsebene. Benutzerfreundliche Schnittstellen verkürzen die Schulungszeit und beschleunigen die Einführung. Lizenz-Upgrades passen sich den wachsenden Benutzerrollen an.
- Zum Beispiel setzte JPMorgan Chase Tableau bei über 30.000 Benutzern in 500 Teams ein, was eine unternehmensweite Einführung von Self-Service-Analysen ermöglichte. Diese Implementierung half, das Reporting zu straffen und den Dashboard-Zugang in Abteilungen mit unterschiedlichen Datenanforderungen zu erweitern.
Erweiterung der Datenökosysteme in Unternehmen und Cloud-Plattformen
Die Datenvolumina in Unternehmen wachsen weiterhin durch CRM-, ERP- und IoT-Plattformen. Tableau integriert sich nahtlos mit mehreren Datenbanken, Cloud-Speichern und Big-Data-Tools. Seine Konnektoren ermöglichen einen nahtlosen Zugriff auf Daten in hybriden Umgebungen. Unternehmen verlassen sich auf Lizenzen, um Tableau mit AWS, Azure und Google Cloud zu verbinden. Starke Kompatibilität mit Salesforce treibt die Nachfrage nach Unternehmenslizenzen an. Der Markt für Tableau-Service-Lizenzen profitiert von dieser weit verbreiteten Ökosystemintegration. Unternehmen wünschen Lizenzen, die verschiedene Datenquellen ohne Anpassung unterstützen. Vorgefertigte Vorlagen und APIs unterstützen den operativen Maßstab. Lizenzverlängerungen wachsen mit der fortgesetzten Infrastruktur-Erweiterung.
- Zum Beispiel nutzte Red Hat Tableau Blueprint und Tableau Cloud, um seine Datenkultur innerhalb eines Jahres bei über 4.500 Mitarbeitern zu vertiefen, was eine breite Ökosystemintegration in Cloud- und Hybridumgebungen zeigt.
Fokus auf Echtzeitanalysen und schnellere Entscheidungsrahmen
Unternehmen benötigen schnellere Entscheidungsfindung basierend auf Echtzeit-Datenanalysen. Tableau ermöglicht Echtzeit-Dashboards, die helfen, KPIs, Kundentrends und betriebliche Probleme zu überwachen. Die Fertigungs-, Logistik- und Einzelhandelssektoren sind auf Live-Dashboards für die betriebliche Kontinuität angewiesen. Organisationen bevorzugen Lizenzen, die Echtzeit-Connectoren und Aktualisierungszyklen unterstützen. Die Lizenzierung umfasst Governance-Kontrollen zur Verwaltung des Echtzeitzugriffs und der Aktualisierungen. Der Markt für Tableau-Service-Lizenzen wächst, da Unternehmen agile, datengetriebene Strategien übernehmen. Interaktive Funktionen wie Drill-Down und Filter fügen geschäftlichen Mehrwert hinzu. Echtzeit-Benachrichtigungen helfen, Risiken zu antizipieren und Reaktionszeiten zu verbessern. Ziele zur Geschäftskontinuität treiben langfristige Lizenzverträge an.
Integration mit KI-gesteuerten Analyse- und Predictive-Modeling-Plattformen
Tableau unterstützt zunehmend fortgeschrittene Analysen durch Integration mit Python, R und Einstein AI. Benutzer verwenden prädiktive Modelle und KI-gesteuerte Prognosen innerhalb von Tableau-Dashboards. Dies ermutigt Analytik-Teams, auf fortgeschrittene Service-Lizenzen aufzurüsten. Unternehmen streben an, Datenvisualisierung mit präskriptiver Analytik zu kombinieren. Der Markt für Tableau-Service-Lizenzen expandiert mit steigender Nachfrage nach KI-gestützten Einblicken. Lizenzen bieten Zugang zu fortgeschrittenen Funktionen wie Datenvorbereitung und Modellbereitstellung. Organisationen wählen höherstufige Pläne, um solche Funktionalitäten freizuschalten. Die KI-Integration erhöht den Erneuerungswert und die langfristigen Abonnements. Dieser Treiber unterstützt Premium-Preise für Unternehmenslizenzen.
Markttrends
Übergang zu abonnementbasierten Lizenzen in globalen Unternehmen
Traditionelle einmalige Softwarekäufe verlagern sich zu jährlichen oder mehrjährigen Abonnementmodellen. Organisationen bevorzugen vorhersehbare Kosten und regelmäßige Funktionsaktualisierungen durch Abonnementpläne. Tableau bietet flexible Creator-, Explorer- und Viewer-Lizenzstufen im Rahmen eines Abonnementmodells. Dieses Modell reduziert die anfänglichen Kosten und verbessert die Zugänglichkeit für kleinere Unternehmen. Die globale Einführung von Cloud-First-Strategien stimmt mit der Abonnementpräferenz überein. Der Markt für Tableau-Service-Lizenzen spiegelt diesen Trend durch erhöhte wiederkehrende Einnahmeströme wider. Anbieter konzentrieren sich auf Kundenbindung und wertsteigernde Dienstleistungen. Lizenzbündelung mit Beratung und Schulung nimmt zu. Dieses Modell unterstützt die Kontoerweiterung und Erneuerungen.
Steigender Fokus auf eingebettete Analysen innerhalb von Unternehmensanwendungen
Unternehmen betten Tableau-Dashboards in ihre internen und kundenorientierten Anwendungen ein. Dies ermöglicht es Benutzern, mit Visualisierungen zu interagieren, ohne die Plattform zu wechseln. Die Nachfrage nach Tableau Embedded Analytics wächst in Sektoren wie Gesundheitswesen, Finanzen und Logistik. Unternehmen nutzen eingebettete Funktionen, um das Kundenerlebnis und die betriebliche Berichterstattung zu verbessern. Der Markt für Tableau-Service-Lizenzen profitiert von Lizenztypen, die OEM- und API-Integration unterstützen. Die Erweiterbarkeit von Tableau treibt das Wachstum in branchenspezifischen Lösungen voran. Anbieter bieten maßgeschneiderte Lizenzen für ISVs und Plattformentwickler an. Dieser Trend beschleunigt die Lizenzexpansion in B2B-SaaS-Plattformen. Eingebettete Dashboards erhöhen die Benutzerbindung und -treue.
- Zum Beispiel hat Charles Schwab Tableau-Dashboards in seine Kundenberichtsplattform eingebettet, sodass Finanzberater direkt innerhalb der täglich genutzten Tools mit Analysen interagieren können, was Tausenden von Beratern hilft, Einblicke zu liefern, ohne Systeme wechseln zu müssen.
Einführung von rollenbasierter Lizenzierung zur Optimierung von Zugriff und Governance
Organisationen setzen Tableau-Lizenzen nach Rolle ein—Creators erstellen Dashboards, Explorers interagieren mit Daten und Viewers konsumieren Erkenntnisse. Rollenbasierte Lizenzen optimieren Kosten, kontrollieren den Zugriff und unterstützen die Einhaltung von Vorschriften. Unternehmen schätzen dieses Modell für seine Flexibilität bei der Verwaltung großer Benutzergruppen. Der Tableau Service License Market profitiert von der Segmentierung der Nutzungsrechte. IT-Teams können die Lizenznutzung überwachen und Rollen basierend auf der Aktivität anpassen. Lizenzstufen richten sich nach den Bedürfnissen der Geschäftseinheiten und den Budgetkontrollen. Dieses Modell unterstützt das sichere Teilen von Erkenntnissen über Abteilungen hinweg. Die Akzeptanz wächst in regulierten Branchen, die strenge Datenverwaltung erfordern. Rollenklärung steigert auch die Produktivität der Benutzer.
Wachstum von Tableau Public und Community-geführten Lernökosystemen
Die breitere Akzeptanz von Tableau wird durch seine aktive Online-Community und die öffentliche Dashboard-Galerie unterstützt. Kostenlose Lernressourcen, Foren und Zertifizierungsprogramme verbessern die Produktvertrautheit. Tableau Public fungiert als Schaufensterplattform für Entwickler und Analysten. Unternehmen gewinnen Vertrauen durch den Umfang und die Reife des Ökosystems. Der Tableau Service License Market sieht Vorteile durch nutzergeführte Promotion. Community-gesteuertes Training reduziert die Einarbeitungskosten für Organisationen. Öffentliche Dashboard-Beispiele inspirieren zu neuen Anwendungsfällen in verschiedenen Sektoren. Zertifizierungen fördern die professionelle Akzeptanz und das Vertrauen der Unternehmen. Das Marktwachstum wird durch dieses starke Engagement des Ökosystems unterstützt.
- Zum Beispiel analysierten die Forscher Yifan Wu, Yifan Zhou und Zhicheng Liu einen Datensatz von 25.620 Dashboards, die aus Tableau Public kuratiert wurden, um Designmuster und gängige Visualisierungspraktiken zu identifizieren, was die Tiefe der nutzergenerierten Inhalte und die Stärke des Tableau-Community-Ökosystems hervorhebt.
Analyse der Markt-Herausforderungen
Hohe Lizenzkosten für großflächige oder langfristige Unternehmenseinsätze
Unternehmen, die großflächige Einsätze verwalten, stehen vor hohen wiederkehrenden Lizenzkosten. Organisationen mit Tausenden von Benutzern haben oft Schwierigkeiten, die Preisgestaltung pro Benutzer zu rechtfertigen. Budgetbeschränkungen begrenzen die Akzeptanz in kleineren Abteilungen oder öffentlichen Sektoreinheiten. Der Tableau Service License Market sieht sich bei Expansionsplänen mit Beschaffungswiderständen konfrontiert. CFOs bewerten die Lizenzkosten pro aktivem Benutzer, um übermäßige Ausgaben zu reduzieren. Die Komplexität bei der Verwaltung mehrerer Lizenztypen trägt zu Kostenmanagementproblemen bei. Anbieter müssen Funktionsupdates mit Preistransparenz in Einklang bringen. Widerstand gegen langfristige Verträge kann die Umsatzprognosen beeinflussen. Diese Kostenempfindlichkeit begrenzt die Marktdurchdringung in preissensiblen Branchen.
Integrationskomplexität mit Legacy-IT-Systemen und On-Premise-Architektur
Nicht alle Unternehmen arbeiten in modernen Cloud-First-Umgebungen. Ältere IT-Systeme sind oft nicht kompatibel mit den Integrationsrahmen von Tableau. Die Verbindung von Tableau mit Altdatenbanken oder On-Premise-Software kann technisch herausfordernd sein. Der Tableau Service License Market sieht sich aufgrund von Integrationshürden mit Verzögerungen bei der Akzeptanz konfrontiert. Interne Teams verfügen möglicherweise nicht über das Fachwissen, um Tableau-Dienste zu konfigurieren und zu optimieren. Benutzerdefinierte Konnektoren oder Middleware erhöhen die Projektkomplexität und -kosten. Sicherheitsrichtlinien in Regierung und Banken erschweren die Bereitstellung weiter. Diese Herausforderungen verlangsamen die Umstellung von Pilot- auf Vollskalierungslizenzen. Anbieter begegnen dem durch Onboarding-Unterstützung und Migrationstools.
Marktchancen
Steigende Nachfrage von KMU nach skalierbaren und erschwinglichen Analyselösungen
Kleine und mittelständische Unternehmen möchten Analysetools nutzen, ohne in vollständige Data-Science-Teams zu investieren. Tableau bietet skalierbare Lizenzen, die ihren wachsenden Datenanforderungen entsprechen. Cloud-basierte Bereitstellung eliminiert die Notwendigkeit komplexer IT-Infrastrukturen. Der Markt für Tableau-Service-Lizenzen verzeichnet eine steigende Akzeptanz bei KMU durch gestaffelte Lizenzierung. Preisflexibilität und nutzerbasierter Zugang unterstützen diesen Trend. Anbieter können ihren Einfluss durch das Angebot von Paketdiensten für Startups und mittelständische Unternehmen ausweiten. Auf kleinere Teams zugeschnittene Lizenzen erhöhen die Zugänglichkeit. Das KMU-Segment bietet starkes mehrjähriges Wachstumspotenzial.
Steigende Digitalisierung des öffentlichen Sektors und Initiativen zur Datentransparenz
Regierungen und öffentliche Institutionen setzen auf Datentransparenz und digitale Dashboards. Tableau unterstützt offene Datenplattformen und bürgerorientierte Analysen. Lizenzen gewinnen durch zentrale Regierungs- und Kommunalverträge an Bedeutung. Der Markt für Tableau-Service-Lizenzen profitiert von Ausschreibungen im öffentlichen Sektor und der Adoption durch mehrere Abteilungen. Projekte im Gesundheitswesen, Bildungsbereich und in der städtischen Verwaltung treiben das Lizenzvolumen an. Anbieter arbeiten mit öffentlichen Einrichtungen zusammen, um langfristige skalierbare Pakete anzubieten. Dieses Segment bietet stabile Nachfrage und hohe Erneuerungsraten.
Marktsegmentierungsanalyse:
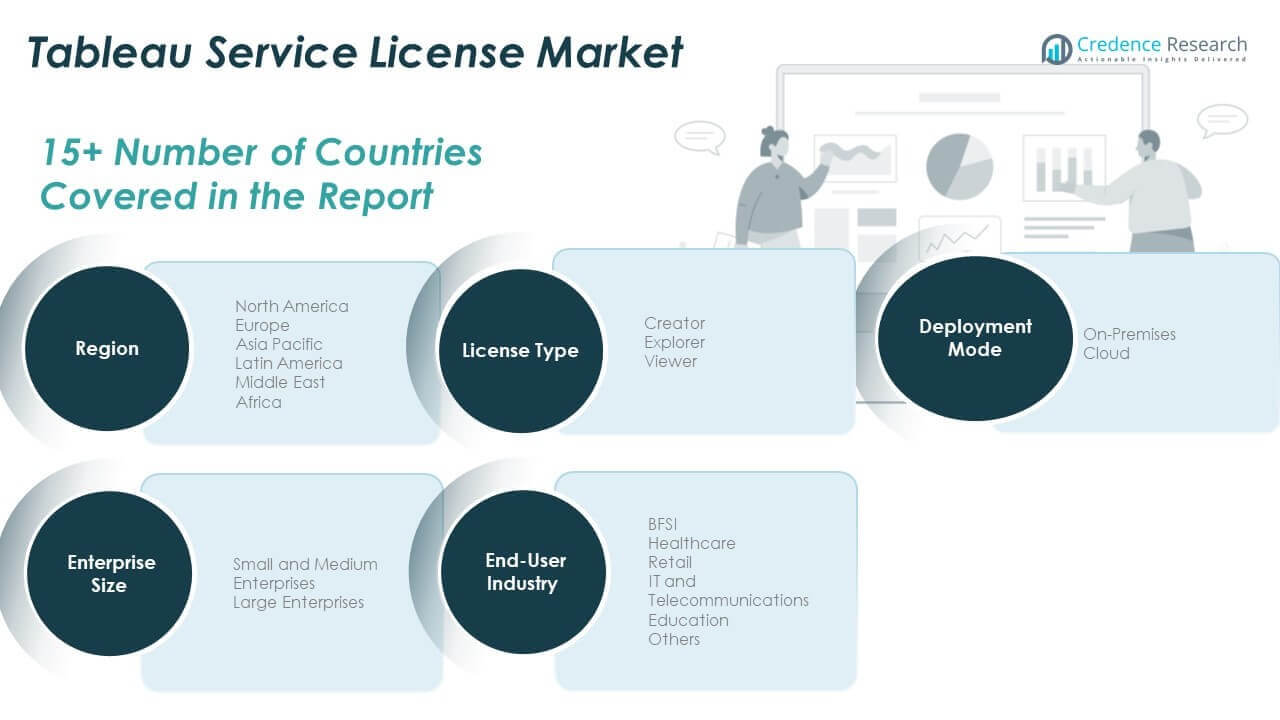
Der Markt für Tableau-Service-Lizenzen ist nach Lizenztyp, Bereitstellungsmodus, Unternehmensgröße und Endnutzerbranche segmentiert.
Nach Lizenztyp dominiert das Creator-Segment aufgrund seiner vollen Funktionalität, die es Nutzern ermöglicht, Dashboards zu erstellen und tiefgehende Analysen durchzuführen. Explorer-Lizenzen haben eine starke Präsenz im mittleren Segment und ermöglichen es Nutzern, mit bestehenden Dashboards zu interagieren und grundlegende Analysen durchzuführen. Viewer-Lizenzen bleiben die kostengünstigste Stufe und sprechen Organisationen an, die Einblicke skalieren möchten, ohne hohe Kosten pro Nutzer. Diese Segmentierung unterstützt flexible Bereitstellung über verschiedene Geschäftsbereiche hinweg.
Nach Bereitstellungsmodus führt das Cloud-Segment den Markt an, da die Nachfrage nach Skalierbarkeit, Echtzeit-Zusammenarbeit und Fernzugriff steigt. Cloud-Bereitstellung wird von Unternehmen bevorzugt, die sich im digitalen Wandel befinden. Das On-Premises-Segment behält Relevanz bei großen Unternehmen mit strengen Datenverwaltungsanforderungen oder bestehender Infrastruktur. Lizenzpräferenzen verschieben sich hin zu hybriden Umgebungen, in denen beide Modi koexistieren. Diese Flexibilität unterstützt eine breitere Tableau-Adoption über Branchen hinweg.
Nach Unternehmensgröße halten große Unternehmen den größten Anteil, angetrieben durch komplexe Datenumgebungen und höhere Analysereife. Allerdings übernehmen kleine und mittelständische Unternehmen Tableau schneller. Flexible Lizenzierung und Cloud-Bereitstellung senken die Eintrittsbarriere für KMU. Der Markt für Tableau-Service-Lizenzen profitiert von der steigenden Nachfrage in beiden Segmenten. Gestaffelte Lizenzierung ermöglicht es Unternehmen, mit ihrem Wachstum zu skalieren.
- Zum Beispiel nutzt das Indiana Management Performance Hub Tableau, um landesweite Analysen voranzutreiben. Es erstellt Dashboards, die mehr als 150 Berechnungen für 41 Leistungskennzahlen in allen 92 Bezirken unterstützen und die Visualisierungszeiten erheblich verkürzen, während die Datenagilität und Benutzerinteraktion verbessert werden.
Nach Endnutzerindustrien dominieren BFSI, IT & Telekommunikation und Gesundheitswesen aufgrund ihrer starken Abhängigkeit von Daten. Auch der Einzelhandel und der Bildungssektor zeigen eine starke Akzeptanz. Weitere Branchen sind Fertigung, Logistik und öffentlicher Sektor, in denen die Anwendungsfälle von Tableau weiter zunehmen. Jedes Branchensegment trägt zu einer stabilen Lizenznachfrage auf den globalen Märkten bei.
- Zum Beispiel hat Charles Schwab Tableau genutzt, um die internen Analyse- und Visualisierungsfähigkeiten zu verbessern, wodurch seine Teams effizienter Erkenntnisse aus komplexen Finanzdaten ableiten können. Dies unterstützt fundiertere Entscheidungen in seinen Vermögens- und Investitionsoperationen.
Segmentierung:
Nach Lizenztyp
- Creator
- Explorer
- Viewer
Nach Bereitstellungsmodus
- On-Premises
- Cloud
Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Große Unternehmen
Nach Endnutzerindustrie
- BFSI
- Gesundheitswesen
- Einzelhandel
- IT und Telekommunikation
- Bildung
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Tableau Service Lizenzen in Nordamerika wurde 2018 mit 513,60 Millionen USD bewertet und soll bis 2024 auf 726,78 Millionen USD und bis 2032 auf 1.547,21 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 10,0 % während des Prognosezeitraums. Nordamerika hält 2024 den größten Anteil am Markt für Tableau Service Lizenzen mit 42,35 %. Starke Unternehmensdigitalisierung, Cloud-Adoption und frühe Einführung von Self-Service-BI treiben das Marktwachstum an. Die USA führen aufgrund ihrer großen Unternehmensnutzerbasis, fortschrittlicher IT-Infrastruktur und weit verbreitetem Salesforce-Ökosystem. Die meisten Unternehmen in der Region nutzen rollenbasierte Tableau-Lizenzen für funktionsübergreifende Teams. Abonnementmodelle gewinnen in den Bereichen Finanzen, Gesundheitswesen und Technologie an Bedeutung. Die Bereitstellung auf AWS und Azure erhöht die Nachfrage nach Cloud-Lizenzen. Kanada und Mexiko zeigen eine stetige Einführung, insbesondere bei KMUs. Die starke regionale Nachfrage sorgt für hohe Lizenzverlängerungs- und Upgrade-Raten.
Europa
Der Markt für Tableau Service Lizenzen in Europa wurde 2018 mit 315,84 Millionen USD bewertet und soll bis 2024 auf 434,04 Millionen USD und bis 2032 auf 873,81 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 9,2 % während des Prognosezeitraums. Europa macht 25,29 % des Marktanteils 2024 aus. Unternehmen in Deutschland, Großbritannien und Frankreich treiben die Nachfrage nach fortschrittlicher Analytik und Dashboarding an. Die Einhaltung der DSGVO beeinflusst die Auswahl des Bereitstellungsmodus, wobei viele Unternehmen hybride oder On-Premise-Modelle wählen. BFSI, Fertigung und öffentlicher Sektor führen die Tableau-Einführung in der Region an. Regierungen investieren in Datentransparenz und Berichtswerkzeuge, was das Lizenzvolumen steigert. Europäische Unternehmen schätzen Anpassungs- und Integrationsflexibilität. Die mehrsprachige Unterstützung von Tableau passt gut zur regionalen Vielfalt. Innovationszentren in Westeuropa tragen zu einer stetigen Produkterweiterung bei.
Asien-Pazifik
Der Markt für Tableau Service Lizenzen im Asien-Pazifik-Raum wurde 2018 mit 253,20 Millionen USD bewertet und soll bis 2024 auf 380,63 Millionen USD und bis 2032 auf 907,99 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 11,5 % während des Prognosezeitraums. Asien-Pazifik hält 2024 einen Marktanteil von 22,16 % und zeigt das schnellste regionale Wachstum. Schwellenländer wie Indien, China und Vietnam treiben die Nachfrage nach skalierbaren, kostengünstigen Analyselösungen an. KMUs übernehmen cloudbasierte Tableau-Lizenzen aufgrund geringerer Infrastrukturanforderungen. Der schnelle digitale Wandel in den Bereichen BFSI, Einzelhandel und Telekommunikation beschleunigt die Einführung. Regierungen fördern die Modernisierung und Visualisierung von Daten in öffentlichen Diensten. Japan und Südkorea unterstützen die Einführung in großen Unternehmen. Cloud-First-Strategien in Südostasien tragen zu einem steigenden Abonnementvolumen bei. Der regionale Markt verzeichnet starke Partnerschaften mit Anbietern und eine Erweiterung des Schulungsökosystems.
Lateinamerika
Der Markt für Tableau Service Lizenzen in Lateinamerika wurde 2018 mit 74,40 Millionen USD bewertet und soll bis 2024 auf 105,33 Millionen USD und bis 2032 auf 207,96 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 8,9 % während des Prognosezeitraums. Lateinamerika repräsentiert 6,13 % des Marktanteils 2024. Brasilien führt die Marktaktivität mit steigenden Investitionen in Geschäftsanalytik und Unternehmens-Cloud-Plattformen an. Unternehmen übernehmen Tableau, um das operative Reporting, die Verkaufsleistung und die Finanzverfolgung zu verbessern. Mexiko zeigt eine starke Aufnahme in den Einzelhandels- und Telekommunikationssektoren. Regionale Wirtschaftsreformen unterstützen die Expansion der Unternehmens-IT und begünstigen abonnementsbasierte Modelle. Die Nachfrage im öffentlichen Sektor wächst mit dem Fokus auf digitale Governance. On-Premise-Bereitstellungen bleiben für die Einhaltung von Vorschriften im Bankwesen relevant. Sprachlokalisierung und lokale Partnernetzwerke unterstützen das Wachstum. Die Einführung einer datengesteuerten Kultur erfolgt langsamer, nimmt aber stetig zu.
Mittlerer Osten
Die Marktgröße für Tableau-Service-Lizenzen im Nahen Osten wurde von 21,60 Millionen USD im Jahr 2018 auf 26,75 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 44,27 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,6 % während des Prognosezeitraums. Die Region hält einen Anteil von 1,56 % am Markt 2024. Von der Regierung geführte Digitalisierung in den VAE und Saudi-Arabien treibt die Nachfrage nach Unternehmens-BI an. Die Öl- und Gas-, Telekommunikations- und Bankensektoren führen die Übernahme von Tableau-Lizenzen an. Smart-City-Projekte unterstützen Echtzeit-Dashboards und Bürgerdienstanalysen. Unternehmen bevorzugen hybride Bereitstellungsmodelle aufgrund von Anforderungen an den Datenstandort. Die Integration von Tableau mit CRM- und ERP-Plattformen erhöht die Relevanz der Anwendungsfälle. Die Cloud-Adoption beschleunigt sich in Katar und Bahrain. Lokalisierte Schulungen und Reseller-Support ermöglichen die Marktdurchdringung. Budgetbeschränkungen und Qualifikationslücken bleiben wesentliche Hindernisse für eine breitere regionale Akzeptanz.
Afrika
Die Marktgröße für Tableau-Service-Lizenzen in Afrika wurde von 21,36 Millionen USD im Jahr 2018 auf 42,21 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 75,58 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 7,1 % während des Prognosezeitraums. Afrika trägt 2024 2,46 % zum globalen Markt bei. Südafrika führt die Übernahme an, gefolgt von Ägypten und Kenia. Unternehmen investieren in Dashboard-Lösungen für Finanzen, Logistik und Telekommunikation. Regierungsprogramme unterstützen digitale öffentliche Dienstleistungsplattformen mit BI-Tools. KMUs treiben die Nachfrage nach cloudbasierten Lizenzen aufgrund niedriger Eintrittsbarrieren an. Regionale Schulungszentren und Partnerschaften unterstützen die Benutzeranbindung. Tableau unterstützt mehrsprachige Anforderungen in der Bildungs- und Gesundheitsanalyse. Infrastrukturbeschränkungen verlangsamen die Bereitstellung in ländlichen und unterentwickelten Gebieten. Der Markt expandiert mit internationaler Hilfe getriebenen Daten-Transparenzprojekten.
Analyse der Hauptakteure:
- Salesforce, Inc.
- Microsoft Corporation
- IBM Corporation
- Oracle Corporation
- SAP SE
- Amazon Web Services, Inc.
- QlikTech International AB
- TIBCO Software Inc.
- Sisense Inc.
- MicroStrategy Incorporated
- Domo, Inc.
- Looker Data Sciences, Inc.
- Alteryx, Inc.
- SAS Institute Inc.
- Zoho Corporation Pvt. Ltd.
- Infor, Inc.
- Yellowfin International Pty Ltd
- GoodData Corporation
- Board International S.A.
- Birst, Inc.
Wettbewerbsanalyse:
Der Markt für Tableau-Service-Lizenzen bleibt hochgradig wettbewerbsfähig, geprägt von einer Mischung aus globalen Softwareführern und spezialisierten Analysetools-Anbietern. Salesforce, als Muttergesellschaft von Tableau, führt mit tiefer Integration in sein CRM-Ökosystem und kontinuierlichen Feature-Updates. Microsoft bietet mit Power BI starke Konkurrenz durch sein integriertes Office-Ökosystem und aggressive Preisgestaltung. IBM, Oracle, SAP und AWS erhöhen den Marktdruck durch Unternehmens-BI-Plattformen, die auf regulierte Sektoren abzielen. Weitere Konkurrenz kommt von Qlik, Sisense und MicroStrategy, die sich auf Nischenanwendungen und Branchen konzentrieren. Anbieter fokussieren sich auf Differenzierung durch flexible Bereitstellung, eingebettete Analysen und rollenbasierte Lizenzierung. Cloud-native Plattformen gewinnen in schnell wachsenden KMU- und APAC-Märkten an Bedeutung. Marktteilnehmer investieren in Schulungen, Kundenerfolgsprogramme und branchenspezifische Anwendungsfälle, um Kunden zu binden. Strategische Übernahmen und KI-Integration stärken die Wettbewerbspositionen. Die Landschaft begünstigt Unternehmen, die skalierbare Lizenzierung und nahtlose Datenintegration über Unternehmenssysteme hinweg bieten.
Aktuelle Entwicklungen:
- Im November 2025 brachte Tableau seine neueste Version mit MCP Server und verbesserten veröffentlichten Datenquellen für schnellere Analyse-Workflows auf den Markt.
- Im April 2025 führte Salesforce Tableau Next ein, eine neue Analyseplattform mit agentischen KI-Funktionen, die die Nutzung von Daten in Dashboards und Workflows revolutionieren soll. Das Unternehmen stellte diese Plattform vor, um Daten-zu-Aktion-Prozesse zu beschleunigen, indem KI-gestütztes semantisches Verständnis mit Automatisierung kombiniert wird, die Benutzer von Erkenntnissen zu empfohlenen Aktionen führt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Lizenztyp, Bereitstellungsmodus, Unternehmensgröße und Endverbraucherbranche. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage von Unternehmen wird steigen, da Organisationen Self-Service-Analysen über Geschäftseinheiten hinweg ausweiten und die Abhängigkeit von zentralen IT-Teams reduzieren.
- Cloud-First-Strategien werden die Einführung von abonnementbasierten Lizenzen in sowohl reifen als auch aufstrebenden Unternehmensumgebungen stärken.
- Die Integration mit CRM-, ERP- und Data-Lake-Plattformen wird ein entscheidender Faktor für langfristige Lizenzverlängerungsentscheidungen bleiben.
- KI-unterstützte Analysefunktionen werden Unternehmen zu höherwertigen Lizenzen mit fortschrittlichen Modellierungs- und Automatisierungsfähigkeiten drängen.
- Rollenbasierte Lizenzierung wird an Bedeutung gewinnen, da Unternehmen eine straffere Governance und optimierte Analytikausgaben pro Benutzer anstreben.
- Die Einführung durch KMU wird durch flexible Cloud-Bereitstellung und skalierbare Lizenzstrukturen, die für kleinere Teams maßgeschneidert sind, beschleunigt.
- Die Anwendungsfälle für eingebettete Analysen werden zunehmen, da Softwareanbieter Tableau-Dashboards in kundenorientierte Anwendungen integrieren.
- Digitalisierungsprogramme im öffentlichen Sektor werden eine stetige Lizenznachfrage zur Unterstützung von Transparenz- und Leistungsüberwachungsinitiativen fördern.
- Das regionale Wachstum wird in Asien-Pazifik am stärksten bleiben, bedingt durch die schnelle digitale Transformation und die Dynamik der Cloud-Einführung.
- Der Wettbewerb zwischen Anbietern wird sich um Preisflexibilität, Ökosystemintegration und Kundenbindungsprogramme verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Tableau-Service-Lizenzen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tableau-Service-Lizenzen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Tableau-Service-Lizenz hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Tableau-Service-Lizenzmarktes antreiben?
Wer sind die führenden Unternehmen im Tableau-Service-Lizenzmarkt?
Welche Region hatte 2024 den größten Anteil am Tableau Service License Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Tableau-Service-Lizenzmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Tableau-Service-Lizenzmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,715.74 million → 2032: USD 3,656.82 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Tableau-Service-Lizenzmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Tableau-Service-Lizenzmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Tableau-Service-Lizenzmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Tableau-Service-Lizenzmarkt Market Drivers
- 3.3 Tableau-Service-Lizenzmarkt Market Restraints & Challenges
- 3.4 Tableau-Service-Lizenzmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Tableau-Service-Lizenzmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Tableau-Service-Lizenzmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Tableau-Service-Lizenzmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Tableau-Service-Lizenzmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Tableau-Service-Lizenzmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Tableau-Service-Lizenzmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Tableau-Service-Lizenzmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Tableau-Service-Lizenzmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Tableau-Service-Lizenzmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Tableau-Service-Lizenzmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Tableau-Service-Lizenzmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Tableau-Service-Lizenzmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Tableau-Service-Lizenzmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Tableau-Service-Lizenzmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Tableau-Service-Lizenzmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Tableau-Service-Lizenzmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Tableau-Service-Lizenzmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Tableau-Service-Lizenzmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Tableau-Service-Lizenzmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
