
Marktübersicht:
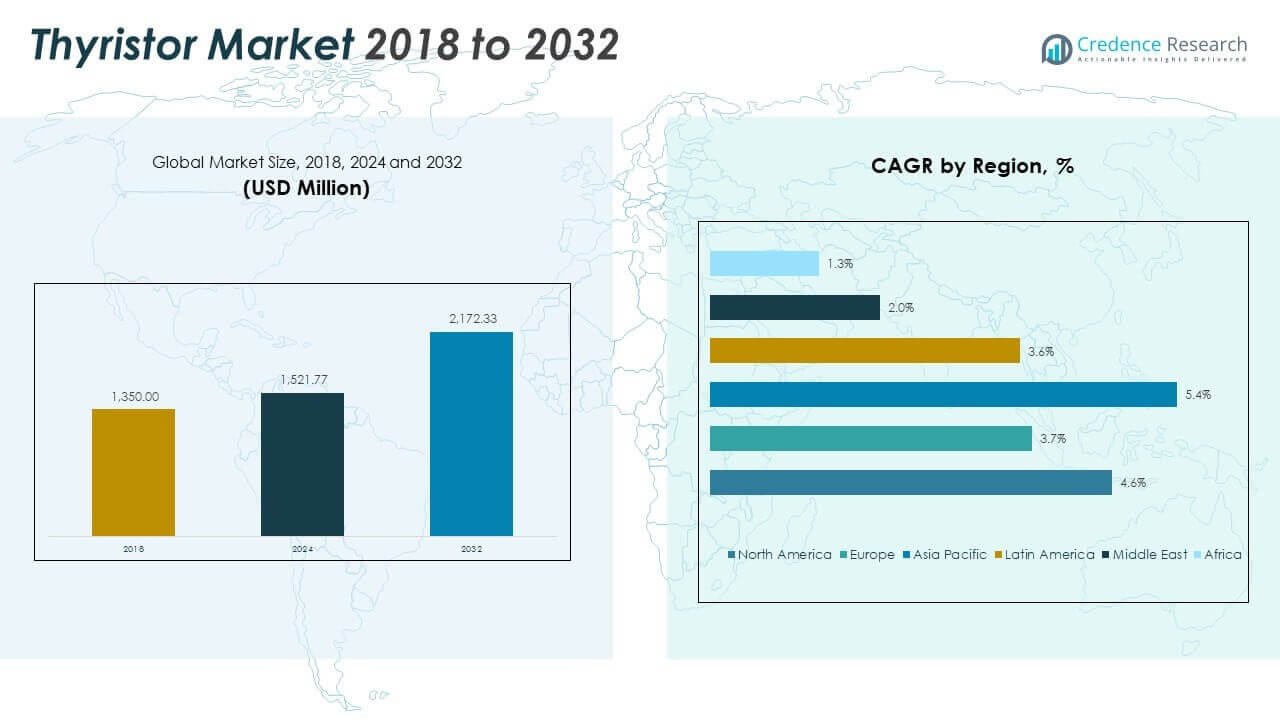
Die globale Thyristor-Marktgröße wurde 2018 mit 1.350,00 Millionen USD bewertet und wird voraussichtlich bis 2024 auf 1.521,77 Millionen USD und bis 2032 auf 2.172,33 Millionen USD anwachsen, bei einer CAGR von 4,62% während des Prognosezeitraums. Der Markt zeigt eine stetige Expansion in der Leistungselektronik. Das Wachstum spiegelt die steigende Nachfrage aus Industrie- und Versorgungssektoren wider.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Thyristor-Marktgröße 2024 | USD 1.521,77 Millionen |
| Thyristor-Markt, CAGR | 4,62% |
| Thyristor-Marktgröße 2032 | USD 2.172,33 Millionen |
Der globale Thyristor-Markt gewinnt durch steigende Anforderungen an die Leistungssteuerung an Unterstützung. Die industrielle Automatisierung erhöht den Einsatz von gesteuerten Gleichrichtern. Stromnetze benötigen zuverlässige Schaltungen zur Spannungsregelung. Elektrische Bahnsysteme sind auf Geräte mit hoher Stromtragfähigkeit angewiesen. Wechselrichter für erneuerbare Energien verwenden Thyristoren für eine stabile Umwandlung. Schwerindustrien schätzen die Haltbarkeit unter hohen Lastbedingungen. Fertigungsanlagen modernisieren veraltete Stromsysteme. Die Nachfrage wächst durch Motorantriebe und Schweißgeräte. Die lange Betriebsdauer unterstützt die wiederholte Einführung in verschiedenen Sektoren.
Der asiatisch-pazifische Raum führt den globalen Thyristor-Markt aufgrund starker Elektronikfertigung an. China dominiert durch groß angelegte Industrie- und Energieprojekte. Japan und Südkorea unterstützen die Nachfrage mit fortschrittlicher Halbleiterproduktion. Indien entwickelt sich durch Netzausbau und Bahnelektrifizierung. Europa hält eine stabile Nachfrage durch die Integration erneuerbarer Energien aufrecht. Deutschland und Frankreich konzentrieren sich auf Upgrades der industriellen Automatisierung. Nordamerika zeigt moderates Wachstum durch Energieversorger. Aufstrebende Regionen übernehmen Thyristoren durch Infrastrukturentwicklung.
Markteinblicke:
- Die Größe des globalen Thyristor-Marktes betrug 2018 1.350,00 Millionen USD, erreichte 2024 1.521,77 Millionen USD und wird voraussichtlich bis 2032 2.172,33 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 4,62 % im Prognosezeitraum.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 44 % aufgrund großer Energieinfrastruktur und Fertigungsmaßstab, gefolgt von Nordamerika mit fast 26 %, angetrieben durch Netzmodernisierung, und Europa mit rund 20 %, unterstützt durch industrielle Automatisierung und Bahnelektrifizierung.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 5,4 %, unterstützt durch starke Nachfrage aus China und Indien, den Ausbau von Bahnnetzen und kontinuierliche Erweiterungen der Netzkapazität.
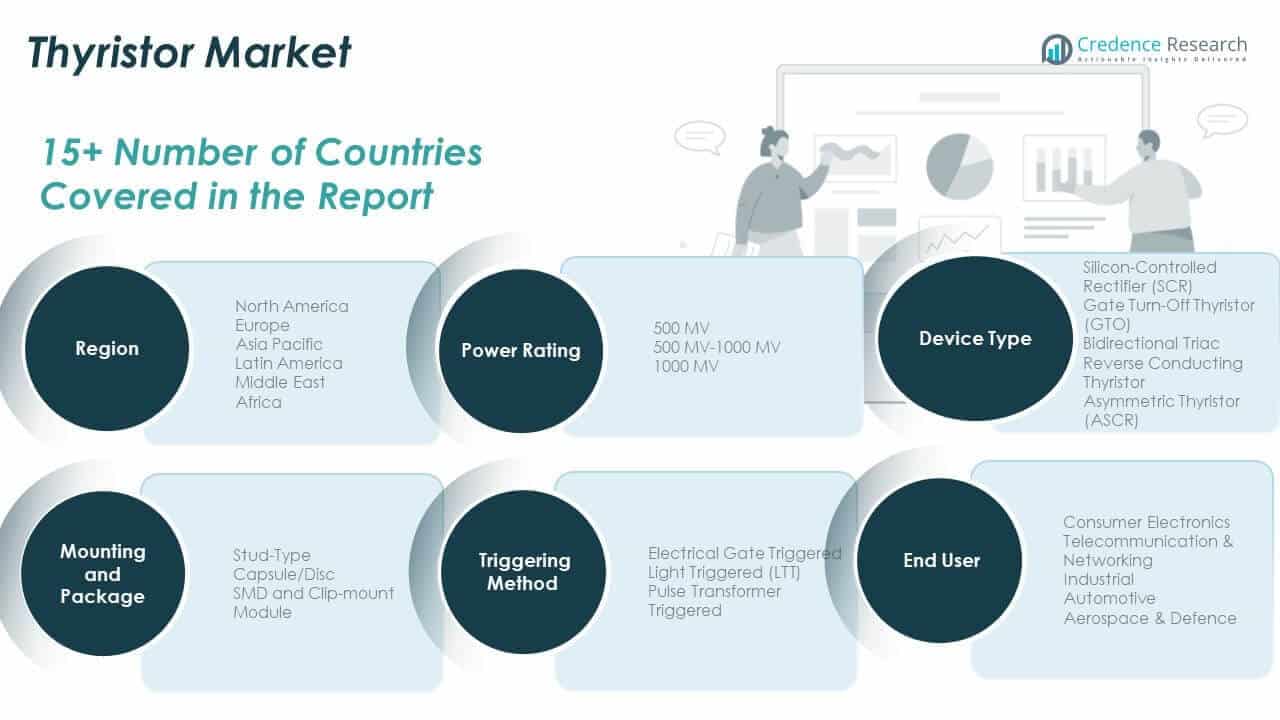
- Elektrisch ausgelöste Thyristoren machen fast 55 % des Anteils aus, was die breite Verwendung in der industriellen Leistungssteuerung, Motorantrieben und Standardnetz-Anwendungen widerspiegelt.
- Lichtausgelöste Thyristoren halten rund 30 % des Anteils, während pulsübertragerausgelöste Geräte nahe 15 % beitragen, unterstützt durch die Nachfrage in Hochspannungs- und geräuschempfindlichen Energiesystemen.
Markttreiber:
Steigende Nachfrage nach zuverlässiger Leistungssteuerung in industriellen Systemen
Der globale Thyristor-Markt gewinnt an Stärke durch steigende Bedürfnisse nach industrieller Leistungssteuerung. Fabriken benötigen stabile Stromsteuerung für schwere Ausrüstung. Stahl-, Zement- und Bergbauanlagen sind auf Geräte mit hoher Lasttoleranz angewiesen. Thyristoren unterstützen konsistente Leistung unter rauen elektrischen Bedingungen. Die Stromstabilität verbessert die Produktionseffizienz in verschiedenen Branchen. Die Reduzierung von Ausfallzeiten unterstützt die Entscheidungsfindung bei der Einführung. Eine lange Lebensdauer reduziert die Austauschhäufigkeit. Kosteneffizienz unterstützt den großflächigen Einsatz.
- Zum Beispiel liefert ABB Phasensteuerthyristoren mit einer Nennleistung von über 6 kA für Stahlwalzwerke, die einen kontinuierlichen Ofenbetrieb ohne ungeplante Abschaltungen ermöglichen.
Ausbau der elektrischen Bahn- und städtischen Verkehrsinfrastruktur
Elektrische Bahnnetze sind auf kontrollierte Leistungsumwandlungssysteme angewiesen. Thyristoren verwalten die Traktionsleistung mit hoher Zuverlässigkeit. Metroprojekte expandieren in städtischen Zentren weltweit. Bahnelektrifizierungsprogramme erhöhen die Nachfrage nach Komponenten. Spannungssteuerung gewährleistet sicheren Zugbetrieb. Hohe Stromkapazität eignet sich für Bahnantriebssysteme. Investitionen in den öffentlichen Verkehr unterstützen eine stetige Beschaffung. Infrastruktur-Upgrades sichern die langfristige Nachfrage.
- Zum Beispiel setzt Siemens Mobility IGBT- und Siliziumkarbid (SiC)-basierte Traktionsumrichter ein, wie die MoComp-Serie, um Mehr-Megawatt-Lasten in Metrosystemen in Europa und Asien zu bewältigen, einschließlich großer Netzwerke in London, Nürnberg und Delhi.
Zunehmender Einsatz von Hochspannungs-Gleichstromübertragung
HVDC-Systeme erfordern präzise Leistungsumschaltungskomponenten. Thyristoren ermöglichen effiziente Langstreckenstromübertragung. Netzbetreiber erweitern HVDC-Verbindungen zur Energiesicherheit. Der grenzüberschreitende Stromhandel erhöht die Systeminstallationen. Netzmodernisierungsprojekte übernehmen bewährte Technologien. Die Handhabung hoher Spannungen gewährleistet die Betriebssicherheit. Versorgungsunternehmen bevorzugen ausgereifte und getestete Komponenten. Zuverlässigkeit unterstützt die Einführung auf Netzebene.
Zunehmende Nutzung in Schwerlastmotorantrieben und Industrieanlagen
Motorantriebe erfordern genaue Steuerung von Drehzahl und Drehmoment. Thyristoren unterstützen eine stabile Motorleistung unter Last. Die industrielle Automatisierung erhöht die Installationen von geregelten Antrieben. Öl- und Gasanlagen nutzen robuste Leistungsgeräte. Marine- und Offshore-Systeme verlangen hohe Haltbarkeit. Die Standardisierung von Geräten begünstigt bekannte Komponenten. Die Einfachheit der Wartung unterstützt die Betriebskontinuität. Das industrielle Wachstum erhält eine gleichbleibende Nachfrage aufrecht.
Markttrends:
Verschiebung zu kompakten und hocheffizienten Leistungshalbleiter-Designs
Hersteller konzentrieren sich auf kompakte Thyristor-Moduldesigns. Platzbeschränkungen beeinflussen Entscheidungen zur Gerätearchitektur. Kleinere Stellflächen unterstützen moderne Leistungsschränke. Das Wärmemanagement verbessert sich durch fortschrittliche Verpackung. Effizienzgewinne reduzieren Energieverluste. Designoptimierung unterstützt höhere Leistungsdichte. Gerätehersteller schätzen flexible Integrationsmöglichkeiten. Innovation treibt die allmähliche Produktentwicklung voran.
- Zum Beispiel hat Infineon Press-Pack-Thyristoren mit Grenztemperaturen der Sperrschicht von bis zu 135°C eingeführt, was die Zuverlässigkeit und Leistungsdichte in kompakten HVDC-Ventilanordnungen verbessert.
Integration von Thyristoren in hybride Leistungskontrollarchitekturen
Energiesysteme übernehmen hybride Halbleiterkonfigurationen. Thyristoren werden mit IGBTs für ein ausgewogenes Leistungsprofil kombiniert. Hybride Designs optimieren Schalt- und Leitungsrollen. Systemdesigner verbessern die Effizienz durch Komponentenpaarung. Leistungselektronik entwickelt sich zu modularen Layouts. Flexibilität unterstützt unterschiedliche Spannungsanforderungen. Ingenieurteams bevorzugen anpassungsfähige Systemdesigns. Architekturänderungen beeinflussen die Komponentenauswahl.
- Zum Beispiel nutzt Mitsubishi Electric All-Silicon-Carbide (SiC) Leistungsmodulen und Hochspannungs-IGBTs (HVIGBTs) in Traktionswechselrichtern, um hohe Stromlasten zu bewältigen und gleichzeitig den Energieverbrauch um bis zu 40% zu reduzieren.
Wachsende Fokussierung auf Standardisierung und Zertifizierungskonformität
Globale Projekte verlangen zertifizierte Leistungskomponenten. Standards gewährleisten Sicherheit und Interoperabilität. Hersteller richten Produkte nach internationalen Normen aus. Zertifizierung verkürzt die Genehmigungszeiten für Versorgungsunternehmen. Konformität unterstützt den globalen Marktzugang. Endnutzer bevorzugen standardisierte Komponenten. Qualitätssicherung beeinflusst die Lieferantenauswahl. Regulatorische Ausrichtung prägt Beschaffungstrends.
Allmähliche Einführung der digitalen Überwachung in Leistungsgeräten
Digitale Sensoren finden Eingang in Leistungskontrollsysteme. Zustandsüberwachung verbessert die vorausschauende Wartung. Thyristormodule integrieren grundlegende Diagnosen. Betreiber überwachen thermische und elektrische Belastungen. Datenübersicht unterstützt das Anlagenmanagement. Digitale Funktionen verbessern die Systemzuverlässigkeit. Versorgungsunternehmen schätzen die frühzeitige Fehlererkennung. Die Überwachungsakzeptanz unterstützt die Lebenszyklusoptimierung.
Analyse der Marktchancen:
Steigende Konkurrenz durch fortschrittliche Alternativen zu Leistungshalbleitern
Der globale Thyristormarkt steht unter Druck durch neuere Geräte. IGBTs und MOSFETs gewinnen Anteile bei schnellen Schaltanwendungen. Diese Alternativen unterstützen höhere Schaltfrequenzen. Kompakte Designs ziehen moderne Gerätehersteller an. Die Leistungserwartungen steigen weiterhin. Kostenvergleiche beeinflussen Kaufentscheidungen. Technologische Verschiebungen betreffen traditionelle Anwendungen. Wettbewerbsdruck stellt die langfristige Positionierung in Frage.
Komplexes Wärmemanagement und Designbeschränkungen bei Hochleistungsanwendungen
Der Betrieb mit hoher Leistung erzeugt erhebliche Wärmelasten. Die thermische Kontrolle erhöht die Komplexität des Systemdesigns. Kühlungsanforderungen steigern die Installationskosten. Unzureichende Wärmeableitung birgt das Risiko eines Geräteausfalls. Ingenieurpräzision wird entscheidend. Die Systemintegration erfordert fachkundige Expertise. Designfehler beeinflussen die Zuverlässigkeitsergebnisse. Diese Einschränkungen begrenzen die Einführung in kompakten Systemen.
Marktchancen:
Erweiterung von Projekten zur Infrastruktur von erneuerbaren Energienetzen
Erneuerbare Netze erfordern stabile Stromumwandlungsgeräte. Thyristoren unterstützen die Spannungsregelung in großen Systemen. Die Integration von Solar- und Windenergie erhöht die Netzkomplexität. Versorgungsunternehmen investieren in bewährte Leistungskomponenten. Lange Lebensdauer eignet sich für Infrastrukturvermögen. Netzgleichgewicht unterstützt die Einführung. Energiewendeprojekte erweitern die Nachfrage nach Komponenten. Es profitiert von großflächigen Einsätzen.
Steigende Elektrifizierung in aufstrebenden Industrieökonomien
Aufstrebende Märkte erweitern die industrielle Stromkapazität. Das Wachstum der Fertigung erhöht die Nachfrage nach Steuergeräten. Netzausbau unterstützt zuverlässige Schaltanforderungen. Infrastrukturprojekte übernehmen kosteneffiziente Technologien. Lokale Industrien bevorzugen langlebige Komponenten. Elektrifizierungsprogramme treiben Ausrüstungsupgrades voran. Stromstabilität unterstützt die wirtschaftliche Entwicklung. Es gewinnt durch langfristige Investitionen an Bedeutung.
Analyse der Marktsegmentierung:
Nach Leistungsbewertung
Der globale Thyristormarkt zeigt eine klare Differenzierung nach Leistungsbewertung. Das 500 MV-Segment unterstützt Unterhaltungselektronik und leichte industrielle Anwendungen. Dieser Bereich eignet sich für kompakte Systeme mit moderatem Lastbedarf. Das 500 MV–1000 MV-Segment bedient Schienenfahrzeugantriebe und Netzsteuergeräte. Hohe Spannungsverträglichkeit unterstützt stabile Stromumwandlung. Das 1000 MV-Segment adressiert schwere Industrie- und HVDC-Anwendungen. Versorgungsunternehmen und große Anlagen bevorzugen diese Kategorie. Es unterstützt lange Betriebszyklen unter extremen Bedingungen.
- Zum Beispiel setzt Hitachi Energy ultra-hochleistungsfähige Thyristoren in HVDC-Systemen ein, die für den Dauerbetrieb unter extremen elektrischen Belastungen ausgelegt sind.
Nach Gerätetyp
Siliziumgesteuerte Gleichrichter finden aufgrund ihrer Kosteneffizienz breite Anwendung. SCRs unterstützen Gleichrichtung und Motorsteuerungsanwendungen. Gate-Turn-Off-Thyristoren dienen fortschrittlichen Antriebs- und Energiesystemen. GTOs ermöglichen eine kontrollierte Abschaltung bei hoher Leistung. Bidirektionale Triacs unterstützen AC-Schaltungen in Geräten. Rückwärtsleitende Thyristoren reduzieren die Schaltungskomplexität. Asymmetrische Thyristoren unterstützen die Hochspannungs-Gleichstromübertragung. Die Geräteauswahl hängt von Steuerungs- und Lastanforderungen ab.
- Zum Beispiel liefert STMicroelectronics Industrie-SCRs, die weltweit in Motorantrieben und gesteuerten Gleichrichtern in Fertigungsanlagen weit verbreitet sind.
Nach Montage und Verpackung
Bolzen-Typ-Pakete unterstützen mechanische Stabilität und einfachen Austausch. Kapsel- und Scheibenformate bewältigen sehr hohe Ströme. SMD- und Clip-Montage-Designs eignen sich für kompakte Elektronik. Modulpakete unterstützen integriertes Wärmemanagement. Die Verpackungswahl beeinflusst Kühlung und Installationsfreundlichkeit. Das Gerätdesign leitet die Auswahl der Verpackung.
Nach Auslösemethode
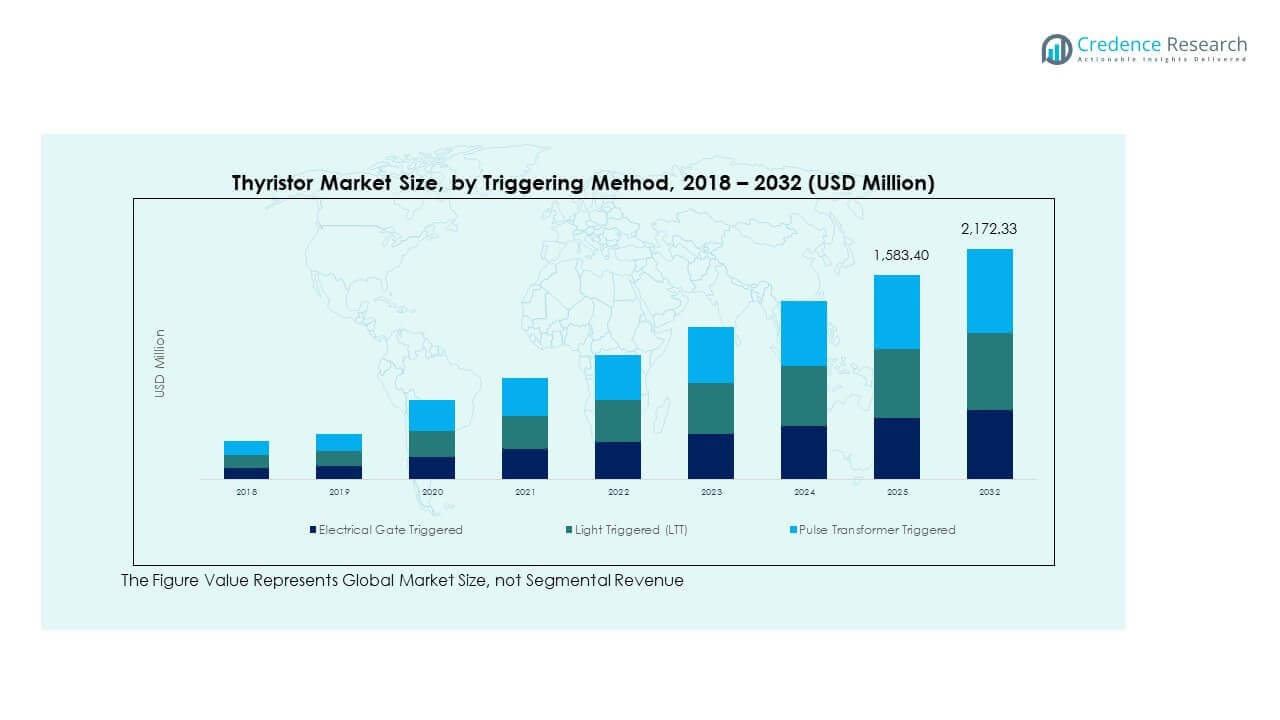
Elektrisch gate-getriggerte Thyristoren dominieren Standardsysteme. Lichtgetriggerte Geräte unterstützen Hochspannungsisolation. Pulstransformator-Triggerung unterstützt geräuschempfindliche Systeme. Die Wahl der Triggerung beeinflusst Sicherheit und Steuerungsgenauigkeit.
Nach Endverbraucher
Industrielle Nutzer führen die Nachfrage aufgrund hoher Leistungsanforderungen an. Automobilanwendungen unterstützen Leistungskontrollmodule. Telekommunikationssysteme verlassen sich auf stabile Schaltungen. Unterhaltungselektronik bevorzugt kompakte Designs. Luft- und Raumfahrt sowie Verteidigung verlangen hohe Zuverlässigkeit.
Segmentierung:
Nach Leistungsbewertung
- 500 MV
- 500 MV–1000 MV
- 1000 MV
- Siliziumgesteuerter Gleichrichter (SCR)
- Gate-Ausschaltthyristor (GTO)
- Bidirektionaler Triac
- Rückwärtsleitender Thyristor
- Asymmetrischer Thyristor (ASCR)
- Bolzen-Typ
- Kapsel/Scheibe
- SMD und Clip-Montage
- Modul
- Elektrisch gate-getriggert
- Lichtgetriggert (LTT)
- Pulstransformator-getriggert
- Unterhaltungselektronik
- Telekommunikation & Netzwerk
- Industriell
- Automobil
- Luft- und Raumfahrt & Verteidigung
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen globalen Thyristormarktes wurde 2018 auf 358,83 Millionen USD geschätzt und soll bis 2024 auf 397,78 Millionen USD und bis 2032 auf 566,77 Millionen USD anwachsen, bei einer CAGR von 4,6 während des Prognosezeitraums. Nordamerika hält einen Marktanteil von fast 26%. Der globale Thyristormarkt in Nordamerika profitiert von einer starken Nachfrage nach industrieller Automatisierung. Energieversorger investieren in Projekte zur Modernisierung des Netzes. Upgrades von Bahn- und U-Bahn-Systemen unterstützen die Nachfrage nach Traktionssystemen. Produktionsstätten sind auf stabile Leistungssteuergeräte angewiesen. Die Infrastruktur für Elektrofahrzeuge unterstützt den Einsatz von Leistungselektronik. Die Verteidigungs- und Luftfahrtsektoren verlangen hochzuverlässige Komponenten. Ausgereifte Lieferketten für Halbleiter unterstützen eine stetige Produktion. Es hält eine stabile Nachfrage über die Kernanwendungen hinweg aufrecht.
Europa
Die Größe des europäischen globalen Thyristormarktes wurde 2018 auf 288,36 Millionen USD geschätzt und soll bis 2024 auf 309,49 Millionen USD und bis 2032 auf 411,34 Millionen USD anwachsen, bei einer CAGR von 3,7 während des Prognosezeitraums. Europa macht etwa 20% des Marktanteils aus. Der globale Thyristormarkt in Europa spiegelt starke Industriestandards wider. Deutschland und Frankreich führen durch Investitionen in Automatisierung. Die Integration erneuerbarer Energien treibt Netz-Upgrades voran. Elektrifizierungsprojekte im Bahnverkehr erhalten die Nachfrage nach Komponenten. Vorschriften zur Stromqualität unterstützen den Einsatz von geregelten Gleichrichtern. Industrielle Nachrüstungen unterstützen Ersatzzyklen. Lokale Hersteller konzentrieren sich auf Effizienzverbesserungen. Es zeigt ein ausgewogenes Wachstum über die Sektoren hinweg.
Asien-Pazifik
Die Größe des asiatisch-pazifischen globalen Thyristormarktes wurde 2018 auf 577,80 Millionen USD geschätzt und soll bis 2024 auf 667,82 Millionen USD und bis 2032 auf 1.010,79 Millionen USD anwachsen, bei einer CAGR von 5,4 während des Prognosezeitraums. Der asiatisch-pazifische Raum hält fast 44% des Marktanteils. Der globale Thyristormarkt im asiatisch-pazifischen Raum führt aufgrund seiner Größe. China dominiert durch den Ausbau der Strominfrastruktur. Indien unterstützt die Nachfrage durch Bahn- und Netzprojekte. Japan und Südkorea verlassen sich auf die fortschrittliche Elektronikfertigung. Das Wachstum der industriellen Kapazitäten erhält die Volumennachfrage. Investitionen in den städtischen Verkehr unterstützen Traktionssysteme. Kosten-effiziente Produktion stärkt das regionale Angebot. Es bleibt die am schnellsten wachsende Region.
Lateinamerika
Die Größe des lateinamerikanischen globalen Thyristormarktes wurde 2018 auf 78,30 Millionen USD geschätzt und soll bis 2024 auf 87,33 Millionen USD und bis 2032 auf 114,85 Millionen USD anwachsen, bei einer CAGR von 3,6 während des Prognosezeitraums. Lateinamerika hält etwa 6% des Marktanteils. Der globale Thyristormarkt in Lateinamerika wächst mit der Infrastrukturentwicklung. Brasilien führt durch die Modernisierung der Industrie. Die Stabilität des Stromnetzes bleibt eine Priorität. Bergbau und Metallindustrie treiben den Einsatz von Hochlastgeräten voran. Bahn-Upgrades unterstützen die Traktionsnachfrage. Importabhängigkeit prägt die Angebotsdynamik. Regierungsprojekte beeinflussen die Beschaffungszyklen. Es zeigt eine allmähliche und stetige Expansion.
Mittlerer Osten
Die Größe des globalen Thyristormarktes im Nahen Osten wurde 2018 auf 28,35 Millionen USD geschätzt und soll bis 2024 auf 28,30 Millionen USD und bis 2032 auf 32,81 Millionen USD anwachsen, bei einer CAGR von 2,0 während des Prognosezeitraums. Die Region hält fast 2% des Marktanteils. Der globale Thyristormarkt im Nahen Osten hängt von den Versorgungsunternehmen ab. Zuverlässigkeitsprojekte im Netz unterstützen geregelte Stromsysteme. Öl- und Gasanlagen erfordern robuste Elektronik. Infrastrukturinvestitionen bleiben selektiv. Importabhängigkeit beeinflusst die Preisstrukturen. Industrielle Diversifizierung unterstützt begrenztes Wachstum. Die Stromqualität bleibt ein Schwerpunktbereich. Es zeigt vorsichtige Nachfragemuster.
Afrika
Die Größe des Thyristor-Marktes in Afrika wurde 2018 auf 18,36 Millionen USD geschätzt und soll bis 2024 auf 31,05 Millionen USD und bis 2032 auf 35,78 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 1,3 % während des Prognosezeitraums. Afrika hält einen Marktanteil von etwa 2 %. Der globale Thyristor-Markt in Afrika spiegelt eine frühe Phase der Einführung wider. Netzwerkausbauprojekte treiben die grundlegende Nachfrage an. Südafrika führt durch industrielle Aktivitäten. Herausforderungen bei der Stromzuverlässigkeit unterstützen den Einsatz von Steuerungssystemen. Importabhängigkeit beeinflusst die Verfügbarkeit. Infrastrukturfinanzierung begrenzt schnelles Wachstum. Modernisierungen von Versorgungsunternehmen beeinflussen Beschaffungsentscheidungen. Es zeigt langfristiges Potenzial mit allmählichem Fortschritt.
Analyse der Hauptakteure:
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Eaton Corporation Plc.
- Honeywell International Inc.
- Analog Devices, Inc.
- STMicroelectronics N.V.
- Infineon Technologies AG
- ON Semiconductor
- Fuji Electric Co., Ltd.
- Mitsubishi Electric
- Nihon Inter Electronics Corporation
Wettbewerbsanalyse:
Der globale Thyristor-Markt zeigt eine konsolidierte Wettbewerbsstruktur mit starken globalen Akteuren. Große Hersteller konzentrieren sich auf Portfolios für Leistungselektronik und langfristige Kundenverträge. Unternehmen investieren in Produktzuverlässigkeit und Verbesserung der thermischen Leistung. Die Tiefe des Portfolios über Leistungsbewertungen hinweg stärkt die Marktposition. Der strategische Fokus bleibt auf industriellen, Netz- und Traktionsanwendungen. Etablierte Marken profitieren von starken Zertifizierungsnachweisen. Die Fertigungsgröße unterstützt die Kosteneffizienz. Regionale Präsenz verbessert die Kundennähe. Es begünstigt Akteure mit integrierten Halbleiterfähigkeiten. Der Wettbewerb konzentriert sich auf Haltbarkeit, Spannungsfestigkeit und Systemkompatibilität. Partnerschaften mit Versorgungsunternehmen und OEMs unterstützen die Nachfragebeständigkeit. Marktführer schützen ihren Anteil durch Technologie-Upgrades.
Neueste Entwicklungen:
- Im Oktober 2025 brachte Siemens das Sinamics S220 auf den Markt, ein neues Hochleistungs-Antriebssystem, das den Anforderungen der digitalen Transformation in der industriellen Automatisierung gerecht wird. Dieses System verfügt über eine neue Steuereinheit (CU320-3) und integriert sich nahtlos in das Siemens Xcelerator-Portfolio, das erweiterte Simulations- und Analysefähigkeiten bietet. Das S220-System umfasst regenerative aktive Einspeisungen und basiert auf einer Sicherheitsarchitektur, die die Zykluszeiten von 12 ms auf 4 ms reduziert, was die Produktivität und Sicherheit für Hochleistungsanwendungen in der Industrie erheblich verbessert.
- Im Oktober 2025 stellte Schneider Electric seine "2025-Angebote" vor, die die Erweiterung seines Mittelspannungsantriebsportfolios mit dem Altivar Process ATV6100 umfassten. Dieser Antrieb ist für energieintensive Industrien wie Bergbau, Mineralien und Metalle konzipiert und zeichnet sich durch einen kompakten Fußabdruck und ein optimiertes Design aus, um das Asset-Management und die Energieeffizienz zu verbessern. Das System unterstützt die vorausschauende Wartung durch die neue Altivar Predict sensorlose Überwachungstechnologie, die fortschrittliche Algorithmen verwendet, um Fehler frühzeitig zu erkennen und die Leistung von Leistungssteuerungsanwendungen zu optimieren.
- Im Oktober 2025 stellte Eaton das 9395 XR Unterbrechungsfreie Stromversorgungssystem (USV) auf der Elecrama-Veranstaltung vor und positionierte es als Flaggschifflösung für missionskritische Infrastrukturen. Dieses fortschrittliche Stromversorgungssystem ist darauf ausgelegt, die Energieeffizienz und Zuverlässigkeit für Rechenzentren und Industrieanlagen zu maximieren und den wachsenden globalen Bedarf an robuster Energiemanagement zu adressieren. Die Markteinführung unterstreicht Eatons Fokus auf Lösungen mit hoher Leistungsdichte, die den Übergang zu erneuerbaren Energien und stabilen Netzbetrieb unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Nach Leistungsbewertung, Nach Gerätetyp, Nach Montage und Verpackung, Nach Auslösemethode, Nach Endbenutzer und Nach Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Initiativen zur Modernisierung des Stromnetzes werden weiterhin eine stetige Nachfrage nach thyristorbasierten Leistungskontrollsystemen antreiben.
- Die Expansion der industriellen Automatisierung wird den Bedarf an zuverlässigen Hochstrom-Schaltgeräten erhöhen.
- Programme zur Elektrifizierung des Schienenverkehrs werden die langfristige Einführung von Hochleistungsthyristoren unterstützen.
- Die Integration erneuerbarer Energien wird die Nachfrage nach stabiler Leistungselektronik auf Netzebene stärken.
- Hersteller werden sich auf die Verbesserung der thermischen Leistung und der Betriebssicherheit konzentrieren.
- Der asiatisch-pazifische Raum wird aufgrund starker Infrastruktur- und Fertigungsaktivitäten die Führungsrolle beibehalten.
- Modulare und integrierte Verpackungsformate werden in verschiedenen Branchen breitere Akzeptanz finden.
- Die Einhaltung globaler Sicherheits- und Leistungsstandards wird die Lieferantenauswahl beeinflussen.
- Hybride Energiearchitekturen werden das zukünftige Systemdesign und die Komponentenintegration prägen.
- Lange Lebenszyklen von Geräten werden eine anhaltende Nachfrage nach Ersatz und Nachrüstung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Thyristormarkt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Thyristormarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment des globalen Thyristormarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Thyristormarktes antreiben?
Wer sind die führenden Unternehmen im globalen Thyristormarkt?
Welche Region hatte 2024 den größten Anteil am globalen Thyristormarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Thyristormarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Thyristormarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,521.77 million → 2032: USD 2,172.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Thyristormarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Thyristormarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Thyristormarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Thyristormarkt Market Drivers
- 3.3 Thyristormarkt Market Restraints & Challenges
- 3.4 Thyristormarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Thyristormarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Thyristormarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Thyristormarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Thyristormarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Thyristormarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Thyristormarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Thyristormarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Thyristormarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Thyristormarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Thyristormarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Thyristormarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Thyristormarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Thyristormarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Thyristormarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Thyristormarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Thyristormarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Thyristormarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Thyristormarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Thyristormarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
