
Marktübersicht für Penetrationstests:
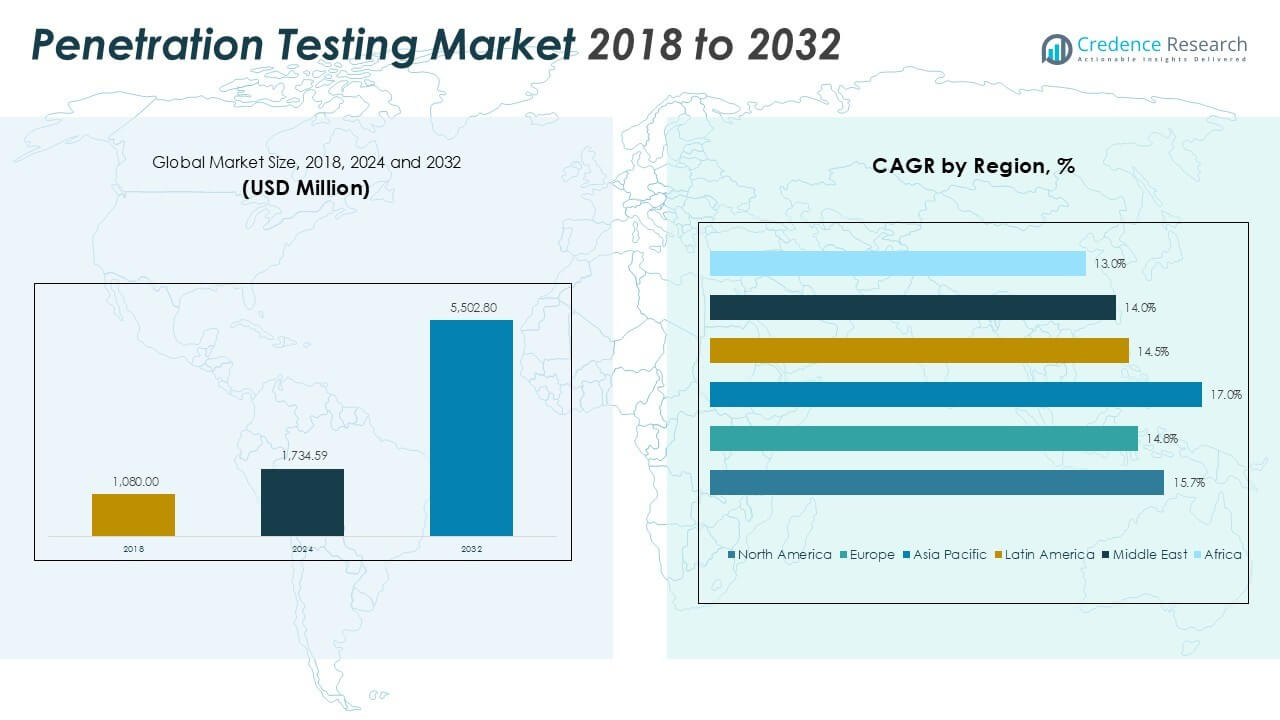
Die Größe des Penetrationstests-Marktes wurde im Jahr 2018 auf 1.080,00 Millionen USD geschätzt, stieg bis 2024 auf 1.734,59 Millionen USD und wird voraussichtlich bis 2032 5.502,80 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 15,71 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2024-2032 |
| Marktgröße für Penetrationstests 2024 | USD 1.734,59 Millionen |
| Markt für Penetrationstests, CAGR | 15,71% |
| Marktgröße für Penetrationstests 2032 | USD 5.502,80 Millionen |
Der Markt für Penetrationstests wird von wichtigen Akteuren wie Cisco Systems, Inc., IBM Corporation, Fortinet, Inc., CrowdStrike, Inc., Rapid7 und Secureworks, Inc. angeführt. Diese Unternehmen bieten fortschrittliche Testlösungen, die in umfassendere Cybersicherheitsplattformen integriert sind und Echtzeit-Bedrohungserkennung und Compliance-Unterstützung ermöglichen. Spezialisten wie Coalfire Systems, Trustwave Holdings und Synopsys, Inc. konzentrieren sich auf maßgeschneiderte Dienstleistungen, einschließlich Red-Teaming und sicherem Code-Testing. Nordamerika dominiert den globalen Markt mit einem Anteil von 37,9 % im Jahr 2024, angetrieben durch hohe Investitionen in Cybersicherheit, strenge regulatorische Vorgaben und starke Akzeptanz in den Bereichen BFSI und Gesundheitswesen. Der asiatisch-pazifische Raum entwickelt sich aufgrund der zunehmenden Digitalisierung und Cloud-Migration in Unternehmen zur am schnellsten wachsenden Region. Führende Akteure konkurrieren durch Plattforminnovationen, cloud-native Tools und KI-gestützte Automatisierung, um die steigende Nachfrage von Unternehmen nach skalierbaren und kontinuierlichen Testlösungen zu erfüllen.
Markteinblicke
- Der Markt für Penetrationstests wurde im Jahr 2018 auf 1.080,00 Millionen USD geschätzt, erreichte 2024 1.734,59 Millionen USD und wird voraussichtlich bis 2032 5.502,80 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 15,71 %.
- Zunehmende Cyberangriffe, Anforderungen an die Einhaltung von Vorschriften und die steigende Komplexität von IT-Systemen treiben die Marktnachfrage in verschiedenen Branchen an.
- KI-gestützte Automatisierung, DevSecOps-Integration und die Nachfrage nach Red-Teaming-Dienstleistungen sind wichtige Trends, die die Lösungseinführung verbessern.
- Nordamerika führt mit einem Anteil von 37,9 % im Jahr 2024, gefolgt von Asien-Pazifik mit 27,9 % und Europa mit 22,9 %; Cloud-Implementierung hält über 60 %, während Lösungen 65 % des Angebotsanteils ausmachen.
- Kostenbarrieren für KMU und der Mangel an qualifizierten Cybersicherheitsexperten begrenzen die vollständige Einführung in aufstrebenden Märkten.
Analyse der Marktsegmentierung für Penetrationstests:
Nach Angebot:
Das Lösungssegment hält den dominierenden Anteil am Markt für Penetrationstests und macht über 65 % des Gesamtumsatzes aus. Organisationen priorisieren automatisierte Tools für Schwachstellenbewertungen, Compliance-Prüfungen und Echtzeit-Bedrohungssimulationen. Der Anstieg komplexer Cyberangriffe und sich entwickelnder Bedrohungsvektoren treibt die Nachfrage nach skalierbaren Testplattformen an. Unternehmen übernehmen integrierte Testlösungen, um die Sicherheitslage zu verbessern und regulatorische Anforderungen zu erfüllen. Währenddessen wächst das Dienstleistungssegment stetig, da Unternehmen Experten-geführte Tests für tiefere Analysen auslagern. Maßgeschneiderte Bewertungen, Red-Teaming und verwaltete Testdienste sprechen Firmen an, denen interne Sicherheitskompetenz fehlt.
- Zum Beispiel pflegt Rapid7 Nexpose eine Schwachstellendatenbank mit über 180.000 Prüfungen, die eine breite Abdeckung über Netzwerke und Anwendungen ermöglicht.
Nach Typ:
Webanwendungen bleiben das führende Typsegment und tragen mehr als 35 % des Marktanteils bei. Die kontinuierliche Bereitstellung von kundenorientierten Anwendungen im Bankwesen, Einzelhandel und Gesundheitswesen erhöht die Schwachstellenexposition. Organisationen führen häufig webbasierte Tests durch, um Injektionsfehler, Authentifizierungsprobleme und Sitzungsfehlverwaltung zu verhindern. Netzwerklösungen folgen, angetrieben durch steigende Bedrohungen, die auf interne Infrastruktur und Datenexfiltrationsrisiken abzielen. Mobile Anwendungen und Cloud-Umgebungen expandieren ebenfalls schnell aufgrund des erhöhten Fernzugriffs, hybrider IT-Modelle und Datenschutzvorgaben. Social-Engineering-Tests gewinnen an Bedeutung, da Phishing- und Identitätsangriffe zunehmen.
- Zum Beispiel bleibt ZAP (ehemals OWASP ZAP) eines der weltweit beliebtesten kostenlosen Web-Sicherheitstools; ab 2025 wird es Millionen Mal pro Monat gestartet, was seine weit verbreitete Nutzung sowohl für manuelle als auch automatisierte Web-Schwachstellenscans widerspiegelt.
Nach Bereitstellungsmodus:
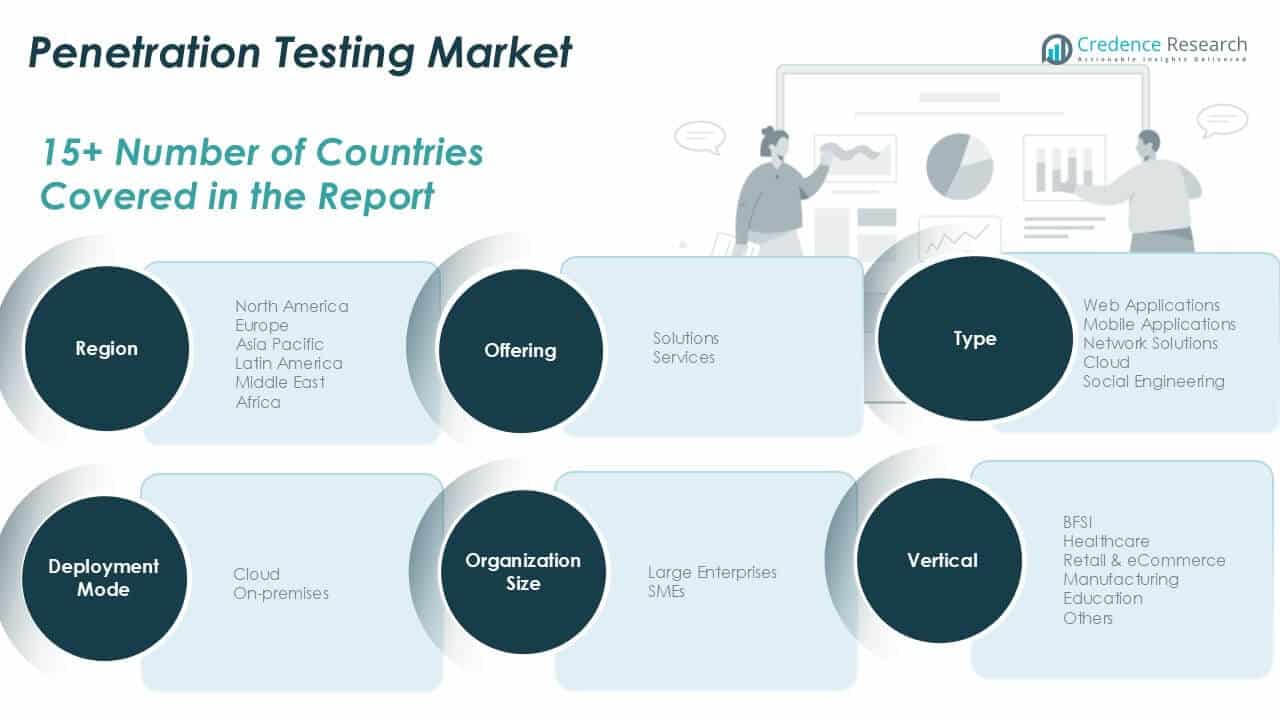
Der Cloud-Bereitstellungsmodus dominiert den Markt und macht 2024 über 60 % des Anteils aus. Cloud-native Anwendungen und Remote-Arbeitsinfrastrukturen treiben die Nachfrage nach Cloud-basierten Penetrationstestplattformen an. Diese Lösungen bieten schnellere Bereitstellung, Fernzugriff, Skalierbarkeit und geringere Vorabkosten im Vergleich zu On-Premises-Modellen. Organisationen bevorzugen SaaS-basierte Testtools für kontinuierliche Bewertungen in hybriden Umgebungen. On-Premises-Bereitstellungen bleiben in stark regulierten Sektoren wie Verteidigung und Finanzen relevant, wo Datenresidenz und Systemkontrolle entscheidend sind. Allerdings übertrifft die Cloud-Einführung weiterhin aufgrund von operativer Flexibilität und Echtzeit-Testanforderungen.
Wichtige Wachstumstreiber des Marktes für Penetrationstests
Steigende Bedrohungslandschaft der Cybersicherheit in Unternehmen
Der Markt für Penetrationstests erfährt starkes Wachstum aufgrund der zunehmenden Häufigkeit und Komplexität von Cyberangriffen, die auf Unternehmen abzielen. Mit dem Anstieg fortgeschrittener persistenter Bedrohungen, Ransomware und Zero-Day-Schwachstellen setzen Organisationen Penetrationstests ein, um proaktiv Sicherheitslücken zu identifizieren. Geschäftsbetriebe verlassen sich zunehmend auf digitale Plattformen, wodurch kritische Systeme Ausbeutungsrisiken ausgesetzt sind. Sektoren wie BFSI, Gesundheitswesen und Fertigung stehen unter starkem regulatorischem Druck, die Dateninfrastruktur zu sichern. Penetrationstests unterstützen die Einhaltung globaler Standards wie GDPR, HIPAA und PCI-DSS. Unternehmen investieren in routinemäßige Tests, um die Bereitschaft für reale Sicherheitsverletzungen zu bewerten und kostspielige Unterbrechungen zu mindern. Der Wechsel zu hybriden Arbeitsumgebungen erweitert die Angriffsfläche weiter und treibt die Nachfrage nach skalierbaren, kontinuierlichen Sicherheitsvalidierungstools an.
- Zum Beispiel verarbeitet CrowdStrike mehr als 1 Billion Sicherheitsereignisse pro Tag über seine Falcon-Plattform, um Angriffsmuster zu identifizieren.
Erhöhte regulatorische und Compliance-Anforderungen
Strenge Datenschutzvorschriften in verschiedenen Regionen treiben den Markt für Penetrationstests erheblich voran. Regierungen und Branchenverbände erzwingen regelmäßige Sicherheitsprüfungen und Schwachstellenbewertungen, um Verbraucherinformationen zu schützen. Vorschriften wie die EU-DSGVO, der kalifornische CCPA und das indische DPDP-Gesetz erfordern den Nachweis proaktiver Cybersicherheitskontrollen. Organisationen, die in den Bereichen Finanzen, Gesundheitswesen und E-Commerce tätig sind, müssen regelmäßige Tests durchführen, um die Prüfungsanforderungen zu erfüllen. Die Nichteinhaltung führt zu hohen Strafen und Reputationsschäden, was die Dringlichkeit für strukturierte Testprogramme erhöht. Penetrationstests helfen Organisationen, Sicherheitskontrollen zu validieren, Compliance-Risiken zu reduzieren und dokumentierte Nachweise für Regulierungsbehörden zu erstellen. Die zunehmende Durchsetzung von Cybersicherheitsrahmen wie NIST und ISO/IEC 27001 fördert die Marktakzeptanz weiter.
- Zum Beispiel verlangt der PCI Security Standards Council jährliche Penetrationstests für alle Unternehmen, die Karteninhaberdaten verarbeiten.
Verbreitung von Cloud- und mobiler Infrastruktur
Die weitverbreitete Cloud-Adoption und der Anstieg der Bereitstellung mobiler Anwendungen beschleunigen die Notwendigkeit von Penetrationstests. Unternehmen verlagern Arbeitslasten in Multi-Cloud-Umgebungen, was die Anfälligkeit für Fehlkonfigurationen, unbefugten Zugriff und unsichere APIs erhöht. Gleichzeitig führen mobile-first Geschäftsmodelle zu einem Zustrom von mobilen Apps mit unterschiedlichen Sicherheitsbedenken. Penetrationstests bewerten Risiken in diesen dynamischen Umgebungen und helfen Unternehmen, Endpunkte, mobile Schnittstellen und Back-End-Cloud-Plattformen abzusichern. Testlösungen integrieren sich jetzt in CI/CD-Pipelines für Echtzeit-Schwachstellenprüfungen während der App-Entwicklung. Da Unternehmen ihre Abläufe digitalisieren und Fernzugriff ermöglichen, sorgen Penetrationstests für Sichtbarkeit der Angriffsfläche, Bedrohungspriorisierung und adaptive Behebung. Dieser Infrastrukturschub bleibt ein wesentlicher Wachstumstreiber.
Wichtige Trends und Chancen im Markt für Penetrationstests
Annahme von KI-gestützten und automatisierten Testwerkzeugen
Künstliche Intelligenz und Automatisierung treten als Schlüsseltrends auf, die die Effektivität von Penetrationstests verbessern. KI-gestützte Werkzeuge simulieren ausgeklügelte Angriffsmuster, decken versteckte Schwachstellen auf und lernen von sich entwickelnden Bedrohungen. Automatisierung ermöglicht eine schnellere Durchführung von Testzyklen, reduziert den manuellen Aufwand und verbessert die Skalierbarkeit. Organisationen setzen automatisierte Tests ein, um routinemäßige Bewertungen in wachsenden digitalen Ökosystemen durchzuführen. Die Integration in DevSecOps-Pipelines stellt sicher, dass während der Softwarebereitstellung Echtzeit-Feedback gegeben wird. Diese Innovationen helfen, den Mangel an Cybersicherheitsexperten zu adressieren und kosteneffektive, kontinuierliche Tests bereitzustellen. Anbieter bieten jetzt selbstlernende Werkzeuge an, die Risiken priorisieren und Abhilfemaßnahmen empfehlen. Dieser Trend bietet Chancen für Lösungsanbieter, intelligente Plattformen anzubieten, die auf Unternehmen zugeschnitten sind, die Geschwindigkeit, Genauigkeit und Flexibilität suchen.
- Zum Beispiel verwendet Darktrace selbstlernende KI, die in über 10.000 Unternehmensumgebungen trainiert wurde, um abnormale Bedrohungsmuster ohne vordefinierte Regeln zu erkennen.
Wachstum der Nachfrage nach Red-Team- und Social-Engineering-Tests
Red-Teaming- und Social-Engineering-Bewertungen gewinnen an Bedeutung, da Unternehmen bestrebt sind, menschliche und prozessuale Schwachstellen über technische Mängel hinaus zu verstehen. Red-Team-Operationen simulieren reale Angriffsszenarien, indem sie die Taktiken, Techniken und Verfahren von Gegnern nachahmen. Dies hilft, die Erkennungs- und Reaktionsfähigkeiten der Organisation zu bewerten. Social-Engineering-Tests decken die Anfälligkeit für Phishing, Pretexting und Insider-Bedrohungen auf – Bereiche, die in traditionellen Sicherheitsprüfungen oft übersehen werden. Da Cyberangriffe gezielter und täuschender werden, priorisieren Unternehmen das Testen von Verhaltensrisiken. Branchen mit sensiblen Daten oder Kundeninteraktionen, wie Finanzen und Gesundheitswesen, zeigen wachsendes Interesse an diesen Dienstleistungen. Dieser Trend schafft neue dienstleistungsbasierte Möglichkeiten für Anbieter von Penetrationstests, maßgeschneiderte Bedrohungssimulationspakete anzubieten.
Hauptherausforderungen des Penetrationstest-Marktes
Mangel an qualifizierten Cybersicherheitsexperten
Eine große Herausforderung auf dem Penetrationstest-Markt ist der weltweite Mangel an qualifizierten Cybersicherheitsexperten. Qualifizierte ethische Hacker, Red-Team-Spezialisten und zertifizierte Penetrationstester sind nach wie vor begrenzt verfügbar. Diese Talentlücke verzögert die Projektausführung, erhöht die Servicekosten und behindert groß angelegte Testeinsätze. Kleinere Unternehmen und KMUs haben Schwierigkeiten, internes Sicherheitspersonal zu gewinnen oder zu halten und sind stark auf ausgelagerte Dienstleistungen angewiesen. Die Komplexität moderner IT-Systeme, Cloud-Umgebungen und Anwendungsarchitekturen erfordert tiefes Fachwissen. Anbieter müssen in Upskilling-Initiativen, Zertifizierungen und Wissensaustauschplattformen investieren, um diese Lücke zu schließen. Ohne ausreichendes Talent riskieren Organisationen verzögerte Bewertungen, unvollständige Abdeckung und eine verringerte Widerstandsfähigkeit gegenüber sich entwickelnden Bedrohungen.
Hohe Kosten für fortschrittliche Testwerkzeuge und -dienstleistungen
Kosten bleiben eine bedeutende Hürde, insbesondere für kleine und mittelständische Unternehmen, die fortschrittliche Penetrationstestlösungen einführen. Umfassende Tests, einschließlich Red-Teaming, Cloud-Bewertungen und Echtzeitsimulationen, verursachen hohe Ausgaben. Automatisierte Tools, obwohl schneller, erfordern eine Vorabinvestition in Lizenzen und Integrationen. Maßgeschneiderte Dienstleistungen, die von Cybersicherheitsfirmen angeboten werden, übersteigen oft begrenzte Sicherheitsbudgets. Darüber hinaus erhöhen regulatorisch bedingte Testverpflichtungen den Druck, regelmäßig Mittel bereitzustellen. Viele Organisationen verzögern oder begrenzen Bewertungen aufgrund von Kostensorgen, wodurch potenzielle Schwachstellen unadressiert bleiben. Anbieter müssen skalierbare, kosteneffiziente Pakete und modulare Angebote entwickeln, um die Zugänglichkeit zu verbessern. Die Preissensibilität in aufstrebenden Märkten erschwert die Einführung weiter und erfordert lokalisierte Preismodelle und abonnementbasierte Dienstleistungen.
Regionale Analyse des Penetrationstest-Marktes
Nordamerika
Nordamerika führt den globalen Markt für Penetrationstests an und macht 2024 etwa 37,9% des Umsatzes aus. Der Markt wuchs von 414,72 Millionen USD im Jahr 2018 auf 658,44 Millionen USD im Jahr 2024 und soll bis 2032 2.086,12 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,7%. Die Region profitiert von hohen Ausgaben für Cybersicherheit, früher Cloud-Adoption und starker regulatorischer Durchsetzung in Sektoren wie BFSI, Gesundheitswesen und Verteidigung. Organisationen investieren stark in kontinuierliche Tests, um die digitale Infrastruktur zu schützen. Die USA dominieren das regionale Wachstum, angetrieben von einer ausgereiften Bedrohungslandschaft und fortschrittlichen IT-Sicherheitsrahmen.
Europa
Europa hält 2024 einen bedeutenden Anteil von 22,9% am globalen Markt für Penetrationstests. Der Markt stieg von 258,12 Millionen USD im Jahr 2018 auf 396,83 Millionen USD im Jahr 2024 und soll bis 2032 1.181,74 Millionen USD erreichen, mit einer CAGR von 14,8%. Strenge Datenschutzbestimmungen wie die DSGVO treiben regelmäßige Sicherheitstests in verschiedenen Branchen voran. Deutschland, das Vereinigte Königreich und Frankreich führen die regionale Nachfrage aufgrund starker Industrie- und Finanzsektoren an. Unternehmen priorisieren Schwachstellenbewertungen, um EU-Normen einzuhalten und sich gegen zunehmende Cyberbedrohungen zu schützen, insbesondere im Zuge der weit verbreiteten digitalen Transformation auf dem Kontinent.
Asien-Pazifik
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region im Markt für Penetrationstests, mit einer CAGR von 17,0% und einem Marktanteil von 27,9% im Jahr 2024. Der Markt expandierte von 289,44 Millionen USD im Jahr 2018 auf 483,68 Millionen USD im Jahr 2024 und soll bis 2032 1.680,01 Millionen USD erreichen. Schnelle Digitalisierung, Cloud-Adoption und verschärfte Vorschriften in Volkswirtschaften wie China, Indien, Japan und Australien treiben die Nachfrage an. Das Bewusstsein für Cybersicherheit steigt in den Sektoren BFSI, E-Commerce und Fertigung. Regierungen investieren in nationale Cyberabwehr, während Unternehmen proaktive Tests durchführen, um wachsende Angriffsflächen zu verwalten und sich an sich entwickelnde Datenschutzgesetze anzupassen.
Lateinamerika
Lateinamerika repräsentiert 5,4% des globalen Marktes für Penetrationstests im Jahr 2024. Der regionale Markt wuchs von 58,64 Millionen USD im Jahr 2018 auf 93,13 Millionen USD im Jahr 2024 und soll bis 2032 270,57 Millionen USD erreichen, mit einer CAGR von 14,5%. Brasilien und Mexiko führen die Adoption aufgrund steigender Bedrohungen in den Finanz- und öffentlichen Dienstleistungssektoren an. Unternehmen stärken ihre digitalen Abwehrmaßnahmen durch geplante Penetrationstests und compliance-orientierte Audits. Regierungsinitiativen zur Cybersicherheit und internationale Kooperationen unterstützen ebenfalls die Nachfrage nach Tests. Allerdings stellen Budgetbeschränkungen bei KMUs und begrenzte lokale Expertise weiterhin eine Herausforderung für die breitere Marktexpansion dar.
Naher Osten
Der Nahe Osten macht 3,2% des globalen Marktes für Penetrationstests im Jahr 2024 aus. Der Marktwert stieg von 36,72 Millionen USD im Jahr 2018 auf 54,80 Millionen USD im Jahr 2024 und soll bis 2032 154,66 Millionen USD erreichen, mit einer CAGR von 14,0%. Die Nachfrage wird durch digitale Transformationsprojekte in den VAE, Saudi-Arabien und Katar angetrieben. Von der Regierung unterstützte Cybersicherheitsrahmen und sektorspezifische Datenschutzgesetze steigern die Investitionen in Tests in den Bereichen Öl & Gas, Finanzen und Infrastruktur. Unternehmen suchen regelmäßige Bewertungen, um Compliance-Standards zu erfüllen und gezielte Cyberbedrohungen inmitten geopolitischer Spannungen zu mindern.
Afrika
Afrika hält im Jahr 2024 einen Anteil von 2,8 % am globalen Markt für Penetrationstests. Der Markt wuchs von 22,36 Millionen USD im Jahr 2018 auf 47,71 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 129,70 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 13,0 %. Südafrika, Nigeria und Kenia führen das regionale Wachstum an, unterstützt durch die Expansion des digitalen Bankwesens und der Telekommunikation. Das Bewusstsein für Cybersicherheit steigt stetig, was die Einführung externer Penetrationstests fördert. Der Markt steht jedoch vor Herausforderungen wie begrenzter Infrastruktur und einem Mangel an zertifizierten Fachkräften. Internationale Partnerschaften und politische Unterstützung sind entscheidend, um das zukünftige Wachstumspotenzial freizuschalten.
Segmentierungen des Marktes für Penetrationstests:
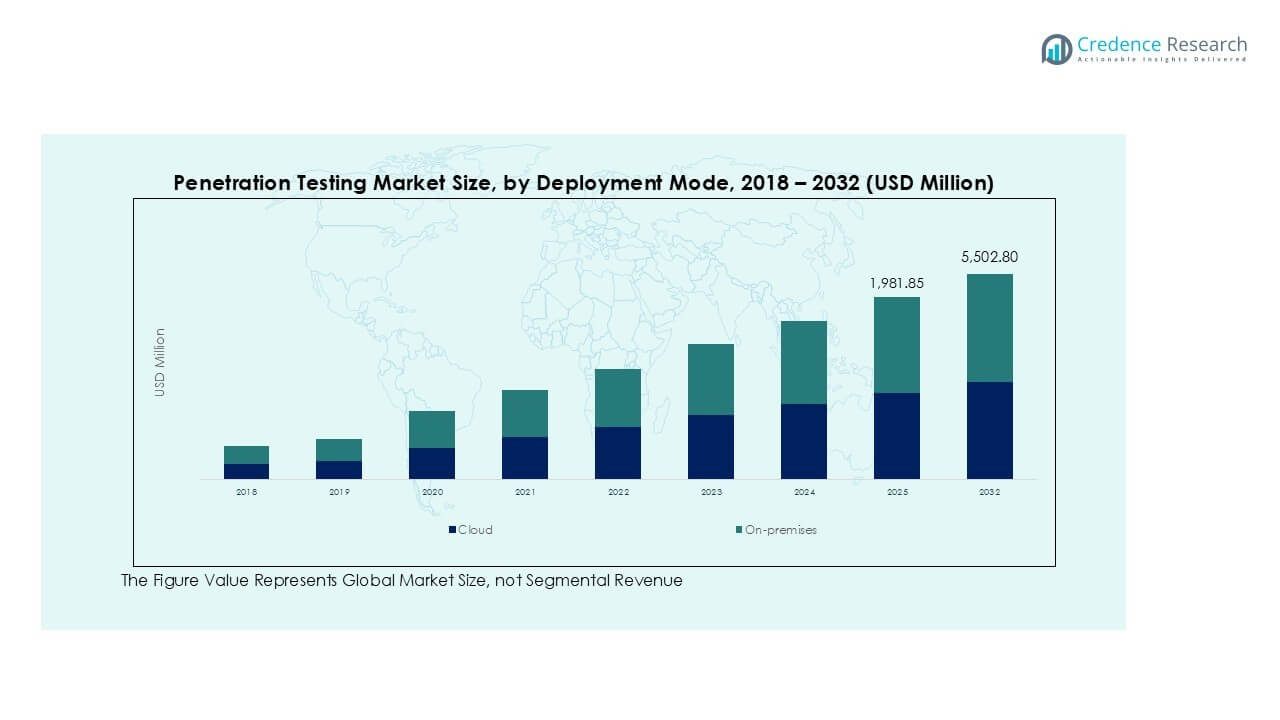
Nach Angebot:
- Lösungen
- Dienstleistungen
Nach Typ:
- Webanwendungen
- Mobile Anwendungen
- Netzwerklösungen
- Cloud
- Social Engineering
Nach Bereitstellungsmodus:
- Cloud
- Vor Ort
Nach Organisationsgröße:
- Große Unternehmen
- Kleine und mittlere Unternehmen (KMU)
Nach Branche:
- BFSI
- Gesundheitswesen
- Einzelhandel & E-Commerce
- Fertigung
- Bildung
- Andere
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft des Penetrationstests-Marktes
Der globale Penetrationstests-Markt zeichnet sich durch eine Mischung aus führenden globalen Cybersecurity-Unternehmen und spezialisierten Dienstleistern aus, die sich jeweils auf unterschiedliche Aspekte der Schwachstellenbewertung und Bedrohungssimulation konzentrieren. Große Akteure wie Cisco Systems, IBM Corporation, Fortinet und CrowdStrike nutzen ihre umfangreichen Cybersecurity-Portfolios, um Penetrationstests mit Endpunkt-, Netzwerk- und Cloud-Schutzlösungen zu integrieren. Unternehmen wie Coalfire Systems, Rapid7 und Secureworks konzentrieren sich auf maßgeschneiderte Dienstleistungen, einschließlich Red-Teaming und Compliance-Tests. Aufstrebende Firmen wie Isecurion gewinnen in Nischenmärkten an Bedeutung, indem sie kostengünstige, regionsspezifische Lösungen anbieten. Strategische Partnerschaften, Produktverbesserungen und KI-gesteuerte Automatisierung sind wichtige Ansätze, die in der Wettbewerbslandschaft verfolgt werden. Beispielsweise investieren Anbieter in die Integration von Testwerkzeugen in CI/CD-Pipelines, um DevSecOps zu unterstützen. Auch die Marktkonsolidierung ist durch Übernahmen sichtbar, die die Dienstleistungstiefe und Plattformintegration stärken. Der anhaltende Bedarf an regulatorischer Compliance, gepaart mit zunehmender Bedrohungskomplexität, sorgt für intensiven Wettbewerb unter den Lösungsanbietern.
Analyse der Hauptakteure
- Cisco Systems, Inc.
- Coalfire Systems, Inc.
- CrowdStrike, Inc.
- Fortinet, Inc.
- International Business Machines Corporation
- Isecurion
- Rapid7
- Secureworks, Inc.
- Synopsys, Inc.
- Trustwave Holdings, Inc.
Jüngste Entwicklungen
- Im Dezember 2023 gab Chubb, das börsennotierte Sach- und Unfallversicherungsunternehmen, eine Partnerschaft mit NetSPI, einem Anbieter proaktiver Sicherheitslösungen, bekannt, um die Cyber-Risikoprofile seiner Kunden durch verbessertes Angriffsflächenmanagement und Penetrationstests zu verbessern.
- Im August 2023 kündigte Coalfire die Einführung von Hexeon an, einer umfassenden Offensive-Security-Software-as-a-Service (SaaS), um Risiken während des gesamten Lebenszyklus des Schwachstellenmanagements zu überwachen und zu bewerten. Die Lösung bietet verbesserten Kontext für Bedrohungsexpositionen und ermöglicht die kontinuierliche Interaktion mit ihren Pen-Testern.
- Im Jahr 2023 brachte BreachLock, ein Anbieter von Penetrationstests, die neueste Lösung namens Red Teaming as a Service (RTaaS) auf den Markt. Durch das Angebot einer umfassenden Bewertung zu reduzierten Kosten zielt diese innovative Lösung darauf ab, die Bereitstellung von Red-Teaming-Diensten radikal zu verändern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Angebot, Typ, Bereitstellungsmodus, Organisationsgröße, Vertikale und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich aufgrund strengerer globaler Datenschutzbestimmungen weiter ausdehnen.
- Cloud-basierte Penetrationstestlösungen werden in IT-Umgebungen von Unternehmen breitere Akzeptanz finden.
- Automatisierte und KI-gesteuerte Testwerkzeuge werden zum Standard in Sicherheitsbewertungs-Workflows.
- Die Nachfrage nach kontinuierlichen Tests wird mit dem Wachstum von DevSecOps-Praktiken steigen.
- Red-Teaming- und Social-Engineering-Dienste werden in Hochrisikoindustrien verstärkt genutzt werden.
- Der asiatisch-pazifische Raum wird das schnellste Wachstum verzeichnen, angetrieben durch die digitale Transformation in wichtigen Volkswirtschaften.
- Kleine und mittlere Unternehmen werden erschwinglichere, abonnementsbasierte Penetrationstestlösungen übernehmen.
- Anforderungen an die Cyber-Versicherung werden Unternehmen dazu drängen, die Sicherheit durch regelmäßige Tests zu validieren.
- Die Integration von Testwerkzeugen in CI/CD-Pipelines wird für agile Teams entscheidend werden.
- Der Bedarf an qualifizierten Cybersicherheitsexperten wird Investitionen in Schulungen und Partnerschaften vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Penetrationstests und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Penetrationstests zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Penetrationstests hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Penetrationstests antreiben?
Wer sind die führenden Unternehmen im Bereich Penetration Testing?
Welche Region hatte 2024 den größten Anteil am Markt für Penetrationstests?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Penetrationstest-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Penetrationstest-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,734.59 million → 2032: USD 5,502.80 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Penetrationstest-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Penetrationstest-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Penetrationstest-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Penetrationstest-Markt Market Drivers
- 3.3 Penetrationstest-Markt Market Restraints & Challenges
- 3.4 Penetrationstest-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Penetrationstest-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Penetrationstest-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Penetrationstest-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Penetrationstest-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Penetrationstest-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Penetrationstest-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Penetrationstest-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Penetrationstest-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Penetrationstest-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Penetrationstest-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Penetrationstest-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Penetrationstest-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Penetrationstest-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Penetrationstest-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Penetrationstest-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Penetrationstest-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Penetrationstest-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Penetrationstest-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Penetrationstest-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
