
Marktübersicht:
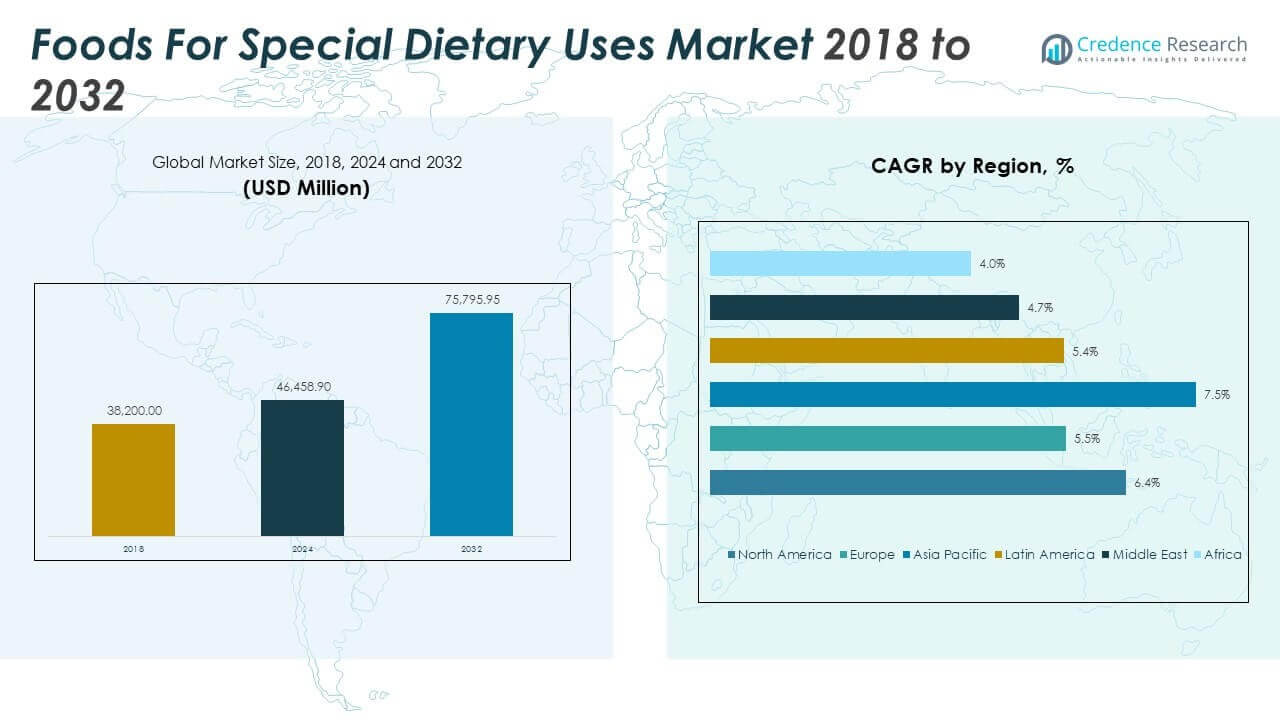
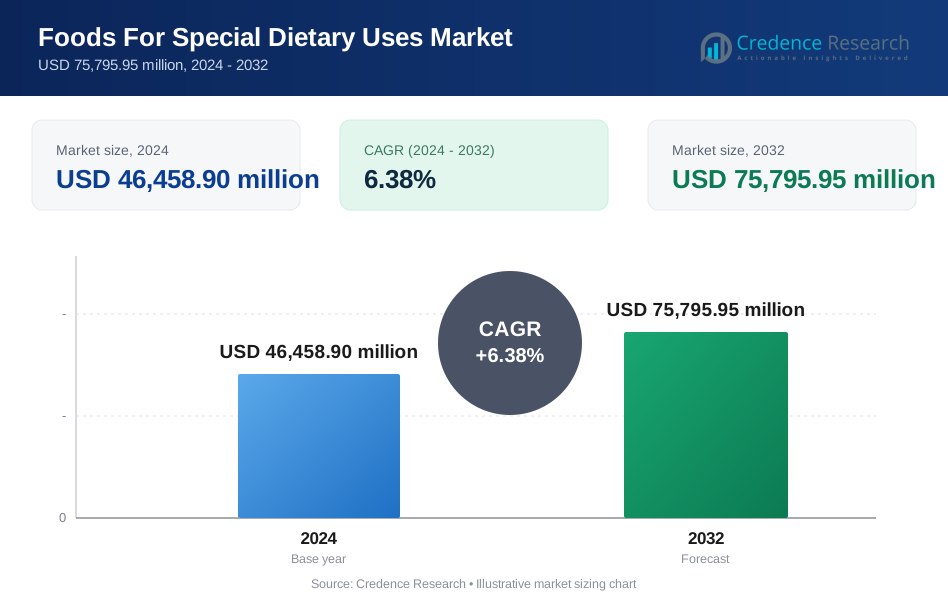
Die Marktgröße für Lebensmittel für besondere Ernährungszwecke wurde 2018 mit 38.200,00 Mio. USD bewertet und soll bis 2024 auf 46.458,90 Mio. USD und bis 2032 auf 75.795,95 Mio. USD anwachsen, mit einer CAGR von 6,38 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lebensmittel für besondere Ernährungszwecke 2024 | 46.458,90 Mio. USD |
| Markt für Lebensmittel für besondere Ernährungszwecke, CAGR | 6,38 % |
| Marktgröße für Lebensmittel für besondere Ernährungszwecke 2032 | 75.795,95 Mio. USD |
Der Markt expandiert aufgrund der steigenden Nachfrage nach ernährungsspezifischen Lösungen. Verbraucher mit Diabetes, Allergien, Stoffwechselstörungen und Verdauungsproblemen greifen zunehmend auf gezielte Ernährungsangebote zurück. Das Wachstum wird durch alternde Bevölkerungen, steigende Raten chronischer Krankheiten und ein zunehmendes Bewusstsein für präventive Gesundheit unterstützt. Lebensmittelhersteller entwickeln weiterhin angereicherte, allergenarme und proteinreiche Optionen in verschiedenen Produktkategorien. Auch die Akzeptanz klinischer Ernährung wächst in Krankenhäusern und der ambulanten Pflege. Verstärkte Marketingmaßnahmen rund um funktionale Vorteile fördern den Verbrauchertest und Wiederholungskäufe. Transparenz bei der Kennzeichnung, medizinische Validierung und Personalisierung stärken die Marktakzeptanz weiter.
Nordamerika führt aufgrund ausgereifter Gesundheitssysteme, fortschrittlicher Produktinnovationen und hoher Ausgaben für Spezialernährung. Europa folgt dicht dahinter mit einem Fokus auf Clean-Label-, Bio- und allergenfreie Lebensmittel, unterstützt durch regulatorische Rahmenbedingungen. Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstum, angetrieben durch steigende Einkommen, Gesundheitsbewusstsein und urbane Lebensstiländerungen in Ländern wie China, Indien und Japan. Lateinamerika, der Nahe Osten und Afrika verzeichnen stetige Zuwächse, unterstützt durch Ernährungsprogramme, verbesserten Zugang und wachsende städtische Bevölkerungen.
Markteinblicke:
- Der Markt für Lebensmittel für besondere Ernährungszwecke erreichte 2024 einen Wert von 46.458,90 Millionen USD und soll bis 2032 auf 75.795,95 Millionen USD anwachsen, mit einer CAGR von 6,38% von einem Wert von 38.200,00 Millionen USD im Jahr 2018.
- Nordamerika führte den Markt 2024 mit einem Anteil von 36,1% an, bedingt durch eine starke Gesundheitsinfrastruktur, gefolgt von Asien-Pazifik mit 30,9% und Europa mit 20,7%, getrieben durch die Nachfrage nach Clean-Label- und Bio-Produkten.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 7,5%, unterstützt durch steigendes verfügbares Einkommen, Gesundheitsbewusstsein und Nachfrage nach Säuglings- und funktioneller Ernährung.
- Säuglingsnahrung & Babynahrung dominierten den Produktanteil 2024, während funktionelle Lebensmittel & Nutraceuticals aufgrund des Verbraucherinteresses an Leistungs- und Präventivernährung wachsen.
- Supermärkte und Hypermärkte führen die Distribution an, während der Online-Handel mit personalisierten Gesundheitsangeboten und größerer Zugänglichkeit schnell expandiert.
Markttreiber
Die steigende weltweite Prävalenz chronischer Krankheiten führt zu einer langfristigen Nachfrage nach speziellen Ernährungsprodukten
Die wachsende Belastung durch nicht übertragbare Krankheiten treibt die Nachfrage nach gesundheitsorientierten Lebensmitteloptionen an. Verbraucher mit Diabetes, Bluthochdruck und Herz-Kreislauf-Problemen suchen nach maßgeschneiderter Ernährung. Der Markt für Lebensmittel für besondere Ernährungszwecke profitiert von diesem strukturellen Gesundheitstrend. Patienten werden ermutigt, ihre Erkrankungen durch diätetische Interventionen zu managen, was die langfristige Produktakzeptanz unterstützt. Medizinische Fachkräfte empfehlen krankheitsspezifische Diäten, was die allgemeine Akzeptanz fördert. Produkte mit niedrigem Zucker-, Natriumgehalt und herzgesunden Fetten zeigen eine konstante Regalrotation. Spezialisierte Produkte dienen der Prävention, nicht nur der Symptombehandlung. Dieser Lebensstilwandel schafft nachhaltiges, wiederholungsgetriebenes Marktwachstum.
- Zum Beispiel bietet Abbott's Glucerna, eine diabetes-spezifische Ernährungsformel, 10 Gramm Protein und 4 Gramm Ballaststoffe pro 237 ml Portion und verwendet kohlenhydratarme Kohlenhydrate, um den Blutzuckerspiegel in klinischen Ernährungseinstellungen zu kontrollieren.
Gesundheitsbewusste Bevölkerung in allen Altersgruppen treibt die Ernährungsanpassung in Diäten voran
Verbraucher aller Altersgruppen verlangen nach gezielten Ernährungsansätzen für verschiedene Lebensphasen. Säuglingsnahrung, geriatrische Ernährung und Nahrungsergänzungsmittel für Mütter verzeichnen eine starke Nachfrage. Der Markt für Lebensmittel für besondere Ernährungszwecke erfasst den Wert dieser altersfokussierten Produktlinien. Familien priorisieren Ernährung von der Geburt bis ins hohe Alter, was eine kontinuierliche Verbraucherbasis schafft. Marken entwickeln nun altersgerechte Formulierungen, die den sich entwickelnden Ernährungsbedürfnissen entsprechen. Der zunehmende Fokus auf Knochengesundheit, Immunität und kognitive Funktion treibt Innovationen an. Angereicherte und funktionelle Lebensmittelmarkteinführungen spiegeln diese Gesundheitsziele wider. Diese altersübergreifende Anziehungskraft steigert das Volumen und die Markenloyalität.
- Zum Beispiel bietet Nestlés Boost High Protein Ernährungsgetränk 20 Gramm Protein und 240 Kalorien pro 325 ml Flasche, formuliert mit zusätzlichen Vitaminen D und B12 zur Unterstützung der Muskelgesundheit bei Erwachsenen über 50.
Fitnessorientierte und aktive Lebensstile erhöhen den Konsum von funktionellen und proteinreichen Lebensmitteln
Städtische Verbraucher, die Fitnessprogramme übernehmen, verlangen nach Lebensmitteln, die mit ihren körperlichen Leistungszielen übereinstimmen. Proteinreiche Lebensmittel, Mischungen zur Muskelregeneration und kohlenhydratarme Produkte dominieren fitnessfreundliche Diäten. Der Markt für Lebensmittel für besondere Ernährungszwecke profitiert von diesem Gesundheits-Leistungs-Zusammenhang. Sportler und aktive Verbraucher priorisieren Makronährstoffe und steigern die Nachfrage nach funktionalen Zutaten. Saubere Etiketten und Leistungsansprüche beeinflussen Kaufentscheidungen. Marken führen personalisierte Mahlzeitenlösungen für Vor- und Nach-Workout-Bedürfnisse ein. E-Commerce und soziale Medien fördern die Entdeckung von Nischen-Fitness-Lebensmitteln. Dieses wachsende Lifestyle-Segment schafft wiederkehrende Nachfrage über Einzelhandelskanäle hinweg.
Die Einführung der medizinischen Ernährungstherapie in Krankenhäusern und Kliniken verstärkt die klinische Nachfrage
Krankenhäuser und Gesundheitszentren verschreiben zunehmend spezielle Diätlebensmittel, um Behandlungsergebnisse zu unterstützen. Die medizinische Ernährungstherapie erfordert maßgeschneiderte Diäten für die Erholung nach Operationen, die Krebsbehandlung oder Verdauungsprobleme. Der Markt für Lebensmittel für besondere Ernährungszwecke integriert sich in klinische Pfade und Versicherungsvergütungen. Medizinische Nahrungsergänzungsmittel und enterale Ernährung werden als therapeutische Notwendigkeiten positioniert. Die institutionelle Einführung verbessert die Glaubwürdigkeit und baut Skalierung auf. Klinische Studien und Wirksamkeitsdaten stärken das Vertrauen in die Produktleistung. Ernährungsberater und Spezialisten prägen Kaufmuster für langfristige Bedingungen. Die Integration in das Gesundheitswesen steigert den Absatz und institutionelle Partnerschaften.
Markttrends
Personalisierte Ernährung und DNA-basierte Diätplanung schaffen maßgeschneiderte Verbraucherlebnisse
Fortschritte in der Genetik und Diagnostik ermöglichen maßgeschneiderte Lebensmittel-Lösungen basierend auf individuellen Gesundheitsprofilen. Verbraucher haben jetzt Zugang zu Diätplänen, die auf Darmgesundheit, Stoffwechsel und Lebensmittelunverträglichkeiten zugeschnitten sind. Der Markt für Lebensmittel für besondere Ernährungszwecke nutzt diese Personalisierungswelle durch Abonnementdienste und Apps. Unternehmen kooperieren mit Health-Tech-Firmen, um Mahlzeitenpläne mit Testergebnissen zu integrieren. Diese Angebote kombinieren oft Datenanalysen mit verzehrfertigen oder mischfertigen Produkten. Personalisierte Mahlzeiten-Kits und Ergänzungspakete gewinnen in städtischen Märkten an Bedeutung. Vertrauen in wissenschaftlich fundierte Personalisierung erhöht die Zahlungsbereitschaft. Dieser Trend verbessert das Verbrauchererlebnis und die Produktdifferenzierung.
Pflanzenbasierte und allergenfreie Produktinnovationen verändern die Zutatenlandschaft
Ein Wandel hin zu pflanzlichen Zutaten prägt die Innovationspipeline für spezielle Diätlebensmittel. Vegane, milchfreie und glutenfreie Formulierungen bedienen mehrere Lebensmittelunverträglichkeiten und Lifestyle-Präferenzen. Der Markt für Lebensmittel für besondere Ernährungszwecke verzeichnet schnelle Markteinführungen pflanzlicher Alternativen. Zutatenlieferanten entwickeln hypoallergene und saubere Etiketteneingaben. Soja-, Erbsen-, Reis- und Haferproteine ersetzen konventionelle tierische Quellen. Frei-von-Etiketten sind jetzt im Produktverpackungsbereich Mainstream. Produktformate umfassen Riegel, Getränke, Aufstriche und komplette Mahlzeiten. Diese Innovation erfüllt steigende ethische, gesundheitliche und nachhaltige Anforderungen.
- Zum Beispiel bieten Beyond Meat’s Beyond Steak Seared Tips 21 Gramm Protein und nur 1 Gramm gesättigtes Fett pro 88-Gramm-Portion, wobei Ackerbohnenprotein und Weizengluten als Hauptquellen verwendet werden. Im Jahr 2024 wurde es das erste pflanzliche Fleisch, das die Kriterien der American Diabetes Association für „Bessere Entscheidungen fürs Leben“ erfüllte und die Heart-Check-Zertifizierung der American Heart Association erhielt.
Online-Vertrieb und Direktvertriebskanäle beschleunigen die Marktreichweite
Der digitale Handel verändert, wie Verbraucher auf spezialisierte Diätprodukte zugreifen. Direktvertriebsmarken nutzen Abonnementmodelle und gezielte Kampagnen, um Loyalität aufzubauen. Der Markt für Lebensmittel für besondere Ernährungszwecke wächst durch reine Online-Marken und -Plattformen. E-Commerce ermöglicht eine größere Reichweite für Nischenprodukte und Innovationen in kleinen Chargen. Social-Media-Marketing hebt Nährwertangaben und Nutzerbewertungen hervor. KI-basierte Produktempfehlungen verbessern Cross-Selling-Möglichkeiten. Digitale Werkzeuge verringern die Abhängigkeit von Regalflächen im Einzelhandel. Diese Veränderungen führen zu einer starken Marktdurchdringung in unterversorgten Gebieten.
- Zum Beispiel liefern die vollständigen Ernährungsshakes von Huel 27 essentielle Vitamine und Mineralien pro 400-Kalorien-Portion und unterstützen über 400.000 tägliche Nutzer weltweit durch ihr Direktvertriebs-Abonnementmodell und die automatisierte E-Commerce-Abwicklung.
Die Globalisierung von ethnischen und speziellen Diäten erweitert Geschmacksprofile und regionale Varianten
Der grenzüberschreitende Einfluss auf Ernährungsgewohnheiten führt zu neuen ethnischen Varianten in speziellen Diäten. Regionale Küchen, die an Ernährungsbedürfnisse angepasst sind, gewinnen an Aufmerksamkeit. Der Markt für Lebensmittel für besondere Ernährungszwecke reagiert, indem er globale Produktlinien lokalisiert. Asiatische glutenfreie Nudeln, mediterrane Diabetikermahlzeiten und lateinamerikanische Low-GI-Snacks sind Beispiele. Multinationale Marken lokalisieren SKUs, um Geschmacks- und Texturpräferenzen zu erfüllen. Diese kulturelle Anpassung verbessert die Produktrelevanz und Probierquoten. Diaspora-Gemeinschaften treiben auch die Nachfrage nach vertrauten Gesundheitslebensmitteln an. Lokalisierung verbessert die Akzeptanz, ohne die Einhaltung zu beeinträchtigen.
Analyse der Marktchancen
Strenge regulatorische Rahmenbedingungen und Verzögerungen bei der Produktzulassung verlangsamen die Markteinführung neuer Produkte
Globale regulatorische Anforderungen für spezielle Diätlebensmittel variieren stark, was die Produktentwicklung komplex macht. Kennzeichnungsgesetze, Zutatenzulassungen und Gesundheitsanspruchsvalidierungen erfordern Zeit und Ressourcen. Der Markt für Lebensmittel für besondere Ernährungszwecke steht häufig vor Compliance-Hürden in verschiedenen Regionen. Unternehmen müssen sich mit der FDA, EFSA, FSSAI und anderen Stellen mit einzigartigen Anforderungen auseinandersetzen. Zulassungszyklen sind oft lang, insbesondere bei neuartigen Zutaten. Kleinere Akteure kämpfen mit den Kosten für klinische Studien und Dossier-Einreichungen. Produktrückrufe aufgrund von Kennzeichnungsproblemen schädigen das Markenvertrauen. Regulatorische Unklarheiten verlangsamen Innovationen und schrecken kleinere Marktteilnehmer ab.
Hohe Produktpreise und begrenzte Versicherungsschutzmöglichkeiten schränken die Zugänglichkeit für den Massenmarkt ein
Viele Verbraucher empfinden diese Produkte als teuer aufgrund der Zutatenqualität, der F&E-Investitionen und der Lieferkomplexität. Erstattungsrahmen schließen oft rezeptfreie oder präventive Diätlebensmittel aus. Der Markt für Lebensmittel für besondere Ernährungszwecke bleibt daher auf Premiumsegmente ausgerichtet. Verbraucher mit niedrigem und mittlerem Einkommen zögern, diese Produkte konsequent zu nutzen. Krankenhäuser stehen vor Budgetbeschränkungen bei der Bereitstellung medizinischer Ernährung für alle Patientengruppen. Die Marktdurchdringung bleibt städtisch zentriert, was den Zugang in ländlichen und halb-urbanen Gebieten einschränkt. Preissensibilität beeinflusst die Loyalität in aufstrebenden Märkten. Unternehmen müssen die Erschwinglichkeit angehen, ohne die Produktwirksamkeit zu verringern.
Marktchancen
Unerschlossene ländliche und mittlere Einkommenssegmente bieten Raum für erschwingliche Produkterweiterungen
Der Markt für Lebensmittel für besondere Ernährungszwecke hat starkes Wachstumspotenzial in einkommensschwachen und ländlichen Gebieten. Steigendes Gesundheitsbewusstsein und mobile Gesundheitsplattformen öffnen diesen Regionen den Zugang zu Bildung und Produkten. Marken können Sachets, Probepackungen und kostengünstigere SKUs einführen, um die Erstnutzung zu fördern. Lokale Produktion und regionsspezifische Varianten können die Margen verbessern. Ernährungsprogramme der Regierung könnten die institutionelle Verteilung weiter unterstützen.
Expansion in die geriatrische Ernährung und immunitätsfokussierte Produkte kann langfristigen Wert freisetzen
Alternde Bevölkerungen weltweit benötigen gezielte Ernährung zur Unterstützung der Knochen-, Gehirn- und Immun-Gesundheit. Der Markt für Lebensmittel für besondere Ernährungszwecke kann von einem proaktiven Gesundheitsmanagement für ältere Menschen profitieren. Immunitätssteigernde Lebensmittel mit nachgewiesener Bioverfügbarkeit werden ältere Verbraucher und Pflegekräfte anziehen. Geriatrische Formulierungen mit leichterer Verdaulichkeit und höherer Nährstoffdichte bieten ein hohes Volumenpotenzial.
Marktsegmentierungsanalyse:
Der Markt für Lebensmittel für besondere Ernährungszwecke wird nach Produkttyp, Anwendung und Vertriebskanal kategorisiert, wobei jeder einzigartig zum Gesamtmarktwert beiträgt.
Nach Produkttypen dominieren Säuglingsnahrung und Babynahrung, angetrieben durch die Nachfrage nach sicheren, nährstoffreichen Produkten in der frühen Kindheit. Glutenfreie und allergenfreie Produkte expandieren schnell aufgrund steigender Lebensmittelunverträglichkeiten. Medizinische und klinische Ernährungsprodukte haben eine stabile Nachfrage in Krankenhäusern und ambulanten Einrichtungen. Organische und natürliche Spezialnahrungsmittel gewinnen an Bedeutung, insbesondere in entwickelten Märkten. Funktionelle Lebensmittel und Nutraceuticals sprechen Fitness- und Präventionsgesundheitskonsumenten an.
- Zum Beispiel enthält eine in Studien getestete Säuglingsnahrung von Nestlé 1,0 g/L 2'-FL und 0,5 g/L LNnT, die wichtige Oligosaccharide der Muttermilch nachbilden, um die Darmgesundheit und Immunität von Säuglingen zu unterstützen.
Nach Anwendung führt die pädiatrische Ernährung aufgrund des starken Konsums in frühen Entwicklungsphasen. Ernährungsprodukte für Erwachsene dienen aktiven Personen mit Ernährungszielen oder -einschränkungen. Die Ernährung älterer Menschen wächst weiter, unterstützt durch alternde Bevölkerungen und Pflegeeinrichtungen. Klinische und Krankenhausernährung bleibt für Erholung und therapeutische Zwecke von entscheidender Bedeutung, mit institutioneller Nachfrage.
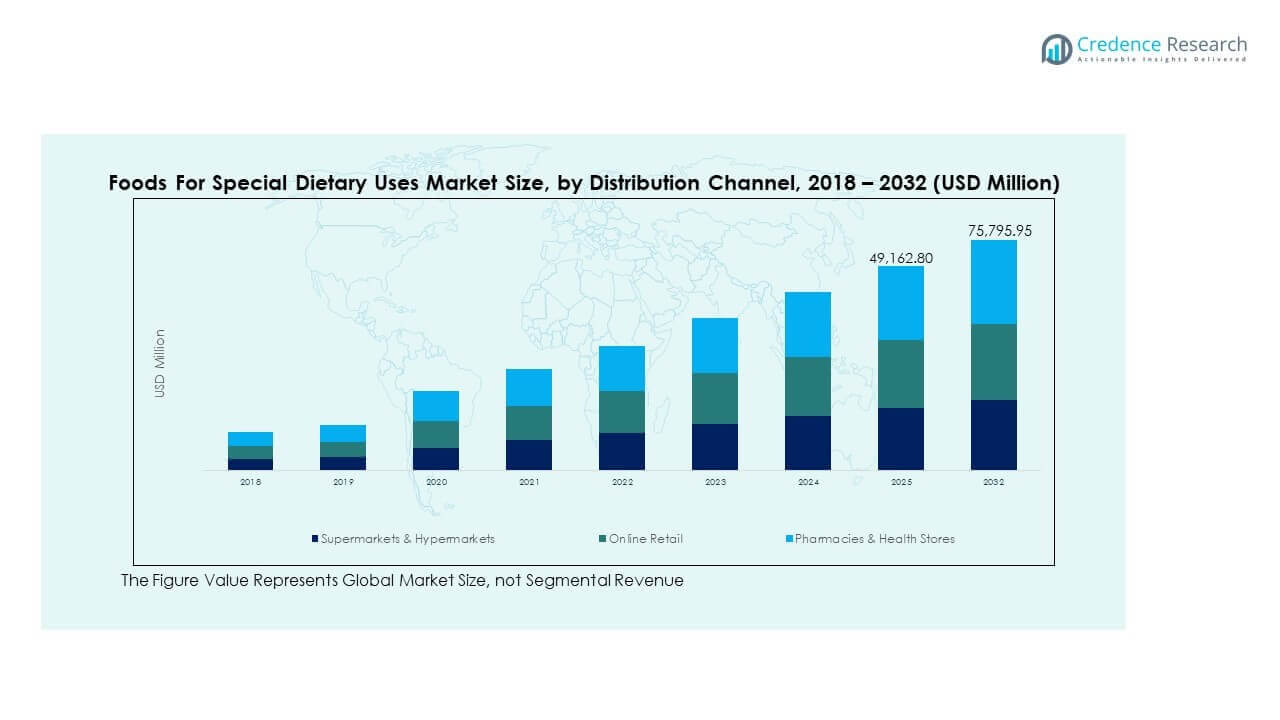
Nach Vertrieb bieten Supermärkte und Hypermärkte breiten Zugang und Sichtbarkeit. Der Online-Handel gewinnt aufgrund von Bequemlichkeit und abonnementbasierten Wellness-Programmen an Anteil. Apotheken und Gesundheitsläden bleiben vertrauenswürdige Verkaufsstellen für medizinisch positionierte Ernährungsprodukte. Dieses Multichannel-Ökosystem verbessert die Produkterreichbarkeit und das Verbraucherengagement.
- Zum Beispiel sahen sich Nestlés Gerber Good Start Formeln, einschließlich SoothePro und Gentle Pro, durch 2024 und 2025 mit erheblichen Störungen in der Lieferkette konfrontiert, wobei mehrere Produktvarianten bei großen Einzelhändlern als nicht vorrätig gemeldet wurden, trotz laufender Bemühungen zur Optimierung der Lieferkette.
Segmentierung:
Nach Produkttyp
- Säuglingsnahrung & Babynahrung
- Glutenfreie & allergenfreie Produkte
- Medizinische & klinische Ernährungsnahrungsmittel
- Biologische & natürliche spezielle Diätnahrungsmittel
- Funktionelle Lebensmittel & Nutraceuticals
Nach Anwendung
- Pädiatrische Ernährung
- Ernährung für Erwachsene
- Ernährung für ältere Menschen
- Klinische & Krankenhausernährung
Nach Vertriebskanal
- Supermärkte & Hypermärkte
- Online-Handel
- Apotheken & Gesundheitsläden
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Lebensmittel für spezielle diätetische Verwendungen in Nordamerika wurde 2018 auf 13.969,74 Millionen USD geschätzt und soll bis 2024 auf 16.785,32 Millionen USD und bis 2032 auf 27.347,32 Millionen USD anwachsen, mit einer CAGR von 6,4 % im Prognosezeitraum. Nordamerika hält 2024 den größten Marktanteil von etwa 36,1 %. Hohe Verbraucherbewusstheit, starke Gesundheitssysteme und versicherungsunterstützte klinische Ernährung stärken die Marktstärke. Die USA dominieren aufgrund fortschrittlicher Produktinnovationen, etablierter Marken und einer wachsenden alternden Bevölkerung. Säuglingsernährung und funktionelle Ergänzungsmittel zeigen starke Einzelhandelsdynamik. Die steigende Prävalenz von Lebensstilkrankheiten fördert den Konsum von glutenfreien und medizinischen Diätnahrungsmitteln. Krankenhausbasierte Ernährungstherapien tragen ebenfalls zum Volumen bei. E-Commerce und spezialisierte Gesundheitsläden erweitern den Zugang der Verbraucher. Regulatorische Klarheit unterstützt zudem die schnelle Kommerzialisierung und Produktsicherheit.
Europa
Die Marktgröße für Lebensmittel für besondere Ernährungszwecke in Europa wurde 2018 mit 8.308,50 Mio. USD bewertet und soll bis 2024 auf 9.629,66 Mio. USD und bis 2032 auf 14.647,77 Mio. USD anwachsen, bei einer CAGR von 5,5 % während des Prognosezeitraums. Europa macht im Jahr 2024 20,7 % des globalen Marktes aus. Die hohe Nachfrage nach allergenfreien und biologischen Lebensmitteln unterstützt das regionale Wachstum. Deutschland, Frankreich und das Vereinigte Königreich sind Schlüsselmärkte mit starkem Bewusstsein der Verbraucher für Gesundheit. Die Region hat strenge Lebensmittelsicherheitsvorschriften, die die Positionierung von Premiumprodukten unterstützen. Von der Regierung unterstützte Ernährungsprogramme erhöhen die Aufnahme klinischer Ernährung. Nachhaltige Beschaffung und pflanzenbasierte Ernährungstrends prägen die Produktentwicklung. Apotheken spielen eine wichtige Rolle im Verkauf von Ernährung für Erwachsene und ältere Menschen. Gesundheitsbewusste Lebensstilentscheidungen treiben die Nachfrage in allen Altersgruppen an. Lokale Akteure bedienen aktiv spezialisierte Bedürfnisse mit zertifizierten Formulierungen.
Asien-Pazifik
Die Marktgröße für Lebensmittel für besondere Ernährungszwecke im Asien-Pazifik-Raum wurde 2018 mit 11.383,60 Mio. USD bewertet und soll bis 2024 auf 14.348,64 Mio. USD und bis 2032 auf 25.414,44 Mio. USD anwachsen, bei einer CAGR von 7,5 % während des Prognosezeitraums. Der Asien-Pazifik-Raum hält 2024 einen Marktanteil von 30,9 % und ist damit die zweitgrößte Region. China, Japan und Indien führen beim Volumenkonsum aufgrund steigender Urbanisierung und Gesundheitsbewusstsein. Wachsende Einkommen der Mittelschicht und die Modernisierung des Einzelhandels unterstützen die Aufnahme von Ernährungsprodukten. Besonders stark ist die Säuglingsernährung, gefolgt von funktionellen Lebensmitteln für Erwachsene. Online-Kanäle fördern das Wachstum bei technikaffinen Verbrauchern. Traditionelle Gesundheitsvorstellungen verschmelzen mit modernen Ernährungsbedürfnissen. Inländische Marken passen Produkte an regionale Geschmäcker und Ernährungseinschränkungen an. Regierungsbemühungen zur Reduzierung von Unterernährung erhöhen die institutionelle Nachfrage.
Lateinamerika
Die Marktgröße für Lebensmittel für besondere Ernährungszwecke in Lateinamerika wurde 2018 mit 2.483,00 Mio. USD bewertet und soll bis 2024 auf 2.991,49 Mio. USD und bis 2032 auf 4.537,90 Mio. USD anwachsen, bei einer CAGR von 5,4 % während des Prognosezeitraums. Die Region trägt 2024 6,4 % zum globalen Marktanteil bei. Brasilien und Mexiko dominieren den Konsum aufgrund wachsender urbaner Gesundheitstrends und Bewusstseinskampagnen. Produkte für Kinder- und Mütterernährung werden weit verbreitet angenommen. Funktionelle Getränke und Snacks gewinnen bei jüngeren Bevölkerungsgruppen an Beliebtheit. Supermärkte bleiben der Hauptvertriebskanal, aber der Online-Verkauf steigt. Die lokalen Produktionskapazitäten verbessern sich, was die Abhängigkeit von Importen verringert. Regulatorische Aktualisierungen passen sich den globalen Lebensmittelsicherheitsstandards an. Die wirtschaftliche Erholung unterstützt höhere Haushaltsausgaben für gesundheitsbezogene Lebensmittelkategorien.
Nahost
Die Marktgröße für Lebensmittel für besondere Ernährungszwecke im Nahen Osten wurde 2018 mit 1.222,40 Mio. USD bewertet und soll bis 2024 auf 1.374,88 Mio. USD und bis 2032 auf 1.978,69 Mio. USD anwachsen, bei einer CAGR von 4,7 % während des Prognosezeitraums. Die Region hält 2024 etwa 3,0 % des globalen Anteils. Die Nachfrage wird durch die Prävalenz chronischer Krankheiten, insbesondere Diabetes und Herz-Kreislauf-Erkrankungen, angetrieben. Länder wie die VAE und Saudi-Arabien führen bei der Einführung klinischer und funktioneller Ernährungsprodukte. Die Region importiert einen erheblichen Teil der Speziallebensmittel. Die Gesundheits- und Fitnesskultur wächst und beeinflusst die Produktpräferenzen. Apotheken und private Krankenhäuser spielen eine Schlüsselrolle bei der Lieferung klinischer Ernährung. Regulatorische Rahmenbedingungen entwickeln sich, um Produktzulassungen zu unterstützen. Lokale Partnerschaften und halal-zertifizierte Formulierungen helfen, kulturelle Ernährungsbedürfnisse zu adressieren.
Afrika
Der Markt für Lebensmittel für besondere Ernährungszwecke in Afrika wurde 2018 mit 832,76 Millionen USD bewertet und soll bis 2024 auf 1.328,91 Millionen USD und bis 2032 auf 1.869,83 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,0 % während des Prognosezeitraums. Afrika hält 2,9 % des weltweiten Marktanteils im Jahr 2024. Das Wachstum wird durch Initiativen zur Verbesserung der Ernährung im Gesundheitswesen und in öffentlichen Programmen vorangetrieben. Südafrika und Ägypten zeigen frühe Anzeichen einer Nachfrage nach Ernährungsprodukten für Säuglinge und ältere Menschen. Internationale Hilfsprogramme und gemeinnützige Organisationen führen angereicherte Lebensmittel in unterversorgten Regionen ein. In städtischen Zentren steigt die Nachfrage nach Bio- und allergenfreien Angeboten. Die Erschwinglichkeit der Produkte bleibt eine zentrale Herausforderung. Die inländische Produktion ist begrenzt, was die Abhängigkeit von Importen erhöht. Bewusstsein und Zugänglichkeit wachsen weiterhin mit Bildung und Einzelhandelsexpansion. Der staatliche Fokus auf die Reduzierung von Unterernährung unterstützt die Verteilung klinischer Lebensmittel.
Analyse der Hauptakteure:
- Nestlé S.A.
- Abbott Laboratories
- Danone S.A.
- Mead Johnson Nutrition Company
- The Kraft Heinz Company
- General Mills, Inc.
- Kellogg Company
- GlaxoSmithKline plc
- Pfizer Inc.
- Bayer AG
- DSM Nutritional Products
- Reckitt Benckiser Group plc
- Hain Celestial Group, Inc.
- Amway Corporation
- Herbalife Nutrition Ltd.
- Nature's Bounty Co.
- Glanbia plc
- Arla Foods amba
- PepsiCo, Inc.
Wettbewerbsanalyse:
Der Markt für Lebensmittel für besondere Ernährungszwecke zeigt einen starken Wettbewerb unter globalen Unternehmen der Lebensmittel-, Ernährungs- und Gesundheitsbranche. Große multinationale Akteure führen durch breite Produktportfolios, starke klinische Glaubwürdigkeit und globale Vertriebsreichweite. Diese Unternehmen konzentrieren sich auf Säuglingsernährung, medizinische Lebensmittel und funktionelle Produkte, um eine stabile Nachfrage zu sichern. Produktqualität, Sicherheitskonformität und Markenvertrauen bleiben zentrale Wettbewerbsfaktoren. Unternehmen investieren in Forschung, um die Genauigkeit der Formulierungen und die Ernährungsergebnisse zu verbessern. Strategische Übernahmen helfen, die geografische Präsenz auszubauen und Spezialsegmente zu stärken. Partnerschaften mit Krankenhäusern und Gesundheitsdienstleistern verbessern den institutionellen Verkauf. Eigenmarken konkurrieren im Einzelhandel über den Preis. Regionale Akteure gewinnen an Bedeutung, indem sie Produkte an lokale Ernährungsbedürfnisse anpassen. Der Wettbewerb verschärft sich weiter, da das Verbraucherbewusstsein und die regulatorischen Standards steigen.
Neueste Entwicklungen:
- Im November 2025 kündigte Nestlé Health Science eine mehrjährige Partnerschaft im Wert von 2 Millionen US-Dollar mit Special Olympics an, die sich auf das Motor Activity Training Program und das Healthy Athletes Screening konzentriert, um die Ernährung von Sportlern mit geistigen Behinderungen zu unterstützen.
- Im November 2025 brachte Abbott Laboratories eine verbesserte Ensure Diabetes Care-Formel auf den Markt, die ein dreifaches Pflegesystem mit Myo-Inositol, kohlenhydraten mit niedrigem glykämischen Index, hohem Proteingehalt und Ballaststoffen bietet, um die Blutzuckerkontrolle, die Stoffwechselgesundheit und das Gewichtsmanagement für Diabetespatienten zu unterstützen.
- Im Mai 2025 stimmte Danone S.A. dem Erwerb einer Mehrheitsbeteiligung an Kate Farms zu, einem US-amerikanischen Hersteller von pflanzlichen Bio-Ernährungsformeln und Shakes für medizinische und alltägliche Bedürfnisse, um sein Angebot an spezialisierter Ernährung zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung und Vertriebskanal. Er enthält Details zu führenden Marktteilnehmern und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Das steigende Bewusstsein der Verbraucher für präventive Gesundheit wird die langfristige Nachfrage nach diätspezifischen Lebensmitteln aufrechterhalten.
- Der Anstieg chronischer Lebensstilkrankheiten wird die Einführung von medizinischer und klinischer Ernährung weiter vorantreiben.
- Urbanisierung und Einkommenswachstum im asiatisch-pazifischen Raum werden die regionale Marktexpansion beschleunigen.
- Online-Handel und Abonnementmodelle werden die Art und Weise verändern, wie Verbraucher auf diätetische Produkte zugreifen und diese nachkaufen.
- Produktinnovationen in allergenfreien, pflanzlichen und angereicherten Lebensmitteln werden das Marktangebot diversifizieren.
- Ernährung für ältere Menschen wird an Bedeutung gewinnen, da alternde Bevölkerungen nach hoch-nährstoffreichen, leicht verdaulichen Formaten verlangen.
- Krankenhäuser und Kliniken werden mehr spezialisierte Ernährungslösungen in die Routinepflegeprotokolle integrieren.
- Die Harmonisierung von Vorschriften über Regionen hinweg wird die globale Produktverfügbarkeit und den grenzüberschreitenden Handel verbessern.
- Kleinere Marken werden durch E-Commerce und lokal angepasste Angebote in den Markt eintreten, was zu einer stärkeren Marktfragmentierung führt.
- Multinationale Unternehmen werden sich auf regionale Produktion und kulturell angepasste diätetische Varianten konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lebensmittel für besondere diätetische Verwendungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lebensmittel für besondere diätetische Verwendungen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Lebensmittel für spezielle diätetische Anwendungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Lebensmittel für besondere diätetische Verwendungen antreiben?
Wer sind die führenden Unternehmen im Markt für Lebensmittel für besondere diätetische Zwecke?
Welche Region hatte 2024 den größten Anteil am Markt für Lebensmittel für besondere diätetische Verwendungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Lebensmittel für besondere Ernährungszwecke Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Lebensmittel für besondere Ernährungszwecke Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 46,458.90 million → 2032: USD 75,795.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Lebensmittel für besondere Ernährungszwecke Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Lebensmittel für besondere Ernährungszwecke Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Lebensmittel für besondere Ernährungszwecke Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Lebensmittel für besondere Ernährungszwecke Market Drivers
- 3.3 Markt für Lebensmittel für besondere Ernährungszwecke Market Restraints & Challenges
- 3.4 Markt für Lebensmittel für besondere Ernährungszwecke Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Lebensmittel für besondere Ernährungszwecke Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Lebensmittel für besondere Ernährungszwecke Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Lebensmittel für besondere Ernährungszwecke category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Lebensmittel für besondere Ernährungszwecke Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Lebensmittel für besondere Ernährungszwecke Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Lebensmittel für besondere Ernährungszwecke market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Lebensmittel für besondere Ernährungszwecke Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Lebensmittel für besondere Ernährungszwecke Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Lebensmittel für besondere Ernährungszwecke Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Lebensmittel für besondere Ernährungszwecke (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Lebensmittel für besondere Ernährungszwecke Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Lebensmittel für besondere Ernährungszwecke Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Lebensmittel für besondere Ernährungszwecke Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Lebensmittel für besondere Ernährungszwecke Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Lebensmittel für besondere Ernährungszwecke Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Lebensmittel für besondere Ernährungszwecke Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Lebensmittel für besondere Ernährungszwecke Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Lebensmittel für besondere Ernährungszwecke Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Lebensmittel für besondere Ernährungszwecke Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
