
Marktübersicht
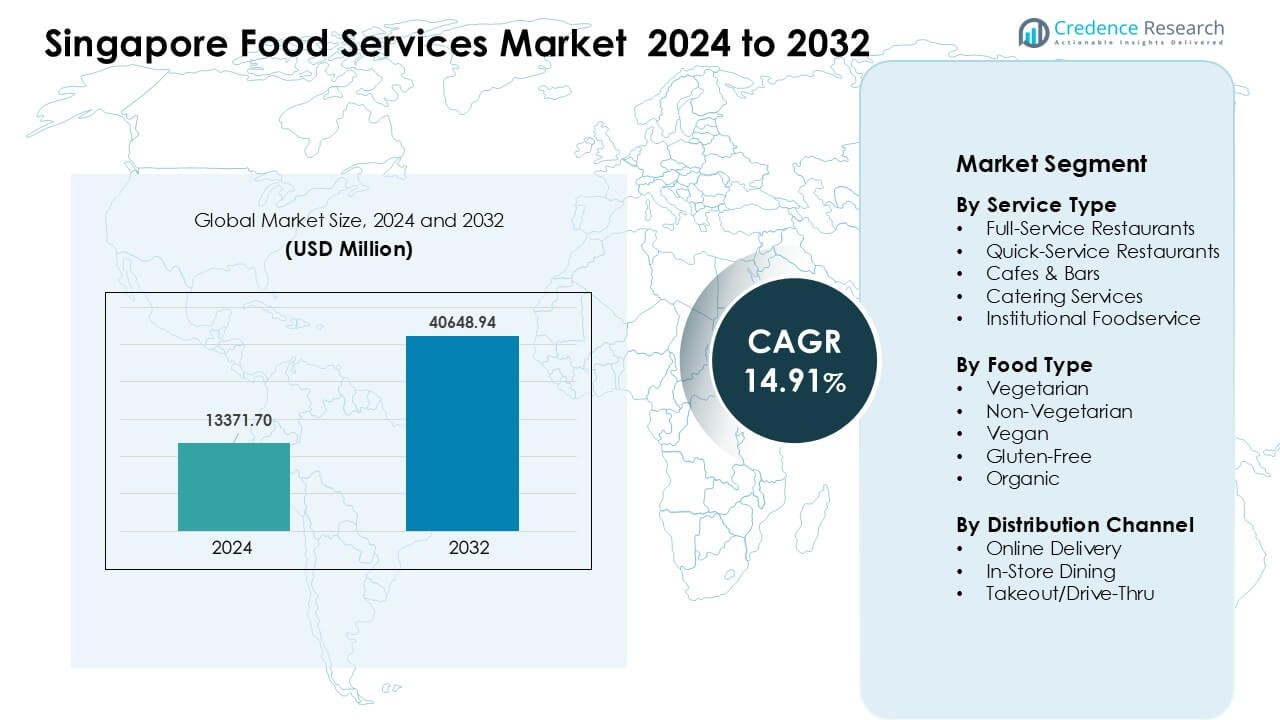
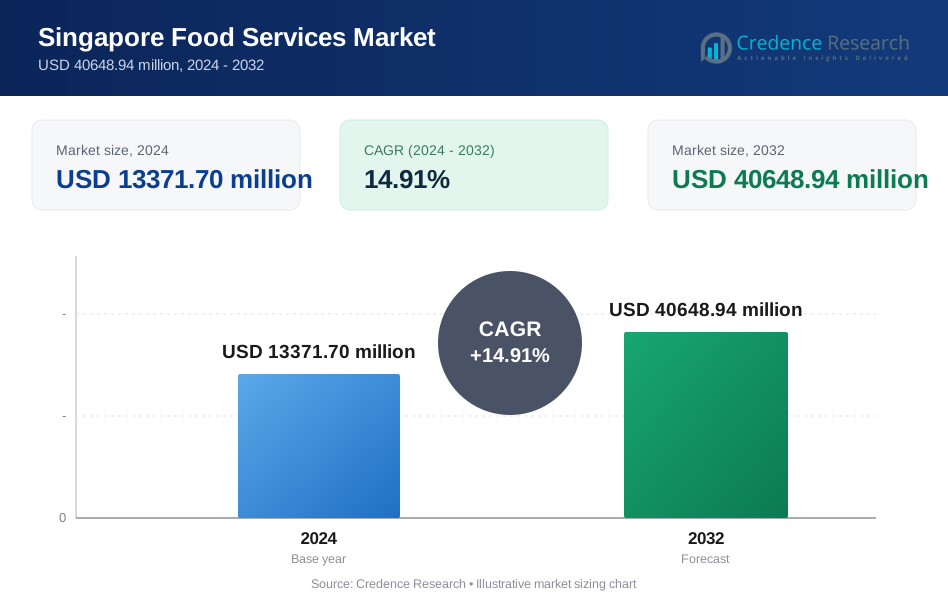
Der Markt für Lebensmitteldienstleistungen in Singapur wurde im Jahr 2024 auf 13.371,70 Millionen USD geschätzt und soll bis 2032 40.648,94 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,91 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lebensmitteldienstleistungen in Singapur 2024 | USD 13.371,70 Millionen |
| Markt für Lebensmitteldienstleistungen in Singapur, CAGR | 14,91% |
| Marktgröße für Lebensmitteldienstleistungen in Singapur 2032 | USD 40.648,94 Millionen |
Der Markt für Lebensmitteldienstleistungen in Singapur zeichnet sich durch starken Wettbewerb von großen Akteuren wie Starbucks Corporation, Domino’s Pizza Enterprises Ltd., Paradise Group Holdings Pte Ltd, DFI Retail Group Holdings Limited, Jollibee Foods Corporation, Nandos Chickenland Singapore Pte Ltd, Crystal Jade Culinary Concepts Holding, Doctor’s Associates, Inc., Hanbaobao Pte Ltd und QSR Brands (M) Holdings Sdn. Bhd. aus. Diese Unternehmen expandieren durch digitale Bestellungen, Menüinnovationen und Multi-Format-Filialen, die sowohl Premium- als auch preisbewusste Verbraucher ansprechen. Das Stadtzentrum von Singapur blieb 2024 mit einem Anteil von etwa 39 % die führende Region, unterstützt durch hohen Tourismusfluss, dichte Bürocluster und starke Nachfrage nach Premium- und Erlebnisgastronomie.
Markteinblicke
- Der Markt für Lebensmitteldienstleistungen in Singapur erreichte 2024 70 Millionen USD und soll bis 2032 mit einer CAGR von 14,91 % wachsen.
- Die steigende Nachfrage nach gehobener Gastronomie, vielfältigen Küchen und digitaler Bestellung treibt das starke Wachstum an, wobei Restaurants mit vollem Service den Dienstleistungssegment mit etwa 42 % Anteil anführen.
- Zu den wichtigsten Trends gehören die rasche Expansion von Online-Lieferungen, Cloud-Küchen, gesündere Menüs und hybride Gastronomiekonzepte, die junge und urbane Verbraucher anziehen.
- Der Wettbewerb verschärft sich, da Marken wie Starbucks, Domino’s, Paradise Group und DFI Retail Group durch Menü-Upgrades, Treueprogramme und Omnichannel-Strategien expandieren.
- Das Stadtzentrum von Singapur führte den Markt 2024 mit etwa 39 % Anteil an, unterstützt durch hohe touristische Aktivitäten und starke Büronachfrage, während die östliche Region mit etwa 22 % Anteil aufgrund des Flughafenverkehrs und dichter Wohngebiete folgte.
 Marktsegmentierungsanalyse:
Nach Dienstleistungstyp
Restaurants mit vollem Service führten den Markt für Lebensmitteldienstleistungen in Singapur 2024 mit etwa 42 % Anteil an. Die Gäste bevorzugten Formate mit vollem Service aufgrund breiterer Menüoptionen, stärkerer Markenpräsenz und steigender Nachfrage nach gehobener Gastronomie. Wachstum kam auch durch die Erholung des Tourismus und höhere Ausgaben für gesellschaftliches Essen. Schnellrestaurants wuchsen schnell, da beschäftigte Arbeiter schnelle Mahlzeiten und stabile Preise suchten. Cafés und Bars expandierten durch die starke Kaffeekultur und den Verkehr junger Verbraucher. Catering- und institutionelle Gastronomie verzeichneten stabile Bestellungen von Schulen, Büros und Veranstaltungen.
- Zum Beispiel gibt ein Bericht an, dass Vollservice-Restaurants im Jahr 2024 mit 46,49% den größten Anteil am globalen Gastronomiemarkt hatten, während Schnellrestaurants einen kleineren Anteil ausmachten.
Nach Lebensmitteltyp
Der nicht-vegetarische Bereich dominierte das Segment der Lebensmitteltypen mit einem Anteil von fast 58%. Die Verbraucher in Singapur bevorzugten Fleisch- und Meeresfrüchtegerichte aufgrund der starken Hawker-Kultur und des Einflusses der globalen Küche. Wachsende Restaurantketten, die asiatische Fusion und Premium-Fleischmenüs anbieten, unterstützten diese Führung. Vegetarische und vegane Optionen wuchsen schnell, da das Gesundheitsbewusstsein unter jungen Erwachsenen zunahm. Glutenfreie und biologische Menüs erweiterten sich in Nischengebieten der Städte, in denen einkommensstarke Haushalte ein tieferes Interesse an Clean-Label-Mahlzeiten zeigten.
- Zum Beispiel ergab eine Umfrage zu Ernährungspräferenzen im Jahr 2023, dass etwa 51% der Singapurer sich als „Fleischesser“ identifizieren, während nur etwa 5% angeben, eine vollständig pflanzliche Ernährung (vegetarisch/vegan) zu befolgen, was darauf hindeutet, dass der nicht-vegetarische Konsum bei der Mehrheit die Norm bleibt.
Nach Vertriebskanal
Das Essen im Restaurant hatte im Jahr 2024 mit etwa 49% den größten Anteil. Eine starke Esskultur, belebte Einkaufszentren und weit verbreitete Hawker-Zentren hielten den Fußgängerverkehr hoch. Viele Verbraucher bevorzugten immer noch Mahlzeiten vor Ort wegen der Frische und des sozialen Erlebnisses. Die Online-Lieferung wuchs schnell dank Plattformen wie GrabFood und Foodpanda, die eine große Reichweite und schnelle Lieferung bieten. Takeout und Drive-Thru expandierten ebenfalls, da Arbeiter während der Stoßzeiten schnellen Zugang zu Mahlzeiten suchten. Wachstum über alle Kanäle hinweg kam durch digitale Menüs, Treue-Apps und einfache mobile Zahlungen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach vielfältigen und erstklassigen Gastronomieerlebnissen
Der Markt für Gastronomiedienstleistungen in Singapur wächst aufgrund der steigenden Nachfrage nach vielfältigen und erstklassigen Gastronomieerlebnissen. Städtische Verbraucher suchen nach globalen Küchen, von Köchen geführten Menüs und erlebnisorientierten Gastronomieformaten, die einen stärkeren Wert bieten. Höhere verfügbare Einkommen und starke Tourismusströme unterstützen diesen Wandel hin zu gehobenen und thematischen Restaurants. Familien und junge Erwachsene bevorzugen auch Vollservice-Lokale, die Komfort, Vielfalt und soziale Anziehungskraft bieten. Premium-Meeresfrüchte, Fusionsmenüs und internationale Marken expandieren weiterhin in Einkaufszentren und Lifestyle-Bezirken. Dieser Trend stärkt den Markt, da Betreiber in Menüinnovationen, Innenraum-Upgrades und Omnichannel-Engagement investieren, um wiederkehrende Kunden anzuziehen.
Erweiterung der Online-Lieferung und digitalen Bestellungen
Digitale Plattformen spielen eine wichtige Rolle bei der Marktexpansion, da Verbraucher schnellen und flexiblen Zugang zu Mahlzeiten annehmen. Apps wie GrabFood, Deliveroo und Foodpanda treiben hohe Bestellvolumina durch umfangreiche Restaurantlisten und kurze Lieferzeiten an. Beschäftigte Arbeitnehmer wählen Online-Lieferungen aus Bequemlichkeit, während Familien auf gebündelte Mahlzeitenangebote setzen. Restaurants erreichen durch app-basierte Werbeaktionen und Abonnementmodelle eine höhere Reichweite und verbesserte Verkäufe. Digitale Zahlungen, KI-basierte Empfehlungen und Treueprogramme erhöhen die wiederholte Nutzung. Cloud-Küchen helfen Marken, ohne hohe Mietkosten zu skalieren. Dieser Wandel verbessert die Markteffizienz und stärkt das Gesamtwachstum.
- Zum Beispiel hielt GrabFood im Jahr 2023 etwa 63% des GMV-Anteils der Online-Lebensmittellieferung in Singapur und war damit der größte Betreiber von Liefer-Apps im Land.
Steigender Fokus auf Gesundheit und Nachhaltigkeit
Das Bewusstsein für Gesundheit und das Interesse an Nachhaltigkeit treiben das Wachstum bei pflanzlichen, biologischen, salzarmen und allergikerfreundlichen Menüs voran. Verbraucher in Singapur legen zunehmend Wert auf sauberere Etiketten und transparente Beschaffung. Restaurants reagieren darauf, indem sie vegetarische, vegane und glutenfreie Optionen in ihre Mainstream-Menüs aufnehmen. Nachhaltige Verpackungen und Praktiken zur Reduzierung von Lebensmittelabfällen gewinnen ebenfalls an Bedeutung, da die Regulierungsbehörden grünere Standards fördern. Jüngere Kunden bevorzugen Marken, die Nährwertdaten und verantwortungsvolle Beschaffung hervorheben. Betreiber, die ausgewogene Mahlzeiten, frische Zutaten und umweltfreundliche Betriebsabläufe anbieten, ziehen stärkere Loyalität an. Dieser langfristige Wandel treibt den Markt in Richtung gesünderer Produktentwicklung und grünerer Geschäftsmodelle.
Wichtige Trends & Chancen
Wachstum von Hybrid-Dining und erlebnisorientierten Konzepten
Hybrid-Dining-Formate, die legere, gehobene und thematische Elemente mischen, expandieren, da Kunden nach neuen Erlebnissen suchen. Soziale Essenszonen, interaktive Küchen und Café-Bar-Mischungen ziehen jüngere Gruppen an, die flexible Räume bevorzugen. Betreiber nutzen Live-Kochen, saisonale Pop-ups und Markenkooperationen, um die Besucherfrequenz zu steigern. Erlebnisorientiertes Essen passt auch gut zum Tourismus, was die Nachfrage nach einzigartigen lokalen und globalen Küchenkonzepten stärkt. Dies schafft Chancen für neue Formate, internationale Marken und lifestyle-orientierte Restaurantcluster.
- Zum Beispiel machten im Jahr 2024 Restaurants, von denen viele hybride oder erlebnisorientierte Restaurants umfassen, 65,83 % des gesamten Marktanteils im Bereich Food-Service in Singapur aus, was auf eine starke Verbraucherpräferenz für erlebnisorientiertes Essen vor Ort hinweist.
Expansion von Cloud-Kitchens und Menü-Innovation
Cloud-Kitchens steigen weiter an, da Marken kostengünstige Räume nutzen, um Liefermenüs zu skalieren. Diese Küchen ermöglichen schnellere Experimente mit neuen Küchen, Fusionsangeboten und saisonalen Gerichten. Multi-Brand-Betreiber starten virtuelle Restaurants, die mit minimalem Risiko auf Nischengeschmäcker abzielen. Menü-Innovation erhöht die Vielfalt, steigert das Kundeninteresse und verbessert die Plattform-Sichtbarkeit. Dieser Trend schafft Chancen für kleine und mittelgroße Betreiber, ohne hohen Mietdruck zu wachsen.
- Laut einer Marktanalyse von 2024 gehören Cloud-Kitchens in Singapur zu den am schnellsten wachsenden Segmenten, ihr Umsatz soll von 2025 bis 2030 mit einer CAGR von 20,55 % wachsen, was auf wachsendes Vertrauen und Investitionen in Küchenmodelle nur für Lieferungen hinweist.
Wichtige Herausforderungen
Hohe Betriebskosten und Arbeitskräftemangel
Der Markt für Lebensmittelservices steht unter Druck durch hohe Mieten, steigende Nebenkosten und Personalmangel. Restaurants kämpfen darum, die Margen zu halten, da die Löhne steigen und die Fluktuation hoch bleibt. Kleinere Betreiber stehen unter höherem finanziellen Druck, was Expansion und Innovation einschränkt. Arbeitskräftemangel verringert die Servicegeschwindigkeit und die Menükomplexität, was die Kundenerfahrung beeinträchtigt. Viele Betreiber investieren in Automatisierung, Schulung und Produktivitätswerkzeuge, um den Betriebsdruck zu verringern.
Starker Wettbewerb und Preissensibilität
Singapurs dichtes Gastronomielandschaft schafft intensiven Wettbewerb zwischen Straßenhändlern, Schnellservice-Ketten, Cafés und Vollservice-Restaurants. Verbraucher vergleichen Preise leicht über Apps, was die Preissensibilität erhöht. Starke Werbeaktionen verringern die Rentabilität, insbesondere für mittelständische Betriebe. Marken müssen sich durch Menüqualität, Servicegeschwindigkeit und digitale Interaktion differenzieren. Betreiber, die keinen klaren Mehrwert bieten, haben Schwierigkeiten, Kunden in diesem überfüllten Umfeld zu halten.
Regionale Analyse
Changi und östliche Region
Changi und die östliche Region machten im Jahr 2024 etwa 22 % des Marktes für Lebensmitteldienstleistungen in Singapur aus. Der Flughafen bleibt der Haupttreiber und zieht internationale Reisende, Fluglinienpersonal und Transitpassagiere an, die eine starke Nachfrage nach sowohl gehobener als auch schnell-legerer Gastronomie unterstützen. Wohnzentren wie Tampines, Bedok und Pasir Ris sorgen für einen stetigen täglichen Konsum in Cafés, Schnellrestaurants und Familienrestaurants. Dichte Wohncluster steigern die Online-Liefermengen, während Einkaufszentren an Wochenenden starken Fußgängerverkehr generieren. Laufende Flughafen-Upgrades und steigender Tourismus verstärken weiterhin das langfristige Wachstum in verschiedenen Lebensmittelformaten.
Singapur Stadtzentrum
Das Stadtzentrum von Singapur hielt im Jahr 2024 mit fast 39 % den größten Anteil. Diese Region umfasst das CBD, Orchard, Bugis und umliegende Geschäftsviertel und zieht viele Büroangestellte, Touristen und einkommensstarke Haushalte an. Premium-Restaurants, internationale Ketten und Spezialcafés dominieren aufgrund der starken Kaufkraft und hohen Markenpräsenz. Einzelhandelsgetriebene Gastronomie, Geschäftsessen und Nachtleben-Aktivitäten steigern die Nachfrage weiter. Häufige Menüinnovationen, Konzeptstarts und erlebnisorientierte Gastronomieformate halten das Stadtzentrum zur dynamischsten und wettbewerbsfähigsten Region im nationalen Markt.
Südliche Inseln und äußere Regionen
Die südlichen Inseln und äußeren Regionen hielten im Jahr 2024 einen Anteil von fast 5 %, was ihre kleinere Bevölkerungsbasis, aber eine konstante, tourismusgetriebene Nachfrage widerspiegelt. Die Gastronomieaktivität konzentriert sich auf Resorts, Strandclubs und Freizeitattraktionen, die Besucher anziehen, die nach gehobenen, thematischen oder naturorientierten Erlebnissen suchen. Betreiber verlassen sich auf kuratierte Menüs, veranstaltungsorientierte Gastronomie und saisonale Aktionen, um den Verkehr aufrechtzuerhalten. Größeres Interesse an Ökotourismus und Freizeitreisen unterstützt eine allmähliche Expansion. Obwohl der Fußgängerverkehr geringer ist als in den Festlandregionen, stärken verbesserte Verkehrsverbindungen und steigende Freizeitreisen weiterhin die Nischenmarktchancen.
Marina Bay und Sentosa
Marina Bay und Sentosa erfassten im Jahr 2024 etwa 18 % des Anteils, unterstützt durch Luxustourismus, integrierte Resorts und groß angelegte Unterhaltungsstätten. Hochwertige Restaurants, Konzepte von Starköchen und Gastronomie am Wasser ziehen wohlhabende Reisende und Geschäftsbesucher an. Kongresszentren, Hotels und Casinos sorgen das ganze Jahr über für eine hohe Nachfrage nach gehobener Gastronomie. Die Region profitiert von einem starken Angebot an internationaler Küche und hoher Veranstaltungsaktivität. Kontinuierliche Investitionen in Gastgewerbe, Attraktionen und Lifestyle-Entwicklungen unterstützen ein stetiges Wachstum und machen dieses Gebiet zu einem wichtigen Zentrum für gehobene und erlebnisorientierte Gastronomieformate.
Westliche und nordöstliche Region
Die westliche und nordöstliche Region verzeichnete im Jahr 2024 einen Anteil von fast 16 %, angetrieben durch expandierende Wohngebiete und zunehmende Einkaufszentrenentwicklung. Jurongs kommerzielle und Transit-Drehkreuze steigern die Nachfrage nach Schnellrestaurants, Cafés und multikulturellen Restaurants. Im Nordosten ziehen Städte wie Punggol und Sengkang junge Familien an, die eine starke Café-Kultur und eine hohe Nutzung von Online-Lieferdiensten fördern. Wachsende Bildungs- und Geschäftseinrichtungen erhöhen den Verkehr an Wochentagen, während Lifestyle-Malls das Wochenendessen unterstützen. Mit dem Fortschreiten neuer Wohnprojekte und Verkehrsupgrades stärken beide Bereiche weiterhin ihre Position im Markt für Lebensmitteldienstleistungen in Singapur.
Marktsegmentierungen:
Nach Dienstleistungstyp
- Vollbedienungsrestaurants
- Schnellrestaurants
- Cafés & Bars
- Catering-Services
- Institutionelle Gastronomie
Nach Lebensmitteltyp
- Vegetarisch
- Nicht-vegetarisch
- Vegan
- Glutenfrei
- Bio
Nach Vertriebskanal
- Online-Lieferung
- Essen im Restaurant
- Mitnahme/Drive-Thru
Nach Geografie
- Changi und östliche Region
- Stadtzentrum von Singapur
- Südliche Inseln und äußere Regionen
- Marina Bay und Sentosa
- Westliche und nordöstliche Region
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Lebensmittelmarktes in Singapur bleibt intensiv, angetrieben durch eine Mischung aus globalen Ketten, regionalen Betreibern und starken lokalen Marken. Akteure wie Starbucks Corporation, Domino’s Pizza Enterprises Ltd., Paradise Group Holdings Pte Ltd, DFI Retail Group Holdings Limited und Jollibee Foods Corporation expandieren durch Menüinnovationen, digitale Bestellungen und Multi-Format-Filialen. Das wachsende Interesse an gesünderen Mahlzeiten, gehobenem Essen und lieferorientierten Konzepten drängt Betreiber dazu, Produktlinien zu erneuern und das Kundenerlebnis zu verbessern. Neue Marktteilnehmer nutzen Nischenküchen und Lifestyle-Konzepte, um jüngere Verbraucher zu gewinnen, während etablierte Marken die Loyalität durch mobile Apps und Mitgliedschaftsprogramme stärken. Steigende Arbeits- und Mietkosten fördern Investitionen in Automatisierung, Optimierung der Lieferkette und Cloud-Küchen. Der Wettbewerbsdruck nimmt zu, da Marken sowohl in physischen als auch in Online-Kanälen in Bezug auf Wert, Bequemlichkeit und Markenunterscheidung konkurrieren, was einen dynamischen und sich schnell entwickelnden Markt prägt.
Analyse der Hauptakteure
- Starbucks Corporation
- Domino’s Pizza Enterprises Ltd.
- Paradise Group Holdings Pte Ltd
- DFI Retail Group Holdings Limited
- Jollibee Foods Corporation
- Nandos Chickenland Singapore Pte Ltd
- Crystal Jade Culinary Concepts Holding
- Doctor’s Associates, Inc.
- Hanbaobao Pte Ltd
- QSR Brands (M) Holdings Sdn. Bhd.
Neueste Entwicklungen
- Im April 2025 eröffnete die Starbucks Corporation ein bedeutendes Heritage-/Konzeptgeschäft in der Smith Street 37 (Chinatown, Singapur) mit lokalen Designelementen, exklusiven von Singapur inspirierten Getränken und Speisen (in Zusammenarbeit mit Old Seng Choong) und limitierten Merchandise-Artikeln. Die Filiale führte ein exklusives Menü für Singapur ein und zog bei der Eröffnung die Aufmerksamkeit der lokalen Presse auf sich.
- Im Mai 2024 kündigte Paradise Group Holdings (Singapur) weitere Expansionspläne in den USA an (mit dem Ziel, mehrere Filialen in Kalifornien und die erste Filiale in Texas zu erreichen; Teil des internationalen Wachstumsschubs der Paradise Group).
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungstyp, Lebensmitteltyp, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Verbraucher nach vielfältigen globalen Küchen und gehobenem Essen suchen.
- Digitale Bestell- und Lieferplattformen werden in allen Altersgruppen stärker angenommen.
- Cloud-Küchen werden wachsen, da Betreiber Mietkosten senken und schneller skalieren.
- Gesundheitsorientierte Menüs werden zunehmen, da die Nachfrage nach veganen, biologischen und allergenfreien Mahlzeiten steigt.
- Automatisierung wird die Geschwindigkeit verbessern, den Arbeitsdruck reduzieren und die Servicekonsistenz erhöhen.
- Erlebnisgastronomie-Formate werden Touristen und junge urbane Verbraucher anziehen.
- Nachhaltigkeitspraktiken werden gestärkt, mit umweltfreundlicherer Verpackung und reduzierten Lebensmittelabfällen.
- Der Wettbewerb wird sich verschärfen, da internationale und lokale Marken ihr Menüangebot erweitern.
- Einzelhandels- und Verkehrsknotenpunkte werden mit neuen Lifestyle-Entwicklungen für mehr Besucher sorgen.
- Hybride Gastronomiemodelle werden sich ausweiten, da Marken das Essen vor Ort, zum Mitnehmen und die Lieferung für flexiblen Konsum kombinieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Lebensmittelservices in Singapur und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lebensmittelservices in Singapur zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Lebensmittelservices in Singapur hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Lebensmittelmarktes in Singapur antreiben?
Wer sind die führenden Unternehmen im Lebensmittelservice-Markt in Singapur?
Welche Region hatte den größten Anteil am Markt für Lebensmittelservices in Singapur?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Lebensmitteldienstleistungen in Singapur Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Lebensmitteldienstleistungen in Singapur Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13371.70 million → 2032: USD 40648.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Lebensmitteldienstleistungen in Singapur Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Lebensmitteldienstleistungen in Singapur Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Lebensmitteldienstleistungen in Singapur Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Lebensmitteldienstleistungen in Singapur Market Drivers
- 3.3 Markt für Lebensmitteldienstleistungen in Singapur Market Restraints & Challenges
- 3.4 Markt für Lebensmitteldienstleistungen in Singapur Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Lebensmitteldienstleistungen in Singapur Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Lebensmitteldienstleistungen in Singapur Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Lebensmitteldienstleistungen in Singapur category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Lebensmitteldienstleistungen in Singapur Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Lebensmitteldienstleistungen in Singapur Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Lebensmitteldienstleistungen in Singapur market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Lebensmitteldienstleistungen in Singapur Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Lebensmitteldienstleistungen in Singapur Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Lebensmitteldienstleistungen in Singapur Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Lebensmitteldienstleistungen in Singapur (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Lebensmitteldienstleistungen in Singapur Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Lebensmitteldienstleistungen in Singapur Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Lebensmitteldienstleistungen in Singapur Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Lebensmitteldienstleistungen in Singapur Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Lebensmitteldienstleistungen in Singapur Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Lebensmitteldienstleistungen in Singapur Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Lebensmitteldienstleistungen in Singapur Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Lebensmitteldienstleistungen in Singapur Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Lebensmitteldienstleistungen in Singapur Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
