
Marktübersicht:
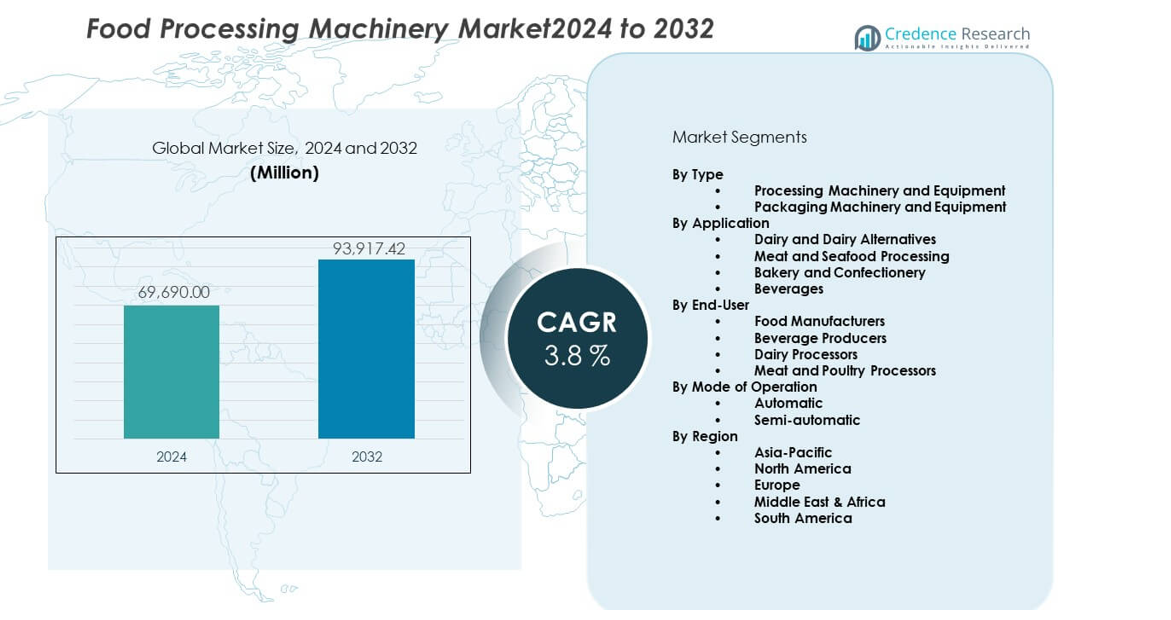
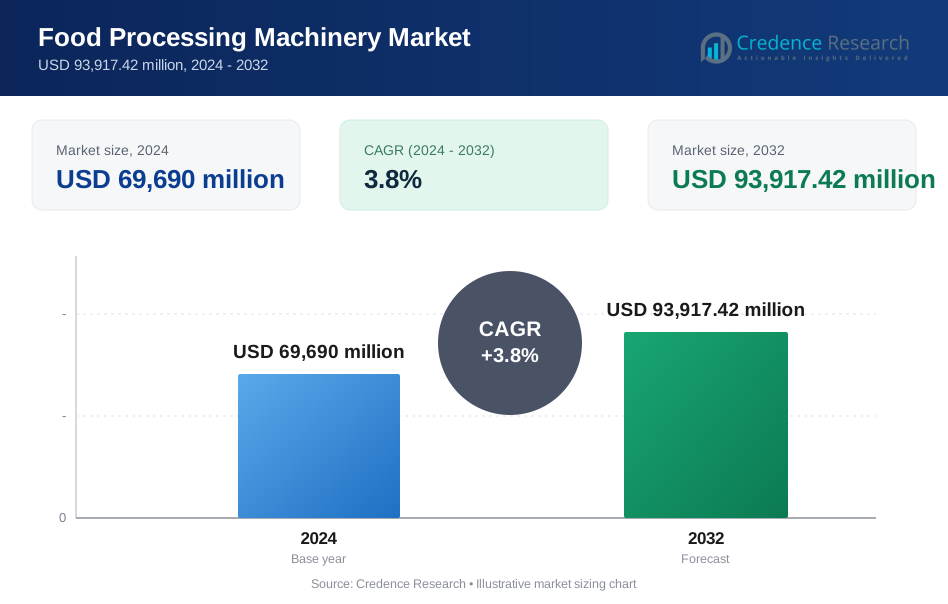
Der Markt für Lebensmittelverarbeitungsmaschinen wurde im Jahr 2024 auf 69.690 Millionen USD geschätzt und soll bis 2032 auf 93.917,42 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lebensmittelverarbeitungsmaschinen 2024 | 69.690 Millionen USD |
| Markt für Lebensmittelverarbeitungsmaschinen, CAGR | 3,8% |
| Marktgröße für Lebensmittelverarbeitungsmaschinen 2032 | 93.917,42 Millionen USD |
Das Marktwachstum wird durch den steigenden Konsum von verpackten und verarbeiteten Lebensmitteln weltweit angetrieben. Lebensmittelproduzenten suchen nach Maschinen, die die Produktivität verbessern und den manuellen Aufwand reduzieren. Automatisierung hilft Herstellern, Arbeitskräftemangel zu bewältigen und Betriebskosten zu kontrollieren. Strengere Lebensmittelsicherheitsvorschriften fördern die Einführung von hygienischen und standardisierten Geräten. Urbane Lebensstile erhöhen die Nachfrage nach verzehrfertigen und Convenience-Lebensmitteln. Verarbeiter investieren in energieeffiziente und multifunktionale Maschinen, um Abfall zu reduzieren. Technologische Verbesserungen ermöglichen auch eine bessere Qualitätskontrolle und längere Produktlebensdauer.
Nordamerika und Europa führen den Markt aufgrund fortschrittlicher Lebensmittelindustrien und strenger Sicherheitsvorschriften an. Die Vereinigten Staaten, Deutschland und Frankreich zeigen eine hohe Akzeptanz von automatisierten Verarbeitungslinien. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben von China, Indien und Südostasien. Steigende Bevölkerungszahlen, Urbanisierung und expandierende Lebensmittelproduktion unterstützen das Wachstum in dieser Region. Lateinamerika zeigt stetigen Fortschritt mit wachsender Fleisch- und Getränkeverarbeitung. Die Märkte im Nahen Osten und Afrika wachsen allmählich, unterstützt durch Initiativen zur Ernährungssicherheit und lokale Investitionen in die Verarbeitung.
Markteinblicke:
- Der Markt für Lebensmittelverarbeitungsmaschinen lag 2024 bei 69.690 Millionen USD und wird bis 2032 93.917,42 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 3,8 %, unterstützt durch eine stetige Nachfrage nach industrieller Lebensmittelproduktion.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 30 % aufgrund der großflächigen Lebensmittelproduktion in China und Indien, während Europa fast 25 % hält, getrieben durch strenge Lebensmittelsicherheitsstandards und fortschrittliche Verarbeitung, und Nordamerika macht rund 19 % aus, unterstützt durch automatisierungsgetriebene Upgrades.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region mit einem Anteil von 30 %, getrieben durch Urbanisierung, steigenden Verbrauch von verpackten Lebensmitteln und staatliche Unterstützung für die heimische Lebensmittelverarbeitung.
- Verarbeitungsmaschinen und -geräte dominieren nach Typ mit über 52 % Anteil, was die hohe Nutzung in Kernproduktionsaktivitäten in den Bereichen Milchprodukte, Fleisch und Bäckereibetriebe widerspiegelt.
- Der automatische Betriebsmodus macht etwa 50,4 % des Anteils aus, da große Verarbeiter Effizienz, Arbeitsreduzierung und gleichbleibende Ausgabequalität priorisieren.
Markttreiber:
Steigende Nachfrage nach verarbeiteten und Convenience-Lebensmitteln
Verbraucher bevorzugen verpackte, fertige und haltbare Lebensmittel in städtischen Märkten. Lebensmittelproduzenten erweitern die Kapazität, um Volumen- und Konsistenzanforderungen zu erfüllen. Der Markt für Lebensmittelverarbeitungsmaschinen profitiert von diesem Wandel in den Essgewohnheiten. Geräte unterstützen schnellere Zubereitung und gleichmäßige Ergebnisse. Hersteller suchen Maschinen, die wiederholbare Qualität gewährleisten. Einzelhandelsketten erwarten das ganze Jahr über eine stetige Produktversorgung. Verarbeiter konzentrieren sich auf die Verbesserung des Durchsatzes ohne manuelle Belastung. Diese Nachfrage sichert langfristige Gerätebeschaffung. Der Produktionsmaßstab treibt kontinuierliche Maschinenupgrades an.
- Zum Beispiel bieten das Arrius-Mahlsystem von Bühler oder Antares-Walzwerke eine Hochleistungskapazität für die industrielle Mehlproduktion. Während eine einzige groß angelegte Mühlenlinie Hunderte von Tonnen Weizen pro Tag verarbeiten kann, um die verpackte Lebensmittelindustrie zu unterstützen, treiben Produktionsmaßstab und Lebensmittelsicherheitsanforderungen kontinuierliche Upgrades auf integrierte digitale Systeme wie das Bühler Mercury MES an.
Strenge Anforderungen an Lebensmittelsicherheit und Hygiene
Regierungen setzen weltweit strenge Standards für Lebensmittelsicherheit und Hygiene durch. Verarbeiter investieren in konforme Maschinen, um Auditnormen zu erfüllen. Der Markt für Lebensmittelverarbeitungsmaschinen richtet sich nach diesen regulatorischen Anforderungen. Gerätekonstruktionen unterstützen saubere Oberflächen und kontrollierte Handhabung. Automatisierte Systeme reduzieren den menschlichen Kontakt mit Lebensmitteln. Standardisierte Verarbeitung verbessert Rückverfolgbarkeit und Verantwortlichkeit. Lebensmittelrückrufe drängen Unternehmen zu zuverlässigen Geräten. Compliance reduziert rechtliche und Markenrisiken. Regulierungsgetriebene Upgrades bleiben konstant.
- Zum Beispiel erreichen die aseptischen Verarbeitungssysteme von Tetra Pak kommerzielle Sterilität durch Hitzebehandlung über 135 °C für einige Sekunden, wodurch die Haltbarkeit ohne Konservierungsstoffe verlängert wird. Compliance reduziert rechtliche und Markenrisiken.
Erweiterung von industriellen Lebensmittelproduktionsanlagen
Lebensmittelunternehmen erweitern Anlagen, um die Inlands- und Exportnachfrage zu bedienen. Hochleistungskapazitätsmaschinen unterstützen den Bedarf an Massenverarbeitung. Der Markt für Lebensmittelverarbeitungsmaschinen profitiert von Modernisierungsplänen der Anlagen. Geräte reduzieren Zykluszeit und Prozessvariabilität. Zentralisierte Produktion erfordert robuste und langlebige Systeme. Unternehmen ersetzen veraltete Einheiten, um die Betriebszeit zu verbessern. Neue Anlagen bevorzugen integrierte Verarbeitungslinien. Kapazitätswachstum unterstützt eine stetige Nachfrage nach Geräten. Der industrielle Maßstab begünstigt mechanisierte Lösungen.
Prioritäten für Arbeitseffizienz und Kostenkontrolle
Arbeitskräftemangel beeinflusst die Lebensmittelherstellung weltweit. Produzenten setzen Maschinen ein, um die Produktion zu stabilisieren. Der Markt für Lebensmittelverarbeitungsmaschinen reagiert auf den Druck der Arbeitskräfte. Automatisierung verringert die Abhängigkeit von qualifizierter manueller Arbeit. Geräte verbessern die Schichtkonsistenz und reduzieren das Ermüdungsrisiko. Lohninflation erhöht das Interesse an Kapitalinvestitionen. Maschinen gewährleisten vorhersehbare Produktionspläne. Kostenkontrolle stärkt die Gewinnplanung. Effizienzanforderungen verstärken die Nachfrage nach Automatisierung.
Markttrends:
Integration von intelligenten Steuerungen und digitalen Überwachungssystemen
Verarbeiter nutzen digitale Schnittstellen für Echtzeitkontrolle. Intelligente Sensoren verbessern die Prozesssichtbarkeit und Präzision. Der Markt für Lebensmittelverarbeitungsmaschinen spiegelt diesen Technologiewandel wider. Datenverfolgung unterstützt die Planung präventiver Wartung. Betreiber reagieren schneller auf Prozessabweichungen. Digitale Dashboards vereinfachen Schulungsanforderungen. Konnektivität verbessert die Koordination im Werk. Analysen unterstützen Ziele zur Ertragsverbesserung. Technologieanpassung verändert die Prioritäten im Gerätdesign.
- Zum Beispiel ermöglicht GEA’s SmartControl HMI die Echtzeitüberwachung von Prozessparametern in Milchverarbeitungslinien. Analysen unterstützen Ziele zur Ertragsverbesserung.
Steigende Präferenz für modulare und flexible Maschinendesigns
Lebensmittelproduzenten verwalten vielfältige Produktportfolios. Modulare Maschinen ermöglichen schnelle Konfigurationsänderungen. Der Markt für Lebensmittelverarbeitungsmaschinen passt sich an flexible Produktionsbedürfnisse an. Geräte unterstützen kurze Chargen und saisonale Produkte. Schnelle Umstellungen reduzieren Ausfallzeiten zwischen den Läufen. Hersteller bevorzugen skalierbare Verarbeitungslinien. Modulare Einheiten vereinfachen zukünftige Kapazitätserweiterungen. Flexibilität unterstützt die Wettbewerbspositionierung. Produktvielfalt treibt diesen Trend an.
- Zum Beispiel ermöglichen Marel’s modulare Geflügelverarbeitungssysteme die Umkonfiguration der Linie innerhalb von Stunden statt Tagen, was die Anlagenauslastung verbessert. Produktvielfalt treibt diesen Trend an.
Wachstum von energieeffizienten und abfallarmen Verarbeitungsgeräten
Energiekosten belasten die Margen der Lebensmittelherstellung. Effiziente Maschinen reduzieren den Stromverbrauch. Der Markt für Lebensmittelverarbeitungsmaschinen spiegelt den Fokus auf Betriebseffizienz wider. Geräte begrenzen Rohstoffverluste während der Verarbeitung. Prozessoptimierung senkt den Wasserverbrauch. Nachhaltigkeitsziele beeinflussen Beschaffungsentscheidungen. Weniger Abfall unterstützt die Einhaltung von Vorschriften. Effizienz verbessert die langfristige Kostenkontrolle. Umweltfokus prägt Innovationen.
Anpassung an produktspezifische Verarbeitungsanforderungen
Lebensmittelkategorien erfordern einzigartige Verarbeitungsbedingungen. Geräteanbieter bieten maßgeschneiderte Lösungen an. Der Markt für Lebensmittelverarbeitungsmaschinen unterstützt die Nachfrage nach kundenspezifischem Engineering. Maschinen passen sich an Textur- und Temperaturanforderungen an. Individuelle Designs verbessern die Produktkonsistenz. Produzenten schätzen Geräte, die auf Rezepte abgestimmt sind. Standardmaschinen erfüllen nicht die Nischenbedürfnisse. Anpassung stärkt Lieferantenbeziehungen. Spezialisierte Lebensmittelsegmente treiben diesen Trend an.
Analyse der Marktherausforderungen:
Hohe Kapitalinvestitionen und lange Amortisationszeiten
Verarbeitungsmaschinen erfordern erhebliche Anfangsinvestitionen. Kleine Verarbeiter stehen vor Finanzierungsengpässen. Der Markt für Lebensmittelverarbeitungsmaschinen erlebt Verzögerungen bei der Einführung in kostenempfindlichen Regionen. Gerätefinanzierung begrenzt Kaufentscheidungen. Lange Amortisationszeiten beeinflussen die Investitionsplanung. Marktschwankungen erhöhen finanzielle Risikobedenken. Währungsschwankungen beeinflussen die Kosten importierter Maschinen. Budgetdruck verlangsamt Ersatzzyklen. Kapitalintensität schränkt die schnelle Einführung ein.
Technische Komplexität und Wartungsfähigkeitslücken
Fortschrittliche Maschinen erfordern qualifizierte Bedienung und Instandhaltung. Schulungslücken beeinträchtigen die Leistungseffizienz. Der Markt für Lebensmittelverarbeitungsmaschinen steht vor Herausforderungen durch Abhängigkeit von Dienstleistungen. Ausfallzeiten steigen aufgrund begrenzter technischer Unterstützung. Die Verfügbarkeit von Ersatzteilen beeinflusst die Kontinuität. Komplexe Steuerungen erhöhen die Lernkurven. Wartungskosten beeinflussen die Wirtschaftlichkeit des Besitzes. Fachkräftemangel begrenzt die Vorteile der Automatisierung. Zuverlässigkeitsbedenken beeinflussen das Vertrauen der Käufer.
Marktchancen:
Wachstumspotenzial in aufstrebenden Lebensmittelherstellungsökonomien
Aufstrebende Volkswirtschaften erweitern die lokale Kapazität zur Lebensmittelverarbeitung. Das städtische Wachstum steigert die Nachfrage nach verpackten Lebensmitteln. Der Markt für Lebensmittelverarbeitungsmaschinen findet in diesen Regionen starke Chancen. Regierungen unterstützen die heimische Lebensmittelproduktion. Importsubstitution fördert die lokale Verarbeitung. Investitionen in die Infrastruktur verbessern die Betriebsbereitschaft der Anlagen. Steigende Einkommen unterstützen den Konsum von verarbeiteten Lebensmitteln. Ausrüstungsanbieter gewinnen neue Kundenbasen.
Steigende Akzeptanz exportorientierter Lebensmittelverarbeitungsbetriebe
Lebensmittelexporteure benötigen standardisierte Verarbeitungssysteme. Qualitätskonsistenz unterstützt die globale Handelsakzeptanz. Der Markt für Lebensmittelverarbeitungsmaschinen profitiert von den Anforderungen an die Exportkonformität. Maschinen ermöglichen einheitliche Verpackung und Konservierung. Exportvorschriften begünstigen kontrollierte Verarbeitungsumgebungen. Produzenten modernisieren Anlagen für globale Märkte. Verbesserungen der Haltbarkeit unterstützen den Versand über große Entfernungen. Exportwachstum treibt die Nachfrage nach Ausrüstung an.
Marktsegmentierungsanalyse:
Nach Typ
Verarbeitungsmaschinen und -geräte dominieren die Kernproduktionsaktivitäten in Lebensmittelbetrieben. Der Markt für Lebensmittelverarbeitungsmaschinen spiegelt eine starke Nachfrage nach Schneide-, Misch-, Koch- und Trennsystemen wider. Diese Maschinen unterstützen die Konsistenz des Durchsatzes und die Produktsicherheit. Verpackungsmaschinen und -geräte spielen eine entscheidende Rolle bei der Konservierung und Verteilung. Verpackungssysteme verbessern die Haltbarkeit und Handhabungseffizienz. Produzenten wählen Verpackungslösungen, um den Marken- und Logistikanforderungen gerecht zu werden. Beide Typen unterstützen skalierbare und konforme Betriebsabläufe. Die Auswahl der Ausrüstung hängt von der Produktkategorie und dem Produktionsvolumen ab.
- Zum Beispiel bewältigen die Hochgeschwindigkeitsabfülllinien von Krones bis zu 80.000 Flaschen pro Stunde in Getränkeanlagen.
Nach Anwendung
Milchprodukte und Milchalternativen führen den Verbrauch aufgrund kontinuierlicher Verarbeitungsanforderungen an. Der Markt für Lebensmittelverarbeitungsmaschinen bedient dieses Segment mit Pasteurisierungs- und Homogenisierungssystemen. Die Fleisch- und Meeresfrüchteverarbeitung ist auf Präzisionsgeräte für Hygiene und Ertragskontrolle angewiesen. Bäckerei- und Süßwarensegmente verlangen nach Misch- und Formgenauigkeit. Die Getränkeverarbeitung erfordert Präzision beim Abfüllen und Abpacken. Jede Anwendung schätzt Zuverlässigkeit und Prozesskontrolle. Das Design der Ausrüstung passt sich den Textur- und Temperaturanforderungen an. Die Anwendungsvielfalt unterstützt eine stetige Nachfrage nach Maschinen.
- Zum Beispiel arbeiten die Plattenwärmetauscher von Alfa Laval bei Drücken bis zu 25 bar und unterstützen stabile thermische Prozesse in Milch- und Getränkeanwendungen.
Nach Endanwender
Lebensmittelhersteller stellen die größte Endnutzergruppe dar. Der Markt für Lebensmittelverarbeitungsmaschinen unterstützt großangelegte und mehrproduktige Betriebe. Getränkehersteller investieren in Hochgeschwindigkeitsverarbeitungslinien. Milchverarbeiter benötigen Ausrüstung, die Produktkonsistenz gewährleistet. Fleisch- und Geflügelverarbeiter konzentrieren sich auf Hygiene und Ertragsoptimierung. Endanwender priorisieren Betriebszeit und regulatorische Konformität. Die Ausrüstungswahl richtet sich nach dem Produktionsmaßstab. Langfristiger Einsatz begünstigt langlebige Maschinen.
Nach Betriebsart
Automatische Systeme führen die Einführung in großen Anlagen an. Der Markt für Lebensmittelverarbeitungsmaschinen spiegelt die Präferenz für Automatisierung wider, um die Effizienz zu verbessern. Automatische Maschinen reduzieren die Abhängigkeit von Arbeitskräften und Prozessvariationen. Halbautomatische Systeme eignen sich für kleine und mittelgroße Verarbeiter. Diese Systeme bieten Flexibilität bei geringeren Investitionskosten. Bediener behalten die Prozesskontrolle in halbautomatischen Setups. Beide Modi bedienen unterschiedliche betriebliche Bedürfnisse. Die Moduswahl hängt von Umfang und Budget ab.
Segmentierung:
Nach Typ- Verarbeitungsmaschinen und -geräte
- Verpackungsmaschinen und -geräte
- Molkerei und Molkereialternativen
- Fleisch- und Meeresfrüchteverarbeitung
- Bäckerei und Süßwaren
- Getränke
- Lebensmittelhersteller
- Getränkeproduzenten
- Molkereiverarbeiter
- Fleisch- und Geflügelverarbeiter
-
- Automatisch
- Halbautomatisch
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik macht etwa 30% des Anteils am Markt für Lebensmittelverarbeitungsmaschinen aus. China und Indien führen die Nachfrage durch den schnellen Ausbau der Lebensmittelproduktionskapazitäten an. Das Wachstum der städtischen Bevölkerung unterstützt einen höheren Verbrauch von verpackten Lebensmitteln. Regierungen fördern die heimische Verarbeitung, um die Lebensmittelsicherheit zu stärken. Es profitiert von starker Nachfrage in den Bereichen Molkereiprodukte, Getreide und Fertiggerichte. Lokale Produzenten setzen kosteneffiziente Maschinen ein, um den Umfang zu unterstützen. Das regionale Wachstum bleibt strukturell stark.
Nordamerika
Nordamerika hält fast 19% des Anteils am Markt für Lebensmittelverarbeitungsmaschinen. Die Vereinigten Staaten treiben die Einführung durch fortschrittliche Verarbeitungsanlagen voran. Strenge Lebensmittelsicherheitsstandards unterstützen kontinuierliche Geräteaufrüstungen. Es zeigt starke Nachfrage aus den Segmenten Fleisch, Bäckerei und Getränke. Automatisierung unterstützt die Arbeitseffizienz und Konsistenz der Produktion. Kanada und Mexiko profitieren von integrierten Lebensmittelversorgungsketten. Ersatznachfrage sorgt für stabiles Wachstum.
Europa, Mittlerer Osten & Afrika und Südamerika
Europa repräsentiert etwa 25% des Anteils am Markt für Lebensmittelverarbeitungsmaschinen, angeführt von Deutschland, Frankreich und Italien. Starke Compliance-Anforderungen treiben den Einsatz fortschrittlicher Maschinen voran. Der Mittlere Osten & Afrika halten nahe 10% des Anteils, unterstützt durch Investitionen in die Lebensmittelsicherheit. Südamerika macht etwa 8% des Anteils aus, angeführt von Brasilien und Argentinien. Fleisch- und Getränkeverarbeitung unterstützen die Nachfrage nach Geräten. Infrastrukturentwicklung verbessert die Einführungsraten in diesen Regionen.
Analyse der Hauptakteure:
- BAADER Gruppe
- Marel
- Bühler AG
- GEA Group Aktiengesellschaft
- The Middleby Corporation
- Tetra Laval International S.A.
- Alfa Laval
- Krones AG
- JBT Corporation
- SPX Flow Inc.
Wettbewerbsanalyse:
Der Markt für Lebensmittelverarbeitungsmaschinen zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern aus. Führende Akteure konzentrieren sich auf Produktzuverlässigkeit, Automatisierungstiefe und anwendungsspezifische Lösungen. Es wird großer Wert auf die Einhaltung von Lebensmittelsicherheitsvorschriften und Betriebseffizienz gelegt. Unternehmen investieren in F&E, um Durchsatz und Energieverbrauch zu verbessern. Ein breites Portfolio hilft Lieferanten, Molkerei-, Fleisch-, Backwaren- und Getränkehersteller zu bedienen. Strategische Übernahmen stärken die geografische Reichweite und Servicefähigkeit. Etablierte Marken profitieren von langfristigen Kundenbeziehungen. Der Wettbewerbsdruck bleibt hoch aufgrund von Preissensitivität und Technologieparität.
Neueste Entwicklungen:
- ITT Inc. schloss am 5. Dezember 2025 eine endgültige Vereinbarung mit Lone Star Funds zur Übernahme von SPX FLOW ab, mit einer Gesamtvergütung von 4,775 Milliarden USD in bar und Aktien, was dem 14,2-fachen des prognostizierten bereinigten EBITDA von SPX FLOW für das Gesamtjahr 2026 entspricht. SPX FLOW, ein führender Anbieter von technischen Geräten und Prozesstechnologien, erzielte in den zwölf Monaten bis zum 27. September 2025 einen Umsatz von 1,3 Milliarden USD mit einer Bruttomarge von etwa 42 % und einer EBITDA-Marge von über 21 %, wobei 43 % des Umsatzes aus dem Aftermarket-Geschäft stammen. Zu den führenden Marken des Unternehmens gehören Waukesha Cherry-Burrell, Lightnin und Bran+Luebbe, mit Aktivitäten in mehr als 25 Ländern und Verkäufen in über 140 Nationen. Der Abschluss der Transaktion wird bis Ende des ersten Quartals 2026 erwartet, wobei ITT bis Ende des dritten Jahres nach Abschluss Kostensynergien in Höhe von 80 Millionen USD schätzt.
- Bühler erwarb am 15. Januar 2025 innovative Puffing-Technologie von CEREX für Anwendungen in den Bereichen Lebensmittel, Tiernahrung und Futtermittel. Die vielseitige Technologie ist anwendbar auf Snacks, verzehrfertige Frühstückszerealien, Süßwaren, Backwaren und Milchprodukte. Am 12. Juni 2025 eröffnete Bühler sein Puffing Application Center am Hauptsitz in Uzwil, Schweiz, das Lebensmittel- und Futtermittelherstellern industrielle Fähigkeiten bietet, um neue Produktrezepte zu testen und neue Prozesse zu entwickeln. Das Zentrum ist vollständig in Bühlers Netzwerk von Forschungs- und Schulungseinrichtungen integriert, was es Kunden ermöglicht, vollständige Produktkonzepte innerhalb eines einheitlichen Innovationsprozesses zu entwickeln.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ, nach Anwendung, nach Endverbraucher, nach Betriebsmodus und nach Region. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von Automatisierung wird in großen und mittelgroßen Lebensmittelverarbeitungsanlagen zunehmen.
- Die Nachfrage nach hygienischen und konformen Maschinen wird aufgrund strengerer Sicherheitsnormen steigen.
- Schwellenländer werden ihre inländische Lebensmittelverarbeitungskapazität ausbauen, um die Importabhängigkeit zu verringern.
- Modulare und flexible Maschinendesigns werden bei Mehrproduktverarbeitern breitere Akzeptanz finden.
- Energieeffiziente Geräte werden Kaufentscheidungen beeinflussen, um Betriebskosten zu kontrollieren.
- Maßgeschneiderte Verarbeitungslösungen werden in spezialisierten und wertschöpfenden Lebensmittelsegmenten zunehmen.
- Digitale Überwachungsfunktionen werden eine bessere Prozesssichtbarkeit und Qualitätskontrolle unterstützen.
- Der Ersatzbedarf wird den Verkauf in reifen und entwickelten Märkten aufrechterhalten.
- Lieferantenpartnerschaften werden den Serviceumfang und die technische Unterstützung erweitern.
- Produktinnovationen werden sich auf Produktivitätssteigerung und Konsistenz der Ergebnisse konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle globale Markt für Maschinen zur Lebensmittelverarbeitung?
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für Lebensmittelverarbeitungsmaschinen zwischen 2024 und 2032?
In Bezug auf die Art der Maschinen, welche Markt-kategorie führt?
Welche Markt-kategorie führt in der Endbenutzerindustrie?
Wer sind die Hauptakteure in der Lebensmittelverarbeitungsmaschinenindustrie weltweit?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Lebensmittelverarbeitungsmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Lebensmittelverarbeitungsmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 69,690 million → 2032: USD 93,917.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Lebensmittelverarbeitungsmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Lebensmittelverarbeitungsmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Lebensmittelverarbeitungsmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Lebensmittelverarbeitungsmaschinen Market Drivers
- 3.3 Markt für Lebensmittelverarbeitungsmaschinen Market Restraints & Challenges
- 3.4 Markt für Lebensmittelverarbeitungsmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Lebensmittelverarbeitungsmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Lebensmittelverarbeitungsmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Lebensmittelverarbeitungsmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Lebensmittelverarbeitungsmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Lebensmittelverarbeitungsmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Lebensmittelverarbeitungsmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Lebensmittelverarbeitungsmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Lebensmittelverarbeitungsmaschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Lebensmittelverarbeitungsmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Lebensmittelverarbeitungsmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Lebensmittelverarbeitungsmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Lebensmittelverarbeitungsmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Lebensmittelverarbeitungsmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Lebensmittelverarbeitungsmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Lebensmittelverarbeitungsmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Lebensmittelverarbeitungsmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Lebensmittelverarbeitungsmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Lebensmittelverarbeitungsmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Lebensmittelverarbeitungsmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
