
Marktübersicht für Smart Grid Managed Services:
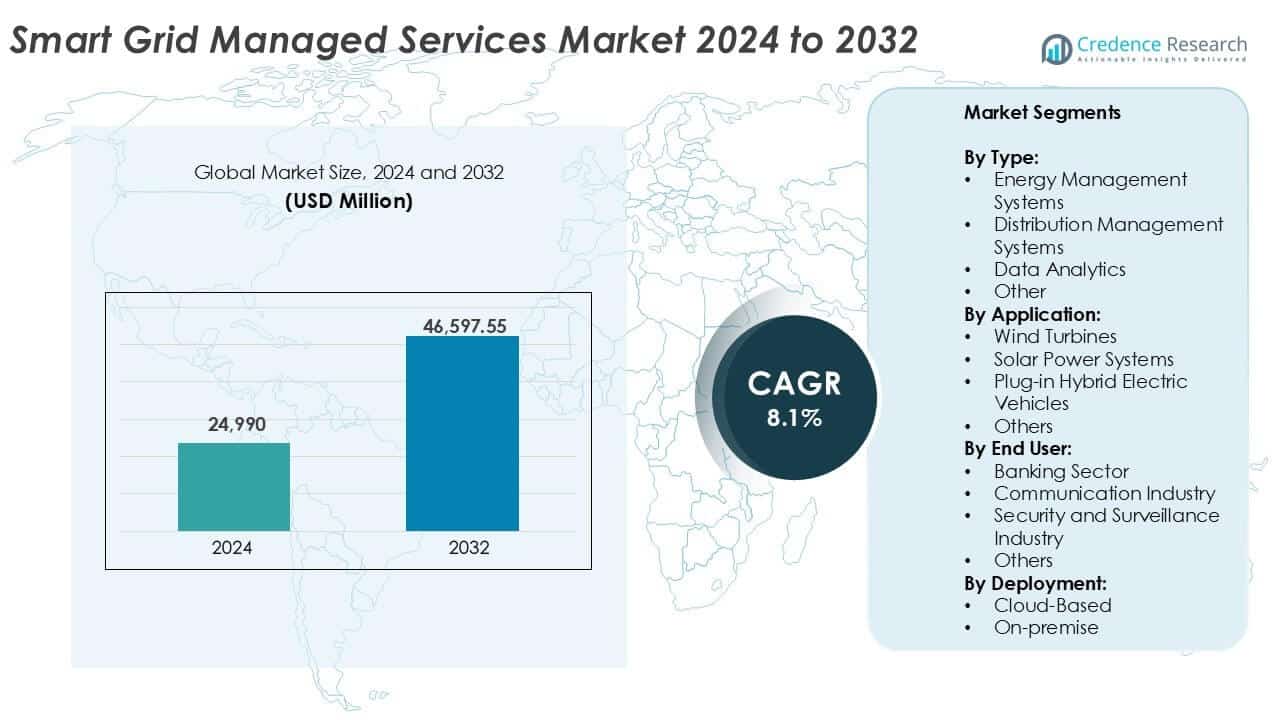
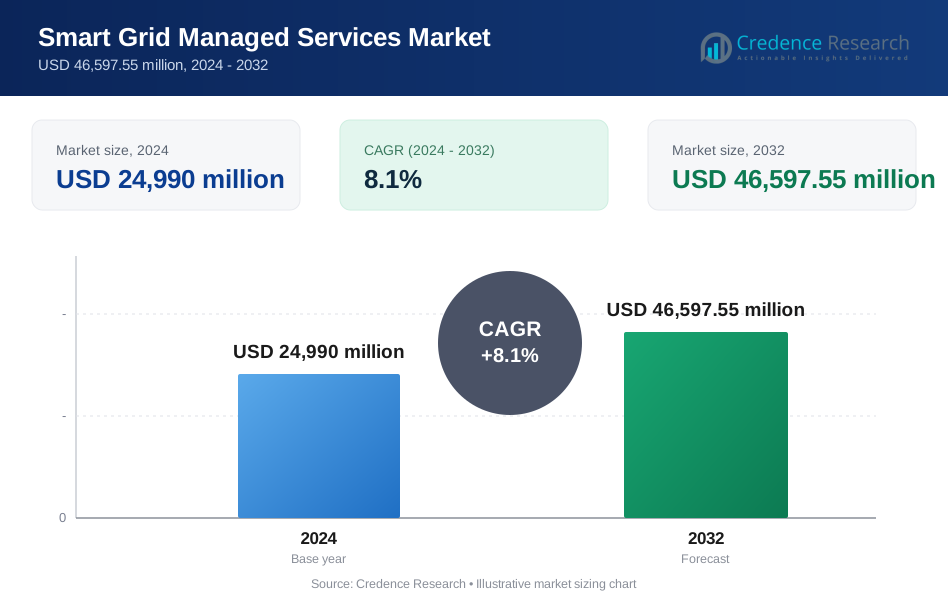
Der Markt für Smart Grid Managed Services wurde im Jahr 2024 auf 24.990 Millionen USD geschätzt und soll bis 2032 auf 46.597,55 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,1 % im Prognosezeitraum von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Smart Grid Managed Services 2024 | 24.990 Millionen USD |
| Smart Grid Managed Services Markt, CAGR | 8,1 % |
| Marktgröße für Smart Grid Managed Services 2032 | 46.597,55 Millionen USD |
Der Markt für Smart Grid Managed Services wird von globalen Akteuren wie Siemens AG, General Electric Company, Schneider Electric SE, ABB Ltd. und IBM angeführt, die für ihre fortschrittlichen Fähigkeiten in den Bereichen Netzautomatisierung, Analytik und Cybersicherheit bekannt sind. Diese Unternehmen bieten End-to-End-Service-Modelle für Versorgungsunternehmen, die auf digitale Infrastrukturen umsteigen. Wipro Limited, SAP SE und Cisco Systems, Inc. unterstützen die Netzmodernisierung durch cloudbasierte Plattformen und KI-gesteuerte Einblicke, während spezialisierte Firmen wie Grid4C und EsyaSoft Technologies auf Nachfrageprognosen und dezentrales Energiemanagement spezialisiert sind. Nordamerika war 2024 die führende Region mit einem Marktanteil von 33 %, unterstützt durch starke regulatorische Unterstützung, Netz-Digitalisierung und weit verbreitete Einführung von intelligenten Zählern und DERs. Die frühe Einführung von Smart-Grid-Infrastrukturen und Outsourcing-Modellen für Versorgungsunternehmen hat die Region als den reifsten Markt für verwaltete Netzservices positioniert.
Einblicke in den Markt für Smart Grid Managed Services
- Der Markt für Smart Grid Managed Services wurde im Jahr 2024 auf 24.990 Millionen USD geschätzt und soll bis 2032 auf 46.597,55 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,1 % im Prognosezeitraum.
- Initiativen zur Netzmodernisierung und die zunehmende Einführung erneuerbarer Energiequellen treiben die Nachfrage nach Echtzeitüberwachung, prädiktiver Analytik und Unterstützung bei der Integration dezentraler Energiequellen an.
- Cloudbasierte Bereitstellungen machten über 60 % des Marktes aus, aufgrund ihrer Skalierbarkeit und Kosteneffizienz, während Energiemanagementsysteme das Segment mit einem Anteil von mehr als 35 % anführten.
- Nordamerika hielt 2024 den größten regionalen Anteil mit 33 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 24 %, wobei das schnelle Wachstum durch die Einführung intelligenter Zähler und das Outsourcing von Versorgungsunternehmen vorangetrieben wurde.
- Hohe Integrationskosten und Bedenken hinsichtlich des Datenschutzes stellen wesentliche Einschränkungen dar, insbesondere in Regionen mit veralteter Infrastruktur und begrenzter digitaler Bereitschaft, was die Einführung bei kleineren Versorgungsunternehmen verlangsamt.
Analyse der Marktsegmentierung für Smart Grid Managed Services:
Nach Typ
Energieverwaltungssysteme (EMS) dominierten den Markt für Smart Grid Managed Services nach Typ im Jahr 2024 und machten über 35% des Segmentanteils aus. Die Einführung von EMS wird durch wachsende Anforderungen an Energieeffizienz und Echtzeit-Überwachungsanforderungen des Netzes vorangetrieben. Versorgungsunternehmen und Unternehmen nutzen EMS, um Betriebskosten zu senken und den Stromverbrauch zu optimieren. Die zunehmende Integration verteilter Energiequellen und Nachfrageantwortprogramme fördert die EMS-Einführung weiter. Verteilungsmanagementsysteme und Datenanalysen gewinnen an Bedeutung aufgrund des Bedarfs an Ausfallmanagement, vorausschauender Wartung und umsetzbaren Erkenntnissen über Netzwerke hinweg.
- Zum Beispiel unterstützt das Spectrum Power EMS von Siemens Netze mit mehr als 1 Million Endpunkten und verarbeitet Datenaktualisierungszyklen alle 2 Sekunden für die Echtzeitüberwachung.
Nach Anwendung:
Solarsysteme führten den Markt nach Anwendung im Jahr 2024 an und trugen über 38% des gesamten Anteils bei. Die wachsende globale Solarkapazität, angetrieben durch Dekarbonisierungsziele, unterstützt die Nachfrage nach fortschrittlicher Netzwerkintegration und Überwachungsdiensten. Smart Grid Managed Services helfen Solarbetreibern, die Netzstabilität zu erhalten und Output-Schwankungen vorherzusagen. Windturbinen folgen als wichtiges Segment und profitieren von ähnlichen Übergängen zu sauberer Energie. Das Segment der Plug-in-Hybrid-Elektrofahrzeuge (PHEVs) wächst stetig, unterstützt durch den Ausbau der EV-Infrastruktur und Initiativen zur Integration von Fahrzeugen ins Netz (V2G).
- Zum Beispiel unterstützt das GridOS von GE Digital Solaranlagen mit einer Kapazität von über 500 MW mit Prognoseintervallen von 5 Minuten.
Nach Endnutzer & Bereitstellung:
Die Kommunikationsindustrie trat im Jahr 2024 als führender Endnutzer auf und hielt rund 33% des Marktanteils. Die hohe Abhängigkeit von unterbrechungsfreier Stromversorgung und Netzzuverlässigkeit unterstützt die Nachfrage nach Netzüberwachungs- und Steuerungslösungen. Auch der Bankensektor und die Sicherheits- & Überwachungsindustrien zeigen eine steigende Akzeptanz aufgrund kritischer Infrastrukturbedürfnisse. Bei der Bereitstellung dominierten Cloud-basierte Lösungen mit einem Anteil von über 60%, angetrieben durch niedrigere Anfangskosten, Skalierbarkeit und einfache Integration. Die Bereitstellung vor Ort bleibt in sicherheitssensiblen Anwendungen und Regionen mit strengen Datenkontrollvorschriften relevant.
Wichtige Wachstumstreiber des Marktes für Smart Grid Managed Services
Steigende Netzmodernisierung und Infrastrukturinvestitionen
Smart Grid Managed Services profitieren von wachsenden Investitionen in die Modernisierung von Stromnetzen in entwickelten und aufstrebenden Volkswirtschaften. Regierungen und Versorgungsunternehmen stellen erhebliche Budgets bereit, um veraltete Übertragungs- und Verteilungssysteme zu modernisieren. Diese Initiativen beinhalten oft die Einführung von Sensoren, fortschrittlicher Zählerinfrastruktur (AMI) und Automatisierungstechnologien. Managed Services spielen eine entscheidende Rolle beim Betrieb, der Wartung und Optimierung dieser modernen digitalen Netze. Zum Beispiel lagern viele nordamerikanische und europäische Versorgungsunternehmen den Netzbetrieb an Drittanbieter aus, um die Effizienz zu steigern und Betriebsrisiken zu reduzieren. In der Asien-Pazifik-Region treiben schnelle Urbanisierung und industrielle Expansion die nationalen Netze zur digitalen Transformation. Versorgungsunternehmen verlassen sich auf Managed-Service-Partner, um die digitale Qualifikationslücke zu überbrücken und skalierbare Lösungen zu implementieren. Diese Entwicklungen erhöhen die langfristige Nachfrage nach intelligenter Netzüberwachung, vorausschauender Wartung, Ausfallreaktion und Datenanalysen, was das Marktwachstum antreibt.
- Zum Beispiel hat Duke Energy über 7 Millionen intelligente Zähler in den US-amerikanischen Versorgungsgebieten eingesetzt und nutzt Managed Services für das Zählerdatenmanagement und die Ausfallanalyse.
Wachsendes Wachstum der Integration erneuerbarer Energien und verteilter Energieressourcen (DER)
Der globale Übergang zu sauberer Energie beschleunigt die Einführung von Managed Services für intelligente Netze. Versorgungsunternehmen stehen unter zunehmendem Druck, intermittierende Energiequellen wie Wind und Solar in bestehende Stromnetze zu integrieren. Diese Quellen bringen Volatilität und Komplexität mit sich, die die bestehende Infrastruktur allein nicht bewältigen kann. Managed Services für intelligente Netze bieten Echtzeit-Lastenausgleich, Fernüberwachung von Anlagen und prädiktive Analysen, um die Netzstabilität zu gewährleisten. Mit dem Aufstieg verteilter Energieressourcen wie Solaranlagen auf Dächern, Energiespeichern und Mikronetzen müssen Versorgungsunternehmen bidirektionale Stromflüsse und dezentrale Erzeugung verwalten. Managed Service Provider ermöglichen diesen Übergang, indem sie skalierbare Tools für die DER-Koordination, den Betrieb virtueller Kraftwerke und das Lastmanagement anbieten. Da die globale Kapazität erneuerbarer Energien, insbesondere in Europa, China und den USA, weiter steigt, bleibt der Bedarf an flexiblen und zuverlässigen Netzdiensten ein wichtiger Treiber.
- Zum Beispiel verwaltet Enel X über 15.000 kommerzielle und industrielle Standorte und 9,5 GW flexible Kapazität weltweit, indem fortschrittliche Plattformen wie DER.OS und die VPP Connect API für die Steuerung verteilter Energieressourcen und die Koordination virtueller Kraftwerke genutzt werden.
Steigende Cybersecurity-Risiken und Compliance-Anforderungen
Cybersecurity ist zu einem entscheidenden Treiber für Managed Services im Bereich intelligenter Netze geworden, da Versorgungsunternehmen ihre Betriebsabläufe digitalisieren und die Konnektivität erweitern. Mit der Verbreitung von IoT-fähigen Netzressourcen hat sich die Angriffsfläche für Cyberbedrohungen erheblich vergrößert. Versorgungsunternehmen müssen strenge Cybersecurity-Vorschriften wie NERC CIP, GDPR und nationale Datenschutzgesetze einhalten. Managed Services bieten fortschrittliche Sicherheitsüberwachung, Bedrohungserkennung und Reaktionsfähigkeiten auf Vorfälle, die Versorgungsunternehmen helfen, das Risiko zu minimieren. Diese Dienste gewährleisten kontinuierliche Compliance, indem sie regelmäßig Sicherheitsprotokolle aktualisieren und Schwachstellenbewertungen durchführen. Besonders kleinere Versorgungsunternehmen profitieren davon, Sicherheitsfunktionen auszulagern, die sie nicht intern verwalten können. Da Cyberangriffe auf kritische Infrastrukturen häufiger und ausgefeilter werden, wächst die Nachfrage nach Managed Cybersecurity-Services im Netzsektor weiter. Dieser Trend macht die Sicherheits-Compliance nicht nur zu einer Notwendigkeit, sondern auch zu einem wettbewerbsfähigen Unterscheidungsmerkmal im Bereich Managed Services.
Wichtige Trends & Chancen im Markt für Managed Services im Bereich intelligenter Netze
Erweiterung von KI und prädiktiven Analysen in Netzbetrieben
Künstliche Intelligenz (KI) und prädiktive Analysen verändern, wie Versorgungsunternehmen den Netzbetrieb verwalten. KI-gestützte Lösungen ermöglichen Echtzeit-Lastprognosen, Fehlererkennung und prädiktive Wartung, was dazu beiträgt, Ausfallzeiten und Betriebskosten zu reduzieren. Dienstleister integrieren nun maschinelle Lernalgorithmen in Plattformen, um Daten von Tausenden von intelligenten Zählern und Netzsensoren zu verarbeiten. Dieser Wandel ermöglicht es Versorgungsunternehmen, von reaktiven zu proaktiven Strategien überzugehen, die Servicequalität und Kundenzufriedenheit zu verbessern. Prädiktive Analysen unterstützen auch ein besseres Anlagenmanagement, indem sie Geräteausfälle identifizieren, bevor sie auftreten. Mit dem Wachstum des Netzdatenvolumens wird KI für die Entscheidungsfindung im großen Maßstab unerlässlich. Die Kombination aus intelligenten Zählern, IoT-Geräten und cloudbasierten Analysen eröffnet neuen Möglichkeiten für Dienstleistungsunternehmen, Mehrwertdienste wie Energieoptimierung und automatisierte Netzbalance anzubieten.
- Zum Beispiel nutzt die Siemens Spectrum Power Netzmanagement-Software Daten von intelligenten Zählern, um Lastprognosen durchzuführen, die in 15-Minuten-Intervallen erfolgen können.
Wachstum der Ladeinfrastruktur für Elektrofahrzeuge (EV)
Die rasche Ausweitung von Elektrofahrzeugen weltweit bietet eine starke Gelegenheit für intelligente Netzverwaltungsdienste. Die Einführung von Elektrofahrzeugen erhöht die Netznachfrage und schafft neue Lastprofile, die dynamisch verwaltet werden müssen. Versorgungsunternehmen wenden sich an Dienstleister, um die EV-Ladeaktivitäten zu überwachen und auszugleichen, insbesondere während der Spitzenzeiten. Verwaltete Plattformen helfen, den Energiebedarf von Elektrofahrzeugen vorherzusagen, Ladepläne zu optimieren und lokale Netzüberlastungen zu verhindern. Vehicle-to-Grid (V2G)-Technologien erfordern ebenfalls kontinuierliche Überwachung und Integration, die Dienstleister gut bewältigen können. Regierungen in Europa, China und den USA investieren stark in die EV-Infrastruktur, was die Nachfrage nach Dienstleistungen weiter steigert. Der Übergang von traditioneller zu elektrifizierter Mobilität sichert eine langfristige Gelegenheit für Netzbetreiber und Dienstleister, nahtlose EV-Netz-Integrationslösungen zu entwickeln.
Herausforderungen im Markt für intelligente Netzverwaltungsdienste
Hohe anfängliche Integrations- und Übergangskosten
Trotz langfristiger Kosteneinsparungen stehen viele Versorgungsunternehmen vor finanziellen Hürden beim Übergang zu intelligenten Netzverwaltungsdiensten. Die Integration von Altsystemen in fortschrittliche verwaltete Plattformen erfordert Vorabinvestitionen in Hardware-Upgrades, Softwarelizenzen und Schulungen. Diese Übergangskosten schrecken kleinere Versorgungsunternehmen und kommunale Behörden mit begrenzten Budgets ab. Darüber hinaus erschweren Kompatibilitätsprobleme zwischen alter Infrastruktur und modernen Dienstleistungsarchitekturen die Umsetzung. Einige Versorgungsunternehmen ziehen es vor, die Kontrolle im eigenen Haus zu behalten, aufgrund von Datensensibilität oder Betriebsrisiken im Zusammenhang mit Outsourcing. Verzögerungen bei behördlichen Genehmigungen und Beschaffungszyklen verlangsamen die Projektausführung zusätzlich. Um diese Herausforderung zu bewältigen, müssen Dienstleister flexible Preismodelle, gestufte Implementierungsstrategien und starke ROI-Begründungen anbieten, um die Marktakzeptanz zu gewinnen.
Datenschutzbedenken und begrenztes Vertrauen in Drittanbieter
Der Betrieb von Smart Grids erzeugt enorme Mengen an sensiblen Verbraucher- und Infrastrukturdaten. Versorgungsunternehmen zögern oft, diese Daten mit Drittanbietern zu teilen, aufgrund von Datenschutz- und Compliance-Bedenken. Endverbraucher, Regulierungsbehörden und Unternehmensinteressenten verlangen strikte Kontrolle über Kundendaten, insbesondere in Regionen mit strengen Datenschutzgesetzen. Verstöße oder Missbrauch von Daten durch Dienstleister können zu Reputationsschäden und rechtlichen Konsequenzen führen. Dies begrenzt die Bereitschaft der Versorgungsunternehmen, ausgelagerte Dienstleistungen vollständig zu übernehmen, insbesondere in kritischen Bereichen wie Abrechnung, Kundenbindung und Cybersicherheit. Der Aufbau von Vertrauen durch transparente Datenverwaltung, Compliance-Zertifizierungen und sichere Cloud-Infrastruktur wird für Dienstleister unerlässlich, um diese Herausforderung zu überwinden und ihre Lösungen zu skalieren.
Marktanalyse für Smart Grid Managed Services nach Regionen
Nordamerika
Nordamerika führte den Markt für Smart Grid Managed Services im Jahr 2024 an und machte etwa 33% des globalen Anteils aus. Die Region profitiert von fortschrittlicher Netzwerkinfrastruktur, starken regulatorischen Rahmenbedingungen und hohem Digitalisierungsgrad der Versorgungsunternehmen. Die USA treiben den Großteil der Nachfrage an, unterstützt durch staatlich finanzierte Modernisierungsprogramme und Ziele zur Integration erneuerbarer Energien. Auch Kanada zeigt Wachstum aufgrund seines Vorstoßes für saubere Energie und der Einführung intelligenter Zähler. Versorgungsunternehmen in Nordamerika lagern zunehmend Überwachungs-, Cybersicherheits- und Analysedienste aus, um die wachsende Netzkomplexität und verteilte Energieanlagen zu verwalten, was es zum reifsten regionalen Markt für Smart Grid Managed Services macht.
Europa
Europa hielt im Jahr 2024 etwa 28% des Marktanteils, angetrieben durch aggressive Klimaziele, die Einführung erneuerbarer Energien und Initiativen zur Einführung intelligenter Netze. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande investieren in Netzautomatisierung, Nachfragesteuerung und Echtzeitanalysen. Die Energieübergangspolitiken und Förderprogramme der Europäischen Union ermutigen Versorgungsunternehmen, mit Managed Service Providern für sichere, skalierbare Netzoperationen zusammenzuarbeiten. Die Digitalisierung des Netzes wird weiter durch die wachsende Infrastruktur für Elektrofahrzeuge und intelligente Haustechnologien unterstützt. Die Region hält hohe Dienstleistungsannahmeraten aufrecht, aufgrund ihres starken Fokus auf Datensicherheit, operationale Transparenz und regulatorische Compliance.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste im Jahr 2024 24% des globalen Marktes für Smart Grid Managed Services und ist die am schnellsten wachsende Region. Schnelle Urbanisierung, steigende Stromnachfrage und großflächige Rollouts intelligenter Zähler in China, Indien, Japan und Südkorea unterstützen ein starkes Marktwachstum. Regierungen investieren in widerstandsfähige Netzwerkinfrastruktur, um die Integration erneuerbarer Energien, insbesondere Solar- und Windenergie, zu unterstützen. China führt mit umfangreichen digitalen Netzinitiativen im Rahmen seiner Energie-Modernisierungspläne, während Indien die Automatisierung der Verteilung durch sein überarbeitetes Verteilungsschema (RDSS) beschleunigt. Der Bedarf an Fernnetzmanagement, Echtzeitlastprognosen und Störungsreaktionsdiensten treibt die starke regionale Nachfrage an.
Lateinamerika
Lateinamerika machte im Jahr 2024 etwa 8% des globalen Marktes aus. Die Region zeigt eine allmähliche Einführung von Smart-Grid-Technologien, wobei Brasilien, Mexiko und Chile bei der Implementierung fortschrittlicher Zählerinfrastruktur und Netzautomatisierung führend sind. Alternde Infrastruktur und Zuverlässigkeitsprobleme im Netz treiben den Bedarf an Managed Services, insbesondere im Energiemanagement und bei der vorausschauenden Wartung, voran. Staatliche Anreize und multilaterale Finanzierungen für intelligente Energieprogramme unterstützen diesen Übergang. Budgetbeschränkungen und regulatorische Verzögerungen verlangsamen jedoch die breitere Einführung. Trotz dieser Herausforderungen sehen Managed-Service-Anbieter Chancen in der Modernisierung von Übertragungsnetzen und der Integration dezentraler Erzeugung in städtischen Zentren.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Marktanteil von 7%, mit wachsendem Interesse an digitalen Netzdiensten zur Unterstützung der Energiediversifizierung. Golfstaaten wie die VAE und Saudi-Arabien investieren in Smart-City-Initiativen und erneuerbare Energien, was die Nachfrage nach Managed-Grid-Services antreibt. Versorgungsunternehmen in Südafrika und Kenia übernehmen intelligente Lösungen, um Netzverluste zu verwalten und die Servicezuverlässigkeit zu verbessern. Die Einführung in der Region nimmt zu, bleibt jedoch aufgrund von Infrastrukturdefiziten und Finanzierungsbeschränkungen ungleichmäßig. Managed-Service-Anbieter konzentrieren sich auf modulare Lösungen und öffentlich-private Partnerschaften, um Bereitstellungshindernisse zu überwinden und die Netzleistung zu verbessern.
Marktsegmentierungen für Smart-Grid-Managed-Services:
Nach Typ:
- Energiemanagementsysteme
- Verteilungsmanagementsysteme
- Datenanalyse
- Andere
Nach Anwendung:
- Windkraftanlagen
- Solaranlagen
- Plug-in-Hybrid-Elektrofahrzeuge
- Andere
Nach Endbenutzer:
- Bankensektor
- Kommunikationsindustrie
- Sicherheits- und Überwachungsindustrie
- Andere
Nach Bereitstellung:
- Cloud-basiert
- Vor Ort
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Smart Grid Managed Services zeichnet sich durch eine Mischung aus multinationalen Konzernen und spezialisierten Technologieunternehmen aus, die in den Bereichen Skalierbarkeit, Serviceintegration und Innovation konkurrieren. Große Akteure wie die General Electric Company, Siemens AG, ABB Ltd. und Schneider Electric SE führen mit umfassenden Netzservice-Portfolios und starken globalen Partnerschaften im Versorgungsbereich. Unternehmen wie IBM, Wipro und SAP SE bieten fortschrittliche Analysen, KI-gestützte Lösungen und cloudbasierte Managementplattformen an, die sowohl für ausgereifte als auch für aufstrebende Netze geeignet sind. Unterdessen bieten Firmen wie EsyaSoft Technologies, Grid4C und Globema Nischenfähigkeiten in den Bereichen Netzprognose, Integration verteilter Energieressourcen (DER) und Zählerdatenmanagement. Itron, Eaton und Xylem Inc. erweitern ihr Serviceangebot durch Hardware-Software-Synergien. Cloud-Bereitstellung und Cybersicherheit sind zu entscheidenden Unterscheidungsmerkmalen geworden. Marktteilnehmer konzentrieren sich zunehmend auf strategische Kooperationen, versorgungsspezifische Anpassungen und verwaltete Energieoptimierungsdienste, um ihre Präsenz in einem hochkompetitiven und sich schnell entwickelnden Netzservice-Ökosystem zu stärken.
Analyse der Hauptakteure
- ABB Ltd.
- Cisco Systems, Inc.
- Eaton Corporation plc
- EsyaSoft Technologies Private Limited
- General Electric Company
- Globema Sp. z o.o.
- Grid4C Inc.
- International Business Machines Corporation (IBM)
- Itron, Inc.
- Mitsubishi Electric Corporation
- SAP SE
- Schneider Electric SE
- Siemens AG
- Wipro Limited
- Xylem Inc.
Jüngste Entwicklungen
- Im Juni 2025 starteten Eaton und Siemens Energy eine strategische Initiative zur Bereitstellung modularer, netzunabhängiger Energiesysteme für Rechenzentren in Nordamerika. Die gemeinsame Lösung integriert die Erzeugung vor Ort und intelligente Infrastruktur, um die Netzresilienz zu verbessern und die Integration erneuerbarer Energien zu beschleunigen.
- Im Februar 2024 gingen Itron und Schneider Electric eine Partnerschaft ein, um EcoStruxure ADMS und Grid Edge Intelligence zu integrieren, was eine Echtzeitsichtbarkeit von intelligenten Zählern und DERs ermöglicht. Diese Zusammenarbeit unterstützte die dezentrale Energieübernahme und stärkte die Netzflexibilität in Nordamerika.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Anwendung, Endnutzer, Bereitstellung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Managed Services wird wachsen, da Versorgungsunternehmen weltweit die Digitalisierung der Netze beschleunigen.
- Die Integration von KI und maschinellem Lernen wird die Fähigkeiten zur vorausschauenden Wartung und Fehlererkennung verbessern.
- Cloud-basierte Bereitstellungsmodelle werden aufgrund von Skalierbarkeit und betrieblicher Flexibilität weiterhin dominieren.
- Der Ausbau erneuerbarer Energien wird die Abhängigkeit von Netzbalance- und DER-Koordinierungsdiensten erhöhen.
- Cybersicherheitsdienste werden eine höhere Nachfrage erfahren, da die Netzinfrastruktur zunehmend vernetzt und datengetrieben wird.
- Versorgungsunternehmen werden mehr operative Funktionen auslagern, um Kosten zu senken und Qualifikationslücken in der Belegschaft zu schließen.
- Das Wachstum der EV-Ladeinfrastruktur wird neue Managed-Service-Möglichkeiten in der Lastprognose und -optimierung schaffen.
- Partnerschaften zwischen Versorgungsunternehmen und Technologieunternehmen werden sich intensivieren, um spezialisierte Netzmanagementplattformen gemeinsam zu entwickeln.
- Schwellenmärkte werden Smart-Grid-Dienste schneller übernehmen, um die alternde Energieinfrastruktur zu modernisieren.
- Regulatorische Rahmenbedingungen werden zunehmend Drittanbieter-Service-Modelle unterstützen, um die Zuverlässigkeit und Effizienz des Netzes zu gewährleisten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Smart Grid Managed Services und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Managed Services im Bereich Smart Grid zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Managed Services im Bereich Smart Grid hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Managed Services im Bereich Smart Grid antreiben?
Wer sind die führenden Unternehmen im Markt für Smart Grid Managed Services?
Welche Region hatte 2024 den größten Anteil am Markt für Smart Grid Managed Services?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Managed Services im Smart Grid Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Managed Services im Smart Grid Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 24,990 million → 2032: USD 46,597.55 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Managed Services im Smart Grid Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Managed Services im Smart Grid Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Managed Services im Smart Grid Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Managed Services im Smart Grid Market Drivers
- 3.3 Markt für Managed Services im Smart Grid Market Restraints & Challenges
- 3.4 Markt für Managed Services im Smart Grid Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Managed Services im Smart Grid Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Managed Services im Smart Grid Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Managed Services im Smart Grid category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Managed Services im Smart Grid Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Managed Services im Smart Grid Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Managed Services im Smart Grid market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Managed Services im Smart Grid Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Managed Services im Smart Grid Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Managed Services im Smart Grid Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Managed Services im Smart Grid (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Managed Services im Smart Grid Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Managed Services im Smart Grid Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Managed Services im Smart Grid Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Managed Services im Smart Grid Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Managed Services im Smart Grid Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Managed Services im Smart Grid Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Managed Services im Smart Grid Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Managed Services im Smart Grid Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Managed Services im Smart Grid Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
