
Marktübersicht:
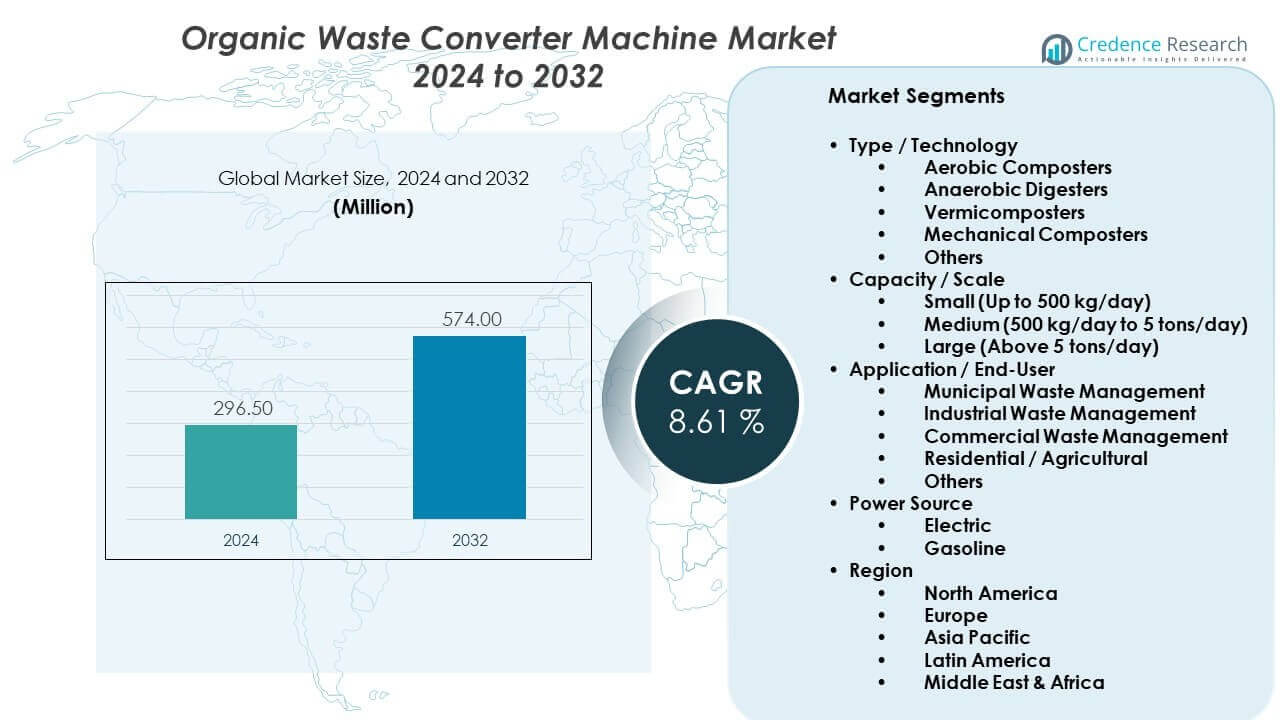
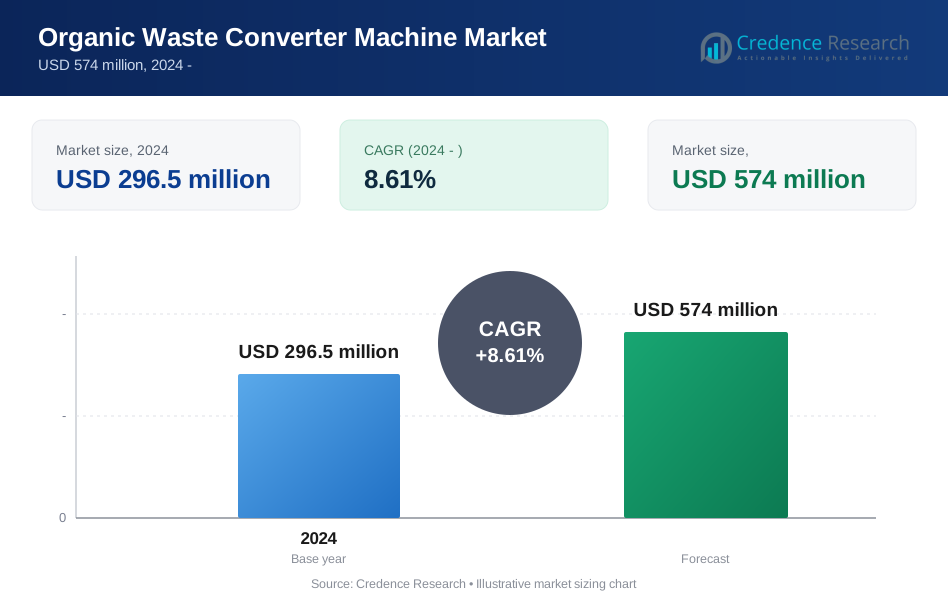
Der Markt für Maschinen zur Umwandlung von organischem Abfall wird voraussichtlich von 296,5 Millionen USD im Jahr 2024 auf geschätzte 574 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt eine durchschnittliche jährliche Wachstumsrate von 8,61% von 2024 bis 2032 verzeichnen wird.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Maschinen zur Umwandlung von organischem Abfall 2024 | 296,5 Millionen USD |
| Markt für Maschinen zur Umwandlung von organischem Abfall, CAGR | 8,61% |
| Marktgröße für Maschinen zur Umwandlung von organischem Abfall 2032 | 574 Millionen USD |
Das Marktwachstum wird durch steigende Mengen an organischem Abfall aus Haushalten, Gastronomie und Landwirtschaft angetrieben. Kommunale Einrichtungen fördern die Vor-Ort-Abfallverarbeitung, um Transport- und Entsorgungskosten zu senken. Unternehmen setzen Umwandlungsmaschinen ein, um Abfallvorschriften und Nachhaltigkeitsziele zu erfüllen. Hotels, Krankenhäuser und Universitäten bevorzugen automatisierte Systeme zur schnelleren Abfallreduzierung. Technologische Fortschritte verbessern die Geruchskontrolle, den Energieverbrauch und die Verarbeitungsgeschwindigkeit. Die steigende Nachfrage nach Kompost unterstützt ebenfalls die Einführung von Maschinen. Diese Faktoren zusammen stärken die stetige Marktexpansion in allen Endnutzersegmenten.
Der asiatisch-pazifische Raum führt den Markt aufgrund des schnellen städtischen Wachstums und starker Abfallmanagementreformen an. Länder wie Indien und China fördern dezentrale Abfallverarbeitungslösungen. Europa folgt, angetrieben durch strenge Deponievorschriften und Ziele der Kreislaufwirtschaft. Nordamerika zeigt eine stetige Einführung durch kommerzielle Nutzer und lokale Regierungen. Aufstrebende Märkte in Lateinamerika und dem Nahen Osten gewinnen durch Smart-City-Projekte an Bedeutung. Begrenzte Deponiekapazitäten und öffentliches Bewusstsein treiben die regionale Akzeptanz voran. Diese Dynamiken prägen die globalen Muster der Marktdurchdringung.
Markteinblicke:
- Der Markt erreichte im Jahr 2024 USD 296,5 Millionen und wird voraussichtlich bis 2032 USD 574 Millionen erreichen, mit einer CAGR von 8,61%, angetrieben durch die Nachfrage nach dezentraler Abfallverarbeitung.
- Asien-Pazifik führt mit einem Anteil von etwa 35% aufgrund der schnellen Urbanisierung, gefolgt von Nordamerika mit fast 25% dank starker Compliance-Normen und Europa mit rund 22%, unterstützt durch Kreislaufwirtschaftspolitiken.
- Asien-Pazifik ist auch die am schnellsten wachsende Region mit einem Anteil von 35%, unterstützt durch staatliche Abfallreformen, hohe Bevölkerungsdichte und kostengünstige lokale Fertigung.
- Nach Anwendung dominiert das kommunale Abfallmanagement mit einem Anteil von etwa 40% aufgrund städtischer Abfallbehandlungsprogramme, während das kommerzielle Abfallmanagement mit fast 28% von Hotels, Einkaufszentren und Institutionen getrieben wird.
- Nach Kapazität machen mittelgroße Systeme fast 45% des Anteils aus, da sie für kommerzielle und institutionelle Nutzer geeignet sind, während kleine Einheiten etwa 30% ausmachen, getrieben durch Wohn- und kompakte Einrichtungen.
Markttreiber:
Steigende städtische Abfallmengen und Druck auf kommunale Entsorgungssysteme
Der Markt für organische Abfallumwandler gewinnt durch steigende städtische organische Abfallmengen an Dynamik. Städte stehen täglich unter Druck, Lebensmittel- und Grünabfälle zu bewältigen. Lokale Behörden drängen auf die Behandlung vor Ort, um Transportlasten zu reduzieren. Diese Maschinen helfen, das Abfallvolumen innerhalb von Stunden zu verringern. Sie reduzieren die Abhängigkeit von Deponien und Müllplätzen. Viele Städte haben mit Landknappheit für neue Entsorgungsstellen zu kämpfen. Diese Einschränkung unterstützt die schnellere Einführung von Geräten. Abfallreduktionsziele unterstützen ebenfalls die stetige Nachfrage.
- Zum Beispiel berichtet Veolia, dass dezentrale Systeme zur Behandlung organischer Abfälle das Volumen organischer Abfälle in kommunalen Einrichtungen innerhalb von 24 Stunden um mehr als 80% reduzieren können. Abfallreduktionsziele unterstützen ebenfalls die stetige Nachfrage.
Strengere Umweltvorschriften und obligatorische Abfalltrennungsrichtlinien
Regierungen setzen strenge Regeln für den Umgang mit organischen Abfällen durch. Viele Regionen verlangen die Trennung und Verarbeitung auf Quellniveau. Der Markt für organische Abfallumwandler profitiert von diesen Richtlinien. Er unterstützt die Einhaltung für Hotels, Einkaufszentren und Institutionen. Strafen für Nichteinhaltung fördern schnellere Investitionen. Regulierungsbehörden bevorzugen die dezentrale Behandlung gegenüber zentraler Entsorgung. Dieser Ansatz reduziert Emissionen und Geruchsprobleme. Klare Richtlinien verbessern das Vertrauen der Käufer in allen Sektoren.
- Zum Beispiel zeigen Daten der Europäischen Kommission die obligatorische Trennung von Bioabfällen in allen EU-Mitgliedstaaten, die bis 2023 über 200 Millionen städtische Einwohner abdecken. Klare Richtlinien verbessern das Vertrauen der Käufer in allen Sektoren.
Kostendruck bei kommerziellen und institutionellen Abfallerzeugern
Unternehmen streben danach, Transport- und Entsorgungsgebühren zu senken. Umwandler reduzieren wiederkehrende Entsorgungskosten. Krankenhäuser und Universitäten schätzen vorhersehbare Abfallbehandlungskosten. Diese Systeme begrenzen die Abhängigkeit von Drittanbietern. Der Kompostausstoß bietet auch kleinere Möglichkeiten zur Kostendeckung. Die Budgetplanung verbessert sich mit der internen Abfallbehandlung. Betriebseinsparungen ziehen mittelgroße Einrichtungen an. Dieser Treiber unterstützt langfristige Installationen.
Unternehmensnachhaltigkeitsziele und ESG-Berichtspflichten
Unternehmen stehen unter zunehmendem Druck, Nachhaltigkeitsziele zu erreichen. Abfallreduzierung bildet eine wichtige ESG-Kennzahl. Der Markt für Maschinen zur Umwandlung organischer Abfälle passt zu internen Abfallaudits. Er hilft Unternehmen, messbare Abfallumleitungen nachzuweisen. Viele Marken veröffentlichen jährlich Nachhaltigkeitsberichte. Die interne Verarbeitung stärkt die gemeldeten Wirkungsaussagen. Grüne Zertifizierungen unterstützen ebenfalls die Einführung von Maschinen. Die Nachfrage von Unternehmen bleibt ein starker Treiber.
Markttrends:
Wachsende Vorliebe für vollautomatische und geruchsarme Verarbeitungssysteme
Benutzer bevorzugen Maschinen mit minimalem manuellen Handling. Automatisierung verbessert Sicherheit und Hygiene an den Standorten. Der Markt für Maschinen zur Umwandlung organischer Abfälle spiegelt diesen Wandel wider. Sensoren und Timer verbessern die Prozesskontrolle. Geruchsunterdrückungsfunktionen stehen im starken Käuferfokus. Leiser Betrieb eignet sich für Wohn- und Gewerbezonen. Automatisierung reduziert den Schulungsbedarf für das Personal. Dieser Trend unterstützt die Nachfrage nach Premium-Ausrüstung.
- Zum Beispiel gibt Oklin International Ltd an, dass seine automatisierten Systeme die Geruchsbelastung durch geschlossene aerobe Verarbeitung und Biofiltration um über 90% reduzieren. Automatisierung reduziert den Schulungsbedarf für das Personal.
Integration von Smart-Monitoring und Fernüberwachung der Leistung
Intelligente Dashboards gewinnen bei Betreibern an Interesse. Benutzer verfolgen Zyklen, Ausgaben und Fehler aus der Ferne. Diese Funktion unterstützt die Wartungsplanung. Der Markt für Maschinen zur Umwandlung organischer Abfälle sieht steigende digitale Funktionen. Warnungen reduzieren Ausfallzeiten und Wartungsverzögerungen. Facility-Manager bevorzugen datengesteuerte Überwachung. Fernzugriff unterstützt den Betrieb an mehreren Standorten. Digitale Werkzeuge erhöhen die Produktdifferenzierung.
Steigende Nachfrage von kompakten und platzbeschränkten Einrichtungen
Kleinere Maschinen gewinnen in dicht besiedelten Städten an Bedeutung. Wohnungen und kleine Hotels suchen nach kompakten Designs. Platzeffizienz treibt die Produktneugestaltung voran. Der Markt für Maschinen zur Umwandlung organischer Abfälle passt sich diesem Bedarf an. Modulare Einheiten ermöglichen flexible Platzierung. Geräuschkontrolle eignet sich für den Innen- oder Kellereinsatz. Kompakte Systeme erweitern die Käuferreichweite. Dieser Trend unterstützt die urbane Einführung.
Trend zu energieeffizienten und schnelleren Verarbeitungstechnologien
Käufer bewerten den Energieverbrauch genau. Energieeffiziente Motoren gewinnen an Vorliebe. Schnellere Zyklen verbessern die tägliche Abfallverarbeitung. Der Markt für Maschinen zur Umwandlung organischer Abfälle spiegelt Effizienzverbesserungen wider. Niedrigere Energiekosten unterstützen langfristige Einsparungen. Verbesserte Wärmemanagement steigert die Leistung. Anbieter heben die Vorteile der Betriebskosten hervor. Effizienz wird zu einem wichtigen Kaufkriterium.
Analyse der Marktchancen:
Hohe Anfangskosten der Ausrüstung und Budgetbeschränkungen für kleine Nutzer
Hohe Anschaffungskosten schränken die Einführung bei kleinen Käufern ein. Viele Einrichtungen arbeiten mit knappen Budgets. Der Markt für Maschinen zur Umwandlung organischer Abfälle steht vor dieser Herausforderung. Die Kapitalrendite variiert je nach Abfallvolumen. Kleinere Standorte haben Schwierigkeiten, die Kapitalausgaben zu rechtfertigen. Finanzierungsoptionen sind in vielen Regionen begrenzt. Kostenbedenken verlangsamen Kaufentscheidungen. Diese Herausforderung beeinflusst das Marktdurchdringungstempo.
Betriebskomplexität und Bedarf an qualifizierter Wartungsunterstützung
Maschinen erfordern ordnungsgemäßen Betrieb und Wartung. Schlechte Handhabung beeinträchtigt die Ausgabequalität. Der Markt für Maschinen zur Umwandlung von organischem Abfall steht vor Service-Lücken. Qualifizierte Techniker sind in einigen Regionen knapp. Wartungsverzögerungen erhöhen das Risiko von Ausfallzeiten. Der Zugang zu Ersatzteilen variiert ebenfalls je nach Anbieter. Benutzer befürchten Leistungsinkonsistenzen. Diese Probleme stellen das Vertrauen der Käufer auf die Probe.
Marktchancen:
Erweiterung von Smart Cities und dezentralen Abfallverarbeitungsprojekten
Smart-City-Programme schaffen starkes Nachfragepotenzial. Lokale Regierungen finanzieren vor Ort Abfalllösungen. Der Markt für Maschinen zur Umwandlung von organischem Abfall stimmt mit diesen Zielen überein. Dezentrale Systeme reduzieren Transportemissionen. Öffentliche Einrichtungen fungieren als frühe Anwender. Pilotprojekte fördern eine breitere Akzeptanz. Politische Finanzierung senkt Eintrittsbarrieren. Diese Gelegenheit unterstützt langfristiges Wachstum.
Steigende Akzeptanz in aufstrebenden Volkswirtschaften mit Lücken in der städtischen Infrastruktur
Aufstrebende Regionen stehen vor einem schnellen Wachstum des städtischen Abfalls. Zentrale Systeme haben Schwierigkeiten, zu skalieren. Der Markt für Maschinen zur Umwandlung von organischem Abfall erfüllt lokale Bedürfnisse. Kompakte Systeme eignen sich für gemischt genutzte Entwicklungen. Aufklärungskampagnen verbessern die Akzeptanzraten. Private Bauherren setzen Maschinen in neuen Projekten ein. Lokale Fertigung reduziert Kostenbarrieren. Diese Märkte bieten starkes Expansionspotenzial.
Marktsegmentierungsanalyse:
Typ / Technologie
Der Markt für Maschinen zur Umwandlung von organischem Abfall zeigt klare Unterschiede zwischen den Technologietypen. Aerobe Komposter finden breite Akzeptanz aufgrund einfacher Bedienung und schnellerer Abfallzersetzung. Anaerobe Vergärer wecken Interesse, wo die Biogasgewinnung Energieziele unterstützt. Wurmkomposter bedienen die Nischennachfrage in der Landwirtschaft und in kleinen Gemeinden. Mechanische Komposter gewinnen an Bedeutung für die schnelle Volumenreduzierung an platzbeschränkten Standorten. Andere Technologien unterstützen spezialisierte Abfallströme und Pilotprojekte. Die Wahl der Technologie hängt von der Abfallart, den Ausgabebedürfnissen und der Betriebssteuerung ab. Käufer priorisieren Zuverlässigkeit und Benutzerfreundlichkeit.
Kapazität / Maßstab
Die kapazitätsbasierte Nachfrage spiegelt Abfallmuster bei den Nutzern wider. Kleine Systeme eignen sich für Wohnungen, Schulen und kleine Hotels. Mittlere Einheiten dominieren kommerzielle und institutionelle Einrichtungen mit stetigem Abfallfluss. Großmaschinen unterstützen kommunale und industrielle Abfallprogramme. Die Auswahl des Maßstabs beeinflusst die Kosteneffizienz und Verarbeitungsgeschwindigkeit. Käufer bewerten die tägliche Abfallmenge vor der Investition. Flexible Kapazitätsoptionen verbessern die Marktreichweite. Diese Segmentierung unterstützt vielfältige Akzeptanzprofile.
- Zum Beispiel hebt Waste Management, Inc hervor, dass mittelgroße, vor Ort befindliche organische Prozessoren konstante tägliche Lasten für kommerzielle Einrichtungen ohne externen Transport bewältigen. Flexible Kapazitätsoptionen verbessern die Marktreichweite.
Anwendung / Endverbraucher
Die kommunale Abfallwirtschaft treibt die Massennachfrage durch dezentrale Verarbeitungsmodelle an. Industrielle Nutzer setzen Maschinen ein, um Kantinen- und Prozessabfälle zu verwalten. Kommerzielle Einrichtungen bevorzugen die Behandlung vor Ort zur Kostenkontrolle. Private und landwirtschaftliche Nutzer schätzen die Wiederverwendung von Kompost. Weitere Anwendungen umfassen Gesundheits- und Lebensmittelverarbeitungseinheiten. Die Wahl des Endnutzers bestimmt die Systemgröße und das Automatisierungsniveau. Compliance-Anforderungen beeinflussen Kaufentscheidungen.
Energiequelle
Elektrische Modelle dominieren aufgrund sauberer Betriebsweise und einfacher Integration. Benzinbetriebene Einheiten dienen abgelegenen oder netzunabhängigen Standorten. Die Wahl der Energiequelle hängt vom Zugang zur Infrastruktur und der Kostenkontrolle ab. Dieses Segment unterstützt verschiedene Einsatzumgebungen.
Segmentierung:
Typ / Technologie- Aerobe Komposter
- Anaerobe Vergärer
- Wurmkomposter
- Mechanische Komposter
- Andere
- Klein (bis zu 500 kg/Tag)
- Mittel (500 kg/Tag bis 5 Tonnen/Tag)
- Groß (über 5 Tonnen/Tag)
- Kommunale Abfallwirtschaft
- Industrielle Abfallwirtschaft
- Kommerzielle Abfallwirtschaft
- Wohn-/Landwirtschaftlich
- Andere
- Elektrisch
- Benzin
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik hält etwa 35% Marktanteil und führt die globale Akzeptanz an. Schnelles städtisches Wachstum erhöht die täglichen Mengen an organischem Abfall. Regierungen fördern dezentrale Abfallverarbeitungssysteme in Städten. Der Markt für Maschinen zur Umwandlung von organischem Abfall profitiert von öffentlichen Sanitärprogrammen. Gewerbliche Komplexe übernehmen Maschinen, um lokale Abfallvorschriften zu erfüllen. Kostenwirksame Fertigung unterstützt den breiteren Zugang zu Geräten. Starke politische Unterstützung sichert die regionale Nachfrage.
Nordamerika und Europa
Nordamerika macht fast 25% des Marktanteils mit stabiler Nachfrage aus. Strenge Abfallentsorgungsvorschriften treiben den Gerätekauf an. Kommerzielle und kommunale Nutzer investieren in Vor-Ort-Behandlungssysteme. Der Markt für Maschinen zur Umwandlung von organischem Abfall erhält Unterstützung durch Nachhaltigkeitsziele. Europa folgt mit etwa 22% Anteil, angetrieben durch Kreislaufwirtschaftspolitiken. Vorschriften zur Quelltrennung stärken den Einsatz von Maschinen. Ausgereifte Infrastruktur sichert eine stetige Ersatznachfrage.
Lateinamerika und Mittlerer Osten & Afrika
Lateinamerika repräsentiert fast 10% des Marktanteils mit allmählicher Aufnahme. Städtische Behörden suchen nach Alternativen zur Deponieentsorgung. Pilotprojekte unterstützen die frühe Marktdurchdringung. Der Markt für Maschinen zur Umwandlung von organischem Abfall zeigt steigendes Interesse von kommerziellen Nutzern. Mittlerer Osten & Afrika halten etwa 8% Anteil mit selektiver Annahme. Gastgewerbe- und Smart-City-Projekte treiben die Nachfrage an. Politische Unterstützung prägt das langfristige regionale Wachstum.
Analyse der Hauptakteure:
- Oklin International Ltd
- Joraform AB
- ECO BOT (Asia) Pte Ltd
- Veolia
- Waste Management, Inc
Wettbewerbsanalyse:
Der Markt für Maschinen zur Umwandlung von organischen Abfällen zeigt eine moderate Fragmentierung, wobei globale und regionale Akteure in den Bereichen Technologie und Service-Reichweite konkurrieren. Führende Unternehmen konzentrieren sich auf langlebige Systeme, schnellere Verarbeitungszyklen und geruchsarme Leistung. Es begünstigt Anbieter mit starkem After-Sales-Support und lokaler Installationsfähigkeit. Die Produktdifferenzierung basiert auf Automatisierungsgraden, Kapazitätsbereichen und Energieeffizienz. Strategische Preisgestaltung hilft Unternehmen, kommunale und gewerbliche Käufer anzusprechen. Partnerschaften mit lokalen Behörden verbessern den Projektzugang. Die Wettbewerbsstärke hängt von Zuverlässigkeit, Unterstützung bei der Einhaltung von Vorschriften und Kontrolle der Lebenszykluskosten ab.
Neueste Entwicklungen:
- Im Februar 2025 wurde die Technologie von ECO BOT (Asia) Pte Ltd von Energus, einem in Großbritannien ansässigen Veranstaltungs- und Schulungszentrum, übernommen, um seine Netto-Null-Nachhaltigkeitsstrategie zu verbessern. Energus gab bekannt, dass es eines der ersten Unternehmen in seinem Landkreis ist, das die "Eco Bot"-Abfallentsorgungsmaschine installiert hat, die organische Abfälle trocknet und desinfiziert, um ihr Volumen um etwa 80 % zu reduzieren. Diese Installation entspricht den Anforderungen des Umweltgesetzes von 2021 und positioniert Eco Bot als Schlüsselösung für Unternehmen, die Lebensmittelabfälle vor Ort trennen und verarbeiten müssen.
- Im September 2024 sicherte sich Veolia einen bedeutenden Vertrag über gemeinsame Abfall-, Recycling- und Straßenreinigungsdienste mit den Gemeinden North Herts und East Herts im Vereinigten Königreich, der im Mai 2025 beginnen soll. Im Rahmen dieser neuen Partnerschaft wird Veolia den fortlaufenden wöchentlichen Lebensmittelabfallsammeldienst für North Herts verwalten und die Einführung eines neuen separaten wöchentlichen Lebensmittelabfallsammeldienstes für East Herts überwachen. Dieser Vertrag unterstreicht Veolias Rolle beim Ausbau der kommunalen Infrastruktur für organische Abfälle, um strengere Recyclingvorgaben in ganz Europa zu erfüllen.
- Im Mai 2024 präsentierte Oklin International Ltd seine neuesten Fortschritte in der Kompostierungstechnologie auf der IFAT München, einer führenden globalen Veranstaltung für Umwelttechnologien. Während dieser Zeit hob das Unternehmen den Einsatz seiner kommerziellen Kompostierungslösungen hervor, einschließlich der Installation von 90 Einheiten des GG02-Modells in öffentlichen Schulen in Hongkong. Diese Maschinen, die darauf ausgelegt sind, Lebensmittelabfälle innerhalb von 24 Stunden in Kompost zu verwandeln, demonstrieren Oklins wachsende Präsenz im Bildungs- und institutionellen Sektor und verstärken sein Engagement für dezentrale organische Abfallbewirtschaftung.
- Ende 2023 wurde die kommerzielle Kompostierungstechnologie von Joraform AB bei hochkarätigen Nachhaltigkeitsprojekten eingesetzt, wie die Installation der JK6200-Maschine im Dromoland Castle in Irland. Diese Installation, die von lokalen Partnern erleichtert wurde, ermöglicht es dem Anwesen, jährlich etwa 40 Tonnen Lebensmittelabfälle vor Ort zu verarbeiten und in nährstoffreichen Kompost für die Gärten des Schlosses umzuwandeln. Dieser Schritt unterstreicht die anhaltende Relevanz von Joraform auf dem europäischen Markt für "rotierende" Doppelkammerkomposter, die auf den Gastgewerbe- und Handelssektor ausgerichtet sind.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ / Technologie, Kapazität / Maßstab, Anwendung / Endbenutzer, Energiequelle und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Politiken zur städtischen Dezentralisierung werden die Nachfrage nach vor Ort organischen Abfallbehandlungslösungen weiter erhöhen.
- Automatisierung wird in kommerziellen und institutionellen Installationen stärker bevorzugt werden.
- Kompakte und modulare Systeme werden die Einführung in platzbeschränkten städtischen Einrichtungen unterstützen.
- Intelligente Überwachungsfunktionen werden die operative Sichtbarkeit und Wartungsplanung verbessern.
- Kommunale Abfallprogramme werden die größte Quelle der Nachfrage nach Ausrüstung bleiben.
- Gewerbliche Küchen und Gastgewerbeeinrichtungen werden stetige Ersatzzyklen antreiben.
- Energieeffiziente Designs werden Kaufentscheidungen bei kostenbewussten Käufern beeinflussen.
- Schwellenländer werden neue lokale Hersteller und Montagepartner anziehen.
- Die Fähigkeit zum After-Sales-Service wird die langfristige Wettbewerbsfähigkeit der Anbieter prägen.
- Die Berichterstattung zur Unternehmensnachhaltigkeit wird die konstante Nachfrage nach Umwandler-Maschinen verstärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Maschinen zur Umwandlung von organischen Abfällen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für organische Abfallumwandlungsmaschinen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Maschinen zur Umwandlung von organischen Abfällen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Maschinen zur Umwandlung organischer Abfälle antreiben?
Wer sind die führenden Unternehmen im Markt für Maschinen zur Umwandlung von organischen Abfällen?
Welche Region hatte 2024 den größten Anteil am Markt für Maschinen zur Umwandlung von organischen Abfällen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Maschinen zur Umwandlung von organischem Abfall Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Maschinen zur Umwandlung von organischem Abfall Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 296.5 million → forecast year: USD 574 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Maschinen zur Umwandlung von organischem Abfall Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Maschinen zur Umwandlung von organischem Abfall Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Maschinen zur Umwandlung von organischem Abfall Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Maschinen zur Umwandlung von organischem Abfall Market Drivers
- 3.3 Markt für Maschinen zur Umwandlung von organischem Abfall Market Restraints & Challenges
- 3.4 Markt für Maschinen zur Umwandlung von organischem Abfall Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Maschinen zur Umwandlung von organischem Abfall Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Maschinen zur Umwandlung von organischem Abfall Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Maschinen zur Umwandlung von organischem Abfall category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Maschinen zur Umwandlung von organischem Abfall Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Maschinen zur Umwandlung von organischem Abfall Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Maschinen zur Umwandlung von organischem Abfall market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Maschinen zur Umwandlung von organischem Abfall Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Maschinen zur Umwandlung von organischem Abfall Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Maschinen zur Umwandlung von organischem Abfall Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Maschinen zur Umwandlung von organischem Abfall (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Maschinen zur Umwandlung von organischem Abfall Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Maschinen zur Umwandlung von organischem Abfall Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Maschinen zur Umwandlung von organischem Abfall Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Maschinen zur Umwandlung von organischem Abfall Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Maschinen zur Umwandlung von organischem Abfall Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Maschinen zur Umwandlung von organischem Abfall Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Maschinen zur Umwandlung von organischem Abfall Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Maschinen zur Umwandlung von organischem Abfall Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Maschinen zur Umwandlung von organischem Abfall Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
