
Marktübersicht:
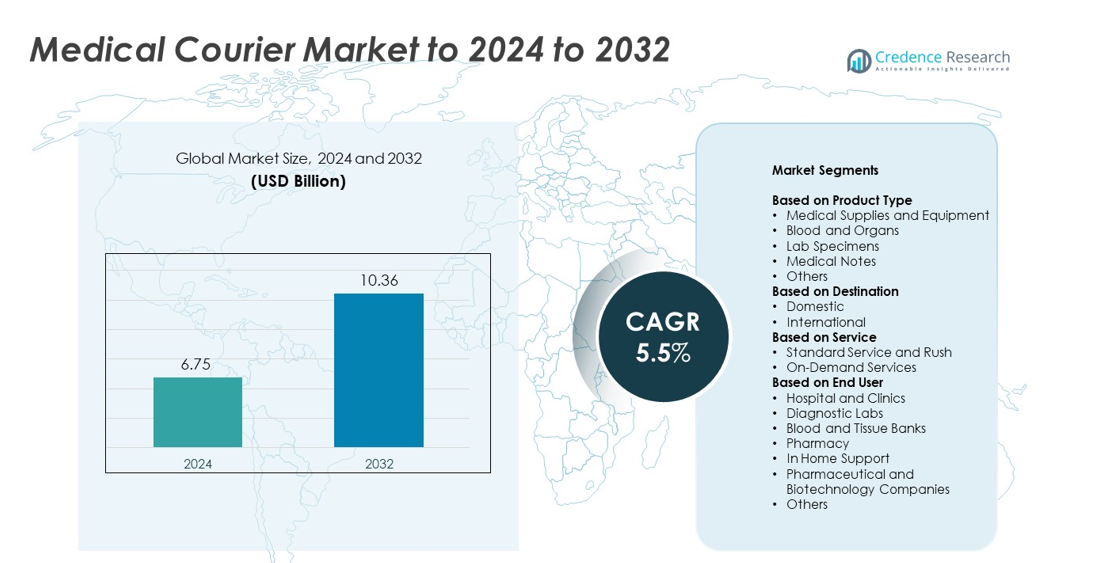
Der Markt für medizinische Kurierdienste wurde im Jahr 2024 mit 6,75 Milliarden USD bewertet und wird voraussichtlich bis 2032 10,36 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Kurierdienste 2024 | 6,75 Milliarden USD |
| Markt für medizinische Kurierdienste, CAGR | 5,5% |
| Marktgröße für medizinische Kurierdienste 2032 | 10,36 Milliarden USD |
Der Markt für medizinische Kurierdienste umfasst prominente Akteure wie Med Logistics Grp, ZIPLINE International Inc, Reliant Couriers & Haulage Ltd, FedEx Corp, Citysprint Ltd, ERS Transition Ltd, MNX Global Logistics, UPS, United Parcel Services und Send Direct Ltd. Diese Unternehmen konkurrieren, indem sie temperaturkontrollierte Lieferungen, schnellen Probentransport und fortschrittliche Tracking-Tools für Krankenhäuser und Labore anbieten. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von etwa 39 % an, unterstützt durch starke diagnostische Kapazitäten und gut entwickelte Kühlketten-Systeme. Europa folgte mit einem Anteil von fast 28 %, während der asiatisch-pazifische Raum aufgrund der expandierenden Gesundheitsinfrastruktur und der steigenden Testnachfrage etwa 23 % ausmachte.
Markteinblicke
- Der Markt für medizinische Kurierdienste wurde im Jahr 2024 mit 6,75 Milliarden USD bewertet und soll bis 2032 10,36 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,5 %.
- Steigende Diagnostikvolumina und die rasche Einführung von häuslichen Pflegediensten treiben die Versandfrequenz an, während medizinische Versorgung und Ausrüstung das Produktsegment mit einem Anteil von etwa 38 % im Jahr 2024 anführten.
- Echtzeit-Tracking, Kühlketten-Upgrades und die Ausweitung dezentraler klinischer Studien prägen wichtige Trends, die Geschwindigkeit, Genauigkeit und Compliance in Transportnetzwerken verbessern.
- Der Wettbewerb verschärft sich, da große Unternehmen temperaturkontrollierte Logistik und digitale Überwachungssysteme stärken und sich auf Zuverlässigkeit, Kettenverantwortung und schnellere Durchlaufzeiten konzentrieren.
- Nordamerika hielt im Jahr 2024 etwa 39 % des Marktanteils, unterstützt durch fortschrittliche Gesundheitssysteme, während Europa fast 28 % erreichte und der asiatisch-pazifische Raum mit etwa 23 % folgte, was das starke Infrastrukturwachstum und die steigende Diagnostikaktivität in wichtigen Ländern widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkttyp
Medizinische Versorgung und Ausrüstung führten das Produkttyp-Segment im Jahr 2024 mit einem Anteil von etwa 38 % an, bedingt durch die stetige Nachfrage der Krankenhäuser, häufige Geräteersatzzyklen und steigende Versandvolumina im Zusammenhang mit dem Wachstum der häuslichen Pflege. Diese Kategorie profitiert von strengen Temperatur- und Handhabungsanforderungen, die Gesundheitsdienstleister dazu veranlassen, sich auf spezialisierte Kurierpartner zu verlassen. Blut und Organe, Laborproben und medizinische Notizen zeigten eine starke Nutzung in Diagnosenetzwerken und Transplantationszentren. Andere Nischenprodukte expandierten, da Kliniken schnelle Lieferungen einführten, um Tests am selben Tag und die Fernbetreuung von Patienten zu unterstützen.
- Zum Beispiel führte Fresenius Medical Care im Jahr 2023 rund 52 Millionen Dialysebehandlungen in etwa 4.000 Kliniken durch, die mehr als 332.000 Patienten betreuen, was zu einem ständigen Kurierverkehr von medizinischen Vorräten und Geräten führte.
Nach Zielort
Inländische Lieferungen dominierten das Zielsegment im Jahr 2024 mit einem Anteil von fast 82 %, unterstützt durch dichte Krankenhausnetzwerke, regionale Diagnoselabore und häufige taggleiche Bewegungen von Proben und Vorräten. Die steigende Nachfrage nach schnelleren Durchlaufzeiten in der Pathologie und Bildgebung verstärkte die lokale Kurieraktivität weiter. Internationale Routen hielten einen kleineren Anteil, wuchsen jedoch mit grenzüberschreitenden klinischen Studien und globalen Lieferungen von medizinischen Geräten. Die Ausweitung der regulatorischen Angleichung und eine bessere Kühlketteninfrastruktur trugen dazu bei, die Zuverlässigkeit im Ferntransport zu verbessern.
- Zum Beispiel betreibt die DHL Group fast 600 Logistikstandorte für Life-Science und Pharma in fast 130 Ländern mit über 2,5 Millionen Quadratmetern temperaturkontrollierter Lagerfläche, die für medizinische und klinische Sendungen bestimmt sind.
Nach Dienstleistung
On-Demand-Dienste führten das Dienstleistungssegment im Jahr 2024 mit einem Anteil von rund 57 % an, bedingt durch den dringenden Transport von Proben, den Notfalltransport von Organen und den steigenden Bedarf an taggleichen Leistungen in Krankenhäusern und Laboren. Gesundheitsdienstleister wählten schnelle Dienste, um diagnostische Verzögerungen zu reduzieren und die Patientenergebnisse zu verbessern. Standard- und Eildienste hielten die Nachfrage nach routinemäßigen Lieferfahrten, geplanten Laborabholungen und wiederkehrender Krankenhauslogistik aufrecht. Das Wachstum in Telemedizin, dezentralen Studien und häuslichen Tests erhöhte den Bedarf an flexiblen und zeitkritischen Liefermodellen über Versorgungsnetzwerke hinweg.
Wichtige Wachstumsfaktoren
Steigendes Volumen an Diagnosetests
Diagnoselabore führten mehr tägliche Tests durch, da chronische Krankheiten zunahmen und präventive Screenings ausgeweitet wurden. Höhere Probenbewegungen veranlassten Krankenhäuser und Labore, sich auf zuverlässige medizinische Kuriere zu verlassen, um schnelle Durchlaufzeiten zu gewährleisten. Das Wachstum bei Point-of-Care-Tests und der häuslichen Probenentnahme erhöhte ebenfalls die Transportfrequenz über regionale Netzwerke hinweg. Diese Faktoren stärkten die Nachfrage nach spezialisierten Transportunternehmen, die kontrollierte Umgebungen und präzise Lieferzeiten einhalten.
- Zum Beispiel bedient Quest Diagnostics täglich etwa 550.000 Patienten und schafft so eine anhaltende tägliche Nachfrage nach zeitkritischem Probentransport zwischen Entnahmestellen und zentralen Laboren.
Ausbau von häuslichen Gesundheitsdiensten
Die häusliche Pflege gewann stark an Bedeutung, da alternde Bevölkerungen, die Nutzung von Telemedizin und die Fernüberwachung zunahmen. Medizinische Kuriere unterstützten diesen Wandel, indem sie Geräte, Verbrauchsmaterialien und diagnostische Proben zwischen Patienten und Gesundheitszentren lieferten. Schnelle Abholung und sichere Handhabung halfen, Behandlungsverzögerungen zu reduzieren und die Patientencompliance zu verbessern. Der Anstieg der chronischen Pflege zu Hause erhöhte die Anzahl der routinemäßigen und dringenden Sendungen, die durch Kuriernetzwerke bewegt wurden.
- Zum Beispiel erreichten Philips' Produkte und Dienstleistungen im Jahr 2023 1,88 Milliarden Menschen, darunter 221 Millionen in unterversorgten Gemeinschaften, als Teil eines Ziels, bis 2030 jährlich 2,5 Milliarden Leben zu verbessern.
Fortschritte in der Kühlkettenlogistik
Kühlkettensysteme verbesserten sich durch bessere Verpackungen, Temperatursensoren und Echtzeit-Tracking-Tools. Diese Upgrades stellten die sichere Lieferung von Impfstoffen, Biologika und empfindlichen Labormaterialien sicher, die eine strenge Temperaturkontrolle erfordern. Stärkere Compliance und Zuverlässigkeit ermutigten mehr Krankenhäuser, Studienstandorte und Forschungszentren, die Logistik an spezialisierte medizinische Kuriere auszulagern. Verbesserte Kühlkettenleistung unterstützte das Marktwachstum, indem sie das Risiko von Verderb verringerte und die Liefergenauigkeit verbesserte.
Wichtige Trends & Chancen
Integration von Echtzeit-Tracking
Gesundheitsdienstleister haben Live-Tracking-Plattformen übernommen, um Sendungen vom Abholort bis zur endgültigen Lieferung zu überwachen. Digitale Werkzeuge verbesserten die Sichtbarkeit, reduzierten Vorfälle von verlorenen Proben und unterstützten die Einhaltung von Handhabungsvorschriften. Der zunehmende Einsatz von GPS, IoT-Sensoren und automatisierten Benachrichtigungen schuf Möglichkeiten für Kurierunternehmen, erstklassige, datengesteuerte Dienstleistungen anzubieten. Der Trend zu transparenter Logistik stärkte das Vertrauen zwischen Krankenhäusern, Laboren und Forschungszentren.
- Zum Beispiel verwaltet UPS Healthcare weltweit über 19,2 Millionen Quadratfuß an cGMP- (Current Good Manufacturing Practice) und GDP- (Good Distribution Practice) konformen Gesundheitsverteilungsflächen in über 125 Einrichtungen.
Wachstum dezentraler klinischer Studien
Dezentrale Studien expandierten, da Sponsoren die Probenentnahme und Patientenüberwachung außerhalb traditioneller Forschungsstandorte verlagerten. Medizinische Kuriere spielten eine Schlüsselrolle beim Transport biologischer Proben, tragbarer Geräte und Studienmaterialien an verschiedene Standorte. Die steigende Studienaktivität schuf Möglichkeiten für spezialisierte Dienstleistungen, die strenge regulatorische und zeitliche Anforderungen erfüllen. Dieser Wandel eröffnete neue Routen und erhöhte das Versandvolumen über die Phasen der Studien hinweg.
- Zum Beispiel berichtet IQVIA, über 90 dezentrale klinische Studien in etwa 40 Ländern und 30 therapeutischen Bereichen zu unterstützen (basierend auf Daten von Mitte 2024 bis Anfang 2025).
Verschiebung hin zu ökoeffizientem Transport
Gesundheitsorganisationen erkundeten umweltfreundlichere Liefermethoden, da Nachhaltigkeit zur Priorität wurde. Kurieranbieter reagierten, indem sie Elektrofahrzeuge hinzufügten, Routen optimierten und Verpackungsabfälle reduzierten. Diese Änderungen senkten Emissionen und verbesserten die Betriebseffizienz. Der wachsende Druck für umweltfreundliche Gesundheitslogistik schuf neue Möglichkeiten für Unternehmen, die zertifizierte, umweltfreundliche Transportlösungen anbieten.
Wichtige Herausforderungen
Strenge regulatorische und Compliance-Anforderungen
Medizinische Kuriere standen vor komplexen Vorschriften zur Handhabung von Proben, Temperaturkontrolle, Dokumentation und Ketten-der-Obhut-Protokollen. Die Einhaltung dieser Standards erforderte qualifiziertes Personal, zertifizierte Ausrüstung und kontinuierliche Audits. Jede Abweichung riskierte Lieferverzögerungen oder die Ablehnung von Proben, was den Betriebsdruck erhöhte. Compliance-Anforderungen erhöhten die Kosten und verlangsamten kleinere Kuriere, die versuchen, ihre Dienstleistungen auszubauen.
Steigende Betriebskosten
Kraftstoffpreise, Arbeitskosten und Investitionen in Kühlsysteme erhöhten die Gesamtkosten der Lieferung. Anbieter benötigten fortschrittliche Fahrzeuge, isolierte Verpackungen und Überwachungstechnologie, um den Erwartungen des Gesundheitswesens gerecht zu werden. Diese Kostendrucke begrenzten die Margen, insbesondere bei schnellen oder langen Strecken. Hohe Ausgaben erschwerten wettbewerbsfähige Preisgestaltung und verlangsamten die Expansion vieler Kurierunternehmen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 39% Anteil aufgrund fortschrittlicher Gesundheitssysteme, eines dichten Krankenhausnetzwerks und starker Abhängigkeit von zeitkritischen Probenbewegungen. Diagnoselabore erhöhten die täglichen Testvolumina, was die Nachfrage nach spezialisierten Kurieren mit strengen Ketten-der-Obhut-Kontrollen steigerte. Wachstum in der häuslichen Gesundheitsversorgung, dezentralen Studien und hohem Bedarf an Impfstoffverteilung unterstützte weiter die stetige Serviceannahme. Investitionen in Kühlkettenlogistik, Echtzeit-Tracking und regulatorisch konforme Liefermodelle halfen, die regionale Führungsposition zu halten.
Europa
Europa machte im Jahr 2024 einen Anteil von fast 28% aus, unterstützt durch gut strukturierte Gesundheitsnetzwerke, eine starke diagnostische Infrastruktur und die weit verbreitete Einführung temperaturkontrollierter Lieferungen für Biologika und Labormuster. Krankenhäuser und Forschungszentren erweiterten Kurierpartnerschaften, um die Durchlaufzeiten zu verkürzen und grenzüberschreitende klinische Aktivitäten zu unterstützen. Nachhaltigkeitsinitiativen förderten die schrittweise Nutzung von Elektroflotten und optimierten Routen. Die wachsende Biotechnologieproduktion und zentralisierte Laborsysteme verstärkten den Bedarf an spezialisierten und konformen medizinischen Transportdiensten.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt im Jahr 2024 etwa 23% Anteil, angetrieben durch steigende Investitionen im Gesundheitswesen, erweiterte diagnostische Kapazitäten und vermehrte Tests auf chronische Krankheiten in wichtigen Ländern. Das Wachstum der häuslichen Pflege und Telemedizin förderte Abholdienste für Proben in städtischen Zentren. Die Region erlebte schnelle Verbesserungen in der Kühlkettenlogistik, da Impfprogramme und klinische Forschung ausgeweitet wurden. Die starke Akzeptanz von E-Health und die Verbesserung der Transportinfrastruktur unterstützten eine breitere Kurierdurchdringung in Krankenhäusern, Labors und pharmazeutischen Netzwerken.
Lateinamerika
Lateinamerika sicherte sich im Jahr 2024 einen Anteil von etwa 6%, da diagnostische Netzwerke erweitert wurden und mehr Krankenhäuser strukturierte Kurierpartnerschaften eingingen, um die Durchlaufzeiten von Proben zu verbessern. Städtische Regionen zeigten schnelleres Wachstum aufgrund der zunehmenden Präsenz privater Gesundheitsdienste und größerer Investitionen in die Kühlkettenhandhabung. Begrenzte Infrastruktur in ländlichen Gebieten verlangsamte die Service-Reichweite, aber zunehmende klinische Forschungsaktivitäten und eine breitere Nutzung von Telemedizin förderten eine höhere Nachfrage nach zuverlässigen Transportdiensten für Proben.
Naher Osten & Afrika
Der Nahe Osten und Afrika erfassten im Jahr 2024 etwa 4% Anteil, unterstützt durch wachsende Modernisierungsbemühungen im Gesundheitswesen, erweiterte Labornetzwerke und steigende Nachfrage nach Kühlkettenlieferungen von Impfstoffen und Biologika. Größere Märkte investierten in regulierte Kurierlösungen, um die diagnostische Genauigkeit zu verbessern und Verzögerungen zu reduzieren. Die Akzeptanz blieb aufgrund von Infrastrukturmängeln in den Regionen ungleichmäßig, aber verbesserte Krankenhauskapazitäten und zunehmende Tests auf chronische Krankheiten halfen, das langfristige Wachstum zu beschleunigen.
Marktsegmentierungen:
Nach Produkttyp
- Medizinische Versorgung und Ausrüstung
- Blut und Organe
- Labormuster
- Medizinische Notizen
- Andere
Nach Zielort
- Inland
- International
Nach Dienstleistung
- Standard- und Eildienst
- On-Demand-Dienste
Nach Endverbraucher
- Krankenhäuser und Kliniken
- Diagnoselabors
- Blut- und Gewebebanken
- Apotheke
- Unterstützung zu Hause
- Pharmazeutische und Biotechnologieunternehmen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des medizinischen Kuriermarktes umfasst wichtige Akteure wie Med Logistics Grp, ZIPLINE International Inc, Reliant Couriers & Haulage Ltd, FedEx Corp, Citysprint Ltd, ERS Transition Ltd, MNX Global Logistics, UPS, United Parcel Services und Send Direct Ltd. Unternehmen konzentrieren sich auf die Erweiterung temperaturkontrollierter Lieferungen, die Stärkung von Ketten-der-Überwachungssystemen und die Verbesserung der Servicezuverlässigkeit für Krankenhäuser, Labore und Forschungszentren. Firmen investieren in Echtzeit-Tracking, automatisierte Routenplanung und schnellere Durchlaufzeiten, um den steigenden diagnostischen und häuslichen Pflegebedürfnissen gerecht zu werden. Viele Anbieter verbessern ihre Kühlkettenanlagen zur Unterstützung von Impfstoffen, Biologika und kritischen Proben. Nachhaltigkeitsinitiativen fördern die Einführung von Elektroflotten und Routenoptimierungstools, während die Einhaltung von Vorschriften zentral für die Service-Differenzierung bleibt. Die Ausweitung klinischer Studien, grenzüberschreitender Sendungen und Notfalltransporte erhöht den Wettbewerb in globalen und regionalen Netzwerken weiter.
Analyse der Hauptakteure
- Med Logistics Grp
- ZIPLINE International Inc
- Reliant Couriers & Haulage Ltd
- FedEx Corp
- Citysprint Ltd
- ERS Transition Ltd
- MNX Global Logistics
- UPS
- United Parcel Services
- Send Direct Ltd
Aktuelle Entwicklungen
- Im Jahr 2023 führte UPS seine cloudbasierte Sichtbarkeitsplattform "Supply Chain Symphony" ein, die fortschrittliche Tracking- und Temperaturüberwachungsfunktionen für Gesundheitskunden bietet.
- Im Jahr 2023 fusionierte ERS Transition Ltd mit E-zec Medical und schuf den größten Anbieter von spezialisierten Transportdiensten in Großbritannien, einschließlich medizinischer Kurierdienste.
- Im Jahr 2022 erweiterte CitySprint seine Flotte um EAV 2Cubed E-Cargo-Bikes, die die Lücke zwischen Lastenrädern und Elektro-Vans für emissionsarme Same-Day-Lieferungen, einschließlich Gesundheitsarbeiten, schließen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Ziel, Dienstleistung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Netzwerke medizinischer Kuriere werden sich erweitern, da das Volumen der diagnostischen Tests weiter steigt.
- On-Demand-Lieferdienste werden mit der höheren Nachfrage nach schnellerem Transport von Proben wachsen.
- Die Kapazität der Kühlkette wird sich stärken, da Biologika und fortschrittliche Therapien zunehmen.
- Digitale Tracking-Tools werden zum Standard, um die Sichtbarkeit und Compliance von Sendungen zu verbessern.
- Das Wachstum der häuslichen Gesundheitsversorgung wird mehr routinemäßige Abholungen und Geräteauslieferungen antreiben.
- Dezentrale klinische Studien werden spezialisierte Kurierstrecken und regulatorische Anforderungen erhöhen.
- Elektrofahrzeuge werden an Akzeptanz gewinnen, da Anbieter auf emissionsarmen Transport umsteigen.
- Automatisierung und Routenoptimierung werden helfen, Verzögerungen zu reduzieren und die Servicegenauigkeit zu verbessern.
- Der grenzüberschreitende medizinische Versand wird mit globalen Studienaktivitäten und dem Handel mit Geräten expandieren.
- Partnerschaften zwischen Krankenhäusern, Laboren und Logistikunternehmen werden sich vertiefen, um einen zuverlässigen Gesundheitsverkehr zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische Kurierdienste und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Kurierdienste voraussichtlich zwischen 2025 und 2032 wachsen?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für medizinische Kurierdienste?
Wer sind die leistungsstärksten Unternehmen im Markt für medizinische Kurierdienste?
Wer sind die führenden Unternehmen im Markt für medizinische Kurierdienste?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für medizinische Kurierdienste Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für medizinische Kurierdienste Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6.75 Billion → 2032: USD 10.36 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für medizinische Kurierdienste Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für medizinische Kurierdienste Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für medizinische Kurierdienste Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für medizinische Kurierdienste Market Drivers
- 3.3 Markt für medizinische Kurierdienste Market Restraints & Challenges
- 3.4 Markt für medizinische Kurierdienste Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für medizinische Kurierdienste Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für medizinische Kurierdienste Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für medizinische Kurierdienste category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für medizinische Kurierdienste Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für medizinische Kurierdienste Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für medizinische Kurierdienste market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für medizinische Kurierdienste Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für medizinische Kurierdienste Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für medizinische Kurierdienste Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für medizinische Kurierdienste (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für medizinische Kurierdienste Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für medizinische Kurierdienste Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für medizinische Kurierdienste Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für medizinische Kurierdienste Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für medizinische Kurierdienste Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für medizinische Kurierdienste Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für medizinische Kurierdienste Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für medizinische Kurierdienste Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für medizinische Kurierdienste Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
