
Marktübersicht
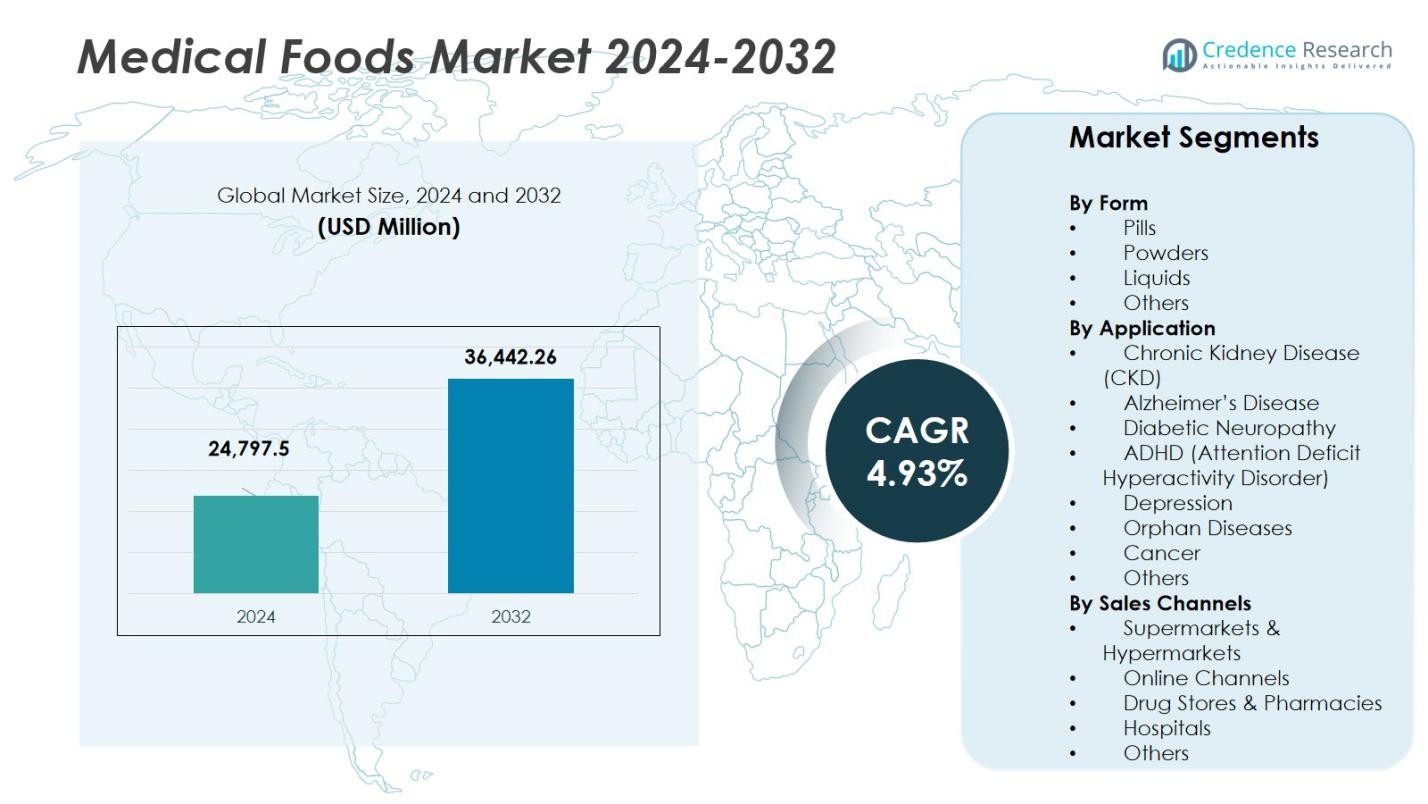
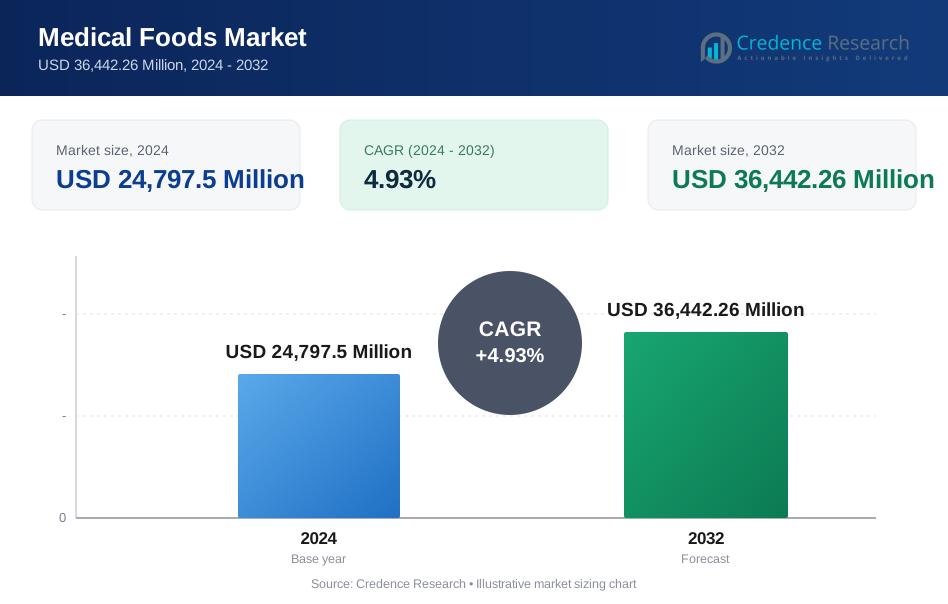
Die Größe des Marktes für medizinische Lebensmittel wurde 2024 auf 24.797,5 Millionen USD geschätzt und soll bis 2032 36.442,26 Millionen USD erreichen, bei einer CAGR von 4,93 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Lebensmittel 2024 | USD 24.797,5 Millionen |
| Markt für medizinische Lebensmittel, CAGR | 4,93 % |
| Marktgröße für medizinische Lebensmittel 2032 | USD 36.442,26 Millionen |
Der Markt für medizinische Lebensmittel wird von Schlüsselakteuren wie Nestlé Health Science, Abbott Laboratories, Danone S.A. (Nutricia Advanced Medical Nutrition), Fresenius Kabi AG, Mead Johnson Nutrition (Reckitt Benckiser), Primus Pharmaceuticals, Inc., Targeted Medical Pharma, Inc., Medtrition, Inc., Metagenics, Inc. und Alfasigma S.p.A. dominiert. Diese Unternehmen führen den Markt durch Produktinnovationen, Expansion in neue therapeutische Bereiche und strategische Fusionen und Übernahmen an. Nestlé Health Science hat beispielsweise sein Portfolio in der spezialisierten Ernährung erheblich erweitert, um chronische Krankheiten wie Diabetes und Nierenleiden abzudecken. Die Region Nordamerika hält mit 29,90 % im Jahr 2024 den größten Marktanteil, angetrieben durch eine starke Gesundheitsinfrastruktur, eine hohe Prävalenz chronischer Krankheiten und eine umfassende Marktdurchdringung. Europa folgt dicht mit 20,00 %, unterstützt durch eine alternde Bevölkerung und gut etablierte Gesundheitssysteme. Der asiatisch-pazifische Raum, obwohl kleiner, ist die am schnellsten wachsende Region, von der erwartet wird, dass die Nachfrage nach medizinischen Lebensmitteln aufgrund steigender Gesundheitsinvestitionen zunimmt.
 Markteinblicke
- Die Größe des Marktes für medizinische Lebensmittel wurde 2024 auf 24.797,5 Millionen USD geschätzt und soll bis 2032 36.442,26 Millionen USD erreichen, bei einer CAGR von 4,93 %.
- Die Nachfrage nach medizinischen Lebensmitteln steigt aufgrund der zunehmenden Prävalenz chronischer Krankheiten und der wachsenden Akzeptanz von häuslichen Gesundheitslösungen.
- Ein wichtiger Trend ist die Dominanz von Online-Vertriebskanälen mit einem Anteil von etwa 35 % im Jahr 2024, während das Segment der Pillenform einen Marktanteil von rund 40 % hält.
- Große Akteure wie Nestlé Health Science, Abbott Laboratories und Danone S.A. konkurrieren durch Innovation, globale Expansion und krankheitsspezifische Formulierungen, obwohl die regulatorische Komplexität eine bemerkenswerte Einschränkung bleibt.
- Regional führt Nordamerika mit einem Marktanteil von 29,90 % im Jahr 2024, gefolgt von Europa mit etwa 20,00 % und dem asiatisch-pazifischen Raum mit etwa 18,50 %, während Lateinamerika und der Nahe Osten & Afrika hinterherhinken.
Analyse der Marktsegmentierung:
Nach Form:
Der Markt für medizinische Lebensmittel ist nach Form in Pillen, Pulver, Flüssigkeiten und andere unterteilt. Unter diesen hält das Segment der Pillen den dominanten Marktanteil und macht im Jahr 2024 etwa 40% des Marktes aus. Pillen werden aufgrund ihrer Bequemlichkeit, Tragbarkeit und Benutzerfreundlichkeit, insbesondere bei chronischen Erkrankungen, bevorzugt. Die steigende Nachfrage nach häuslichen Gesundheitslösungen und die zunehmende Akzeptanz von Pillen für Erkrankungen wie chronische Nierenerkrankung und Diabetes sind wichtige Treiber für das Wachstum dieses Segments. Die flüssige Form gewinnt ebenfalls an Bedeutung für spezifische therapeutische Bedürfnisse, aber Pillen führen weiterhin den Markt an.
- Zum Beispiel bietet BOOST® Pre‑Meal Hunger Support von Nestlé 10 g klinisch untersuchtes Molkenprotein pro 4,2 fl oz Portion, das hilft, den Appetit zu kontrollieren, wenn es 10–30 Minuten vor einer Mahlzeit eingenommen wird.
Nach Anwendung:
Der Markt für medizinische Lebensmittel ist nach Anwendung in chronische Nierenerkrankung (CKD), Alzheimer-Krankheit, diabetische Neuropathie, ADHS, Depression, seltene Krankheiten, Krebs und andere unterteilt. Das Segment der chronischen Nierenerkrankung (CKD) hält den größten Anteil und macht etwa 25% des Marktes aus. Die zunehmende Prävalenz von CKD, bedingt durch die steigende Inzidenz von Diabetes und Bluthochdruck, ist ein wesentlicher Treiber für das Wachstum dieses Segments. Medizinische Lebensmittel, die speziell für CKD-Patienten entwickelt wurden, unterstützen die Nierenfunktion und liefern essenzielle Nährstoffe, was die Nachfrage im Gesundheitssektor antreibt. Andere Anwendungen, einschließlich Krebs und Depression, verzeichnen ebenfalls ein erhebliches Wachstum.
- Zum Beispiel ist die Fresubin® Kidney-Reihe von Fresenius Kabi speziell für CKD-Patienten formuliert, um proteinbasierte Ernährungsunterstützung zu bieten. Medizinische Lebensmittel, die speziell für CKD-Patienten entwickelt wurden, unterstützen die Nierenfunktion und liefern essenzielle Nährstoffe, was die Nachfrage im Gesundheitssektor antreibt.
Nach Vertriebskanälen:
Der Markt für medizinische Lebensmittel ist weiter nach Vertriebskanälen unterteilt, einschließlich Supermärkte & Hypermärkte, Online-Kanäle, Drogerien & Apotheken, Krankenhäuser und andere. Das Segment der Online-Kanäle ist das dominante Untersegment und hält im Jahr 2024 einen Marktanteil von etwa 35%. Der wachsende Trend zum E-Commerce, getrieben von Bequemlichkeit, Zugänglichkeit und Lieferservices, treibt das Wachstum von medizinischen Lebensmitteln durch Online-Verkäufe voran. Darüber hinaus tragen Drogerien und Apotheken aufgrund ihrer weit verbreiteten Verfügbarkeit und des Verbrauchervertrauens in pharmazeutische Verkaufsstellen erheblich zum Marktanteil bei.
Wichtige Wachstumstreiber
Zunehmende Prävalenz chronischer Krankheiten
Die steigende Prävalenz chronischer Krankheiten wie Diabetes, chronische Nierenerkrankung (CKD) und Krebs ist ein wesentlicher Treiber des Marktes für medizinische Lebensmittel. Mit einer wachsenden alternden Bevölkerung und Lebensstilfaktoren, die zu diesen Erkrankungen beitragen, besteht eine höhere Nachfrage nach medizinischen Lebensmitteln, um Symptome zu bewältigen und die Lebensqualität der Patienten zu verbessern. Medizinische Lebensmittel spielen eine entscheidende Rolle bei der Unterstützung der Ernährungsbedürfnisse im Umgang mit diesen chronischen Erkrankungen, was das Marktwachstum fördert und die Entwicklung spezialisierter Produkte für das langfristige Gesundheitsmanagement vorantreibt.
- Zum Beispiel wird Ensure® Plus von Abbott Laboratories, ein medizinisches Lebensmittelprodukt, häufig verwendet, um Patienten mit chronischen Erkrankungen wie Krebs und Nierenerkrankungen essentielle Nährstoffe bereitzustellen, die die Immunabwehr und Muskelkraft unterstützen.
Steigende Nachfrage nach Lösungen für die häusliche Pflege Der Trend zur häuslichen Gesundheitsversorgung treibt den Markt für medizinische Lebensmittel erheblich voran. Da sich die Gesundheitsversorgung zunehmend auf die ambulante Pflege konzentriert, suchen Patienten vermehrt nach praktischen Lösungen für zu Hause, um ihre Gesundheit zu verwalten. Medizinische Lebensmittel, insbesondere in Form von Tabletten und Pulvern, bieten einfach zu verabreichende Optionen für Patienten, die mit chronischen Erkrankungen oder der Erholung nach Operationen zu tun haben. Dieser Trend wird durch Fortschritte in der Telemedizin weiter unterstützt, wodurch das Gesundheitsmanagement zugänglicher wird und weniger auf Krankenhausbesuche angewiesen ist, was die Verwendung von medizinischen Lebensmitteln in häuslichen Pflegeumgebungen fördert.
- Zum Beispiel haben Unternehmen wie Nestlé Health Science BOOST® Very High Calorie eingeführt, ein Nahrungsergänzungsmittel, das für den Einsatz zu Hause entwickelt wurde, um Patienten bei der Erholung nach Operationen oder der Bewältigung chronischer Erkrankungen wie Diabetes und Krebs zu unterstützen.
Wachsende Verbraucheraufmerksamkeit für Gesundheit und Ernährung Es gibt ein wachsendes Verbraucherinteresse an Gesundheit und Wohlbefinden, das den Markt für medizinische Lebensmittel direkt beeinflusst. Da immer mehr Menschen proaktiv auf ihre Ernährungsbedürfnisse achten, steigt die Nachfrage nach medizinischen Lebensmitteln zur Unterstützung verschiedener Gesundheitszustände, von Diabetes bis hin zu Depressionen. Verbraucher werden zunehmend über die Vorteile von medizinischen Lebensmitteln aufgeklärt, wobei der Schwerpunkt auf ihrer Rolle bei der Bewältigung chronischer Krankheiten und der Verbesserung des allgemeinen Wohlbefindens liegt. Dieses Bewusstsein wird voraussichtlich die Verbraucherbasis erweitern, insbesondere unter gesundheitsbewussten Personen und solchen, die präventive Pflege suchen.
Wichtige Trends & Chancen
Innovation in Produktformulierungen
Die Innovation in der Formulierung von medizinischen Lebensmitteln bietet erhebliche Wachstumschancen für den Markt. Hersteller konzentrieren sich darauf, gezieltere und effektivere Produkte für spezifische Krankheiten und Zustände zu entwickeln. Fortschritte in der Beschaffung von Zutaten, Formulierungstechniken und der Anpassung an individuelle Gesundheitsbedürfnisse erhöhen die Wirksamkeit und Attraktivität von medizinischen Lebensmitteln. Mit wachsender Forschung zur Rolle der Ernährung im Krankheitsmanagement eröffnen personalisierte medizinische Lebensmittel, die auf die einzigartigen Bedürfnisse der Patienten eingehen, wie kognitive Gesundheit und Stoffwechselstörungen, neue Marktchancen.
- Zum Beispiel hat Metagenics Ultraflora® Intensive Care entwickelt, ein gezieltes Probiotikum, das zur Unterstützung der Verdauungsgesundheit (einschließlich Linderung gelegentlicher Reizungen und Darmbeschwerden) und der Immunfunktion entwickelt wurde.
Wachstum im E-Commerce und in Online-Vertriebskanälen
Die rasche Expansion des E-Commerce verändert die Art und Weise, wie medizinische Lebensmittel vertrieben und gekauft werden. Online-Vertriebskanäle bieten Verbrauchern einen besseren Zugang, sodass sie medizinische Lebensmittel bequem von zu Hause aus kaufen können. Dieser Trend ist besonders stark während der Pandemie und in Regionen mit hoher Internetdurchdringung. E-Commerce-Plattformen ermöglichen auch Direktmarketing an Verbraucher und bieten eine Fülle von Informationen, die es Patienten erleichtern, die richtigen Produkte für ihre Bedingungen zu finden, was das Marktwachstum fördert.
- Zum Beispiel hat Abbott Laboratories seine Ensure®-Produktlinie über Online-Plattformen wie Amazon weit verbreitet verfügbar gemacht, sodass Verbraucher bequem von zu Hause aus Nahrungsergänzungsmittel kaufen können.
Wichtige Herausforderungen
Regulatorische und Compliance-Fragen
Der Markt für medizinische Lebensmittel steht vor erheblichen regulatorischen Herausforderungen, da medizinische Lebensmittel spezifischen staatlichen Vorschriften entsprechen müssen, um Sicherheit und Wirksamkeit zu gewährleisten. Verschiedene Regionen haben unterschiedliche Anforderungen an Zulassung, Kennzeichnung und Vermarktung, was für Hersteller, die in neue Märkte eintreten, Barrieren schaffen kann. Darüber hinaus ist der Prozess der Erfüllung dieser Vorschriften oft zeitaufwendig und kostspielig, was die Produktentwicklung verlangsamen und die Preise erhöhen kann. Die Navigation durch komplexe regulatorische Rahmenbedingungen ist eine ständige Herausforderung für Unternehmen, die im Bereich der medizinischen Lebensmittel tätig sind.
Begrenztes Bewusstsein und Akzeptanz
Trotz des wachsenden Interesses an medizinischen Lebensmitteln stellen begrenztes Verbraucherbewusstsein und Akzeptanz weiterhin eine Herausforderung dar. Viele Menschen sind nicht vollständig über die Vorteile von medizinischen Lebensmitteln informiert oder verwechseln sie mit normalen Nahrungsergänzungsmitteln. Dieses mangelnde Verständnis kann die Verbraucherakzeptanz beeinträchtigen, insbesondere in Regionen, in denen die traditionelle Medizin dominiert. Um dem entgegenzuwirken, müssen Hersteller in Bildungskampagnen investieren, die medizinische Lebensmittel klar von anderen Gesundheitsprodukten unterscheiden und ihre Rolle bei der Behandlung spezifischer medizinischer Zustände betonen.
Regionale Analyse
Nordamerika
Die Region Nordamerika hielt im Jahr 2024 einen Marktanteil von 29,90 %. Eine starke Gesundheitsinfrastruktur, fortschrittliche Erstattungsrahmen und eine hohe Inzidenz chronischer Krankheiten stärken die Nachfrage nach medizinischen Lebensmitteln. Eine wachsende geriatrische Bevölkerung und das Vorkommen von Erkrankungen wie Stoffwechselstörungen unterstreichen die regionenspezifischen Wachstumsdynamiken. Die Präsenz führender Hersteller und Forschungseinrichtungen fördert auch die Produktinnovation und die Akzeptanz von krankheitsspezifischen Ernährungslösungen in klinischen Umgebungen. Erstattungsklarheit und Zugangskanäle für Patienten verstärken Nordamerikas Führungsposition auf dem Markt für medizinische Lebensmittel weiter.
Europa
Die Region Europa erlangte im Jahr 2024 einen Marktanteil von 20,00 %. Die alternde Bevölkerung der Region und die hohe Prävalenz chronischer Krankheiten wie Herz-Kreislauf- und Nierenerkrankungen treiben den Bedarf an medizinischen Lebensmitteln an. Ernährungsunterstützungsprogramme in Krankenhäusern und häuslichen Pflegesystemen werden ausgeweitet, um Mangelernährung bei älteren Patienten zu bekämpfen. Regulatorische Dynamik und Produkteinführungen, die auf europäische Patientenprofile zugeschnitten sind, unterstützen das regionale Wachstum. Hersteller arbeiten zunehmend mit Gesundheitsdienstleistern zusammen, um medizinische Lebensmittel in Krankheitsmanagementprotokolle in ganz Europa zu integrieren.
Asien-Pazifik
Die Region Asien-Pazifik hatte im Jahr 2024 einen Marktanteil von 18,50 %. Das schnelle Wachstum ergibt sich aus steigenden Gesundheitsausgaben, einer wachsenden Mittelschicht und der zunehmenden Prävalenz von Diabetes und Krebs. Verbesserungen in der Gesundheitsinfrastruktur, das Bewusstsein für ernährungsbasierte Therapien und der Eintritt globaler Akteure eröffnen Chancen in Ländern wie China und Indien. Die Region profitiert von großen Patientengruppen und Regierungen, die unterstützende Pflege und präventive Ernährung betonen. Mit zunehmendem Zugang positioniert sich Asien-Pazifik als wachstumsstarker Markt für medizinische Lebensmittel.
Lateinamerika
Lateinamerika erzielte im Jahr 2024 einen Marktanteil von 8,00 %. Das Wachstum wird durch steigenden Zugang zur Gesundheitsversorgung, zunehmende Inzidenz chronischer Krankheiten wie Fettleibigkeit und Diabetes sowie die Ausweitung von Einzelhandels- und Krankenhauskanälen für spezialisierte Ernährung unterstützt. Die Akzeptanz hinkt jedoch aufgrund von Erstattungskonsistenzen und geringerem Bewusstsein für Anwendungen von medizinischen Lebensmitteln hinterher. Regionale Akteure initiieren Partnerschaften und maßgeschneiderte Produktangebote, um Lösungen zu lokalisieren und die Marktdurchdringung zu verbessern. Lateinamerika stellt ein vielversprechendes, aber noch nicht ausreichend durchdrungenes Segment im globalen Markt für medizinische Lebensmittel dar.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Marktanteil von 3,60%. Das Wachstum wird durch verbesserte Investitionen im Gesundheitswesen, eine zunehmende Belastung durch chronische Krankheiten und eine wachsende geriatrische Bevölkerung in wichtigen Märkten angetrieben. Strukturelle Herausforderungen wie ungleichmäßige Infrastruktur, begrenzte Erstattungsrahmen und geringes Bewusstsein behindern eine schnellere Einführung. Dennoch deuten die zunehmende Priorität der regionalen Regierungen für Ernährungsunterstützungsprogramme und der strategische Markteintritt globaler Hersteller auf eine schrittweise Aufnahme von medizinischen Lebensmitteln in dieser Region im Prognosezeitraum hin.
Marktsegmentierungen:
Nach Form
- Tabletten
- Pulver
- Flüssigkeiten
- Andere
Nach Anwendung
- Chronische Nierenerkrankung (CKD)
- Alzheimer-Krankheit
- Diabetische Neuropathie
- ADHS (Aufmerksamkeitsdefizit-/Hyperaktivitätsstörung)
- Depression
- Seltene Krankheiten
- Krebs
- Andere
Nach Vertriebskanälen
- Supermärkte & Hypermärkte
- Online-Kanäle
- Drogerien & Apotheken
- Krankenhäuser
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Schlüsselakteure wie Nestlé Health Science, Abbott Laboratories, Danone S.A. (Nutricia Advanced Medical Nutrition), Fresenius Kabi AG, Mead Johnson Nutrition (Reckitt Benckiser), Primus Pharmaceuticals, Inc., Targeted Medical Pharma, Inc., Medtrition, Inc., Metagenics, Inc., und Alfasigma S.p.A. führen den Markt für medizinische Lebensmittel an. Große Unternehmen konkurrieren in den Bereichen Produktinnovation, krankheitsspezifische Formulierungen und globale Reichweite. Sie investieren in F&E für gezielte Therapien, zum Beispiel maßgeschneiderte Ernährung für Nieren-, neurologische oder Stoffwechselstörungen. Strategische Fusionen und Übernahmen, wie Nestlés Expansion in spezialisierte Ernährung, stärken die Marktpräsenz und ermöglichen den Eintritt in neue therapeutische Segmente. Auch die Exzellenz in der Distribution ist wichtig: Starke Partnerschaften mit Krankenhäusern, Apotheken und E-Commerce-Kanälen helfen Unternehmen, Patienten effizient zu erreichen. Kostenkontrolle und regulatorische Compliance bleiben entscheidende Wettbewerbsvorteile, die es den Unternehmen ermöglichen, medizinisch getestete Lebensmittel schnell auf den Markt zu bringen und unterschiedliche regionale Anforderungen zu erfüllen.
Analyse der Hauptakteure
- Metagenics, Inc.
- Danone S.A. (Nutricia Advanced Medical Nutrition)
- Primus Pharmaceuticals, Inc.
- Abbott Laboratories
- Nestlé Health Science
- Alfasigma S.p.A.
- Targeted Medical Pharma, Inc.
- Fresenius Kabi AG
- Mead Johnson Nutrition (Teil von Reckitt Benckiser)
- Medtrition, Inc.
Jüngste Entwicklungen
- Im Oktober 2025 brachte Danone S.A. über seine Marke Nutricia Fortimel PlantBased Protein auf den Markt, ein herzhaft schmeckendes, proteinreiches, energiegeladenes pflanzliches medizinisches Ernährungsgetränk, das sich an Patienten mit Risiko für Mangelernährung richtet.
- Im Oktober 2025 ging Nestlé Health Science eine Partnerschaft mit der University of California, Davis, und anderen Institutionen ein, um ernährungsbasierte Innovationen zu beschleunigen, die sich auf Frauengesundheit, gesundes Altern und Gewichtsmanagement konzentrieren.
- Im Juli 2023 erwarb Pentec Health Inc. ZOIA Pharma und erweiterte damit sein Angebot an medizinischen Lebensmitteln für seltene Stoffwechselerkrankungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Form, Anwendung, Vertriebskanal und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die zunehmende Häufigkeit chronischer Krankheiten wird die Nachfrage nach medizinischen Lebensmitteln in Behandlungsprotokollen antreiben.
- Die alternde Bevölkerung wird den Konsum krankheitsspezifischer Ernährungslösungen weltweit steigern.
- Das steigende Bewusstsein unter Gesundheitsfachleuten über die Rolle der Ernährung im Krankheitsmanagement wird die Akzeptanzraten erhöhen.
- Die Ausweitung des Online-Vertriebs und der häuslichen Gesundheitsversorgung wird den breiteren Zugang zu medizinischen Lebensmitteln erleichtern.
- Fortschritte in der Nutrigenomik und Präzisionsernährung werden maßgeschneiderte und effektivere medizinische Lebensmittelprodukte ermöglichen.
- Der Eintritt globaler Akteure in aufstrebende Märkte wird die geografische Reichweite erweitern und das Marktwachstum fördern.
- Innovationen in Produktformaten – wie Pulver, Flüssigkeiten und trinkfertige Optionen – werden die Patientencompliance verbessern.
- Stärkere regulatorische Rahmenbedingungen und klarere Richtlinien werden medizinische Lebensmittel validieren und die Marktglaubwürdigkeit stärken.
- Partnerschaften zwischen Gesundheitsdienstleistern, Ernährungsspezialisten und Herstellern werden integrierte Versorgungsmodelle vorantreiben.
- Steigende Investitionen in F&E für seltene Krankheiten und spezialisierte Anwendungen werden neue therapeutische Nischen für medizinische Lebensmittel eröffnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Medizinische Lebensmittel und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Lebensmittel voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für medizinische Lebensmittel hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für medizinische Lebensmittel antreiben?
Wer sind die führenden Unternehmen im Markt für medizinische Lebensmittel?
Welche Region hatte 2024 den größten Anteil am Markt für medizinische Lebensmittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für medizinische Lebensmittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für medizinische Lebensmittel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 24,797.5 Million → 2032: USD 36,442.26 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für medizinische Lebensmittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für medizinische Lebensmittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für medizinische Lebensmittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für medizinische Lebensmittel Market Drivers
- 3.3 Markt für medizinische Lebensmittel Market Restraints & Challenges
- 3.4 Markt für medizinische Lebensmittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für medizinische Lebensmittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für medizinische Lebensmittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für medizinische Lebensmittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für medizinische Lebensmittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für medizinische Lebensmittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für medizinische Lebensmittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für medizinische Lebensmittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für medizinische Lebensmittel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für medizinische Lebensmittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für medizinische Lebensmittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für medizinische Lebensmittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für medizinische Lebensmittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für medizinische Lebensmittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für medizinische Lebensmittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für medizinische Lebensmittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für medizinische Lebensmittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für medizinische Lebensmittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für medizinische Lebensmittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für medizinische Lebensmittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
