
Marktübersicht
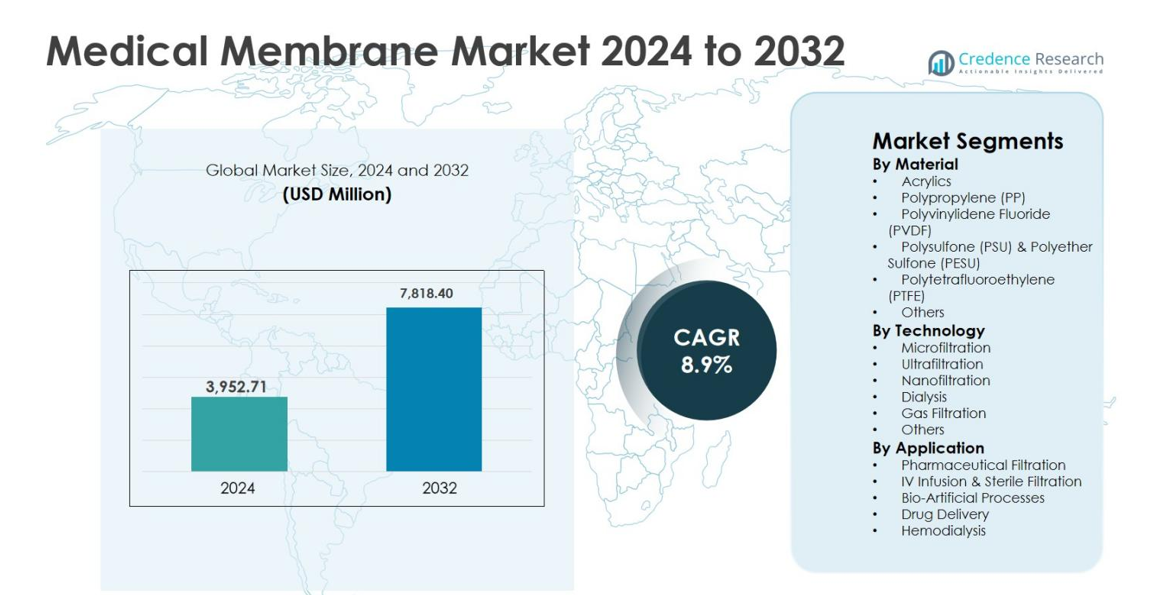
Der Markt für medizinische Membranen wurde im Jahr 2024 auf 3.952,71 Millionen USD geschätzt und soll bis 2032 7.818,40 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,9 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Membranen 2024 | 3.952,71 Millionen USD |
| Markt für medizinische Membranen, CAGR | 8,9 % |
| Marktgröße für medizinische Membranen 2032 | 7.818,40 Millionen USD |
Der Markt für medizinische Membranen ist durch die starke Präsenz etablierter globaler Akteure wie Amniox Medical, Asahi Kasei, Danaher Corporation, Koch Membrane Systems, Merck Group, Mann Hummel, Sartorius AG, W. L. Gore & Associates, 3M Company und Hangzhou Cobetter Filtration Equipment gekennzeichnet, die gemeinsam Innovationen und technologische Fortschritte in den Bereichen Dialyse, pharmazeutische Filtration und sterile medizinische Anwendungen vorantreiben. Diese Unternehmen konzentrieren sich auf fortschrittliche Membranmaterialien, hohe Filtrationseffizienz und die Einhaltung von Vorschriften, um ihre Marktpositionen zu stärken. Regional führt Nordamerika den Markt für medizinische Membranen mit einem genauen Anteil von 38,6 % an, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur und eine hohe Dialyseakzeptanz, gefolgt von Europa mit 27,4 % und dem asiatisch-pazifischen Raum mit 24,1 %, was den Ausbau des Zugangs zur Gesundheitsversorgung und das Wachstum der pharmazeutischen Produktion widerspiegelt.
Markteinblicke
- Der Markt für medizinische Membranen wurde im Jahr 2024 auf 3.952,71 Millionen USD geschätzt und soll bis 2032 7.818,40 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,9 % während des Prognosezeitraums, unterstützt durch die steigende Nachfrage in den Bereichen Dialyse, pharmazeutische Filtration und sterile medizinische Anwendungen.
- Das Marktwachstum wird hauptsächlich durch die zunehmende Prävalenz chronischer Nierenerkrankungen, steigende Dialyseverfahren und die Expansion der pharmazeutischen und biopharmazeutischen Produktion angetrieben, die die Nachfrage nach leistungsstarken Filtrations- und Trennmembranen erheblich steigern.
- Zu den wichtigsten Markttrends gehört die zunehmende Akzeptanz fortschrittlicher polymerbasierter Membranen wie Polysulfon und Polyethersulfon, die im Jahr 2024 einen dominanten Materialsegmentanteil von 34,8 % hielten, zusammen mit der steigenden Präferenz für Ultrafiltrationstechnologie, die einen Anteil von 29,6 % ausmacht.
- Der Markt ist moderat konsolidiert, wobei führende Akteure wie Asahi Kasei, Danaher Corporation, Merck Group, Sartorius AG, W. L. Gore & Associates und 3M Company sich auf Innovation, Kapazitätserweiterung und regulatorisch konforme Lösungen konzentrieren.
- Regional führte Nordamerika den Markt im Jahr 2024 mit einem Anteil von 38,6 % an, gefolgt von Europa mit 27,4 % und dem asiatisch-pazifischen Raum mit 24,1 %, während Kostendruck und regulatorische Komplexität in aufstrebenden Regionen weiterhin wesentliche Einschränkungen darstellen.
Marktsegmentierungsanalyse:
Nach Material
Der Markt für medizinische Membranen nach Material zeigt eine starke Dominanz von Polysulfon (PSU) & Polyethersulfon (PESU), die 2024 einen Marktanteil von 34,8 % ausmachten, angetrieben durch ihre hervorragende thermische Stabilität, chemische Beständigkeit und hohe Biokompatibilität. Diese Materialien werden aufgrund ihrer überlegenen Permeabilität und mechanischen Festigkeit häufig in der Hämodialyse, Ultrafiltration und pharmazeutischen Filtrationsanwendungen eingesetzt. Polypropylen (PP) und PVDF-Membranen folgen, unterstützt durch Kosteneffizienz und chemische Haltbarkeit. Die steigende Nachfrage nach langlebigen, leistungsstarken Membranen in kritischen medizinischen Anwendungen stärkt weiterhin die Führung von PSU & PESU.
- Zum Beispiel verwendet Fresenius Medical Care polysulfonbasierte Helixone-Membranen in seinen FX-Klasse-Hämodialysatoren, um eine Hochflussleistung und effiziente Entfernung von urämischen Toxinen zu gewährleisten.
Nach Technologie
Basierend auf der Technologie hat sich die Ultrafiltration als dominierendes Untersegment herausgestellt und erfasst 2024 einen Anteil von 29,6 % am Markt für medizinische Membranen, unterstützt durch ihre umfangreiche Nutzung in der Dialyse, Proteinseparation und pharmazeutischen Reinigung. Ultrafiltration bietet präzise molekulare Trennung, hohe Flussraten und konsistente Leistung, was sie ideal für klinische und bioprozessierende Umgebungen macht. Mikrofiltrations- und Dialysetechnologien tragen ebenfalls erheblich bei, angetrieben durch die zunehmende Prävalenz chronischer Nierenerkrankungen. Steigende Investitionen in fortschrittliche Filtrationstechnologien und die Erweiterung biopharmazeutischer Produktionsstätten sind wichtige Treiber, die die weltweite Akzeptanz der Ultrafiltration stärken.
- Zum Beispiel verwendet Fresenius Medical Care Hochfluss-Polysulfon-Ultrafiltrationsmembranen in seinen FX-Klasse-Hämodialysatoren, um die Entfernung von mittelgroßen urämischen Toxinen in der chronischen Dialyse zu verbessern.
Nach Anwendung
Nach Anwendung führte die Hämodialyse den Markt für medizinische Membranen mit einem Anteil von 31,2 % im Jahr 2024 an, angetrieben durch die steigende Inzidenz von Nierenerkrankungen, alternde Bevölkerungen und den Ausbau der Dialyseinfrastruktur weltweit. Medizinische Membranen spielen eine entscheidende Rolle bei der effizienten Toxinentfernung und Blutreinigung während der Dialyseverfahren. Pharmazeutische Filtration und IV-Infusion & sterile Filtration zeigen ebenfalls starkes Wachstum aufgrund strenger regulatorischer Standards und steigender Produktion injizierbarer Medikamente. Ständige Fortschritte in der Membraneffizienz, Biokompatibilität und Patientensicherheit bleiben wichtige Treiber, die die Dominanz der Hämodialyse aufrechterhalten.
Wichtige Wachstumstreiber
Steigende Prävalenz chronischer und lebensstilbedingter Krankheiten
Der Markt für medizinische Membranen wird erheblich durch die steigende Prävalenz chronischer und lebensstilbedingter Krankheiten angetrieben, insbesondere chronische Nierenerkrankungen, Herz-Kreislauf-Erkrankungen und Diabetes. Die wachsende globale Belastung durch Nierenversagen hat zu einem stetigen Anstieg der Hämodialyseverfahren geführt, bei denen medizinische Membranen eine entscheidende Rolle bei der Blutreinigung und Toxinentfernung spielen. Alternde Bevölkerungen in entwickelten und aufstrebenden Volkswirtschaften verstärken die Nachfrage weiter, da ältere Patienten langfristige Dialyse und fortschrittliche medizinische Behandlungen benötigen. Darüber hinaus hat die zunehmende Inzidenz von im Krankenhaus erworbenen Infektionen die Verwendung von sterilen Filtrationsmembranen in IV-Infusionen, Arzneimittelabgabe und pharmazeutischen Prozessen beschleunigt, was das gesamte Marktwachstum stärkt.
- Zum Beispiel umfasst Baxters Portfolio von Dialysatoren und Blutleitungssätzen, die in der chronischen und akuten Dialyse eingesetzt werden, synthetische Membranen, die speziell für eine effiziente Entfernung von urämischen Toxinen und Biokompatibilität in Langzeitbehandlungsumgebungen entwickelt wurden.
Erweiterung der pharmazeutischen und biopharmazeutischen Produktion
Die rasche Erweiterung der pharmazeutischen und biopharmazeutischen Produktion ist ein wesentlicher Wachstumstreiber für den Markt für medizinische Membranen. Strenge behördliche Anforderungen an die Reinheit, Sterilität und Kontaminationskontrolle von Arzneimitteln haben die Einführung fortschrittlicher Filtrationsmembranen in der Arzneimittelproduktion und bei der Herstellung von injizierbaren Formulierungen erhöht. Medizinische Membranen werden aufgrund ihrer hohen Präzision und Zuverlässigkeit häufig in der pharmazeutischen Filtration, der Proteinseparation und der Impfstoffherstellung eingesetzt. Die wachsende Pipeline von Biologika, Biosimilars und personalisierten Medikamenten unterstützt die Nachfrage weiter, da diese Produkte hocheffiziente Filtrationstechnologien erfordern, um Sicherheit und Wirksamkeit während des gesamten Herstellungszyklus zu gewährleisten.
- Zum Beispiel werden Mercks Millipore Express und Durapore Membranfilter in Sterilisationsqualität routinemäßig zur sterilen Filtration von injizierbaren Biologika und Impfstoffen verwendet, um die Entfernung von Bakterien und Partikeln vor der Endabfüllung sicherzustellen.
Technologische Fortschritte bei Membranmaterialien und -leistung
Kontinuierliche technologische Fortschritte bei Membranmaterialien und -leistung treiben das Wachstum des Marktes für medizinische Membranen voran. Innovationen in der Polymerwissenschaft haben zur Entwicklung von Membranen mit verbesserter Biokompatibilität, höherer Permeabilität, verbesserter chemischer Beständigkeit und längerer Betriebsdauer geführt. Fortschrittliche Materialien wie Polysulfon, Polyethersulfon und PVDF ersetzen zunehmend konventionelle Membranen in kritischen medizinischen Anwendungen. Diese Verbesserungen steigern die Behandlungseffizienz, reduzieren Ausfallzeiten und senken die langfristigen Betriebskosten für Gesundheitsdienstleister, was eine weit verbreitete Einführung in Krankenhäusern, Dialysezentren und pharmazeutischen Einrichtungen fördert.
Wichtige Trends & Chancen
Wachsende Akzeptanz von häuslichen und tragbaren Dialyselösungen
Ein wichtiger Trend, der den Markt für medizinische Membranen prägt, ist die wachsende Akzeptanz von häuslichen und tragbaren Dialyselösungen. Gesundheitssysteme verlagern sich zunehmend hin zu dezentralen Pflegemodellen, um die Krankenhausbelastung zu reduzieren und die Lebensqualität der Patienten zu verbessern. Dieser Wandel schafft Möglichkeiten für kompakte, hocheffiziente Membranen, die eine gleichbleibende Leistung in kleineren Dialysesystemen bieten. Hersteller konzentrieren sich auf leichte, langlebige Membranen mit verbesserter Filtrationsgenauigkeit, um häusliche Dialysegeräte zu unterstützen. Dieser Trend ist besonders stark in entwickelten Regionen, unterstützt durch günstige Erstattungspolitiken und ein steigendes Patientenbewusstsein.
- Zum Beispiel ist das automatisierte Peritonealdialysesystem HomeChoice CLARIA von Baxter für den Heimgebrauch konzipiert und nutzt langlebige, biokompatible membranbasierte PD-Lösungen, um sicher mehrere nächtliche Austausche mit präziser Ultrafiltrationskontrolle durchzuführen.
Steigende Nachfrage nach Einweg- und Einweg-Medizinfiltrationsprodukten
Die steigende Nachfrage nach Einweg- und Einweg-Medizinfiltrationsprodukten bietet eine bedeutende Chance für den Markt für medizinische Membranen. Krankenhäuser und Pharmahersteller priorisieren Einwegmembranen, um das Risiko von Kreuzkontaminationen zu minimieren und strenge Infektionskontrollstandards einzuhalten. Einwegmembranen reduzieren den Reinigungsaufwand und die Betriebsunterbrechungen, während sie die Patientensicherheit erhöhen. Dieser Trend gewinnt in der sterilen Filtration, IV-Infusion und Bioprozessanwendungen an Dynamik und schafft Möglichkeiten für Membranhersteller, kostengünstige, leistungsstarke Einweglösungen zu entwickeln.
- Zum Beispiel werden die Millipore Express Einweg-Sterilisationsfilter von Merck häufig in der biopharmazeutischen Herstellung verwendet, um die endgültige sterile Filtration von Arzneimitteln ohne Reinigungs- oder Wiederverwendungsbedarf durchzuführen.
Wichtige Herausforderungen
Hohe Herstellungskosten und komplexe Produktionsprozesse
Hohe Herstellungskosten und komplexe Produktionsprozesse stellen eine wesentliche Herausforderung für den Markt für medizinische Membranen dar. Die Produktion hochwertiger medizinischer Membranen erfordert fortschrittliche Materialien, präzise Technik und strenge Qualitätskontrollen, die die Betriebskosten erheblich erhöhen. Die Aufrechterhaltung von Konsistenz, Biokompatibilität und regulatorischer Konformität fügt zusätzliche Komplexität hinzu, insbesondere für Membranen, die in kritischen Anwendungen wie Dialyse und pharmazeutischer Filtration verwendet werden. Diese Faktoren können den Markteintritt neuer Akteure einschränken und den Preisdruck erhöhen, insbesondere in kostenempfindlichen Gesundheitsmärkten.
Strenge regulatorische Anforderungen und Zulassungsverzögerungen
Strenge regulatorische Anforderungen und langwierige Zulassungsverfahren stellen eine weitere große Herausforderung für den Markt für medizinische Membranen dar. Medizinische Membranen müssen den strengen Sicherheits-, Leistungs- und Biokompatibilitätsstandards globaler Regulierungsbehörden entsprechen. Der Bedarf an umfangreichen Tests, klinischer Validierung und Dokumentation kann Produkteinführungen verzögern und die Entwicklungskosten erhöhen. Regulatorische Unterschiede zwischen den Regionen erschweren die Marktexpansionsstrategien der Hersteller weiter, was das Compliance-Management zu einer kritischen Herausforderung macht, insbesondere für Unternehmen, die weltweit tätig sind.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für medizinische Membranen mit einem Anteil von 38,6 % im Jahr 2024, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Akzeptanz von Dialysebehandlungen und starke pharmazeutische und biopharmazeutische Herstellungsaktivitäten. Die Region profitiert von einer hohen Prävalenz chronischer Nierenerkrankungen und Herz-Kreislauf-Erkrankungen, was eine konstante Nachfrage nach Hämodialyse- und sterilen Filtrationsmembranen antreibt. Die Präsenz führender Membranhersteller, starke F&E-Investitionen und strenge regulatorische Standards unterstützen die Marktführerschaft weiter. Der zunehmende Einsatz fortschrittlicher Filtrationsmembranen in der Produktion injizierbarer Arzneimittel und der infektionskontrollbasierten Krankenhausversorgung stärkt das regionale Wachstum weiterhin.
Europa
Europa machte 2024 einen Anteil von 27,4 % am Markt für medizinische Membranen aus, angetrieben durch gut etablierte Gesundheitssysteme und steigende Nachfrage nach hochwertigen medizinischen Filtrationslösungen. Die Region zeigt eine starke Akzeptanz von medizinischen Membranen in Dialysezentren, pharmazeutischer Filtration und bioartifiziellen Prozessen. Wachsende alternde Bevölkerungen und die zunehmende Häufigkeit von Nierenerkrankungen unterstützen die stetige Nachfrage nach Dialysemembranen. Darüber hinaus fördern strenge regulatorische Rahmenbedingungen in Bezug auf Arzneimittelsicherheit und Sterilität den Einsatz fortschrittlicher Membrantechnologien. Kontinuierliche Investitionen in die biopharmazeutische Herstellung und Innovationen bei medizinischen Geräten tragen weiter zur regionalen Marktexpansion bei.
Asien-Pazifik
Asien-Pazifik hielt 2024 einen Anteil von 24,1 % am Markt für medizinische Membranen und verzeichnet das schnellste Wachstum aufgrund der Erweiterung der Gesundheitsinfrastruktur und steigender Patientenzahlen. Die zunehmende Prävalenz chronischer Krankheiten, schnelle Urbanisierung und verbesserter Zugang zu Dialysebehandlungen sind wichtige Wachstumstreiber. Länder wie China, Indien und Japan erleben eine steigende Nachfrage nach kosteneffizienten medizinischen Membranen in der Dialyse und pharmazeutischen Filtration. Regierungsinitiativen zur Erweiterung der Gesundheitsversorgung und wachsende Investitionen in pharmazeutische Produktionsstätten fördern das Marktwachstum in der gesamten Region.
Lateinamerika
Lateinamerika erfasste 2024 einen Anteil von 6,2 % am Markt für medizinische Membranen, unterstützt durch schrittweise Verbesserungen der Gesundheitsinfrastruktur und steigendes Bewusstsein für das Management chronischer Krankheiten. Zunehmende Fälle von Diabetes und Nierenerkrankungen treiben die Nachfrage nach Dialysemembranen, insbesondere in Brasilien und Mexiko, an. Die Region verzeichnet auch eine wachsende Akzeptanz von medizinischen Membranen in der pharmazeutischen Filtration, da die lokale Arzneimittelproduktion expandiert. Obwohl Kostenbeschränkungen und begrenzter Zugang zu fortschrittlichen Gesundheitseinrichtungen Herausforderungen darstellen, unterstützen zunehmende öffentliche und private Gesundheitsinvestitionen stetig das Marktwachstum.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 einen Anteil von 3,7 % am Markt für medizinische Membranen aus, angetrieben durch wachsende Gesundheitsinvestitionen und steigende Nachfrage nach fortschrittlichen medizinischen Behandlungen. Das Wachstum wird durch die zunehmende Prävalenz von lebensstilbedingten Krankheiten und den verbesserten Zugang zu Dialysediensten, insbesondere in den Ländern des Golfkooperationsrats, unterstützt. Regierungen investieren in Krankenhausinfrastruktur und Beschaffung medizinischer Geräte, was die Nachfrage nach medizinischen Membranen ankurbelt. Allerdings begrenzt der eingeschränkte Zugang zu Gesundheitsversorgung in Teilen Afrikas das Wachstum, obwohl laufende Initiativen zur Modernisierung des Gesundheitswesens weiterhin langfristige Chancen schaffen.
Marktsegmentierungen:
Nach Material
- Acrylate
- Polypropylen (PP)
- Polyvinylidenfluorid (PVDF)
- Polysulfon (PSU) & Polyethersulfon (PESU)
- Polytetrafluorethylen (PTFE)
- Andere
Nach Technologie
- Mikrofiltration
- Ultrafiltration
- Nanofiltration
- Dialyse
- Gasfiltration
- Andere
Nach Anwendung
- Pharmazeutische Filtration
- IV-Infusion & Sterilfiltration
- Bio-artifizielle Prozesse
- Arzneimittelabgabe
- Hämodialyse
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für medizinische Membranen zeichnet sich durch eine gut etablierte Wettbewerbslandschaft aus, die durch die Präsenz globaler Medizingeräteführer, spezialisierter Membranhersteller und Anbieter von Filtertechnologien geprägt ist. Wichtige Akteure wie Amniox Medical, Asahi Kasei, Danaher Corporation, Koch Membrane Systems, Merck Group, Mann Hummel, Sartorius AG, W. L. Gore & Associates, 3M Company und Hangzhou Cobetter Filtration Equipment konkurrieren aktiv durch Produktinnovationen, Materialfortschritte und die Erweiterung von Anwendungsportfolios. Diese Unternehmen konzentrieren sich darauf, leistungsstarke Membranen mit verbesserter Biokompatibilität, Durchlässigkeit und Haltbarkeit zu entwickeln, um strengen regulatorischen Standards zu entsprechen. Strategische Initiativen wie Kapazitätserweiterungen, Partnerschaften mit Pharma- und Dialysedienstleistern sowie Investitionen in Forschung und Entwicklung stärken ihre Marktpositionen. Die Wettbewerbsumgebung wird weiter durch kontinuierliche technologische Upgrades und die wachsende Nachfrage aus den Bereichen Dialyse, pharmazeutische Filtration und sterile medizinische Anwendungen geprägt, was anhaltende Innovation und Differenzierung auf dem Markt fördert.
Analyse der Hauptakteure
- Sartorius AG
- Hangzhou Cobetter Filtration Equipment
- 3M Company
- Merck Gruppe
- W. L. Gore & Associates
- Asahi Kasei
- Mann Hummel
- Koch Membrane Systems
- Danaher Corporation
- Amniox Medical
Neueste Entwicklungen
- Im Oktober 2025 brachte Medtronic Cardiac Surgery sein VitalFlow™ Extrakorporales Membranoxygenierungssystem (ECMO) in Europa auf den Markt und führte eine neue Generation einer All-in-One-ECMO-Lösung ein, die für Intensivpflege und Transportunterstützung für kritisch kranke Patienten entwickelt wurde.
- Im September 2025 erwarb Integration Health ECMO Advantage, einen spezialisierten Anbieter von extrakorporalen Membranoxygenierungsdiensten (ECMO), und erweiterte den landesweiten Zugang zu lebensrettenden ECMO-Diensten und Schulungen.
- Im August 2025 kündigten VIVOLTA und Fibrothelium eine langfristige Fertigungspartnerschaft an, um die Produktion der SimplySilk®-Membran für die geführte Knochenregeneration in dentalen und kiefer- und gesichtschirurgischen Anwendungen zu skalieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Material, Technologie, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für medizinische Membranen wird voraussichtlich ein anhaltendes Wachstum verzeichnen, angetrieben durch die steigende Nachfrage nach Dialyse- und Blutreinigungsbehandlungen weltweit.
- Die zunehmende Prävalenz chronischer Nierenerkrankungen und alternder Bevölkerungen wird die langfristige Nachfrage nach leistungsstarken medizinischen Membranen weiterhin unterstützen.
- Fortschritte in der Polymerwissenschaft werden die Entwicklung von Membranen mit verbesserter Biokompatibilität, Permeabilität und Haltbarkeit ermöglichen.
- Die Einführung von Ultrafiltrations- und Nanofiltrationstechnologien wird aufgrund ihrer Effizienz in pharmazeutischen und bioprozessierenden Anwendungen zunehmen.
- Das Wachstum in der biopharmazeutischen Produktion wird den Einsatz von medizinischen Membranen in der sterilen Filtration und Arzneimittelherstellung erhöhen.
- Die Ausweitung von häuslichen und tragbaren Dialyselösungen wird die Nachfrage nach kompakten und effizienten Membrandesigns schaffen.
- Der steigende Fokus auf Infektionskontrolle wird die Einführung von Einweg- und Einwegprodukten für medizinische Membranen fördern.
- In Schwellenländern wird die Durchdringung zunehmen, da sich die Gesundheitsinfrastruktur und der Zugang zu Dialysediensten verbessern.
- Strategische Kooperationen und Kapazitätserweiterungen durch wichtige Akteure werden die Lieferketten und die globale Reichweite stärken.
- Die laufende Einhaltung von Vorschriften und Qualitätsverbesserungen bleiben entscheidend, um die Wettbewerbsfähigkeit des Marktes zu erhalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische Membranen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Membranen voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Faktoren treiben das Wachstum des Marktes für medizinische Membranen an?
Was sind die wichtigsten Segmente im Markt für medizinische Membranen?
Welche Herausforderungen gibt es auf dem Markt für medizinische Membranen?
Wer sind die führenden Unternehmen im Markt für medizinische Membranen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für medizinische Membranen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für medizinische Membranen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,952.71 million → 2032: USD 7,818.40 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für medizinische Membranen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für medizinische Membranen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für medizinische Membranen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für medizinische Membranen Market Drivers
- 3.3 Markt für medizinische Membranen Market Restraints & Challenges
- 3.4 Markt für medizinische Membranen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für medizinische Membranen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für medizinische Membranen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für medizinische Membranen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für medizinische Membranen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für medizinische Membranen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für medizinische Membranen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für medizinische Membranen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für medizinische Membranen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für medizinische Membranen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für medizinische Membranen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für medizinische Membranen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für medizinische Membranen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für medizinische Membranen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für medizinische Membranen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für medizinische Membranen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für medizinische Membranen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für medizinische Membranen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für medizinische Membranen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für medizinische Membranen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
