
Marktübersicht:
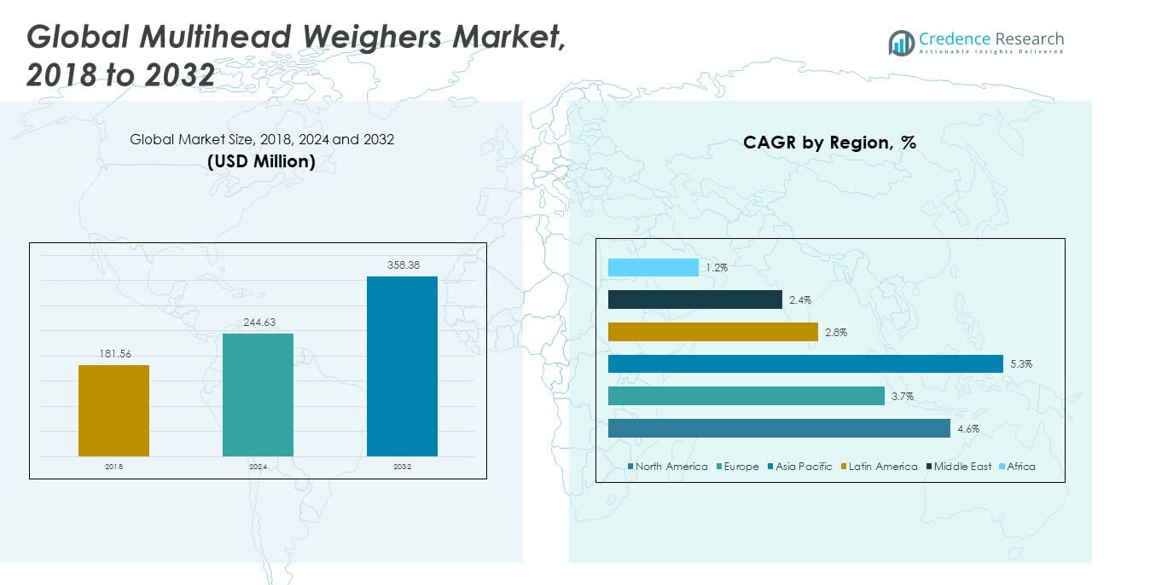
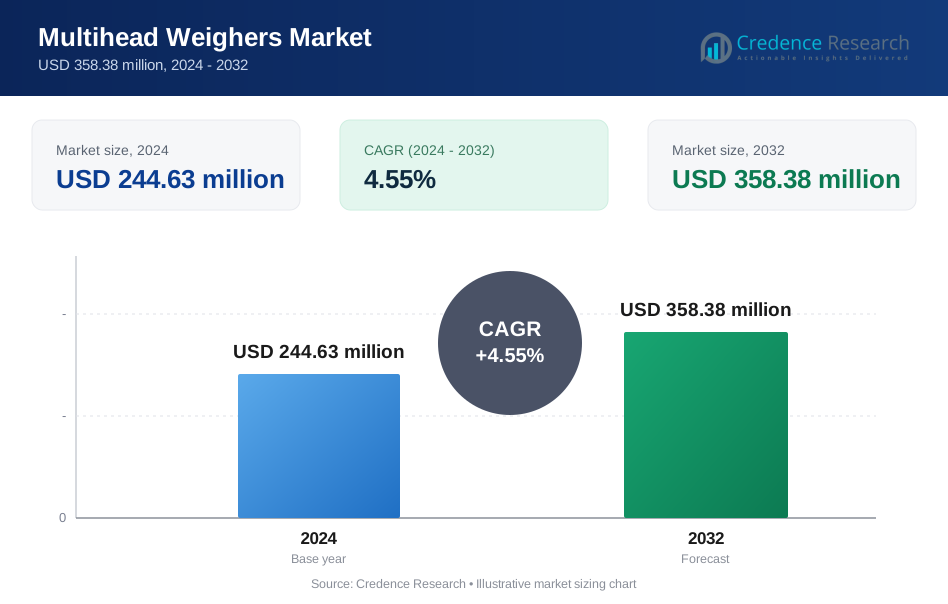
Die globale Marktgröße für Mehrkopfwaagen wurde 2018 auf 181,56 Millionen USD geschätzt und soll bis 2024 auf 244,63 Millionen USD und bis 2032 auf 358,38 Millionen USD anwachsen, mit einer CAGR von 4,55 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mehrkopfwaagen 2024 | 244,63 Millionen USD |
| Mehrkopfwaagen-Markt, CAGR | 4,55% |
| Marktgröße für Mehrkopfwaagen 2032 | 358,38 Millionen USD |
Das Marktwachstum resultiert aus der steigenden Nachfrage nach schneller und genauer Verpackung. Lebensmittelverarbeiter suchen nach Geschwindigkeit, Portionskontrolle und Abfallreduzierung. Hersteller von Snacks, Tiefkühlkost und Fertiggerichten treiben die Einführung voran. Automatisierung verbessert die Produktion und verringert die Abhängigkeit von Arbeitskräften. Mehrkopfwaagen unterstützen hohen Durchsatz mit gleichbleibender Genauigkeit. Hygienische Designs erfüllen strenge Lebensmittelsicherheitsvorschriften. Produzenten modernisieren Linien, um unterschiedliche Produktgrößen zu verarbeiten. Flexible Maschinen eignen sich für häufige Produktwechsel. Die Integration mit Verpackungssystemen verbessert die Effizienz. Kosteneinsparungen im Laufe der Zeit unterstützen Kaufentscheidungen.
Der asiatisch-pazifische Raum führt aufgrund großer Lebensmittelverarbeitungsbasen. China und Japan treiben die Nachfrage durch Automatisierungsfokus an. Starkes Wachstum bei verpackten Lebensmitteln unterstützt die regionale Nutzung. Europa folgt mit strengen Qualitäts- und Sicherheitsvorschriften. Deutschland und Italien führen bei der Einführung fortschrittlicher Maschinen. Nordamerika zeigt eine stetige Nachfrage von Snack- und Fleischverarbeitern. Die Vereinigten Staaten unterstützen Upgrades in bestehenden Anlagen. Zu den aufstrebenden Märkten gehören Südostasien und Lateinamerika. Urbane Ernährungsweisen erhöhen dort den Verbrauch verpackter Lebensmittel. Die Expansion der lokalen Produktion verbessert den Zugang.
Markteinblicke:
- Der globale Markt für Mehrkopfwaagen wurde 2018 auf 181,56 Millionen USD geschätzt, erreichte 2024 244,63 Millionen USD und soll bis 2032 358,38 Millionen USD erreichen, mit einer CAGR von 4,55 %, angetrieben durch Automatisierung und Wachstum im Bereich verpackter Lebensmittel.
- Der asiatisch-pazifische Raum führte 2024 mit einem Anteil von etwa 44,4 % aufgrund der großflächigen Lebensmittelverarbeitung, gefolgt von Europa mit fast 26,5 %, unterstützt durch strenge Qualitätsnormen, und Nordamerika mit rund 20,7 %, angetrieben durch Automatisierungs-Upgrades und Druck auf die Arbeitskosten.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region, unterstützt durch schnelle Urbanisierung, steigende Nachfrage nach verpackten Lebensmitteln, expandierende Fertigungsbasen und starke Investitionen in automatisierte Verpackungslinien in China und Japan.
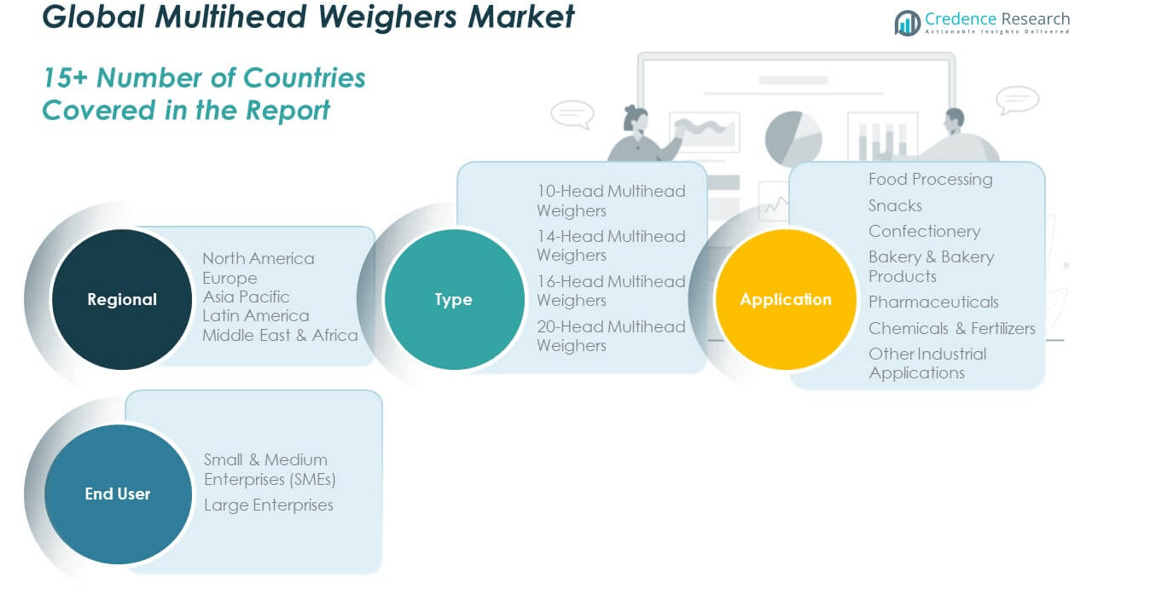
- Nach Typ hielten 20-Kopf-Mehrkopfwaagen den größten Anteil mit etwa 35 %, was die starke Nachfrage von Hochgeschwindigkeits-Snack- und Fertiggericht-Produktionslinien widerspiegelt, die einen hohen Durchsatz erfordern.
- 16-Kopf-Mehrkopfwaagen machten etwa 30 % des Anteils aus, während 14-Kopf- und 10-Kopf-Systeme zusammen fast 35 % beitrugen, unterstützt durch ausgewogene Nutzung in mittelgroßen Lebensmittel-, Non-Food- und diversifizierten Verpackungsanwendungen.
Markttreiber:
Steigende Nachfrage nach Automatisierung in Lebensmittelverarbeitungslinien
Der globale Markt für Mehrkopfwaagen gewinnt durch schnelle Fabrikautomatisierung an Stärke. Lebensmittelproduzenten streben nach schnellerem Output mit konsistenter Gewichtsgenauigkeit. Automatisierung reduziert die Abhängigkeit von Arbeitskräften und menschlichen Fehlern. Hochgeschwindigkeitsverpackung unterstützt die Bedürfnisse großer Chargenproduktionen. Snack- und Tiefkühlkosthersteller treiben die Einführung voran. Produzenten bevorzugen Maschinen mit schnellen Umrüstungen. Zuverlässigkeit unterstützt den kontinuierlichen Betrieb der Anlagen. Automatisierung verbessert die Kostenkontrolle über Schichten hinweg.
- Automatisierung verbessert die Kostenkontrolle über Schichten hinweg, zum Beispiel, unterstützt die CCW-RV-Serie von Ishida bis zu 240 Wägungen pro Minute mit typischer Genauigkeit innerhalb von ±0,1 Gramm, was eine kontinuierliche Hochgeschwindigkeits-Snackproduktion mit minimalem Bedienereingriff ermöglicht.
Bedarf an Präzision und Abfallreduzierung in der Verpackung
Marken für verpackte Lebensmittel verlangen strikte Portionenkontrolle. Präzises Wiegen reduziert den Rohstoffverlust. Abfallreduzierung verbessert die Gewinnmargen. Genaue Füllungen unterstützen das Markenvertrauen und die Einhaltung von Vorschriften. Produzenten stehen unter Druck, die Überfüllungsraten zu senken. Mehrkopfsysteme liefern wiederholbare Genauigkeit. Stabile Leistung unterstützt lange Produktionsläufe. Qualitätssicherungsteams schätzen zuverlässige Gewichtskontrollen.
- Qualitätssicherungsteams schätzen zuverlässige Gewichtskontrollen, zum Beispiel, erreicht die Alpha Advance Serie von Yamato Scale eine Zielgewichtgenauigkeit von über 99 % Konsistenz, während sie durch Kombinationsalgorithmen in Mehrkopf-Konfigurationen das Produktübermaß reduziert.
Wachstum des Konsums von verpackten und Convenience-Lebensmitteln
Städtische Lebensstile treiben die Nachfrage nach verpackten Lebensmitteln weltweit an. Fertiggerichte benötigen schnelle und genaue Verpackung. Hohe Produktvielfalt erfordert flexible Wiegelösungen. Hersteller rüsten Linien auf, um häufige Änderungen zu bewältigen. Mehrkopfwaagen bewältigen gemischte Texturen gut. Kompakte Designs passen in moderne Anlagen. Geschwindigkeit unterstützt Spitzenbedarfszyklen. Konsumwachstum fördert Investitionen in Ausrüstung.
Strenge Hygiene- und Lebensmittelsicherheitsanforderungen
Lebensmittelsicherheitsvorschriften treiben Geräteaufrüstungen voran. Produzenten übernehmen leicht zu reinigende Maschinendesigns. Edelstahlkonstruktionen widerstehen Korrosion und Verschleiß. Hygienische Layouts reduzieren das Kontaminationsrisiko. Regulatorische Audits erfordern eine konsistente Prozesskontrolle. Geräte unterstützen Rückverfolgbarkeit und Qualitätsprotokolle. Die Einhaltung verbessert die Exportbereitschaft. Sicherheitsfokus erhält den Ersatzbedarf aufrecht.
Markttrends:
Integration mit Smart Factory und digitalen Kontrollsystemen
Produzenten verbinden Waagen mit digitalen Steuerungen. Intelligente Schnittstellen unterstützen die Echtzeitüberwachung. Datenprotokollierung verbessert die Prozesssichtbarkeit. Integration unterstützt die vorausschauende Wartungsplanung. Anlagen reduzieren ungeplante Ausfallzeiten durch Warnungen. Digitale Dashboards leiten Betreiberentscheidungen. Systemverbindungen verbessern die Linienkoordination. Konnektivität prägt die Nachfrage nach moderner Ausrüstung.
- Konnektivität prägt die Nachfrage nach moderner Ausrüstung, zum Beispiel, integrieren die MP-Serien-Waagen von MULTIPOND Ethernet-basierte Steuerungssysteme, die die Leistung der Trichter in Echtzeit verfolgen und präventive Wartungszyklen basierend auf gemessenen Abweichungen der Wägezellen unterstützen.
Anpassung an verschiedene Produktformen und -texturen
Hersteller suchen maßgeschneiderte Wägelösungen. Produkte variieren in Größe und Fließverhalten. Modulare Designs ermöglichen einfache Konfigurationsänderungen. Maßgeschneiderte Trichter handhaben klebrige oder zerbrechliche Artikel. Flexibilität unterstützt kurze Produktionsläufe. Geräte passen sich den Bedürfnissen von Eigenmarken an. Maßanfertigungen erhöhen den Lieferantenwert. Vielseitigkeit wird zu einem wichtigen Kaufkriterium.
- Vielseitigkeit wird zu einem wichtigen Kaufkriterium, zum Beispiel, verwenden die maßgeschneiderten Trichterdesigns von Ishida für frische Produkte und Tiefkühlkost oberflächenbehandelte Kontaktteile, die die Produktanhaftung reduzieren und gleichzeitig einen gleichmäßigen Ausfluss beibehalten.
Trend zu kompakten und energieeffizienten Geräte-Designs
Platzbeschränkungen treiben die Nachfrage nach kompakten Maschinen an. Energieeffizienz senkt die Betriebskosten. Moderne Motoren reduzieren den Stromverbrauch. Leichtbauweise erleichtert die Installation. Anlagen bevorzugen geräuscharmen Betrieb. Energieziele beeinflussen Kaufentscheidungen. Kompakte Layouts unterstützen Nachrüstprojekte. Effizienz stimmt mit Nachhaltigkeitszielen überein.
Steigende Akzeptanz außerhalb traditioneller Lebensmittelanwendungen
Nicht-Lebensmittelsektoren erweitern den Anwendungsbereich. Pharmaunternehmen nutzen präzise Dosiersysteme. Hardware-Verpackungen benötigen genaue Zählungen. Tiernahrungsproduzenten verlangen Konsistenz. Chemische Mischungen erfordern zuverlässige Portionierung. Geräte erfüllen unterschiedliche Compliance-Anforderungen. Diversifizierung reduziert die Marktabhängigkeit. Breitere Nutzung stärkt die Nachfragebeständigkeit.
Analyse der Marktherausforderungen:
Hohe anfängliche Investitionskosten und Renditebedenken
Gerätekosten bleiben ein wesentliches Hindernis. Kleine Produzenten verzögern Automatisierungspläne. Budgetbeschränkungen schränken die Einführung fortschrittlicher Modelle ein. Entscheidungsträger suchen nach schnellen Amortisationszeiten. Wartungskosten erhöhen die Eigentumsbedenken. Schulungsbedarf fügt indirekte Kosten hinzu. Preissensibilität beeinflusst aufstrebende Märkte. Kostendruck verlangsamt Ersatzzyklen.
Technische Komplexität und Abhängigkeit von qualifizierten Arbeitskräften
Fortschrittliche Systeme erfordern geschulte Bediener. Qualifikationslücken beeinträchtigen die optimale Maschinennutzung. Einrichtungsfehler verringern Effizienzgewinne. Wartung erfordert technisches Fachwissen. Der Zugang zu Ersatzteilen variiert je nach Region. Ausfallrisiken beunruhigen Käufer. Integrationsprobleme betreffen ältere Linien. Die Qualität des Supports beeinflusst die Markenwahl.
Marktchancen:
Expansion in aufstrebenden Lebensmittelherstellungsökonomien
Aufstrebende Regionen erweitern die Kapazität der Lebensmittelverarbeitung. Neue Anlagen übernehmen moderne Verpackungslinien. Lokale Marken investieren in Automatisierungs-Upgrades. Die städtische Nachfrage unterstützt das Wachstum verpackter Lebensmittel. Exportfokus erhöht die Qualitätsstandards. Ausrüstungsanbieter betreten unerschlossene Märkte. Servicenetzwerke verbessern die regionale Reichweite. Das Wachstumspotenzial bleibt stark.
Innovation in Software, Sensoren und Maschinenflexibilität
Technologie-Upgrades schaffen neue Wertschöpfungswege. Verbesserte Sensoren erhöhen die Wiegegenauigkeit. Software verbessert die Geschwindigkeitskontrolle. Benutzerfreundliche Schnittstellen verkürzen die Schulungszeit. Flexible Designs unterstützen Mehrproduktlinien. Innovation zieht Premiumkäufer an. Upgrades verlängern die Lebenszyklen der Maschinen. Technologieführerschaft treibt den Wettbewerbsvorteil an.
Analyse der Marktsegmentierung:
Nach Typ
Der globale Markt für Mehrkopfwaagen zeigt eine klare Differenzierung über die Typensegmente hinweg. Lineare Mehrkopfwaagen bedienen kleine Betriebe, die einfache Layouts und geringeren Durchsatz erfordern. Standard-Mehrkopfwaagen dominieren aufgrund von ausgewogener Geschwindigkeit, Genauigkeit und Kosteneffizienz. Diese Systeme unterstützen die meisten Anwendungen für verpackte Lebensmittel. Hochgeschwindigkeits-Mehrkopfwaagen gewinnen in großen Anlagen mit kontinuierlichen Produktionslinien an Bedeutung. Hersteller bevorzugen Hochgeschwindigkeitsmodelle für Snacks und Fertiggerichte. Präzision und Ausgabekonsistenz treiben die Nachfrage in allen Typkategorien an.
- Präzision und Ausgabekonsistenz treiben die Nachfrage in allen Typkategorien an, zum Beispiel, Yamatos 16-Kopf-Konfigurationen unterstützen Produktionslinien mit über 180 Packungen pro Minute in Snack-Food-Anlagen.
Nach Anwendung
Lebensmittelverpackung stellt die führende Anwendung dar, da strikte Portionskontrollbedürfnisse bestehen. Snackprodukte, Tiefkühlprodukte und frische Produkte sind auf genaues Wiegen angewiesen. Nicht-Lebensmittelverpackungen verwenden Mehrkopfwaagen für Hardware- und Tiernahrungsprodukte. Pharmazeutische Produkte erfordern präzise Dosierung und Kontaminationskontrolle. Chemische Produkte nutzen diese Systeme für kontrolliertes Chargieren und sichere Handhabung. Anwendungsvielfalt unterstützt eine stetige Nachfrage nach Ausrüstung. Zuverlässigkeit bei unterschiedlichen Materialien stärkt die Marktakzeptanz.
- Zuverlässigkeit bei unterschiedlichen Materialien stärkt die Marktakzeptanz, zum Beispiel, Ishida Mehrkopfwaagen, die in der pharmazeutischen Feststoffverpackung eingesetzt werden, erreichen präzise Tablettenzählungen und erfüllen die Anforderungen an Reinräume und Kontaminationskontrolle durch versiegelte Wägezellen-Designs.
Nach Endverbraucher
Lebensmittel- und Getränkehersteller bleiben die primären Endverbraucher. Hohe Produktionsvolumina und Hygienebestimmungen beeinflussen Kaufentscheidungen. Pharmaunternehmen übernehmen Mehrkopfwaagen für Dosiergenauigkeit und Compliance. Die chemische Industrie nutzt sie für kontrollierte Materialverteilung. Konsumgüterhersteller wenden die Systeme für einheitliche Verpackungen an. Die Endverbrauchernachfrage spiegelt das Bedürfnis nach Automatisierung und Konsistenz wider. Die Flexibilität der Ausrüstung unterstützt branchenübergreifende Anwendungsfälle.
Segmentierung:
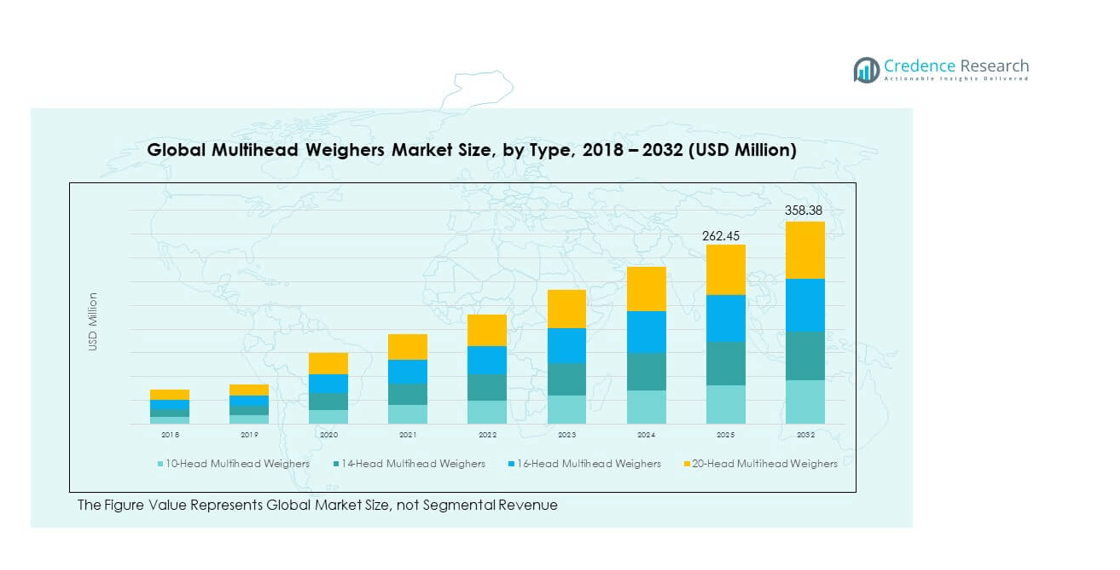
Nach Typ- Lineare Mehrkopfwaagen
- Standard Mehrkopfwaagen
- Hochgeschwindigkeits-Mehrkopfwaagen
- Lebensmittelverpackung
- Nicht-Lebensmittelverpackung
- Pharmazeutische Produkte
- Chemische Produkte
- Lebensmittel- und Getränkehersteller
- Pharmaunternehmen
- Chemische Industrie
- Konsumgüterhersteller
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Naher Osten
- Afrika
- Vereinigte Staaten
- Kanada
- Deutschland
- Vereinigtes Königreich
- Frankreich
- China
- Japan
- Indien
- Brasilien
- Mexiko
- Saudi-Arabien
- Südafrika
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für globale Mehrkopfwaagen wurde 2018 mit 38,35 Millionen USD bewertet und soll bis 2024 50,56 Millionen USD erreichen und bis 2032 auf 74,51 Millionen USD anwachsen, mit einer CAGR von 4,6 im Prognosezeitraum. Nordamerika macht etwa 20,7 % des Marktanteils im Jahr 2024 aus. Die Region profitiert von einer starken Automatisierung der Lebensmittelverarbeitung. Große Snack- und Fleischverarbeiter treiben stetige Ausrüstungsupgrades voran. Hersteller konzentrieren sich auf Präzision und Abfallkontrolle. Strenge Lebensmittelsicherheitsstandards unterstützen fortschrittliche Systeme. Hohe Arbeitskosten fördern die Einführung von Automatisierung. Die Vereinigten Staaten führen die regionale Nachfrage an. Kanada unterstützt das Wachstum durch den Export verpackter Lebensmittel. Stabile Investitionen halten die regionale Nachfrage konstant.
Europa
Der europäische Markt für globale Mehrkopfwaagen wurde 2018 mit 49,97 Millionen USD bewertet und soll bis 2024 64,83 Millionen USD erreichen und bis 2032 auf 89,24 Millionen USD anwachsen, mit einer CAGR von 3,7 im Prognosezeitraum. Europa hält im Jahr 2024 einen Marktanteil von fast 26,5 %. Strenge Vorschriften prägen die Anforderungen an das Gerätdesign. Die Einhaltung der Lebensmittelqualität treibt die Ersatznachfrage an. Deutschland und Italien führen die Maschinenadoption an. Der Export von verarbeiteten Lebensmitteln unterstützt Systemupgrades. Nachhaltigkeitsziele beeinflussen Kaufentscheidungen. Energieeffiziente Maschinen gewinnen an Beliebtheit. Die reife Fertigung hält das Wachstum moderat. Regionale Anbieter behalten eine starke Präsenz.
Asien-Pazifik
Der asiatisch-pazifische Markt für globale Mehrkopfwaagen wurde 2018 mit 77,59 Millionen USD bewertet und soll bis 2024 108,49 Millionen USD erreichen und bis 2032 auf 168,84 Millionen USD anwachsen, mit einer CAGR von 5,3 im Prognosezeitraum. Asien-Pazifik beansprucht im Jahr 2024 einen Marktanteil von etwa 44,4 %. Die rasche Urbanisierung steigert die Nachfrage nach verpackten Lebensmitteln. China und Japan führen den regionalen Verbrauch an. Investitionen in die Automatisierung steigen in Lebensmittelbetrieben. Vielfältige Produktpaletten erfordern flexible Systeme. Exportorientierte Verarbeitung unterstützt Qualitätsupgrades. Kostenwirksame Produktion fördert die Einführung. Die Region zeigt das schnellste Wachstumstempo.
Lateinamerika
Der Markt für Global Multihead Weighers in Lateinamerika wurde 2018 mit 8,01 Millionen USD bewertet und soll bis 2024 auf 10,65 Millionen USD und bis 2032 auf 13,68 Millionen USD anwachsen, mit einer CAGR von 2,8 während des Prognosezeitraums. Lateinamerika repräsentiert etwa 4,4 % Marktanteil im Jahr 2024. Die Kapazität der Lebensmittelverarbeitung wächst stetig. Brasilien und Mexiko führen die regionale Nachfrage an. Lokale Marken investieren allmählich in Automatisierung. Kostenempfindlichkeit beeinflusst die Kaufzyklen. Importabhängigkeit begrenzt schnelle Upgrades. Der Export von verarbeiteten Lebensmitteln unterstützt das Wachstum. Die Marktexpansion bleibt moderat.
Mittlerer Osten
Der Markt für Global Multihead Weighers im Mittleren Osten wurde 2018 mit 5,13 Millionen USD bewertet und soll bis 2024 auf 6,32 Millionen USD und bis 2032 auf 7,82 Millionen USD anwachsen, mit einer CAGR von 2,4 während des Prognosezeitraums. Die Region hält im Jahr 2024 einen Marktanteil von fast 2,6 %. Initiativen zur Lebensmittelsicherheit unterstützen das Wachstum der Verarbeitung. Golfstaaten investieren in verpackte Lebensmittelanlagen. Importsubstitution treibt die lokale Produktion an. Die Einführung von Automatisierung bleibt selektiv. Hohe Gerätekosten begrenzen die Durchdringung. Die Nachfrage konzentriert sich auf städtische Zentren. Das Wachstum bleibt allmählich.
Afrika
Der Markt für Global Multihead Weighers in Afrika wurde 2018 mit 2,51 Millionen USD bewertet und soll bis 2024 auf 3,78 Millionen USD und bis 2032 auf 4,29 Millionen USD anwachsen, mit einer CAGR von 1,2 während des Prognosezeitraums. Afrika macht im Jahr 2024 etwa 1,5 % Marktanteil aus. Die Verarbeitungsinfrastruktur bleibt begrenzt. Südafrika führt die regionale Einführung an. Die Nachfrage nach Lebensmittelverpackungen steigt langsam. Budgetbeschränkungen beeinflussen Automatisierungspläne. Importe dominieren die Geräteversorgung. Fähigkeitslücken beschränken den fortgeschrittenen Einsatz. Langfristiges Potenzial besteht mit industriellem Wachstum.
Analyse der Hauptakteure:
- Ishida Co., Ltd.
- Yamato Scale Co., Ltd.
- MULTIPOND Waagen GmbH
- Fujiwara Co., Ltd.
- Ronchi Mario S.p.A.
Wettbewerbsanalyse:
Der globale Markt für Multihead Weighers bleibt moderat konsolidiert mit starken globalen und regionalen Akteuren. Führende Hersteller konkurrieren in Bezug auf Genauigkeit, Geschwindigkeit und Systemzuverlässigkeit. Die Produktdifferenzierung konzentriert sich auf Durchsatzleistung und Hygienedesign. Unternehmen investieren in automatisierungsfreundliche Funktionen, um integrierte Verpackungslinien zu unterstützen. Die Servicefähigkeit und der After-Sales-Support beeinflussen die Käuferpräferenz. Langjährige Marken profitieren von Vorteilen der installierten Basis. Neue Marktteilnehmer stehen vor hohen technischen und kapitalintensiven Barrieren. Die Wettbewerbsintensität steigt durch Anpassung und anwendungsspezifische Lösungen. Strategische Partnerschaften unterstützen die geografische Reichweite. Innovation und Markenvertrauen definieren die langfristige Positionierung.
Aktuelle Entwicklungen:
- Im Dezember 2025 kündigte Ishida Co., Ltd. die strategische Übernahme von RobotGrader AB an, einem schwedischen Spezialisten für Robotik-Automatisierung mit Sitz in Mölndal. Diese Übernahme stellt eine bedeutende Erweiterung von Ishidas Automatisierungskapazitäten auf dem globalen Markt für Mehrkopfwaagen dar, insbesondere im Bereich der Automatisierung von Proteinverpackungen. Die beiden Unternehmen pflegten seit 2014 eine erfolgreiche Partnerschaft, in deren Rahmen Ishida als exklusiver europäischer Distributor der Systeme von RobotGrader in 13 Ländern fungierte. Die Übernahme integriert die innovativen Roboterklassifizierungssysteme von RobotGrader direkt in Ishidas Portfolio. Die Technologie von RobotGrader kann je nach Maschine und Produkttyp bis zu 320 Stück pro Minute verarbeiten, während die Abhängigkeit von Arbeitskräften reduziert und Produktabfälle minimiert werden. Nach der Übernahme plant Ishida, das RobotGrader-Team zu erweitern, um die Servicefähigkeiten und Systemoptimierung zu stärken. Die Entwicklung neuer Produkte ist bereits im Gange, um den sich wandelnden Branchenbedürfnissen gerecht zu werden und Ishidas Wettbewerbsposition im Bereich der Automatisierung von Proteinverpackungen weltweit zu stärken.
- MULTIPOND Waagen GmbH, ein deutscher Hersteller mit Sitz in Waldkraiburg, erreichte im April 2024 einen bedeutenden Meilenstein, indem es seine 5000. Mehrkopfwaage an einen langjährigen Kunden in der Süßwarenindustrie lieferte. Dieser Erfolg repräsentiert 78 Jahre Erfolg als verlässlicher Partner für Lebensmittel- und Non-Food-Hersteller. Das Unternehmen legt großen Wert auf hohe Fertigungsstandards und hält die gesamte Produktion ausschließlich in Deutschland mit mehr als 450 Mitarbeitern weltweit aufrecht. MULTIPONDs Engagement für vertikale Integration und Eigenproduktion stellt sicher, dass Kunden optimierte Lösungen erhalten, die auf ihre spezifischen Wägeanforderungen zugeschnitten sind. Die Lieferung der 5000. Einheit spiegelt sowohl das Vertrauen der Kunden in die Produkte von MULTIPOND als auch das Engagement seiner Belegschaft für technische Exzellenz und Qualitätssicherung wider. Dieser Meilenstein unterstreicht die etablierte Position des Unternehmens als globaler Pionier in der Entwicklung und Herstellung industrieller Mehrkopfwaagen mit Präzision und Zuverlässigkeit.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ-, Anwendungs- und Endbenutzersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von Automatisierung wird in Lebensmittelverarbeitungsanlagen zunehmen
- Die Nachfrage nach schnellen und genauen Wiegesystemen wird steigen
- Anpassungen werden für unterschiedliche Produktformate an Bedeutung gewinnen
- Intelligente Schnittstellen werden die Betriebssichtbarkeit verbessern
- Die Integration in vollständige Verpackungslinien wird den Wert stärken
- Schwellenmärkte werden die zusätzliche Nachfrage antreiben
- Hygienefokussierte Designs werden die Aufrüstung von Geräten prägen
- Service- und Supportnetzwerke werden Kaufentscheidungen beeinflussen
- Energieeffizienz wird die Kaufkriterien beeinflussen
- Der Wettbewerb wird sich durch Innovation und Partnerschaften verschärfen
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Mehrkopfwaagen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Mehrkopfwaagen zwischen 2025 und 2032 voraussichtlich wachsen?
Wie ist Nordamerika im Markt für Mehrkopfwaagen positioniert?
Welches Anwendungsindustrie-Segment dominiert den Markt für Mehrkopfwaagen?
Wie vergleicht sich die Marktstruktur zwischen den führenden und aufstrebenden Akteuren?
Wer sind die führenden Unternehmen im globalen Markt für Mehrkopfwaagen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mehrkopfwaagen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mehrkopfwaagen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 244.63 million → 2032: USD 358.38 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mehrkopfwaagen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mehrkopfwaagen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mehrkopfwaagen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mehrkopfwaagen Market Drivers
- 3.3 Markt für Mehrkopfwaagen Market Restraints & Challenges
- 3.4 Markt für Mehrkopfwaagen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mehrkopfwaagen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mehrkopfwaagen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mehrkopfwaagen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mehrkopfwaagen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mehrkopfwaagen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mehrkopfwaagen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mehrkopfwaagen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mehrkopfwaagen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mehrkopfwaagen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mehrkopfwaagen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mehrkopfwaagen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mehrkopfwaagen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mehrkopfwaagen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mehrkopfwaagen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mehrkopfwaagen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mehrkopfwaagen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mehrkopfwaagen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mehrkopfwaagen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mehrkopfwaagen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
