
Marktübersicht:
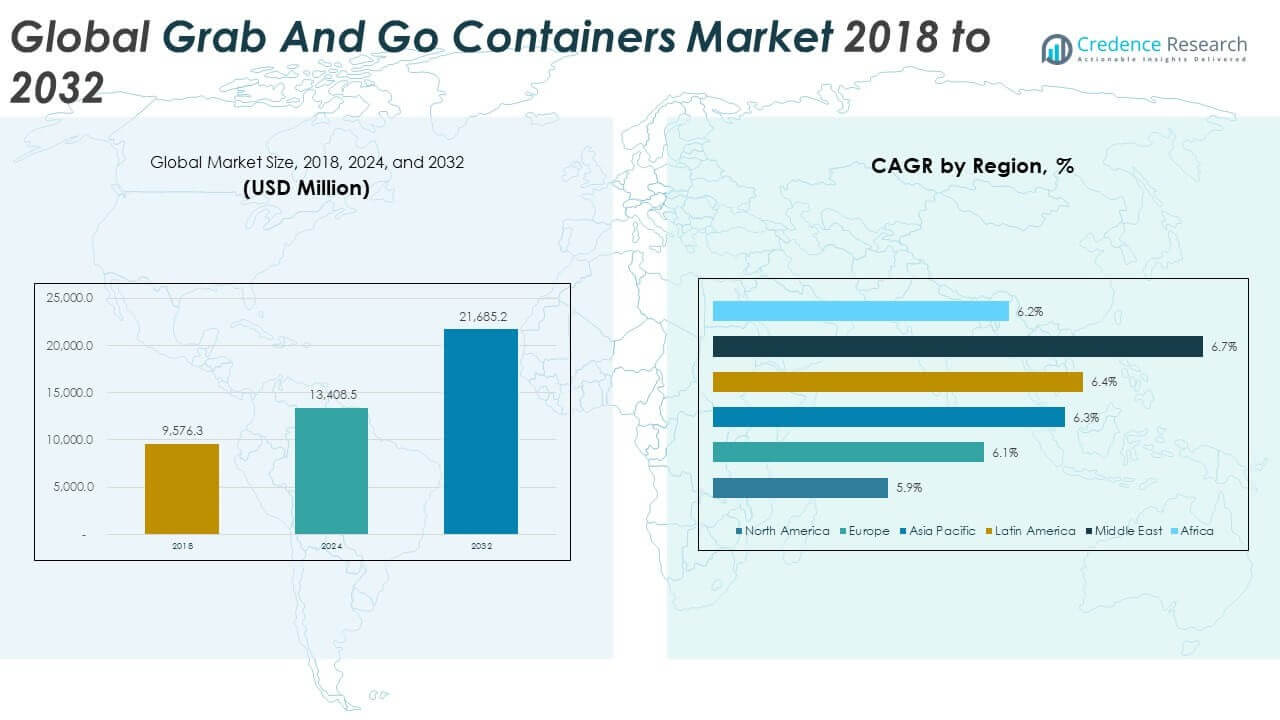
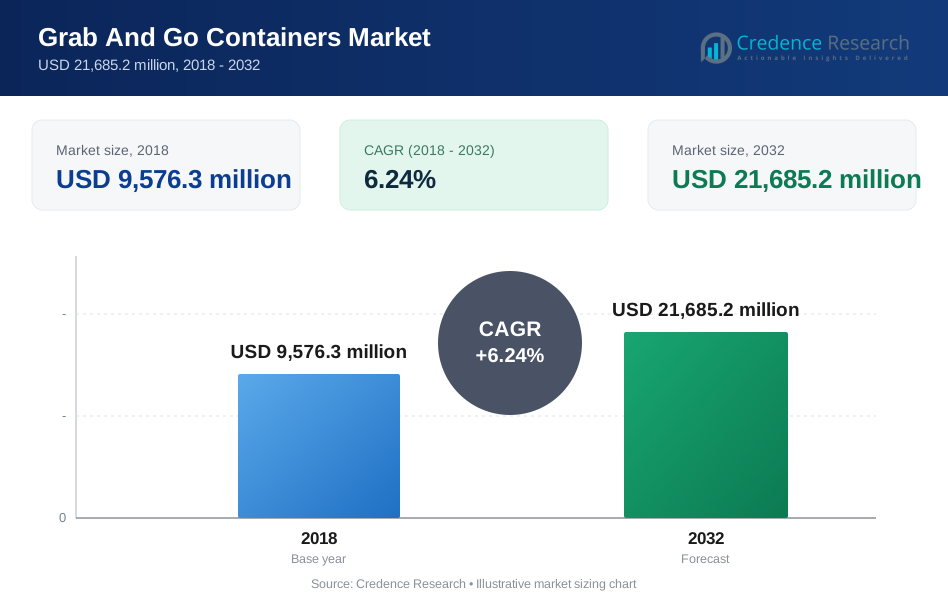
Die Größe des globalen Marktes für Grab-and-Go-Behälter wurde 2018 auf 9.576,3 Millionen USD geschätzt und soll bis 2024 auf 13.408,5 Millionen USD und bis 2032 auf 21.685,2 Millionen USD anwachsen, mit einer CAGR von 6,24 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Grab-and-Go-Behälter 2024 | USD 13,408.5 Millionen |
| Grab-and-Go-Behälter Markt, CAGR | 6,24% |
| Marktgröße für Grab-and-Go-Behälter 2032 | USD 21,685.2 Millionen |
Die steigende Nachfrage nach praktischen Verpackungen in den Bereichen Gastronomie, Einzelhandel und Lieferplattformen treibt die Marktexpansion voran. Beschäftigte Verbraucherlebensstile, zunehmende Urbanisierung und das Wachstum von Einpersonenhaushalten erhöhen den Bedarf an tragbaren, verzehrfertigen Lebensmittel-Lösungen. Schnellrestaurants und Online-Lieferdienste verlassen sich auf manipulationssichere, stapelbare und auslaufsichere Behälter, um den Betrieb zu unterstützen. Umweltvorschriften und Nachhaltigkeitsziele beeinflussen die Materialwahl und veranlassen Hersteller, recycelbare und kompostierbare Formate zu übernehmen. Verpackungen, die Funktionalität mit optischem Reiz kombinieren, gewinnen sowohl im Premium- als auch im Massenmarktsegment an Bedeutung.
Der asiatisch-pazifische Raum führt den globalen Markt für Grab-and-Go-Behälter an, bedingt durch große Bevölkerungszentren, schnelle städtische Expansion und den Aufstieg mobiler Essenslieferdienste. Nordamerika und Europa folgen, unterstützt durch fortschrittliche Einzelhandelsinfrastruktur und starken regulatorischen Fokus auf die Reduzierung von Verpackungsabfällen. Lateinamerika und der Nahe Osten sind aufstrebende Märkte, die durch steigende Penetration im Gastronomiesektor und veränderte Ernährungsgewohnheiten Wachstum zeigen. Afrika befindet sich noch in den Anfängen, zeigt jedoch Potenzial durch die Modernisierung des Einzelhandels und lokale Fertigungsinitiativen. Das regionale Wachstum variiert je nach Verbraucherpräferenzen, Einkommensniveaus und staatlichen Richtlinien zur Nachhaltigkeit.
Markt Einblicke:
- Der globale Markt für Grab-and-Go-Behälter wurde 2018 auf 9.576,3 Millionen USD geschätzt und erreichte 2024 13.408,5 Millionen USD. Es wird prognostiziert, dass er bis 2032 21.685,2 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 6,24%.
- Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von etwa 37,8% im Jahr 2024 an, angetrieben durch Urbanisierung und steigende Nachfrage nach Essenslieferungen. Europa liegt mit rund 24,0% an zweiter Stelle, unterstützt durch Nachhaltigkeitspolitiken. Nordamerika hält etwa 18,5%, gestützt durch die Nachfrage von QSR und Einzelhandel.
- Der Nahe Osten ist die am schnellsten wachsende Region mit einer CAGR von 6,7%, angetrieben durch das Wachstum des Gastgewerbesektors, die Expansion des Foodservice und regulatorische Veränderungen zugunsten nachhaltiger Verpackungen.
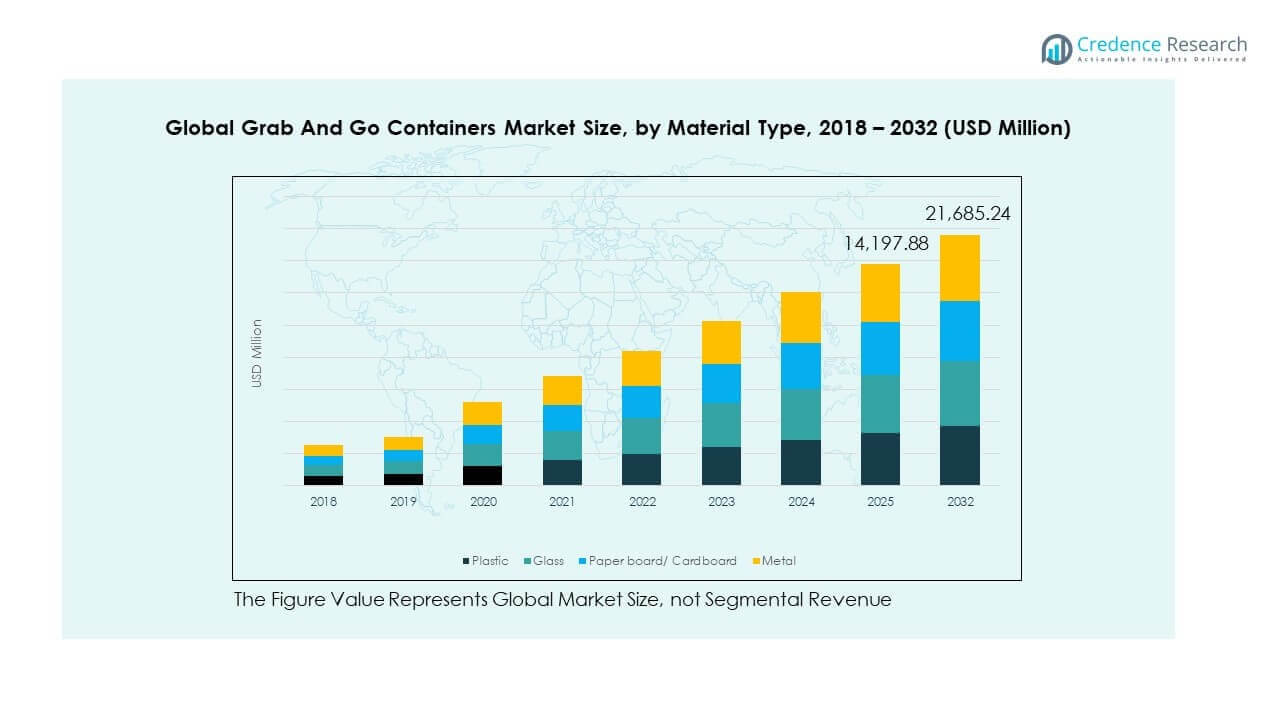
- Kunststoff bleibt der dominierende Materialtyp und macht schätzungsweise 36–38% der gesamten Marktgröße im Jahr 2024 aus. Er profitiert von Kosteneffizienz, Vielseitigkeit und breiter Anwendung im Foodservice.
- Papier- und Kartonmaterialien sowie geformte Fasermaterialien halten einen kombinierten Anteil von über 30% und gewinnen an Bedeutung aufgrund von Nachhaltigkeitsvorgaben und wachsender Akzeptanz in Premium- und verkaufsfertigen Lebensmittelformaten.
Markttreiber
Steigende Nachfrage nach mobilen Lebensstilen bei städtischen und vorstädtischen Verbrauchern
Hektische Lebensstile und sich ändernde Essgewohnheiten treiben die Nachfrage nach praktischen Verpackungsformaten an. Verbraucher in städtischen Regionen bevorzugen Fertiggerichte, die zu mobilen Routinen passen und die Zubereitungszeit verkürzen. Der globale Markt für Grab-and-Go-Behälter profitiert von diesem Wandel, da Restaurants und Cafés Verpackungen für schnelle Abholungen und Lieferungen entwerfen. Kleine Portionsverpackungen gewinnen bei Berufstätigen und Studenten an Beliebtheit. Die Nachfrage nach Tragbarkeit, sauberem Handling und Einzelportionen beschleunigt den Verkauf. Essensliefer-Apps verstärken diese Nachfrage, indem sie Verpackungen fördern, die Transport und Lagerung unterstützen. Marken setzen zunehmend auf funktionale Behälter, um Frische zu bewahren und Lecks zu verhindern. Dieser Wandel prägt Produktdesigns und Materialauswahl in allen Segmenten.
Expansion des globalen Foodservice-Sektors und der Schnellrestaurantketten
Das Wachstum von Gastronomiebetrieben unterstützt erheblich die Nachfrage nach Grab-and-Go-Behältern. Fast-Food-Ketten, Coffeeshops und Bäckereien bevorzugen Verpackungen, die den Service beschleunigen und den Arbeitsaufwand reduzieren. Der globale Markt für Grab-and-Go-Behälter wächst parallel zur Expansion der QSR-Präsenz, insbesondere in städtischen Ballungsräumen. Ketten suchen nach Verpackungen, die mit Markenbildung, Nachhaltigkeitszielen und betrieblicher Effizienz übereinstimmen. Innovationen in manipulationssicheren und stapelbaren Designs verbessern die Liefersicherheit und Lagerung. Der Anstieg von Cloud-Küchen und Geisterrestaurants erhöht den Behälterverbrauch weiter. Verpackungen werden zu einem wichtigen Instrument für Kundenerfahrung und betriebliche Logistik. Marken investieren in langlebige und kosteneffiziente Verpackungen, um Arbeitsabläufe zu optimieren.
Regierungen weltweit regulieren und verbieten Einwegplastikprodukte
Strenge Richtlinien zur Bekämpfung von Plastikmüll führen zu bedeutenden Veränderungen bei Verpackungsentscheidungen. Viele Regierungen setzen Beschränkungen für Einwegkunststoffe im Einzelhandel und in der Gastronomie um. Der globale Markt für Grab-and-Go-Behälter verzeichnet eine steigende Nachfrage nach recycelbaren und kompostierbaren Alternativen. Die Einhaltung von Umweltstandards zwingt Unternehmen dazu, Materialien und Produktion neu zu überdenken. Hersteller investieren in Forschung und Entwicklung, um biologisch abbaubare, wiederverwendbare und leichte Verpackungsformate zu schaffen. Diese Veränderungen führen zu langfristigen strukturellen Verschiebungen in Design- und Beschaffungsstrategien. Gastronomieketten integrieren die Umweltbelastung in die Bewertung von Verpackungen. Marken, die nachhaltige Formate übernehmen, erlangen in regulierten Märkten einen Wettbewerbsvorteil.
- Zum Beispiel startete Starbucks Anfang 2024 ein großes Pilotprojekt mit kompostierbaren, faserbasierten Kaltgetränkebechern, das bis Februar 2025 auf 14 US-Bundesstaaten ausgeweitet wurde, als Teil seines bestätigten Engagements, den Abfall bis 2030 um 50 % zu reduzieren.
Einzelhandelsexpansion und Wachstum der Supermarkt-Frischwarenabteilungen weltweit
Supermärkte und Convenience-Stores erweitern weiterhin ihre Angebote an verzehrfertigen und vorverpackten Produkten. Diese Einzelhändler setzen auf zuverlässige und optisch ansprechende Verpackungen, um Impulskäufer anzuziehen. Der globale Markt für Grab-and-Go-Behälter profitiert von der steigenden Nachfrage nach Salaten, Früchten und Snacks in Einwegformaten. Geschäfte bevorzugen Behälter mit Klarsichtdeckeln, die die Produktwahrnehmung und Frische verbessern. Verpackungen spielen eine entscheidende Rolle im Produktmarketing und bei der Regalwirkung. Kühlkettenlogistik und Verpackungsstationen im Geschäft unterstützen den Einsatz in großen Mengen. Einzelhändler investieren in manipulationssichere Formate, um Sicherheitsstandards zu erfüllen. Dieser Trend unterstützt eine stetige und wiederkehrende Volumennachfrage in globalen Regionen.
- Zum Beispiel erweiterte Whole Foods seine Angebote an zubereiteten Speisen und Grab-and-Go-Produkten in über 500 US-Filialen und verwendete BPA-freie PETE-Behälter mit Klarsichtdeckeln, um die Produktwahrnehmung zu unterstützen und die Frische unter gekühlten Bedingungen zu erhalten.
Markttrends
Einführung von intelligenten Verpackungsmerkmalen zur Verbesserung der Lebensmittelsicherheit und des Verbrauchererlebnisses
Intelligente Verpackungstechnologien gewinnen in Gastronomieanwendungen zunehmend an Bedeutung. Marken integrieren manipulationssichere Verschlüsse, Frischeindikatoren und QR-Codes in das Behälterdesign. Der globale Markt für Grab-and-Go-Behälter verzeichnet ein steigendes Interesse an Verpackungen, die Rückverfolgbarkeit und Hygiene unterstützen. Eingebaute Sensoren oder Indikatoren verbessern die Wahrnehmung der Lebensmittelsicherheit, insbesondere bei verderblichen Waren. Diese Merkmale unterstützen das Vertrauen der Kunden und die Einhaltung von Vorschriften in sensiblen Produktkategorien. Innovationen zielen sowohl auf Gastronomie- als auch auf Einzelhandelsanwendungen ab und verbessern die Transparenz entlang der Lieferkette. Startups treten mit integrierten, technologiegetriebenen Lösungen für Produkte mit kurzer Haltbarkeit in den Markt ein. Diese Entwicklungen verändern die Verpackungsleistung und das Verbrauchererlebnis.
Materialinnovation treibt leichte, kompostierbare und biobasierte Alternativen voran
Die Entwicklung nachhaltiger Materialien prägt das zukünftige Wachstum in verschiedenen Verpackungssegmenten. Hersteller konzentrieren sich darauf, biobasierte Materialien aus Mais, Zuckerrohr und Bambusfasern herzustellen. Der globale Markt für Grab-and-Go-Behälter setzt zunehmend auf geformte Fasern, Bagasse und PLA-basierte Behälter. Diese Optionen erfüllen regulatorische Standards und reduzieren gleichzeitig die Umweltbelastung. Leichtgewichtige Materialien senken die Transportkosten und verbessern die Handhabung im Regal. Marken suchen nach Materialien, die Kompostierbarkeit mit Lebensmittelsicherheit in Einklang bringen. Anbieter fördern Leistungsmerkmale wie Fettbeständigkeit, Isolierung und Hitzesiegelkompatibilität. Diese Trends eröffnen Innovationsmöglichkeiten in verschiedenen Verpackungsformaten und Endverbrauchersegmenten.
- Zum Beispiel entwickelte Sonoco Products seine Natrellis®-Schalenlinie aus recyceltem Zuckerrohr und Pflanzenfasern und bietet eine kompostierbare, ofenfeste Lösung unter Einhaltung der FDA-Lebensmittelkontaktvorschriften für nachhaltige Grab-and-Go-Verpackungen.
Individualisierung und Branding durch innovative Druck- und Strukturdesigns
Marken verwenden Behälter nicht nur zur Lagerung, sondern auch als Marketinginstrumente zur Verbesserung des Markenbewusstseins. Individuelle Drucke, Prägungen und Fensterdesigns steigern das Verbraucherengagement. Der globale Markt für Grab-and-Go-Behälter verzeichnet starkes Interesse an Verpackungen, die Nutzen mit Ästhetik verbinden. Unternehmen investieren in einzigartige Formen, Farben und Oberflächen, um Markenidentitäten zu entsprechen. Verpackungen fungieren als Unterscheidungsmerkmal in überfüllten Einzelhandelsumgebungen und Food-Delivery-Apps. Kleine Ketten und Premium-Cafés verlassen sich auf Verpackungen, um Qualität und Werte zu kommunizieren. Digitaldruck unterstützt Kleinauflagen mit geringen Einrichtungskosten und ermöglicht saisonale und regionale Varianten. Strukturelle Verpackungsinnovationen unterstützen eine visuell ansprechende Wirkung und Stapelbarkeit.
Wachstum bei Meal-Kit-, Feinkost- und frischen Grab-and-Go-Angeboten in nicht-traditionellen Einzelhandelskanälen
Tankstellen, Apotheken und Buchläden führen zunehmend frische Grab-and-Go-Lebensmittel. Diese neuen Vertriebspunkte erweitern den adressierbaren Markt für Behälterhersteller. Der globale Markt für Grab-and-Go-Behälter reagiert auf diesen Trend mit vielseitigen und modularen Verpackungsformaten. Einzelhändler mit kleinerem Platzbedarf benötigen stapelbare, manipulationssichere und temperaturfreundliche Designs. Verpackungsformate müssen den begrenzten Lager- und Kühlmöglichkeiten in diesen Verkaufsstellen entsprechen. Das Wachstum bei Verkaufsautomaten und Mikromärkten unterstützt auch Innovationen in der Portionskontrolle und Dichtheitsintegrität. Neue Partnerschaften zwischen Verpackungsanbietern und Betreibern von Convenience-Kanälen treiben gezielte Designs voran. Dieser Wandel erweitert die Marktreichweite über geografische und Einzelhandelskategorien hinweg.
- Zum Beispiel erweiterte 7‑Eleven seine frischen Lebensmittel- und Grab-and-Go-Angebote bis Ende 2024 in fast 5.000 US-Filialen durch ein Modernisierungsprogramm für Lebensmittel und Getränke mit verbesserten Theken, von Kommissaren gelieferten Mahlzeiten und gesünderen Optionen wie Salaten und Wraps.
Analyse der Markt-Herausforderungen
Hohe Kosten für nachhaltige Verpackungsmaterialien und begrenzte globale Lieferketten
Nachhaltige Materialien wie Biokunststoffe, PLA und geformte Fasern kosten deutlich mehr als herkömmliche Kunststoffe. Begrenzte Verfügbarkeit und regionale Unterschiede in der Produktion führen zu höheren Beschaffungskosten. Der globale Markt für Grab-and-Go-Behälter steht unter Margendruck, da die Rohstoffpreise volatil bleiben. Kleine und mittelgroße Gastronomiebetriebe kämpfen darum, sich nachhaltige Optionen in großen Mengen leisten zu können. Logistik- und Haltbarkeitsprobleme erhöhen die Kosten für biologisch abbaubare Formate weiter. Lücken in der Recyclinginfrastruktur in vielen Ländern schränken die Rückgewinnung und Wiederverwendung ein. Anbieter müssen die Preissensibilität managen und gleichzeitig die Erwartungen an Nachhaltigkeit erfüllen. Diese Probleme behindern die Massenadoption von umweltfreundlichen Verpackungen in preissensiblen Märkten.
Leistungsbeschränkungen bei neuen Materialien und sich ändernde regulatorische Rahmenbedingungen
Biobasierte und kompostierbare Materialien stoßen oft auf Einschränkungen bei Hitzebeständigkeit, Haltbarkeit und Haltbarkeit. Der globale Markt für Grab-and-Go-Behälter muss Materialinnovationen mit funktionaler Leistung in Einklang bringen. Auslaufsichere Versiegelung, Isolierung und Mikrowellenkompatibilität sind mit kompostierbaren Formaten schwerer zu erreichen. Die Vorschriften variieren stark je nach Region, was die globale Compliance komplex macht. Sich entwickelnde Richtlinien zu Kennzeichnung, Zertifizierung und Entsorgung beeinflussen das Verpackungsdesign. Hersteller benötigen kontinuierliche F&E- und Compliance-Unterstützung, um sich ändernde Standards zu erfüllen. Diese Barrieren verlangsamen die Markteinführung neuer umweltfreundlicher Produkte. Lange Zertifizierungszyklen und Genehmigungsverzögerungen verringern die Flexibilität in schnelllebigen Märkten weiter.
Marktchancen
Wachsende Nachfrage aus Schwellenländern mit rascher Urbanisierung und wachsender Präsenz von QSRs
Urbanisierung und Einkommenswachstum in Asien-Pazifik, Lateinamerika und Afrika treiben den Konsum von verpackten Lebensmitteln an. Der globale Markt für Grab-and-Go-Behälter kann durch die Ausrichtung auf schnell wachsende QSRs und moderne Einzelhandelsgeschäfte in diesen Regionen expandieren. Infrastrukturentwicklung und mobile Lebensstile unterstützen eine höhere Nachfrage nach tragbaren Verpackungen. Junge Bevölkerungen übernehmen im großen Maßstab Takeaway-Formate und Liefer-Apps. Marken, die erschwingliche, umweltfreundliche Behälter anbieten, werden langfristig Fuß fassen.
Innovation in wiederverwendbaren, rückgabefähigen und intelligenten Verpackungssystemen für Lebensmittelzustellung und Einzelhandel
Neue Geschäftsmodelle basierend auf Wiederverwendbarkeit und Rückwärtslogistik schaffen Wachstumspotenzial. Essenslieferplattformen testen Rückgabesysteme für Behälter, um Abfall zu reduzieren. Der globale Markt für Grab-and-Go-Behälter sieht Chancen in hybriden Lösungen, die Haltbarkeit mit niedrigen Kosten kombinieren. Intelligente Verpackungsformate mit eingebetteten Codes oder Chips können den Lebenszyklus von Behältern verfolgen. Diese Modelle unterstützen geschlossene Nachhaltigkeit und Kundenbindungsstrategien.
Marktsegmentierungsanalyse:
Nach Materialtyp hält Kunststoff den größten Anteil aufgrund seiner Kosteneffizienz, Flexibilität und Leichtigkeit. Es unterstützt die Massenproduktion und vielfältige Formate. Papierkarton folgt, angetrieben durch die steigende Nachfrage nach nachhaltigen und recycelbaren Verpackungen. Glas spricht Premiumsegmente an, in denen Klarheit, Wiederverwendbarkeit und Hygiene geschätzt werden. Metallbehälter bedienen Nischenanwendungen, die erweiterte Haltbarkeit oder Hitzebeständigkeit erfordern.
Nach Kapazität dominiert der Bereich von 250 ml bis 500 ml den globalen Markt für Grab-and-Go-Behälter, da er sich für Einzelportionen von Mahlzeiten und Getränken eignet. Dieser Bereich entspricht den Trends zur Portionskontrolle und den Standards im Lebensmitteldienstleistungssektor. Bis zu 250 ml zielt auf Snacks und kleine Getränkeservierungen ab, die häufig in Verkaufsautomaten und Convenience-Stores verwendet werden. Das Segment von 500 ml und mehr gewinnt an Bedeutung bei Mehrportionenverpackungen und Mahlzeitenkits, wo die zusätzliche Kapazität wertvolle Angebote unterstützt.
- Zum Beispiel bietet Huhtamaki 16 oz PET-Becher in seinem Foodservice-Portfolio an, die für kalte Getränke konzipiert sind und für Stapelbarkeit optimiert wurden, um den Lagerplatz zu reduzieren und die Effizienz beim Ausgeben zu verbessern. Diese unterscheiden sich von der Chinet Crystal®-Linie, die typischerweise kleinere, auf den Einzelhandel ausgerichtete Becher für besondere Anlässe umfasst.
Nach Produkttyp führen Clamshells den Markt an, unterstützt durch Vielseitigkeit, sichere Versiegelung und stapelbares Design. Schalen gewinnen an Bedeutung in Anwendungen für Salate, Nudeln und warme Mahlzeiten aufgrund ihrer Tiefe und Mikrowellenkompatibilität. Becher bleiben stark in den Bereichen Getränke, Joghurts und kalte Snacks. Tabletts bedienen die Kategorien Bäckerei, Feinkost und Hauptgerichte mit hoher Sichtbarkeit und einfacher Handhabung. Andere Behälter umfassen modulare oder spezielle Formate, die auf verschiedene Einzelhandels- und Lieferanwendungen abzielen. Der globale Markt für Grab-and-Go-Behälter profitiert von kontinuierlicher Innovation in diesen Segmenten, die die Kaufentscheidungen in den Bereichen Lebensmitteldienstleistung und Einzelhandel prägen.
- Zum Beispiel sind Reynolds Kitchens®-Aluminiumpfannen in schwerer Ausführung dafür ausgelegt, Ofentemperaturen von bis zu 450°F standzuhalten und ihre strukturelle Integrität während des längeren Backens oder Bratens zu bewahren, selbst unter dem Gewicht großer Mahlzeiten.
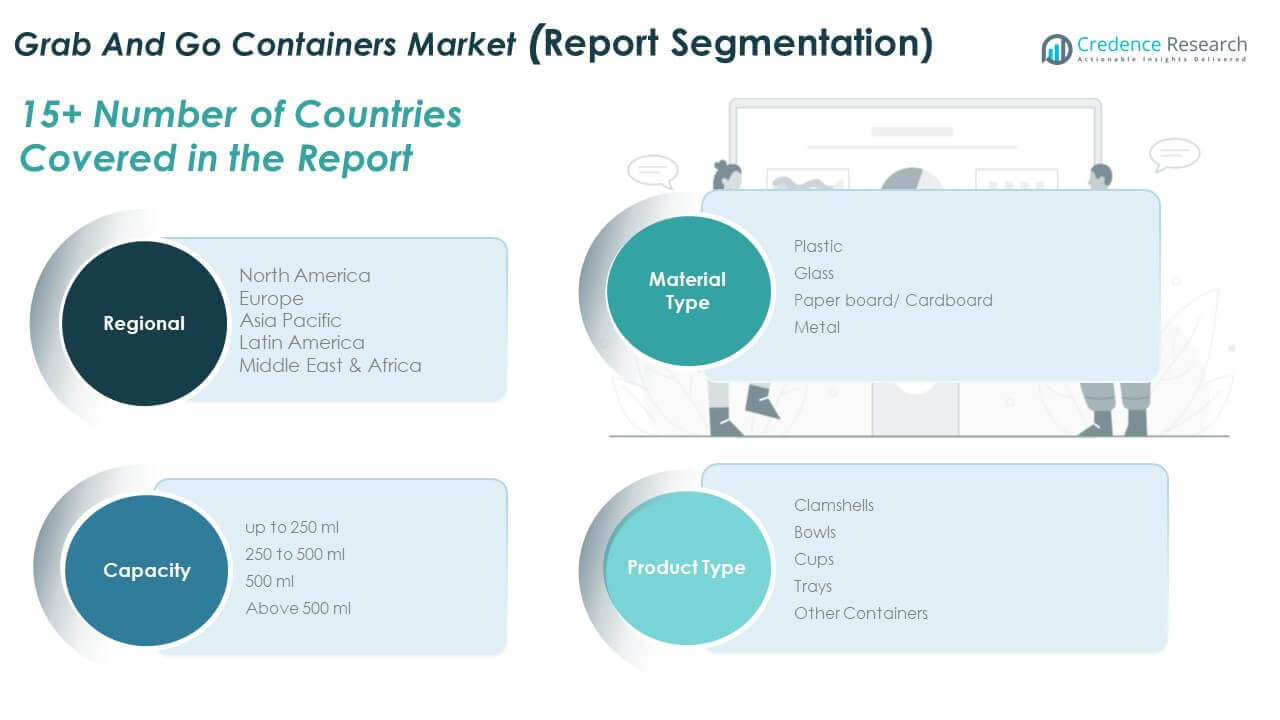
Segmentierung:
Nach Materialtyp
- Kunststoff
- Glas
- Karton / Pappe
- Metall
Nach Kapazität
- Bis zu 250 ml
- 250 ml bis 500 ml
- 500 ml
- Über 500 ml
Nach Produkttyp
- Clamshells
- Schalen
- Becher
- Tabletts
- Andere Behälter
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Global Grab and Go Containers in Nordamerika wurde 2018 mit 1.809,93 Millionen USD bewertet und soll bis 2024 auf 2.483,63 Millionen USD und bis 2032 auf 3.907,68 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,9 % während des Prognosezeitraums. Nordamerika hält einen Marktanteil von etwa 18,4 %. Die Region führt in der Verpackungsinnovation, angetrieben durch starke Nachfrage von QSR-Ketten und Essenslieferplattformen. Die USA treiben das Wachstum mit hohem verfügbarem Einkommen und weit verbreiteter Akzeptanz von Unterwegs-Konsum an. Kanada und Mexiko tragen durch die Expansion von Einzelhandels- und Convenience-Store-Formaten bei. Nachhaltigkeitsbedenken fördern den Übergang zu kompostierbaren und recycelbaren Materialien. Regulierungsdruck auf die Verwendung von Plastik beeinflusst die Verpackungsentscheidungen. Marken in dieser Region priorisieren Verpackungen, die Funktion, Sicherheit und Verbraucherattraktivität kombinieren. Es profitiert von fortschrittlichen Lieferketten und etablierten Gastronomie-Ökosystemen.
Europa
Der Markt für Global Grab and Go Containers in Europa wurde 2018 mit 2.309,81 Millionen USD bewertet und soll bis 2024 auf 3.214,58 Millionen USD und bis 2032 auf 5.156,75 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,1 % während des Prognosezeitraums. Europa hält einen Marktanteil von etwa 24,5 %. Strenge Umweltvorschriften beschleunigen die Nachfrage nach faserbasierten und biologisch abbaubaren Verpackungen. Deutschland, das Vereinigte Königreich und Frankreich dominieren mit hoher urbaner Dichte und starken Öko-Verpackungsstandards. Lebensmittelhändler erweitern gekühlte Fertiggerichtabteilungen mit Premiumbehältern. Der Markt betont plastikfreie, mikrowellengeeignete und wiederverwendbare Optionen. Verpackungsinnovationen konzentrieren sich auf Ästhetik und Rückverfolgbarkeit. Regionale Akteure führen mit Materialwissenschaft-Forschung und von der Regierung unterstützten Nachhaltigkeitsinitiativen. Es zeigt eine starke Übereinstimmung zwischen Verbraucherbewusstsein und regulatorischen Rahmenbedingungen.
Asien-Pazifik
Der Markt für Global Grab and Go Containers im Asien-Pazifik-Raum wurde 2018 mit 3.595,91 Millionen USD bewertet und soll bis 2024 auf 5.066,48 Millionen USD und bis 2032 auf 8.262,08 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,3 % während des Prognosezeitraums. Asien-Pazifik hält den größten Marktanteil mit etwa 37,5 %. Schnelle Urbanisierung und wachsende Mittelschichten treiben den Konsum von verpackten und verzehrfertigen Lebensmitteln an. China, Indien und Südostasien treiben die Nachfrage in großen Mengen an. E-Commerce-Lebensmittelplattformen erweitern die Nutzung von temperaturbeständigen und manipulationssicheren Behältern. Günstiger Kunststoff dominiert, aber es gibt eine wachsende Dynamik für Alternativen aus Karton und geformten Fasern. Regierungen setzen schrittweise Verbote für Einwegplastik um. Lokale Hersteller skalieren ihre Betriebe, um die Nachfrage im informellen und formellen Einzelhandel zu decken. Es bietet starke langfristige Chancen durch Einzelhandelsmodernisierung und Wachstum im Gastronomiebereich.
Lateinamerika
Der Markt für Global Grab and Go Containers in Lateinamerika wurde 2018 mit 1.032,33 Millionen USD bewertet und soll bis 2024 auf 1.458,65 Millionen USD und bis 2032 auf 2.387,55 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,4 % während des Prognosezeitraums. Lateinamerika macht etwa 10,9 % des globalen Marktanteils aus. Brasilien und Mexiko sind wichtige Beitragsleister, unterstützt durch wachsende Fast-Food-Outlets und Einzelhandelsketten. In städtischen Gebieten steigt die Nachfrage nach schnellen Mahlzeiten, was den Bedarf an praktischen Verpackungen erhöht. Kunststoffbehälter führen, obwohl papierbasierte Formate in Premiumkategorien an Bedeutung gewinnen. Wirtschaftliche Schwankungen beeinflussen Preisgestaltung und Materialwahl. Informelle Lebensmittelbereiche verlassen sich weiterhin auf einfache Kunststoffverpackungen, was die Umstellungsgeschwindigkeit auf nachhaltige Optionen einschränkt. Grenzüberschreitender Handel und regionale Integration beeinflussen Verpackungsstandards. Es profitiert von wachsender inländischer Produktion und regionalen Vertriebsnetzen.
Naher Osten
Die Marktgröße für Global Grab and Go Containers im Nahen Osten wurde von 649,27 Millionen USD im Jahr 2018 auf 934,95 Millionen USD im Jahr 2024 bewertet und soll bis 2032 1.567,84 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,7 % im Prognosezeitraum. Die Region trägt etwa 7,2 % zum globalen Marktanteil bei. Die GCC-Länder führen, unterstützt durch Tourismus, Gastgewerbe und moderne Lebensmittelliefersysteme. Saudi-Arabien und die VAE zeigen eine starke Nachfrage nach markenbezogenen, manipulationssicheren Verpackungen. Das zunehmende Gesundheitsbewusstsein steigert die Nachfrage nach frischen, verpackten Lebensmitteln im Einzelhandel. Vorschriften fördern nachhaltige Alternativen, dennoch bleibt Plastik dominant. Einzelhandelserweiterungen in Einkaufszentren und Flughäfen erhöhen den Verbrauch von Muschelschalen, Tabletts und Bechern. Verpackungsdesigns konzentrieren sich oft auf Hygiene, luxuriöse Anziehungskraft und Tragbarkeit. Es zeigt Widerstandsfähigkeit, unterstützt durch Investitionen in die Infrastruktur und hohen Verbrauch pro Kopf.
Afrika
Die Marktgröße für Global Grab and Go Containers in Afrika wurde von 179,08 Millionen USD im Jahr 2018 auf 250,16 Millionen USD im Jahr 2024 bewertet und soll bis 2032 403,35 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum. Afrika hält den kleinsten Anteil mit etwa 3,5 % des globalen Marktes. Das Wachstum wird durch städtische Expansion und steigende Aktivitäten im Lebensmittelservice in Ländern wie Südafrika, Nigeria und Kenia angetrieben. Informelle Märkte dominieren, aber das Wachstum des organisierten Einzelhandels und der QSR bietet Verpackungsmöglichkeiten. Kostenempfindlichkeit begrenzt die weitverbreitete Nutzung nachhaltiger Materialien. Plastik bleibt das am häufigsten verwendete Material aufgrund von Erschwinglichkeit und Verfügbarkeit. Regionale Lebensmittellieferplattformen schaffen Nachfrage nach einfachen versiegelten Behältern. Die Fertigungskapazitäten verbessern sich, was eine lokale Beschaffung ermöglicht. Es zeigt Potenzial durch die Formalisierung des Einzelhandels und sich entwickelnde Verbrauchergewohnheiten.
Analyse der Hauptakteure:
- Dart Container Corporation
- Pactiv Evergreen
- Placon Corporation
- Smurfit Kappa Group
- Sonoco Products Company
- Biopac UK Ltd
- D&W Fine Pack
- Georgia-Pacific
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der globale Markt für Grab and Go Containers zeigt eine moderat konsolidierte Wettbewerbsstruktur mit der Präsenz etablierter Verpackungshersteller und regionaler Spezialisten. Führende Unternehmen konzentrieren sich auf Skalierung, Materialinnovation und breite Produktportfolios, um Kunden aus dem Lebensmittelservice und Einzelhandel zu bedienen. Es begünstigt Akteure mit starken Vertriebsnetzen und langfristigen Lieferverträgen mit QSR-Ketten und Supermärkten. Große Wettbewerber investieren in nachhaltige Materialien, leichte Designs und verbesserte Versiegelungsleistung, um regulatorische und kundenspezifische Erwartungen zu erfüllen. Produktdifferenzierung durch Muschelschalen, Schalen und Becher unterstützt die Markenpositionierung bei Endnutzern. Strategische Akquisitionen und Kapazitätserweiterungen stärken die regionale Reichweite und Kosteneffizienz. Der Wettbewerb intensiviert sich auch durch lokale Hersteller, die Preisvorteile in aufstrebenden Märkten bieten. Es belohnt Unternehmen, die Kostenkontrolle mit Compliance und Leistungsstandards in Einklang bringen.
Neueste Entwicklungen:
- Im September 2024 bildete die Dart Container Corporation eine strategische Partnerschaft mit PulPac, um nachhaltige Verpackungslösungen voranzutreiben. Ziel ist es, die Produktion von faserbasierten Grab-and-Go-Behältern zu skalieren, die den Kunststoffverbrauch reduzieren und die Recyclingeffizienz verbessern.
- Im August 2024 brachte Pactiv Evergreen Inc. seine Recycleware® Reduced-Density Polypropylene (RDPP) Fleischschalen auf den Markt, die die Materialeffizienz verbessern und Betreibern von Lebensmitteldiensten leichtere, besser recycelbare Grab-and-Go-Behälteroptionen bieten, die Nachhaltigkeitsziele unterstützen.
- Im April 2024 führte Amcor eine Ein-Liter-Polyethylenterephthalat (PET)-Flasche ein, die zu 100 % aus recyceltem Post-Consumer-Material besteht. Dies verstärkt den Fokus auf recycelte Materialien und erweitert das nachhaltige Verpackungsportfolio, das für tragbare Lebensmittel- und Getränkebehälter relevant ist.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Kapazität, Produkttyp und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Städtische Lebensstile werden weiterhin verpackte Mahlzeiten bevorzugen, was die konstante Nachfrage nach tragbaren und einzeln portionierten Behälterformaten im Lebensmittelservice und Einzelhandel unterstützt.
- Nachhaltigkeitsprioritäten werden Hersteller dazu drängen, auf faserbasierte, recycelbare und kompostierbare Materialien umzusteigen, ohne die Haltbarkeit oder Lebensmittelsicherheit zu beeinträchtigen.
- Die Expansion von Lebensmittellieferungen und Cloud-Küchen wird die Nachfrage nach auslaufsicheren, manipulationssicheren und stapelbaren Behälterdesigns stärken.
- Einzelhändler werden mehr in optisch ansprechende Verpackungen investieren, um die Regalwirkung und Impulskäufe in Frischwarenabteilungen zu verbessern.
- Innovationen in leichten Materialien werden helfen, Logistikkosten zu senken und die Handhabungseffizienz in den Lieferketten zu verbessern.
- Schwellenländer werden eine schnellere Akzeptanz erfahren, da der moderne Einzelhandel und Schnellrestaurants in urbanen Zentren expandieren.
- Anpassungen und Branding auf Behältern werden an Bedeutung gewinnen, da Verpackungen als direkter Berührungspunkt für Verbraucher fungieren.
- Der regulatorische Druck auf Einwegkunststoffe wird den Materialaustausch und Designverbesserungen in allen Regionen beschleunigen.
- Automatisierung in der Verpackungsproduktion wird die Skalierung, Konsistenz und Kostenkontrolle für große Hersteller verbessern.
- Strategische Partnerschaften zwischen Verpackungslieferanten und Lebensmittelmarken werden langfristige Produktentwicklungspfade gestalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Grab-and-Go-Behälter und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Grab-and-Go-Behälter zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für Grab-and-Go-Behälter hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Grab-and-Go-Behälter antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Grab-and-Go-Behälter?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Grab-and-Go-Behälter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mitnahmebehälter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2018; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mitnahmebehälter Market Snapshot
- 2.1.1 Market Size – Historical (2018) & Forecast (2018-2032) (2018: USD 9,576.3 million → 2032: USD 21,685.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mitnahmebehälter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2018 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2018
- 2.3.2 Top 10 Players by Volume Share – 2018
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mitnahmebehälter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mitnahmebehälter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mitnahmebehälter Market Drivers
- 3.3 Markt für Mitnahmebehälter Market Restraints & Challenges
- 3.4 Markt für Mitnahmebehälter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mitnahmebehälter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mitnahmebehälter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mitnahmebehälter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mitnahmebehälter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mitnahmebehälter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2018)
- 5.1.2 Global Export Volume by Country (2018)
- 5.1.3 Global Import Value by Country (2018)
- 5.1.4 Global Import Volume by Country (2018)
- 5.1.5 Net Trade Balance by Country (2018)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2018)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mitnahmebehälter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mitnahmebehälter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2018
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mitnahmebehälter Market Share Analysis – 2018
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2018)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mitnahmebehälter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mitnahmebehälter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mitnahmebehälter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mitnahmebehälter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2018 & 2032)
- 7.1.2 Channel Mix Evolution (2018-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mitnahmebehälter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mitnahmebehälter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mitnahmebehälter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mitnahmebehälter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mitnahmebehälter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mitnahmebehälter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mitnahmebehälter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
