
Marktübersicht:
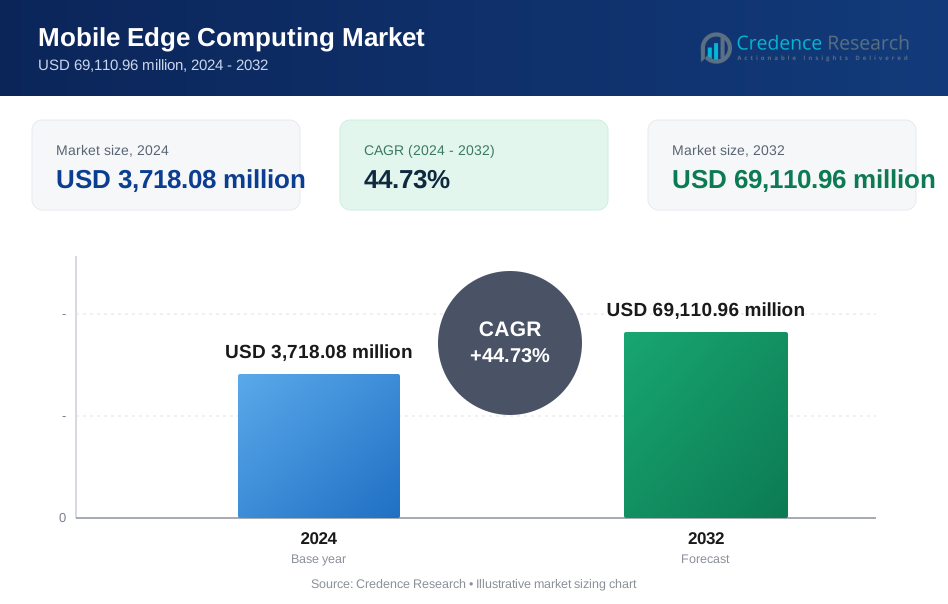
Die Größe des Mobile Edge Computing-Marktes wurde 2018 auf 850,00 Millionen USD geschätzt und stieg bis 2024 auf 3.718,08 Millionen USD. Es wird erwartet, dass er bis 2032 69.110,96 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 44,73 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Mobile Edge Computing (MEC) Marktes 2024 | USD 3,718.08 Millionen |
| Mobile Edge Computing (MEC) Markt, CAGR | 44,73% |
| Größe des Mobile Edge Computing (MEC) Marktes 2032 | USD 69,110.96 Millionen |
Der Mobile Edge Computing-Markt wird von führenden Akteuren wie Nokia Corporation, Huawei Technologies, Intel Corporation, Dell Technologies, Hewlett Packard Enterprise (HPE), Cisco Systems und IBM Corporation angeführt. Diese Unternehmen bieten End-to-End-MEC-Lösungen an, die fortschrittliche Hardware mit softwaredefinierten Plattformen kombinieren, die für 5G-, KI- und IoT-Anwendungsfälle optimiert sind. Nokia und Huawei führen bei telecom-integrierten Edge-Bereitstellungen, während Intel und Dell sich auf Hochleistungs-Edge-Server und Chipsets konzentrieren. Cisco und HPE betonen die Orchestrierung von Edge-to-Cloud und zielen auf Unternehmensnetzwerke ab. Nordamerika dominiert den Markt mit einem Anteil von 35,3 % im Jahr 2024, unterstützt durch frühe 5G-Einführungen und eine ausgereifte digitale Infrastruktur. Der asiatisch-pazifische Raum folgt dicht mit einem Anteil von 32,0 %, angetrieben durch großflächige industrielle Anwendungen und staatlich unterstützte Initiativen für intelligente Infrastrukturen. Europa hält einen Anteil von 21,2 %, unterstützt durch starke regulatorische Rahmenbedingungen und private 5G-Investitionen.

Markteinblicke
- Der Mobile Edge Computing-Markt wurde 2018 auf 850,00 Millionen USD geschätzt und erreichte 2024 3.718,08 Millionen USD. Es wird erwartet, dass er bis 2032 auf 69.110,96 Millionen USD wächst, mit einer CAGR von 44,73 %.
- Schnelle 5G-Einführungen und der zunehmende Einsatz von IoT-Geräten treiben den Bedarf an Echtzeitverarbeitung voran, was die Marktexpansion in den Bereichen Unternehmen, Industrie und Telekommunikation fördert.
- Die Markttrends zeigen eine zunehmende Integration von Edge-KI, private 5G-Netzwerke und Innovationen in der Inhaltsbereitstellung, wobei Unternehmen wie Nokia, Huawei und Dell durch skalierbare MEC-Plattformen führend sind.
- Hohe Bereitstellungskosten und Integrationskomplexitäten hemmen das Wachstum, insbesondere für KMU und Schwellenländer mit begrenzter digitaler Infrastruktur und qualifizierten Ressourcen.
- Nordamerika hält den größten Marktanteil mit 35,3 %, gefolgt vom asiatisch-pazifischen Raum mit 32,0 % und Europa mit 21,2 %, während Hardware das dominierende Komponentensegment bleibt, angetrieben durch die Nachfrage nach Edge-Servern.
Analyse der Marktsegmentierung:
Nach Komponente:
Das Hardware-Segment dominiert den Mobile Edge Computing-Markt und macht 2024 den größten Umsatzanteil aus. Innerhalb der Hardware führen Server aufgrund ihrer zentralen Rolle bei der Verarbeitung und Speicherung von Daten am Netzwerkrand. Der steigende Einsatz von 5G-Netzwerken und der Bedarf an latenzarmer Datenverarbeitung treiben die Nachfrage nach robusten, speziell für den Netzwerkrand entwickelten Servern an. Router und Gateways folgen als wichtige Ermöglicher für sichere und nahtlose Konnektivität. Im Gegensatz dazu gewinnt das Software-Segment, angeführt von MEC-Plattformen, an Bedeutung für das Management verteilter Infrastrukturen und die Orchestrierung von Edge-Anwendungen, insbesondere in Telekommunikations- und Unternehmensnetzwerken, die KI- und IoT-Workloads integrieren.
- Zum Beispiel liefert Dell Technologies edge-optimierte PowerEdge-Server, die in über 50.000 Edge-Standorten weltweit eingesetzt werden und Telekommunikations- und Unternehmens-MEC-Workloads unterstützen.
Nach Anwendung:
Standortbasierte Dienste stellen das führende Anwendungssegment im Mobile Edge Computing-Markt dar und halten 2024 den höchsten Umsatzanteil. Echtzeit-Navigation, Proximity-Marketing und Flottenverfolgung treiben die Akzeptanz in den Bereichen Logistik, Einzelhandel und Transport voran. Videoüberwachung folgt dicht dahinter, angetrieben durch steigende Smart-City-Implementierungen und Investitionen in die öffentliche Sicherheit. Optimierte lokale Inhaltsverteilung unterstützt Streaming-Dienste und AR/VR-Plattformen mit geringerer Latenz. Einheitliche Kommunikation und Datenanalysen gewinnen in Unternehmensanwendungsfällen an Dynamik. Umweltüberwachung entwickelt sich in Industriegebieten, angetrieben durch regulatorische Anforderungen und den Bedarf an Echtzeit-Überwachung der Luft- und Lärmqualität.
- Zum Beispiel unterstützt Huawei Smart-City-Videoplattformen, die in der Lage sind, über 500.000 gleichzeitige Kamerastreams mithilfe von Edge-Computing für Echtzeitanalysen zu verarbeiten.
Nach Organisationsgröße:
Große Unternehmen dominieren den Mobile Edge Computing-Markt und erfassen 2024 den höchsten Umsatzanteil. Diese Organisationen investieren stark in verteilte Infrastrukturen, um Echtzeit-Entscheidungsfindung, Betriebsautomatisierung und fortschrittliche Analysen zu unterstützen. Branchen wie Telekommunikation, Automobil und Fertigung führen die Akzeptanz aufgrund von Skalierungs- und Leistungsanforderungen an. Kleine und mittelständische Unternehmen (KMU) verzeichnen eine zunehmende Akzeptanz, unterstützt durch skalierbare MEC-Plattformen und cloud-integrierte Edge-Dienste. Niedrigere Bereitstellungskosten, modulare Lösungen und der 5G-Rollout helfen KMUs, die Vorteile von Edge-Computing zu nutzen, insbesondere für die lokale Datenverarbeitung, Einzelhandelsanalysen und die Überwachung entfernter Anlagen.
Wichtige Wachstumstreiber
Steigende 5G-Bereitstellung und Netzwerkverdichtung
Der Ausbau von 5G-Netzwerken ist ein wesentlicher Wachstumstreiber für den Mobile Edge Computing (MEC)-Markt. Die ultra-niedrige Latenz und die hohe Bandbreite von 5G machen Edge-Computing unerlässlich für die Bereitstellung von Echtzeit-Diensten. Telekommunikationsanbieter setzen MEC-Knoten in der Nähe der Nutzer ein, um den Datenverkehr zu entlasten und die Netzwerkkongestion zu reduzieren. Dies unterstützt aufkommende Anwendungsfälle wie autonome Fahrzeuge, AR/VR und intelligente Fertigung. Da die 5G-Verdichtung mit dem Rollout kleiner Zellen fortschreitet, entsteht eine skalierbare Infrastruktur für Edge-Plattformen. Betreiber bündeln zunehmend MEC mit privaten 5G-Netzwerken, um Unternehmen lokalisierte Verarbeitungskapazitäten zu bieten und die Abhängigkeit von zentralisierten Cloud-Systemen zu verringern. Mit der erwarteten raschen Zunahme globaler 5G-Abonnements wird MEC integraler Bestandteil, um die Leistungsversprechen zu erfüllen.
- Zum Beispiel hat Verizon mehr als 20 MEC-Standorte in den Vereinigten Staaten mit AWS Wavelength eingerichtet, um Anwendungs-Latenzen unter 10 Millisekunden für Unternehmens- und Verbraucheranwendungen zu ermöglichen.
Verbreitung von IoT-Geräten und Echtzeit-Datenverarbeitung
Die wachsende Anzahl von IoT-Geräten in verschiedenen Branchen treibt die Nachfrage nach Mobile Edge Computing an. Intelligente Fabriken, vernetzte Fahrzeuge und tragbare Geräte erzeugen große Datenmengen, die eine nahezu sofortige Verarbeitung erfordern. MEC hilft, diese Daten näher an der Quelle zu verwalten, reduziert die Latenz und verbessert die Reaktionszeiten. In industriellen Umgebungen unterstützt MEC Echtzeitanalysen für vorausschauende Wartung, Prozessautomatisierung und Qualitätskontrolle. Im Gesundheitswesen benötigen tragbare Geräte und Ferndiagnosen mit Edge-Unterstützung eine sofortige Verarbeitung für kritische Einblicke. Da IoT sich über verschiedene Sektoren ausbreitet, bietet MEC die rechnerische Infrastruktur, um verteilte, latenzempfindliche Arbeitslasten effizient zu verwalten. Die zunehmende Komplexität und Menge vernetzter Geräte macht Edge Computing zu einer strategischen Notwendigkeit für zukunftssichere IoT-Ökosysteme.
- Zum Beispiel nutzt Bosch Edge Computing in intelligenten IoT-Lösungen, bei denen Sensoren und Gateways Daten lokal verarbeiten, um die Entscheidungsfindung zu verbessern und den Cloud-Verkehr für Echtzeitanalysen zu reduzieren.
Nachfrage nach Anwendungen mit niedriger Latenz und hoher Bandbreite
Anwendungen, die niedrige Latenz und hohe Bandbreite erfordern, sind wesentliche Treiber für die Einführung von Mobile Edge Computing. Videoanalysen, immersives Gaming, AR/VR und autonome Systeme benötigen alle minimale Verzögerungen bei der Datenübertragung. Traditionelle Cloud-Modelle sind aufgrund der distanzbedingten Latenz unzureichend. MEC löst dieses Problem, indem es Rechenressourcen am Netzwerkrand, näher am Nutzer, bereitstellt. Inhaltsanbieter und CDNs integrieren Edge-Knoten, um Streaming-Medien schneller und zuverlässiger zu liefern. Unternehmen verlassen sich auf MEC, um eine nahtlose Kommunikation zwischen automatisierten Systemen in intelligenten Einrichtungen zu gewährleisten. Der Bedarf, die Benutzererwartungen an sofortigen Datenzugriff und Reaktionsfähigkeit in Verbraucher- und Industrieanwendungen zu erfüllen, beschleunigt die Integration von Edge-Infrastrukturen.

Wichtige Trends & Chancen
Integration von KI und maschinellem Lernen am Edge
Einer der Haupttrends auf dem MEC-Markt ist die Integration von KI und maschinellem Lernen direkt am Edge. Unternehmen setzen zunehmend KI-Modelle auf MEC-Plattformen ein, um Echtzeit-Datenströme zu analysieren, ohne Daten an zentrale Cloud-Systeme senden zu müssen. Dieser Trend ermöglicht schnellere Entscheidungsfindung und reduziert die Datenübertragungskosten. Anwendungsfälle reichen von vorausschauender Wartung in Fabriken über Anomalieerkennung in der Überwachung bis hin zur Personalisierung in Einzelhandelsumgebungen. Die Entwicklung leichter KI-Frameworks, die für Edge-Geräte optimiert sind, erweitert die Einsatzmöglichkeiten. Anbieter bringen KI-optimierte Edge-Server und Chipsets auf den Markt, was Chancen für Lösungsanbieter schafft, branchenspezifische, edge-intelligente Systeme anzubieten. Da sich die KI-Anwendungsfälle diversifizieren, schafft die Kombination von MEC mit Edge-KI eine skalierbare und agile digitale Architektur für Anwendungen der nächsten Generation.
- Zum Beispiel hat NVIDIA ein riesiges Edge-AI-Ökosystem aufgebaut mit über 1 Million Entwicklern und mehr als 6.000 Unternehmen weltweit, die die Jetson-Plattform nutzen. Diese Bereitstellung unterstützt Echtzeit-Visualisierung, Robotik und industrielle Analysen direkt am Edge und nutzt fortschrittliche Hardware wie den Jetson AGX Thor für leistungsstarke autonome Maschinen.
Wachstum von privaten 5G- und Edge-Cloud-Ökosystemen
Die Konvergenz von privaten 5G-Netzwerken mit MEC schafft starke Marktchancen. Unternehmen investieren in private drahtlose Infrastrukturen für sichere, latenzarme Konnektivität, insbesondere in den Bereichen Fertigung, Logistik und Gesundheitswesen. MEC ergänzt dies, indem es lokal angepasste Rechenumgebungen bereitstellt, die auf die Bedürfnisse der Unternehmen zugeschnitten sind. Cloud-Anbieter und Telekommunikationsbetreiber arbeiten zusammen, um hybride Edge-Cloud-Lösungen anzubieten, die eine nahtlose Orchestrierung von Workloads über Rechenzentren und Edge-Standorte hinweg ermöglichen. Diese Partnerschaften eröffnen Möglichkeiten für Managed Services, Anwendungs-Hosting und branchenspezifische Plattformen. Der Aufstieg von Edge-Cloud-Ökosystemen unterstützt auch die Einhaltung von Vorschriften, Datenresidenz und Energieeffizienz. Da immer mehr Unternehmen nach agilen Infrastrukturlösungen suchen, wird privates 5G in Kombination mit MEC zu einem wichtigen Treiber der digitalen Transformation.
Wichtige Herausforderungen
Komplexität bei der Bereitstellung und Integration von Infrastrukturen
Die Bereitstellung von Mobile Edge Computing-Infrastrukturen stellt aufgrund von Integrationskomplexitäten eine erhebliche Herausforderung dar. MEC erfordert verteilte Knoten, zuverlässige Backhaul-Verbindungen, edge-optimierte Software-Stacks und eine nahtlose Orchestrierung über Cloud- und Edge-Ebenen hinweg. Diese Bereitstellungen erfordern hohe Kapitalinvestitionen und technisches Fachwissen. Die Integration mit Altsystemen und bestehender Netzwerkinfrastruktur fügt eine weitere Komplexitätsebene hinzu. Betreiber stehen vor Herausforderungen bei der Skalierung von MEC-Standorten über geografisch verstreute Standorte hinweg, während sie eine konsistente Leistung sicherstellen. Die Kompatibilität zwischen Hardware-Anbietern, Netzwerkstandards und Orchestrierungs-Tools bleibt inkonsistent, was die Einführung verlangsamt. Ohne optimierte Bereitstellungsmodelle könnten Unternehmen zögern, von zentralisierten Cloud-Modellen zu dezentralisierten Edge-Ökosystemen zu wechseln, was das Wachstumspotenzial von MEC einschränkt.
Datensicherheit und regulatorische Compliance
Die Gewährleistung von Datensicherheit und die Einhaltung von Vorschriften am Edge stellt eine wachsende Herausforderung dar. MEC-Umgebungen, die verteilt und in der Nähe der Endnutzer sind, erhöhen die Angriffsfläche für Cyber-Bedrohungen. Der Schutz sensibler Daten während der Übertragung und Verarbeitung erfordert starke Verschlüsselung, Zugangskontrollen und Endpunktsicherheit, die schwer einheitlich über dezentrale Standorte hinweg durchzusetzen sind. Darüber hinaus haben verschiedene Regionen unterschiedliche Vorschriften zu Datenschutz, Speicherung und Souveränität. Unternehmen, die MEC grenzüberschreitend einsetzen, müssen sich in komplexen Compliance-Landschaften zurechtfinden. Jede Lücke in der Datenverwaltung am Edge kann zu Strafen, Reputationsverlust und Betriebsstörungen führen. Die Bewältigung von Sicherheits- und Compliance-Herausforderungen im großen Maßstab ist entscheidend, um das Vertrauen der Unternehmen in MEC-Plattformen zu stärken.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Mobile Edge Computing-Markt und erreichte 1.314,69 Millionen USD, gegenüber 304,30 Millionen USD im Jahr 2018. Mit einer prognostizierten CAGR von 44,7% wird erwartet, dass die Region bis 2032 24.403,20 Millionen USD erreicht und etwa 35,3% des globalen Marktes ausmacht. Der starke 5G-Rollout, fortschrittliche Cloud-Ökosysteme und die hohe Akzeptanz von Unternehmens-Technologien treiben dieses Wachstum an. Die USA führen bei Edge-Deployments für autonome Systeme, KI-Analysen und Smart Cities. Schlüsselakteure und frühe kommerzielle Adoption positionieren Nordamerika als einen reifen und innovationsgetriebenen MEC-Markt.
Europa
Europa verzeichnete 2024 einen Wert von 839,44 Millionen USD, gegenüber 200,60 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 14.634,43 Millionen USD erreichen, mit einer CAGR von 43,6%. Die Region hält 2024 einen Marktanteil von 21,2%. Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Beitragszahler, wobei Edge-Anwendungen die Automobil-, Gesundheits- und Fertigungssektoren unterstützen. EU-Datenvorschriften und Nachhaltigkeitsziele fördern auch dezentrales Computing und lokale Datenverarbeitung. Die Unterstützung der Regierung für 5G-Korridore und grenzüberschreitende digitale Infrastrukturen beschleunigt das MEC-Wachstum in der gesamten Region.
Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnete 2024 einen Wert von 1.192,93 Millionen USD, gegenüber 263,50 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 24.002,29 Millionen USD erreichen, mit der höchsten regionalen CAGR von 46,2%. Mit einem Marktanteil von 32% im Jahr 2024 verzeichnet die Region eine rasche Akzeptanz aufgrund groß angelegter 5G-Rollouts, Smart-City-Initiativen und der Expansion des industriellen IoT. China, Japan, Südkorea und Indien führen bei Telekommunikationsinnovationen und der mobilen Nutzerbasis. Investitionen in Hyperscale-Rechenzentren und staatlich unterstützte digitale Infrastrukturprojekte beschleunigen die Durchdringung der Edge-Computing-Technologie in verschiedenen Branchen.
Lateinamerika
Der Mobile Edge Computing-Markt in Lateinamerika wurde 2024 mit 191,07 Millionen USD bewertet, gegenüber 44,20 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 3.239,23 Millionen USD erreichen, mit einer CAGR von 43,1%. Die Region hielt 2024 einen globalen Marktanteil von 2,6%. Brasilien und Mexiko sind frühe Anwender, wobei Telekommunikationsanbieter Edge-fähige Dienste einführen. Die steigende Nachfrage nach Content-Delivery-, Smart-Mobility- und öffentlichen Sicherheitslösungen treibt lokale Edge-Deployments voran. Wachsende Cloud- und Telekommunikationspartnerschaften helfen auch, Infrastrukturbarrieren in städtischen Zentren zu überwinden.
Mittlerer Osten
Der Mittlere Osten verzeichnete 2024 einen Wert von 98,50 Millionen USD, gegenüber 24,57 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 1.589,93 Millionen USD erreichen, mit einer CAGR von 42,2%. Die Region machte 2024 1,3% des globalen Marktanteils aus. Länder wie die VAE und Saudi-Arabien investieren in Smart-City-Frameworks, 5G-Tests und KI-gesteuerte Überwachung, was die MEC-Nutzung vorantreibt. Von der Regierung unterstützte Strategien für die digitale Wirtschaft, insbesondere in den GCC-Staaten, unterstützen den Einsatz von Edge-Infrastrukturen zur Verbesserung öffentlicher Dienstleistungen und Echtzeitanalysen.
Afrika
Der Mobile Edge Computing-Markt in Afrika erreichte 2024 einen Wert von 81,44 Millionen USD, gegenüber 12,84 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 auf 1.241,87 Millionen USD wachsen, mit einer CAGR von 40,4%. Mit einem Marktanteil von 1,2% im Jahr 2024 ist das Wachstum bescheiden, aber stetig, unterstützt durch den Ausbau der Mobilfunknetze und die steigende Nachfrage nach digitalen Diensten. Südafrika, Nigeria und Kenia führen die regionale Edge-Akzeptanz an. MEC gewinnt an Bedeutung in den Bereichen Fintech, E-Learning und E-Health-Anwendungen. Mit der Verbesserung der Konnektivität und dem Wachstum der Cloud-Adoption wird Edge Computing lokale Latenz- und Bandbreitenprobleme angehen.
Marktsegmentierungen:
Nach Komponente:
- Hardware
- Server
- Router
- Switches
- Controller
- Gateways
- Software
- MEC-Plattform
- Anwendungssoftware
Nach Anwendung:
- Standortbasierte Dienste
- Videoüberwachung
- Einheitliche Kommunikation
- Optimierte lokale Inhaltsverteilung
- Datenanalyse
- Umweltüberwachung
Nach Organisationsgröße:
- Große Unternehmen
- Kleine und mittelständische Unternehmen (KMU)
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas

Wettbewerbslandschaft
Die Wettbewerbslandschaft des Mobile Edge Computing (MEC)-Marktes ist geprägt von intensiver Innovation und strategischer Zusammenarbeit unter globalen Technologieführern. Unternehmen wie Nokia, Huawei, Intel, Dell Technologies, HPE und Cisco Systems dominieren das Ökosystem, indem sie integrierte Edge-Infrastruktur, Virtualisierungsplattformen und 5G-fähige Lösungen anbieten. Diese Akteure investieren stark in Forschung und Entwicklung, um die Leistung, Skalierbarkeit und KI-Integration der Edge-Computing-Technologie zu verbessern. Strategische Allianzen zwischen Telekommunikationsanbietern und Cloud-Service-Providern verändern ebenfalls die Marktdynamik. Beispielsweise beschleunigen Partnerschaften zwischen Microsoft Azure und Anbietern wie AT&T oder AWS Wavelength mit Verizon die Einführung von MEC in verschiedenen Branchen. Anbieter zielen auf wichtige vertikale Märkte wie Fertigung, Einzelhandel und Automobilindustrie mit maßgeschneiderten Edge-Lösungen ab. Startups wie Zenlayer und Vapor IO gewinnen an Bedeutung, indem sie sich auf die Bereitstellung von Inhalten mit niedriger Latenz und Edge-Interkonnektivität konzentrieren. Insgesamt bleibt der Markt hochdynamisch, wobei kontinuierliche Entwicklungen in softwaredefinierter Infrastruktur, Hardware-Optimierung und Edge-Cloud-Konvergenz den Wettbewerb und das Wachstum vorantreiben.
Analyse der Hauptakteure
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Intel Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Development LP (HPE)
- Cisco Systems, Inc.
- IBM Corporation
- Juniper Networks, Inc.
- Commscope
- Advantech Co., Ltd.
- Zenlayer Inc.
- ADLINK Technology Inc.
- Fujitsu Limited
- Vapor IO, Inc.
- ESW Capital
Neueste Entwicklungen
- Im März 2025 führte AWS einen Outposts-Server auf Basis von Graviton3-Arm-Chips ein, der einen 50–70% geringeren Stromverbrauch für Cloud-RAN- und MEC-Funktionen beansprucht.
- Im Jahr 2025 enthüllte Advantech seine Strategie „Edge Computing & WISE-Edge in Action“ und entwickelte gemeinsam mit Intel und NVIDIA Hochleistungsplattformen, um die digitale Transformation in der intelligenten Fertigung und im Gesundheitswesen zu beschleunigen.
- Im Jahr 2025 erwarb NXP Semiconductors Kinara für 307 Millionen USD, um die Edge-AI-Portfolios in den Bereichen Industrie und Automobil zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponenten, Anwendung, Organisationsgröße und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Mobile Edge Computing wird sich mit der breiteren Einführung von 5G-Netzwerken in städtischen und ländlichen Gebieten beschleunigen.
- KI und maschinelles Lernen am Edge werden die Echtzeit-Entscheidungsfindung in Industrie- und Handelssektoren vorantreiben.
- Unternehmen werden zunehmend private 5G-Netzwerke in Kombination mit Edge-Plattformen für sichere, latenzarme Operationen einsetzen.
- Das Wachstum in Smart Cities wird die Nachfrage nach edge-fähigen Überwachungs-, Verkehrssteuerungs- und öffentlichen Sicherheitssystemen steigern.
- Edge Computing wird für autonome Mobilität entscheidend, da es die Echtzeit-Kommunikation zwischen Fahrzeugen und Infrastruktur unterstützt.
- Telekommunikationsanbieter und Cloud-Anbieter werden ihre Partnerschaften vertiefen, um integrierte Edge-Cloud-Lösungen anzubieten.
- Der steigende Einsatz von IoT-Geräten wird eine skalierbare Edge-Infrastruktur erfordern, um große Mengen an Sensordaten zu verarbeiten.
- Modulare und containerbasierte Edge-Implementierungen werden die Integration vereinfachen und die Betriebskomplexität reduzieren.
- Edge-basierte Inhaltsbereitstellung wird sich über Gaming, AR/VR und immersive Medienanwendungen ausweiten.
- Der regulatorische Fokus auf Datenschutz und Lokalisierung wird Investitionen in regionale Edge-Computing-Infrastrukturen fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße für den Mobile Edge Computing-Markt und wie wird seine Größe im Jahr 2032 voraussichtlich sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Mobile Edge Computing voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Mobile Edge Computing hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Mobile Edge Computing antreiben?
Wer sind die führenden Unternehmen im Markt für Mobile Edge Computing?
Welche Region hatte 2024 den größten Anteil am Markt für Mobile Edge Computing?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mobile Edge Computing Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mobile Edge Computing Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,718.08 million → 2032: USD 69,110.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mobile Edge Computing Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mobile Edge Computing Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mobile Edge Computing Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mobile Edge Computing Market Drivers
- 3.3 Markt für Mobile Edge Computing Market Restraints & Challenges
- 3.4 Markt für Mobile Edge Computing Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mobile Edge Computing Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mobile Edge Computing Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mobile Edge Computing category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mobile Edge Computing Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mobile Edge Computing Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mobile Edge Computing market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mobile Edge Computing Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mobile Edge Computing Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mobile Edge Computing Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mobile Edge Computing (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mobile Edge Computing Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mobile Edge Computing Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mobile Edge Computing Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mobile Edge Computing Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mobile Edge Computing Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mobile Edge Computing Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mobile Edge Computing Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mobile Edge Computing Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mobile Edge Computing Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
