
Überblick über den Markt für mobile Peer-to-Peer (P2P) Geldtransfers:
Die Marktgröße für mobile Peer-to-Peer (P2P) Geldtransfers wurde im Jahr 2018 auf 1.230,00 Millionen USD geschätzt, wuchs bis 2024 auf 2.216,11 Millionen USD und wird voraussichtlich bis 2032 8.529,20 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 18,51 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für mobile Peer-to-Peer (P2P) Geldtransfers 2024 | 2.216,11 Millionen USD |
| Markt für mobile Peer-to-Peer (P2P) Geldtransfers, CAGR | 18,51 % |
| Marktgröße für mobile Peer-to-Peer (P2P) Geldtransfers 2032 | 8.529,20 Millionen USD |
Der Markt für mobile Peer-to-Peer (P2P) Geldtransfers wird von wichtigen Akteuren wie PayPal (Venmo), Block, Inc. (Cash App), Zelle, Google Pay, Apple Pay, Alipay, WeChat Pay, Wise und Revolut angeführt. Diese Unternehmen dominieren durch starke digitale Ökosysteme, nahtlose Benutzeroberflächen und eine wachsende globale Präsenz. PayPal, Cash App und Zelle haben großen Einfluss in Nordamerika, während Alipay und WeChat Pay in der Asien-Pazifik-Region führend sind. Wise und Revolut sind besonders in Europa im Bereich grenzüberschreitender Zahlungen prominent. Im Jahr 2024 entfielen 35,8 % des globalen Marktanteils auf Nordamerika, gefolgt von der Asien-Pazifik-Region mit 30,0 %, angetrieben von mobilen Erstnutzern und fortschrittlichen Fintech-Plattformen. Strategische Partnerschaften, Benutzervertrauen und Integration in Bank- und E-Commerce-Ökosysteme stärken die Führungspositionen.

Einblicke in den Markt für mobile Peer-to-Peer (P2P) Geldtransfers
- Der Markt wuchs von 1.230,00 Millionen USD im Jahr 2018 auf 2.216,11 Millionen USD im Jahr 2024 und wird bis 2032 8.529,20 Millionen USD erreichen, bei einer CAGR von 18,51 %.
- Starkes Wachstum resultiert aus der steigenden Nutzung von Smartphones, bargeldlosen Zahlungen und Programmen zur finanziellen Inklusion. Nutzer bevorzugen schnelle, kostengünstige mobile Überweisungen für den täglichen Bedarf. Fernzahlungen fördern die Akzeptanz aufgrund der App-basierten Bequemlichkeit und breiten Akzeptanz. Dieses Segment hält über 70 % des Anteils, unterstützt durch Wallets und Bank-Apps.
- Wichtige Trends umfassen die Integration von Super-Apps, QR-basierte Zahlungen und grenzüberschreitende P2P-Überweisungen. Plattformen integrieren Zahlungen in Einzelhandel, Reisen und Mobilitätsdienste. Der Einzelhandel bleibt das größte Anwendungssegment und hält über 45 % des Anteils aufgrund des Wachstums des mobilen Handels.
- Der Wettbewerb ist intensiv, angeführt von globalen und regionalen Fintech-Plattformen. Unternehmen konkurrieren in den Bereichen Benutzererfahrung, Sicherheit, Belohnungen und Ökosystempartnerschaften. Ständige Innovationen in der Betrugskontrolle und sofortige Abwicklung stärken die Positionierung.
- Regional führt Nordamerika mit einem Anteil von 35,8 %, gefolgt von der Asien-Pazifik-Region mit 30,0 % und Europa mit 21,5 %. Die Asien-Pazifik-Region zeigt das schnellste Wachstum, angetrieben von mobilen Erstwirtschaften.
Analyse der Segmentierung des Marktes für mobile Peer-to-Peer (P2P) Geldtransfers:
Nach Typ
Fernzahlungen dominieren den Markt für mobile Peer-to-Peer (P2P) Geldtransfers und machen im Jahr 2024 über 70 % des Umsatzanteils aus. Das Wachstum dieses Segments wird durch die weit verbreitete Nutzung von mobilen Banking-Apps, Wallets und QR-basierten Zahlungsplattformen angetrieben. Verbraucher bevorzugen Fernoptionen für Versorgungszahlungen, Online-Shopping und das Teilen von Rechnungen aufgrund ihrer Schnelligkeit und Bequemlichkeit. Der Anstieg der Internetdurchdringung und mobile-first Finanzökosysteme in Schwellenländern haben die Akzeptanz von Fernzahlungen beschleunigt. Proximity-Zahlungen wachsen stetig, unterstützt durch Nahfeldkommunikation (NFC), Bluetooth und QR-Code-Technologie. Dieses Segment gewinnt in städtischen Gebieten für Einkäufe im Geschäft, Veranstaltungstransaktionen und Mikro-Einzelhandelsabrechnungen an Bedeutung. Jüngere Bevölkerungsgruppen, insbesondere Gen Z und Millennials, bevorzugen kontaktlose Methoden für tägliche Einkäufe. Einzelhändler und Transportanbieter setzen mobile POS-Systeme ein, um sofortige P2P-Abrechnungen zu fördern. Verbesserte Sicherheitsfunktionen und Tap-to-Pay-Fähigkeiten erhöhen die Akzeptanz an physischen Kontaktpunkten weiter.
- Zum Beispiel verband Zelle im Jahr 2024 151 Millionen Verbraucher- und Geschäftskonten und ermöglichte nahezu sofortige Überweisungen, die mit Bank-Apps verknüpft sind.
Nach Anwendung
Das Einzelhandelssegment führt den Markt für mobile Peer-to-Peer (P2P) Geldtransfers an und erfasst im Jahr 2024 mehr als 45 % des Umsatzanteils. Wachsende mobile Commerce, Buy-Now-Pay-Later-Dienste und In-App-Zahlungsintegration treiben diese Dominanz an. Sowohl kleine Händler als auch große Ketten akzeptieren jetzt mobile P2P-Zahlungen, um Verarbeitungskosten zu senken und bargeldlose Verbraucher zu bedienen. Die Integration von Treueprogrammen und sofortige Cashback-Funktionen stärken auch die Attraktivität dieser Zahlungsmethode im Einzelhandel. Der Trend zu mobilen Einkaufserlebnissen auf verschiedenen Plattformen unterstützt diesen Trend weiterhin. Das Reise- und Gastgewerbesegment zeigt eine starke Akzeptanz, angetrieben durch den Bedarf an Zahlungen unterwegs und kontaktlose Servicemodelle. Reiseveranstalter, Buchungs-Apps und Hotels unterstützen zunehmend mobile P2P-Zahlungen für Transaktionen wie Reservierungen, Trinkgelder und geteilte Reisekosten. Fahrer, Logistikpartner und Kunden bevorzugen Echtzeit-Geldtransfers über mobile Apps für Bequemlichkeit und Transparenz.
- Zum Beispiel bediente die Plattform von Square weltweit 4 Millionen aktive Verkäufer durch ihre POS-Systeme, die die Akzeptanz mobiler Zahlungen unterstützen.
Wichtige Wachstumstreiber des Marktes für mobile Peer-to-Peer (P2P) Geldtransfers
Schnelle Verbreitung von Smartphones und mobilem Internet
Der steigende Smartphone-Einsatz bleibt ein zentraler Wachstumstreiber für den Markt für mobile Peer-to-Peer (P2P) Geldtransfers. Erschwingliche Geräte und kostengünstige Datentarife erweitern den Zugang zu mobilen Zahlungs-Apps. Nutzer verlassen sich zunehmend auf Smartphones für tägliche finanzielle Aufgaben. Mobile-first-Nutzer bevorzugen sofortige Überweisungen gegenüber Bargeld oder Bankbesuchen. Dieser Wandel ist in Schwellenländern mit jungen Bevölkerungen stark. Digitale Wallets und Banking-Apps sind auf vielen Geräten vorinstalliert. Einfache Onboarding-Prozesse und benutzerfreundliche Oberflächen senken die Akzeptanzbarrieren. Die Integration von sozialen Medien und Messaging-Apps fördert ebenfalls die Nutzung. Peer-Zahlungen passen sich nun den täglichen Kommunikationsgewohnheiten an. Dieses Umfeld unterstützt häufige Transaktionen mit geringem Wert. Mit der Ausweitung der Smartphone-Reichweite wächst die adressierbare Nutzerbasis weiter. Das Ergebnis ist ein anhaltendes Volumenwachstum bei persönlichen und Mikro-Händler-Transaktionen.
- Zum Beispiel hat Google Pay in Indien 150 Millionen aktive Nutzer überschritten und unterstützt jährlich Milliarden von Transaktionen über Smartphones, die mit UPI-fähigen Geräten integriert sind.
Übergang zu bargeldlosen und kontaktlosen Zahlungen
Regierungen und Finanzinstitute fördern weltweit bargeldlose Ökosysteme. Politische Unterstützung beschleunigt die Akzeptanz digitaler Zahlungen in allen Sektoren. Verbraucher schätzen Geschwindigkeit, Sicherheit und Rückverfolgbarkeit mehr als den Umgang mit Bargeld. Der Markt für mobile Peer-to-Peer (P2P) Geldtransfers profitiert von diesem Verhaltenswandel. Gewohnheiten aus der Pandemiezeit haben kontaktlose Transaktionen normalisiert. Händler fördern jetzt mobile Zahlungen zur Kosteneffizienz. Der städtische Verkehr, der Einzelhandel und Dienstleistungen akzeptieren zunehmend P2P-Zahlungen. Die reduzierte Abhängigkeit von physischer Infrastruktur verbessert die Skalierbarkeit. Digitale Quittungen und sofortige Bestätigungen schaffen Vertrauen. Nutzer erhalten eine bessere Kontrolle über Ausgabenverfolgung und Budgetierung. Diese Vorteile stärken die wiederholte Nutzung. Bargeldlose Initiativen unterstützen auch die Ziele der finanziellen Inklusion. Dieser Übergang treibt weiterhin das langfristige Marktwachstum voran.
- Zum Beispiel meldete Visa, dass 2023 weltweit 212,6 Milliarden Zahlungstransaktionen verarbeitet wurden, was einem Anstieg von 11 % gegenüber dem Vorjahr entspricht und starkes Wachstum bei kontaktlosen und mobilen Überweisungen im Einzelhandel und bei Dienstleistungen widerspiegelt.
Finanzielle Inklusion und Expansion des Fintech-Ökosystems
Initiativen zur finanziellen Inklusion unterstützen stark die Akzeptanz von P2P-Geldtransfers. Millionen von Nutzern sind weltweit unter- oder unbanked. Mobile P2P-Plattformen bieten grundlegenden finanziellen Zugang ohne traditionelle Konten. Einfache KYC-Prozesse ermöglichen eine schnellere Anmeldung. Fintech-Unternehmen arbeiten mit Telekommunikationsanbietern zusammen, um entfernte Nutzer zu erreichen. Agentennetzwerke unterstützen Bargeld-Ein- und -Auszahlungsdienste. Dieses Modell schafft Vertrauen in unterversorgten Regionen. Der Markt für mobile Peer-to-Peer (P2P) Geldtransfers gewinnt an Volumen durch alltägliche Anwendungsfälle. Peer-Überweisungen, Rechnungsaufteilung und Mikrozahlungen treiben die Aktivität an. Regierungen nutzen mobile Überweisungen für Subventionen und Sozialleistungen. Diese Programme erhöhen die Nutzervertrautheit. Im Laufe der Zeit übernehmen Nutzer breitere digitale Finanzdienstleistungen.
Wichtige Trends und Chancen im Markt für mobile Peer-to-Peer (P2P) Geldtransfers
Integration mit Super-Apps und digitalen Ökosystemen
Super-Apps verändern das Zahlungsverhalten, indem sie mehrere Dienste kombinieren. Zahlungen werden in Einkaufs-, Mobilitäts- und soziale Plattformen integriert. Der Markt für mobile Peer-to-Peer (P2P) Geldtransfers profitiert von eingebetteter Nutzung. Nutzer senden Geld, ohne die Anwendung zu wechseln. Diese Bequemlichkeit erhöht die Transaktionshäufigkeit. Plattformen erhalten Zugriff auf Verhaltensdaten zur Personalisierung. Treueprämien und In-App-Guthaben fördern die Bindung. Die Integration in das Ökosystem reduziert die Kosten für die Kundengewinnung. Händler profitieren von nahtlosen Checkout-Erfahrungen. Dieser Trend schafft Möglichkeiten für den Cross-Selling von Finanzprodukten. Kredit-, Versicherungs- und Sparwerkzeuge folgen der Zahlungsakzeptanz. Starke Ökosystem-Bindung unterstützt langfristiges Umsatzwachstum.
- Zum Beispiel unterstützt WeChat Pay über 1 Milliarde monatlich aktive Nutzer und ermöglicht P2P-Überweisungen direkt innerhalb von Chats, Einkaufs- und Service-Mini-
Wachstum von grenzüberschreitenden und Überweisungsanwendungsfällen
Grenzüberschreitende P2P-Überweisungen stellen eine wachsende Gelegenheit dar. Wanderarbeiter suchen nach schnelleren und günstigeren Überweisungsoptionen. Mobile Plattformen verkürzen die Überweisungszeit und senken die Gebühren. Währungsumrechnungstools verbessern die Transparenz. Der Markt für Mobile Peer-To-Peer (P2P) Geldüberweisungen erweitert sich über den inländischen Gebrauch hinaus. Regionale Zahlungskorridore gewinnen an Bedeutung. Partnerschaften mit Banken und Devisenanbietern erweitern die Reichweite. Verbesserungen bei der Compliance stärken das Vertrauen der Nutzer. Internationale Überweisungen mit geringem Wert wachsen schnell. Digitale Identitätsverifizierung unterstützt die globale Skalierbarkeit. Dieser Trend positioniert P2P-Plattformen als Alternativen zu traditionellen Überweisungskanälen.
Hauptherausforderungen des Marktes für Mobile Peer-To-Peer (P2P) Geldüberweisungen
Daten- und Betrugssicherheit sowie Datenschutzbedenken
Sicherheitsrisiken bleiben eine große Herausforderung für P2P-Plattformen. Steigende Transaktionsvolumina ziehen Betrugsversuche an. Phishing, Kontoübernahmen und Social Engineering verursachen Verluste. Nutzer erwarten starken Schutz für persönliche Daten. Jeder Verstoß schädigt schnell das Vertrauen in die Plattform. Der Markt für Mobile Peer-To-Peer (P2P) Geldüberweisungen steht vor strengen Compliance-Anforderungen. Regulatorische Überprüfungen erhöhen die Betriebskomplexität. Plattformen müssen stark in Verschlüsselungs- und Überwachungstools investieren. Die Balance zwischen Sicherheit und Benutzerfreundlichkeit ist schwierig. Mehrfaktor-Authentifizierung kann Transaktionen verlangsamen. Die Schulung der Nutzer erhöht die Betriebskosten. Das Versäumnis, Risiken zu managen, beeinträchtigt die Akzeptanz und Bindung.
Regulatorische Fragmentierung und Compliance-Komplexität
Regulatorische Rahmenbedingungen variieren stark zwischen den Regionen. Lizenzierungs-, KYC- und AML-Regeln unterscheiden sich je nach Markt. Diese Fragmentierung begrenzt die schnelle geografische Expansion. Der Markt für Mobile Peer-To-Peer (P2P) Geldüberweisungen muss sich lokal anpassen. Compliance erhöht die Betriebskosten für Anbieter. Kleinere Akteure stehen vor Eintrittsbarrieren. Häufige politische Änderungen schaffen Unsicherheit. Grenzüberschreitende Dienstleistungen stehen unter erhöhter Beobachtung. Verzögerungen bei Genehmigungen verlangsamen Produkteinführungen. Plattformen müssen Innovation und Regulierung ausbalancieren. Das Management der Compliance über mehrere Gerichtsbarkeiten hinweg bleibt eine anhaltende Herausforderung.

Regionale Analyse des Marktes für Mobile Peer-To-Peer (P2P) Geldüberweisungen
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Markt für Mobile Peer-To-Peer (P2P) Geldüberweisungen und machte 35,8 % des weltweiten Umsatzes aus. Der Markt wuchs von 445,26 Millionen USD im Jahr 2018 auf 792,47 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 auf 3.045,79 Millionen USD ansteigen, mit einer jährlichen Wachstumsrate (CAGR) von 18,5 %. Das Wachstum wird durch die weit verbreitete Smartphone-Durchdringung, die hohe Akzeptanz des digitalen Bankings und die starke Präsenz von Fintechs angetrieben. Die USA und Kanada dominieren die regionale Landschaft mit fortschrittlicher regulatorischer Unterstützung und einem reifen Verbraucherverhalten, das sofortige und sichere mobile Transaktionen bevorzugt.
Asien-Pazifik
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im Markt für Mobile Peer-To-Peer (P2P) Geldtransfers, mit einem CAGR von 19,8%. Der Markt stieg von 355,47 Millionen USD im Jahr 2018 auf 664,49 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 2.783,08 Millionen USD erreichen, was einem globalen Anteil von 30,0% entspricht. Schnelle Urbanisierung, mobile-first Finanzökosysteme und starke staatliche Digitalisierungsprogramme in China, Indien und Südostasien treiben dieses Wachstum an. Die Akzeptanz von Peer-Zahlungen ist bei Jugendlichen und kleinen Unternehmen hoch, wobei Plattformen wie Alipay, Paytm und GCash die Transformation der Region anführen.
Europa
Europa machte 2024 21,5% des globalen Marktes für Mobile Peer-To-Peer (P2P) Geldtransfers aus. Der Markt wuchs von 276,75 Millionen USD im Jahr 2018 auf 475,96 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 1.712,26 Millionen USD erreichen, mit einem CAGR von 17,5%. Starke regulatorische Unterstützung für Open Banking und PSD2-Konformität ermöglicht sichere und nahtlose mobile Zahlungen. Die ausgereifte digitale Infrastruktur der Region und der Fokus auf Datenschutz stärken das Vertrauen der Nutzer. Länder wie das Vereinigte Königreich, Deutschland und die nordischen Länder führen die Akzeptanz an, angetrieben durch das Wachstum von E-Wallets und zunehmende kontaktlose Gewohnheiten.
Lateinamerika
Lateinamerika trug 2024 6,2% zum globalen Markt für Mobile Peer-To-Peer (P2P) Geldtransfers bei. Der Marktwert stieg von 76,26 Millionen USD im Jahr 2018 auf 136,05 Millionen USD im Jahr 2024, mit Prognosen, die bis 2032 485,06 Millionen USD erreichen, bei einem CAGR von 17,4%. Wachsende mobile Konnektivität, steigender Bedarf an Überweisungen und eine große unterversorgte Bevölkerung unterstützen die starke regionale Akzeptanz. Fintech-Startups in Brasilien, Mexiko und Kolumbien bieten P2P-Plattformen an, die traditionelle Banken umgehen. Von der Regierung geführte Programme zur finanziellen Inklusion verbessern auch den Zugang zu mobilem Geld in städtischen und ländlichen Gebieten.
Naher Osten
Der Nahe Osten erfasste 2024 3,2% des Marktes für Mobile Peer-To-Peer (P2P) Geldtransfers. Der Marktwert lag 2018 bei 41,82 Millionen USD, erreichte 2024 70,01 Millionen USD und wird voraussichtlich bis 2032 239,72 Millionen USD erreichen, mit einem CAGR von 16,8%. Die GCC-Länder, insbesondere die VAE und Saudi-Arabien, führen die Akzeptanz durch digital-first Banking, Nachfrage nach Überweisungen von Expats und staatlich unterstützte Fintech-Strategien an. Die Nutzung von mobilen Geldbörsen steigt bei alltäglichen Transaktionen, unterstützt durch QR-basierte Zahlungen, lokale Zahlungs-Apps und Smart-City-Initiativen.
Afrika
Afrika hielt 2024 3,5% des globalen Marktes für Mobile Peer-To-Peer (P2P) Geldtransfers, mit einem bemerkenswerten Wachstum von 34,44 Millionen USD im Jahr 2018 auf 77,13 Millionen USD im Jahr 2024. Der Markt wird voraussichtlich bis 2032 263,29 Millionen USD erreichen, mit einem CAGR von 16,4%. Mobile Geldservices wie M-Pesa fördern die finanzielle Inklusion in Kenia, Nigeria und Ghana. Die niedrige Bankpenetration und hohe Mobiltelefonbesitzrate der Region schaffen fruchtbaren Boden für P2P-Lösungen. Telekommunikationsgestützte Plattformen ermöglichen einfache Geldtransfers selbst in abgelegenen Gebieten und unterstützen die ländliche Konnektivität und digitale Wirtschaftstätigkeit.
Segmentierungen des Marktes für Mobile Peer-To-Peer (P2P) Geldtransfers:
Nach Typ
- Fernzahlung
- Nahzahlung
Nach Anwendung
- Einzelhandel
- Reisen und Gastgewerbe
- Transport und Logistik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Wettbewerbslandschaft des Mobile Peer-To-Peer (P2P) Geldtransfermarktes
Der Mobile Peer-To-Peer (P2P) Geldtransfermarkt ist hochgradig wettbewerbsintensiv und wird von großen Fintech- und technologiegetriebenen Zahlungsplattformen dominiert. Unternehmen wie PayPal (Venmo), Block, Inc. (Cash App) und Zelle dominieren den US-Markt und bieten nahtlose Integrationen mit Bankkonten und mobilen Schnittstellen. Google Pay, Apple Pay und Samsung Pay treiben den Wettbewerb durch gerätebasierte Integration und Ökosystem-Bindung voran. In Asien führen Alipay und WeChat Pay den Markt mit fortschrittlichen QR- und Super-App-basierten Diensten an. Europäische Akteure wie Revolut und Wise konzentrieren sich auf grenzüberschreitende und kostengünstige Überweisungen. Wettbewerber priorisieren die Nutzerakquise durch Cashback, Echtzeit-Transaktionen und Sicherheitsverbesserungen. Partnerschaften mit Banken, Telekommunikationsanbietern und Händlern fördern die Expansion in verschiedenen Regionen. Innovationen in der biometrischen Verifizierung, KI-gesteuerter Betrugserkennung und blockchain-gestützten Transferwegen unterstützen die laufende Differenzierung. Da sich digitale Geldbörsen mit Lifestyle-Apps vereinen, konkurrieren Unternehmen nicht nur in Bezug auf Transaktionsgeschwindigkeit und -kosten, sondern auch in Bezug auf Benutzererfahrung und Ökosystemstärke.
Analyse der Hauptakteure
- PayPal (Venmo)
- Block, Inc. (Cash App)
- Zelle
- Google Pay
- Apple Pay
- Samsung Pay
- Alipay
- WeChat Pay (Tencent)
- Wise (ehemals TransferWise)
- Revolut
Aktuelle Entwicklungen
- Im Mai 2025 kündigte X in Partnerschaft mit Visa an, eine Zahlungsfunktion zu starten, die in die Social-Media-Plattform namens X Money integriert ist. Die Zahlungsfunktion ist so konzipiert, dass sie Peer-to-Peer (P2P) Zahlungen mit einer Debitkarte ermöglicht und Gelder sofort auf das Bankkonto überträgt.
- Im Januar 2025 machte Meta das P2P-Feature von WhatsApp für alle indischen Nutzer verfügbar.
- Im Jahr 2025 stellte Samsung Electronics America die neue Tap-to-Transfer-Funktion von Samsung Wallet vor, die darauf abzielt, Peer-to-Peer (P2P) Zahlungen schnell zu machen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Mobile P2P-Plattformen werden durch die zunehmende Akzeptanz digitaler Zahlungen ein nachhaltiges Wachstum verzeichnen.
- Die Smartphone-Durchdringung wird die aktive Nutzerbasis weltweit weiter ausbauen.
- Die Nutzung von Fernzahlungen wird aufgrund der App-basierten Bequemlichkeit dominant bleiben.
- Einzelhandels- und alltägliche Verbraucherzahlungen werden das Transaktionsvolumenwachstum antreiben.
- Grenzüberschreitende P2P-Überweisungen werden für Überweisungen und Reiseanwendungen an Bedeutung gewinnen.
- Die Integration von Super-Apps wird die Transaktionsfrequenz und Benutzerbindung erhöhen.
- Sicherheitsupgrades werden sich auf Betrugsprävention und Datenschutz konzentrieren.
- Partnerschaften mit Banken, Händlern und Telekommunikationsanbietern werden die Reichweite erweitern.
- Schwellenmärkte werden aufgrund von Bemühungen zur finanziellen Inklusion eine schnellere Akzeptanz verzeichnen.
- Regulatorische Klarheit wird langfristige Stabilität und Marktreife unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist derzeit der Markt für mobile P2P-Geldtransfers?
Welche Faktoren treiben das Wachstum des Marktes für mobile P2P-Geldtransfers an?
Was sind die wichtigsten Segmente im Mobile P2P-Geldtransfermarkt?
Welche Herausforderungen gibt es im Mobile P2P-Geldtransfermarkt?
Wer sind die Hauptakteure im Mobile P2P-Geldtransfermarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Snapshot
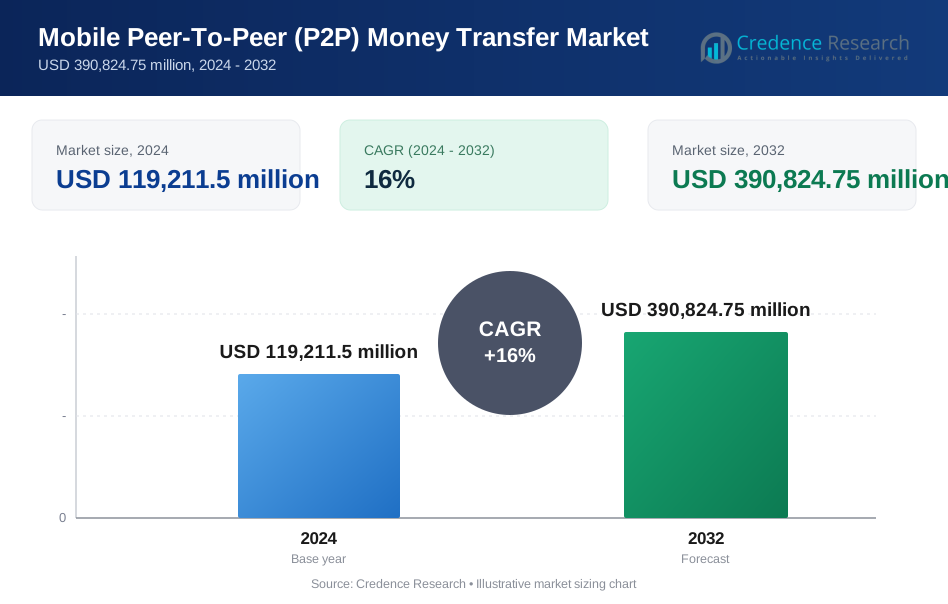
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 119,211.5 million → 2032: USD 390,824.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Drivers
- 3.3 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Restraints & Challenges
- 3.4 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für mobile Peer-to-Peer (P2P) Geldtransfers category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für mobile Peer-to-Peer (P2P) Geldtransfers Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für mobile Peer-to-Peer (P2P) Geldtransfers market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für mobile Peer-to-Peer (P2P) Geldtransfers Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für mobile Peer-to-Peer (P2P) Geldtransfers (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für mobile Peer-to-Peer (P2P) Geldtransfers Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für mobile Peer-to-Peer (P2P) Geldtransfers Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für mobile Peer-to-Peer (P2P) Geldtransfers Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
