
Marktübersicht
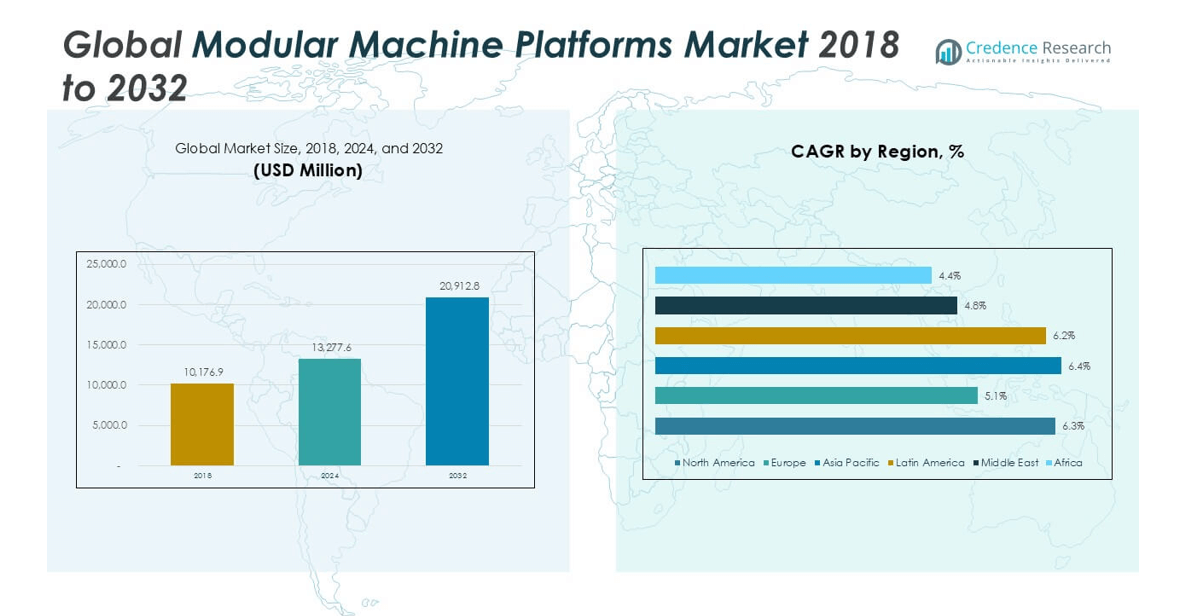
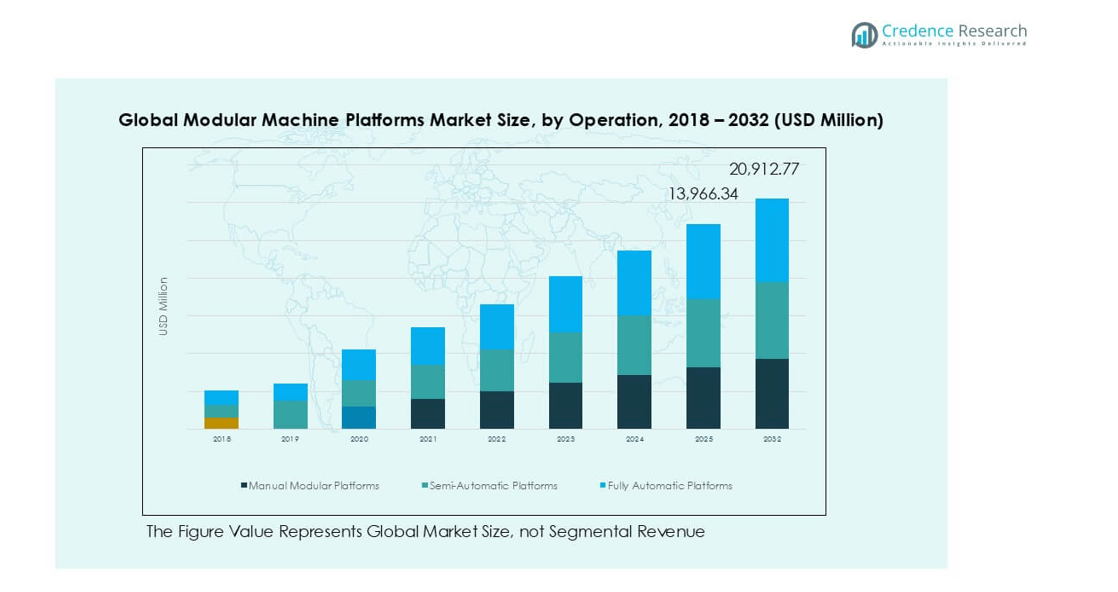
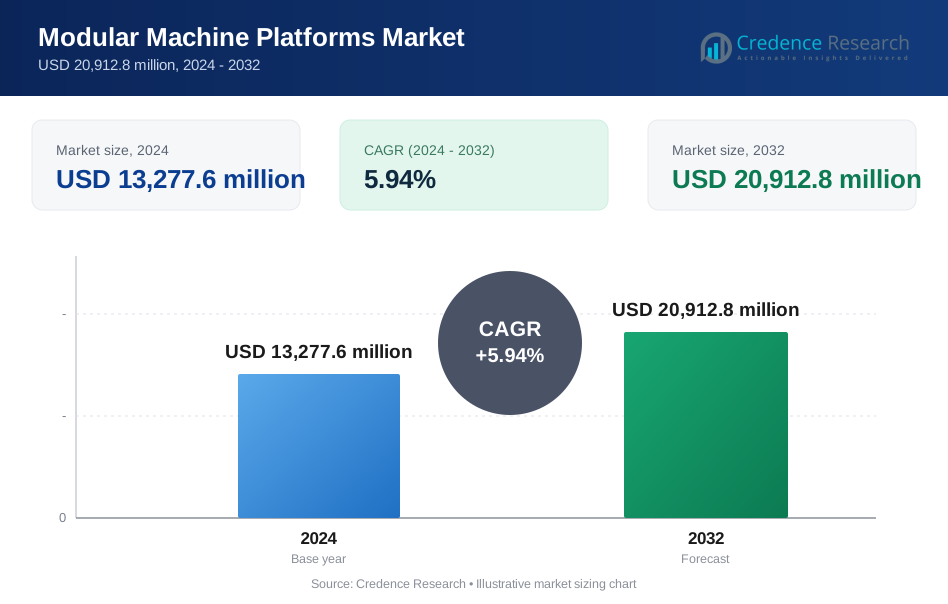
Die globale Marktgröße für modulare Maschinenplattformen wurde 2018 mit 10.176,9 Millionen USD bewertet und soll bis 2024 auf 13.277,6 Millionen USD und bis 2032 auf 20.912,8 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,94 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für modulare Maschinenplattformen 2024 | 13.277,6 Millionen USD |
| Markt für modulare Maschinenplattformen, CAGR | 5,94% |
| Marktgröße für modulare Maschinenplattformen 2032 | 20.912,8 Millionen USD |
Der globale Markt für modulare Maschinenplattformen zeichnet sich durch starken Wettbewerb zwischen ABB Ltd., Rockwell Automation, Mitsubishi Electric Corporation, Bosch Rexroth, KUKA AG, Beckhoff Automation, B&R Industrial Automation, Festo AG & Co. KG, ATS Automation und Schunk GmbH aus. Diese Akteure führen durch breite modulare Portfolios und Automatisierungskompetenz. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 36 % an, angetrieben durch die großflächige Fertigung in China, Japan und Südkorea. Europa folgt mit einem Anteil von 28 %, unterstützt durch die fortschrittliche Einführung von Industrieautomatisierung. Nordamerika hält einen Anteil von 24 %, gestützt durch die Stärke der Automobil- und Elektronikfertigung. Führende Unternehmen halten die regionale Dominanz durch starke Servicenetzwerke, flexible Plattformen und kontinuierliche Technologie-Upgrades aufrecht.
Markteinblicke
- Der Markt wurde 2018 mit 10.176,9 Millionen USD bewertet und erreichte 2024 13.277,6 Millionen USD. Es wird prognostiziert, dass er bis 2032 20.912,8 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 5,94 %. Der asiatisch-pazifische Raum hält 36 % Anteil, Europa 28 % und Nordamerika 24 %.
- Die Nachfrage steigt aufgrund flexibler und skalierbarer Fertigungsanforderungen. Modulare Montagesysteme halten den größten Produktanteil. Die Automobil- und Elektroniksektoren treiben die Einführung voran. Hersteller bevorzugen reduzierte Ausfallzeiten und schnellere Linienumstellungen.
- Zu den wichtigsten Trends gehören rekonfigurierbare Fertigungssysteme und die Integration von Industrie 4.0. Flexible modulare Plattformen dominieren das Modularitätssegment. Verpackung und Montage bleiben führende Anwendungen aufgrund hoher SKU-Variationen.
- Der Wettbewerb bleibt moderat, da sich globale Akteure auf standardisierte Module konzentrieren. Unternehmen konkurrieren in Bezug auf Systemkompatibilität, Automatisierungsintegration und Lebenszykluskosteneffizienz. Starke Servicenetzwerke unterstützen die Kundenbindung.
- Hohe Integrationskomplexität hemmt die Einführung bei kleineren Herstellern. Kapitalkostensensibilität verlangsamt die Akzeptanz in aufstrebenden Regionen. Afrika und der Nahe Osten halten zusammen unter 6 % Anteil, zeigen jedoch allmähliches Wachstum.
Marktsegmentierungsanalyse:
Nach Produkt
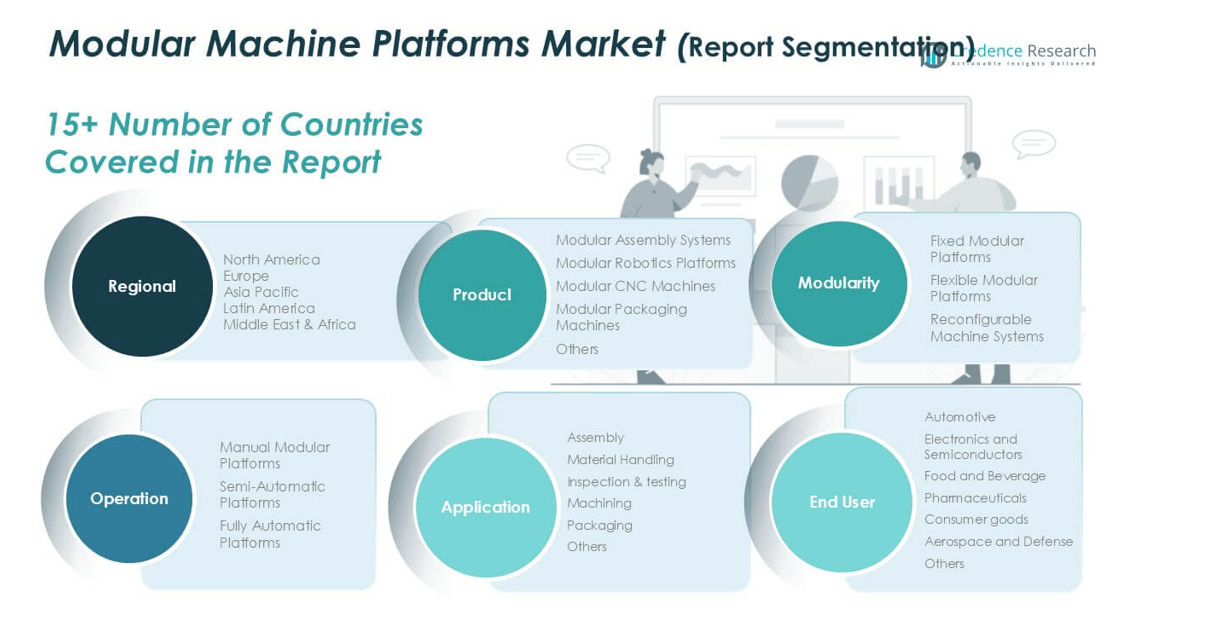
Der Produktsegment zeigt eine starke Akzeptanz in modularen Montagesystemen, Robotikplattformen, CNC-Maschinen und Verpackungsmaschinen. Modulare Montagesysteme dominieren dieses Segment und machen den größten Marktanteil aus. Hersteller bevorzugen diese Systeme aufgrund schneller Umrüstungen, standardisierter Module und reduzierter Ausfallzeiten. Automobil- und Elektronikwerke verlassen sich auf modulare Montage für hochvolumige, wiederholbare Aufgaben. Modulare Robotikplattformen folgen, angetrieben durch den Bedarf an flexibler Automatisierung. Modulare CNC-Maschinen gewinnen an Bedeutung in der Präzisionsbearbeitung. Die Nachfrage wächst, da Fabriken nach skalierbaren Plattformen suchen, die die Integrationskosten senken und schnelle Produktionslinien-Upgrades unterstützen.
- Beispielsweise unterstützt das modulare Transfersystem TS 2plus von Bosch Rexroth Lasten von bis zu 240 kg pro Arbeitsstation und Fördergeschwindigkeiten von bis zu 18 m/min (oder bis zu 180 m/min mit den optionalen TS 2 Booster Linearmotor-Komponenten), was eine schnelle Linienumkonfiguration ermöglicht.
Nach Modularität
Das Modularitätssegment hebt klare Präferenzmuster zwischen festen, flexiblen und rekonfigurierbaren Plattformen hervor. Flexible modulare Plattformen halten den dominanten Marktanteil aufgrund ihrer Anpassungsfähigkeit an Produktvarianten. Diese Plattformen unterstützen häufige Layoutänderungen ohne größeren Hardwareaustausch. Elektronik-, Konsumgüter- und Verpackungswerke treiben die Nachfrage nach Flexibilität an. Rekonfigurierbare Maschinensysteme zeigen ein stetiges Wachstum, unterstützt durch Trends zur Massenanpassung. Feste modulare Plattformen bleiben in stabilen, hochvolumigen Operationen relevant. Das Segment profitiert von einem steigenden Fokus auf Produktionsagilität, kürzere Produktlebenszyklen und reduzierte Kapitalreinvestitionsbedarfe.
- Beispielsweise stellt MAG IAS (jetzt FFG Europe & Americas) hochflexible, rekonfigurierbare Bearbeitungssysteme her, die darauf ausgelegt sind, Produktionsunterbrechungen durch modulare Komponenten, schnelle Werkzeugwechsel und schnelle Rüstzeiten zu minimieren.
Nach Anwendung
Das Anwendungssegment spiegelt eine breite Nutzung in Montage-, Materialhandhabungs-, Inspektions-, Bearbeitungs- und Verpackungsoperationen wider. Die Montage stellt die führende Anwendung dar und hält den höchsten Marktanteil. Hersteller setzen modulare Plattformen ein, um mehrstufige Montageaufgaben zu optimieren. Verpackung folgt dicht dahinter, angetrieben durch SKU-Vielfalt und Automatisierungs-Upgrades. Die Akzeptanz der Materialhandhabung steigt mit den Trends zur Lagerautomatisierung. Inspektion und Prüfung profitieren von der Integration modularer Sensoren. Bearbeitungsanwendungen wachsen stetig in Präzisionsindustrien. Wachstumstreiber sind die Nachfrage nach effizienten Arbeitsabläufen, konsistenter Qualitätsausgabe und skalierbarer Automatisierung in verschiedenen Fertigungsumgebungen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach flexibler und skalierbarer Fertigung
Hersteller verlangen zunehmend flexible Produktionssysteme, um die Produktvielfalt zu bewältigen. Modulare Maschinenplattformen unterstützen schnelle Linienänderungen und skalierbare Kapazität. Diese Plattformen ermöglichen den Modulaustausch ohne vollständige Systemneugestaltung. Die Automobil- und Elektroniksektoren treiben diesen Wandel stark voran. Kürzere Produktlebenszyklen erhöhen den Bedarf an schneller Umkonfiguration. Modulare Plattformen reduzieren Ausfallzeiten während Upgrades. Sie senken auch das Kapitalrisiko bei Nachfrageunsicherheit. Werke erweitern die Kapazität in Phasen anstatt durch vollständige Investitionen. Dieser Ansatz verbessert die Kapitalrendite. Standardisierte Module vereinfachen die Konstruktion und Inbetriebnahme. Unternehmen reagieren schneller auf kundenspezifische Bestellungen. Der Treiber bleibt stark in diskreten Fertigungsindustrien. Flexibilität wird zu einem Kernwettbewerbsfaktor. Modulare Systeme passen gut zu den Zielen der schlanken Produktion. Diese Nachfrage unterstützt die langfristige Akzeptanz in globalen Produktionsstätten.
- Zum Beispiel unterstützt das modulare Fördersystem Bosch Rexroth TS 2plus Arbeitsplatzlasten bis zu 240 kg und Fördergeschwindigkeiten von bis zu 150 m/min (3 m/s), was eine schnelle Skalierung der Linie ohne vollständige Umbauten ermöglicht.
Beschleunigung der industriellen Automatisierung und Einführung von Smart Factories
Die industrielle Automatisierung breitet sich weiterhin über globale Fertigungsstätten aus. Modulare Maschinenplattformen integrieren sich leicht in automatisierte Umgebungen. Diese Plattformen unterstützen Robotik, Sensoren und Steuerungssysteme. Hersteller setzen sie ein, um die Durchsatzkonsistenz zu verbessern. Smart Factories benötigen modulare Layouts für datengetriebene Optimierung. Modulare Maschinen vereinfachen die Integration mit MES- und PLC-Systemen. Investitionen in Automatisierung bevorzugen Systeme mit Upgrade-Möglichkeiten. Modulare Designs verlängern die Lebenszyklen von Geräten. Arbeitskräftemangel beschleunigt die Nachfrage nach Automatisierung weiter. Unternehmen suchen Maschinen, die sich ohne umfangreiche Umschulungen anpassen. Modulare Plattformen reduzieren die Komplexität bei der Automatisierungserweiterung. Branchen priorisieren vorhersehbare Leistung und Betriebszeit. Dieser Treiber gewinnt sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften an Stärke. Automatisierungsstrategien hängen zunehmend von modularen Maschinenarchitekturen ab.
- Zum Beispiel unterstützen die modularen SPS Siemens SIMATIC S7-1500 bis zu 32 lokale Module und verwalten Tausende von I/O-Punkten innerhalb eines Controllers, was eine skalierbare Automatisierungserweiterung ermöglicht.
Kosteneffizienz und verkürzte Markteinführungszeit
Kostenkontrolle bleibt eine Priorität für Fertigungsbetriebe. Modulare Maschinenplattformen senken die Ingenieur- und Installationskosten. Wiederverwendbare Module reduzieren den Bedarf an kundenspezifischen Designs. Schnellere Bereitstellung verkürzt die Produktionsanlaufzeit. Hersteller bringen Produkte schneller mit modularen Systemen auf den Markt. Reduzierte Inbetriebnahmezeit verbessert die Betriebsbereitschaft. Wartungsteams profitieren von standardisierten Ersatzteilen. Dies reduziert Lager- und Servicekosten. Modulare Upgrades vermeiden den vollständigen Austausch von Maschinen. Die Kapitaleffizienz verbessert sich über langfristige Operationen. Der Treiber unterstützt die Einführung bei mittelständischen Herstellern. Kostenvorhersehbarkeit zieht Auftragsfertiger an. Der Druck auf die Markteinführungszeit stärkt diesen Treiber in wettbewerbsintensiven Branchen. Modulare Plattformen bieten messbare betriebliche Einsparungen.
Wichtige Trends & Chancen
Wachstum von rekonfigurierbaren Fertigungssystemen
Rekonfigurierbare Fertigung gewinnt in Umgebungen mit hoher Produktvielfalt an Aufmerksamkeit. Modulare Maschinenplattformen bilden die Grundlage für diesen Trend. Hersteller passen Kapazität und Funktionen nach Bedarf an. Dies unterstützt Strategien zur Massenanpassung. Rekonfigurierbare Systeme reduzieren die Abhängigkeit von dedizierten Geräten. Branchen übernehmen diese Systeme für volatile Nachfragemuster. Luft- und Raumfahrt sowie Elektronik zeigen starkes Interesse. Modulare Plattformen ermöglichen schnelles funktionales Umrüsten. Softwaregesteuerte Steuerungen verbessern die Rekonfigurationsgeschwindigkeit. Dieser Trend eröffnet Chancen für fortschrittliche Modulzulieferer. OEMs entwickeln Plug-and-Play-Maschineneinheiten. Die Gelegenheit stimmt mit digitalen Fertigungsfahrplänen überein. Rekonfigurierbare Systeme verbessern die Asset-Nutzung. Die Einführung wächst, da die Nachfrage nach Anpassungen weltweit steigt.
- Zum Beispiel ermöglichen die Prinzipien von rekonfigurierbaren Fertigungssystemen (RMS), ein Bereich, der von Unternehmen wie MAG IAS (jetzt Teil von FFG Werke) erforscht wird, theoretisch schnelle Funktionsänderungen, oft unter Verwendung modularer Designs.
Integration mit Digital- und Industrie 4.0-Technologien
Die digitale Integration prägt zukünftige modulare Maschinendesigns. Plattformen unterstützen jetzt Echtzeitüberwachung und Analysen. Sensoren werden direkt in modulare Einheiten eingebettet. Dies verbessert die Fähigkeiten zur vorausschauenden Wartung. Hersteller gewinnen bessere Sichtbarkeit der Ausrüstung. Modulare Plattformen vereinfachen die digitale Nachrüstung. Datengetriebene Optimierung verbessert Produktivitätsergebnisse. Industrie 4.0-Strategien bevorzugen modulare Architekturen. OEMs bieten intelligente Module mit integrierter Konnektivität an. Dieser Trend schafft wertsteigernde Upgrade-Möglichkeiten. Endbenutzer bevorzugen zukunftsfähige Ausrüstung. Digitale Kompatibilität verlängert die Relevanz von Maschinen. Die Gelegenheit unterstützt langfristige Serviceeinnahmen. Modulare Plattformen werden zentral für intelligente Fabrikökosysteme.
Wichtige Herausforderungen
Hohe anfängliche Systemintegrationskomplexität
Trotz der Vorteile stellt die Integrationskomplexität eine Herausforderung für die Einführung dar. Modulare Plattformen erfordern immer noch sorgfältige Systemtechnik. Kompatibilitätsprobleme treten bei verschiedenen Anbietern auf. Anpassungsbedürfnisse erhöhen den Integrationsaufwand. Kleinere Hersteller stehen vor Kompetenzlücken. Die Abstimmung von Software und Hardware erhöht die Komplexität. Integrationszeitleisten können sich unerwartet verlängern. Dies erhöht die Risikowahrnehmung von Projekten. Der Mangel an universellen Standards begrenzt die Austauschbarkeit. Endbenutzer zögern ohne bewährte Integratoren. Schulungsanforderungen nehmen während der frühen Implementierung zu. Die Herausforderung betrifft vor allem Erstanwender. Anbieter begegnen dem durch standardisierte Schnittstellen. Die Integrationskomplexität bleibt ein Hindernis für eine schnellere Durchdringung.
Kapitalempfindlichkeit in preisbeschränkten Märkten
Modulare Maschinenplattformen haben oft höhere Anschaffungskosten. Preisempfindliche Märkte verzögern Adoptionsentscheidungen. Kleinere Fabriken priorisieren grundlegende Automatisierungslösungen. Renditeerwartungen variieren je nach Region. Budgetbeschränkungen begrenzen die Investitionsflexibilität. Modulare Vorteile erfordern langfristige Planung. Kurzfristiger Kostenfokus reduziert die Akzeptanz. Der Zugang zu Finanzierungen beeinflusst das Kaufverhalten. Schwellenmärkte zeigen langsamere Aufnahme. OEM-Preispolitiken beeinflussen Nachfrageverhalten. Kostenvergleiche mit herkömmlichen Maschinen beeinflussen Entscheidungen. Diese Herausforderung besteht trotz Einsparungen im Lebenszyklus fort. Anbieter reagieren mit gestaffelten Implementierungsmodellen. Kapitalempfindlichkeit prägt weiterhin die Markteinführungsraten.
Regionale Analyse
Nordamerika
Nordamerika hielt 2018 einen starken Marktanteil, bewertet mit 2.408,87 Millionen USD. Die Region machte in diesem Jahr etwa 24% des weltweiten Umsatzes aus. Die Einführung fortschrittlicher Automatisierung unterstützte ein stetiges Wachstum. Der Markt erreichte 2024 3.211,65 Millionen USD und wird voraussichtlich bis 2032 5.203,10 Millionen USD erreichen. Die Region wird voraussichtlich mit einer CAGR von 6,3% wachsen. Die Automobil-, Luft- und Raumfahrt- sowie Elektronikfertigung treiben die Nachfrage an. Hersteller bevorzugen modulare Plattformen für Flexibilität und Produktivität. Hohe Investitionskapazität und frühe Technologieeinführung sichern die regionale Führungsposition.
Europa
Europa repräsentierte 2018 einen bedeutenden Marktanteil von etwa 28% mit einem Wert von 2.815,94 Millionen USD. Starke industrielle Basen in Deutschland, Frankreich und Italien unterstützen die Nachfrage. Der Markt wuchs bis 2024 auf 3.509,45 Millionen USD. Es wird prognostiziert, dass er bis 2032 5.182,18 Millionen USD erreichen wird, mit einer CAGR von 5,1%. Der Fokus auf intelligente Fertigung und Energieeffizienz unterstützt die Einführung. Modulare Plattformen helfen europäischen Herstellern, Anpassungsbedürfnisse zu erfüllen. Der regulatorische Schwerpunkt auf Produktivität und Nachhaltigkeit stärkt das langfristige Wachstum in der gesamten Region weiter.
Asien-Pazifik
Asien-Pazifik dominierte den globalen Markt im Jahr 2018 mit dem größten Anteil von etwa 36%. Der Markt wurde in diesem Jahr auf 3.630,09 Millionen USD geschätzt. Schnelle Industrialisierung und Fabrikerweiterung treiben die starke Nachfrage an. Der Markt erreichte 2024 4.868,69 Millionen USD. Es wird prognostiziert, dass er bis 2032 7.946,85 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 6,4%. China, Japan und Südkorea führen die Einführung an. Elektronik- und Automobilfertigung treiben das Wachstum an. Kosten-effiziente Produktion und Kapazitätserweiterung bleiben wichtige regionale Treiber.
Lateinamerika
Lateinamerika machte 2018 fast 7,5% des globalen Marktanteils aus, mit einem Wert von 758,18 Millionen USD. Der Markt expandierte bis 2024 auf 1.001,70 Millionen USD. Es wird erwartet, dass er bis 2032 1.604,01 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 6,2%. Die Modernisierung der Fertigung unterstützt das Wachstum. Die Automobil- und Konsumgüterindustrie übernimmt stetig modulare Plattformen. Unternehmen konzentrieren sich auf flexible Produktion, um Nachfrageschwankungen zu bewältigen. Allmähliche Investitionen in Automatisierung und regionale industrielle Entwicklung sichern positive langfristige Aussichten.
Mittlerer Osten
Der Mittlere Osten hielt 2018 einen bescheidenen Marktanteil von etwa 3,3%, bewertet mit 328,71 Millionen USD. Der Markt erreichte 2024 403,26 Millionen USD. Es wird prognostiziert, dass er bis 2032 581,38 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 4,8%. Programme zur industriellen Diversifizierung treiben die Einführung voran. Das Wachstum der Fertigung außerhalb der Ölsektoren unterstützt die Nachfrage. Modulare Plattformen sind aufgrund ihrer Skalierbarkeit und niedrigeren langfristigen Kosten attraktiv. Von der Regierung unterstützte Industriegebiete verbessern die Investitionstätigkeit. Die Region zeigt über den Prognosezeitraum eine stetige, aber moderate Expansion.
Afrika
Afrika machte 2018 etwa 2,3% des globalen Marktes aus, mit einem Wert von 235,09 Millionen USD. Der Markt stieg bis 2024 auf 282,81 Millionen USD. Es wird erwartet, dass er bis 2032 395,25 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 4,4%. Das Wachstum bleibt aufgrund der begrenzten Automatisierungsdurchdringung allmählich. Initiativen zur industriellen Entwicklung unterstützen die Einführung. Lebensmittelverarbeitung und grundlegende Fertigung führen die Nachfrage an. Modulare Plattformen wecken Interesse aufgrund ihrer Fähigkeit zur gestuften Investition. Infrastrukturverbesserungen und politische Unterstützung stärken allmählich die regionale Marktpräsenz.
Marktsegmentierungen:
Nach Produkt
- Modulare Montagesysteme
- Modulare Robotikplattformen
- Modulare CNC-Maschinen
- Modulare Verpackungsmaschinen
- Andere
Nach Modularität
- Feste modulare Plattformen
- Flexible modulare Plattformen
- Rekonfigurierbare Maschinensysteme
Nach Anwendung
- Montage
- Materialhandling
- Inspektion und Prüfung
- Bearbeitung
- Verpackung
- Andere
Nach Endnutzertyp
- Automobil
- Elektronik und Halbleiter
- Lebensmittel und Getränke
- Pharmazeutika
- Konsumgüter
- Luft- und Raumfahrt sowie Verteidigung
- Andere
Nach Betrieb
- Manuelle modulare Plattformen
- Halbautomatische Plattformen
- Vollautomatische Plattformen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Marktes für modulare Maschinenplattformen bleibt moderat konsolidiert. Führende Akteure konzentrieren sich auf die Tiefe der modularen Architektur und die Systemkompatibilität. Unternehmen konkurrieren durch flexibles Plattformdesign und Automatisierungsintegration. Starke Portfolios decken Montage-, Robotik- und Bewegungssteuerungsmodule ab. Marktführer investieren in standardisierte Schnittstellen, um die Integrationskomplexität zu reduzieren. Strategische Partnerschaften unterstützen die Lieferung schlüsselfertiger Projekte. Unternehmen erweitern ihre Softwarefähigkeiten, um die Maschinenintelligenz zu verbessern. Produktdifferenzierung basiert auf Skalierbarkeit und Vorteilen bei den Lebenszykluskosten. Globale Akteure nutzen starke Servicenetzwerke zur Kundenbindung. Regionale Unternehmen konkurrieren durch Anpassung und Preisflexibilität. Kontinuierliche Produktaktualisierungen sichern die Wettbewerbsposition. Anbieter zielen auf die Automobil-, Elektronik- und Verpackungssektoren ab. Die Wettbewerbsintensität steigt mit der Einführung von Smart Factories. Innovation und Systemzuverlässigkeit bestimmen den langfristigen Erfolg. Der Markt belohnt Anbieter, die schnelle Bereitstellungs- und Upgrade-Pfade bieten.
Analyse der Hauptakteure
- ABB Ltd.
- ATS Automation
- B&R Industrial Automation
- Beckhoff Automation
- Bosch Rexroth
- Festo AG & Co. KG
- Mitsubishi Electric Corporation
- KUKA AG
- Rockwell Automation
- Schunk GmbH
Neueste Entwicklungen
- Im Jahr 2024 kündigte Rockwell Automation Pläne an, seine Präsenz in Indien durch den Ausbau seiner Technologiemitarbeiter und die Eröffnung weiterer Fabriken, einschließlich eines neuen Werks in Tamil Nadu, zu erhöhen.
- Im Jahr 2024 präsentierte Bosch Rexroth seine Vision für die Zukunft der Automatisierung auf der SPS 2024 und hob offene, modulare Lösungen sowie ein Linux-basiertes Betriebssystem hervor, das Co-Creation und Partnerintegration fördert. Das Unternehmen betonte die Bedeutung von Offenheit und Zusammenarbeit bei der Entwicklung umfassender Automatisierungslösungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Modularität, Anwendung, Endnutzertyp, Betrieb und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine breitere Akzeptanz flexibler und rekonfigurierbarer Maschinenarchitekturen erleben.
- Hersteller werden modulare Plattformen priorisieren, um Produktvielfalt zu unterstützen.
- Die Ausweitung der Automatisierung wird die Nachfrage in Montage- und Verpackungsprozessen stärken.
- Die Integration mit digitalen Fertigungssystemen wird zur Standardpraxis werden.
- Die Nachfrage aus den Automobil- und Elektroniksektoren wird stark bleiben.
- Modulare Robotikplattformen werden in Fabriken verstärkt eingesetzt werden.
- Unternehmen werden sich darauf konzentrieren, die Komplexität der Systemintegration zu reduzieren.
- Schwellenländer werden ihre Investitionen in modulare Produktionslinien erhöhen.
- Dienstleistungs-, Upgrade- und Nachrüstangebote werden an Bedeutung gewinnen.
- Der Wettbewerb wird sich in Bezug auf Skalierbarkeit, Zuverlässigkeit und Lebenszyklus-Effizienz verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für modulare Maschinenplattformen?
Mit welcher jährlichen Wachstumsrate wird der Markt für globale modulare Maschinenplattformen zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben das Wachstum des Marktes für modulare Maschinenplattformen voran?
Was sind die wichtigsten Segmente im Markt für modulare Maschinenplattformen?
Welche Herausforderungen gibt es auf dem Markt für modulare Maschinenplattformen?
Wer sind die Hauptakteure im Markt für modulare Maschinenplattformen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für modulare Maschinenplattformen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für modulare Maschinenplattformen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,277.6 million → 2032: USD 20,912.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für modulare Maschinenplattformen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für modulare Maschinenplattformen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für modulare Maschinenplattformen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für modulare Maschinenplattformen Market Drivers
- 3.3 Markt für modulare Maschinenplattformen Market Restraints & Challenges
- 3.4 Markt für modulare Maschinenplattformen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für modulare Maschinenplattformen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für modulare Maschinenplattformen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für modulare Maschinenplattformen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für modulare Maschinenplattformen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für modulare Maschinenplattformen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für modulare Maschinenplattformen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für modulare Maschinenplattformen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für modulare Maschinenplattformen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für modulare Maschinenplattformen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für modulare Maschinenplattformen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für modulare Maschinenplattformen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für modulare Maschinenplattformen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für modulare Maschinenplattformen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für modulare Maschinenplattformen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für modulare Maschinenplattformen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für modulare Maschinenplattformen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für modulare Maschinenplattformen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für modulare Maschinenplattformen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für modulare Maschinenplattformen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
