
Marktübersicht:
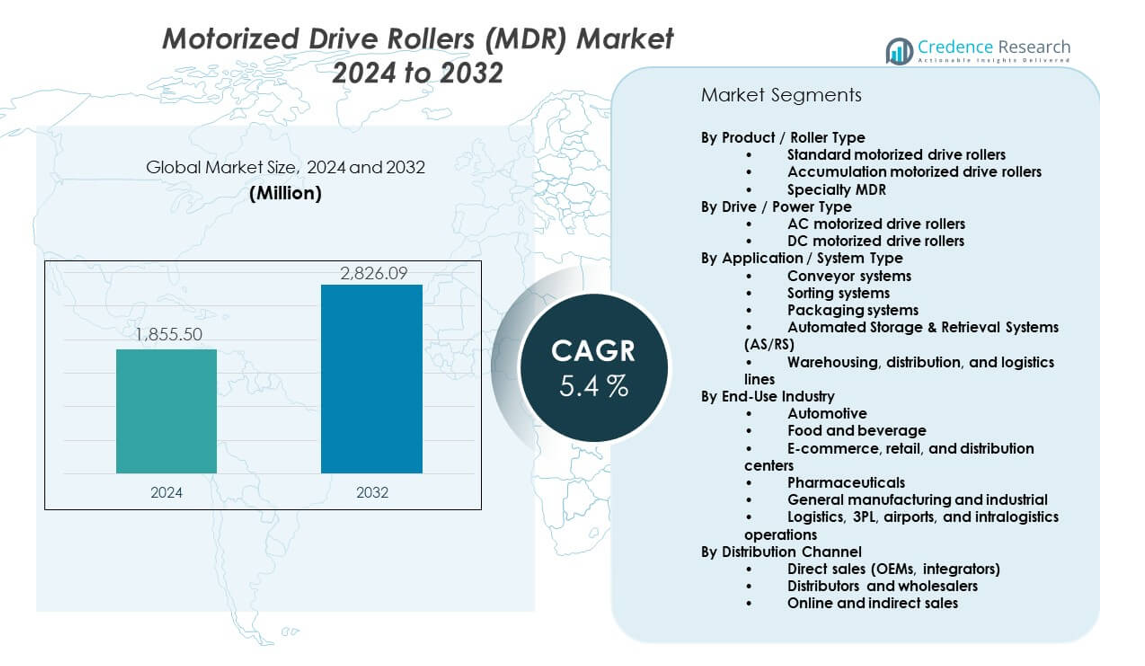
Der Markt für motorisierte Antriebsrollen (MDR) bewegt sich von 1.855,5 Millionen USD im Jahr 2024 in Richtung erwarteter 2.826,09 Millionen USD bis 2032, unterstützt durch eine CAGR von 5,4 % im Zeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für motorisierte Antriebsrollen (MDR) 2024 | 1.855,5 Millionen USD |
| Markt für motorisierte Antriebsrollen (MDR), CAGR | 5,4 % |
| Marktgröße für motorisierte Antriebsrollen (MDR) 2032 | 2.826,09 Millionen USD |
Stärkere Lagerautomatisierung treibt die konstante Nachfrage nach MDR in globalen Einrichtungen an. Unternehmen bevorzugen MDR-Einheiten aufgrund des geringen Wartungsbedarfs und der besseren Geschwindigkeitsregelung. E-Commerce-Akteure erweitern Sortierzentren, was das Interesse an energieeffizienten Rollen steigert. Hersteller nutzen MDR-Module, um Ausfallzeiten zu reduzieren und die Linienflexibilität zu verbessern. Sicherheitsvorschriften drängen Käufer zu angetriebenen Rollen mit intelligenteren Steuerungsfunktionen. Das Wachstum der Vertriebsnetze unterstützt eine höhere Akzeptanz in neuen Anlagen. Der Trend fördert den starken Einsatz von MDR-Lösungen in verschiedenen Branchen.
Nordamerika führt die Einführung aufgrund starker Automatisierungs-Upgrades und ausgereifter Logistiknetzwerke an. Europa folgt dicht dahinter, da Unternehmen saubere und leisere Transportsysteme in fortschrittlichen Lagern suchen. Asien-Pazifik zeigt den schnellsten Anstieg, da China, Indien und Südostasien die Fertigungskapazitäten ausbauen. Japan und Südkorea investieren in High-Tech-Förderer, um die Elektronikproduktion zu unterstützen. Lateinamerika gewinnt an Dynamik, da die Einzelhandelsnetze wachsen. Der Nahe Osten übernimmt MDR-Systeme, um neue Versorgungszentren zu unterstützen. Afrika befindet sich noch in der Anfangsphase, zeigt jedoch durch steigende Industrieprojekte eine langsame Verbesserung.
Markteinblicke:
- Der Markt für motorisierte Antriebsrollen (MDR) erreichte im Jahr 2024 1.855,5 Millionen USD und soll bis 2032 2.826,09 Millionen USD erreichen, was einem CAGR von 5,4 % entspricht. Dies wird durch Automatisierungs-Upgrades und höhere Durchsatzanforderungen in Logistik und Fertigung angetrieben.
- Asien-Pazifik (34 %), Nordamerika (32 %) und Europa (28 %) dominieren aufgrund starker industrieller Basis, fortschrittlicher Erfüllungsnetzwerke und schneller Einführung automatisierter Fördersysteme in großen Volkswirtschaften.
- Asien-Pazifik, mit einem Anteil von 34 %, bleibt die am schnellsten wachsende Region, unterstützt durch expandierende E-Commerce-Zentren, steigende Industrieproduktion und groß angelegte Investitionen in die Modernisierung der Intralogistik.
- Fördersysteme machen mit über 35 % den größten Anwendungsanteil aus, da sie eine wesentliche Rolle in der Materialhandhabung und automatisierten Lagerhaltung spielen.
- DC-motorisierte Antriebsrollen halten mit etwa 45 % den höchsten Antriebstyp-Anteil, unterstützt durch die Nachfrage nach geräuscharmen, energieeffizienten und modularen Steuerungsmöglichkeiten.
Markttreiber:
Steigende Nachfrage nach automatisiertem Materialfluss
Das wachsende Interesse an schneller und sicherer Produktabwicklung stärkt die Investitionen in Fabriken. Unternehmen setzen intelligentere Rollen ein, um flexible Förderbandlayouts zu unterstützen. Der Markt für motorisierte Antriebsrollen (MDR) gewinnt durch Lagererweiterungen an Dynamik. E-Commerce-Netzwerke erhöhen die Durchsatzanforderungen in Sortierzentren. Dies steigert die Nachfrage nach geräuscharmen und energieeffizienten Antrieben in stark frequentierten Einrichtungen. Hersteller modernisieren Systeme, um die Geschwindigkeit präziser zu steuern. Nutzer bevorzugen modulare Designs für einfaches Skalieren während Spitzenzeiten. Globale Lieferketten verlassen sich auf MDR-Einheiten, um die Bewegungseffizienz zu verbessern.
- Zum Beispiel bietet Interroll Holding AG die RollerDrive EC5000-Serie mit einer Reihe von Geschwindigkeiten an, wobei einige Konfigurationen, wie bestimmte 50-mm-Modelle, Geschwindigkeiten von bis zu 41 m/s erreichen, während andere Übersetzungsverhältnisse eine Geschwindigkeit von 0,4 m/s bieten. Diese Modelle verfügen über vollständig integrierte Trommelmotoren, die einen hohen Durchsatz in Verteilzentren ermöglichen, ohne dass zusätzliche externe Antriebe erforderlich sind.
Wachsende Fokussierung auf energieeffiziente Fördersysteme
Energiesparziele veranlassen Unternehmen, ältere Motoren durch gesteuerte Antriebsrollen zu ersetzen. Viele Betriebe reduzieren den Stromverbrauch durch zonenbasierte Bewegungen. MDR-Einheiten helfen Teams, die Leerlaufzeit in den Linien zu verkürzen. Das Design unterstützt reduzierte Geräuschpegel in kompakten Lagern. Es verbessert die Handhabungssicherheit für Arbeiter in der Nähe schnell bewegter Kartons. Die Akzeptanz steigt in Kühlkettenzentren aufgrund besserer Leistung bei niedrigen Temperaturen. Branchen verlassen sich auf diese Rollen, um die Lastbewegung in engen Gängen zu stabilisieren. Globale Automatisierungsprogramme erhöhen das Interesse an effizienten Förderlinien.
- Zum Beispiel bietet der EC5000 von Interroll bürstenlose Antriebe mit einem Stromverbrauch von 35 W oder 50 W, und das Design verfügt über Überlastschutz und wartungsfreien Betrieb — was den Energieverbrauch und Ausfallzeiten in Kühlhausförderern reduziert.
Erweiterung von E-Commerce und Vertriebsnetzwerken
Das Wachstum des Online-Handels drängt Unternehmen dazu, die Sortiergenauigkeit zu verbessern. MDR-Systeme unterstützen die schnelle Weiterleitung über mehrstufige Hubs. Betreiber erhöhen die Installationsraten, um manuelle Berührungspunkte zu reduzieren. Dies verbessert die Versandgeschwindigkeit in dichten Erfüllungsclustern. Viele Logistikunternehmen setzen Hochgeschwindigkeitsrollen für Wochen mit Spitzenvolumen ein. Große Einzelhändler verbessern Förderstrecken, um die Vielfalt der Artikelnummern zu verwalten. MDR-Module ermöglichen schnelle Reparaturen ohne vollständige Stilllegung der Linie. Die Nachfrage wächst in aufstrebenden Märkten aufgrund der steigenden Paketdichte.
Verschiebung zu sichereren und intelligenteren Fördertechnologien
Sicherheitsvorschriften drängen Unternehmen dazu, Antriebsrollen mit kontrolliertem Drehmoment zu übernehmen. MDR-Systeme reduzieren Quetschrisiken durch Zonenisolierung. Das Design unterstützt sauberere Linien in Lebensmittel- und Pharmazeutikstandorten. Es erhöht die Akzeptanz an Standorten mit strengen Hygienestandards. Intelligente Steuerungen helfen, Überlastereignisse während schwerer Zyklen zu vermeiden. Benutzer erhalten bessere Diagnosen für vorausschauende Wartungsaufgaben. Software-verbundene Rollen unterstützen eine reibungslosere Integration mit Lagersystemen. Branchen wählen MDR-Module, um die Belastung der Ausrüstung zu reduzieren.
Markttrends:
Steigende Nutzung von IoT-verbundener Förderintelligenz
Digitale Tracking-Tools verändern, wie Unternehmen Förderstrecken betreiben. Benutzer erhalten Echtzeit-Einblicke in die Lastbewegung über die Linien. Die IoT-Kopplung hilft, Fehler zu identifizieren, bevor Ausfallzeiten auftreten. Dies erhöht die Nachfrage nach Rollen mit integrierten Sensoren. Viele Anlagen testen verbundene Rollen, um die Zykluszeiten zu verbessern. Intelligente Hubs verlassen sich auf Datenflüsse, um Verkehrsbelastungen auszugleichen. Der Markt für motorisierte Antriebsrollen (MDR) sieht ein Wachstum bei der Einführung vorausschauender Steuerungen. Weltweite Fabriken modernisieren Ausrüstungen, um intelligente Routenführung zu unterstützen.
- Zum Beispiel ermöglicht der EC5000 mit Bus-Schnittstelle von Interroll eine millimetergenaue Positionierung und bietet eine enge Integration mit Robotik oder Sortierarmen für Automobil- und Einzelhandelszentren.
Wachstum von modularen und Plug-and-Play-Förderdesigns
Unternehmen suchen nach schnellen Einrichtungsmöglichkeiten für neue Lagerlayouts. MDR-Module unterstützen den einfachen Austausch bei Lastwechseln. Dies reduziert den Installationsaufwand für saisonale Erweiterungen. Viele Benutzer bevorzugen kompakte Antriebe, die in enge Räume passen. Der Trend verbessert die Anpassungsfähigkeit bei Schwankungen der Artikelnummern. Logistikunternehmen schätzen Rollen, die mit automatisierten Sortierern synchronisieren. Plug-in-Steuerungen verkürzen die Integrationszeit für neue Knoten. Modulare Layouts gewinnen an Bedeutung in mittelgroßen Vertriebszentren.
- Zum Beispiel ermöglicht das zylindrische Design der RollerDrive von Interroll (50 mm Durchmesser) den Ersatz traditioneller Unterband- oder Seitenmontagemotoren, reduziert den Förderer-Fußabdruck und vereinfacht die modulare Förderermontage in kleinen Lagern.
Zunehmende Akzeptanz von geräuscharmen Förderinfrastrukturen
Lärmschutzvorschriften wecken Interesse an leiseren Antrieben. MDR-Rollen senken die Dezibelwerte bei Spitzenverkehr. Unternehmen gestalten Arbeitsbereiche neu, um leisere Umgebungen zu unterstützen. Dies verbessert den Bedienkomfort auf dichten Verpackungsböden. Akustische Richtlinien unterstützen eine breitere Akzeptanz in städtischen Lagern. Viele Kühlkettenzentren verwenden leise Rollen, um die Einhaltung zu verbessern. Einrichtungen mit Nachtschichtzyklen bevorzugen leise Linien für einen reibungsloseren Arbeitsablauf. Der Wandel fördert den Einsatz fortschrittlicher geräuscharmer Komponenten.
Steigende Integration von KI in Hochgeschwindigkeits-Sortierlinien
KI-basierte Routing-Tools verändern Materialhandhabungsstrategien. Viele Zentren nutzen KI, um den Druck auf den Linien auszugleichen. Es verbessert die Genauigkeit bei großen Paketclustern. Der Markt für motorisierte Antriebsrollen (MDR) profitiert von intelligenten Sortier-Upgrades. Vision-Systeme leiten Rollen für einen reibungsloseren Produktfluss. KI verbessert die Vorhersehbarkeit der Handhabung bei Überlastungsereignissen. Unternehmen setzen intelligente Module in Cross-Belt- und MDR-Hybriden ein. Die Einführung erweitert sich, da digitale Zwillinge die Layout-Optimierung unterstützen.
Analyse der Marktchancen:
Hohe Anfangskosten und Integrationskomplexitäten
Hohe Anfangskosten begrenzen die Einführung in kleinen Einrichtungen. Viele Unternehmen verzögern Upgrades aufgrund von Budgetdruck. Komplexe Integrationsschritte verlangsamen die Implementierung in älteren Anlagen. Es erhöht die gesamte Planungszeit für Automatisierungsteams. MDR-Linien erfordern qualifizierte Techniker zur Feinabstimmung der Steuerungen. Kleinere Distributoren kämpfen mit Schulungsprogrammen. Kompatibilitätsprobleme treten auf, wenn alte und neue Antriebe zusammengeführt werden. Der Markt für motorisierte Antriebsrollen (MDR) stößt bei kostenempfindlichen Käufern auf Widerstand.
Wartungsbelastung und Empfindlichkeit gegenüber rauen Umgebungen
Staub und Feuchtigkeit beeinträchtigen die Leistung der Rollen an schwierigen Standorten. Viele Anlagen benötigen strenge Reinigungsregeln, um Ausfälle zu vermeiden. Es erhöht die Wartungszyklen in stark belasteten Bereichen. Temperaturschwankungen verkürzen die Lebensdauer in einigen Industrien. Unternehmen bekämpfen Ausfälle durch häufige Kontrollen. Betreiber stehen vor Verzögerungen bei Ersatzteilknappheit. Raue Materialkanten verursachen frühzeitigen Verschleiß an Rollen. Diese Probleme begrenzen die Nutzung in aggressiven Industriegebieten.
Marktchancen:
Schnelle Expansion der automatisierten Lagerinfrastruktur
Große Logistikzentren investieren in nächste Generation von Förderbandlayouts. MDR-Einheiten unterstützen skalierbares Routing in dichten Clustern. Es hilft Betreibern, den manuellen Handhabungsdruck zu reduzieren. Viele aufstrebende Märkte übernehmen diese Systeme für neue Erfüllungsstandorte. Unternehmen rüsten Netzwerke auf, um der steigenden Bestellgeschwindigkeit gerecht zu werden. Distributionszentren erweitern die Kapazität, um die Lieferzeit zu verbessern. Der Markt für motorisierte Antriebsrollen (MDR) gewinnt durch Automatisierungsreformen an Bedeutung. Wachstum im Einzelhandel und E-Commerce stärkt die langfristige Nachfrage.
Steigende Investitionen in intelligente Förderbandsteuerungen und -dienste
Viele Unternehmen finanzieren softwaregesteuerte Steuerungs-Upgrades. MDR-Rollen werden mit digitalen Dashboards für effizientes Routing kombiniert. Es verbessert die Vorhersage von Ausfallzeiten für Wartungsteams. Dienstleister bieten maßgeschneiderte Nachrüstungsprogramme an. Weltweite Anlagen übernehmen intelligentere Rollen für flexible Linien. Betreiber schätzen die Fähigkeit zur Ferndiagnose für eine stabile Betriebszeit. Wachstum in der Robotik steigert das Interesse an intelligenten Förderwegen. Programme zur industriellen Modernisierung fördern eine breitere Einführung.
Analyse der Marktsegmentierung:
Nach Produkt / Rollentyp
Standardisierte motorisierte Antriebsrollen finden aufgrund ihrer breiten Verwendung in der routinemäßigen Materialhandhabung starke Akzeptanz. Akkumulationsrollen gewinnen an Nachfrage in Hochdurchsatz-Sortier- und Verpackungslinien, wo kontrolliertes Puffern den Fluss verbessert. Spezielle MDR-Einheiten wachsen stetig in Kühlhäusern, Schwerlastbereichen und Hochdrehmomentumgebungen, die erhöhte Haltbarkeit erfordern. Der Markt für motorisierte Antriebsrollen (MDR) profitiert von steigenden Anpassungsbedürfnissen in großen Lagern und temperaturempfindlichen Einrichtungen. Es unterstützt vielfältige Layouts, die maßgeschneiderte Rollenkapazitäten unter verschiedenen Betriebsbedingungen erfordern.
- Zum Beispiel bietet Interrolls EC5000 neun Übersetzungsverhältnisse, um das Verhältnis von Geschwindigkeit zu Drehmoment anzupassen und unterstützt 24 V- und 48 V-DC-Varianten für unterschiedliche Last- und Umgebungsanforderungen.
Nach Antrieb / Leistungstyp
AC-motorisierte Antriebsrollen bleiben für schwere und langlaufende Förderaufgaben relevant. DC-motorisierte Antriebsrollen dominieren aufgrund von 24 V DC-Systemen, die einen sicheren Betrieb, geringe Geräuschentwicklung und flexible Zonierung bieten. Viele Lagerhäuser bevorzugen DC-Rollen wegen Energieeinsparungen und einfacher Steuerungsintegration. Es hilft Teams, modulare Zonen in kompakten Layouts mit geringem Verkabelungsaufwand bereitzustellen. Das Wachstum in E-Commerce-Zentren stärkt die Beliebtheit von DC-betriebenen Einheiten in Hochgeschwindigkeitslinien.
- Zum Beispiel bietet die EC5000 DC-angetriebene Rolle IP54-Schutz, läuft leise (Geräuschemission nahe 55 dB(A)) und erfordert praktisch keine Wartung — ideal für Paket-Sortierzentren.
Nach Anwendung / Systemtyp
Fördersysteme bilden den Kernanwendungsfall in Fertigungs- und Logistikstandorten. Sortiersysteme übernehmen MDR-Einheiten, um schnelles Routing in Verteilzentren zu unterstützen. Verpackungslinien verlassen sich auf stabile Lastenhandhabung während der Etikettierungs- und Versiegelungszyklen. AS/RS-Operationen integrieren Rollen, um die Bewegungspräzision in dichten Lagergittern zu verbessern. Lager- und Logistiknetzwerke bleiben wichtige Käufer aufgrund steigender Paketvolumina und Automatisierungsprojekte. Dies treibt den konstanten Einsatz in mehrstufigen Handhabungsumgebungen voran.
Nach Endverbrauchsindustrie
Automobilwerke nutzen MDR-Einheiten für die Teilehandhabung und Montageunterstützung. Lebensmittel- und Getränkestandorte setzen kälteresistente Rollen ein, um einen zuverlässigen Fluss bei niedrigen Temperaturen zu gewährleisten. E-Commerce- und Einzelhandelseinrichtungen verlassen sich auf Hochgeschwindigkeitssysteme für die Effizienz der Auftragsabwicklung. Pharmazeutische Umgebungen übernehmen MDR-Module, um Hygiene und kontrollierte Bewegung zu unterstützen. Allgemeine Fertigungs- und Logistikoperationen erweitern die Nutzung, um manuelle Belastungen zu reduzieren. Dies stärkt die breite Akzeptanz in globalen Industrie-Segmenten.
Nach Vertriebskanal
Direktverkäufe über OEMs und Integratoren führen die Akzeptanz aufgrund maßgeschneiderter Systemdesigns an. Distributoren und Großhändler unterstützen mittelgroße Käufer mit Standardkonfigurationen. Online- und indirekte Kanäle wachsen mit steigender Nachfrage nach modularen und einsatzbereiten Einheiten. Dies erweitert den Zugang für kleine und regionale Betreiber, die ihre Förderstrecken aufrüsten.
Segmentierung:
Nach Produkt / Rollentyp
- Standard motorisierte Antriebsrollen
- Akkumulations-motorisierte Antriebsrollen
- Spezial-MDR (kälteresistent, hohes Drehmoment, schwerlast)
Nach Antrieb / Stromart
- AC-motorisierte Antriebsrollen
- DC-motorisierte Antriebsrollen (24 V DC MDR ist am häufigsten)
Nach Anwendung / Systemtyp
- Fördersysteme (allgemeine Materialhandhabung)
- Sortiersysteme
- Verpackungssysteme
- Automatisierte Lager- und Abrufsysteme (AS/RS)
- Lager-, Vertriebs- und Logistiklinien
Nach Endverbrauchsindustrie
- Automobilindustrie
- Lebensmittel und Getränke
- E-Commerce, Einzelhandel und Verteilzentren
- Pharmazeutika
- Allgemeine Fertigung und Industrie
- Logistik, 3PL, Flughäfen und Intralogistik-Operationen
Nach Vertriebskanal
- Direktverkäufe (OEMs, Integratoren)
- Distributoren und Großhändler
- Online- und indirekte Verkäufe
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Regionale Analyse:
Nordamerika und Europa
Nordamerika hält einen Anteil von etwa 32% aufgrund starker Automatisierungs-Upgrades in Vertriebs- und Produktionszentren. Hohe Arbeitskosten treiben die schnellere Einführung von angetriebenen Rollensystemen in Lagerhäusern voran. Der Markt für motorisierte Antriebsrollen (MDR) profitiert von der raschen Expansion von E-Commerce-Fulfillment-Zentren in den USA und Kanada. Europa erfasst fast 28% Anteil, unterstützt durch strenge Sicherheitsvorschriften und die Nachfrage nach leiseren Fördersystemen. Es gewinnt weiter an Bedeutung durch den hohen Einsatz von AS/RS und automatisierten Verpackungslinien in Deutschland, dem Vereinigten Königreich und Frankreich. Das Wachstum der Kühlkette in Nordeuropa erhöht die Nachfrage nach speziellen MDR-Einheiten. Regionale Akteure investieren in die Modernisierung von Logistikrouten, um die Lieferzeiten zu verkürzen.
Asien-Pazifik
Asien-Pazifik beansprucht den größten Anteil mit fast 34%, angetrieben durch hohe Produktionsmengen in China, Indien, Japan und Südkorea. Starke Investitionen in Intralogistik unterstützen den weit verbreiteten Einsatz von MDR in Konsumgüter- und Elektronikwerken. Es stärkt die Nachfrage nach DC-angetriebenen Rollen, die sicheren Betrieb und schnellere Zonierung bieten. Die Expansion von Megalagern und grenzüberschreitenden E-Commerce-Zentren erhöht die Installationsraten in schnell wachsenden Volkswirtschaften. Lokale Produzenten bringen kostengünstige Einheiten auf den Markt, um die steigende Nachfrage von mittelgroßen Betreibern zu decken. Regierungsprogramme zur Förderung der industriellen Automatisierung erhöhen die Systemaustauschzyklen. Die Region hält das höchste Wachstumstempo aufgrund der raschen industriellen Expansion.
Lateinamerika und Naher Osten & Afrika
Lateinamerika hält etwa 4% Anteil, unterstützt durch Logistikexpansionen in Mexiko, Brasilien und Chile. Regionale Lagerhäuser übernehmen MDR-Systeme, um die Handhabungseffizienz bei steigenden Paketlasten zu verbessern. Es gewinnt stetig an Schwung, da mehr Einzelhändler auf automatisierte Sortierumgebungen umstellen. Naher Osten & Afrika erfassen etwa 2% Anteil, angetrieben durch neue Logistikparks in den VAE, Saudi-Arabien und Südafrika. Die Entwicklung der Kühlkette treibt das Interesse an speziellen Rollen für temperaturempfindliche Fracht an. Lokale Integratoren bieten maßgeschneiderte Layouts für Luftfahrt-, Einzelhandels- und Industriekunden an. Beide Regionen zeigen eine allmähliche Verbesserung, angetrieben durch private Investitionen in Vertriebs- und Lagerinfrastruktur.
Schlüsselspieler-Analyse:
- Interroll Holding AG (Interroll Gruppe)
- Itoh Denki Co., Ltd.
- Daifuku Co., Ltd.
- Honeywell Intelligrated (Honeywell International Inc.)
- Bosch Rexroth AG
- Senergy Technology Co., Ltd. (Pulseroller)
- Dematic
- Dorner Mfg. Corp.
- Hytrol Conveyor Company
- Lewco Mfg., Inc.
- Okura Yusoki Co., Ltd.
Wettbewerbsanalyse:
Der Markt für motorisierte Antriebsrollen (MDR) zeichnet sich durch starken Wettbewerb aus, der durch Technologieführerschaft, Produktzuverlässigkeit und globale Vertriebsstärke angetrieben wird. Interroll, Itoh Denki und Pulseroller dominieren aufgrund fortschrittlicher Steuersysteme und breiter Anwendungsabdeckung. Es gibt zunehmenden Druck von regionalen Herstellern, die kostengünstige DC-Rollenoptionen anbieten. Große Integratoren erweitern ihre Portfolios, um vollständige Förderlösungen statt einzelner Rollen zu liefern. Die Nachfrage nach geräuscharmen, energiesparenden und IoT-fähigen Einheiten stärkt die Differenzierung unter Premium-Anbietern. Partnerschaften zwischen OEMs und Automatisierungsanbietern unterstützen die Systemintegration. Marktteilnehmer konzentrieren sich auf Modularität, Diagnostik und Haltbarkeit, um langfristige Verträge zu sichern.
Aktuelle Entwicklungen:
- Im August 2025 gab Itoh Denki USA, der in Japan ansässige Hersteller von motorisierten Förderrollen, eine bedeutende Kapazitätserweiterung an seinem Hauptsitz und Produktionsstandort in Luzerne County, Pennsylvania, bekannt. Die Erweiterung umfasst zusätzliche 73.600 Quadratfuß am Standort des Hanover Crossings Industrial Park und wurde durch die steigende Nachfrage nach Produkten zur industriellen Automatisierung angetrieben, insbesondere nach Itohs Power Moller intern angetriebenen Rollen, die aufgrund ihrer Energieeffizienz und Run-on-Demand-Technologie zur ersten Wahl für geräuscharme Anwendungen in Lager- und Vertriebszentren geworden sind.
- Im April 2025 eröffnete Daifuku ein neues Werk in Indien, um den schnell wachsenden Automatisierungsbedarf in der Region zu decken. Die neue Anlage erweitert Daifukus Produktionspalette durch die Herstellung von automatisierten Lager- und Abrufsystemen (AS/RS), schienengeführten Palettensortierern und Förderern für die Lebensmittel-, Chemie-, Maschinen-, Gummi- und andere Fertigungsindustrien sowie für den Einzelhandel, den Transport, die Lagerung und den Vertrieb und unterstützt gleichzeitig Bemühungen, die Teileproduktion ins eigene Haus zu verlagern und die Fertigungseffizienz zu steigern. Im November 2025 eröffnete Daifuku sein Kyoto Lab, ein neues Forschungs- und Entwicklungszentrum, das darauf abzielt, Ingenieurstalente zu stärken und Innovationen in den Bereichen digitale Transformation (DX) und künstliche Intelligenz (KI) zu beschleunigen. Darüber hinaus entwickelte und lancierte Daifuku Intralogistics America den AS-35 Hochgeschwindigkeitssortierer der nächsten Generation in den Jahren 2024–2025 und begann, strategische Partnerschaften mit Unit Sorter, Anbietern von Spezialfördertechnologien und Automated Mobile Robot (AMR)-Systemen zu erkunden, um die Wettbewerbsposition zu verbessern.
- Im März 2025 kündigte Dematic seine Teilnahme an der ProMat 2025 (17.–20. März 2025) an, wo es innovative Automatisierungslösungen für die Lieferkette präsentierte. Das Unternehmen demonstrierte Live-Automatisierungsfähigkeiten mit Produkten wie dem Eurofork 4es, AutoStore, Autonomous Mobile Robots (AMRs) und dem Dematic Multishuttle sowie Virtual-Reality-Lagererlebnissen und Nachhaltigkeitsinitiativen, die auf die Reduzierung des Energieverbrauchs abzielen. Dematic hat strategische Partnerschaften mit AutoStore, Transcend, Eurofork und der KION Group-Marke Linde geschlossen, um seine integrierten Lösungskapazitäten und Wettbewerbsfähigkeit im Markt für Materialhandhabungsautomatisierung zu verbessern.
- Im März 2025 wird Pulseroller auf der ProMat 2025 ausstellen und seine gesamte Palette an Motorantriebsrollen (MDR) und Steuerungslösungen präsentieren, mit besonderem Schwerpunkt auf neuen Produkten. Das Unternehmen stellte die Raptor Motor Drive Roller (Raptor-Ai-ST) vor, die 80W kontinuierliche Leistung bietet, die für anspruchsvolle Umgebungen entwickelt wurde, die außergewöhnliche Beschleunigung für lange Gurtzonen und Sortiereinführungsanwendungen erfordern. Pulseroller bereitet sich darauf vor, den Raptor-HT auf den Markt zu bringen, der noch höheres Drehmoment und Leistung bieten wird und die Leistungslücke zwischen MDR und traditionellen AC/DC-Lösungen weiter schließt. Darüber hinaus brachte Pulseroller die Senergy-Ai-48 (48V) Motorisierte Antriebsrolle auf den Markt, die mit einem bürstenlosen 48V DC-Motor ausgestattet ist, der eine präzise, sanfte Beschleunigung schwerer Güter mit maximalem Drehmoment und längeren Laufzeiten der Stromversorgung bietet.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Antriebstyp, Anwendung, Endverbrauchsindustrie, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren. [ersetzen Sie alle Segmente in der Berichtsabdeckung]
Zukunftsausblick:
- Die zunehmende Automatisierung in Lagern wird die Nutzung von MDR in globalen Einrichtungen erweitern.
- Die steigende Nachfrage nach leiseren und energieeffizienten Systemen wird die Einführung von DC-Rollen fördern.
- KI-gestützte Routing- und Diagnosetools werden die Linienleistung verbessern.
- Die Expansion der Kühlkette wird die Nachfrage nach speziellen MDR-Einheiten steigern.
- Modulare Förderbandarchitekturen werden die Möglichkeiten zur Nachrüstung erhöhen.
- E-Commerce-Logistiknetzwerke werden weiterhin hochvolumige MDR-Installationen vorantreiben.
- Intelligente Steuerungsintegrationen werden die Einführung in komplexen Sortierzentren stärken.
- Hersteller werden in stärkere Drehmoment- und Niedrigtemperatur-Designs investieren.
- Regionale Akteure werden aufgrund der Nachfrage nach kostengünstigen MDR-Lösungen aufsteigen.
- Globale Nachhaltigkeitsziele werden den Übergang zu energiearmen Fördersystemen beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für motorisierte Antriebsrollen (MDR) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Wer sind die wichtigsten Akteure auf dem Markt für motorisierte Antriebsrollen (MDR) weltweit?
Welche Hauptmarktfaktoren treiben den Sektor der motorisierten Antriebsrollen (MDR) an?
Welche Hauptmarkt-Herausforderungen hindern den Sektor der motorisierten Antriebsrollen (MDR) am Wachstum?
Was sind die führenden Marktchancen für den Bereich der motorisierten Antriebsrollen (MDR)?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für motorisierte Antriebsrollen (MDR) antreiben?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für motorisierte Antriebsrollen (MDR) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für motorisierte Antriebsrollen (MDR) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,855.5 million → forecast year: USD 2,826.09 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für motorisierte Antriebsrollen (MDR) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für motorisierte Antriebsrollen (MDR) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für motorisierte Antriebsrollen (MDR) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für motorisierte Antriebsrollen (MDR) Market Drivers
- 3.3 Markt für motorisierte Antriebsrollen (MDR) Market Restraints & Challenges
- 3.4 Markt für motorisierte Antriebsrollen (MDR) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für motorisierte Antriebsrollen (MDR) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für motorisierte Antriebsrollen (MDR) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für motorisierte Antriebsrollen (MDR) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für motorisierte Antriebsrollen (MDR) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für motorisierte Antriebsrollen (MDR) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für motorisierte Antriebsrollen (MDR) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für motorisierte Antriebsrollen (MDR) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für motorisierte Antriebsrollen (MDR) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für motorisierte Antriebsrollen (MDR) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für motorisierte Antriebsrollen (MDR) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für motorisierte Antriebsrollen (MDR) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für motorisierte Antriebsrollen (MDR) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für motorisierte Antriebsrollen (MDR) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für motorisierte Antriebsrollen (MDR) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für motorisierte Antriebsrollen (MDR) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für motorisierte Antriebsrollen (MDR) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für motorisierte Antriebsrollen (MDR) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für motorisierte Antriebsrollen (MDR) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für motorisierte Antriebsrollen (MDR) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
