
Marktübersicht
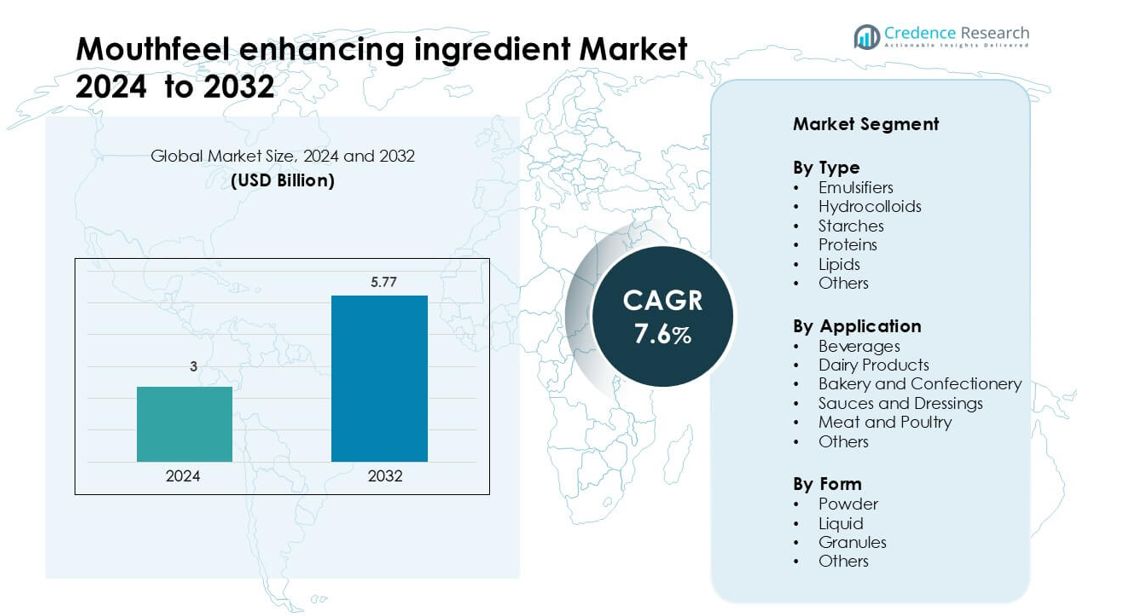
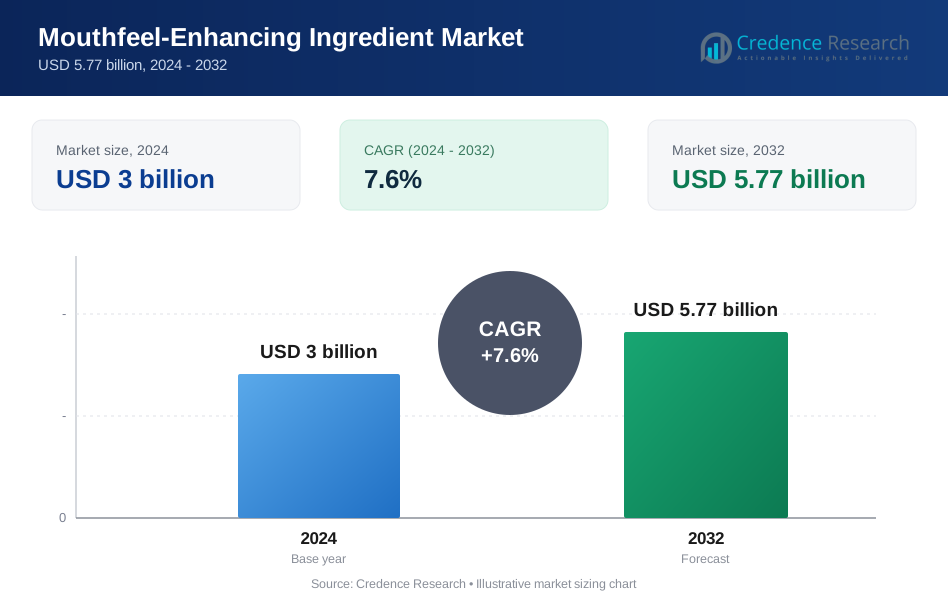
Der Markt für mundgefühlverbessernde Zutaten wurde im Jahr 2024 auf 3 Milliarden USD geschätzt und wird voraussichtlich bis 2032 5,77 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für mundgefühlverbessernde Zutaten 2024 | 3 Milliarden USD |
| Markt für mundgefühlverbessernde Zutaten, CAGR | 7,6% |
| Marktgröße für mundgefühlverbessernde Zutaten 2032 | 5,77 Milliarden USD |
Der Markt für mundgefühlverbessernde Zutaten wird von großen Akteuren wie Sensient Technologies Corporation, Cargill, Incorporated, Tate & Lyle, International Flavors & Fragrances, Givaudan, Corbion N.V., Kerry Group, Symrise AG, Ingredion Incorporated und Firmenich geprägt. Diese Unternehmen konkurrieren durch fortschrittliche Emulgatoren, Hydrokolloide und stärkehaltige Systeme, die Cremigkeit, Viskosität und die allgemeine sensorische Attraktivität in Getränken, Milchprodukten, Backwaren und pflanzlichen Lebensmitteln verbessern. Sie investieren in Clean-Label-Lösungen, Texturinnovationen und regionale Expansion, um der steigenden globalen Nachfrage gerecht zu werden. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 37 % an, unterstützt durch das schnelle Wachstum bei verpackten Lebensmitteln, Milchalternativen und trinkfertigen Getränken in großen Volkswirtschaften.
Markteinblicke
- Der globale Markt für mundgefühlverbessernde Zutaten wurde im Jahr 2024 auf 3 Milliarden USD geschätzt und wird voraussichtlich bis 2032 5,77 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,6 % im Prognosezeitraum.
- Die starke Nachfrage nach glatten, cremigen und stabilen Texturen in Getränken und Milchprodukten treibt die Akzeptanz voran, wobei Emulgatoren einen Anteil von 32 % und Pulverformen mit einem Anteil von 47 % aufgrund der einfachen Handhabung und Haltbarkeit führen.
- Die Vorliebe für Clean-Label, das Wachstum pflanzlicher Lebensmittel und der steigende Einsatz von Hydrokolloiden und Spezialstärken prägen die wichtigsten Trends, insbesondere bei Milchalternativen und proteinreichen Getränken.
- Die Wettbewerbsintensität bleibt hoch, da globale Akteure sich auf natürliche Lösungen, maßgeschneiderte Textursysteme und regionale Kapazitätserweiterungen konzentrieren, während die Variabilität der Rohstoffe und die Komplexität der Neugestaltung als Einschränkungen wirken.
- Der asiatisch-pazifische Raum führt mit einem regionalen Anteil von 37 %, gefolgt von Nordamerika mit 33 % und Europa mit 28 %, was den starken Konsum verpackter Lebensmittel, die wachsende Getränkenachfrage und die zunehmende Akzeptanz pflanzlicher Produkte in großen Märkten widerspiegelt.
Analyse der Marktsegmentierung:
Nach Typ
Emulgatoren führen das Segment mit einem Anteil von 32% an, angetrieben durch ihre wichtige Rolle bei der Verbesserung von Textur, Stabilität und Geschmeidigkeit in verschiedenen Lebensmittelsystemen. Diese Zusatzstoffe helfen, eine gleichmäßige Verteilung in Fett-Wasser-Gemischen zu schaffen, was die Cremigkeit in Getränken, Aufstrichen und Saucen verbessert. Hydrokolloide expandieren aufgrund der steigenden Nachfrage nach Verdickungs- und Gelierlösungen in Clean-Label-Produkten. Stärken unterstützen eine kosteneffiziente Viskositätskontrolle in verarbeiteten Lebensmitteln, während Proteine in hochproteinhaltigen Formulierungen an Bedeutung gewinnen. Lipide und andere Spezialmittel entwickeln sich stetig weiter, da Marken reichhaltigere Texturen für Premium-Kategorien entwickeln.
- Zum Beispiel werden Cargills pflanzliche Lecithinlösungen ausschließlich aus Pflanzen (Sojabohne, Sonnenblume, Raps) gewonnen. Diese Lösungen werden verwendet, um die Teigfreigabe, die Feuchtigkeitsbindung und die Fettverteilung in Backanwendungen zu verbessern. In Süßwarenanwendungen helfen sie, die Viskosität anzupassen und den Bedarf an teurer Kakaobutter zu reduzieren, wodurch die Kosten im Rahmen bleiben.
Nach Anwendung
Getränke dominieren das Anwendungssegment mit einem Anteil von 29%, unterstützt durch den starken Einsatz in Milchgetränken, pflanzlichen Getränken und Nährstoffmischungen, die ein glattes Mundgefühl und reduzierte Körnigkeit erfordern. Diese Formulierungen verlassen sich auf Stabilisatoren und Emulgatoren, um die Suspension aufrechtzuerhalten und die sensorische Attraktivität zu verbessern. Milchprodukte bleiben ein großer Nutzer, da Hersteller den Fokus auf cremige Texturen in Joghurts, Desserts und Käsealternativen legen. Bäckerei- und Süßwarenmarken übernehmen diese Zutaten, um Weichheit und Feuchtigkeitsbindung zu verbessern. Saucen, Dressings und Fleischprodukte wachsen ebenfalls aufgrund der steigenden Nachfrage nach reichhaltigeren, gleichmäßigeren Texturen.
- Zum Beispiel entwickelte die Kerry Group ein Stabilisatorsystem für ein Vollkorn-Milchprotein-Getränk, das 8 g Vollkorn und 8 g Milchprotein pro 8-Unzen-Glas lieferte und durch ultrahocherhitzte Pasteurisierung eine gleichmäßige Suspension aufrechterhielt.
Nach Form
Pulverform hält mit einem Anteil von 47% die führende Position, angetrieben durch einfache Handhabung, lange Haltbarkeit und starke Kompatibilität mit Trockenmischprozessen. Pulverisierte Emulgatoren und Hydrokolloide werden häufig in Backmischungen, Instantgetränken und Milchprodukten verwendet, da sie sich schnell verteilen und konstante Leistung bieten. Flüssige Formen gewinnen an Bedeutung in Saucen, Dressings und trinkfertigen Getränken, die schnelle Löslichkeit benötigen. Granulate expandieren in industriellen Umgebungen, die eine reduzierte Staubbildung und verbesserten Fluss suchen. Andere spezialisierte Formen entwickeln sich weiter, da Hersteller maßgeschneiderte Liefersysteme für fortschrittliche Texturkontrolle entwerfen.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach Premium-Texturerlebnissen
Das steigende Verbraucherinteresse an glatten, cremigen und verwöhnenden Texturen treibt die starke Nachfrage nach mundgefühlverbessernden Zutaten in Lebensmittel- und Getränkekategorien an. Marken konzentrieren sich auf die sensorische Attraktivität, da die Textur die Produktakzeptanz ebenso stark beeinflusst wie der Geschmack. Dieser Wandel fördert den breiteren Einsatz von Emulgatoren, Hydrokolloiden und spezialisierten Stärken, um Reichhaltigkeit in Getränken, Milchprodukten, Saucen und pflanzlichen Lebensmitteln zu liefern. Clean-Label-Trends drängen Hersteller auch dazu, künstliche Verdickungsmittel durch natürliche Gummis und Proteine zu ersetzen. Die Premiumisierung in trinkfertigen Getränken und proteinreichen Snacks stärkt die Akzeptanz, da Unternehmen Viskosität, Cremigkeit und Stabilität verfeinern. Wachsende urbane Lebensstile, steigende Einkommensniveaus und die Beliebtheit von Café-Style-Produkten steigern weiter den Bedarf an fortschrittlichen Texturlösungen.
- Zum Beispiel berichtet Ingredion Incorporated, dass 79 % der Verbraucher zustimmen, dass die Textur ihre allgemeine Zufriedenheit mit einem Lebensmittelprodukt beeinflusst, und 8 von 10 sagen, dass sie wahrscheinlich ein Produkt basierend auf seiner Textur empfehlen würden.
Erweiterung von pflanzlichen und fettarmen Formulierungen
Der rasche Anstieg von pflanzlichen, fettarmen und zuckerreduzierten Produkten erhöht die Nachfrage nach Mundgefühl-Verbesserern, die den verlorenen Cremigkeit und Körper ausgleichen. Milchalternativen, Fleischanaloga und funktionelle Getränke benötigen Stabilisatoren und strukturierte Lipide, um die gewünschte Dicke und Glätte zu erreichen. Pflanzliche Proteinprodukte kämpfen oft mit körnigen Texturen, was eine stärkere Abhängigkeit von Hydrokolloiden, modifizierten Stärken und Emulsionssystemen erfordert. Da Verbraucher auf gesundheitsorientierte Diäten umsteigen, suchen Hersteller nach Lösungen, die ein genussvolles Mundgefühl ohne zusätzliches Fett oder Zucker bewahren. Dieser Trend erweitert die Möglichkeiten für natürliche Gummis, enzymatisch modifizierte Stärken und nächste Generation von proteinbasierten Mundgefühl-Agenten, die für eine saubere Etikettierung konzipiert sind.
- Zum Beispiel zeigte eine veröffentlichte Studie, dass eine binäre Mischung aus modifiziertem Hafermehl und Ackerbohnen-Proteinisolat, die bei 2 % (w/w) verwendet wurde, pflanzliche Pickering-Emulsionen mit Tröpfchengrößen im Bereich von 14,00 bis 20,57 µm erzeugte, was zu einer dicken Konsistenz und einem glatten, scherverdünnenden Verhalten in einer nicht-milchigen Sahnealternative führte.
Steigende Nutzung fortschrittlicher Lebensmittelverarbeitungstechnologien
Innovationen in Hochgeschwindigkeitsmischung, Mikroemulsifikation und Kaltverarbeitungssystemen ermöglichen eine bessere Dispersion und verbesserte Funktionalität von Mundgefühl-Zutaten. Moderne Verarbeitung erschließt glattere Texturen in Getränken, Suppen, Desserts und angereicherten Lebensmitteln, während der Zutatenverbrauch reduziert und die Kosteneffizienz verbessert wird. Das Wachstum bei trinkfertigen Ernährungsprodukten fördert die Einführung von Technologien, die Sedimentation verhindern und die Konsistenz von Flüssigkeiten verbessern. Unternehmen nutzen Verkapselungs- und kontrollierte Freisetzungssysteme, um reichere Texturen zu liefern und gleichzeitig die Stabilität der Zutaten zu schützen. Mit der Ausweitung der Automatisierung in der Lebensmittelherstellung wählen Produzenten zunehmend Mundgefühl-Verbesserer, die unter verschiedenen Verarbeitungsbedingungen zuverlässig funktionieren und eine gleichbleibende Qualität in der Großproduktion unterstützen.
Wichtige Trends und Chancen
Wachsende Vorliebe für Clean-Label-Textursysteme
Verbraucher bevorzugen jetzt natürliche, minimal verarbeitete Lösungen, was Hersteller dazu treibt, synthetische Emulgatoren und Verdickungsmittel durch pflanzlich gewonnene Hydrokolloide, natürliche Stärken und proteinbasierte Stabilisatoren zu ersetzen. Dieser Wandel schafft Chancen für Anbieter, die etikettenfreundliche Textursysteme anbieten, die dennoch Stabilität, Viskosität und Cremigkeit liefern. Lebensmittelmarken erforschen botanische Gummis, Pulsproteine und fermentationsbasierte Zutaten, die die Textur verbessern, ohne Transparenz oder Nährwertangaben zu beeinträchtigen. Da die Clean-Label-Vorschriften in den Regionen gestärkt werden, investieren Unternehmen in einfache Zutatenlisten, die dennoch ein wünschenswertes Mundgefühl in Getränken, Backwaren, Saucen und Milchalternativen unterstützen.
- Zum Beispiel wurden die Stabrium™ Hydrocolloid Solutions 100 und 200 von ADM als Trockenmischungen pflanzlicher Zutaten formuliert, die einer Joghurt-Alternative-Marke halfen, ihre Zutatenliste von 9 auf 6 verschiedene Texturmodifikatoren zu reduzieren, während eine vergleichbare Viskosität und Synäresekontrolle erreicht wurde.
F&E-Fokus auf maßgeschneiderte Texturprofile
Hersteller entwickeln nun maßgeschneiderte Texturlösungen, die zu bestimmten Produktkategorien passen, wie samtige Milchalternativen, luftige Backfüllungen oder gelbasierte Süßwaren. Das wachsende Interesse an multisensorischen Esserlebnissen ermutigt Marken, sich auf mundbeschichtende Effekte, schmelzende Empfindungen im Mund und verbesserte Feuchtigkeitsbindung zu konzentrieren. Unternehmen erweitern ihre F&E-Bemühungen, um Mischungen zu entwerfen, die in verschiedenen pH-Werten, Temperaturzyklen und Verarbeitungsumgebungen funktionieren. Dieser Fokus eröffnet Möglichkeiten für Hybridsysteme, die Proteine, Lipide und Hydrokolloide kombinieren, um präzise Texturen für Premium- und funktionale Lebensmitteleinführungen zu liefern.
- Zum Beispiel hebt Ingredion konsequent die Bedeutung von Textur für die Verbraucherpräferenz hervor und nutzt seine eigene Forschung, wie die "Texture Research study" und die globale ATLAS-Datenbank, um die Leistung von Zutaten zu demonstrieren.
Steigende Nachfrage nach funktionalen und ernährungsphysiologischen Produkten
Funktionelle Getränke, Sportnahrungsprodukte und angereicherte Lebensmittel erfordern eine gleichbleibende Viskosität und Geschmeidigkeit, um die Akzeptanz der Verbraucher zu verbessern. Da hochproteinhaltige und ballaststoffreiche Formulierungen häufiger werden, steigt die Nachfrage nach Zutaten, die Kreidigkeit reduzieren und den Fluss verbessern. Dieser Trend eröffnet Raum für fortschrittliche Emulgatoren, faserbasierte Texturgeber und hitzestabile Gummis, die für nutraceutical Anwendungen optimiert sind. Unternehmen nutzen diesen Wandel, um spezialisierte Systeme einzuführen, die das Mundgefühl auch bei thermischer Verarbeitung oder Langzeitlagerung erhalten.
Wichtige Herausforderungen
Preisinstabilität bei Rohstoffen
Preisschwankungen bei natürlichen Gummis, pflanzlichen Proteinen, Stärkederivaten und Lipidquellen schaffen Unsicherheit für Hersteller. Klimatische Veränderungen, begrenzter regionaler Anbau und Störungen in der Lieferkette beeinflussen oft die Verfügbarkeit von Rohstoffen, die in texturverbessernden Systemen verwendet werden. Diese Instabilität erhöht die Produktionskosten und zwingt Unternehmen, Formulierungen zu optimieren oder alternative Quellen zu finden. Kleinere Hersteller stehen vor größeren Herausforderungen aufgrund geringerer Beschaffungskraft. Die Aufrechterhaltung einer konsistenten Produktleistung wird auch schwierig, wenn sich die Zutaten-Spezifikationen aufgrund von Erntequalitätsproblemen ändern. Diese Faktoren stellen eine anhaltende Herausforderung für die Marktexpansion dar.
Komplexität bei der Erreichung eines Gleichgewichts zwischen Clean-Label und hoher Leistung
Ein genussvolles Mundgefühl zu liefern und gleichzeitig den Anforderungen eines Clean-Labels gerecht zu werden, bleibt eine große technische Herausforderung. Natürliche Alternativen haben oft Einschränkungen in Bezug auf Geschmacksüberdeckung, Stabilität oder Funktionalität unter Hitze- und Scherbedingungen. Die Neugestaltung wird komplex, wenn synthetische Emulgatoren oder modifizierte Stärken ersetzt werden, ohne Textur, Haltbarkeit oder Verarbeitungseffizienz zu beeinträchtigen. Marken müssen auch regionale Vorschriften einhalten, die bestimmte Hydrokolloide oder Zusatzstoffe einschränken. Die F&E-Bemühungen werden intensiver, da Unternehmen versuchen, Formulierungen mit minimalen Zutaten zu schaffen, deren Leistung mit konventionellen Systemen vergleichbar ist. Dieses Gleichgewicht stellt Hersteller in verschiedenen Produktkategorien weiterhin vor Herausforderungen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 33 % am Markt für mundgefühlverbessernde Zutaten, unterstützt durch die starke Nachfrage nach hochwertigen Texturen in Getränken, Milchprodukten und funktionellen Ernährungsprodukten. Die Region profitiert von fortschrittlichen Lebensmittelverarbeitungstechnologien und der hohen Akzeptanz von Clean-Label-Stabilisatoren und Emulgatoren. Das Wachstum bei pflanzlicher Milch, proteinangereicherten Getränken und fettreduzierten Formulierungen erhöht den Bedarf an Hydrokolloiden und Spezialstärken. Große Hersteller konzentrieren sich auf maßgeschneiderte Textursysteme für trinkfertige Getränke und Backanwendungen. Der reife Sektor für verpackte Lebensmittel und das steigende Interesse an genussvollen, aber gesunden Produkten halten Nordamerika als führenden Markt für fortschrittliche Mundgefühllösungen.
Europa
Europa macht einen Anteil von 28 % am Markt aus, angetrieben durch strenge Qualitätsstandards, Clean-Label-Anforderungen und einen starken Fokus auf natürliche Textursysteme. Milchprodukte und Backwaren bleiben Hauptnutzer, da Hersteller Cremigkeit, Weichheit und Stabilität in Premium- und handwerklichen Produkten verbessern. Das Wachstum pflanzlicher Lebensmittel stärkt die Nachfrage nach Hydrokolloiden und proteinbasierten Texturgebern, die körnige oder dünne Texturen ausgleichen. Das reife regulatorische Umfeld der Region beschleunigt die Einführung von natürlichen Gummis, enzymatisch modifizierten Stärken und strukturierten Lipiden. Innovationen in fettarmen Aufstrichen, Saucen und Süßwaren unterstützen ebenfalls den anhaltenden regionalen Verbrauch von mundgefühlverbessernden Zutaten.
Asien-Pazifik
Asien-Pazifik führt mit einem Anteil von 37 %, unterstützt durch das schnelle Wachstum von verpackten Lebensmitteln, Getränken und Milchalternativen in China, Indien und Südostasien. Steigende Einkommen und urbane Lebensstile treiben die Nachfrage nach glatten, cremigen und genussvollen Texturen in trinkfertigen Getränken, Backwaren und Snackprodukten an. Die Expansion von pflanzlichen und angereicherten Getränken fördert den Einsatz von Stabilisatoren und Emulgatoren, die die Suspension und die Mundbeschichtungseigenschaften verbessern. Lokale Hersteller investieren zunehmend in Hydrokolloide und fortschrittliche Stärken, um globale Texturstandards zu erfüllen. Die schnell wachsenden Gastronomie- und Convenience-Sektoren stärken die Position Asien-Pazifiks als am schnellsten wachsender Markt.
Lateinamerika
Lateinamerika hält einen Anteil von 7 %, angetrieben durch den steigenden Konsum von Milchgetränken, aromatisierten Getränken und Backwaren, die ein verbessertes Mundgefühl erfordern. Brasilien und Mexiko führen die Einführung an, da Hersteller Cremigkeit und Konsistenz in erschwinglichen und wertsteigernden Lebensmitteln verbessern. Die Region zeigt wachsendes Interesse an natürlichen Gummis und stärkehaltigen Lösungen für Clean-Label-Reformulierungen. Die Expansion von verzehrfertigen und unterwegs konsumierbaren Produkten erhöht die Abhängigkeit von Stabilisatoren, die unter warmen Klimabedingungen gleichmäßige Texturen bieten. Obwohl kostenempfindlich, profitiert der Markt von zunehmenden Investitionen in die Texturoptimierung für Saucen, Snacks und Süßwaren.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht einen Anteil von 5 % aus, unterstützt durch die steigende Nachfrage nach verarbeiteten Lebensmitteln, Milchprodukten und aromatisierten Getränken, die ein konsistentes Mundgefühl erfordern. Höhere Temperaturen erhöhen den Bedarf an Stabilisatoren und Emulgatoren, die Viskosität aufrechterhalten und Trennung verhindern. Urbanisierung und steigendes Interesse an Premium-Backwaren, Süßwaren und trinkfertigen Getränken stärken die Einführung von Hydrokolloiden und modifizierten Stärken. Hersteller in den Golfstaaten konzentrieren sich auf die Texturverbesserung, um internationale Produktstandards zu erfüllen. Obwohl das Wachstum allmählich ist, verbessern zunehmende Investitionen in die Lebensmittelproduktion die langfristigen Aussichten für mundgefühlverbessernde Zutaten.
Marktsegmentierungen:
Nach Typ
- Emulgatoren
- Hydrokolloide
- Stärken
- Proteine
- Lipide
- Andere
Nach Anwendung
- Getränke
- Milchprodukte
- Bäckerei und Konditorei
- Saucen und Dressings
- Fleisch und Geflügel
- Andere
Nach Form
- Pulver
- Flüssigkeit
- Granulat
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für mundgefühlverbessernde Zutaten zeichnet sich durch eine Mischung aus globalen Zutatenlieferanten, spezialisierten Stabilisatorherstellern und innovationsgetriebenen Formulierungsunternehmen aus, die durch Technologie, Produktpalette und Clean-Label-Ausrichtung konkurrieren. Führende Akteure konzentrieren sich auf fortschrittliche Hydrokolloide, Emulgatoren, modifizierte Stärken und strukturierte Lipide, die entwickelt wurden, um Cremigkeit, Viskosität und Texturkonsistenz in Getränken, Milchprodukten, Backwaren, Saucen und pflanzlichen Lebensmitteln zu verbessern. Unternehmen stärken ihre Portfolios durch Investitionen in Forschung und Entwicklung, patentierte Textursysteme und kundenspezifische Formulierungsunterstützung. Viele Lieferanten erweitern ihre Clean-Label- und Naturzutatenlinien, um der steigenden Nachfrage nach pflanzlichen Gummis und minimal verarbeiteten Lösungen gerecht zu werden. Strategische Partnerschaften mit Lebensmittelherstellern helfen, maßgeschneiderte Texturprofile für aufstrebende Kategorien wie proteinreiche Getränke, fettarme Milchalternativen und funktionale Getränke zu liefern. Globale Akteure erweitern auch ihre Produktionskapazitäten in Asien-Pazifik und Lateinamerika, um wachstumsstarke Regionen zu bedienen und Lieferkettenrisiken zu reduzieren. Kontinuierliche Innovation, Nachhaltigkeitsfokus und maßgeschneiderte technische Dienstleistungen definieren die Wettbewerbsintensität in diesem Markt.
Analyse der Hauptakteure
- Sensient Technologies Corporation
- Cargill, Incorporated
- Tate & Lyle
- International Flavors & Fragrances (IFF)
- Givaudan
- Corbion N.V.
- Kerry Group
- Symrise AG
- Ingredion Incorporated
- Firmenich
Jüngste Entwicklungen
- Im Juni 2025 gab Givaudan bekannt, dass es Technologien entwickelt, die sich auf das Maskieren von Nebengeschmäcken und die Verbesserung des Mundgefühls konzentrieren, um authentischere fleischähnliche Texturen in pflanzlichen Anwendungen zu schaffen.
- Im April 2023 führte Sensient ein Pflanzenprotein-Extrakt namens „Nacre“ ein, das als Clean-Label-, salzarmes, proteinreiches Aromalösung positioniert ist, die Umami verstärkt und ein angenehmes Mundgefühl in Anwendungen wie pflanzlichen Fleischalternativen, Snacks, Saucen, Suppen und Backwaren bietet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Form und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Clean-Label-Lösungen für das Mundgefühl wird in Getränken und Milchalternativen steigen.
- Das Wachstum von pflanzlichen Lebensmitteln wird den Bedarf an fortschrittlichen Hydrokolloiden und Emulgatoren erhöhen.
- Die Optimierung der Textur wird in proteinreichen und funktionellen Ernährungsprodukten essenziell werden.
- Unternehmen werden natürliche Gummis und proteinbasierte Systeme einsetzen, um synthetische Zutaten zu ersetzen.
- Verkapselungs- und strukturierte Lipidtechnologien werden für verbesserte Cremigkeit breitere Anwendung finden.
- Maßgeschneiderte Texturmischungen werden sich ausweiten, um Premium-Back- und Süßwaren-Einführungen zu unterstützen.
- Regionale Hersteller werden die Kapazität erhöhen, um Lieferengpässe zu reduzieren und die Verfügbarkeit zu verbessern.
- KI-gestützte Formulierungstools werden helfen, gezielte Mundgefühlprofile schneller zu entwerfen.
- Nachhaltigkeitsziele werden die Entwicklung von biobasierten und umweltfreundlichen Texturierungsmitteln vorantreiben.
- Der regulatorische Fokus auf Transparenz wird die Innovation in minimal verarbeiteten Textursystemen beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Zutaten zur Verbesserung des Mundgefühls und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für geschmackverbessernde Zutaten zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment wird voraussichtlich die höchste CAGR während des Prognosezeitraums aufweisen?
Wer sind die Hauptakteure auf dem globalen Markt für Zutaten zur Verbesserung des Mundgefühls?
Was ist der Hauptmarktantrieb der Branche für mundgefühlsverbessernde Inhaltsstoffe?
Was sind die wichtigsten Marktbeschränkungen der Branche für mundgefühlverbessernde Inhaltsstoffe?
Was sind die wichtigsten Marktchancen der Branche für mundgefühlverbessernde Inhaltsstoffe?
Wer sind die führenden Unternehmen im Markt für Zutaten zur Verbesserung des Mundgefühls?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für mundgefühlverbessernde Zutaten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für mundgefühlverbessernde Zutaten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3 billion → 2032: USD 5.77 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für mundgefühlverbessernde Zutaten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für mundgefühlverbessernde Zutaten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für mundgefühlverbessernde Zutaten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für mundgefühlverbessernde Zutaten Market Drivers
- 3.3 Markt für mundgefühlverbessernde Zutaten Market Restraints & Challenges
- 3.4 Markt für mundgefühlverbessernde Zutaten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für mundgefühlverbessernde Zutaten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für mundgefühlverbessernde Zutaten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für mundgefühlverbessernde Zutaten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für mundgefühlverbessernde Zutaten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für mundgefühlverbessernde Zutaten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für mundgefühlverbessernde Zutaten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für mundgefühlverbessernde Zutaten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für mundgefühlverbessernde Zutaten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für mundgefühlverbessernde Zutaten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für mundgefühlverbessernde Zutaten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für mundgefühlverbessernde Zutaten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für mundgefühlverbessernde Zutaten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für mundgefühlverbessernde Zutaten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für mundgefühlverbessernde Zutaten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für mundgefühlverbessernde Zutaten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für mundgefühlverbessernde Zutaten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für mundgefühlverbessernde Zutaten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für mundgefühlverbessernde Zutaten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für mundgefühlverbessernde Zutaten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
