
Marktübersicht Mycosis Fungoides:
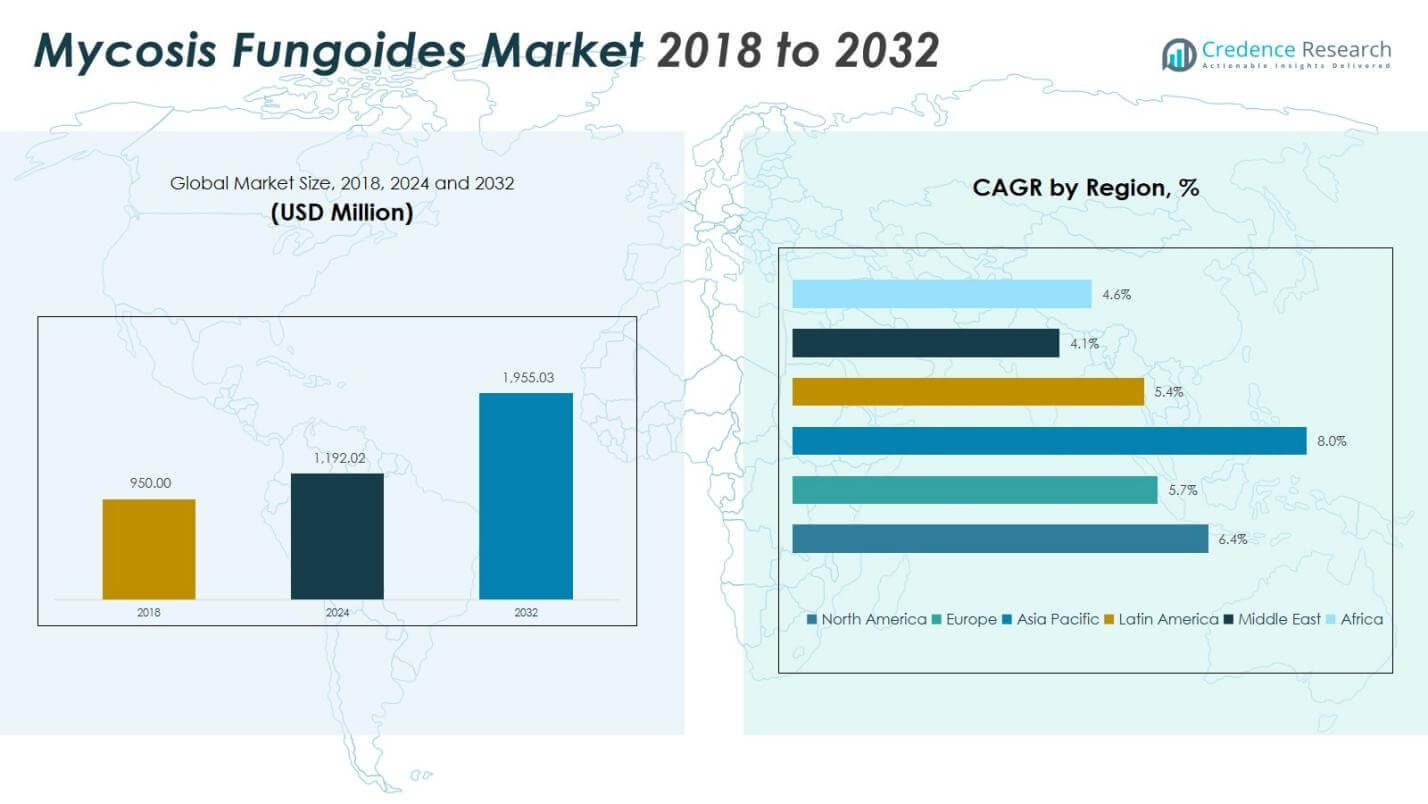
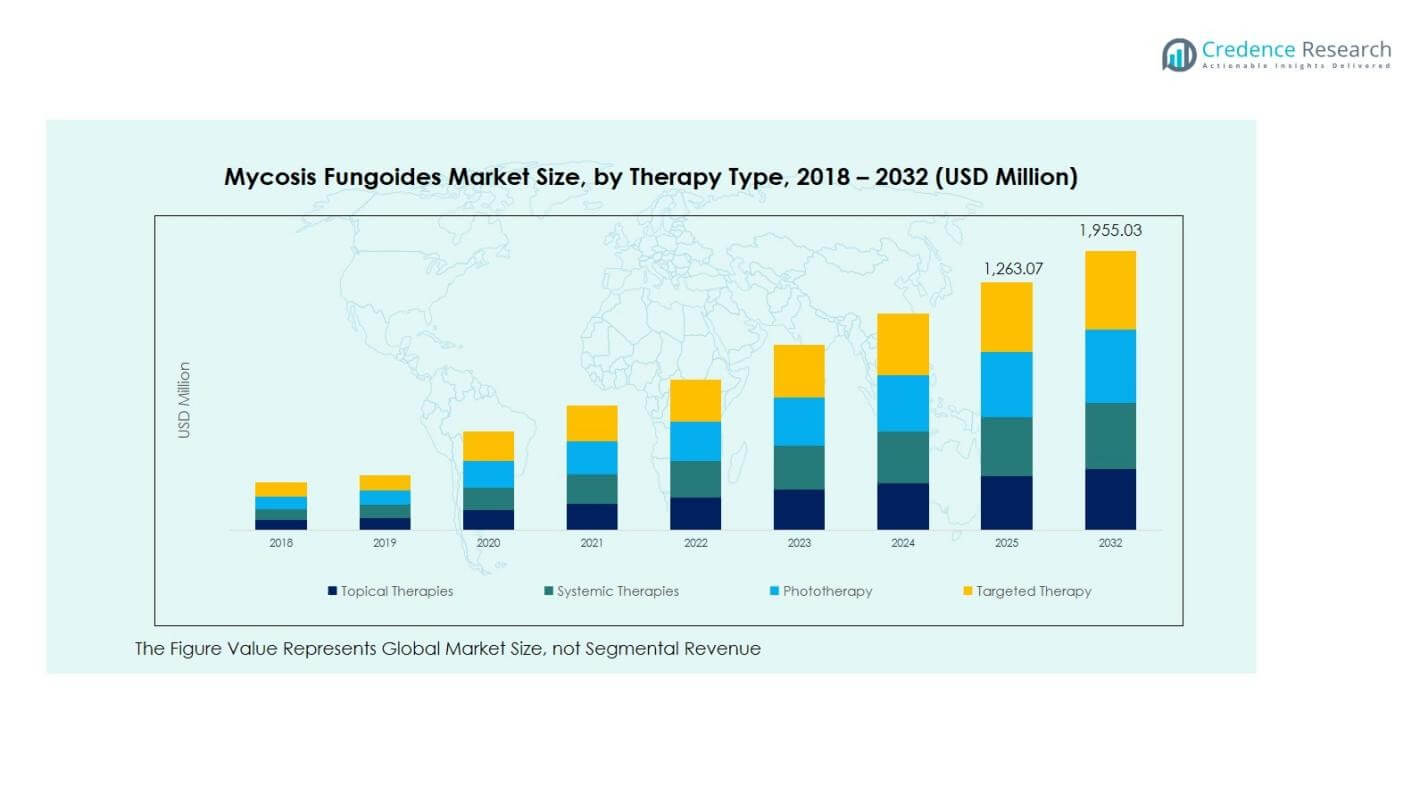
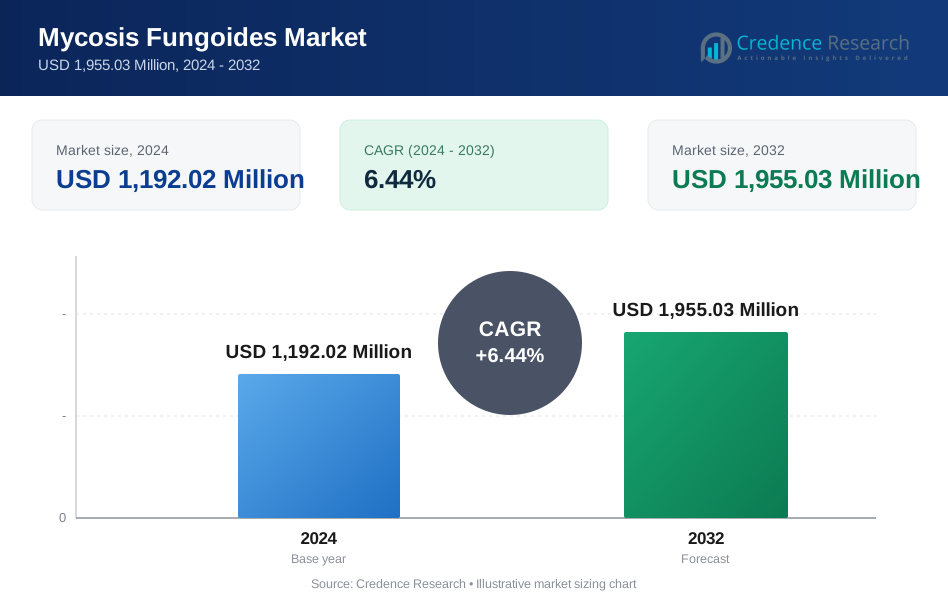
Die Marktgröße von Mycosis Fungoides wurde im Jahr 2018 auf 950,00 Millionen USD geschätzt und stieg bis 2024 auf 1.192,02 Millionen USD. Es wird erwartet, dass sie bis 2032 1.955,03 Millionen USD erreichen wird, bei einer jährlichen Wachstumsrate (CAGR) von 6,44 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Mycosis Fungoides 2024 | 1.192,02 Millionen USD |
| Markt, CAGR Mycosis Fungoides | 6,44% |
| Marktgröße Mycosis Fungoides 2032 | 1.955,03 Millionen USD |
Markteinblicke Mycosis Fungoides
- Das Marktwachstum wird durch die steigende Prävalenz von kutanem T-Zell-Lymphom, die zunehmende Akzeptanz von Immuntherapien und Biologika sowie den erweiterten Zugang zu spezialisierten Dermatologie- und Onkologie-Behandlungszentren angetrieben.
- Markttrends spiegeln einen Wandel hin zu präzisionsbasierten Therapien wider, mit wachsender Nutzung von topischen und zielgerichteten Behandlungen sowie zunehmenden klinischen Forschungsinitiativen, die Innovationen in der Behandlung von frühen und fortgeschrittenen Krankheitsstadien unterstützen.
- Führende Akteure konzentrieren sich auf die Erweiterung des Portfolios und die Entwicklung von Therapien, mit einer starken Präsenz großer Pharmahersteller und einer Stärkung der Segmentführung von Topischen Therapien mit einem Anteil von 28,60 % im Jahr 2024.
- Die regionale Analyse zeigt, dass Nordamerika im Jahr 2024 einen Anteil von 42,16 % hält, gefolgt von Europa mit 24,38 % und dem asiatisch-pazifischen Raum mit 21,43 %, während Lateinamerika, der Nahe Osten und Afrika jeweils 6,14 %, 2,16 % und 3,73 % ausmachten.
Analyse der Marktsegmentierung von Mycosis Fungoides:
Nach Therapieart
Der Markt für Mycosis Fungoides nach Therapieart wird von Topischen Therapien angeführt, die im Jahr 2024 einen Anteil von 28,60 % ausmachten, angetrieben durch ihre Erstlinienanwendung bei frühen Krankheitsstadien, ihr günstiges Sicherheitsprofil und die starke Präferenz der Kliniker für eine lokale Behandlung vor der Eskalation zu systemischen Optionen. Phototherapie und Immuntherapie gewinnen an Bedeutung aufgrund zunehmender klinischer Evidenz und verbessertem Zugang zu spezialisierten Behandlungszentren, während Biologika und kleine Moleküle in der Behandlung fortgeschrittener Erkrankungen expandieren. Der wachsende Trend zu zielgerichteten und immunmodulierenden Modalitäten unterstützt Innovationen in systemischen und personalisierten Therapiepfaden.
- Zum Beispiel zeigte das Valchlor (Mechlorethamin)-Gel von Actelion in einer randomisierten Studie bei Patienten im Stadium IA/IB über 12 Monate eine Gesamtansprechrate von 59 % (14 % vollständig, 45 % teilweise).
Nach Endverbraucher
Die Endverbraucherlandschaft wird von Krankenhäusern dominiert, die 2024 einen Anteil von 46,30 % hielten, unterstützt durch die Verfügbarkeit multidisziplinärer Onkologieversorgung, fortschrittlicher diagnostischer Infrastruktur und den Zugang zu spezialisierten dermatologischen und hämatologischen Diensten. Fachkliniken erweitern weiterhin ihre Präsenz aufgrund zunehmender Überweisungen für das Management chronischer Krankheiten und die Langzeitnachsorge. Ambulante Operationszentren und häusliche Pflegeeinrichtungen verzeichnen ein allmähliches Wachstum, da minimalinvasive und häusliche Therapieliefermodelle gestärkt werden, angetrieben durch ein verbessertes Patientenbewusstsein, Anforderungen an Kosteneffizienz und einen wachsenden Fokus auf ambulante Krebsversorgungspfade.
- Beispielsweise arbeitet ChartSpan mit Kliniken wie der Regional West Physicians Clinic zusammen, um die chronische Krebsversorgung über monatliche telefonische Kontakte, Pflegepläne und einen 24/7-Zugang für Medicare-Patienten mit mehreren Erkrankungen zu verwalten.
Nach Vertriebskanal
Über die Vertriebskanäle hinweg blieben Krankenhausapotheken das führende Segment mit einem Anteil von 49,80 % im Jahr 2024, unterstützt durch die krankenhausbasierte Verabreichung von systemischen Medikamenten, Biologika und dermatologischen Therapien in Spezialqualität, die in Fällen von mittelschwerem bis fortgeschrittenem Mycosis Fungoides eingesetzt werden. Einzelhandelsapotheken bedienen weiterhin Verschreibungen für Frühstadien- und Erhaltungstherapien, insbesondere topische Formulierungen. Die Kategorie „Andere“, einschließlich Online-Apotheken, wächst, da die digitale Verschreibungserfüllung, die Logistik für Spezialmedikamente und Patientenunterstützungsprogramme expandieren. Die zunehmende Akzeptanz koordinierter Krankenhaus-Apotheken-Netzwerke und Onkologie-Behandlungspakete verstärkt weiter die Dominanz institutioneller Abgabeumgebungen in diesem Markt.
Wichtige Wachstumstreiber
Steigende Prävalenz von kutanem T-Zell-Lymphom und Erweiterung der Früherkennung
Die zunehmende Prävalenz von kutanem T-Zell-Lymphom, einschließlich Mycosis Fungoides, treibt weiterhin die Marktnachfrage an, da ein verbessertes klinisches Bewusstsein zu früherer Diagnose und Behandlungsbeginn führt. Zunehmende Dermatologie- und Onkologie-Screening-Programme sowie ein breiterer Zugang zu Biopsie- und molekularen Tests unterstützen frühere therapeutische Interventionen über alle Krankheitsstadien hinweg. Gesundheitsdienstleister übernehmen auch standardisierte Versorgungspfade, die die Behandlungskonformität und -kontinuität stärken. Parallel dazu verbessern Patientenbewusstseinsinitiativen und Überweisungsnetzwerke zwischen Hausärzten und Fachzentren die Fallidentifikation, was zu einem stetigen Anstieg der Behandlungsvolumina und einem nachhaltigen Umsatzwachstum in allen Versorgungseinrichtungen führt.
- Zum Beispiel brachte Kyowa Kirin POTELIGEO (Mogamulizumab) auf den Markt, einen erstklassigen monoklonalen Antikörper, der für die Zweitlinienbehandlung von Erwachsenen mit rezidivierter oder refraktärer Mycosis Fungoides oder Sézary-Syndrom nach vorheriger systemischer Therapie zugelassen ist.
Fortschritte in der Immuntherapie, Biologika und Entwicklung gezielter Behandlungen
Schnelle Innovationen in der Immuntherapie, Biologika und gezielten Wirkstoffen beschleunigen das Wachstum des Marktes für Mycosis Fungoides erheblich, da Hersteller ihre späten Entwicklungsphasen und regulatorischen Zulassungen ausweiten. Diese Therapien bieten verbesserte Sicherheitsprofile und erhöhte Wirksamkeit bei rezidivierten und fortgeschrittenen Erkrankungen, was die klinische Akzeptanz und Premiumpreise unterstützt. Laufende klinische Studien, die Integration von Begleitdiagnostik und personalisierte Behandlungsansätze stärken weiter die Wertwahrnehmung bei Klinikern. Pharmazeutische Partnerschaften und Investitionen in Forschung und Entwicklung fördern ebenfalls die Produktdifferenzierung, während reale Evidenz weiterhin langfristige Ergebnisse validiert, was die Akzeptanz in Krankenhaus- und Spezialpflegeumgebungen verstärkt und die Behandlungsmöglichkeiten weltweit erweitert.
- Zum Beispiel schloss Soligenixs HYBRYTE (synthetische Hypericin-Salbe), eine topische photodynamische Therapie, seine Phase-3-FLASH-Studie ab, die nach 6 Wochen eine statistisch signifikante Verbesserung der Läsionen zeigte, wobei 16 % der behandelten Patienten eine signifikante Reduktion im Vergleich zu 4 % unter Placebo erreichten.
Steigende Gesundheitsausgaben und Zugang zu spezialisierter Onkologiepflege
Steigende Gesundheitsausgaben und der Ausbau spezialisierter Onkologie- und Dermatologieinfrastrukturen spielen eine entscheidende Rolle beim Marktwachstum, indem sie den Zugang zu fortschrittlichen therapeutischen Modalitäten verbessern. Das Wachstum von Krankenhausnetzwerken, Krebsbehandlungszentren und die Unterstützung bei der Erstattung verbessern die Bezahlbarkeit der Behandlung und die Erreichbarkeit der Patienten. Regierungen und private Anbieter stärken weiterhin Programme zur Behandlung seltener Krankheiten, was die Einführung systemischer Therapien, Phototherapie und Biologika beschleunigt. Parallel dazu unterstützen Entwicklungen im Apothekenvertrieb, Patientenhilfeinitiativen und multidisziplinäre Pflegemodelle die Kontinuität der Behandlung. Diese systemischen Verbesserungen erhöhen gemeinsam die Durchdringung der Therapie, insbesondere in sich modernisierenden und kapazitätserweiternden Gesundheitsmärkten.
Wichtige Trends & Chancen
Verschiebung hin zu personalisierten und präzisionsbasierten Behandlungswegen
Ein wichtiger Trend, der den Markt für Mycosis Fungoides prägt, ist die beschleunigte Verschiebung hin zu personalisierten und präzisionsbasierten Behandlungsansätzen, die durch Fortschritte in der molekularen Profilierung und biomarkergestützten Therapieauswahl vorangetrieben werden. Kliniker passen zunehmend Regime basierend auf dem Krankheitsstadium, der genetischen Expression und patientenspezifischen Reaktionsmustern an, was verbesserte klinische Ergebnisse und reduzierte Toxizität unterstützt. Pharmaunternehmen nutzen diesen Wandel, indem sie gezielte Moleküle und Next-Generation-Immuntherapien entwickeln, die für selektive Krankheitswege konzipiert sind. Diese Entwicklung schafft auch Chancen für Begleitdiagnostik, integrierte Pflegealgorithmen und die Überwachung realer Ergebnisse, was die langfristige Behandlungsoptimierung stärkt und die innovationsgetriebene Marktexpansion unterstützt.
- Zum Beispiel entwickelte Kyowa Kirin POTELIGEO (Mogamulizumab-kpkc), einen erstklassigen Anti-CCR4-monoklonalen Antikörper, der auf CCR4-exprimierende maligne T-Zellen abzielt, die bei Mycosis fungoides und Sézary-Syndrom verbreitet sind.
Wachsende Akzeptanz von ambulanten, häuslichen und digitalen Pflegemodellen
Die zunehmende Akzeptanz von ambulanten Therapieansätzen, häuslichen Pflegemodellen und digitalen Patientenmanagement-Plattformen stellt eine wichtige Chance auf dem Markt dar. Der vermehrte Einsatz von topischen Therapien, Erhaltungsregimen und teledermatologischen Nachuntersuchungen unterstützt die dezentrale Versorgung und verbessert gleichzeitig den Komfort und die Therapietreue. Von Apotheken geleitete Patientenunterstützungsprogramme, Fernüberwachung von Symptomen und virtuelle Konsultationen verbessern die Kontinuität der Versorgung bei der Behandlung chronischer Krankheiten. Diese Modelle reduzieren auch die Behandlungsbelastung und -kosten und fördern einen breiteren Zugang zu Therapien. Da Gesundheitssysteme patientenzentrierte Versorgungsrahmen priorisieren, profitieren die Beteiligten von stärkerem Engagement, besseren Überwachungsergebnissen und nachhaltigen langfristigen Behandlungswegen.
- Zum Beispiel ermöglicht Current Health die Bereitstellung fortschrittlicher Therapien wie CAR-T und Bispezifika in ambulanten und häuslichen Umgebungen durch Fernüberwachungskits, einschließlich Wearables und Vitalzeichen-Geräten.
Wichtige Herausforderungen
Hohe Behandlungskosten und Erstattungsbeschränkungen bei fortgeschrittenen Therapien
Eine der größten Herausforderungen auf dem Mycosis Fungoides Markt sind die hohen Kosten, die mit fortgeschrittenen Therapien, einschließlich Biologika, zielgerichteten Wirkstoffen und Immuntherapie, verbunden sind, was die Zugänglichkeit in kostenempfindlichen Regionen einschränkt. Erstattungsvariationen in verschiedenen Märkten schaffen finanzielle Barrieren für Anbieter und Patienten, was die Kontinuität der Therapie und die Akzeptanzraten beeinflusst. Die Prüfung der langfristigen Kosteneffektivität durch Kostenträger schränkt die Deckungsentscheidungen weiter ein, insbesondere bei onkologischen Indikationen für seltene Krankheiten. Darüber hinaus tragen die begrenzte Verfügbarkeit von subventionierten Behandlungsprogrammen und Ungleichheiten in der Versicherungsdeckung zu ungleichem Behandlungszugang bei, was eine strukturelle Herausforderung für die Marktskalierbarkeit und die gleichmäßige therapeutische Durchdringung darstellt.
Begrenztes klinisches Bewusstsein und Komplexität in der Krankheitsdiagnose und -behandlung
Eine weitere kritische Herausforderung ergibt sich aus dem begrenzten klinischen Bewusstsein und der komplexen diagnostischen Natur von Mycosis Fungoides, insbesondere in frühen Stadien, in denen die Symptome häufigen dermatologischen Erkrankungen ähneln. Verzögerte oder ungenaue Diagnosen führen oft zu Behandlungsaufschub und Krankheitsprogression, was die therapeutische Wirksamkeit verringert. Die Notwendigkeit von Fachwissen, mehreren Biopsien und langfristiger Überwachung erhöht die klinische Komplexität und den Ressourcenaufwand. In Regionen mit begrenzter dermatopathologischer Kapazität bleibt der Zugang zu qualifizierten Fachkräften eingeschränkt. Diese Faktoren behindern gemeinsam die rechtzeitige Intervention, verringern die Patientenergebnisse und hemmen das breitere Marktwachstum trotz fortlaufender Fortschritte in der Behandlungsinnovation.
Regionale Analyse
Nordamerika
Nordamerika bleibt die führende Region im Markt für Mycosis Fungoides, mit Umsätzen, die von 404,70 Millionen USD im Jahr 2018 auf 502,55 Millionen USD im Jahr 2024 steigen und voraussichtlich bis 2032 823,27 Millionen USD erreichen werden, bei einer jährlichen Wachstumsrate (CAGR) von 6,4%. Die Region machte den größten Marktanteil von 42,16% im Jahr 2024 aus, unterstützt durch eine starke Onkologie-Infrastruktur, frühe Diagnoseraten, Erstattungsschutz und die Präsenz führender biopharmazeutischer Unternehmen. Die hohe Behandlungsakzeptanz für Biologika, Immuntherapie und Phototherapie sowie die zunehmende Teilnahme an klinischer Forschung stärken weiterhin die dominante Marktposition Nordamerikas.
Europa
Europa stellt den zweitgrößten regionalen Markt dar, der von 241,30 Millionen USD im Jahr 2018 auf 290,58 Millionen USD im Jahr 2024 wächst und voraussichtlich bis 2032 449,17 Millionen USD erreichen wird, bei einer CAGR von 5,7%. Die Region machte 24,38% Marktanteil im Jahr 2024 aus, angetrieben durch gut etablierte Gesundheitssysteme, starke Netzwerke in Dermatologie und Onkologie und die steigende Akzeptanz von zielgerichteten und systemischen Therapien. Laufende Aktualisierungen klinischer Leitlinien, staatlich unterstützte Programme für seltene Krankheiten und kontinuierliche Investitionen in die Krebsversorgung verbessern die Zugänglichkeit der Behandlung, unterstützen das stetige Nachfragewachstum in den wichtigsten europäischen Ländern und stärken den langfristigen Marktbeitrag der Region.
Asien-Pazifik
Der Markt im Asien-Pazifik-Raum expandiert schnell, von 193,33 Millionen USD im Jahr 2018 auf 255,50 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 470,77 Millionen USD erreichen, bei einer CAGR von 8,0%. Die Region machte 21,43% Anteil im Jahr 2024 aus, unterstützt durch zunehmendes Krebsbewusstsein, den Ausbau der Gesundheitsinfrastruktur und den wachsenden Zugang zu spezialisierten dermatologischen und hämatologischen Dienstleistungen. Steigende Investitionen in Onkologiezentren, zunehmende Patientendiagnoseraten und die schrittweise Einbeziehung von Biologika und Immuntherapien in Behandlungswege stärken die Marktdurchdringung, insbesondere in China, Japan, Indien und Südkorea, und machen den Asien-Pazifik-Raum zu einer wachstumsstarken regionalen Chance.
Lateinamerika
Lateinamerika verzeichnete stetige Fortschritte im Markt für Mycosis Fungoides, mit einem Anstieg von 58,90 Millionen USD im Jahr 2018 auf 73,18 Millionen USD im Jahr 2024 und voraussichtlich bis 2032 111,18 Millionen USD erreichen, bei einer CAGR von 5,4%. Die Region machte 6,14% Marktanteil im Jahr 2024 aus, unterstützt durch die schrittweise Ausweitung der Onkologie-Versorgungsdienste, die Verbesserung der Behandlungsverfügbarkeit in städtischen Krankenhäusern und die Stärkung staatlicher Gesundheitsprogramme. Die Akzeptanz von systemischen und Phototherapie-Behandlungen nimmt zu, obwohl Unterschiede im Zugang und in der Erstattung zwischen den Ländern bestehen, was zu einem ungleichmäßigen Wachstum zwischen entwickelten und aufstrebenden Gesundheitsmärkten in der Region führt.
Mittlerer Osten
Der Markt im Nahen Osten stieg von 22,80 Millionen USD im Jahr 2018 auf 25,74 Millionen USD im Jahr 2024 und wird voraussichtlich 35,40 Millionen USD bis 2032 bei einer jährlichen Wachstumsrate (CAGR) von 4,1% erreichen. Die Region repräsentierte 2,16 % Marktanteil im Jahr 2024, angetrieben durch steigende Investitionen in spezialisierte Krebsbehandlungen, verbesserte diagnostische Fähigkeiten und die zunehmende Einführung fortschrittlicher dermatologischer und immuntherapeutischer Behandlungen in den GCC-Ländern. Wachsende Partnerschaften mit globalen Pharmaunternehmen und die Modernisierung von Krankenhäusern der tertiären Versorgung unterstützen die Marktentwicklung, obwohl die Bezahlbarkeit der Behandlungen und Zugangsvariationen weiterhin die allgemeinen Akzeptanzmuster auf dem breiteren Markt im Nahen Osten beeinflussen.
Afrika
Afrika bleibt ein sich entwickelnder Markt, mit steigenden Einnahmen von 28,98 Millionen USD im Jahr 2018 auf 44,47 Millionen USD im Jahr 2024 und einer Prognose von 65,24 Millionen USD bis 2032 bei einer jährlichen Wachstumsrate (CAGR) von 4,6%. Die Region machte 3,73 % Marktanteil im Jahr 2024 aus, unterstützt durch allmähliche Verbesserungen im Zugang zur Gesundheitsversorgung, zunehmendes Patientenbewusstsein und die Stärkung der Onkologie-Dienstleistungskapazität in ausgewählten städtischen Zentren. Allerdings stellen begrenzte Verfügbarkeit von Spezialisten, verzögerte Diagnosen und eingeschränkte Erstattungsrahmen weiterhin Herausforderungen für die Therapiepenetration dar. Laufende internationale Gesundheitsinitiativen und Kapazitätsaufbauprogramme werden voraussichtlich die progressive, aber kontrollierte, langfristige Marktexpansion in der Region unterstützen.
Marktsegmentierungen für Mycosis Fungoides:
Nach Therapieart
- Topische Therapien
- Systemische Therapien
- Phototherapie
- Zielgerichtete Therapie
- Immuntherapie
- Chemotherapie
- Kleine Moleküle
- Biologika
Nach Endnutzer
- Krankenhäuser
- Spezialkliniken
- Ambulante Operationszentren
- Häusliche Pflegeumgebungen
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Andere (einschließlich Online-Apotheken)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Mycosis Fungoides wird durch innovationsgetriebene Produktentwicklung, erweiterte Onkologie-Pipelines und einen zunehmenden Fokus auf fortschrittliche therapeutische Modalitäten wie Immuntherapie, Biologika und zielgerichtete Wirkstoffe geprägt. Die Marktdynamik wird durch kontinuierlichen Fortschritt in klinischen Studien, regulatorische Zulassungen und Strategien zur Portfolioerweiterung beeinflusst, die darauf abzielen, die Behandlungsergebnisse in frühen und fortgeschrittenen Krankheitsstadien zu verbessern. Führende Teilnehmer, darunter Kyowa Kirin Co., Ltd., Takeda Pharmaceutical Company Ltd., Seagen Inc., Merck & Co., Inc., Novartis AG, Incyte Corporation, Amgen Inc., AbbVie Inc., Sanofi und GlaxoSmithKline, investieren aktiv in strategische Kooperationen mit akademischen Zentren und Spezialkliniken, um die klinische Einführung zu beschleunigen. Unternehmen legen auch Wert auf Programme für den Marktzugang, den Vertrieb über Spezialapotheken und die Generierung von realen Evidenzen, um die Durchdringung der Therapie und die Unterstützung der Patienten zu verbessern. Der wachsende Fokus auf Präzisionsmedizin, Kombinationsregime und differenzierte Behandlungswege intensiviert weiterhin den Wettbewerb und prägt die langfristige Marktpositionierung und zukünftige Wachstumschancen.
Analyse der Hauptakteure
- Kyowa Kirin Co., Ltd.
- Takeda Pharmaceutical Company Ltd.
- Seagen Inc. (ehemals Seattle Genetics)
- Soligenix, Inc.
- Merck & Co., Inc.
- Helsinn Healthcare SA
- Eisai Co., Ltd.
- Azurity Pharmaceuticals, Inc.
- GlaxoSmithKline (GSK)
- Sanofi
- Eli Lilly and Company
- Novartis AG
- AbbVie Inc.
- Amgen Inc.
- Incyte Corporation
- Teva Pharmaceutical Industries Ltd.
- Horizon Therapeutics plc
Jüngste Entwicklungen
- Im Dezember 2025 kündigte Citius Oncology den kommerziellen Start von LYMPHIR in den USA an, einer neuartigen IL-2-Rezeptor-gerichteten Fusionsprotein-Immuntherapie, die von der FDA für rezidiviertes oder refraktäres kutanes T-Zell-Lymphom, einschließlich Mycosis fungoides, zugelassen wurde.
- Im November 2025 erhielt Innate Pharma die FDA-Zulassung, um mit der bestätigenden Phase-3-Studie TELLOMAK 3 von Lacutamab bei Patienten mit Mycosis fungoides und Sézary-Syndrom fortzufahren und damit das Entwicklungsprogramm in der Spätphase voranzutreiben.
- Im April 2025 führte Kyowa Kirin ein neues CTCL-Staging-Tool ein, um Gesundheitsdienstleister bei der genauen Stadieneinteilung von Patienten mit Mycosis fungoides und Sézary-Syndrom zu unterstützen und die diagnostische Präzision zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Therapieart, Endverbraucher, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich weiter ausdehnen, da sich die Raten der Früherkennung verbessern und mehr Patienten Zugang zu spezialisierter Dermatologie- und Onkologieversorgung erhalten.
- Die Akzeptanz von Immuntherapien, Biologika und zielgerichteten Behandlungen wird zunehmen, da klinische Beweise und Behandlungsergebnisse gestärkt werden.
- Präzisionsmedizin und biomarkergestützte Therapieauswahl werden eine größere Rolle in der Behandlungsplanung und im Krankheitsmanagement spielen.
- Pharmaunternehmen werden die Investitionen in F&E in neue Moleküle, Kombinationsregime und zielgerichtete Wirkstoffe der nächsten Generation intensivieren.
- Krankenhäuser und Fachkliniken werden die primären Behandlungszentren bleiben, unterstützt durch multidisziplinäre Versorgung und koordinierte Überweisungsnetzwerke.
- Digitale Gesundheitstools, Teledermatologie und Fernüberwachung von Patienten werden die langfristige Krankheitsnachsorge und -einhaltung unterstützen.
- Die Ausweitung der Erstattungen und unterstützende Gesundheitspolitiken werden die Zugänglichkeit der Behandlung in aufstrebenden und sich entwickelnden Märkten verbessern.
- Partnerschaften zwischen Industrie, Forschungseinrichtungen und klinischen Netzwerken werden die Innovation und die Generierung von Real-World-Daten beschleunigen.
- Steigende Patientenaufklärung und Bildungsprogramme werden rechtzeitige Konsultationen und frühere Behandlungsinitiationen fördern.
- Der Marktwettbewerb wird sich verschärfen, da neue Marktteilnehmer, Pipeline-Zulassungen und differenzierte therapeutische Ansätze das Behandlungsspektrum erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Mycosis Fungoides und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Mycosis Fungoides zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Mycosis Fungoides-Marktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Mycosis Fungoides antreiben?
Wer sind die führenden Unternehmen im Markt für Mycosis Fungoides?
Welche Region hatte 2024 den größten Anteil am Markt für Mycosis Fungoides?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mycosis Fungoides Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mycosis Fungoides Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,192.02 Million → 2032: USD 1,955.03 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mycosis Fungoides Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mycosis Fungoides Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mycosis Fungoides Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mycosis Fungoides Market Drivers
- 3.3 Markt für Mycosis Fungoides Market Restraints & Challenges
- 3.4 Markt für Mycosis Fungoides Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mycosis Fungoides Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mycosis Fungoides Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mycosis Fungoides category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mycosis Fungoides Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mycosis Fungoides Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mycosis Fungoides market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mycosis Fungoides Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mycosis Fungoides Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mycosis Fungoides Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mycosis Fungoides (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mycosis Fungoides Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mycosis Fungoides Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mycosis Fungoides Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mycosis Fungoides Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mycosis Fungoides Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mycosis Fungoides Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mycosis Fungoides Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mycosis Fungoides Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mycosis Fungoides Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
