
Marktübersicht
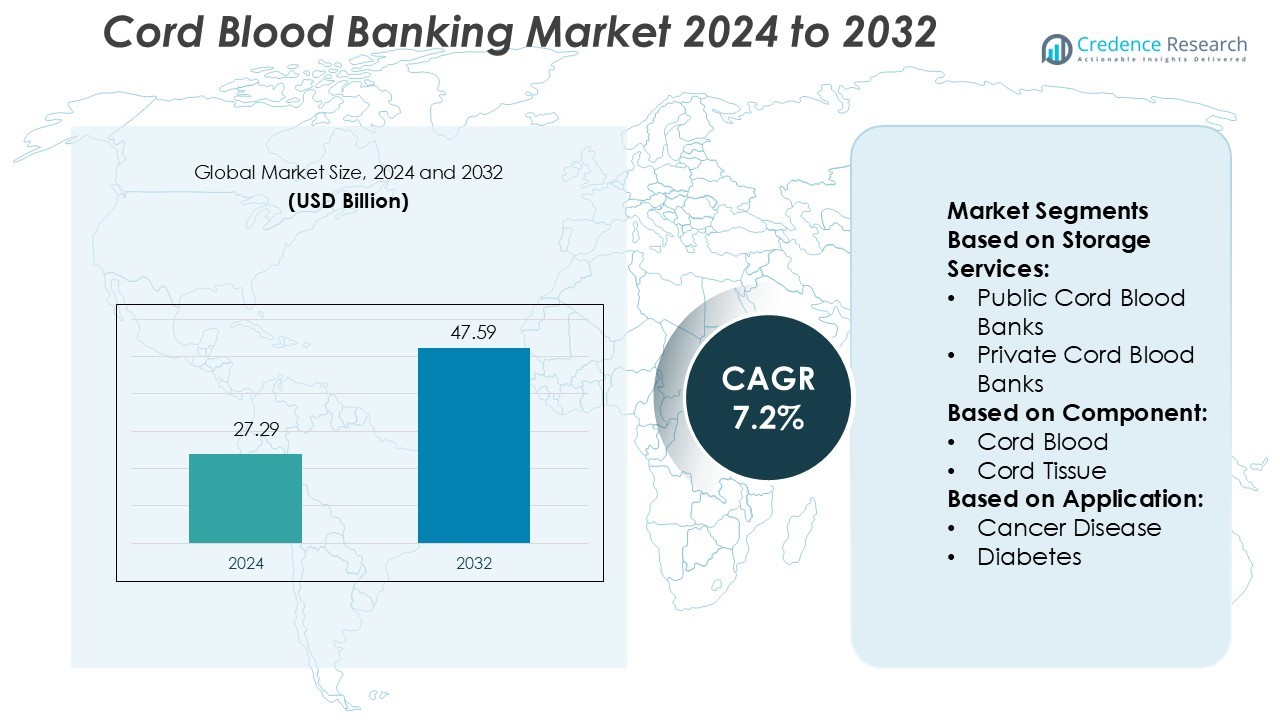
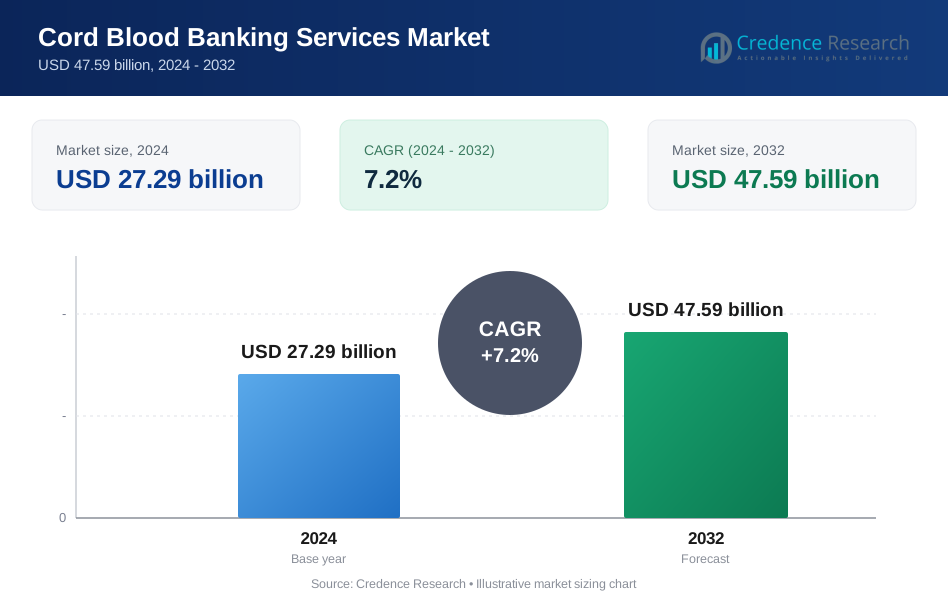
Der Markt für Nabelschnurblutbanken wurde im Jahr 2024 mit 27,29 Milliarden USD bewertet und soll bis 2032 47,59 Milliarden USD erreichen, bei einer CAGR von 7,2 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Nabelschnurblutbanken 2024 | 27,29 Milliarden USD |
| Markt, CAGR Nabelschnurblutbanken | 7,2% |
| Marktgröße Nabelschnurblutbanken 2032 | 47,59 Milliarden USD |
Der Markt für Nabelschnurblutbanken wird von führenden Akteuren wie Cryo-Cell International, AlphaCord LLC, Cord Blood Foundation (Smart Cells International), CBR Systems Inc., Singapore Cord Blood Bank, California Cryobank Stem Cell Services LLC, Cordlife Group Limited, FamiCord, Global Cord Blood Corporation und CSG-BIO angetrieben. Diese Unternehmen konzentrieren sich auf technologische Fortschritte, strategische Partnerschaften und den Ausbau ihrer globalen Servicenetzwerke, um ihre Marktpositionen zu stärken. Sie investieren stark in automatisierte Verarbeitungssysteme und Kryokonservierungsinnovationen, um die Lebensfähigkeit von Stammzellen zu verbessern. Nordamerika führt den globalen Markt mit einem Anteil von 38 % an, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, starke Forschungsinvestitionen und ein hohes Bewusstsein der Eltern. Diese Führungsposition wird durch umfangreiche klinische Studien und günstige Erstattungsrahmenbedingungen gestärkt, die eine höhere Teilnahme an öffentlichen und privaten Bankprogrammen fördern.
Markteinblicke
- Der Markt für Nabelschnurblutbanken wurde im Jahr 2024 mit 27,29 Milliarden USD bewertet und soll bis 2032 47,59 Milliarden USD erreichen, mit einem Wachstum von 7,2 % CAGR.
- Die steigende Nachfrage nach regenerativen Therapien, das wachsende klinische Forschungsaufkommen und das zunehmende Bewusstsein der Eltern treiben das starke Marktwachstum weltweit voran.
- Technologische Innovationen in der automatisierten Verarbeitung und Kryokonservierung schaffen neue Chancen, unterstützt durch strategische Kooperationen zwischen öffentlichen und privaten Bankinstitutionen.
- Intensiver Wettbewerb unter den Hauptakteuren prägt den Markt, wobei sich die Unternehmen auf den Ausbau der Infrastruktur, die Diversifizierung der Dienstleistungen und internationale Partnerschaften konzentrieren, um ihre Positionen zu stärken.
- Nordamerika dominiert mit einem Anteil von 38 %, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 23 %, während öffentliche Banken aufgrund staatlicher Unterstützung und höherer Spenderbeteiligung einen größeren Segmentanteil halten.
Marktsegmentierungsanalyse:
Nach Lagerdiensten
Private Nabelschnurblutbanken halten den dominanten Marktanteil. Das steigende Bewusstsein für personalisierte Medizin und die zunehmende Präferenz für die Lagerung von Familienstammzellen treiben dieses Segment an. Familien entscheiden sich für private Banken, um exklusiven Zugang zu gelagerten Stammzellen zu erhalten, die eine zukünftige therapeutische Nutzung für genetische oder erworbene Erkrankungen ermöglichen. Die Verfügbarkeit flexibler Lagerpläne, fortschrittlicher Kryokonservierungstechnologie und verbesserter Sammellogistik stärkt die Akzeptanz weiter. Öffentliche Banken spielen weiterhin eine wichtige Rolle bei der Spenderverfügbarkeit und der Forschungsunterstützung, aber private Dienstleistungen führen aufgrund der steigenden Verbrauchernachfrage nach individuellen Gesundheitslösungen.
- Zum Beispiel berichtet Cryo-Cell, dass unabhängige Quellen bestätigen, dass Stammzellen ihre Lebensfähigkeit und Funktion verlieren können, wenn sie während des Transports Temperaturen außerhalb des Bereichs von 4–30 °C (39–86 °F) ausgesetzt werden.
Nach Komponente
Nabelschnurblut bleibt das dominierende Segment und hält den höchsten Marktanteil. Diese Dominanz wird durch die etablierten klinischen Anwendungen von Nabelschnurblutstammzellen bei der Behandlung von hämatologischen und Immunerkrankungen angetrieben. Nabelschnurblut bietet eine einfachere Sammlung, eine höhere Stammzellkonzentration und ein geringeres Abstoßungsrisiko bei Transplantationen. Laufende F&E erweitert seine therapeutischen Anwendungen und steigert die Nachfrage weiter. Nabelschnurgewebe gewinnt an Bedeutung aufgrund seines regenerativen Potenzials, insbesondere in der Orthopädie und bei neurologischen Erkrankungen. Sein wachsender Einsatz in regenerativen Therapien positioniert es als wichtiges zukünftiges Wachstumssegment.
- Zum Beispiel ist AlphaCord, Teil der CSG. BIO Group, ein Anbieter von Nabelschnurblut- und Gewebebanking-Dienstleistungen. Die CSG. BIO Group hat insgesamt über 750.000 Proben in ihrer Datenbank verarbeitet und gespeichert.
Nach Anwendung
Krebsanwendungen führen den Markt an und halten den dominanten Anteil. Nabelschnurblutstammzellen werden aufgrund ihrer hohen Wirksamkeit und des geringeren Risikos von Graft-versus-Host-Reaktionen häufig zur Behandlung von Leukämie, Lymphomen und anderen Blutkrebsarten eingesetzt. Fortschritte bei den Erfolgsraten von Transplantationen und unterstützende klinische Richtlinien fördern die Akzeptanz in der Onkologie. Immun- und Bluterkrankungen stellen ebenfalls bedeutende Segmente dar, unterstützt durch steigende Transplantationsverfahren weltweit. Diabetes und Stoffwechselstörungen sind aufkommende Anwendungen, die von laufenden klinischen Studien profitieren, die das Potenzial von aus Nabelschnurgewebe gewonnenen Stammzellen in der regenerativen Medizin erforschen.
Wichtige Wachstumsfaktoren
Zunehmende Prävalenz chronischer Krankheiten
Die wachsende Inzidenz von Krebs, Immunerkrankungen und Bluterkrankungen treibt die Nachfrage nach Nabelschnurblutbanken an. Nabelschnurblutstammzellen bieten effektive Behandlungsoptionen für Erkrankungen wie Leukämie und Lymphom. Die medizinische Forschung erweitert kontinuierlich die klinischen Anwendungen, erhöht das Patientenbewusstsein und die Akzeptanz. Öffentliche und private Banken investieren in Infrastruktur, um steigende Sammelvolumina zu bewältigen. Die höhere Erfolgsrate von Stammzelltransplantationen aus Nabelschnurblut im Vergleich zu Knochenmark stärkt das Marktwachstum. Dieses expandierende therapeutische Potenzial bleibt ein starker Wachstumskatalysator.
- Zum Beispiel hat CBR die Freigabe von mehr als 750 Nabelschnurbluteinheiten für klinische oder experimentelle Zwecke bis Ende 2024 gemeldet, wobei 84 % davon für Anwendungen in der regenerativen Medizin vorgesehen sind.
Erweiterte klinische Forschung und Studien
Laufende klinische Studien zu regenerativen Therapien schaffen neue Möglichkeiten für die Nabelschnurblutbanking. Forscher untersuchen Stammzellen zur Behandlung von Diabetes, Stoffwechselstörungen und neurologischen Erkrankungen. Kooperationen zwischen Biotech-Unternehmen und medizinischen Einrichtungen verbessern Kryokonservierungs- und Stammzellerweiterungstechnologien. Diese Entwicklungen erhöhen den klinischen Nutzen von gespeichertem Nabelschnurblut. Regulatorische Zulassungen für fortgeschrittene Therapien unterstützen die Akzeptanz weiter. Die steigende Anzahl staatlich unterstützter Forschungsprogramme beschleunigt auch die Marktexpansion in entwickelten und aufstrebenden Volkswirtschaften.
- Zum Beispiel hat Cordlife Group Limited — Das Unternehmen verzeichnet, dass es mehr als 400.000 Einheiten von Nabelschnurblut, Nabelschnurauskleidung, Nabelschnurgewebe und Plazenta-Stammzellen in seinem Netzwerk verarbeitet und gespeichert hat.
Wachsende Bewusstseinsbildung und elterliche Einschreibung
Das zunehmende Bewusstsein unter werdenden Eltern über die medizinischen Vorteile der Nabelschnurblutlagerung steigert die Marktnachfrage. Aufklärungskampagnen und Partnerschaften mit Entbindungskliniken machen die Sammlung zugänglicher. Viele private Nabelschnurblutbanken bieten flexible Zahlungs- und Lagerungsoptionen an, was zu höheren Anmelderaten führt. Das Wachstum der personalisierten Medizin unterstreicht die Bedeutung der Erhaltung biologischer Ressourcen. Dieses wachsende Bewusstsein führt zu einer höheren Teilnahme an öffentlichen und privaten Bankprogrammen und stärkt die allgemeine Marktaussicht.
Wichtige Trends & Chancen
Technologische Fortschritte in der Kryokonservierung
Innovationen in der Kryokonservierungstechnik verbessern die Qualität und Lebensfähigkeit der gelagerten Nabelschnurbluteinheiten. Automatisierte Verarbeitungssysteme erhöhen die Zellgewinnungsraten und verringern das Kontaminationsrisiko. Die Integration von KI-gesteuerter Qualitätskontrolle hilft Banken, standardisierte Lagerprotokolle einzuhalten. Verbesserte Lagereffizienz senkt die Betriebskosten der Banken und steigert die Rentabilität. Diese Fortschritte machen die Langzeitlagerung zuverlässiger und fördern eine breitere Teilnahme an Bankprogrammen. Der anhaltende Fokus auf Qualitätssicherung eröffnet Chancen für Technologieanbieter und Serviceerweiterungen.
- Zum Beispiel berichtet FamiCord, dass seine Einrichtungen derzeit mehr als 1.000.000 biologische Proben lagern, darunter Nabelschnurblut, Nabelschnurgewebe und Plazentaeinheiten.
Zunehmende öffentlich-private Kooperationen
Regierungen und private Institutionen bilden strategische Kooperationen, um die Infrastruktur für Nabelschnurblut zu stärken. Öffentliche Bankinitiativen erweitern den Zugang für Patienten, die Transplantationen benötigen, während private Akteure Finanzierung und Innovation beitragen. Gemeinsame Programme erhöhen die Spenderdiversität und steigern die Chancen auf erfolgreiche Übereinstimmungen. Solche Partnerschaften unterstützen auch breitere Aufklärungskampagnen und die Standardisierung von Sammelprotokollen. Diese Bemühungen verbessern den Zugang zur Gesundheitsversorgung und fördern ein nachhaltiges Marktwachstum. Dieser Trend schafft neue Investitions- und Innovationsmöglichkeiten im Sektor.
- Zum Beispiel berichtete die Global Cord Blood Corporation, dass bis März 2022 ihr Bestand bei Familienbank-Abonnenten und öffentlichen Bankspendern 1.060.516 Nabelschnurbluteinheiten erreichte.
Aufkommen von Anwendungen in der regenerativen Medizin
Die regenerative Medizin erweitert das therapeutische Potenzial von Nabelschnurblut. Stammzellen werden zunehmend in klinischen Studien für kardiovaskuläre und neurologische Erkrankungen eingesetzt. Dieses erweiterte Anwendungsspektrum treibt die Nachfrage nach hochwertigen Lagerlösungen an. Pharma- und Biotech-Unternehmen investieren in neue Forschungsprogramme, um fortschrittliche Therapien zu kommerzialisieren. Die Konvergenz von Nabelschnurblutbanken mit der regenerativen Medizin stärkt langfristige Marktchancen und positioniert den Sektor für nachhaltiges Wachstum.
Wichtige Herausforderungen
Hohe Kosten der privaten Banken
Die hohen Kosten für Sammlung, Verarbeitung und Langzeitlagerung schränken die Akzeptanz privater Banken ein. Viele Familien in Ländern mit niedrigem und mittlerem Einkommen können sich die Gebühren nicht leisten, was die Marktdurchdringung einschränkt. Selbst in entwickelten Regionen bleibt der Preis ein Faktor, der die Entscheidungen der Eltern beeinflusst. Öffentliche Banken bieten oft kostenlose Lagerung an, stehen jedoch vor Kapazitätsengpässen. Die Anpassung von Preismodellen und die Erweiterung der Versicherungsschutzes sind entscheidend, um diese Herausforderung zu überwinden. Kostenreduktionsstrategien werden entscheidend für einen breiteren Marktzugang sein.
Begrenztes Bewusstsein in aufstrebenden Volkswirtschaften
In vielen Entwicklungsländern bleibt das Bewusstsein für die Nabelschnurblutbanking gering. Begrenzte Aufklärung über seine medizinischen Anwendungen reduziert die Teilnahmequoten der Eltern. Unzureichende Infrastruktur und der Mangel an ausgebildeten Gesundheitsfachkräften schränken die Sammlung weiter ein. Kulturelle Faktoren beeinflussen in einigen Regionen ebenfalls die Spendenentscheidungen. Die Ausweitung von Bildungskampagnen und Partnerschaften im Gesundheitswesen kann helfen, diese Lücke zu schließen. Die Überwindung dieser Bewusstseinsherausforderung ist entscheidend, um das Wachstumspotenzial in bevölkerungsreichen Märkten freizusetzen.
Regionale Analyse
Nordamerika
Nordamerika führt den Nabelschnurblutbanking-Markt mit einem Anteil von 38% an, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur und ein hohes Bewusstsein der Eltern. Die USA dominieren die Region aufgrund starker öffentlicher und privater Banking-Programme und günstiger Erstattungsrichtlinien. Umfangreiche Forschungsaktivitäten und klinische Studien für regenerative Therapien unterstützen die anhaltende Marktexpansion. Große Akteure investieren stark in fortschrittliche Verarbeitungs- und Kryokonservierungstechnologien. Starke staatliche Unterstützung und etablierte regulatorische Rahmenbedingungen stärken das Vertrauen und die Teilnahme der Patienten. Die Region profitiert auch von einer weit verbreiteten Versicherung, die es mehr Familien ermöglicht, auf Nabelschnurblutspeicherdienste zuzugreifen.
Europa
Europa hält einen Anteil von 27% am Nabelschnurblutbanking-Markt, unterstützt durch gut strukturierte öffentliche Bankensysteme und zunehmende klinische Anwendungen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Adoption durch starke Forschungsinvestitionen und kollaborative Gesundheitsnetzwerke an. Von der EU finanzierte Programme fördern Spenden und verbessern die grenzüberschreitenden Stammzellabgleichsfähigkeiten. Günstige Vorschriften und ethische Standards stärken das Vertrauen der Eltern in Bankdienstleistungen. Die Ausweitung von Studien zur regenerativen Medizin in der gesamten Region treibt das Marktwachstum weiter voran. Öffentlich-private Partnerschaften und wachsende Bewusstseinskampagnen steigern weiterhin die Einschreibungsraten in öffentlichen und privaten Banken.
Asien-Pazifik
Asien-Pazifik macht einen Anteil von 23% am Nabelschnurblutbanking-Markt aus, angetrieben durch wachsende Gesundheitsinvestitionen und schnelle Urbanisierung. Länder wie China, Indien, Japan und Südkorea verzeichnen steigende Einschreibungen der Eltern aufgrund des zunehmenden Bewusstseins für Stammzelltherapien. Regierungen erweitern die Infrastruktur durch öffentliche Banking-Initiativen, während private Unternehmen erschwingliche Speicherpläne anbieten. Fortschritte in der Biotechnologie und die steigende Nachfrage nach regenerativen Behandlungen treiben die Marktexpansion an. Die große Geburtenrate der Region stärkt ihr Wachstumspotenzial weiter. Die laufende regulatorische Harmonisierung unterstützt grenzüberschreitende Kooperationen und verbessert den Zugang zu Dienstleistungen.
Lateinamerika
Lateinamerika erfasst einen Anteil von 7% am Nabelschnurblutbanking-Markt, wobei Brasilien und Mexiko die Adoption anführen. Die Region erlebt eine allmähliche Infrastrukturentwicklung, unterstützt durch Regierungsprogramme und private Investitionen. Das öffentliche Bewusstsein bleibt im Vergleich zu entwickelten Märkten geringer, verbessert sich jedoch stetig durch gezielte Kampagnen. Die Ausweitung von Partnerschaften mit internationalen Stammzellorganisationen verbessert die Servicequalität. Wirtschaftliche Einschränkungen bleiben eine Herausforderung, aber erschwingliche Speicherpläne erhöhen die Teilnahme der Eltern. Die steigende Inzidenz chronischer Krankheiten wie Leukämie und Immunstörungen erhöht die Nachfrage nach Nabelschnurblutspeicherdiensten.
Mittlerer Osten & Afrika
Der Nahe Osten & Afrika halten einen 5% Anteil am globalen Markt für Nabelschnurblutbanken. Das Wachstum wird hauptsächlich durch die Verbesserung der Gesundheitsinfrastruktur in den Golfstaaten und Südafrika vorangetrieben. Regierungsinitiativen und Medizintourismus unterstützen die verstärkte Einführung fortschrittlicher Behandlungen. Private Banken erweitern ihre Präsenz durch Partnerschaften mit Krankenhäusern und Fruchtbarkeitskliniken. Allerdings bleiben begrenztes Bewusstsein und hohe Kosten in mehreren afrikanischen Ländern wesentliche Hindernisse. Steigende Investitionen in Forschung und die zunehmende Verbreitung genetischer und blutbezogener Erkrankungen sollen in der Region zukünftige Wachstumschancen schaffen.
Marktsegmentierungen:
Nach Lagerungsdiensten:
- Öffentliche Nabelschnurblutbanken
- Private Nabelschnurblutbanken
Nach Komponente:
- Nabelschnurblut
- Nabelschnurgewebe
Nach Anwendung:
- Krebserkrankungen
- Diabetes
Nach Geografie
- Nordamerika
- USA
- Kanada
- Europa
- Deutschland
- Frankreich
- Italien
- Vereinigtes Königreich
- Russland
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten und Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Nabelschnurblutbanken wird von Cryo-Cell International, AlphaCord LLC, Cord Blood Foundation (Smart Cells International), CBR Systems Inc., Singapore Cord Blood Bank, California Cryobank Stem Cell Services LLC, Cordlife Group Limited, FamiCord, Global Cord Blood Corporation und CSG-BIO geprägt. Der Markt für Nabelschnurblutbanken ist durch schnelle technologische Innovationen, strategische Partnerschaften und erweiterte Dienstleistungsportfolios gekennzeichnet. Unternehmen konzentrieren sich darauf, Kryokonservierungsmethoden, automatisierte Verarbeitungssysteme und Technologien zur Stammzellausweitung zu verbessern, um ihre Positionen zu stärken. Viele Marktteilnehmer investieren in klinische Forschung, um breitere therapeutische Anwendungen in der regenerativen Medizin zu unterstützen. Geografische Expansion und Kooperationen mit Entbindungskrankenhäusern helfen, das Sammelvolumen und die Kundeneinschreibung zu erhöhen. Flexible Zahlungsmodelle, digitale Plattformen und starke Markenpositionierung unterstützen das Wachstum weiter. Der intensive Wettbewerb treibt kontinuierliche Verbesserungen der Qualitätsstandards, der betrieblichen Effizienz und der Zugänglichkeit von Nabelschnurblutbankdiensten weltweit voran.
Analyse der Hauptakteure
- Cryo-Cell International
- AlphaCord LLC
- Cord Blood Foundation (Smart Cells International)
- CBR Systems Inc.
- Singapore Cord Blood Bank
- California Cryobank Stem Cell Services LLC
- Cordlife Group Limited
- FamiCord
- Global Cord Blood Corporation
- CSG-BIO
Neueste Entwicklungen
- Im Mai 2025 bestätigte Terumo Blood and Cell Technologies, dass Parachute Health das Rika Plasma Donation System übernommen hat, das die Sammlung von 1.000 mL Plasma in weniger als 35 Minuten mit Echtzeit-Analysen zum Komfort der Spender ermöglicht.
- Im Februar 2024 gaben CooperSurgical®, ein weltweit führendes Unternehmen im Bereich Fruchtbarkeit und Frauengesundheit, und Fulgent Genetics, Inc., ein technologieorientiertes Unternehmen mit einem etablierten klinischen Diagnostikgeschäft und einem therapeutischen Entwicklungsbereich, bekannt, dass sie eine Partnerschaft eingegangen sind, um Familien des Cord Blood Registry® (CBR®) exklusive genetische Screening-Panels für Neugeborene anzubieten.
- Im Juli 2023 kündigte Cell Genesis den Start von CEXCI Cord Protein Banking an, einer bahnbrechenden Initiative, die eine neue Ära im Bereich der Stammzellforschung und der personalisierten Medizin einläutet.
- Im Mai 2023 führte Terumo BCT eine Plattform der nächsten Generation ein, das Spectra Optia Apheresis System. Dieses System soll die Patientenversorgung verbessern und den Arbeitsablauf in der Blutverarbeitung optimieren. Dieses innovative System bietet erweiterte Funktionen, die die Effizienz von Aphereseverfahren verbessern und eine bessere Trennung der Blutkomponenten ermöglichen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Lagerdiensten, Komponenten, Anwendungen und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach regenerativen Therapien wird die Akzeptanz der Nabelschnurblutbanking erheblich steigern.
- Fortschritte in der Kryokonservierung werden die Qualität der Stammzellen und die Effizienz der Lagerung verbessern.
- Zusammenarbeit zwischen öffentlichen und privaten Banken wird die globale Zugänglichkeit erhöhen.
- Steigendes Bewusstsein der Eltern wird zu höheren Einschreibungsraten in verschiedenen Regionen führen.
- Die Ausweitung der klinischen Forschung wird neue therapeutische Anwendungen erschließen.
- Digitale Plattformen werden die Spenderregistrierung und das Lagermanagement vereinfachen.
- Schwellenmärkte werden stark zum Gesamtwachstum der Branche beitragen.
- Regulatorische Harmonisierung wird den internationalen Austausch von Stammzellen verbessern.
- Strategische Investitionen werden die Infrastruktur und Verarbeitungskapazitäten stärken.
- Trends in der personalisierten Medizin werden die Nachfrage nach langfristiger Lagerung erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nabelschnurblutbanken und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Nabelschnurblutbanken zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Nabelschnurblutbanken hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Nabelschnurblutbanken antreiben?
Wer sind die führenden Unternehmen im Markt für Nabelschnurblutbanken?
Welche Region hatte 2024 den größten Anteil am Markt für Nabelschnurblutbanken?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Nabelschnurblut-Banking-Dienstleistungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Nabelschnurblut-Banking-Dienstleistungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 27.29 billion → 2032: USD 47.59 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Nabelschnurblut-Banking-Dienstleistungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Nabelschnurblut-Banking-Dienstleistungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Nabelschnurblut-Banking-Dienstleistungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Nabelschnurblut-Banking-Dienstleistungen Market Drivers
- 3.3 Markt für Nabelschnurblut-Banking-Dienstleistungen Market Restraints & Challenges
- 3.4 Markt für Nabelschnurblut-Banking-Dienstleistungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Nabelschnurblut-Banking-Dienstleistungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Nabelschnurblut-Banking-Dienstleistungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Nabelschnurblut-Banking-Dienstleistungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Nabelschnurblut-Banking-Dienstleistungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Nabelschnurblut-Banking-Dienstleistungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Nabelschnurblut-Banking-Dienstleistungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Nabelschnurblut-Banking-Dienstleistungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Nabelschnurblut-Banking-Dienstleistungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Nabelschnurblut-Banking-Dienstleistungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Nabelschnurblut-Banking-Dienstleistungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Nabelschnurblut-Banking-Dienstleistungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Nabelschnurblut-Banking-Dienstleistungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Nabelschnurblut-Banking-Dienstleistungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Nabelschnurblut-Banking-Dienstleistungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Nabelschnurblut-Banking-Dienstleistungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Nabelschnurblut-Banking-Dienstleistungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Nabelschnurblut-Banking-Dienstleistungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Nabelschnurblut-Banking-Dienstleistungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Nabelschnurblut-Banking-Dienstleistungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
