
Marktübersicht
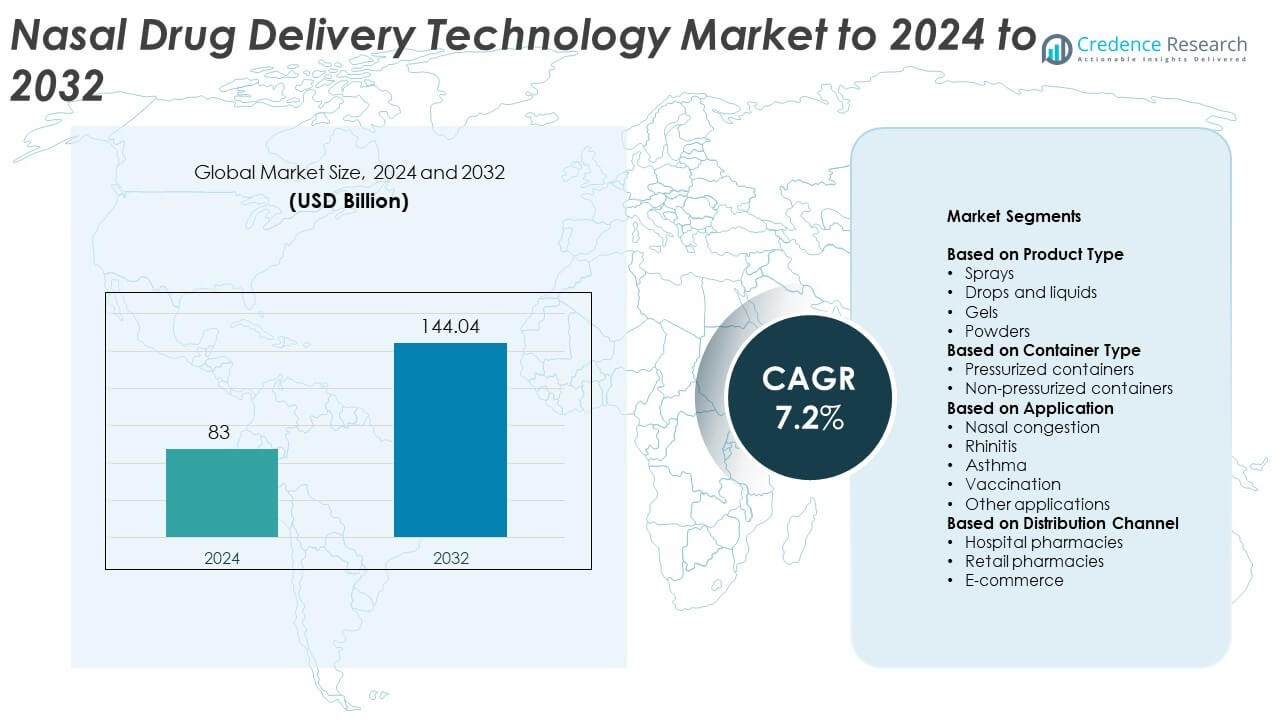
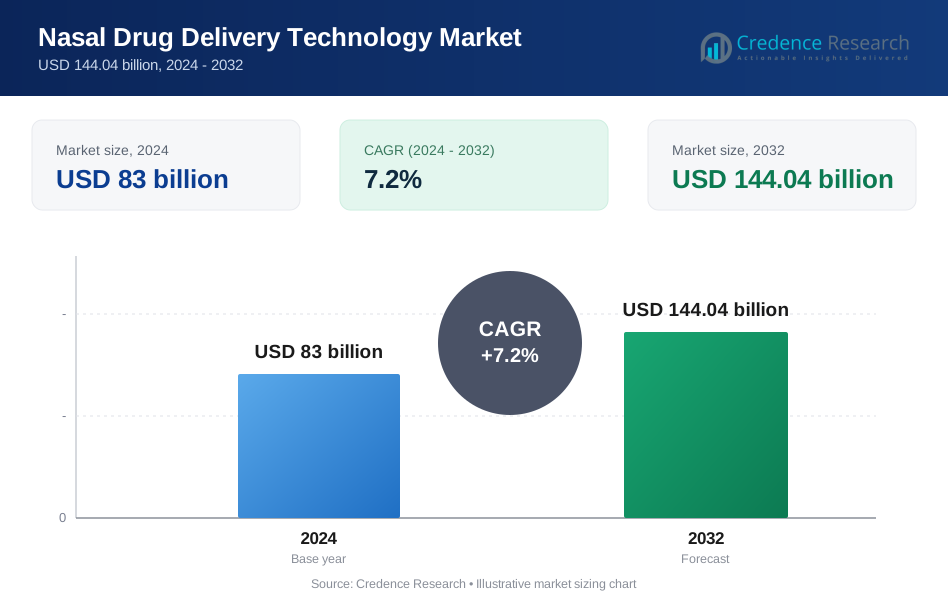
Der Markt für Nasale Arzneimittelabgabe-Technologie wurde 2024 auf 83 Milliarden USD geschätzt und soll bis 2032 144,04 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Nasale Arzneimittelabgabe-Technologie 2024 | USD 83 Milliarden |
| Markt für Nasale Arzneimittelabgabe-Technologie, CAGR | 7,2% |
| Marktgröße für Nasale Arzneimittelabgabe-Technologie 2032 | USD 144,04 Milliarden |
Der Markt für nasale Arzneimittelabgabe-Technologie wird von großen Akteuren wie GlaxoSmithKline, Johnson & Johnson, Pfizer, Boehringer Ingelheim, Eli Lilly and Company, Merck, F. Hoffmann-La Roche AG, Takeda Pharmaceutical Company, Regeneron Pharmaceuticals und AptarGroup angeführt. Diese Unternehmen dominieren durch umfangreiche Produktportfolios, kontinuierliche Innovationen in intranasalen Formulierungen und fortschrittliche Geräteintegration. Strategische Partnerschaften und Investitionen in F&E haben ihre Präsenz in sowohl verschreibungspflichtigen als auch rezeptfreien Nasentherapien gestärkt. Regional hält Nordamerika mit 38,6 % im Jahr 2024 den größten Anteil, unterstützt durch eine starke Gesundheitsinfrastruktur und die schnelle Einführung von Nasenspray-Produkten, gefolgt von Europa mit 28,4 % und dem asiatisch-pazifischen Raum mit 22,7 %.
Markteinblicke
- Der Markt für nasale Arzneimittelabgabe-Technologie wurde 2024 auf 83 Milliarden USD geschätzt und soll bis 2032 144,04 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,2 %.
- Die steigende Nachfrage nach nicht-invasiven, schnell wirkenden Arzneimittelabgabemethoden und die zunehmenden Fälle von Atemwegs- und Allergiestörungen treiben das Marktwachstum voran.
- Technologische Fortschritte in intelligenten Nasengeräten, Pulverformulierungen und intranasalen Impfstoffen prägen aufkommende Trends und erweitern therapeutische Anwendungen.
- Der Markt bleibt hoch wettbewerbsfähig mit starker Beteiligung globaler Pharma- und Biotech-Unternehmen, die sich auf Innovation und Patientenkomfort konzentrieren.
- Nordamerika führt mit einem Anteil von 38,6 %, gefolgt von Europa mit 28,4 % und dem asiatisch-pazifischen Raum mit 22,7 %, während Sprays nach Produkttyp mit einem Segmentanteil von 46,7 % dominieren, unterstützt durch die weit verbreitete Einführung in der Allergie- und Schmerzbehandlung.
Analyse der Marktsegmentierung:
Nach Produkttyp
Sprays dominieren den Markt für nasale Arzneimittelabgabe-Technologie mit einem Anteil von 46,7 % im Jahr 2024. Ihre Führungsposition wird durch die einfache Anwendung, die schnelle Absorption und die Eignung für die Selbstmedikation angetrieben. Die zunehmende Einführung von Dosier- und Mehrfachdosiersystemen unterstützt eine konsistente Dosierung und Patientencompliance. Der verstärkte Einsatz von Sprays für Allergie-, Migräne- und Schmerztherapien stärkt ihre Nachfrage weiter. Tropfen und Flüssigkeiten folgen aufgrund ihrer Wirksamkeit in der pädiatrischen und geriatrischen Pflege, während Gele und Pulver mit Innovationen in kontrollierten Freisetzungsformulierungen und verbesserter mukosaler Retention expandieren.
- Zum Beispiel berichtet Aptar Pharma von „über 280“ Marktverweisen für Nasensprays und -pulver in Unidose/Bidose- und Multidosensystemen, was die breite Akzeptanz von Sprays zeigt.
Nach Behältertyp
Nicht unter Druck stehende Behälter führen den Markt im Jahr 2024 mit einem Anteil von 57,4% an. Das Segment profitiert von niedrigeren Herstellungskosten, leichtem Design und reduzierter Umweltbelastung im Vergleich zu druckbeaufschlagten Formaten. Diese Behälter werden aufgrund ihrer Benutzerfreundlichkeit und Sicherheit häufig in rezeptfreien Nasensprays und Lösungen eingesetzt. Die zunehmende Verwendung von Pumpflaschen und quetschbaren Behältern verbessert die Dosierungsgenauigkeit. Druckbehälter halten die Nachfrage nach aerosolbasierten und dosierten Formulierungen aufrecht, insbesondere bei Asthma- und Allergiebehandlungen, bei denen kontrollierte Sprühmuster und feine Nebelverteilung entscheidend für die therapeutische Effizienz sind.
- Zum Beispiel bestätigt Glenmark, dass Ryaltris ab März 2024 in 34 Märkten eingeführt wurde, wobei spätere Updates auf weitere Zulassungen und Markteinführungen in zusätzlichen Ländern hinweisen.
Nach Anwendung
Nasale Verstopfung hält im Jahr 2024 den größten Anteil von 39,6%, angetrieben durch die hohe Prävalenz von Allergien, Erkältungen und Sinusitis weltweit. Abschwellende Sprays und Kochsalzlösungen bieten schnelle Linderung und steigern die Verbraucherpräferenz für Selbstpflegeprodukte. Auch die Segmente Rhinitis und Asthma expandieren, da nasale Kortikosteroide und Bronchodilatator-Therapien an Bedeutung gewinnen. Darüber hinaus entwickelt sich die nasale Impfung zu einem vielversprechenden Bereich aufgrund der nadelfreien Verabreichung und der schnellen Immunantwort, wobei laufende Forschungen intranasale Impfstoffformulierungen für Influenza und andere Atemwegserkrankungen unterstützen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach nicht-invasiver Arzneimittelverabreichung
Die wachsende Patientenpräferenz für nicht-invasive Verabreichung steigert die Akzeptanz der nasalen Arzneimittelverabreichung. Die Methode bietet einen schnellen Wirkungseintritt, verbesserte Bioverfügbarkeit und umgeht den First-Pass-Metabolismus, was die therapeutischen Ergebnisse verbessert. Pharmaunternehmen entwickeln zunehmend intranasale Formulierungen für Schmerz-, Migräne- und Hormontherapien, um Komfort und Compliance zu verbessern. Der zunehmende Einsatz nasaler Wege für das zentrale Nervensystem und peptidbasierte Medikamente stärkt diesen Trend und unterstützt kontinuierliche Innovationen in Formulierungs- und Abgabesystemen.
- Zum Beispiel wird Amphastars Baqsimi (nasales Glukagon) in 27 Ländern vermarktet, was das Patienteninteresse an nadelfreier, schnell wirkender Verabreichung belegt.
Fortschritte in der Technologie nasaler Formulierungen
Technologische Innovationen in nasalen Formulierungen treiben das Marktwachstum voran, indem sie die Absorptionseffizienz und Stabilität verbessern. Entwicklungen in mucoadhesiven Gelen, pulverbasierten Systemen und Nanopartikelträgern verbessern die Arzneimittelretention und kontrollierte Freisetzung. Diese Fortschritte ermöglichen die Verabreichung größerer Biomoleküle wie Proteine und Impfstoffe und erweitern die therapeutischen Anwendungen. Kontinuierliche F&E-Investitionen führender Pharmahersteller fördern bessere Patientenergebnisse und erweitern die Akzeptanz bei der Behandlung chronischer Krankheiten.
- Zum Beispiel wurde die SMART-Nasenpulverplattform von SNBL bei „mehr als 150“ menschlichen Probanden evaluiert, was technische Fortschritte unterstützt, die die Retention und Stabilität verbessern.
Zunehmende Inzidenz von Atemwegs- und Allergiestörungen
Der Anstieg von allergischer Rhinitis, Sinusitis und Asthmafällen weltweit beschleunigt die Nachfrage nach nasalen Verabreichungsprodukten. Urbanisierung, Verschmutzung und Lebensstilfaktoren tragen zu wachsenden Atemwegskomplikationen bei. Nasensprays und abschwellende Mittel bleiben Erstlinientherapien, die schnelle Linderung und Benutzerfreundlichkeit bieten. Das steigende Bewusstsein für Selbstpflege und die Verfügbarkeit rezeptfreier Behandlungen treiben das Volumenwachstum in entwickelten und aufstrebenden Märkten weiter voran.
Wichtige Trends und Chancen
Aufkommen von intranasalen Impfplattformen
Die Entwicklung nadelfreier Nasenimpfstoffe verändert die Impfpraktiken. Die intranasale Verabreichung ermöglicht eine schnelle mukosale Immunität und reduziert den Bedarf an geschultem Gesundheitspersonal. Forschungen zu Influenza-, COVID-19- und RSV-Impfstoffen über nasale Wege zeigen wachsende Möglichkeiten auf. Dieser Trend steht im Einklang mit dem globalen Gesundheitsfokus auf zugängliche, patientenfreundliche und kosteneffiziente Impfmodelle.
- Zum Beispiel erhielt CyanVac Unterstützung von U.S. BARDA Project NextGen für eine intranasale COVID-19-Impfstoffstudie mit 10.000 Freiwilligen, was den Aufschwung in der mukosalen Impfung unterstreicht.
Integration von intelligenten und digitalen Nasengeräten
Intelligente Nasenabgabesysteme mit Sensoren und Bluetooth-Konnektivität gewinnen an Bedeutung. Diese Geräte ermöglichen die Überwachung der Dosierung, die Nachverfolgung der Compliance und die Echtzeit-Datenintegration mit mobilen Apps. Die Kombination aus digitaler Gesundheit und nasaler Abgabe verbessert die Patientenadhärenz und die Personalisierung der Behandlung. Pharmazeutische Kooperationen mit Medtech-Unternehmen erweitern weiterhin dieses segment mit hohem Potenzial.
- Zum Beispiel merkt Kurve Technology an, dass sein ViaNase-Elektronenzerstäuber in zahlreichen Studien und Forschungsprogrammen verwendet wurde—insbesondere verweist ein in einer Fachzeitschrift im Jahr 2023 veröffentlichter Artikel auf 16 Programme, 14 in der Klinik, die mit dem Gerät in Verbindung stehen, was das wachsende Interesse an intelligenten/elektronischen Nasenabgabesystemen für Anwendungen wie die Nase-zu-Gehirn-Abgabe widerspiegelt.
Erweiterung in Therapien des zentralen Nervensystems
Nasale Wege entwickeln sich zu effizienten Alternativen für gehirnzielt wirkende Medikamente. Die direkte Verabreichung durch den olfaktorischen Bereich ermöglicht das Umgehen der Blut-Hirn-Schranke und verbessert die Behandlung von Erkrankungen wie Epilepsie und Depression. Pharmaunternehmen erforschen intranasale Formulierungen für schnell wirkende Therapien und schaffen neue Wachstumswege im Bereich neurologischer und psychiatrischer Arzneimittel.
Wichtige Herausforderungen
Formulierungsstabilität und Einschränkungen der Arzneimittelabsorption
Die Erzielung einer konsistenten Bioverfügbarkeit und Stabilität in nasalen Formulierungen bleibt eine technische Herausforderung. Faktoren wie mukoziliäre Clearance, enzymatischer Abbau und variable Absorptionsraten begrenzen die Leistung. Hersteller müssen in fortschrittliche Hilfsstoffe und Verstärker investieren, um zuverlässige therapeutische Effekte zu gewährleisten. Diese Komplexitäten verlangsamen die Entwicklungszeitpläne und erhöhen die regulatorischen Hürden.
Strenge regulatorische und herstellungstechnische Einschränkungen
Der Sektor der nasalen Arzneimittelabgabe steht vor strengen Qualitäts- und Sicherheitsvorschriften auf globalen Märkten. Die Einhaltung der Guten Herstellungspraxis und die Validierung von Geräte-Arzneimittel-Kombinationen erhöhen die Betriebskosten. Unterschiedliche regionale Zulassungsstandards verzögern zudem die Kommerzialisierung. Diese regulatorischen Anforderungen erfordern kontinuierliche Tests, Dokumentation und Überwachung nach der Markteinführung, was die Effizienz der Produkteinführung beeinträchtigt.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für nasale Arzneimittelabgabetechnologie mit einem Anteil von 38,6 % im Jahr 2024 an. Die Dominanz resultiert aus einer fortschrittlichen Gesundheitsinfrastruktur, starker pharmazeutischer Innovation und hoher Akzeptanz von Selbstverabreichungssystemen. Die USA treiben die Marktführerschaft durch die schnelle Einführung von Nasensprays für Allergien, Migräne und Schmerzmanagement voran. Wachsende Zulassungen von intranasalen Impfstoffen und Notfallmedikamenten wie Naloxon bei Opioidüberdosierung erweitern die Marktdurchdringung weiter. Der zunehmende Fokus auf Patientenkomfort und digitale Integration in Nasengeräten fördert weiterhin das Wachstum in der Region.
Europa
Europa hält im Jahr 2024 einen Anteil von 28,4 % am globalen Markt, unterstützt durch starke F&E-Investitionen und robuste regulatorische Rahmenbedingungen. Die Region profitiert von der steigenden Prävalenz von allergischer Rhinitis und chronischer Sinusitis, was die Nachfrage nach rezeptfreien Nasensprays fördert. Deutschland, Frankreich und das Vereinigte Königreich führen die Einführung an, dank fortschrittlicher Gesundheitssysteme und wachsendem Bewusstsein für nicht-invasive Verabreichungsmethoden. Strategische Kooperationen zwischen Pharma- und Biotech-Unternehmen beschleunigen die Innovation in pulverbasierten und kontrolliert freisetzenden Nasenformulierungen auf dem gesamten Kontinent.
Asien-Pazifik
Der Asien-Pazifik-Raum macht 2024 einen Anteil von 22,7 % aus und entwickelt sich zum am schnellsten wachsenden regionalen Markt. Das Wachstum wird durch die zunehmende Prävalenz von Atemwegserkrankungen, städtische Verschmutzung und steigende Gesundheitsausgaben vorangetrieben. Japan und China führen die Einführung an, unterstützt durch starke lokale Produktion und Regierungsinitiativen zur Förderung der intranasalen Impfung. Die schnelle Durchdringung von E-Commerce-Kanälen und der erweiterte Zugang zu erschwinglichen generischen Formulierungen erhöhen die Verbraucherreichweite. Das wachsende Interesse an innovativen Technologien zur nasalen Arzneimittelverabreichung für chronische und neurologische Erkrankungen stärkt ebenfalls die Marktaussichten in der gesamten Region.
Lateinamerika
Lateinamerika erfasst im Jahr 2024 einen Anteil von 6,2 % am globalen Markt, angetrieben durch die steigende Inzidenz von Atemwegsallergien und Asthma. Brasilien und Mexiko dominieren aufgrund der expandierenden pharmazeutischen Vertriebsnetze und des verbesserten Zugangs zu rezeptfreien Nasentherapien. Das gestiegene Bewusstsein für die Vorteile der nasalen Arzneimittelverabreichung und die zunehmende Verfügbarkeit kostengünstiger Generika unterstützen ein stetiges Wachstum. Allerdings bleiben begrenzte Gesundheitskostenerstattungen und uneinheitliche regulatorische Harmonisierung zwischen den Ländern moderate Einschränkungen für eine schnellere Einführung in der Region.
Mittlerer Osten und Afrika
Die Region Mittlerer Osten und Afrika hält im Jahr 2024 einen Anteil von 4,1 % und zeigt ein allmähliches, aber stetiges Marktwachstum. Das Wachstum wird durch die zunehmende Modernisierung des Gesundheitswesens, Urbanisierung und das Bewusstsein für die nasale Verabreichung zur Behandlung von Allergien und Erkältungen unterstützt. Golfstaaten wie Saudi-Arabien und die VAE führen die Einführung an, dank verbessertem Zugang zur Gesundheitsversorgung und starker Präsenz von Apotheken im Einzelhandel. Zunehmende Partnerschaften zwischen globalen Pharmaunternehmen und regionalen Distributoren erweitern die Produktverfügbarkeit. Dennoch schränken Erschwinglichkeits- und Infrastrukturlücken die Marktdurchdringung in mehreren afrikanischen Ländern weiterhin ein.
Marktsegmentierungen:
Nach Produkttyp
- Sprays
- Tropfen und Flüssigkeiten
- Gele
- Pulver
Nach Behältertyp
- Druckbehälter
- Nicht-druckbehälter
Nach Anwendung
- Nasale Verstopfung
- Rhinitis
- Asthma
- Impfung
- Andere Anwendungen
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- E-Commerce
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für nasale Arzneimittelverabreichungstechnologie ist durch starken Wettbewerb unter führenden Pharma-, Biotechnologie- und Geräteherstellern wie GlaxoSmithKline, Regeneron Pharmaceuticals, Aegis Therapeutics, Johnson & Johnson, Neuralstem, Takeda Pharmaceutical Company, Boehringer Ingelheim, Pfizer, AptarGroup, F. Hoffmann-La Roche AG, Horizon Therapeutics, Merck, Eli Lilly and Company und Nasal Technologies gekennzeichnet. Das Wettbewerbsumfeld wird durch Innovationen im Formulierungsdesign, der Geräteintegration und patientenorientierten Abgabesystemen angetrieben. Marktteilnehmer legen Wert auf die Entwicklung fortschrittlicher Nasensprays, Pulver und Gele, die eine verbesserte Absorption, Bioverfügbarkeit und Dosierungsgenauigkeit gewährleisten. Strategische Kooperationen zwischen Arzneimittelherstellern und Geräteingenieuren verbessern die Effizienz von Kombinationstherapien und erweitern die therapeutische Reichweite in den Bereichen ZNS, Impfstoffe und Schmerzmanagement. Die zunehmende Akzeptanz intelligenter Inhalationstechnologien, gepaart mit regulatorischer Unterstützung für nadelfreie Abgabesysteme, treibt weiterhin neue Produkteinführungen voran und stärkt die gesamte Wettbewerbsposition führender Unternehmen.
Analyse der Hauptakteure
- GlaxoSmithKline
- Regeneron Pharmaceuticals
- Aegis Therapeutics
- Johnson & Johnson
- Neuralstem
- Takeda Pharmaceutical Company
- Boehringer Ingelheim
- Pfizer
- AptarGroup
- F. Hoffmann-La Roche AG
- Horizon Therapeutics
- Merck
- Eli Lilly and Company
- Nasal Technologies
Jüngste Entwicklungen
- Im Jahr 2025 wurde Aptars Nasenverabreichungssystem in einer Gehirnbildgebungsstudie verwendet, die die effektive Verabreichung von intranasalem Insulin an Gedächtnisregionen des Gehirns bestätigte und neue Alzheimer-Behandlungen unterstützte.
- Im Jahr 2024 arbeitete Regeneron mit Gesundheitsdienstleistern zusammen, um den Zugang zu Dupixent® bei Nasenpolypen zu erweitern.
- Im Jahr 2023 brachte Aptar Pharma eine recycelbare, metallfreie Mehrdosis-Nasenspraypumpe auf den Markt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Behältertyp, Anwendung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird mit der steigenden Präferenz für nicht-invasive Arzneimittelabgabemethoden weiter wachsen.
- Intranasale Impfstoffe werden aufgrund der erhöhten Nachfrage nach nadelfreier Immunisierung an Schwung gewinnen.
- Digitale und intelligente Nasengeräte werden die Patientenadhärenz und die Fernüberwachungsfähigkeiten verbessern.
- Fortschritte in Pulver- und Gelformulierungen werden die Stabilität und Absorption verbessern.
- Mehr Pharmaunternehmen werden in die nasale Verabreichung für auf das ZNS abzielende Therapien investieren.
- Nasale Produkte ohne Rezept werden eine stetige Nachfrage aus den Segmenten Allergie- und Erkältungsbehandlung sehen.
- Schwellenmärkte werden durch verbesserten Zugang und Bewusstsein das zukünftige Wachstum vorantreiben.
- Regulatorische Zulassungen für Kombinationen aus Gerät und Arzneimittel in Nasenprodukten werden die Produktportfolios erweitern.
- E-Commerce wird eine größere Rolle im Einzelhandelsvertrieb und in Direktvertriebsmodellen spielen.
- Zusammenarbeiten zwischen Pharma- und Biotech-Unternehmen werden die Innovation in Plattformen zur nasalen Verabreichung beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für nasale Arzneimittelabgabetechnologie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für nasale Arzneimittelabgabetechnologie zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für nasale Arzneimittelabgabetechnologien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für nasale Arzneimittelabgabetechnologie antreiben?
Wer sind die führenden Unternehmen im Markt für nasale Arzneimittelabgabetechnologie?
Welche Region hatte 2024 den größten Anteil am Markt für nasale Arzneimittelabgabetechnologie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für nasale Arzneimittelabgabetechnologie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für nasale Arzneimittelabgabetechnologie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 83 billion → 2032: USD 144.04 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für nasale Arzneimittelabgabetechnologie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für nasale Arzneimittelabgabetechnologie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für nasale Arzneimittelabgabetechnologie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für nasale Arzneimittelabgabetechnologie Market Drivers
- 3.3 Markt für nasale Arzneimittelabgabetechnologie Market Restraints & Challenges
- 3.4 Markt für nasale Arzneimittelabgabetechnologie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für nasale Arzneimittelabgabetechnologie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für nasale Arzneimittelabgabetechnologie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für nasale Arzneimittelabgabetechnologie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für nasale Arzneimittelabgabetechnologie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für nasale Arzneimittelabgabetechnologie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für nasale Arzneimittelabgabetechnologie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für nasale Arzneimittelabgabetechnologie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für nasale Arzneimittelabgabetechnologie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für nasale Arzneimittelabgabetechnologie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für nasale Arzneimittelabgabetechnologie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für nasale Arzneimittelabgabetechnologie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für nasale Arzneimittelabgabetechnologie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für nasale Arzneimittelabgabetechnologie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für nasale Arzneimittelabgabetechnologie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für nasale Arzneimittelabgabetechnologie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für nasale Arzneimittelabgabetechnologie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für nasale Arzneimittelabgabetechnologie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für nasale Arzneimittelabgabetechnologie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für nasale Arzneimittelabgabetechnologie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
