
Marktübersicht
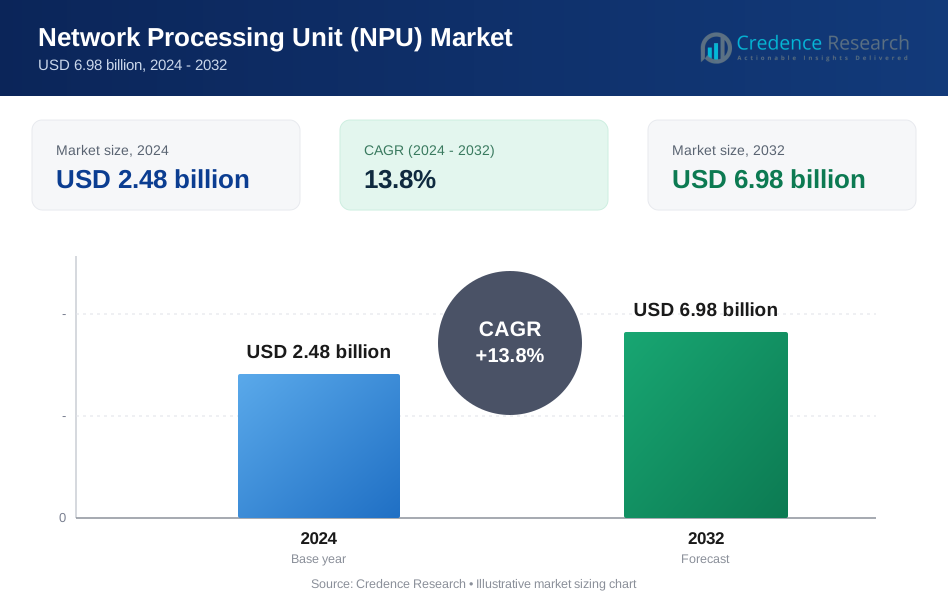
Der Markt für Network Processing Units (NPU) wurde im Jahr 2024 auf 2,48 Milliarden USD geschätzt und soll bis 2032 6,98 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Network Processing Units (NPU) 2024 | USD 2,48 Milliarden |
| Network Processing Unit (NPU) Markt, CAGR | 13,8% |
| Marktgröße für Network Processing Units (NPU) 2032 | USD 6,98 Milliarden |
Der Markt für Network Processing Units (NPU) wird von großen Akteuren geprägt, die Hochleistungsverarbeitung, fortschrittliches Verkehrsmanagement und KI-gesteuerte Netzwerkfunktionen bieten. Unternehmen stärken ihre Positionen durch kontinuierliche Innovationen in programmierbaren Architekturen, Sicherheitsbeschleunigung und Unterstützung für 5G- und cloud-native Workloads. Ihre Portfolios richten sich an Telekommunikationsanbieter, Rechenzentren und Unternehmensnetzwerke, die eine geringe Latenz und skalierbare Leistung anstreben. Nordamerika blieb 2024 mit einem Anteil von 38 % die führende Region, angetrieben durch starke Implementierungen in Hyperscale-Rechenzentren, 5G-Infrastruktur und fortschrittlichen Unternehmensnetzwerken. Diese Führungsrolle setzt sich fort, da regionale Investitionen auf KI-Netzwerke, Edge-Computing und digitale Hochgeschwindigkeitsdienste fokussieren.
Markteinblicke
- Der Markt für Network Processing Units (NPU) erreichte 2024 einen definierten Wert von 2,48 Milliarden USD und soll bis 2032 stark auf 6,98 Milliarden USD wachsen, mit einer stabilen CAGR von 13,8 %, angetrieben durch die steigende Nachfrage nach Hochgeschwindigkeits- und intelligenten Netzwerken.
- Das Wachstum beschleunigt sich, da der 5G-Rollout, die Cloud-Adoption und der steigende Datenverkehr Unternehmen und Telekommunikationsanbieter dazu drängen, Hochleistungs-NPUs in Kern-, Edge- und Rechenzentrumsnetzwerken zu integrieren.
- Zu den wichtigsten Trends gehören die Erweiterung programmierbarer Architekturen, KI-gesteuerte Automatisierung und die starke Akzeptanz von NPUs in Rechenzentren, IoT-Ökosystemen und Sicherheitsplattformen der nächsten Generation.
- Der Wettbewerb intensiviert sich, da Anbieter in der Verarbeitung mit geringer Latenz, der tiefen Paketinspektion und energieeffizienten Designs innovieren, während sie Herausforderungen im Zusammenhang mit hohen Entwicklungskosten und thermischen Leistungsbeschränkungen bewältigen.
- Nordamerika führte den Markt mit einem Anteil von 38 % an, gefolgt von Asien-Pazifik mit 29 % und Europa mit 27 %, während drahtlose NPUs den Produktanteil dominierten und das Segment Kommunikation & IT 2024 den größten Anwendungsanteil hielt.
Analyse der Marktsegmentierung:
Nach Produkt
Wireless NPUs hielten 2024 den dominierenden Anteil von etwa 59%. Die starke Nachfrage resultierte aus der zunehmenden Nutzung von Wi-Fi 6, Wi-Fi 7 und 5G-Geräten in Haushalten und Büros. Wireless NPUs gewannen auch aufgrund des höheren Datenverkehrs von Smart-TVs, Routern und vernetzten Geräten an Bedeutung. Ihre flexible Integration und niedrigere Latenz unterstützten das Wachstum in Verbraucher- und Unternehmensnetzwerken. Kabelgebundene NPUs wuchsen in einem stetigen Tempo, da Unternehmen Switches und Router für höhere Durchsatzraten aufrüsteten, aber drahtlose NPUs blieben aufgrund der schnellen Expansion der mobilitätsgetriebenen Konnektivität führend.
-
- Zum Beispiel unterstützt Qualcomms Networking Pro 1210 NPU Wi-Fi 6/6E Access Points mit bis zu 8,4 Gbps aggregiertem Durchsatz und integrierter Multi-Core-Paketverarbeitung, was eine latenzarme Konnektivität für hochdichte Heim- und Unternehmensnetzwerke ermöglicht.
Nach Anwendung
Kommunikation & IT führten 2024 das Segment mit einem Anteil von fast 47% an. Die Nachfrage stieg, als Telekommunikationsanbieter 5G-Kernnetzwerke erweiterten und die Edge-Verarbeitung verstärkten. Kommunikationsanbieter bevorzugten NPUs für Paketbeschleunigung, Verkehrsmanagement und Hochgeschwindigkeitsrouting. Auch Rechenzentren weiteten die Nutzung aufgrund von KI-Workloads und steigendem Cloud-Datenverkehr aus. Automobil-, Militär- und Unterhaltungselektronik zeigten eine stetige Nutzung, aber die Kategorie Kommunikation & IT blieb dominant, da sie kontinuierliche Upgrades erforderte, um höhere Netzwerkkapazitäten und Echtzeit-Datenfluss zu unterstützen.
-
- Zum Beispiel integriert NVIDIAs BlueField-3 DPU/SmartNIC NPU-Funktionalität mit 400 GbE-Netzwerken und 200 Gbps Paketbeschleunigung, die weit verbreitet in Rechenzentren zur Verwaltung von KI-Workloads und Hochgeschwindigkeits-Cloud-Netzwerkverkehr eingesetzt wird.
Nach Bereitstellung
On-Premises-Bereitstellungen dominierten 2024 mit einem Anteil von etwa 54%. Unternehmen bevorzugten vor Ort installierte NPUs für sichere Datenverarbeitung, niedrige Latenz und direkte Kontrolle über geschäftskritische Workloads. Die Nachfrage stieg in der Telekommunikationsinfrastruktur, Verteidigungsnetzwerken und Hochleistungsrechenzentren. Cloud-basierte NPUs wuchsen schnell aufgrund der Nachfrage nach skalierbarer Verarbeitung und KI-basiertem Routing auf globalen Plattformen. Hybride Bereitstellungen gewannen an Bedeutung, da Unternehmen Sicherheit mit Flexibilität ausbalancierten, aber On-Premises führte das Segment an, da regulierte Sektoren weiterhin die vollständige Kontrolle über Netzwerkfunktionen priorisierten.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach Hochgeschwindigkeitsnetzwerken
Globale Netzwerke stehen weiterhin vor einem schnellen Wachstum des Datenverkehrs aufgrund von Cloud-Adoption, 5G-Expansion, Streaming-Plattformen und vernetzten Geräten. Dieser Anstieg drängt Unternehmen und Telekommunikationsanbieter dazu, Netzwerkhardware aufzurüsten, die höheren Durchsatz mit niedriger Latenz bewältigen kann. NPUs erfüllen dieses Bedürfnis, indem sie die Paketverarbeitung beschleunigen, die Routing-Effizienz verbessern und fortschrittliche Protokolle für Echtzeit-Workloads unterstützen. Der Übergang zu Anwendungen mit hoher Bandbreite wie AR/VR, Edge Computing und UHD-Video stärkt die Akzeptanz weiter. Unternehmen verlassen sich auf NPUs, um die Dienstqualität während Spitzenlasten aufrechtzuerhalten und eine konsistente Netzwerkleistung sicherzustellen. Da Organisationen ihre digitalen Operationen skalieren, treibt der Bedarf an schnellerer und effizienterer Verarbeitung in jeder Netzwerkschicht die kontinuierliche Nachfrage an. Dieser Trend positioniert NPUs als kritische Komponente in der Infrastruktur der nächsten Generation.
-
- Zum Beispiel unterstützt NVIDIAs BlueField-3 DPU einen 400 GbE-Netzdurchsatz mit 200 Gbps Paketverarbeitungsleistung, was latenzarmes Routing und die Beschleunigung von Cloud-Workloads in Hyperscale-Rechenzentren ermöglicht.
Expansion von 5G, Edge Computing und IoT-Geräten
Der Rollout von 5G-Netzwerken und der Aufstieg des Edge-Computing schaffen starken Schwung für den Einsatz von NPUs. Telekommunikationsanbieter integrieren NPUs in Basisstationen, Edge-Knoten und Kernnetzwerke, um die massive Gerätedichte und die ultra-niedrige Latenzkommunikation zu bewältigen. Die Einführung des IoT erweitert sich auch auf Branchen wie Fertigung, Automobil, Gesundheitswesen und Logistik, die eine schnelle Paketverarbeitung und sicheren Datentransfer erfordern. NPUs ermöglichen verteilte Intelligenz, indem sie die Echtzeitverarbeitung in der Nähe der Datenquelle verbessern. Die Nachfrage nach intelligenten Fabriken, autonomen Systemen und vernetzten Fahrzeugen unterstützt diesen Wandel weiter. Da Unternehmen Arbeitslasten von zentralen Rechenzentren an den Netzwerk-Rand verlagern, werden NPUs zentral für Aufgaben wie Verkehrssteuerung, Lastenausgleich und tiefgehende Paketinspektion. Dieses Ökosystemwachstum treibt die langfristige Einführung von NPUs weiter an.
-
- Zum Beispiel beschleunigen Cavium (Marvell) OCTEON TX2 NPUs das Edge-Computing und 5G-Basisstationen mit 25-400 GbE-Paketverarbeitung und hardwareoptimiertem Lastenausgleich und unterstützen massive IoT-Konnektivität in intelligenten Fabriken und Netzwerken autonomer Fahrzeuge.
Zunehmende Nutzung von KI-gesteuertem Networking und Automatisierung
KI-gesteuerte Netzwerkmanagement-Tools hängen von schnellen Verarbeitungsschichten ab, die intelligentes Routing, Anomalieerkennung und automatisierte Reaktionen unterstützen. NPUs liefern die Rechenleistung, die benötigt wird, um KI-Algorithmen zu beschleunigen, die in Switches, Routern und Sicherheitsgeräten laufen. Unternehmen setzen auf KI-basierte Automatisierung, um Netzwerkausfallzeiten zu reduzieren, die Effizienz zu verbessern und komplexe Multi-Cloud-Architekturen zu verwalten. NPUs unterstützen auch programmierbare Architekturen, die es Anbietern ermöglichen, Netzwerkfunktionen ohne Hardwareaustausch zu aktualisieren. Diese Anpassungsfähigkeit ist entscheidend, da sich KI-Arbeitslasten weiterentwickeln. Der zunehmende Einsatz von Sicherheitsanalysen, automatisierter Bedrohungsreaktion und vorausschauender Wartung stärkt die Notwendigkeit für leistungsstarke NPUs. Da sich Netzwerke in Richtung selbstoptimierender Rahmenwerke bewegen, spielen NPUs eine Schlüsselrolle bei der Ermöglichung von Echtzeitentscheidungen im großen Maßstab.
Wichtige Trends & Chancen
Verschiebung hin zu programmierbarem und softwaredefiniertem Networking
Programmierbare NPUs gewinnen an Bedeutung, da Unternehmen softwaredefiniertes Networking (SDN) und Netzwerkfunktionsvirtualisierung (NFV) einführen. Diese Technologien erfordern flexible Prozessoren, die die Paketverarbeitung, Routing-Richtlinien und Sicherheitsfunktionen durch Software-Updates rekonfigurieren können. Programmierbare NPUs ermöglichen es Betreibern, neue Funktionen schneller bereitzustellen, Infrastrukturkosten zu senken und Multi-Vendor-Ökosysteme zu unterstützen. Anbieter bieten auch offene Befehlssätze und Entwickler-Toolkits an, die benutzerdefinierte Anwendungsfälle erweitern. Dieser Wandel verbessert die Netzwerkagilität und macht NPUs unverzichtbar für dynamische, dienstorientierte Architekturen in Telekommunikations- und Cloud-Umgebungen.
-
- Zum Beispiel unterstützt NVIDIAs BlueField-3 DPU programmierbares Networking mit 400 GbE-Durchsatz und fortschrittlichen Software-Toolkits, die NFV-Bereitstellung, benutzerdefinierte Paketverarbeitung und agile Dienstorchestrierung in Hyperscale- und Unternehmensnetzwerken ermöglichen.
Wachstum von Cloud-, Hyperscale- und KI-Rechenzentren
Hyperscale-Rechenzentren beschleunigen die Nachfrage nach NPUs, da Arbeitslasten wie KI-Inferenz, Cloud-Gaming und Big-Data-Analysen zunehmen. NPUs optimieren Ost-West- und Nord-Süd-Verkehr, indem sie die Paketklassifizierung, das Lastenausgleich und die Verschlüsselungsleistung verbessern. Cloud-Anbieter setzen NPUs ein, um die Effizienz in verteilten Architekturen aufrechtzuerhalten, insbesondere bei der Handhabung großer Mengen an Mikroservices-Verkehr. Der zunehmende Einsatz von virtualisierten Netzwerkfunktionen und Zero-Trust-Sicherheitsarchitekturen unterstützt die Einführung weiter. Da Rechenzentren Hochgeschwindigkeitsschalter und 800G-Verbindungen einführen, werden NPUs zentral, um die Leistung in komplexen, mehrstufigen Umgebungen aufrechtzuerhalten.
-
- Beispielsweise bietet Intels Infrastructure Processing Unit (IPU) 100 Gbps Paketverarbeitung, wodurch Cloud-Anbieter das Verkehrsmanagement optimieren und eine geringe Latenzleistung in virtualisierten Rechenzentrumsumgebungen aufrechterhalten können.
Chancen in autonomen Fahrzeugen und industrieller Automatisierung
Automobil- und Industriesektoren schaffen einen neuen Chancenraum für NPUs, da sie sich in Richtung Echtzeit-Kommunikationsnetzwerke bewegen. Vernetzte Fahrzeuge, V2X-Plattformen und autonome Systeme erfordern ultraschnellen Datenaustausch. NPUs helfen bei der Verwaltung von Sensorfusion, Verkehrspriorisierung und sicherer Kommunikation zwischen Fahrzeugkomponenten. In der industriellen Automatisierung verlassen sich Fabriken auf NPUs für deterministische Netzwerke, Robotikkoordination und vorausschauende Wartung. Diese Anwendungsfälle stärken die zukünftige Nachfrage, da die Automatisierung in globalen Industrien vertieft wird.
Wichtige Herausforderungen
Hohe Entwicklungskosten und technische Komplexität
NPUs erfordern fortschrittliches Halbleiterdesign, große F&E-Investitionen und kontinuierliche Innovation, um sich entwickelnden Netzwerkstandards gerecht zu werden. Ihre komplexe Architektur erhöht die Entwicklungszeit und steigert die Kosten für Hersteller. Kleinere Anbieter kämpfen darum, mit etablierten Akteuren zu konkurrieren, da Fachwissen in ASIC-Design, Netzwerkalgorithmen und KI-Beschleunigung erforderlich ist. Die Integration von NPUs in bestehende Netzwerkausrüstung erfordert auch qualifizierte Ingenieurteams, was zusätzlichen Kostendruck auf Unternehmen ausübt. Diese Barrieren verlangsamen die Einführung in kostenempfindlichen Branchen und Regionen. Die Herausforderung verschärft sich, da Netzwerke auf 5G- und KI-gesteuerte Rahmenwerke umstellen, die höhere Verarbeitungskapazitäten und strengere Leistungsbenchmarks erfordern.
Energieverbrauch und Wärmemanagementprobleme
Hochleistungs-NPUs verbrauchen erhebliche Energie und erzeugen beträchtliche Wärme, insbesondere in dichten Rechenzentrumsumgebungen. Betreiber müssen in fortschrittliche Kühl- und Energieoptimierungslösungen investieren, um Zuverlässigkeit zu gewährleisten und thermisches Drosseln zu verhindern. Der erhöhte Energieverbrauch steigert auch die Betriebskosten für Telekommunikationsnetze und Cloud-Anbieter. Energieeffizienz wird zu einem wichtigen Anliegen, da Arbeitslasten zunehmen, was Hersteller dazu zwingt, Architekturen mit energieeffizienteren Kernen und verbesserter thermischer Effizienz neu zu gestalten. Diese Einschränkungen können die Bereitstellung in Edge-Umgebungen verlangsamen, in denen Platz und Kühlressourcen begrenzt sind. Das Management von Energie und Wärme bleibt eine große Herausforderung, da die NPU-Leistung nach oben skaliert.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für Network Processing Units im Jahr 2024 mit einem Anteil von etwa 38% an. Die starke Akzeptanz kam durch groß angelegte 5G-Einführungen, die Expansion von Hyperscale-Rechenzentren und das schnelle Wachstum cloud-nativer Architekturen zustande. US-Telekommunikationsanbieter rüsteten Routing- und Switching-Hardware auf, um den steigenden Datenverkehr durch IoT, Streaming und Unternehmens-Cloud-Dienste zu bewältigen. Die Region profitierte auch von hohen Investitionen in KI-gesteuerte Netzwerke und Cybersicherheitsinfrastrukturen. Kanada und die USA setzten weiterhin programmierbare NPUs für Edge-Computing und private 5G-Projekte ein. Die starke Präsenz führender Halbleiter- und Netzwerkunternehmen verstärkte die Führungsrolle Nordamerikas weiter.
Europa
Europa hatte im Jahr 2024 einen Marktanteil von fast 27%, angetrieben durch den Ausbau von Glasfasernetzen, die Cloud-Adoption und digitale Transformationsinitiativen in der EU. Telekommunikationsanbieter investierten in NPUs, um mobile Kernnetze zu modernisieren und latenzarme Anwendungen in der industriellen Automatisierung zu unterstützen. Der starke regulatorische Druck der Region auf sichere und effiziente Datenverarbeitung erhöhte die Akzeptanz von Hochleistungs-NPUs in Unternehmens- und Regierungsnetzwerken. Deutschland, Frankreich und das Vereinigte Königreich führten die Implementierungen an, unterstützt durch das Wachstum von Rechenzentren und KI-Infrastruktur. Europas steigender Fokus auf energieeffiziente Netzwerke prägte weiterhin die Produktnachfrage in verschiedenen Branchen.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt im Jahr 2024 einen Anteil von etwa 29% und blieb die am schnellsten wachsende Region aufgrund aggressiver 5G-Erweiterungen, großer IoT-Implementierungen und schnellem Wachstum des Cloud-Ökosystems. China, Japan, Südkorea und Indien erhöhten die NPU-Akzeptanz in Telekommunikation, Rechenzentren und Smart-City-Infrastrukturen erheblich. Steigende Automatisierung in der Fertigung und starke Investitionen in KI-Hardware unterstützten weiteres Wachstum. Der Asien-Pazifik-Raum verzeichnete auch eine steigende Nachfrage aus den Bereichen Unterhaltungselektronik und Automobil. Regionale Halbleiterproduktionskapazitäten und staatlich unterstützte Digitalisierungsprogramme stärkten die Akzeptanz von schnellen, programmierbaren NPUs in verschiedenen Anwendungen.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 4% Marktanteil. Das Wachstum kam durch die stetige Modernisierung von Telekommunikationsnetzen, steigende Glasfaserpenetration und die Ausweitung digitaler Dienste in großen Städten. Länder wie Brasilien, Mexiko und Chile investierten in die Aufrüstung von Routersystemen, um höheren Datenverbrauch und Cloud-Migration zu unterstützen. Die Akzeptanz blieb aufgrund von Budgetbeschränkungen und ungleichmäßiger Infrastruktur langsamer als in größeren Regionen, aber die Nachfrage nach NPUs stieg in den Bereichen Banken, E-Commerce und Unternehmens-IT. Der allmähliche Übergang der Region zu 5G und der wachsende Bedarf an sicherer, latenzarmer Kommunikation unterstützten die laufende Marktexpansion.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 etwa 2% Anteil, angetrieben durch selektive Akzeptanz in den Bereichen Telekommunikation, Regierung und Unternehmen. Golfstaaten wie die VAE, Saudi-Arabien und Katar setzten NPUs ein, um Smart-City-Initiativen, Hochgeschwindigkeits-Breitband und expandierende Rechenzentrumshubs zu unterstützen. Afrika zeigte ein Wachstum in der Anfangsphase, da Telekommunikationsanbieter Kernnetze aufrüsteten und die mobile Datenkapazität verbesserten. Begrenzte ICT-Budgets verlangsamten die weit verbreitete Implementierung, aber das zunehmende Interesse an Cloud-Diensten und digitaler Infrastruktur stärkte die langfristige Nachfrage. Die Region setzte weiterhin NPUs ein, um die Netzwerksicherheit und das Sicherheitsmanagement zu verbessern.
Marktsegmentierungen:
Nach Produkt
- Drahtloses NPU
- Verkabeltes NPU
Nach Anwendung
- Unterhaltungselektronik
- Militär & Regierung
- Kommunikation & IT
- Automobil
- Rechenzentren
- Andere
Nach Bereitstellung
- Vor-Ort
- Cloud-basiert
- Hybrid
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Network Processing Unit (NPU)-Marktes zeichnet sich durch die aktive Teilnahme von Schlüsselunternehmen wie Marvell Technology, Inc., Sandvine, Broadcom Inc., Qualcomm, Fortinet, Inc., MA Lighting, Cisco Systems, Inc. und NVIDIA Corporation in der ersten Reihe aus. Anbieter konkurrieren, indem sie Hochleistungs-NPUs anbieten, die fortschrittliche Paketverarbeitung, KI-gesteuerte Analysen, sicheres Verkehrsmanagement und latenzarme Datenverarbeitung unterstützen. Viele Unternehmen konzentrieren sich auf programmierbare Architekturen, um den Anforderungen von 5G, Cloud-Computing und Edge-Netzwerken gerecht zu werden. Die Expansion in KI-Netzwerke und Multi-Cloud-Umgebungen treibt weitere Innovationen voran, wobei Unternehmen die Unterstützung für Deep Packet Inspection, Verschlüsselungsbeschleunigung und Echtzeit-Routing verbessern. Partnerschaften mit Telekommunikationsanbietern, Rechenzentren und Geräteherstellern helfen, die Marktpräsenz zu stärken. Unternehmen investieren auch in energieeffizientes Design und die Integration mit softwaredefinierten Netzwerkplattformen, um der steigenden Arbeitslastkomplexität gerecht zu werden. Mit dem Wachstum des Netzwerkverkehrs konzentriert sich der Wettbewerb auf Leistungsskalierbarkeit, Flexibilität und sicherheitszentrierte Fähigkeiten.
Analyse der Hauptakteure
- Marvell Technology, Inc.
- Sandvine
- Broadcom Inc.
- Qualcomm
- Fortinet, Inc.
- MA Lighting
- Cisco Systems, Inc.
- NVIDIA Corporation
Neueste Entwicklungen
-
- Im November 2025 bekräftigten Cisco und NVIDIA ihre Zusammenarbeit und hoben neue Innovationen im Bereich KI-Netzwerke und Sicherheit hervor, die ihre gemeinsame Rolle bei der Gestaltung von Unternehmens- und Cloud-fähigen KI-Infrastrukturen stärken.
- Im Oktober 2025 brachte Cisco den Rechenzentrum-Switch Cisco N9100 auf den Markt, den ersten von einem NVIDIA-Partner entwickelten Switch, der auf dem NVIDIA Spectrum-X Ethernet-Switch-Silizium basiert. Dieser Switch soll KI-Workloads über Cloud- und Telekommunikationsnetze unterstützen.
- Im Oktober 2025 kündigte Marvell auf dem OCP Global Summit 2025 an, dass es sein Portfolio der nächsten Generation von „beschleunigter Infrastruktur“ präsentieren wird. Dazu gehören fortschrittliche Siliziumplattformen, Hochgeschwindigkeitsverbindungen, Netzwerkswitches und Chiplet-/Speicherarchitekturen, die darauf ausgelegt sind, KI-Skalendatenzentren zu unterstützen und KI-Cluster „von Servern über Racks bis hin zu campusweiten Implementierungen“ mit besserer Energieeffizienz und Leistung zu ermöglichen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Bereitstellung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
-
- Die Nachfrage nach Hochleistungs-NPUs wird steigen, da der globale Datenverkehr zunimmt.
- Der Ausbau von 5G wird Telekommunikationsbetreiber dazu veranlassen, Netzwerkausrüstung mit fortschrittlichen NPUs aufzurüsten.
- Die Einführung von Edge-Computing wird den Bedarf an latenzarmen und programmierbaren Prozessoren antreiben.
- KI-basierte Netzwerke werden die Nutzung von NPUs in automatisiertem Routing und Echtzeitanalysen erweitern.
- Rechenzentren werden mehr NPUs integrieren, um wachsende Cloud-, KI- und IoT-Workloads zu unterstützen.
- Energieeffiziente NPU-Designs werden bei großflächigen Implementierungen Priorität haben.
- Automobil- und Industrieautomatisierung werden neue Nachfrage nach Echtzeit-NPU-Lösungen schaffen.
- Sicherheitsorientierte NPUs werden wachsen, da Netzwerke komplexeren Cyber-Bedrohungen ausgesetzt sind.
- Hybride und Multi-Cloud-Umgebungen werden die Abhängigkeit von skalierbaren NPU-Architekturen erhöhen.
- Der Wettbewerb unter Anbietern wird sich verschärfen, was zu schnellerer Innovation und breiterer Akzeptanz in globalen Netzwerken führen wird.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Netzwerkverarbeitungseinheiten (NPU) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Netzwerkverarbeitungseinheiten (NPU) voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Netzwerkverarbeitungseinheiten (NPU) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Netzwerkverarbeitungseinheiten (NPU) antreiben?
Wer sind die führenden Unternehmen im Markt für Netzwerkverarbeitungseinheiten (NPU)?
Welche Region hatte den größten Anteil am Markt für Netzwerkverarbeitungseinheiten (NPU)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Netzwerkprozessoren (NPU) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Netzwerkprozessoren (NPU) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.48 billion → 2032: USD 6.98 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Netzwerkprozessoren (NPU) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Netzwerkprozessoren (NPU) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Netzwerkprozessoren (NPU) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Netzwerkprozessoren (NPU) Market Drivers
- 3.3 Markt für Netzwerkprozessoren (NPU) Market Restraints & Challenges
- 3.4 Markt für Netzwerkprozessoren (NPU) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Netzwerkprozessoren (NPU) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Netzwerkprozessoren (NPU) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Netzwerkprozessoren (NPU) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Netzwerkprozessoren (NPU) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Netzwerkprozessoren (NPU) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Netzwerkprozessoren (NPU) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Netzwerkprozessoren (NPU) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Netzwerkprozessoren (NPU) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Netzwerkprozessoren (NPU) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Netzwerkprozessoren (NPU) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Netzwerkprozessoren (NPU) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Netzwerkprozessoren (NPU) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Netzwerkprozessoren (NPU) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Netzwerkprozessoren (NPU) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Netzwerkprozessoren (NPU) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Netzwerkprozessoren (NPU) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Netzwerkprozessoren (NPU) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Netzwerkprozessoren (NPU) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Netzwerkprozessoren (NPU) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
